
Qu’est-ce qu’un épisode de désendettement du marché des cryptomonnaies ? Liquidations vs ADL

 Notez-nous sur Google


Qu’est-ce qu’un épisode de désendettement du marché des cryptomonnaies ? Liquidations vs ADL
Un épisode de désendettement du marché des cryptomonnaies se produit lorsque les traders réduisent leur exposition avec effet de levier, volontairement ou à la suite de clôtures forcées de positions. Il peut s’accompagner d’une baisse de l’intérêt ouvert, de liquidations sur marge et, dans certaines conditions propres à une plateforme, d’un désendettement automatique, ou ADL. Ces mécanismes sont liés, mais différents : une liquidation ordinaire clôture une position insuffisamment couverte par des garanties, tandis que l’ADL peut réduire la position profitable d’un trader placé en sens inverse lorsque les contrôles de risque habituels de la plateforme ne peuvent pas absorber suffisamment l’exposition.
Le raccourci le plus trompeur consiste à considérer toute baisse de l’intérêt ouvert libellé en dollars comme la preuve qu’un montant équivalent de capitaux avec effet de levier a quitté le marché. Les variations de prix peuvent faire baisser ce chiffre sans qu’aucun contrat ne soit clôturé. Une analyse utile doit distinguer la réévaluation liée au prix, la réduction effective des positions et les signes de liquidations forcées avant de conclure que l’effet de levier a été « purgé ».
Que signifie le désendettement dans les cryptomonnaies ?
Le désendettement consiste à réduire l’exposition par rapport aux fonds propres qui la soutiennent. Les traders peuvent y parvenir en clôturant une partie d’une position, en ajoutant des garanties ou en combinant ces deux actions.
Pour un compte de trading simplifié :
Un trader disposant d’une exposition de 10 000 $ soutenue par des fonds propres de 2000 $ a un effet de levier effectif de 5×. Réduire l’exposition à 6000 $ sans modifier les fonds propres ramène ce ratio à 3×.
L’ajout de garanties peut également réduire l’effet de levier sans clôturer de contrats. C’est important, car l’intérêt ouvert comptabilise les positions en cours, et non les garanties qui les soutiennent. CoinGlass définit l’intérêt ouvert comme le nombre de contrats encore ouverts et non réglés, ce qui le distingue du volume trading.
Par conséquent, deux marchés affichant un intérêt ouvert identique peuvent présenter des profils d’effet de levier très différents. Dans l’un, les positions peuvent être largement couvertes par des garanties ; dans l’autre, elles peuvent reposer sur des marges de sécurité réduites.
L’inverse est également possible : l’exposition notionnelle peut diminuer alors que l’effet de levier effectif augmente, parce que les fonds propres du compte baissent plus rapidement.
Considérons une position initialement évaluée à 10 000 $, adossée à 2000 $ de fonds propres. Après un mouvement défavorable, supposons que l’exposition soit évaluée à 9000 $ et que les fonds propres soient tombés à 1000 $. L’effet de levier effectif est passé de 5× à 9×.
Une valeur de position plus faible ne signifie pas nécessairement que la position est plus sûre.
Quelle différence entre désendettement volontaire, liquidation et ADL ?
La différence tient à la personne qui déclenche la réduction, au compte concerné et à la raison de la clôture de la position.
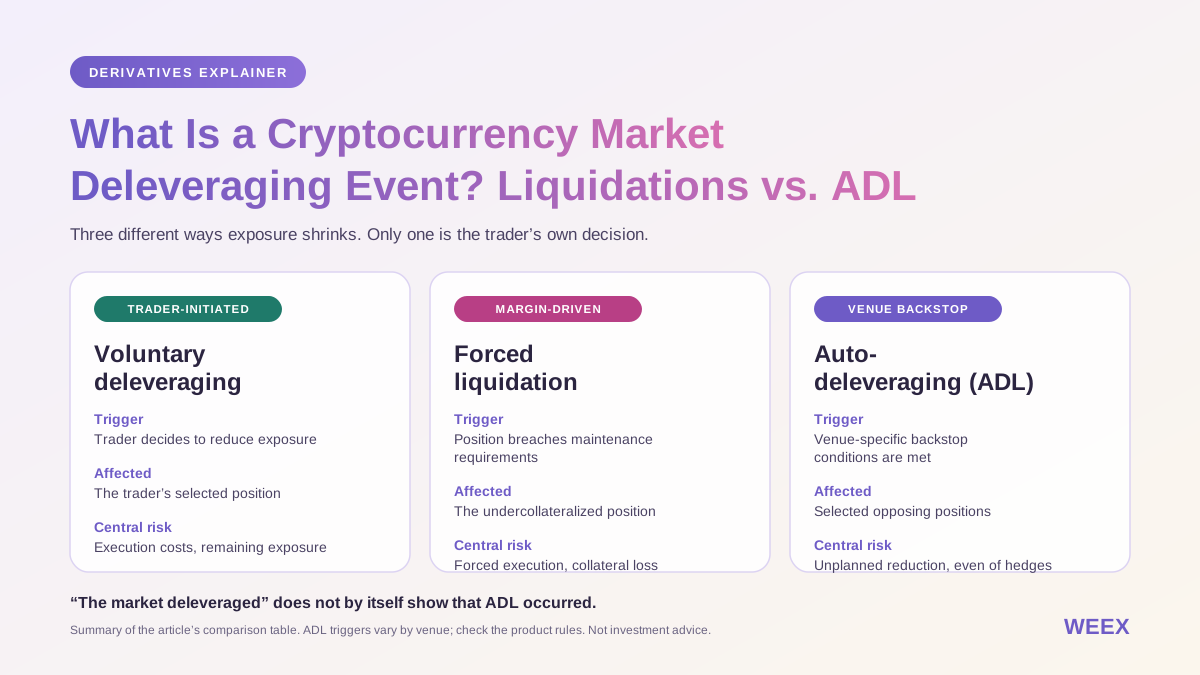
Le désendettement volontaire relève de la décision du trader. Une liquidation ordinaire répond à un niveau de marge insuffisant. L’ADL est un mécanisme de contrôle des risques de la plateforme qui peut affecter des positions opposées.
| Mécanisme | Déclencheur principal | Position concernée | Risque principal |
|---|---|---|---|
| Désendettement volontaire | Le trader décide de réduire son exposition | Position choisie par le trader | Coûts d’exécution et exposition restante |
| Liquidation forcée | Le compte ou la position ne respecte plus les exigences de marge de maintenance | Position insuffisamment couverte par des garanties | Exécution forcée et perte de garanties |
| Désendettement automatique | Les conditions de secours propres à la plateforme sont réunies | Positions opposées sélectionnées | Réduction imprévue, y compris de couvertures profitables |
La documentation de WEEX sur l’ADL décrit la réduction de positions de contreparties lorsque ses réserves de risque ne peuvent pas prendre en charge suffisamment l’exposition liquidée. Vérifiez les déclencheurs et les procédures exacts dans les règles applicables au produit. (Centre d’aide WEEX)
Un article affirmant que « le marché s’est désendetté » ne prouve pas qu’un ADL a eu lieu. Pour établir qu’un ADL a été déclenché par une plateforme, il faut des éléments plus précis, comme un avis de la plateforme, un enregistrement d’exécution ADL ou des réductions de positions de contreparties documentées.
Comment se déclenche une cascade de liquidations ?
Une cascade de liquidations est une boucle de rétroaction dans laquelle les clôtures forcées de positions accentuent la pression sur les prix et provoquent de nouvelles liquidations.
Sur un marché dominé par les positions longues, une baisse initiale réduit les fonds propres des comptes. Les positions qui approchent des exigences de marge de maintenance deviennent vulnérables. Les moteurs de liquidation tentent alors de réduire ou de clôturer ces expositions.
Si la demande d’achat exécutable est limitée, ces clôtures peuvent faire baisser les cours. D’autres comptes franchissent leurs seuils de marge, entraînant une nouvelle vague de sorties forcées.
Le phénomène s’inverse lors d’un short squeeze : la hausse des prix pénalise les positions courtes et leur clôture forcée crée une demande d’achat.
La variable déterminante est la liquidité exécutable. Un marché peut afficher un volume quotidien important tout en offrant peu de profondeur près du cours actuel lors d’un choc soudain.
Pourquoi les marges de sécurité comptent davantage que l’indication de levier
Une position longue simplifiée de 10 000 $ adossée à une marge de 1000 $ commence avec un effet de levier d’environ 10×. Un mouvement défavorable de 5 % entraîne une perte de trading d’environ 500 $, hors frais et funding.
Cette perte consomme la moitié de la marge initiale, et non 5 % de celle-ci.
La liquidation intervient généralement avant que le compte ait épuisé chaque dollar, car les exigences de maintenance et d’autres frais s’appliquent toujours. La documentation de WEEX sur les liquidations décrit les seuils de marge de maintenance et un processus progressif de réduction des risques, plutôt qu’une règle universelle du type « perdre d’abord 100 % ». (Centre d’aide WEEX)
Le seuil exact de liquidation dépend du contrat, du palier de position, du mode de marge, des garanties et d’autres conditions du compte. Un simple calcul de l’effet de levier ne remplace pas le calcul de risque actuel de la plateforme.
Prix de --
Pourquoi l’intérêt ouvert en dollars peut-il baisser sans clôture de contrats ?
L’intérêt ouvert libellé en dollars combine la quantité de positions et leur valorisation. Pour un contrat linéaire simplifié doté d’un multiplicateur fixe de l’actif de base :
Autrement dit, la baisse des cours réduit mécaniquement l’intérêt ouvert en dollars, même si l’exposition à l’actif de base reste inchangée.
L’exemple hypothétique suivant distingue ces effets.
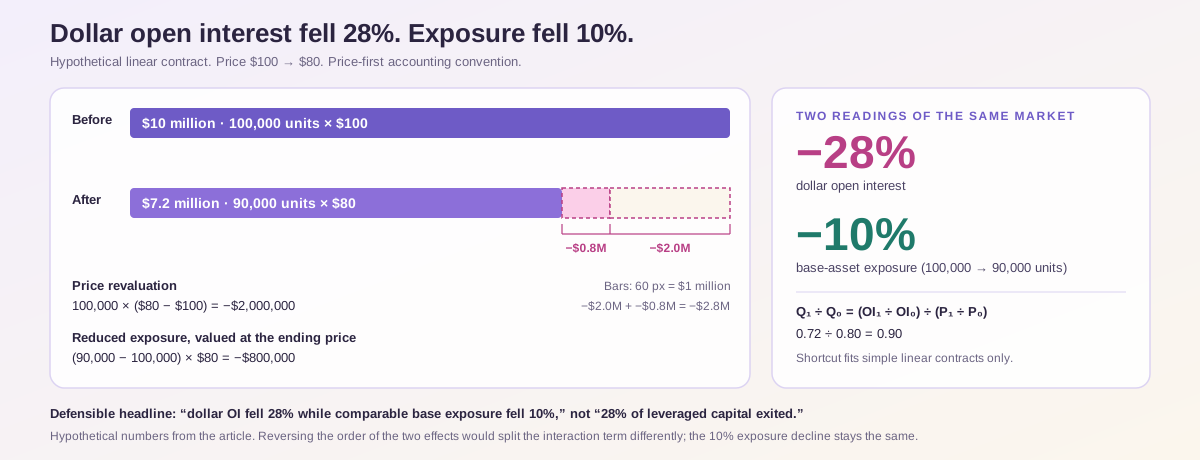
| Mesure | Avant | Après |
|---|---|---|
| Prix de référence | 100 $ | 80 $ |
| Exposition en cours à l’actif de base | 100,000 unités | 90,000 unités |
| Intérêt ouvert en dollars | 10 M $ | 7,2 M $ |
L’intérêt ouvert en dollars baisse de 28 %, mais l’exposition en cours à l’actif de base ne baisse que de 10 %.
Avec un calcul où le prix est pris en compte en premier, la baisse de 2,8 M $ se décompose comme suit :
La première composante correspond à la réévaluation du prix. La seconde représente la réduction de l’exposition, valorisée au prix final.
Cette décomposition relève d’une convention comptable : inverser l’ordre répartirait différemment l’effet combiné. Cependant, la baisse observée de 10 % de l’exposition à l’actif de base reste inchangée.
Un ajustement pratique
Lorsque la structure du contrat le permet, le ratio d’exposition peut être calculé comme suit :
Ici :
L’exposition représente donc 90 % de son niveau initial.
Ce raccourci ne convient pas à tous les produits. Les contrats inverses, les valeurs fixes en dollars, les multiplicateurs variables et les agrégats de marchés mixtes nécessitent leurs propres spécifications.
La formulation défendable est « l’OI en dollars a baissé de 28 %, tandis que l’exposition comparable à l’actif de base a baissé de 10 % », et non « 28 % des capitaux avec effet de levier ont quitté le marché ».
Une baisse de l’intérêt ouvert prouve-t-elle des liquidations forcées ?
Non. Une baisse de l’intérêt ouvert indique une réduction du nombre de contrats en cours uniquement après prise en compte des unités de mesure et de la méthodologie. Elle ne permet pas d’identifier la raison de la disparition de ces contrats.
Les traders peuvent clôturer volontairement leurs positions, les contrats peuvent arriver à échéance ou l’exposition peut migrer entre différents produits et plateformes d’échange.
Les ressources pédagogiques de CME distinguent la clôture d’une position sur contrat à terme à échéance fixe du transfert de l’exposition vers un contrat ultérieur. La baisse du contrat arrivant à échéance peut donc coexister avec le maintien d’une exposition ailleurs.
Les contrats perpétuels n’ont généralement pas ce mécanisme d’échéance programmée, mais les agrégats peuvent réunir des contrats perpétuels et des contrats à terme à échéance fixe. Vérifiez ce que le graphique inclut.
Les montants liquidés ne sont pas identiques aux variations de l’OI
Un chiffre de liquidation décrit généralement la valeur notionnelle des positions clôturées de force et déclarées sur une période donnée. Une variation de l’OI compare l’exposition en cours à deux moments précis.
De nouvelles positions peuvent être ouvertes pendant la liquidation d’anciennes positions. Des clôtures volontaires peuvent avoir lieu en même temps que des clôtures forcées. La valorisation en dollars peut également varier au cours de la période.
Par conséquent, les liquidations déclarées et la baisse nette de l’intérêt ouvert ne correspondent pas nécessairement.
Aucun de ces chiffres n’équivaut automatiquement aux garanties perdues, aux revenus de la plateforme ou aux fonds retirés du secteur.
La qualité des données pose une limite supplémentaire. Une étude de Giagkiozis et Said, portant sur les flux de données de plateformes durant deux périodes en 2023, a relevé des incohérences dans les déclarations d’intérêt ouvert et les messages de liquidation. Ce constat historique justifie une validation rigoureuse ; il ne prouve pas que tous les flux actuels soient inexacts.
Quand le désendettement du marché devient-il un ADL ?
L’ADL devient pertinent lorsque le traitement habituel des liquidations et les dispositifs de réserve applicables ne peuvent pas absorber suffisamment les expositions en difficulté selon les règles de la plateforme.
Il ne s’agit pas simplement d’une version accélérée d’un stop-loss.
Un stop-loss exécute une instruction du trader. Une liquidation répond à une marge insuffisante. L’ADL réduit certaines positions opposées afin de traiter un problème plus général de gestion des risques.
Point important : le fonds de réserve n’a pas toujours besoin d’atteindre un solde littéralement nul pour qu’un ADL soit possible. Les règles publiées par OKX comprennent un seuil de fonds de sécurité prédéfini et des conditions supplémentaires pour certains produits de pré-marché. Sa documentation distingue également le traitement du prix de référence et du prix de faillite.
Il s’agit de dispositions propres à chaque plateforme, et non de normes universelles.
Avant de compter sur une position profitable sur dérivés en période de tensions sur le marché, renseignez-vous sur la méthode de sélection applicable, le traitement potentiel du règlement et la procédure de notification.
Un ADL peut-il réduire une couverture profitable ?
Oui. Une position profitable sur dérivés peut être sélectionnée en vertu des règles d’ADL d’une plateforme, même si elle protège une autre exposition.
En pratique, la direction de l’exposition restante du portefeuille change alors.
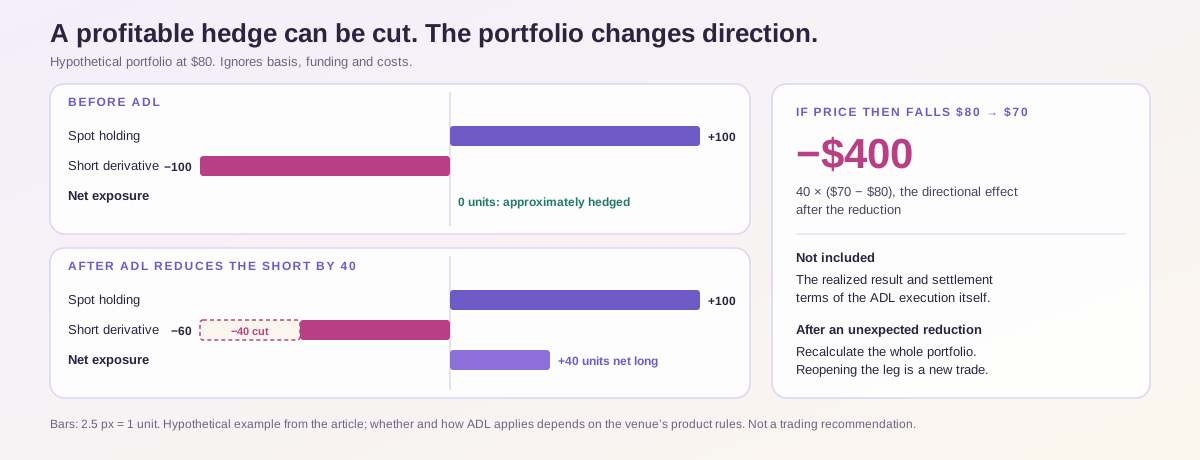
Considérons un portefeuille hypothétique détenant 100 unités d’un actif et une position courte sur un dérivé linéaire couvrant 100 unités. Sans tenir compte de la base, du funding et des coûts, les expositions se compensent à peu près.
À un prix de 80 $ :
| Position | Exposition |
|---|---|
| Actif détenu au comptant | +100 unités |
| Dérivé en position courte | −100 unités |
| Exposition nette approximative | 0 unité |
Supposons qu’un ADL réduise de 40 unités la position courte. Le portefeuille détient alors +100 unités au comptant et −60 unités en dérivés, soit une exposition nette longue de 40 unités.
Si le prix baisse ensuite de 80 $ à 70 $, l’effet directionnel supplémentaire est d’environ :
Ce calcul décrit l’exposition au prix après la réduction. Il ne tient pas compte du résultat réalisé ni des conditions de règlement de l’exécution ADL elle-même.
La leçon opérationnelle est simple : après une réduction de position inattendue, recalculez l’ensemble du portefeuille. Une stratégie qui était couverte auparavant peut ne plus l’être.
Rouvrir immédiatement la position manquante constitue également une nouvelle transaction. Les spreads, la liquidité, le funding et les restrictions de la plateforme peuvent avoir considérablement changé.
Que révèle un épisode de désendettement historique ?
L’épisode du 10/10/2025 montre pourquoi il faut examiner séparément les montants liquidés, les variations de l’intérêt ouvert et les conditions de prix locales.
L’analyse rétrospective de CoinDesk Data a fait état d’environ 19 Md $ de liquidations notionnelles sur plus de 24 heures et d’une baisse en dollars bien plus importante de l’intérêt ouvert agrégé. Elle a également documenté des écarts de prix entre les plateformes de trading. Ce sont des observations historiques, pas des chiffres pour le 26/10/2026.
Cette différence est utile pour l’analyse. Elle montre pourquoi soustraire un chiffre phare à un autre ne permet pas d’estimer de manière fiable les sorties volontaires.
Elle montre également pourquoi un prix de référence général et les prix réellement disponibles sur une plateforme donnée peuvent diverger en période de tensions. Un portefeuille peut être confronté à un problème de liquidité local même si un agrégat mondial paraît moins extrême.
La leçon à retenir est qu’il faut identifier le marché, la période étudiée et la méthode de mesure avant de tirer des conclusions sur l’ampleur d’un épisode de liquidation.
Comment savoir si le désendettement touche à sa fin ?
Aucun indicateur unique ne permet de confirmer la fin d’un épisode de désendettement.
Un ralentissement de la baisse de l’intérêt ouvert peut signifier que les sorties forcées s’atténuent. Il peut aussi s’agir d’une pause temporaire avant l’accumulation de nouvelles positions ou l’arrivée d’une autre vague de ventes.
Une évaluation plus pertinente combine plusieurs observations.
| Observation | Ce qu’elle aide à évaluer | Ce qu’elle ne peut pas prouver à elle seule |
|---|---|---|
| L’OI en contrats ou en unités de base se stabilise | La réduction des positions ralentit peut-être | Les positions restantes disposent de garanties suffisantes |
| L’activité de liquidation diminue | Les clôtures forcées déclarées s’atténuent | Les déclarations sont exhaustives |
| Les spreads se resserrent et la profondeur s’améliore | Les conditions d’exécution se rétablissent | Les prix ont atteint un plancher durable |
| La demande au comptant absorbe les ventes | Les acheteurs répondent à l’offre disponible | La demande va persister |
| Le funding devient moins extrême | La pression sur le prix des contrats perpétuels s’atténue | Un retournement directionnel est imminent |
L’ordre des événements compte. Une stabilisation accompagnée d’une amélioration des conditions d’exécution est plus convaincante qu’un rebond dans un carnet d’ordres vide.
Le funding doit également être replacé dans son contexte. Un taux moins positif peut signaler une demande réduite pour les positions longues. Un taux négatif peut accompagner un positionnement baissier ou une demande de couverture. Aucun des deux ne constitue automatiquement un signal d’achat.
Une réinitialisation de l’effet de levier peut réduire une source de fragilité tout en laissant sans réponse une faible demande au comptant, des problèmes de garanties ou des pressions économiques plus générales.
Un marché des dérivés plus sain ne signifie pas que le plancher du marché est confirmé.
Comment les traders peuvent-ils vérifier leur exposition sur WEEX ?
Sur WEEX, une démarche utile commence par les conditions de risque de la position plutôt que par la possibilité d’ajouter de l’effet de levier.
Consultez la page des marchés futures de WEEX pour trouver le produit concerné, puis examinez les informations actuelles sur le contrat et l’interface de trading. Le guide WEEX des futures pour débutants présente le panneau d’ordres et les contrôles de position.
Pour une position existante, examinez ensemble sa taille notionnelle, la marge qui la soutient, son niveau de liquidation estimé et le mode de marge sélectionné. Réduire le réglage de l’effet de levier ne signifie pas nécessairement réduire le nombre de contrats détenus.
Vérifiez également le prix de référence du déclencheur de tout ordre de protection. Un déclenchement au dernier prix et un calcul du risque basé sur le prix de référence peuvent se comporter différemment lors d’un décrochage rapide. Un ordre déclenché doit encore être exécuté.
La documentation de WEEX sur le processus de liquidation et son explication de l’ADL portent sur des étapes différentes de la gestion des risques. Les deux documents permettent de distinguer une réduction due à votre propre situation de marge d’une réduction de contrepartie.
Le Centre de confiance WEEX fournit des informations sur les réserves et le fonds de protection. Les actifs détenus dans les fonds ou les informations sur les réserves ne doivent pas être interprétés comme la promesse qu’une position individuelle sur futures ne pourra pas être liquidée ou réduite. La page précise que la couverture de protection est soumise aux conditions applicables, aux critères d’éligibilité et aux exclusions.
Que doit contenir un rapport utile sur le désendettement ?
Un rapport crédible doit permettre aux lecteurs de reconstituer son affirmation principale.
Premièrement, indiquez la période d’observation et le fuseau horaire. Un total de liquidations sur quatre heures ne doit pas être comparé sans explication à une variation de l’intérêt ouvert sur 24 heures.
Deuxièmement, identifiez l’univers de produits étudié. Séparez les contrats perpétuels des contrats à terme à échéance fixe et distinguez les contrats linéaires des produits inverses lorsque leurs mesures diffèrent.
Troisièmement, conservez des unités comparables. Présentez l’intérêt ouvert en dollars avec l’exposition en contrats ou en unités de l’actif de base lorsqu’elle est disponible. Documentez les ajouts, les suppressions et les lacunes dans la couverture des plateformes.
Quatrièmement, distinguez les observations des interprétations. « Les liquidations de positions longues déclarées ont augmenté » est une observation. « Tous les acheteurs faibles ont disparu » est une affirmation bien plus forte que la statistique ne permet pas d’établir.
Enfin, expliquez quels éléments pourraient modifier la conclusion. Une nouvelle hausse de l’OI sans amélioration de la liquidité, des ventes au comptant persistantes ou de nouvelles tensions sur les garanties pourraient remettre en cause une première hypothèse de stabilisation.
Cette rigueur dans la présentation fournit une réponse plus utile qu’un montant de liquidations spectaculaire suivi d’un objectif de prix sans fondement.
Point de vue éditorial de WEEX : mesurer l’exposition restante
Un épisode de désendettement du marché des cryptomonnaies s’interprète mieux comme une évolution des positions, des garanties et des conditions d’exécution que comme un simple grand chiffre rouge sur un tableau de bord des liquidations.
La meilleure analyse distingue trois questions : quelle quantité d’exposition a réellement été clôturée, quelle part de la valeur déclarée a changé en raison des variations de prix et si les positions restantes peuvent résister à de nouvelles tensions.
L’ADL ajoute une autre dimension. Avoir vu juste sur la direction du marché ne garantit pas qu’une position profitable sur dérivés restera intacte, et une réduction inattendue peut exposer un portefeuille auparavant couvert.
Selon nous, l’affirmation « l’effet de levier a été purgé » doit être considérée comme une hypothèse à étayer. Tant que l’exposition en contrats, la résilience des marges et la liquidité exécutable ne la confirment pas, cette affirmation est prématurée.
FAQ
1. Qu’est-ce qu’un épisode de désendettement du marché des cryptomonnaies ?
C’est une période durant laquelle l’exposition avec effet de levier est réduite par des changements volontaires de position, des liquidations forcées ou d’autres mesures de gestion des risques. Une baisse de l’intérêt ouvert en dollars ne suffit pas, à elle seule, à mesurer la réduction réelle des positions.
2. Le désendettement est-il identique à une liquidation ?
Non. La liquidation est une forme de réduction forcée de l’exposition. Les traders peuvent également réduire volontairement leur effet de levier en clôturant des positions ou en ajoutant des garanties sans enfreindre les exigences de marge de maintenance.
3. Peut-on subir un désendettement automatique tout en réalisant un profit ?
Oui. Selon les règles de la plateforme, l’ADL peut réduire des positions opposées profitables lorsque le traitement habituel des liquidations et les dispositifs de réserve ne peuvent pas absorber suffisamment les expositions en difficulté.
4. La baisse de l’intérêt ouvert signifie-t-elle que le marché a atteint son plancher ?
Non. Elle peut indiquer une diminution du nombre de positions en cours, mais la réévaluation des prix, les échéances et les migrations entre produits peuvent influer sur le résultat. Une reprise durable dépend également de la demande, des conditions de garantie et de la liquidité.
5. Comment vérifier si une clôture était une liquidation ou un ADL ?
Consultez le libellé de l’exécution, l’historique des positions, les notifications et les règles applicables de la plateforme. Une liquidation est généralement liée à votre propre situation de marge ; l’ADL est une mesure de gestion des risques concernant une contrepartie. Demandez des précisions au service d’assistance si les données ne précisent pas le mécanisme.
Sources
| Source | Documents consultés |
|---|---|
| CoinGlass | Définitions de l’intérêt ouvert et principes de calcul |
| CME Group | Échéance des futures, compensation et report des positions |
| Giagkiozis et Said | Réconcilier l’intérêt ouvert et le volume échangé sur les swaps perpétuels, révisé le 04/04/2024 |
| CoinDesk Data | Analyse rétrospective de l’épisode de marché du 10/10/2025, publiée le 28/10/2025 |
| OKX | Déclencheurs d’ADL et traitement des positions, mise à jour du 11/08/2026 |
| Processus de liquidation WEEX | Marge de maintenance et procédures de réduction des risques |
| Guide WEEX sur l’ADL | Mécanisme de désendettement automatique des contreparties |
| Centre de confiance WEEX | Informations sur les réserves et couverture de protection conditionnelle |
Sources consultées le 26/10/2026. Les exemples numériques de trading sont des calculs hypothétiques.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer

Pump.fun : Pourquoi les gains affichés peuvent tromper les adeptes du copy-trading

Memecoin LIBRA : non-lieu pour Javier Milei, la justice argentine ne voit aucune escroquerie

Les fausses et vraies sociétés de market making en cryptomonnaie : quel type de market making est légitime ?

La courbe de Coppock et le trading de cryptomonnaies : comment utiliser l'indicateur de retournement de tendance

Les fonds spéculatifs détiennent 2 billions de dollars de dette américaine, mais leur prochaine opération pourrait nécessiter moins d'obligations

Frank clarifie que le portefeuille de contrats perpétuels n'est pas encore rentable

Bonk Guy subit des pertes de millions de dollars, conseille aux traders d'attendre patiemment des opportunités sur le marché

Le propriétaire de la NYSE soutient des jetons d'actions 24/7 sans les règles de prix habituelles de Wall Street

Ethereum enregistre le plus grand retrait d'échange en quatre mois alors que les pertes des ETF d'octobre dépassent 1 milliard de dollars

Le rendement du staking Ethereum perd face aux taux d'intérêt, alors pourquoi les investisseurs continuent-ils à faire la queue ?
Transformer la spéculation en entreprise : l'expérience de liquidité des actions de Standard Reserve
Stablecoins : le FSB avoue au G20 qu'il surveille 300 milliards de dollars avec des données privées

Grok, ChatGPT, Claude : ces IA qui tradent votre crypto pendant que les banques paniquent

Kalshi prévoit de lancer des contrats à terme sur l'IPC américain en décembre

Killa : Le trading à court terme fréquent peut faire manquer de grandes tendances, la patience est importante

La gestion avant le capital : la nécessité d'un compte dédié aux agents

Le trader kimchi supprime Pump.fun de sa biographie, ou a reçu 1,35 milliard de jetons PUMP

Les marchés prédictifs sont-ils vraiment utiles, au-delà des paris ?

唐华斑竹 : Dons massifs des entrepreneurs américains et avantages pour les employés
« Tout le monde a explosé »... Une centaine de traders, une même transaction, deux effondrements !

Ansem voit des opportunités dans les transactions spéculatives

NeoSoul intègre predict.fun pour réaliser des transactions automatiques par IA

Au-delà des marchés de prévision : Comment déterminer si le Bitcoin va augmenter ou diminuer ?

Les crises ont guidé l'évolution des contrats à terme perpétuels en crypto

Les revenus quotidiens de Papertrade tombent à 178 000 dollars, baisse de l'activité de trading des utilisateurs

Le levier des actions américaines est-il à bout de souffle ? Wall Street « a épuisé son bilan »

La nouvelle memecoin KIMCHI atteint une valorisation de 40 millions de dollars

Probly conclut TOKEN2049 Singapour et WHALE3RA, renforçant sa présence sur les marchés de prédiction en chaîne

Le Dr Profit avertit d'un événement de liquidation très important pour Monero (XMR)

UniSat et Utexo collaborent pour intégrer USDT dans l'écosystème Bitcoin
Pump.fun : Pourquoi les gains affichés peuvent tromper les adeptes du copy-trading
Memecoin LIBRA : non-lieu pour Javier Milei, la justice argentine ne voit aucune escroquerie
Les fausses et vraies sociétés de market making en cryptomonnaie : quel type de market making est légitime ?
La courbe de Coppock et le trading de cryptomonnaies : comment utiliser l'indicateur de retournement de tendance
Les fonds spéculatifs détiennent 2 billions de dollars de dette américaine, mais leur prochaine opération pourrait nécessiter moins d'obligations
Frank clarifie que le portefeuille de contrats perpétuels n'est pas encore rentable
Contenu
Derniers articles


Dernières cotations sur WEEX


