
Come guadagnare interessi su USDT: quanto rende davvero un APR del 10% nel 2026

 Preferiti su Google


Il modo più diretto per guadagnare interessi su USDT è conservarli in un prodotto di risparmio flessibile su un exchange oppure prestarli tramite un money market DeFi. All’inizio di 10/2026, entrambe le opzioni rendevano circa 3%–4% all’anno su saldi consistenti, mentre i tassi promozionali di 10% o più erano riservati alle prime centinaia di dollari. Il tasso in evidenza raramente coincide con quello che si riceve davvero. Questa guida illustra i quattro modi per guadagnare interessi su USDT, il calcolo delle fasce dietro un «APR del 10%» usando i tassi aggiornati di WEEX Auto Earn, il confronto tra il risparmio in USDT e lo staking di stablecoin e i rischi da considerare.
Dati principali, aggiornati al 06/10/2026:
- WEEX Auto Earn, tasso standard: APR stimato del 10,00% sui primi 200 USDT e del 3,50% da 200 a 500,000 USDT.
- WEEX Auto Earn, nuovi utenti: 100,00% sui primi 200 USDT per un breve periodo dopo la verifica dell’identità, poi 3,50% sulla parte eccedente.
- Aave V3 su Ethereum: APR di fornitura di 3,70% per USDT, secondo Aavescan.
- WEEX Staking: nessun prodotto USDT disponibile. USDC, USD1 e USDD offrono fino a 8,00% con termini flessibili, mentre USDGO arriva fino a 12,00%.
Quattro modi per guadagnare interessi su USDT, in ordine di impegno
USDT genera interessi solo quando qualcun altro paga per utilizzarlo. Tether non paga nulla ai possessori e il token non può essere messo in staking come ETH o SOL, perché non esiste un insieme di validatori USDT da proteggere. Ogni offerta di «staking di USDT» è una di queste quattro opzioni presentata con un’etichetta più accattivante.
- Risparmio flessibile su un exchange. Attivi una funzionalità o sottoscrivi un prodotto, l’exchange paga ogni giorno un tasso variabile e puoi prelevare in qualsiasi momento. È l’opzione che richiede meno impegno.
- Risparmio a termine su un exchange. Blocchi i fondi per un periodo stabilito, in genere da 7 a 90 giorni, in cambio di un tasso più alto. Uscire prima della scadenza di solito comporta la perdita degli interessi.
- Prestiti DeFi. Depositi USDT in un money market come Aave dal tuo wallet. Il tasso varia in base alla domanda dei mutuatari e sei tu a farti carico del rischio legato agli smart contract e delle commissioni di rete.
- Fornitura di liquidità. Depositi USDT insieme ad altre stablecoin in un pool come Curve e incassi commissioni di trading e incentivi. È l’opzione con più elementi da gestire e più possibilità che qualcosa vada storto.
Per saldi inferiori a cinque cifre, la differenza tra queste opzioni è di solito più piccola del costo necessario per inseguirla. Un punto percentuale su 2,000 USDT equivale a 20 USDT all’anno, e un paio di transazioni on-chain in una settimana di congestione possono intaccare sensibilmente questa cifra.
Quanti interessi puoi guadagnare su USDT nel 2026?
Su saldi superiori a qualche centinaio di dollari, al 10/2026 ci si può aspettare un rendimento annuo di circa 3%–4% dai prodotti flessibili. Un tasso a due cifre è quasi sempre limitato a un saldo ridotto, disponibile per un periodo limitato oppure legato a un rischio aggiuntivo.
I dati sono coerenti anche tra piattaforme molto diverse. Al 06/10/2026, Aave V3 su Ethereum indicava un APR di fornitura di 3,70% per USDT. Un confronto di Datawallet datato 29/04/2026 riportava tassi flessibili per USDT compresi tra circa 1,9% e 3,9% sui principali exchange centralizzati, mentre quel giorno Aave offriva 4,26%. La fascia base di WEEX Auto Earn era al 3,50% il 06/10/2026.
Questa convergenza ha una spiegazione. Ovunque, il rendimento flessibile di USDT proviene dalla stessa fonte: trader e market maker che prendono in prestito dollari per finanziare posizioni con leva. Quando i tassi di funding dei futures sono elevati e la domanda di prestiti è forte, i tassi aumentano contemporaneamente su diverse piattaforme. In un mercato tranquillo scendono tutti insieme. Secondo DefiLlama, al 06/10/2026 circolavano circa 184 mld $ di USDT, una quantità che crea un’ampia offerta in concorrenza per quei mutuatari.
Il calcolo delle fasce dietro un APR USDT del 10%
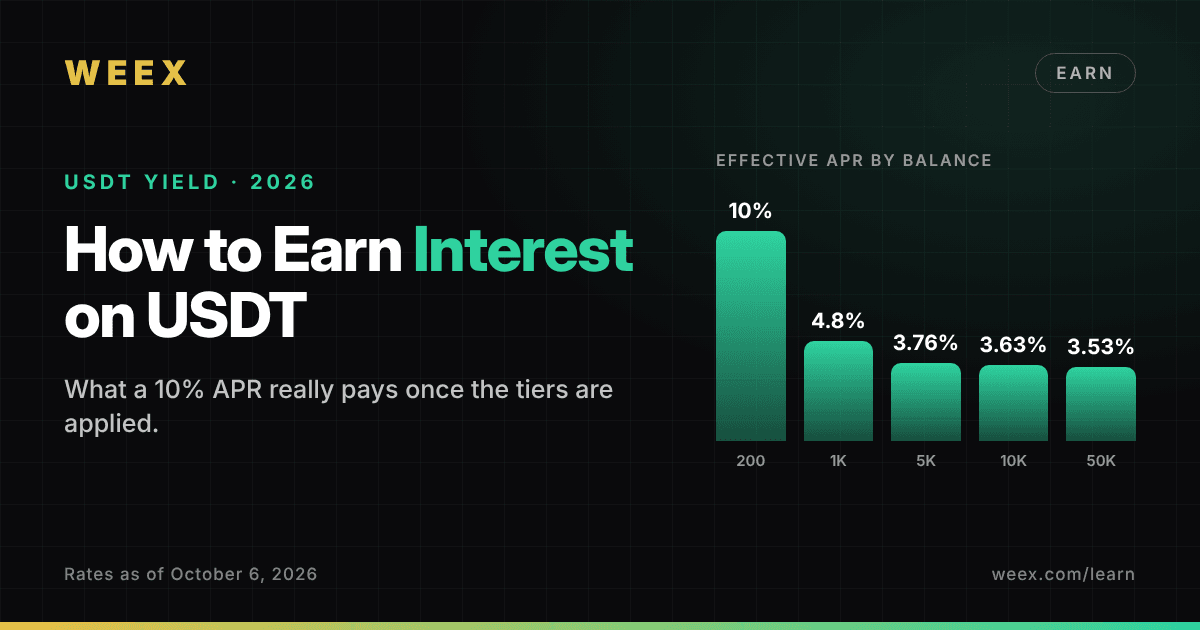
Con un tasso suddiviso in fasce, ogni tasso si applica solo alla porzione del saldo che rientra nella fascia corrispondente: perciò il rendimento effettivo diminuisce all’aumentare del saldo. Al 06/10/2026, WEEX Auto Earn indicava due fasce standard: 10,00% sui primi 200 USDT e 3,50% da 200 a 500,000 USDT. Calcolando il tasso medio, si ottengono questi risultati.
- Con 200 USDT si guadagnano 20 USDT all’anno, con un APR effettivo del 10,00%, pari a circa 0.055 USDT al giorno.
- Con 1,000 USDT si guadagnano 48 USDT all’anno, con un APR effettivo del 4,80%, pari a circa 0.13 USDT al giorno.
- Con 5,000 USDT si guadagnano 188 USDT all’anno, con un APR effettivo del 3,76%, pari a circa 0.52 USDT al giorno.
- Con 10,000 USDT si guadagnano 363 USDT all’anno, con un APR effettivo del 3,63%, pari a circa 0.99 USDT al giorno.
- Con 50,000 USDT si guadagnano 1,763 USDT all’anno, con un APR effettivo del 3,53%, pari a circa 4.83 USDT al giorno.
Ne derivano due considerazioni. La fascia del 10% vale 13 USDT all’anno in più rispetto al tasso base, qualunque sia il saldo, perché si applica a 200 USDT e non oltre. Inoltre, oltre circa 5,000 USDT il tuo rendimento effettivo è 3,5%: confronta quindi i prodotti in base al tasso base e ignora il banner.
Anche il tasso del 100% per i nuovi utenti va considerato allo stesso modo. Si applica ai primi 200 USDT e, secondo le regole di WEEX Auto Earn, è legato a un periodo che inizia il giorno in cui viene approvata la verifica dell’identità: sette giorni, secondo le regole pubblicate. Con un APR del 100%, 200 USDT fruttano circa 0.55 USDT al giorno, quindi l’intero periodo vale circa 3.84 USDT. Non costa nulla approfittarne: è più un bonus di benvenuto che un rendimento. WEEX precisa inoltre che il bonus non è disponibile in tutte le giurisdizioni.
C’è un dettaglio a tuo favore. I pagamenti vengono accreditati sul conto di finanziamento, che a sua volta concorre al saldo idoneo: se lasci gli interessi lì, si capitalizzano ogni giorno. Con un APR del 3,50%, l’APY è circa 3,56%.
Quali saldi vengono conteggiati, incluso il margine futures inutilizzato
La maggior parte dei prodotti di risparmio richiede di trasferire i fondi in un wallet separato per i rendimenti, motivo per cui poche guide su USDT spiegano dove debba trovarsi il saldo. Auto Earn conteggia gli USDT ovunque si trovino già:
- Saldi del conto Spot, sia disponibili sia bloccati
- Saldi del conto di finanziamento, sia disponibili sia bloccati
- Saldo disponibile nel conto futures
- Non vengono conteggiati: fondi di prova e coupon
Chi mantiene una riserva di margine in un conto futures può guadagnare lo stesso tasso su quei fondi senza sottoscrivere alcun prodotto. WEEX dichiara che ciò non influisce sul margine futures.
La regola da tenere d’occhio riguarda il rilevamento del saldo. WEEX registra il saldo idoneo in momenti casuali della giornata e paga in base al valore più basso. Se trasferisci 5,000 USDT per un’ora o li impegni come margine su una nuova posizione, gli interessi di quel giorno verranno calcolati sul saldo rimasto nel momento in cui era più basso. Viene conteggiato solo il saldo futures disponibile, quindi il margine vincolato in posizioni aperte non rientra nel calcolo. I premi vengono calcolati ogni ora e il totale del giorno precedente viene accreditato sul conto di finanziamento alle 12:00 (UTC+0).
Prezzo di --
Risparmio in USDT o staking di stablecoin: quale offre di più?
Lo staking su WEEX mostra tassi in evidenza più alti del tasso base di 3,50% di Auto Earn, ma non per USDT. Al 06/10/2026, nell’elenco di WEEX Staking non compariva alcun prodotto USDT: per usarlo occorre quindi scambiare USDT con un altro asset, modificando ciò che si detiene.
Ecco cosa mostrava la pagina dello staking quel giorno: «max» indica il tasso massimo possibile, non un tasso garantito.
- Stablecoin ancorate al dollaro, termini flessibili: USDC fino a 8,00%, USD1 fino a 8,00%, USDD fino a 8,00%, USDGO fino a 12,00%.
- BTC: fino a 8,00%, con termini flessibili e di 3 e 30 giorni.
- ETH e SOL: fino a 8,00%, con termini flessibili e di 7, 14 e 30 giorni.
- WXT: fino a 1,00%, con termini flessibili e di 60 giorni.
I premi dello staking maturano ogni giorno nella stessa valuta messa in staking e vengono accreditati sul conto di finanziamento. È possibile sottoscrivere un prodotto dal conto Spot o da quello di finanziamento. I prodotti flessibili possono essere riscattati in qualsiasi momento. I prodotti a termine consentono il riscatto anticipato, ma tutti i guadagni maturati vengono detratti, compresi quelli già distribuiti.
Quanto alla liquidità, Auto Earn è nettamente superiore. Gli USDT non lasciano mai il saldo di trading e non c’è nulla da riscattare. I fondi messi in staking vengono sottoscritti al di fuori di quel saldo e, se il termine è fisso, cambiare idea ha un costo.
Quanto al tasso, lo staking di stablecoin può offrire di più, ma a due condizioni. Paghi uno spread per convertire i fondi all’entrata e all’uscita e ti ritrovi a detenere il token di un emittente diverso. USDD e USDGO non sono USDT e hanno un rischio di depeg proprio.
Per BTC, ETH o SOL, un rendimento di 8% pagato in coin è trascurabile rispetto al prezzo. Un calo del 5% in una settimana cancella oltre sei mesi di premi.
La conclusione più utile è che Auto Earn è la scelta predefinita per i dollari che potresti voler usare già domani, mentre lo staking è adatto agli asset che avevi già deciso di detenere. Se stai valutando le due opzioni, WEEX propone un confronto più dettagliato tra Auto Earn e staking.
È sicuro guadagnare interessi su USDT?
Nessun prodotto di rendimento su USDT garantisce la restituzione del capitale, e la pagina di WEEX Staking lo specifica anche per i propri prodotti. Il rischio è gestibile se sai quale tipo stai correndo. Ecco i rischi, in ordine di quanto tendono a costare agli utenti:
- Rischio della piattaforma. Gli USDT depositati su un exchange rappresentano un credito nei confronti dell’exchange. Celsius ha bloccato i prelievi in 06/2022 e BlockFi ha fatto lo stesso nel novembre di quell’anno; i depositanti hanno dovuto attendere le procedure fallimentari per recuperare i fondi. Verifica chi è responsabile della piattaforma. WEEX mantiene un Fondo di protezione da 1,000 BTC per le perdite non imputabili all’utente, che non copre le perdite di trading.
- Rischio legato al tasso. L’«APR stimato» è variabile e le fasce possono essere aggiornate. La fascia standard più alta di Auto Earn era indicata al 13% nella documentazione di assistenza di WEEX dell’epoca del lancio, mentre al 06/10/2026 risultava pari a 10%. Fai i tuoi calcoli usando il tasso base.
- Rischio di blocco. Un termine fisso trasforma dollari liquidi in fondi illiquidi. Se esci prima, gli interessi vengono stornati.
- Rischio di depeg. Durante il collasso di Terra, il 12/05/2022 USDT è stato scambiato brevemente intorno a 0,95 $ su alcune piattaforme. Si è ripreso nel giro di pochi giorni, ma un rendimento annuo del 3,5% non compensa uno scarto del 5% proprio nel giorno in cui devi vendere.
- Rischi specifici della DeFi. Bug negli smart contract e utilizzo del pool. Quando quasi tutto il capitale di un pool è stato prestato, i fornitori potrebbero dover attendere per prelevare.
L’errore più frequente è inseguire gli ultimi due punti percentuali con denaro che avrebbe dovuto restare liquido.
Come iniziare a guadagnare interessi su USDT con WEEX
La configurazione richiede pochi minuti, ma l’ordine dei passaggi è importante perché il periodo per i nuovi utenti inizia con la verifica.
- Completa prima la verifica dell’identità. Il tasso per i nuovi utenti viene calcolato dalla data di approvazione: verificare l’identità e poi aspettare una settimana significa sprecare il vantaggio.
- Deposita o acquista USDT e lasciali nel conto Spot, di finanziamento o futures. Non occorre trasferirli in un wallet separato per i rendimenti e non è previsto un deposito minimo.
- Nell’app WEEX, apri Asset, poi Auto Earn, e attivalo. La guida di WEEX su come attivare Auto Earn mostra ogni schermata.
- Il giorno successivo, dopo le 12:00 (UTC+0), controlla il conto di finanziamento. I pagamenti arrivano in USDT e i dettagli giornalieri sono disponibili nella pagina Asset.
- Se detieni anche USDC, BTC, ETH o SOL che intendi conservare, sottoscrivi un prodotto dalla pagina Staking usando il conto Spot o quello di finanziamento e scegli l’opzione flessibile, a meno che tu non sia sicuro del termine.
In breve, per guadagnare interessi su USDT nel 2026: considera circa 3,5% per saldi consistenti, tratta i tassi a due cifre come un piccolo bonus fisso, ricorda la regola del saldo minimo rilevato nei giorni in cui sposti i fondi e non bloccare dollari che potresti dover usare. WEEX Auto Earn è adatto a questo scopo perché gli USDT restano nei tuoi conti di trading mentre maturano interessi. Puoi attivarlo dalla pagina Auto Earn e vedere il primo pagamento il giorno successivo.
Domande frequenti
1. Qual è la differenza tra APR e APY per USDT?
L’APR è il tasso annuo semplice, senza capitalizzazione. L’APY include l’effetto del reinvestimento degli interessi. Un APR del 3,50% pagato ogni giorno e lasciato maturare equivale a un APY di circa 3,56%. Gli exchange di solito indicano l’APR, mentre i dashboard DeFi spesso mostrano l’APY: converti i tassi prima di confrontarli.
2. Posso prelevare USDT in qualsiasi momento mentre maturano interessi?
Con i prodotti flessibili sì. WEEX Auto Earn non prevede blocchi e i fondi restano disponibili per fare trading o prelevare. I prodotti a termine sono diversi: su WEEX Staking, riscattare in anticipo un prodotto a termine restituisce il capitale, ma comporta la detrazione di tutti i guadagni maturati, compresi i premi già versati.
3. Ogni quanto vengono pagati gli interessi su USDT?
La maggior parte dei prodotti flessibili paga ogni giorno. WEEX Auto Earn calcola i premi ogni ora e accredita il totale del giorno precedente sul conto di finanziamento alle 12:00 (UTC+0). Nei prestiti DeFi, gli interessi maturano continuamente all’interno del protocollo e vengono effettivamente riscossi al momento del prelievo.
4. Qual è l’importo minimo di USDT necessario per guadagnare interessi?
Secondo la pagina delle regole al 06/10/2026, WEEX Auto Earn non prevede un deposito minimo. Anche i saldi ridotti maturano interessi, ma gli importi sono altrettanto piccoli: 10 USDT con un APR del 10% fruttano circa 0.003 USDT al giorno. Anche le opzioni DeFi non prevedono un minimo formale, ma le commissioni di rete rendono antieconomici i depositi molto piccoli.
Questo contenuto è fornito a solo scopo informativo generale e non costituisce consulenza finanziaria, di investimento, legale o fiscale. Qualsiasi evento, ricompensa, promozione online o informazione correlata menzionata nel presente documento non deve essere considerata una raccomandazione, una sollecitazione o un invito ad acquistare, vendere, fare trading o altrimenti negoziare criptovalute. Le criptovalute sono altamente volatili e possono comportare perdite. La disponibilità dei servizi, dei prodotti e degli eventi correlati di WEEX può variare a seconda della regione. È tua responsabilità assicurarti che la tua partecipazione sia conforme alle leggi e ai regolamenti locali applicabili.
Potrebbe interessarti anche
Il tuo wallet crypto è sicuro? Come verificare gli avvisi di sicurezza e riconoscere il phishing

Staking flessibile o a termine su WEEX? Le probabilità che fanno la differenza

Quanto è trasparente un exchange di criptovalute? Verifica delle riserve e dei fondi di protezione
Quanto è trasparente un exchange di criptovalute? Verifica delle riserve e dei fondi di protezione
Le azioni tokenizzate sono garantite da azioni reali? Cosa possiedono i detentori
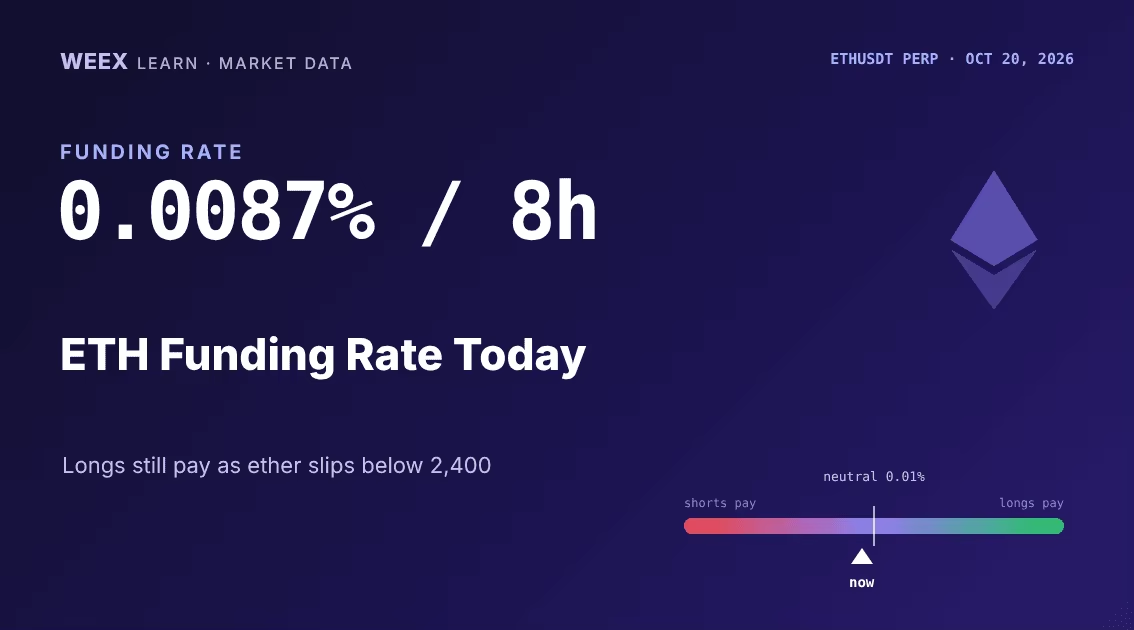
Tasso di funding ETH oggi: 0,0087% ogni 8 ore mentre i long su Ether tornano a usare leva
Piattaforma per il trading con leva sulle criptovalute: 6 verifiche prima di depositare
Azioni CXMT spiegate: cos’è ChangXin Memory, perché sono scese il 19/10 e cosa monitorare in seguito

Oscillazioni del KOSPI spiegate: Samsung, SK Hynix e i dubbi sulla spesa per l’IA dietro la svolta
Quotazione di conversione WEEX: come funziona davvero il blocco del prezzo di 8 secondi
Guida WEEX 2026 per nuovi utenti: registrazione, KYC e bonus di benvenuto (passo dopo passo)

Miglior miner di criptovalute per principianti: cosa verificare su costi, energia, hashprice e profitti prima dell’acquisto
Ordine limite vs ordine a mercato: quale usare nel trading di criptovalute
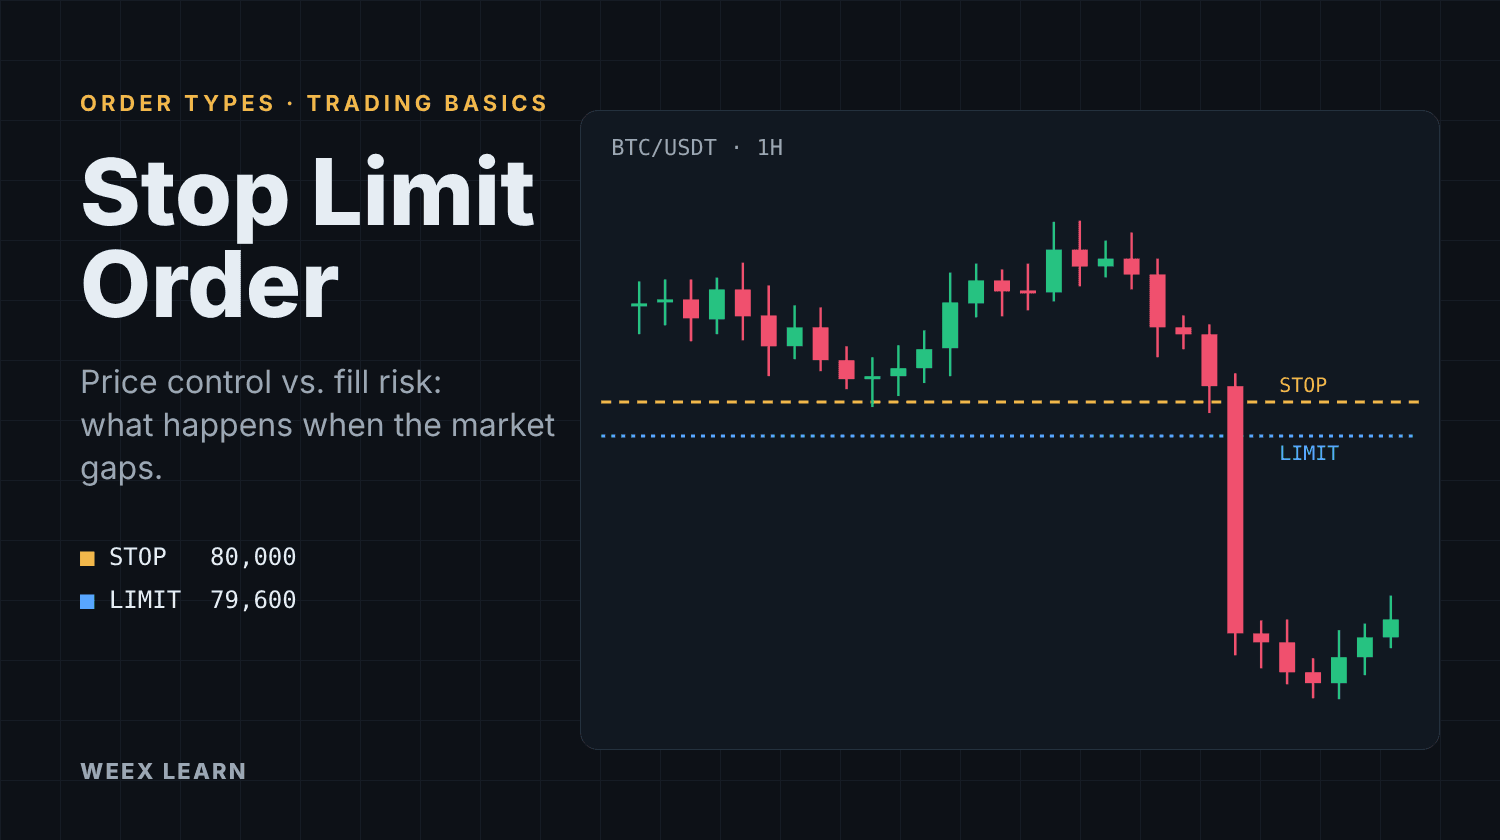
Ordine stop limit: come funziona e perché potrebbe non essere eseguito
Migliori cold wallet crypto per principianti: 5 opzioni meno di 150 $
Cos'è MegaETH (MEGA)? Perché il token viene scambiato 78% sotto il massimo e cosa osservare prima dello sblocco a sei mesi
Cyberleek: come la memecoin del leaker di GTA 6 trasforma le fughe di notizie in commissioni
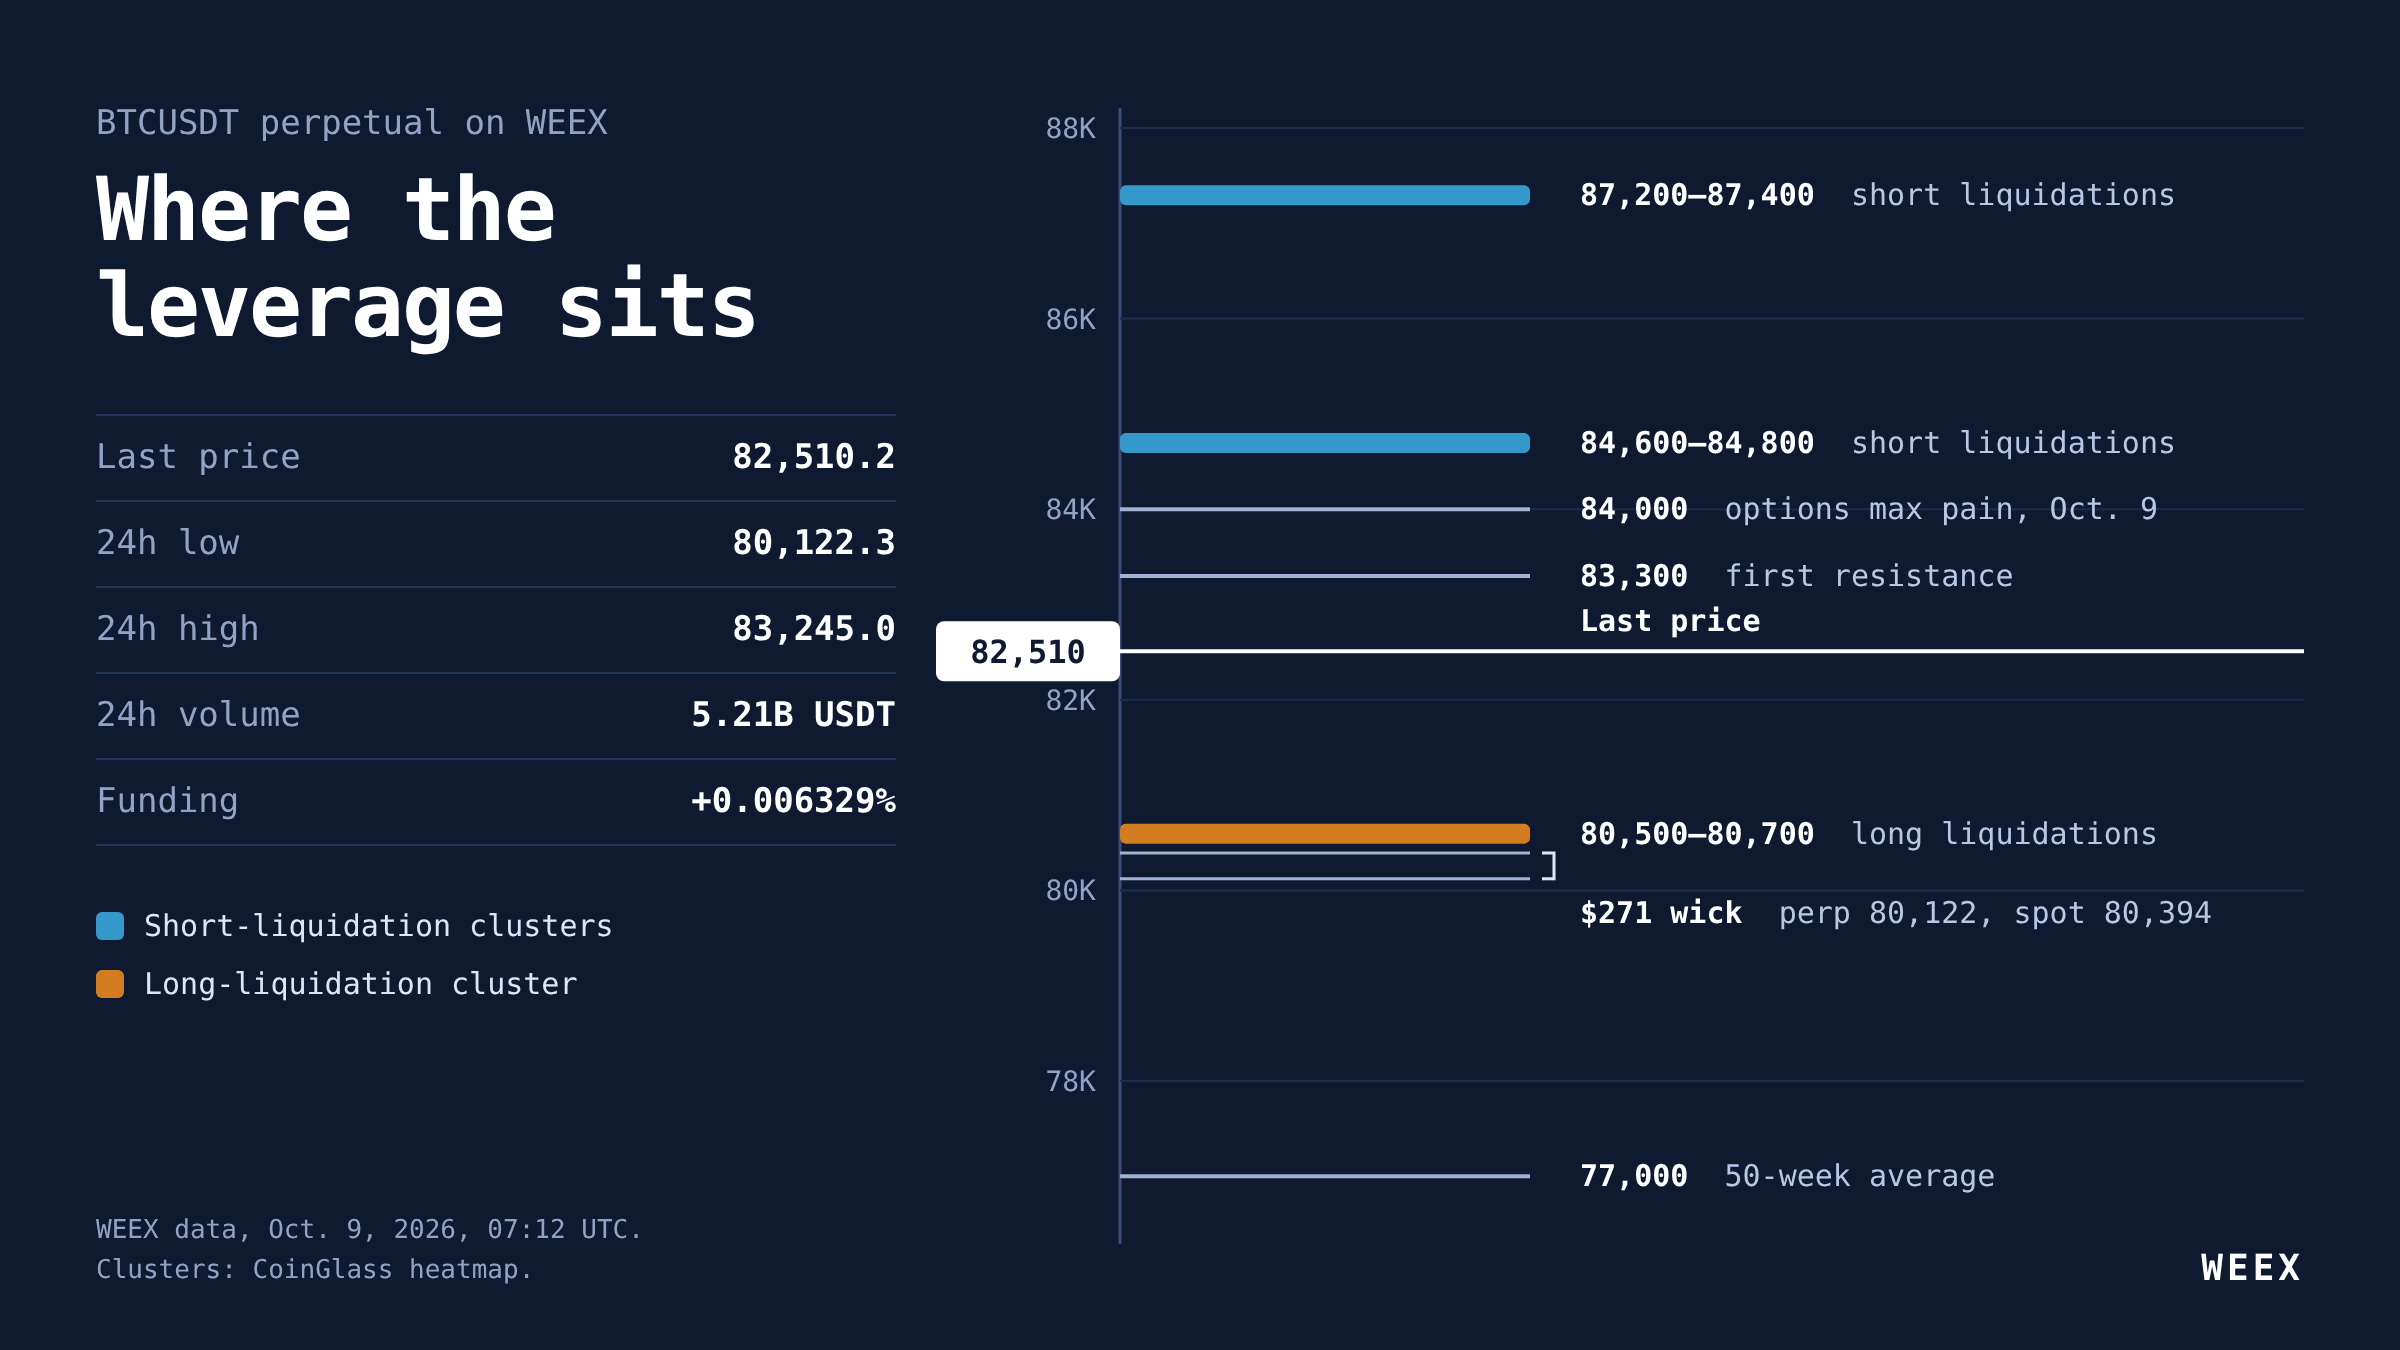
Analisi dei futures su BTC: il livello 80 mila $ ha retto, ma i long continuano a pagare
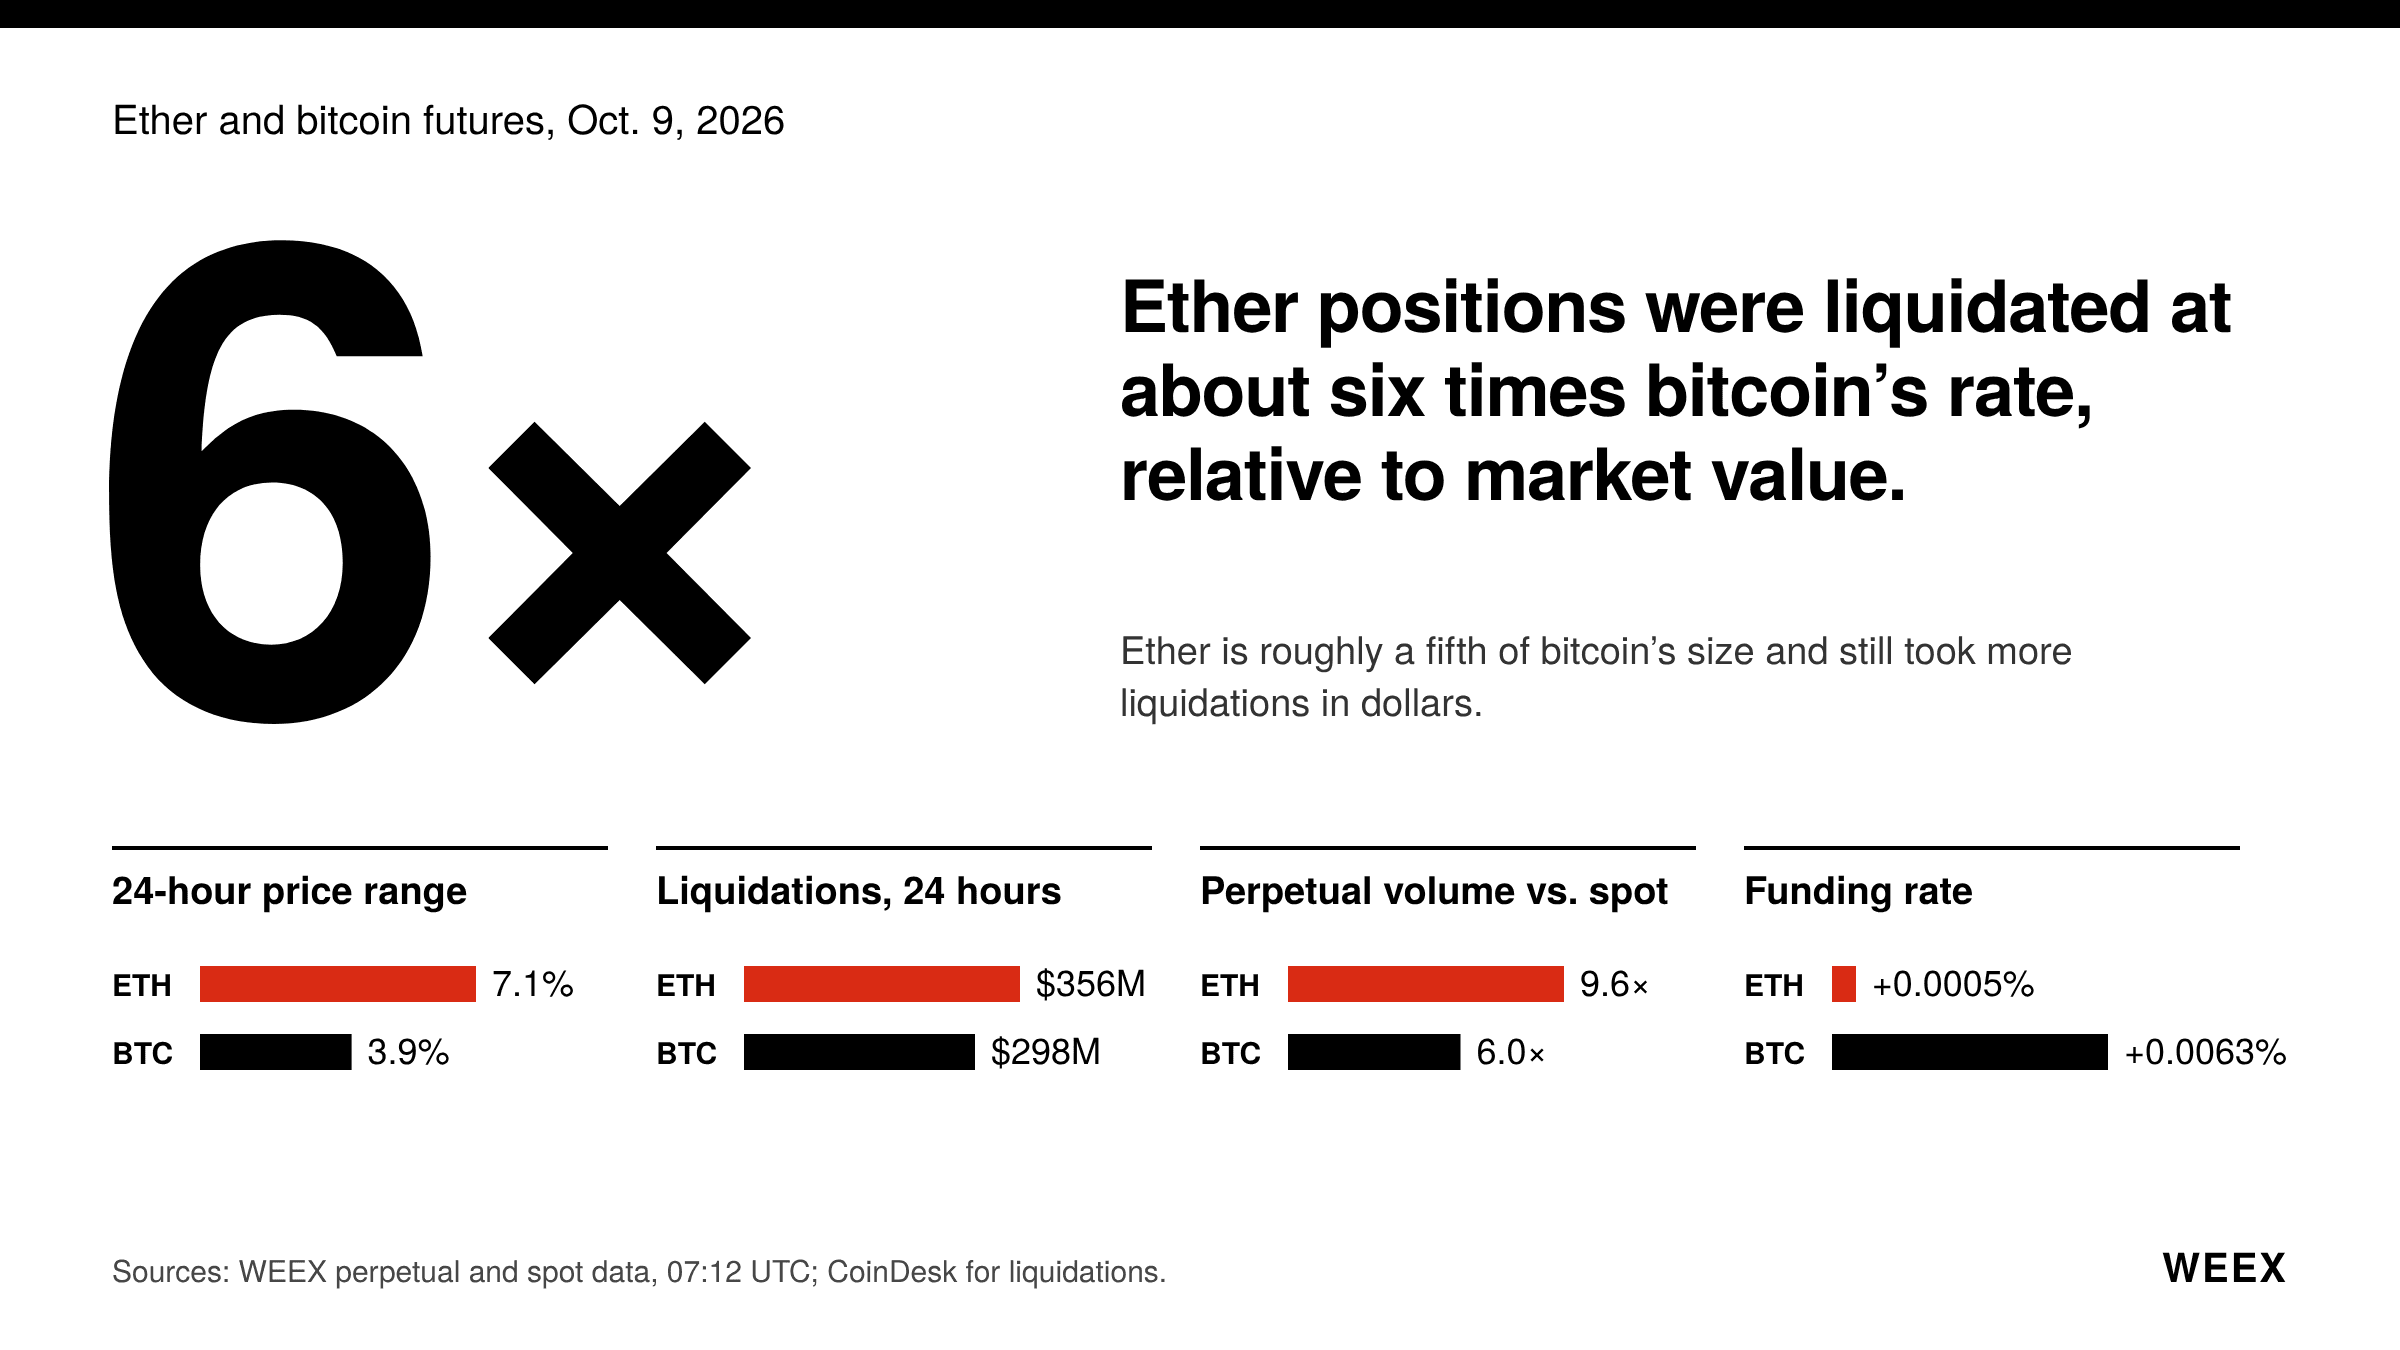
Future su ETH: perché Ether scende più rapidamente di Bitcoin questa settimana

Ethereum Glamsterdam raggiunge 200mln di gas su Sepolia: cosa cambia dopo l’upgrade?
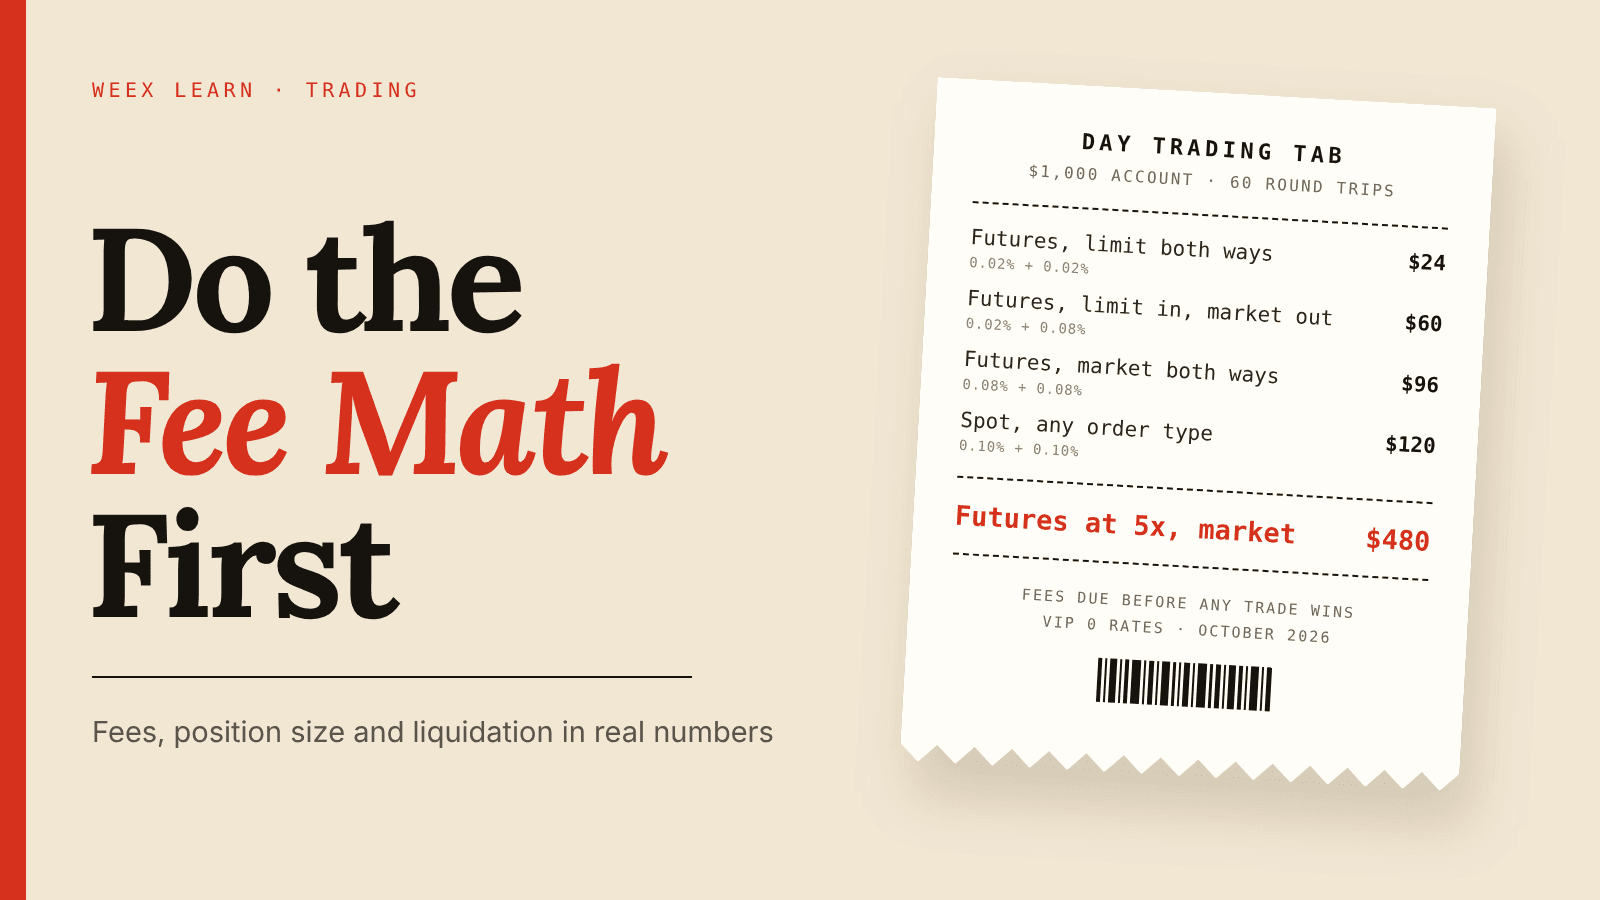
Come fare day trading di criptovalute da principianti: prima calcola le commissioni
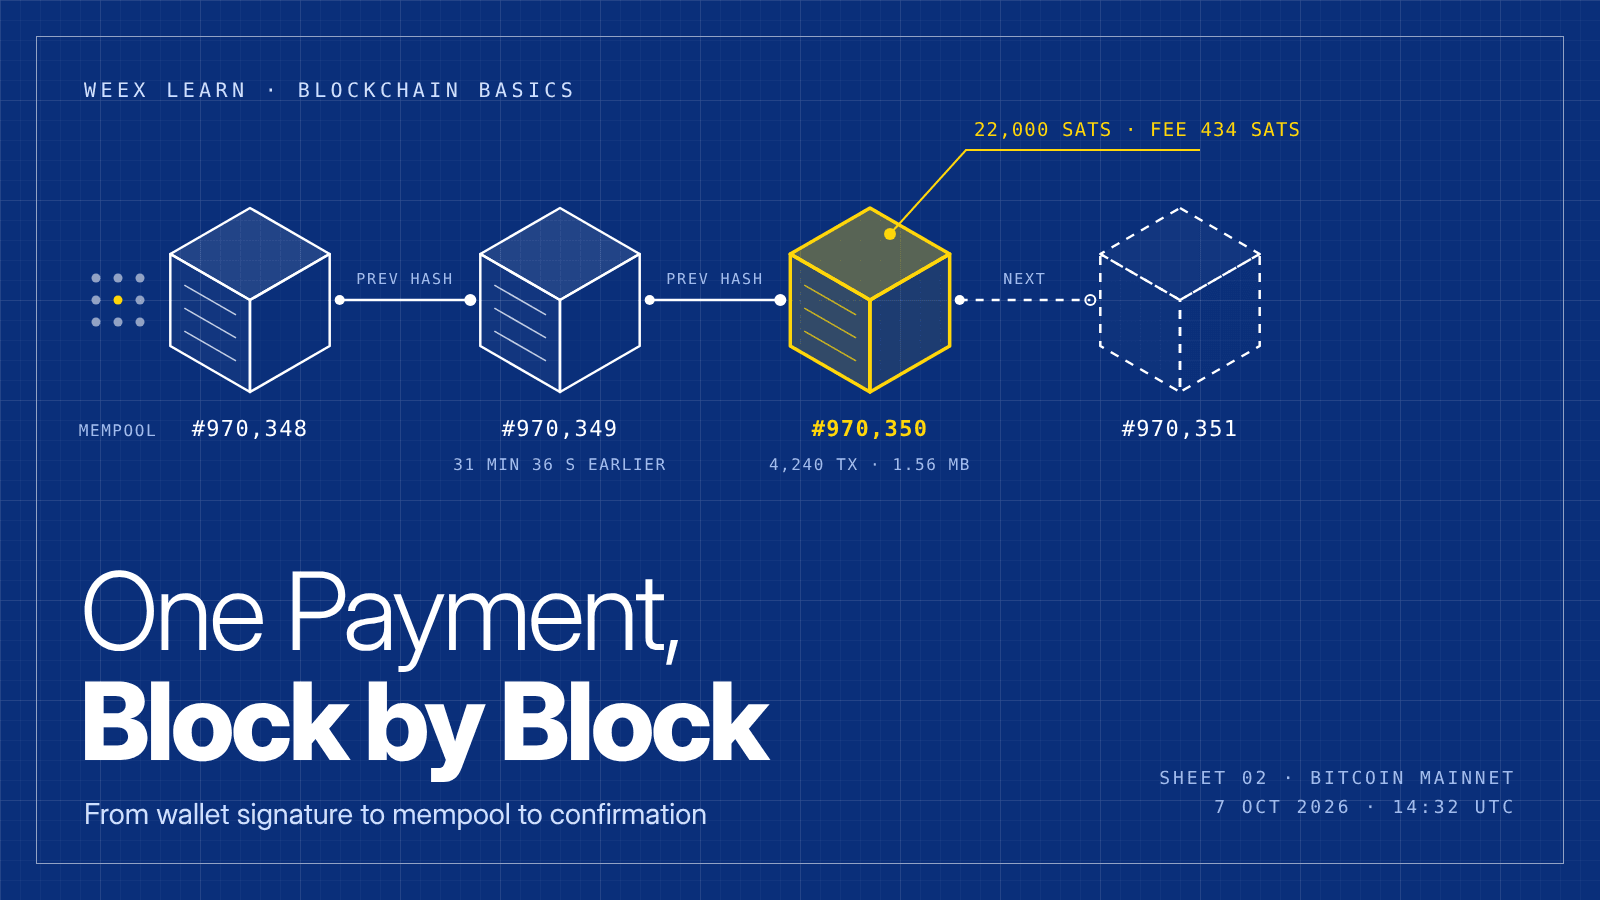
Cos'è la blockchain e come funziona? Un pagamento reale tracciato
Wallet crypto anonimi: cosa nasconde ciascuno e dove fallisce
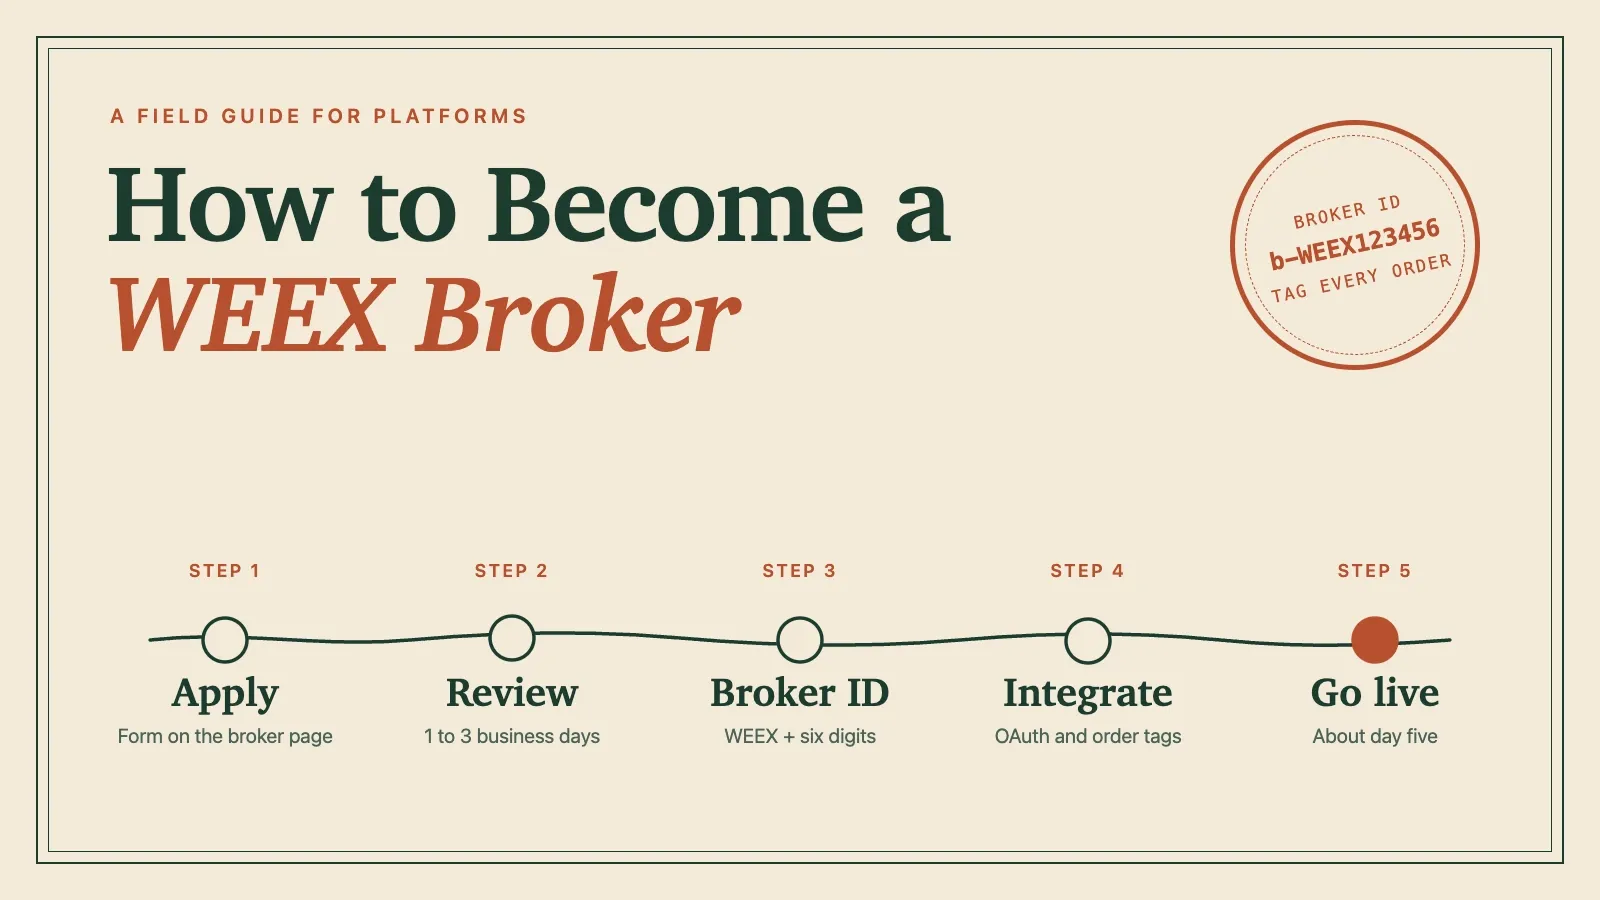
Come diventare broker WEEX: candidatura, configurazione API e lancio
Configurazione della chiave API WEEX: come collegare in sicurezza una piattaforma di terze parti
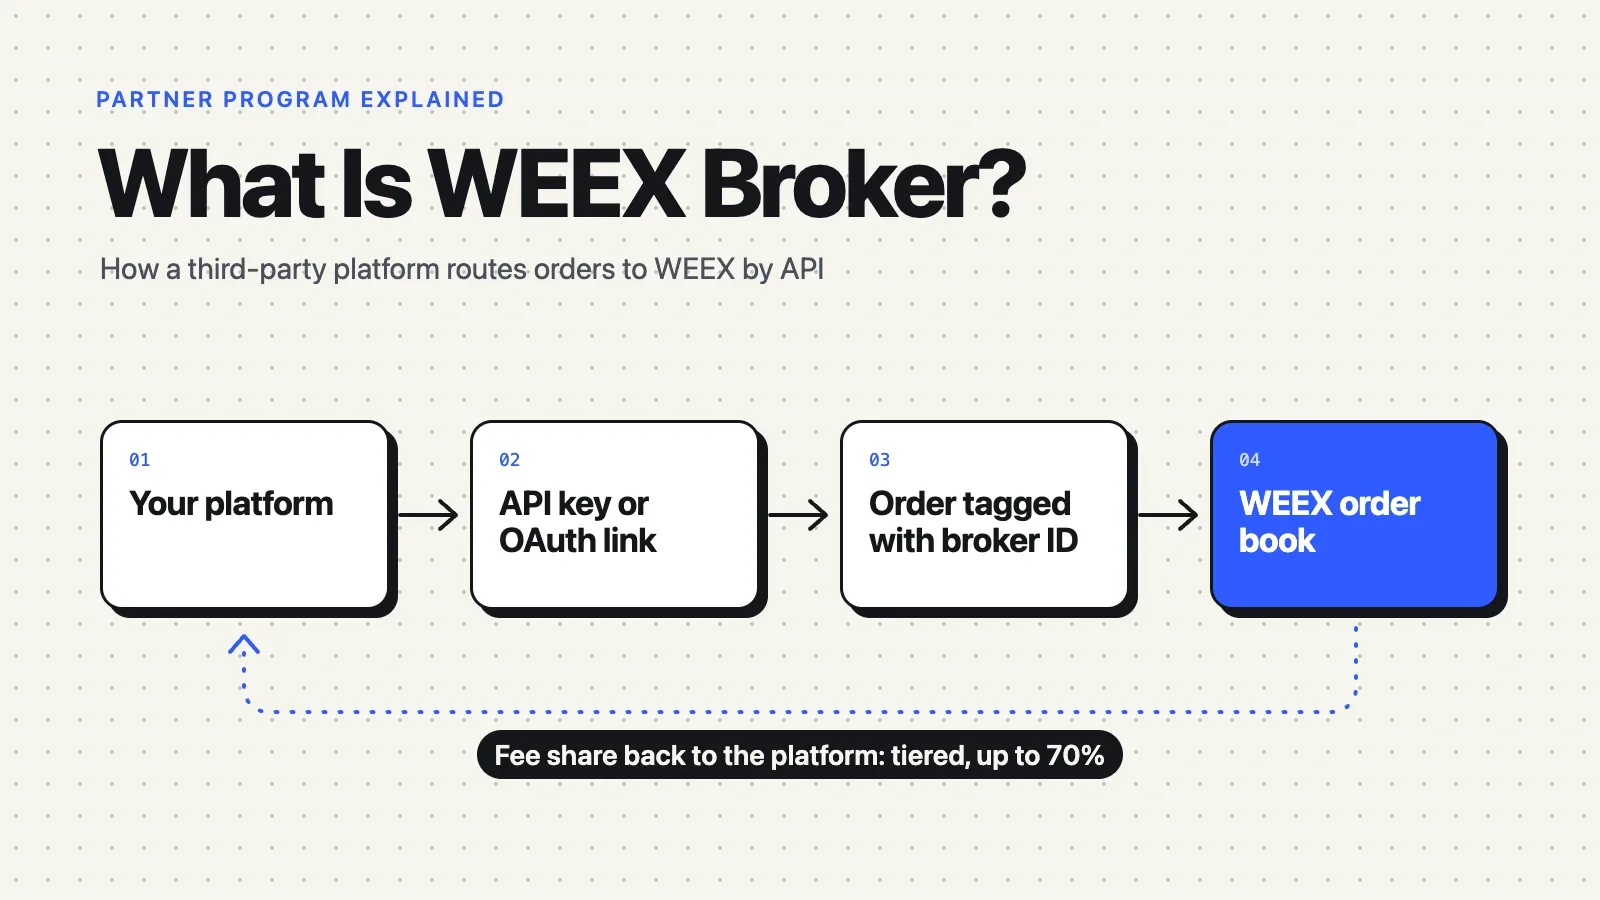
Che cos’è WEEX Broker? Programma API, commissioni e funzionamento
Sblocco di LayerZero 10/2026: ZRO riuscirà a mantenere 2 $ con gli afflussi delle whale?
Perché Bitcoin (BTC) scende? Come leggere una heatmap delle liquidazioni BTC senza indovinare il minimo
Che cos’è un exchange decentralizzato di criptovalute (DEX)? Come funziona, costi, rischi e quando usarlo
Psicologia del trading per principianti: la matematica dietro le emozioni
Il tuo wallet crypto è sicuro? Come verificare gli avvisi di sicurezza e riconoscere il phishing
Staking flessibile o a termine su WEEX? Le probabilità che fanno la differenza
Quanto è trasparente un exchange di criptovalute? Verifica delle riserve e dei fondi di protezione
Quanto è trasparente un exchange di criptovalute? Verifica delle riserve e dei fondi di protezione
Le azioni tokenizzate sono garantite da azioni reali? Cosa possiedono i detentori
Tasso di funding ETH oggi: 0,0087% ogni 8 ore mentre i long su Ether tornano a usare leva


