
SpaceX(SPCX)株価予想 2027年:Starlinkの成長はAI投資をどこまで相殺できるか?

 Googleで優先ソースとして追加


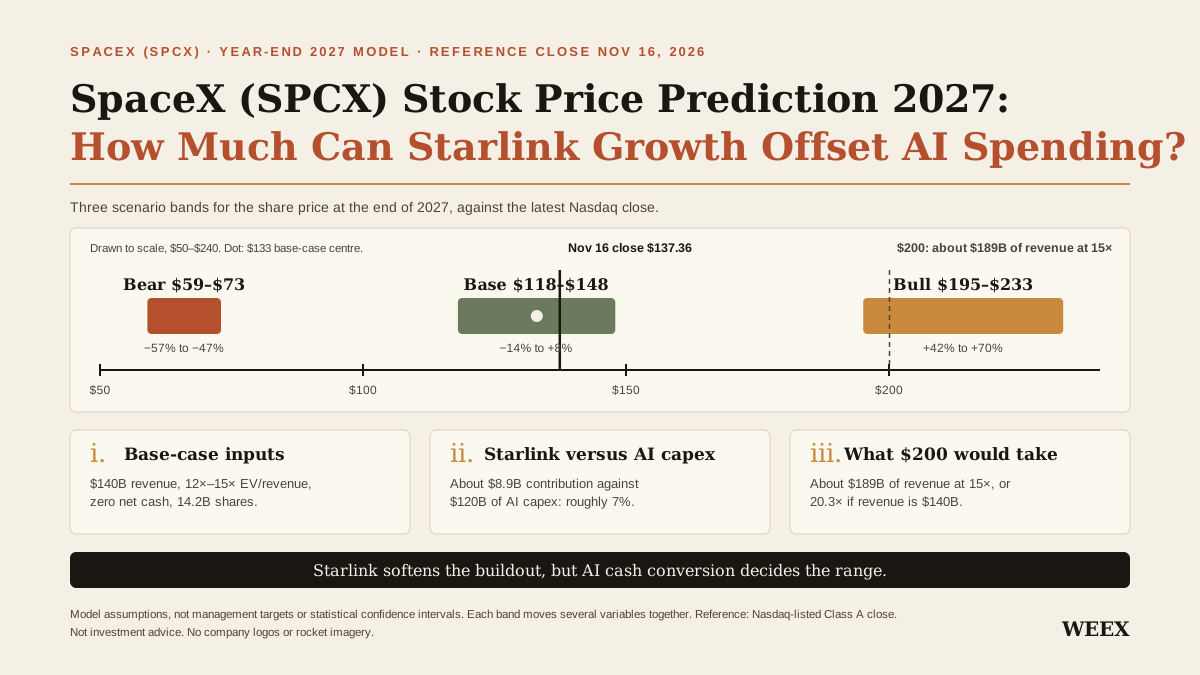
2027年末のSpaceX(SPCX)株価予想は、ベースケースで118ドル~148ドル、中心値は1株あたり約133ドルです。これは2026/11/16のナスダック終値137.36ドルと比較したものです。このモデルでは、2027年の売上高を約1,400億ドルと想定し、そのうちStarlink主導のコネクティビティ事業が260億ドルを占めると見込みます。また、年末時点で重要な純現金や純負債はないと仮定しています。事業運営と資金調達の結果が弱い場合は59ドル~73ドル、より強い場合は195ドル~233ドルが想定されます。
Starlinkは利益を生み出す貴重な事業ですが、その成長だけで株価の大幅な上昇を正当化するのは難しいでしょう。SpaceXはAIインフラに多額の資金を投じており、株価には、その投資を売上高につなげる大きな進展がすでに織り込まれています。顧客から代金を受け取り、ハードウェアを交換し、次の設備容量が稼働した後に、その売上高のどれだけが現金として残るのかが焦点です。133ドルの株価と200ドルの株価の違いは、そこから生まれます。
要点
- ベースケース:2027年末までに118ドル~148ドル。133ドルの中間値は、取引コストを考慮する前の11/16のナスダック終値を約3%下回ります。
- StarlinkはAI設備の構築コストを和らげる可能性があります。2026年第3四半期、コネクティビティ事業は、自社の設備投資を差し引いた大まかな指標として、調整後EBITDAを約19.6億ドル生み出しました。同じ四半期に、AI主導のスーパー・インテリジェンス事業は164.4億ドルを設備投資に充てました。
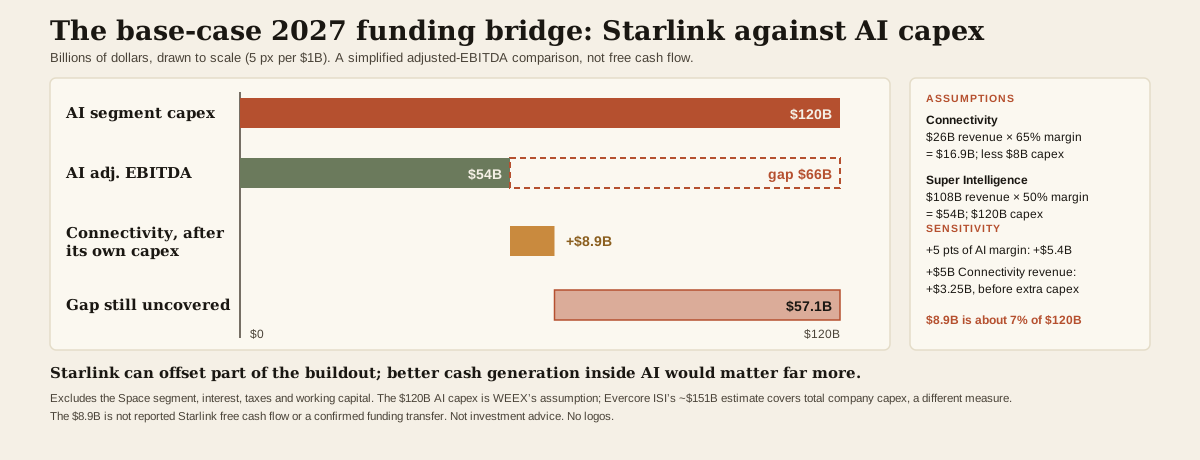
- ベースモデルでは、Starlink主導のこの貢献額を2027年に約89億ドルとし、AI事業の設備投資を1,200億ドルと想定しています。AI事業自体の利益を考慮する前の段階で、AI設備投資総額の約7%に相当します。
- 200ドルの株価には、加入者の増加だけでは不十分です。ベースケースの株式数と売上高倍率15×を前提とし、年末の純現金がゼロの場合、2027年の売上高は約1,890億ドル必要です。
2027年を前にしたSpaceX(SPCX)株価の現状
SpaceXは2026/11/16に137.36ドルで取引を終えたと、ナスダックの株価履歴によると確認できます。これはIPO価格135ドルを約1.7%上回り、ナスダックが上場日の6月に報じた初値150ドルを8.4%下回る水準でした。どちらのIPO価格も株価の下限を示すものではありません。過去を振り返る参考値としては有用ですが、予想の出発点としてより重要なのは、現在の株価が事業に何を織り込んでいるかです。
9月期のForm 10-Qでは、10/15時点でクラスA株とクラスB株が合計約135.8億株発行済みであることが開示されました。上場しているクラスA株の価格を合計株数に適用すると、11/16の終値時点で普通株式の時価総額は概算で1.87兆ドルとなります。これは、直近の提出書類に記載された株式数の基準日を用いた参考上の時価総額(cap)の推計です。公開市場で取引可能な浮動株の価値や、将来の発行可能株式を含む完全希薄化後の株式数とは異なります。
6月のIPOとの比較では、事業自体の変化が見えにくくなることもあります。第3四半期の提出書類では、買収完了後のCursorがスーパー・インテリジェンス事業に含まれています。これは2027年の株価予想にとって重要です。SpaceXはAI関連の収益源を増やしており、この取引は株式発行や1株あたりの価値について投資家がどう考えるべきかにも影響します。企業の事業価値が成長しても、1株あたりの価値が同じ割合で上昇するとは限りません。
SpaceXの最新決算が示すStarlinkとAI投資の状況
SpaceXを衛星ブロードバンド企業だけとしてモデル化できない理由は、2026年第3四半期の決算発表から分かります。SpaceXの四半期売上高は約$145.8億で、前年同期比161%増となり、営業利益は27.9億ドルでした。スーパー・インテリジェンス(SI)は売上高の半分強を占め、報告されたグループ設備投資の約84%を同四半期に占めました。一般消費者向けStarlink契約以外も含むコネクティビティ事業は、セグメント別で最大の営業利益を生み出しました。
| 2026年第3四半期、10億米ドル | 宇宙 | コネクティビティ | スーパー・インテリジェンス | グループ全体 |
|---|---|---|---|---|
| 売上高 | 1.77ドル | 5.25ドル | 7.56ドル | 14.58ドル |
| 営業利益 | ほぼ損益分岐点 | 2.37ドル | 0.43ドル | 2.79ドル |
| 調整後EBITDA | 0.36ドル | 3.50ドル | 4.95ドル | 8.81ドル |
| 設備投資 | 1.61ドル | 1.54ドル | 16.44ドル | 19.59ドル |
事業別の内訳から、どの事業が利益を上げ、どの事業が最も多くの投資を吸収していたかが明確になります。コネクティビティ事業の四半期営業利益率は約45%でした。SIの調整後EBITDAは営業利益を大きく上回りましたが、これは一部、減価償却や買収に関連する株式報酬を反映したものです。インフラ事業では、こうした差が重要です。減価償却費は計上した四半期には現金支出を伴いませんが、設備の代金は支払う必要があり、いずれ交換が必要になる可能性もあります。
連結キャッシュフロー計算書も別の検証材料になります。2026年の最初の9カ月間に、SpaceXは営業キャッシュフロー131億ドルを計上し、有形固定資産の購入に480.7億ドルを支出しました。後者を差し引くと、製品リベートや資産計上利息などの別項目を考慮する前の単純な現金指標はマイナス349.7億ドルとなります。ここでは、これを同社の公式なフリーキャッシュフローとして示しているわけではありません。営業活動で生み出された現金と、物理的資産に投じられた現金との差を示すことが目的です。また、同社は顧客からの前受金による運転資本上のプラス効果も記録しているため、報告された営業キャッシュフローを安定した水準とみなす前に、この点も考慮する必要があります。
--価格
StarlinkはAI設備投資をどこまで賄えるか?
2026年第3四半期、コネクティビティ事業は調整後EBITDAを約35億ドル生み出し、自社の設備投資に15.4億ドルを支出しました。前者から後者を差し引くと19.6億ドルが残ります。これは、税金、運転資本、利息、その他の現金調整項目を考慮する前に、セグメント独自のハードウェアとインフラ投資を差し引いた後の貢献可能額を示します。SpaceXはこの数値をStarlink単独のフリーキャッシュフローとして報告していません。
この計算では、コネクティビティ事業の四半期貢献額は、SIの設備投資総額164.4億ドルの約12%に相当します。2つの事業を合わせた負担を把握するには、もう1つの比較も参考になります。SI自体の調整後EBITDA49.5億ドルを考慮すると、概算の設備投資不足額は114.9億ドルに縮小します。コネクティビティ事業の全額19.6億ドルをその不足額に充てるとしても、約95.4億ドルが不足します。これは事業間の規模を比較したものであり、SpaceXがStarlinkの収入を特定のAIプロジェクトに割り当てたことを示すものではありません。
加入者が増えてもAI向けの現金が自動的に増えるわけではない理由
SpaceXは2026/09末時点で、Starlinkの一般消費者向け加入者数が1,360万だったと報告しました。提出書類によると、一般消費者向け加入者数は前年同期比88.9%増加した一方、1ユーザーあたりの平均売上高(ARPU)は16.9%減少しました。この2つの動きは同時に起こり得ます。Starlinkは新しい市場に参入したり、より低価格のプランを販売したりすることで、平均顧客単価が下がる一方、より多くの世帯にサービスを提供できます。加入者数は、価格、機器コスト、サービス品質の維持に必要な設備投資と合わせて見ると、より有用な指標になります。
法人・政府向けサービスも、もう1つの成長源です。提出書類によると、コネクティビティ事業の四半期売上高の増加分は、一般消費者向け加入者から約11.4億ドル、法人・政府向け事業から10.2億ドルでした。この構成は予想に影響します。航空会社などの商業顧客が増えれば、世帯向けプランの値上げに頼らずにセグメント売上高を伸ばせます。一方、顧客を増やすには端末、通信リンク、衛星コンステレーションの容量を拡充する必要もあります。このモデルでは、Starlink主導のコネクティビティ事業について、売上高の拡大と、その提供に向けた継続的な支出の両面を織り込んでいます。
2027年の資金調達のつなぎ役
ベースケースでは、コネクティビティ事業の売上高を260億ドル、調整後EBITDAマージンを65%、同事業の設備投資を80億ドルと想定しています。マージンは第3四半期の約67%に近い水準ですが、通年では事業構成が不利になる可能性も考慮しています。この前提では、コネクティビティ事業の調整後EBITDAは169億ドルとなり、同じ単純化した基準でセグメント設備投資を差し引いた貢献額は89億ドルとなります。
SIについては、ベースケースで売上高を1,080億ドル、調整後EBITDAマージンを50%、設備投資を1,200億ドルと想定しています。これにより調整後EBITDAは540億ドルとなる一方、支出は1,200億ドルとなり、コネクティビティ事業の貢献を加える前の不足額は660億ドルです。89億ドルの概算額を差し引いても、不足額は約571億ドルです。AI設備投資の前提は本稿独自のものです。参考までに、ReutersはEvercore ISIの推計として、2027年の全社設備投資総額を約1,510億ドルと報じています。これはここで用いているSIの設備投資とは別の指標です。
これらの数値は連結フリーキャッシュフローの予測には及びません。計算には宇宙事業の経済性、利息、税金、運転資本、その他の現金項目が含まれていません。見出しにある、より限定的な問いに答えるための試算です。Starlinkは設備構築コストの一部を相殺できますが、AI事業自体の現金創出力が高まれば、さらに大きな違いが生まれます。たとえば、売上高1,080億ドルに対するSIの調整後EBITDAマージンが5ポイント上昇すれば、同事業の貢献額は54億ドル増加します。これに対し、コネクティビティ事業の売上高がさらに50億ドル増え、マージンが65%であれば、追加設備投資を考慮する前の貢献額は32.5億ドル増加します。
SpaceX(SPCX)株価予想:弱気・ベース・強気シナリオ
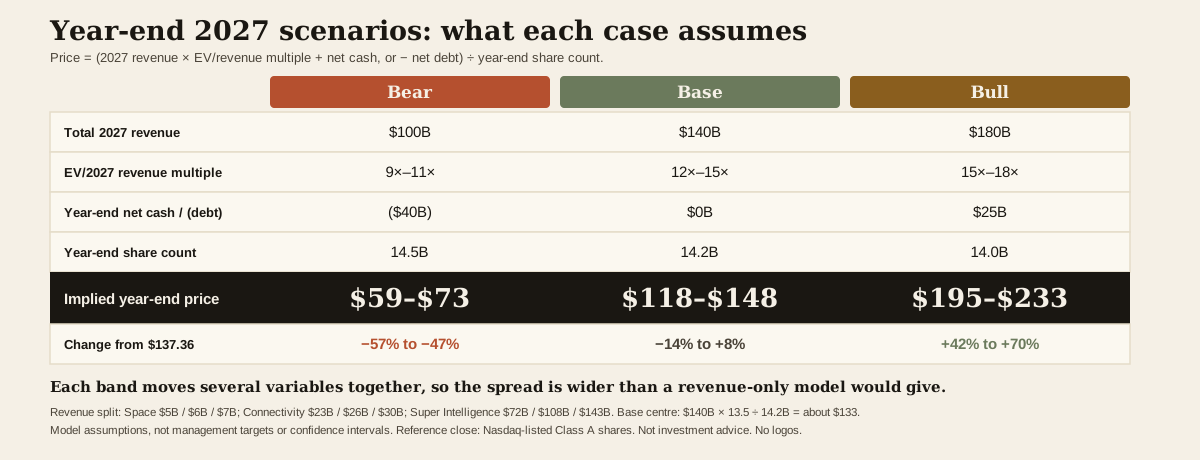
このモデルでは、事業全体を企業価値と2027年売上高の倍率で評価し、純現金または負債を調整したうえで、年末時点の推定株式数で割ります。短期的な利益やフリーキャッシュフローは、設備の稼働時期、減価償却、資金調達によって大きく変動する可能性があるため、売上高を出発点としています。売上高倍率では収益性を直接測れない点がデメリットです。その点を補うため、顧客維持率、現金化率、財務リスクに応じて、各シナリオに異なる倍率を設定しています。
想定株価 =(2027年売上高 × EV/売上高倍率 + 年末純現金、または − 純負債)÷ 年末株式数。
| 2027年モデルの前提 | 弱気ケース | ベースケース | 強気ケース |
|---|---|---|---|
| 宇宙事業の売上高 | 50億ドル | 60億ドル | 70億ドル |
| コネクティビティ事業の売上高 | 230億ドル | 260億ドル | 300億ドル |
| スーパー・インテリジェンス事業の売上高 | 720億ドル | 1,080億ドル | 1,430億ドル |
| 売上高合計 | 1,000億ドル | 1,400億ドル | 1,800億ドル |
| EV/2027年売上高倍率 | 9×–11× | 12×–15× | 15×–18× |
| 年末純現金/(負債)の前提 | (400億ドル) | 0ドル | 250億ドル |
| 年末株式数の前提 | 145億 | 142億 | 140億 |
| 年末の想定株価 | 59ドル–73ドル | 118ドル–148ドル | 195ドル–233ドル |
| 137.36ドルからの概算変動率 | −57% to −47% | −14% to +8% | +42% to +70% |
これらはモデル上の前提であり、経営陣の目標や統計的な信頼区間ではありません。各レンジでは複数の変数も同時に変化します。事業が弱ければ、より低い倍率が適用され、追加の資金調達が必要になる可能性があります。一方、事業が強ければ、希薄化を抑えつつ高い評価を維持できる可能性があります。そのため、売上高だけを変えるモデルよりもレンジが広くなっています。
弱気ケース:AIの立ち上がりが遅れれば59ドル~73ドル
弱気ケースでは、顧客需要、電力供給開始までの期間、または設備導入の遅れによりSIが抑制され、2027年の売上高は1,000億ドルになると想定しています。この未達がどの程度かを判断する参考として、経営陣は10月の決算説明会で、2027年第1四半期の売上高見通しとして$33–$37 billionを示しました。第1四半期が350億ドルの中間値に達した場合、通年売上高が1,000億ドルであれば、残り3四半期の売上高はわずか650億ドル、四半期あたり約220億ドルとなります。このシナリオでは、計画していた立ち上がりを大きく下回るか、第1四半期の好調後に急減速するか、あるいは両方が起こると想定しています。これはストレスケースです。
顧客集中は、このストレスケースを残しておく具体的な理由です。Form 10-Qによると、社名非公表の顧客が第3四半期の連結売上高の34.5%を占めていました。また、クラウドサービス契約は通常、いずれの当事者も90日前の通知で解約できると提出書類に記載されています。この一般的な説明だけでは、社名非公表の顧客との契約条件を特定できません。しかし、発表済みの設備容量がすべて長期的なキャッシュフローに結びついていると決めつけず、顧客維持率や設備稼働率に注意すべき理由を示しています。
ベースケース:売上高が拡大する一方、現金化が遅れれば118ドル~148ドル
ベースケースの1,400億ドルは、2027年の各四半期の売上高が平均350億ドルとなる想定と整合しており、経営陣が示した第1四半期見通しの中間値と同じです。これは、初期の増加分が年間を通じておおむね維持されることを実質的に想定しています。四半期ごとに同じ急速な増加が続くとは想定していません。中間値である13.5×の倍率を使うと、計算は1,400億ドル × 13.5 ÷ 142億株 = 約133.10ドルとなります。
09/30時点で、SpaceXは現金および現金同等物と短期売却可能有価証券を合わせて約899億ドル保有し、帳簿価額で約388億ドルの負債およびファイナンスリースを計上していました。単純に報告残高を比較すると、他の項目を考慮する前の純現金は約510億ドルとなります。ベースモデルで2027年末の純現金をゼロとするのは将来予測上の前提です。会社が設備容量を増強する間に現金を使うことを想定しています。また、予想では年末の株式数を142億株とし、10月に報告された株式数より多く設定して、希薄化の可能性を考慮しています。これはモデル上の前提であり、発行が発表されたと主張するものではありません。
強気ケース:AI設備が継続的な売上高を生み出せば195ドル~233ドル
強気ケースでは、年間売上高が1,800億ドルに達し、そのうち1,430億ドルをSIが占めます。第1四半期の売上高が350億ドルの見通し中間値となった場合、残り3四半期で1,450億ドルを生み出す必要があり、四半期あたり約480億ドルとなります。これは明確なハードルです。新たな設備容量が稼働して売上高を生み、顧客が利用を更新または拡大し、導入規模が拡大しても利益率を維持する必要があります。Starlinkの好調な1年はプラス材料ですが、ベースケースから強気ケースへの上昇は、主にAIの売上高と現金化のストーリーです。
SpaceX(SPCX)株が200ドルに達するには何が必要か?
1株あたり200ドル、ベースケースの株式数142億を前提とすると、想定される株式価値は2.84兆ドルです。純現金がゼロなら、この単純な比較では企業価値も同額になります。売上高倍率が15×の場合、2027年の売上高は約1,890億ドル必要です。売上高がベースケースの1,400億ドルにとどまる場合、倍率は約20.3×となります。
この計算から、200ドルを正当化するには2つの異なる条件があることが分かります。1つは事業面での条件です。SpaceXがベースケースを大幅に上回る売上高を生み出し、プレミアム倍率を維持できるだけの利益を確保する必要があります。もう1つは評価面での判断です。投資家が2027年以降の力強い成長とキャッシュフロー改善を期待し、はるかに高い倍率を受け入れる必要があります。株価の上昇だけでは、市場がどちらの見方を採用しているのかは分かりません。その判断材料となるのが、その後の決算、設備投資、資金調達の数値です。
同じ計算で、宇宙やAIに関するニュースから受ける印象ほど、現在の株価からの上昇余地が大きくない理由も説明できます。137.36ドルでは、ベースケースの株式数と純現金ゼロを前提にすると、モデルの売上高想定1,400億ドルに対して約13.9×の倍率が必要です。売上高が1,400億ドルに達しても、投資家がその売上高を10×で評価すれば、モデル上の株価は約99ドルです。売上高予想が的中しても、市場が売上高に異なる価値を付ければ、株価予想は外れる可能性があります。
2027年の予想を左右するシグナル
最初の検証ポイントは、報告される第1四半期売上高が$33–$37 billionの見通しを裏付けるか、そしてその後にSIが持続的な増加をもたらすかどうかです。数値の質も重要です。より幅広い顧客層で売上高が増えれば、大口顧客1社に集中して同じ売上高を達成する場合よりも、強い根拠になります。電力やコンピューティング設備が実際に利用可能になり、契約済みの設備容量となるかを確認してください。設置されても売上高を生み出していないインフラは、依然として事業に拘束された資本です。
2つ目の検証ポイントは、営業キャッシュフローと投資支出の差です。設備投資がさらに速いペースで増える一方、営業キャッシュフローが改善すれば、SpaceXは依然として多額の外部資金調達を必要とする可能性があります。現金化が進み、投じた資金1ドルあたりの売上高が増え始めれば、より高い株価レンジを正当化しやすくなります。四半期ごとの純現金と発行済み株式数も有用な照合材料です。ベースケースの企業価値1.89兆ドルでは、純現金や事業価値に相殺要因がないまま株式数が142億から147億に増えると、想定株価は約133ドルから129ドルに下がります。
最後に、Starshipのマイルストーンが何を示すかにも注目してください。打ち上げに成功すれば技術的な不確実性が低下し、衛星容量1単位あたりのコストが下がるという見方を後押しする可能性があります。財務面での成果は、再現可能な打ち上げ頻度、機体の再整備コスト、SpaceXが販売できる実用容量に左右されます。ベース予想では、将来のTeslaとの統合や、Starlinkの独立上場に対するプレミアムを別途加算していません。いずれも、条件が確認されてから独自に分析する必要があります。
WEEXでSpaceXへのエクスポージャーを取引する
この予想では、基準としてナスダック上場のSpaceXクラスA株を使用しています。対象となるユーザーは、上場株を保有せずにロングまたはショートのエクスポージャーを取れるWEEX FuturesのSPCX/USDT無期限契約を利用できます。注文を出す前に、契約のリアルタイム価格と現物市場の価格を比較し、利用可能な証拠金設定、資金調達、清算条件を確認してください。長期的な株価見通しが正しくても、価格差が取引結果に影響する可能性があります。
WEEXでは、Ondoが提供する別個のトークン化商品である現物のSPCXON/USDTも取り扱っています。利用する前に、商品の条件、利用可否、板情報を確認してください。無期限契約やトークン化商品の価格を、この予想におけるナスダック株価の代わりに用いるべきではありません。
WEEX編集部の見解
137.36ドルの時点で、SpaceXはすでに当社のベースレンジ118ドル~148ドルの範囲内で取引されています。このレンジを引き上げるには、加入者数がさらに急増するだけでは不十分です。StarlinkはAI設備の資金調達を容易にしますが、より大きな評価上の焦点は、AI事業が拡大を続けるなかで、売上高のより多くを現金に変えられるかどうかです。
予想を200ドルに近づける材料は、SIの売上高がベースケースを上回って推移すること、単一顧客への依存が低下すること、そしてグループの営業キャッシュフローと設備投資の差が縮小することの組み合わせです。こうしたシグナルがそろうまでは、現在の株価には投資家が期待する成長のかなりの部分がすでに反映されています。
よくある質問
1. 2027年のSpaceX(SPCX)株価予想は?
2027年末のベースケース予想は118ドル~148ドルで、中心値は133ドル前後です。2027年の売上高を1,400億ドル、EV/売上高倍率を12×~15×とし、年末時点で重要な純現金や純負債はなく、株式数は約142億株と想定しています。
2. SpaceX(SPCX)は2027年に200ドルに到達できる?
このモデルの強気な前提が実現すれば、到達する可能性はあります。株式数を142億株、純現金をゼロとした場合、200ドルの株価には、倍率15×で年間売上高が約1,890億ドル必要です。売上高が1,400億ドルの場合は、倍率が約20.3×必要になります。
3. StarlinkはSpaceXのAI投資を賄える?
一部を相殺することは可能です。ベースケースでは、コネクティビティ事業が自社の設備投資を差し引いた後に生み出す調整後EBITDAベースの貢献額を89億ドルと見積もっています。これに対し、モデル上のSI設備投資は1,200億ドルです。89億ドルは、報告されたStarlinkのフリーキャッシュフローでも、確認済みの社内資金移転でもありません。
4. IPO価格135ドルはSpaceX(SPCX)株の下限になる?
いいえ。135ドルはIPOの公募価格です。売上高、キャッシュフロー、希薄化、評価倍率に対する期待が変化すれば、投資家はその価格を上回る水準でも下回る水準でも株式を取引できます。
5. この予想はSPCX先物やトークン化SpaceX商品にも当てはまる?
目標価格はナスダック上場のSpaceX株を対象としています。先物やトークン化商品は同じ企業を原資産としていても、異なる価格で取引される場合があります。契約仕様、取引時間、資金調達、流動性、商品の条件はいずれも結果に影響する可能性があります。
本コンテンツは、一般的な情報提供のみを目的としたものであり、金融、投資、法律、または税務に関する助言を構成するものではありません。ここに記載されているイベント、報酬、オンラインキャンペーン、またはそれらに関連する情報は、暗号資産の購入、売却、取引、その他いかなる取引の推奨、勧誘、または招待とみなされるべきではありません。暗号資産は価格変動が非常に大きく、損失が発生する可能性があります。WEEXのサービス、プロダクト、および関連イベントの提供状況は、地域によって異なる場合があります。お客様は、ご自身の参加が適用される現地の法令を遵守していることを自ら確認する責任を負うものとします。
関連記事

GonkaブリッジとsBOLDボールトが448万ドルの攻撃を受ける
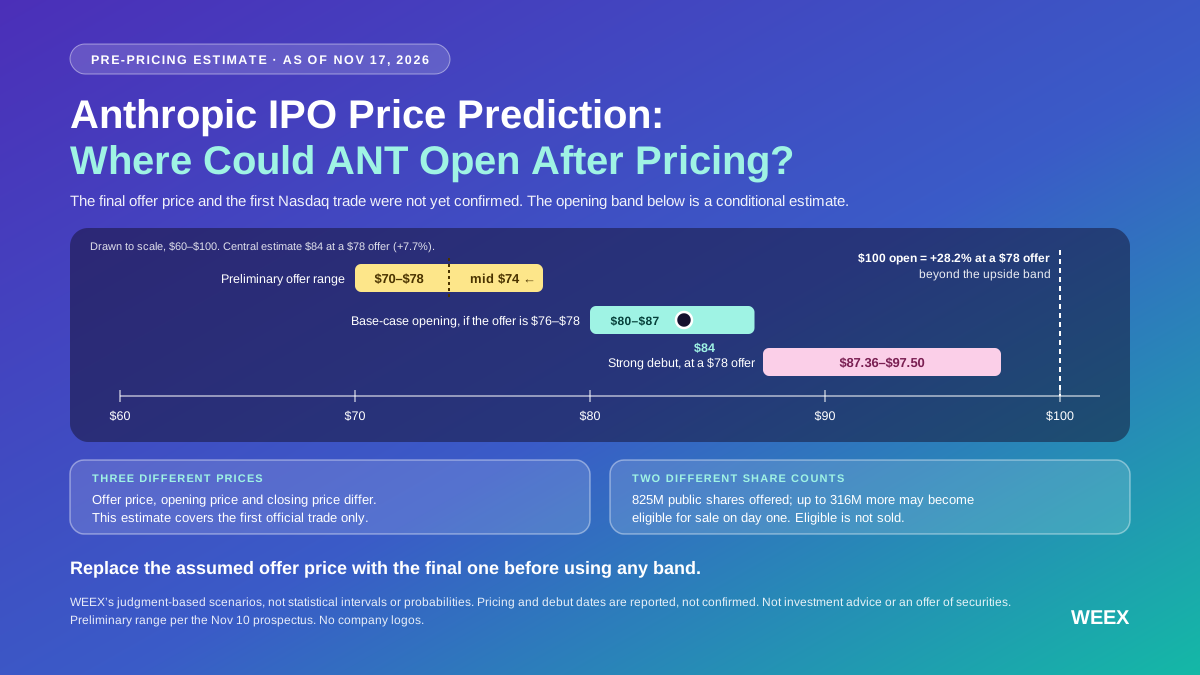
AnthropicのIPO価格予想:価格決定後、ANTはどの水準で初値を付ける可能性がある?
AnthropicのIPO価格予想:ANTの基本シナリオでの初値レンジ80ドル~87ドル、最終公開価格による変動、株価が90ドルを上回る可能性を解説します。

2030年までにこれらの3つの宇宙株に1,000ドル投資するとどれくらいになるか

Aaveが13.3億ドルの担保資産の使用制限を提案

トークン化された株式:9社がOKX-ICEに拒否権を行使、ナスダックは撤退
新型テスラ・ロードスターのスペックはテスラ(TSLA)株に何を意味するのか?
新型テスラ・ロードスターのスペック、予約金、2028年の生産計画を解説。発表がテスラ株や将来の利益にどのような影響を与える可能性があるのかも考察します。
TSLA株、ロードスター公開後に上昇:Teslaの10/21決算前に注目すべき点
10/16、Teslaが第2世代ロードスターを披露した後、TSLA株はプレマーケット取引で約4.6%上昇しました。ただしアナリストは、この車が短期的な売上高に与える影響は小さく、プレマーケットの値動きにはSpaceXとの合併をめぐる観測も反映されていると指摘しています。次の本格的な試金石は、Teslaの10/21の決算発表です。

MetaとSierraが個人インテリジェントエージェントプロトコルを発表、Stripeとウォルマートも参加

Balancerフォークの600万BAL要求が保有者の償還価値を削減する可能性

イーサリアムETFの分配が始まるとき、これは構造的な転換点なのか?

アンソロピックがナスダックに上場、ビットコインは週間安値を記録 | WEEXデイリー市場ブリーフ(2026/11/20)
11/19の取引終了時点で、主要3指数はいずれも2%を超える下落となりました。AI関連セクターのボラティリティが高まりました。ビットコインは一時週間安値を下回った後、反発しました。アンソロピックがナスダックに上場しました。貴金属には売り圧力がかかりました。

ANTの史上最大IPOもAI株を救えず、BTCは6.2万ドルを下回る | WEEX週間まとめ(2026/11/16-11.20)
WEEXの週間まとめでは、AIガバナンスリスク、NVDAの決算、タカ派的なFOMC議事要旨、Anthropicの史上最大IPO、BTCの重要なサポートゾーンを取り上げます。今週は決算だけが焦点ではありませんでした。市場では、AI分野の主導的な地位をめぐるリスク、金利見通しの上昇、IPOによる流動性吸収、暗号資産の流動性低下が織り込まれました。NVDAの好決算もAIをめぐるセンチメントを回復させられず、ANTの史上最大IPOは初日の急騰後に失速。BTCは62,000ドルの水準を下回り、重要なサポートを試す展開となりました。
AnthropicのIPO価格は83ドル:時価総額の推定額が1.1兆ドルと1.5兆ドルなのはなぜ?
AnthropicはIPO価格を83ドルに設定しました。株式価値が1.1兆ドルと1.5兆ドルと推定された理由、および813.4億ドルの公募額のうち、どれだけが同社に渡ったのかを解説します。
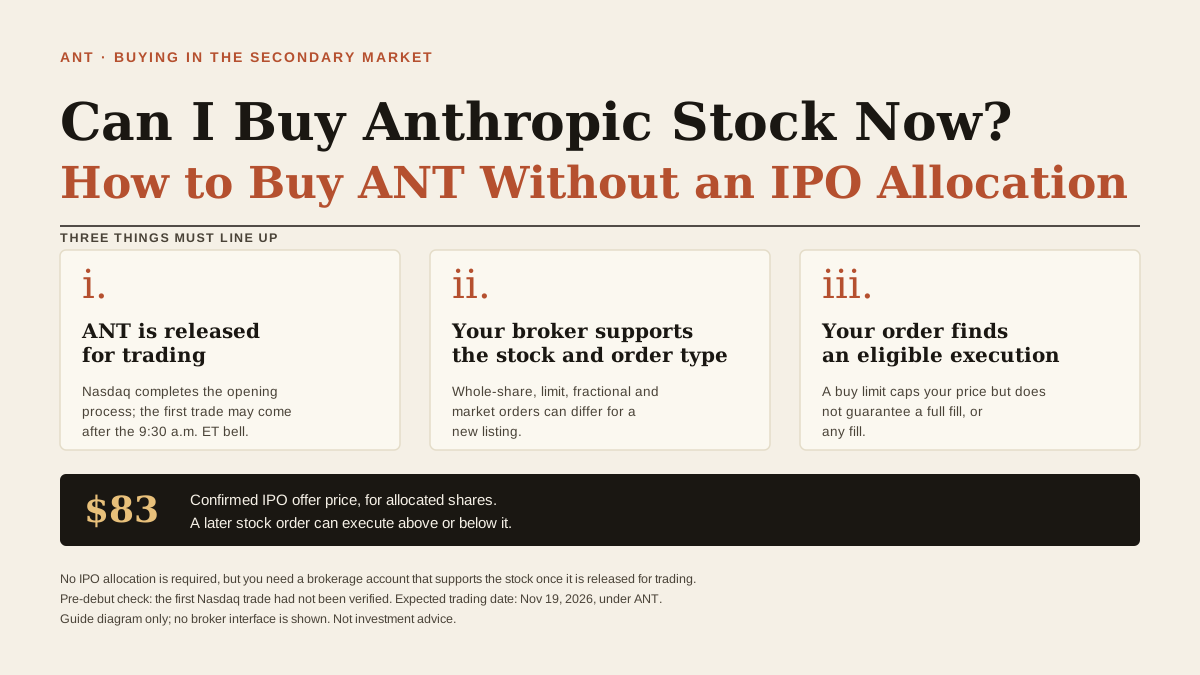
Anthropic株は今買える?IPOの配分を受けずにANTを買う方法
IPOの配分を受けていなくてもAnthropic株は買えるのでしょうか?ANTの注文が約定するタイミング、83ドルの意味、配分がゼロまたは一部だった場合の対処法を解説します。
AnthropicのIPOは何時?ANT株のナスダック取引開始時刻
AnthropicのIPOは何時に始まる?ANTの11/19のナスダック上場、各国の取引開始時刻、83ドルの公開価格、注文が未約定のままになる理由を確認しましょう。

主要指数はまちまち、Anthropicは本日上場予定 | WEEXデイリー市場ブリーフ(2026/11/19)
11/18の取引終了時点で、主要3指数はまちまちでした。光モジュールと高速インターコネクトが幅広く上昇した一方、NVIDIAは3%近く下落。FRB当局者のウォラー氏は、12月に一度限りの50ベーシスポイント利上げを検討する可能性があると発言し、金とビットコインは短期的に下落しました。AnthropicのIPO価格は83ドルに決定。11/19はIntuit、Walmart、Alibaba、Pinduoduoの決算に注目です。

NVIDIA決算が予想を上回る、ビットコインはレンジを維持|WEEXデイリー市場ブリーフ(2026/11/18)
NVIDIAの時間外決算は予想を上回り、AI関連株は時間外取引で反発しました。ビットコインは62,000ドル~64,000ドルの水準でサポートされ、実現損失は局所的な底値に近い水準まで上昇しました。NEARとAIセクターが上昇を主導しました。11/18は、FOMC議事要旨の公表と、パロアルトネットワークスおよびテンセント・ホールディングスの決算に注目です。

主要株価指数が下落して取引終了、エヌビディア決算発表迫る|WEEXデイリー市場ブリーフ(2026/11/17)
11/16の取引終了時、主要3指数はいずれも下落しました。テクノロジー株の売りが続き、半導体セクターが下げを主導しました。ビットコインは週末に急落し、ストップロス狩りの兆候が見られ、現在は64,000ドル付近で推移しています。Backpackが規制当局の承認を取得しました。11/17は、10月の小売売上高と、エヌビディア、Home Depot、Disney、JD.comの決算に注目です。

週末にビットコインが62,000ドルまで下落、元エヌビディアCEO復帰の噂|WEEXデイリー市場ブリーフ(2026/11/16)
週末の流動性が低いなか、仮想通貨市場は下落を続け、ビットコインは下値を探る展開となりました。DeFiセクターは先行して反発。先週の株価指数はまちまちの動きとなり、AIセクターでは大きな変動が見られました。Anthropicは今週木曜日に上場する見込みです。11/16は、BaiduとTrip.comの決算に加え、Coinbase CEOの株式売却計画の実行期間にも注目です。

NVDA決算、小売売上高、FOMC議事録|WEEX週間マーケット注目イベントプレビュー(2026/11/16-11.20)
WEEXの週間マーケット注目イベントプレビューでは、小売売上高、Microsoft Ignite、NVDA決算、FOMC議事録、WMTとPANWの決算、消費者信頼感指数の確報値、ZROのトークンアンロックに注目します。AI関連取引の値動きが再び荒くなった後、市場ではAI需要、消費の底堅さ、金利見通し、暗号資産へのリスク選好が再評価される見通しです。QQQ、BTC、ETH、NVDA、MSFT、HD、WMT、PANW、ZROが注目されます。
エヌビディア株の時間外取引:不倫報道後、ジェンスン・フアンが辞任。コレット・クレス体制下でNVDAはどうなる?
ジェンスン・フアンの辞任を受けてエヌビディア株は4.34%下落した後、時間外取引で0.98%上昇しました。コレット・クレスの就任がNVDAと11/17の決算に何を意味するのか解説します。

エヌビディアCEO辞任がハイテク株に影響、ビットコインは70,000ドルのサポートまで下落|WEEXデイリー市場ブリーフ(2026/11/13)
ハイテク株の売りを受けてビットコインは70,000ドルのサポートラインまで下落し、イーサリアムも一時2,000ドルを下回りました。現物ビットコインETFは5営業日連続で純流出を記録。エヌビディアCEOの辞任を受け、株価は大きく変動しました。Nebiusの通期見通しは市場予想を下回りました。11/13に発表される10月のPPIが注目材料です。

CoreWeaveの好決算でAI関連株が反発、ビットコインは狭いレンジで推移 | WEEXデイリー市場ブリーフ(2026/11/12)
11/11の取引終了時点で、主要3指数はいずれも上昇して引けました。CoreWeaveの好決算がテクノロジー株の反発を促しました。ビットコイン保有企業の購入・売却比率は90%を下回りました。ZECは1,000ドルの水準を割り込みました。GRAMは短期的に反発しました。11/12は、寄り付き前のNebiusとOndas、取引終了後のCerebras、Applied Materials、Ciscoの決算に注目です。
CPIが予想を上回り、主要3指数とビットコインは下落|WEEXデイリー市場ブリーフ(2026/11/11)
10月のCPIは前月比0.4%上昇し、予想を上回りました。債券利回りは上昇し、主要3指数はいずれも下落して取引を終えました。ビットコインは一時73,000ドルを下回りました。CoreWeaveの第3四半期売上高は予想を上回り、TSMCの10月売上高も好調でした。11/11は債券市場が休場となるため、Rumbleの決算発表に注目です。

中東情勢緩和への期待で株高|WEEXデイリーブリーフ(2026/11/10)
11/09の取引終了時、S&P 500とダウはともに2%を超えて上昇しました。中東情勢の緩和への期待から、原油価格は下落しました。先週、ビットコインとイーサリアムの現物ETFは純流出となりました。トークン化株式の清算に関する報道を受け、AVAXは上昇しました。PIEVERSEは短期的に急騰しました。11/10は、10月のCPI、TSMCの月次売上高、CoreWeaveの決算などに注目です。

CPI・PPI・AIインフラ関連決算|WEEX週間マーケット注目イベントプレビュー(2026/11/09-11.13)
WEEXの週間マーケット注目イベントプレビューでは、CPI、PPI、AIインフラ関連決算、MSCI指数レビューに注目します。先週のテクノロジー株の急激な変動を受け、市場ではインフレ圧力、AI設備投資のリターン、リスク選好が再評価される見通しです。QQQ、BTC、ETH、CRWV、CSCO、AMAT、NBIS、CBRSが注目銘柄となります。

ビットコインが5週連続下落、バークシャーの現金保有額が過去最高に、RKLB・CEG決算に注目|WEEXデイリー市場ブリーフ(2026/11/09)
先週、ビットコインとイーサリアムの現物ETFは純流出となりました。アナリストはサイクル内の現在地について議論しています。PEPEは短期的に反発し、エヌビディアはプレマーケットで下落しました。バークシャーの第3四半期の現金保有額は過去最高を更新。AnthropicはIPOを計画しています。11/09は、プレマーケットではCEGとKKR、取引時間終了後はOXY、RKLBなどに注目です。
株式急落、ビットコインは7.6万ドルのサポートまで下落|WEEX TradFiデイリーブリーフ(2026/11/06)

AI政策リスクで売り広がる、BTCが7.6万ドルを下回る|WEEX週間まとめ(2026/11/02-11.06)
市場の焦点は、選挙後のリスク回復からAI政策リスクやデータセンター規制を織り込む動きへと急速に移りました。中間選挙で民主党が明確に議席優位となった後、リスク資産は当初、政策の不透明感が和らぐとの見方から下落しましたが、データセンターの制限、AI規制強化への懸念、テクノロジー株のバリュエーション圧力が新たな売り材料となりました。木曜日にはテクノロジー株とAI関連銘柄が下落し、BTCは76,000ドルを下回りました。市場は決算を材料とする取引から、二段目のボラティリティ局面へと移っています。
選挙結果の明確化で主要株価指数が上昇、原油急落|WEEXデイリー市場(2026/11/05)
11/04の取引終了時点で、主要3指数はいずれも上昇しました。選挙結果が明確になったことでリスク資産は反発しましたが、AI関連株は全般的に下落しました。ブレント原油とWTI原油はいずれも24を超える時間で9%超下落。ビットコインは一時80,000ドルを上回り、仮想通貨市場全体が活況となりました。TRUMPトークンは急落。11/05は、モデルナ、ソニー、コノコフィリップスなどの決算が注目されます。
GonkaブリッジとsBOLDボールトが448万ドルの攻撃を受ける
AnthropicのIPO価格予想:価格決定後、ANTはどの水準で初値を付ける可能性がある?
AnthropicのIPO価格予想:ANTの基本シナリオでの初値レンジ80ドル~87ドル、最終公開価格による変動、株価が90ドルを上回る可能性を解説します。
2030年までにこれらの3つの宇宙株に1,000ドル投資するとどれくらいになるか
Aaveが13.3億ドルの担保資産の使用制限を提案
トークン化された株式:9社がOKX-ICEに拒否権を行使、ナスダックは撤退
新型テスラ・ロードスターのスペックはテスラ(TSLA)株に何を意味するのか?
新型テスラ・ロードスターのスペック、予約金、2028年の生産計画を解説。発表がテスラ株や将来の利益にどのような影響を与える可能性があるのかも考察します。


