
ブラックロックがMEV無罪事件を重視する理由:『挟撃者が挟撃される』裁判

 Googleで優先ソースとして追加


2500万ドルのチェーン上の反撃は、古い法的問題に行き着いた:誰が誰に何を約束したのか?これを理解することで、無罪判決が何を保護し、どのチェーン上の行動に対して免責を与えなかったのかを見分けることができる。
執筆:Daii
あなたが小さな店で買い物をしていると仮定しましょう。誰かがあなたの注文を先に見て、商品を先に買い取り、少し高い価格であなたに売るということです。この先行者は、毎日他人の注文を観察してお金を稼いでいます。ある日、彼は見覚えのある大きな注文を見て、いつも通りに先に買い入れますが、その注文が予想通りに成立しなかったことに気付きます。商品は彼の手元に残り、現金は相手に取られてしまいました。2023年のイーサリアム上のこの論争には、そんなドラマがありました。しかし、法廷の問題は、誰がより好かれているかではなく、その注文、その署名が法的意味での虚偽の約束を果たしたのかどうかです。(裁判所の判決文、第11---16、34---39ページ)
11月16日、アメリカの連邦裁判官はアントンとジェームス・ペラレ・ブエノ兄弟に無罪を宣告しました。ブラックロックは以前、彼らの刑事事件を自社のイーサリアムファンドの目論見書に記載していました:もしMEVが最終的に違法と認定されれば、ファンドのステーキング業務が影響を受ける可能性があります。チェーン上の取引ボット間で発生した論争が、なぜウォール街のファンドのリスク開示に入るのでしょうか?その答えは、イーサリアムのあるブロック提案に隠されています:ネットワークは現在12秒ごとに新しいタイムスロットに入りますが、すべてのタイムスロットでブロックが生成されるわけではありません。(裁判所の判決文、第1、4---5ページ、ブラックロックのイーサリアムファンド目論見書、「MEV」リスクセクション、イーサリアム公式ブロック提案の説明)
- 「待機」で稼ぐ人を知る
イーサリアムの取引は、あなたがボタンをクリックした順番で機械的に記録されるわけではありません。取引はまず未処理のキューに入れられ、その後ブロックに組み込まれます。誰が先で誰が後かは、分散型取引所の価格を変えることになります。MEV、すなわち「最大抽出可能価値」は、参加者が取引の取り込み、排除、並び替えを利用して得る追加的な価値を指します。これにはアービトラージや清算などの異なる形態があり、すべてのMEVを攻撃と呼ぶことはできません。最も議論の多い形態の一つは「サンドイッチ攻撃」です:ボットがあなたの買い注文を見て、前もって買い入れて価格を押し上げ、あなたの取引を悪い価格で成立させ、その後に売り出して利益を得るのです。一般の取引者はより高い取引コストを負担します。(裁判所の判決文、第4---5、11---12ページ、イーサリアム財団のMEV説明)
現在、専門のボットは通常「先に買い---ターゲット取引を挟む---再び売る」という取引の組み合わせをブロック構築者に渡し、MEV-Boost中継を経てブロック提案を担当する検証者に送ります。これを封印された演目リストのように考えることができます:検証者は最初に演目リストの表紙、すなわちブロックヘッダーを見て、署名した後に中継が完全な内容を明らかにします。この設計は、構築者が入札で競争することを可能にし、同時に検証者が支払いまたは約束をする前に他人の並び替えプランを盗むことを避けるためのものです。ボットは、取引が予定通り同じブロックに入る限り、購入したコインをすぐに売却できると考えていましたが、長期保有のリスクを負う必要はありません。(裁判所の判決文、第7---12ページ、Flashbots MEV-Boost文書)
MEV攻撃の日常的な取引シーンとメカニズムをさらに理解したい場合は、私が以前書いたMEV攻撃に関する記事を読むことができます。ここで押さえておくべき違いは、本件で「被害者取引者」と呼ばれる3名の専門取引者が、実際にはサンドイッチの機会を探すボットを運営しているということです。彼らは損失を被りましたが、彼らが以前に挟撃した一般のユーザーがコストを負担していないわけではありません。(裁判所の判決文、第11---13ページ)
- 兄弟がどのように挟撃ボットを罠にかけたか
法廷記録によると、兄弟は2022年末からターゲットボットの行動を研究し、16の検証者を設立し、どのような取引がそれらを引き寄せるかを繰り返しテストしました。2023年4月2日、彼らが制御する検証者がブロックを提案する番になったとき、彼らは公開の未処理キューに8件の「餌取引」を投入しました。ボットはこれらの取引を挟撃可能な肥えた注文と見なし、自らの買い入れ、餌取引、そして自らの売却を含む組み合わせを提出しました。検察の最初の起訴状は、このプロセス全体を約12秒で2500万ドルを得たと説明しています;これは検察の金額と物語であり、裁判官が各損失を独立した民事計算で完成させたものではありません。(裁判所の判決文、第12---15ページ、アメリカ司法省の起訴状、第8---11ページ)
まず、中継が保管しているものを見てみましょう。ブロック構築者は、未公開の取引を含む完全なリストを提出します;検証者は最初は取引内容を含まないブロックヘッダーしか見えず、署名した後にリストを受け取ることができます。ブロックヘッダーには、正確でなければならない2つの「指紋」があります:親ブロックのルートは新しいブロックがどの古いブロックの後に接続されるかを示し、状態ルートは当時のチェーン上の状態を反映します。どちらか一方でも間違っていると、ブロックはイーサリアムに受け入れられません。**署名はこのブロックヘッダーに誰が署名したかを証明するだけであり、ブロックヘッダーが正しく記入されていることを証明するものではありません。**中継がブロックの有効性を確認する前にリストを提出した場合、検証者は他の取引を確認した後に自らのブロックを書き換える機会を得ます。(裁判所の判決文、第7---10ページ、Flashbotsの事故復盤)
その隙間はちょうどこの扉に引っかかりました。関与したUltrasound中継が使用したオープンソースプログラムは、提案されたブロックの検証者から署名が来ていることを確認し、フィールドが存在するかどうかをチェックしましたが、親ブロックのルートと状態ルートの値が正しいかどうかは確認しませんでした。たとえそれがブロックを発表した後にイーサリアムノードに拒否されても、プログラムは依然として完全な取引内容を検証者に渡します。Flashbotsの事故復盤はこれを中継の実装の脆弱性として分類しました;公開資料には、開発者が当初なぜ有効性チェックを省略したのかは記載されていません。「スピードを上げるため」や「意図的に放出するため」と書くことはできません。(裁判所の判決文、第8---10、14---16、38---39ページ、Flashbotsの事故復盤)
兄弟は、これら2つの特定の指紋であるべきフィールドを0に填入し、自分の本当の秘密鍵で署名しました。署名の検証は通過します;なぜなら、署名は確かにこの「ゼロ填入のブロックヘッダー」に対応しているからです。しかし、このブロックヘッダーは無効なブロックを説明しており、実際のイーサリアムノードは受け入れません。中継は先にその封印された取引リストを提出しました。**ゼロ填入の第一の用途は、有効な署名を用いて秘密の内容を取得し、同時に元のブロックがチェーン上に載らないようにすることです。**ここには他人の秘密鍵を悪用することはありません;「偽署名」とは、誤った内容が填入されたブロックヘッダーに署名することを指します。(裁判所の判決文、第14---16、36---39ページ、Flashbotsの事故復盤)
第二の用途は競争を排除することです。元のブロックが拒否されると、兄弟がその後提出する有効なブロックと同じタイムスロットを争うことができなくなります。彼らはボットの売買の配置を見ており、ボットの先買いを保持し、自らの売却取引を入れ替え、ボットの最終的な売却が計画通りに完了しないようにしました。兄弟の検証者は同じタイムスロットで2つのブロックを提案したため、1 ETHの罰金を科せられました;法廷記録の取引者の損失は約2500万ドルです。その後、Flashbotsは中継プログラムを修正しました:元のブロックが成功裏に発表されなかった場合、取引内容を検証者に渡さないことにしました。(裁判所の判決文、第15---17ページ、Flashbotsの事故復盤と修正、Flashbotsの修正コード)
裁判では驚くべき規模の例がありました:あるボットの運営者は、ある時、彼のボットが約230万ドルのUSDCを使って、当時の価格で約8.25ドルのSHIBを交換することを望んでいたと言います。なぜなら、アルゴリズムはその後、より有利な価格で売り戻すことを予期していたからです。これは普通の人が長期的に保有したいと思うSHIBの投資ではなく、「後の2ステップが完全に実行される」という前提の瞬時取引です。この例は、組み合わせ取引が一度分解されると、元々は非常に小さな価格差の利益が巨額のエクスポージャーに変わる可能性があることを示しています。(裁判所の判決文、第12ページ)
2024年5月、アメリカ検察は電気通信詐欺、電気通信詐欺共謀、マネーロンダリング共謀で兄弟を起訴し、餌、無効なブロックヘッダー、及び事後の資金移動が詐欺を構成すると考えました。約4週間の裁判は、2025年に陪審団が一致しなかったために無効となりました。2026年11月16日、裁判官は裁判証拠を検討した後、無罪判決の動議を承認し、結審を命じました;これは証拠不十分に基づく判決であり、陪審団が全体の戦略を正当と認定したわけではありません。(アメリカ司法省2024年起訴公告、裁判所の判決文、第1、45---46ページ)
- 裁判官が尋ねたのは「損失の大きさ」ではなく「嘘はどこにあるか」
検察は2つの核心的な「嘘」の経路を提示しました。第一に、餌取引はボットの目には、元の計画通りに挟撃され、最終ブロックに入るという約束のように見えました。裁判官はこれを受け入れませんでした:公開キューに現れた取引は、「私はこの取引を行いたい」と表現するだけであり、他の人に挟撃させる約束はなく、どの組み合わせが必ずチェーン上に載るという保証もありません。ボットが得ようとする価格差は、必ずしも餌の側に対する契約上の義務に自動的に変わるわけではありません。特に、統一された利用規約がないオープンネットワークでは、市場参加者の期待を相手が口にした保証として書き換えることはできません。(裁判所の判決文、第28---35ページ)
第二に、検察は、ブロックヘッダーに署名することは、元の形で完全なブロックを公開することを約束することと同じだと言いました。裁判官はこれも受け入れませんでした:署名は当時のメカニズムの中でどの検証者であるかを識別し、不当行為に対して罰せられる可能性を持たせました;それはブロックが必ず有効で、必ずチェーン上に載ることを保証するものではありません。さらに致命的なのは、中継がその2つの填入ゼロのフィールドを全くチェックしていなかったことです;受取人の放出決定がフィールドが真実であるかどうかに依存しないので、検察はこれらの誤ったフィールドが相手に取引内容を交出させる「重大な虚偽陳述」であることを証明するのが難しいのです。脆弱性は確かに利用され、2500万ドル規模の資金が確かに論争に巻き込まれましたが、電気通信詐欺罪は依然としてその特定の法定要件を証明する必要があります。(裁判所の判決文、第36---40ページ)
検察はまた、一連の隠れた行動を組み合わせて、全体が詐欺であることを示そうとしました。裁判官は取引戦略が反感を呼ぶ可能性があることを認めましたが、戦略を隠し、ソフトウェアの欠陥を利用し、事後の複雑な送金を行うことは、電気通信詐欺に必要な重大な虚偽陳述を代替することはできません。マネーロンダリング共謀の起訴は本件において電気通信詐欺の所得を前提としており、前の環が成立しなければ、後の環も倒れます。判決文の冒頭には境界が明示されています:それは行為が道徳的に適合しているかどうかを裁定せず、他の未起訴の罪や民事争議を裁定するものではありません。(裁判所の判決文、第1、40---46ページ)
この無罪判決の価値は、まず刑法に検証可能な線を引いたことです:チェーン上の行動によって巨額の損失が生じたからといって、「被告が誰に対してどのような虚偽の陳述を行ったのか、相手がそれに基づいて行動を変えたのか」という証明を飛ばすことはできません。また、協定の設計者に対しても、経済的罰則、コードの慣行、法律上の約束は3つの異なる事柄であることを思い出させます。もし重要なステップが信頼できるものでなければならないなら、ソフトウェアにそれを検証させるべきです;もし行為が契約に拘束されるべきものであれば、証明可能な条項を記載する必要があります。無罪は「すべてのMEVが合法である」ということではなく、単にこの起訴理論とこの証拠が刑事有罪の閾値を越えなかったということです。(裁判所の判決文、第28---46ページ)
- ブラックロックが関心を持つのは、収益も同じ「並び替えパイプライン」を通過すること
ブラックロックのiShares Staked Ethereum Trust ETFは、ファンド資産をこの兄弟に渡すわけではありません。ファンドのETHを検証に参加させ、協定の報酬、取引手数料、及び可能なMEV収益を得ることを許可します。目論見書には、ステーキングサービスプロバイダーがMEVを収益源に含めることが明記されています;もしMEVが適用法に違反すると認定されれば、ファンドのステーキング計画が中断される可能性があり、ファンドの持分の価値にも影響を与える可能性があります。目論見書はまた、通常の状況下で約70%---95%のETHをステーキングすることを見込んでおり、スポンサーとサービスチェーンが合計で得た粗ステーキング収益の18%を開示し、残りはファンドに留まるとしています。収益は無から生じるものではありません:ブロックの並び替えには価格があり、ファンドはこの部分の価格を共有することに参加しています。(ブラックロックのイーサリアムファンド2026年3月目論見書、「MEV」、ステーキングアレンジと収益分配セクション)
しかし、ここで概念をすり替えてはいけません。ブラックロックの文書は、検証者が得たMEV関連の報酬について述べており、ファンドがサンドイッチボットを直接運営しているわけではなく、また本件で中継の脆弱性を利用した取引に関与しているわけでもありません。MEVは異なる取引アレンジから生じる可能性があります;同じ収益パイプラインには、公開入札の並び替え収入があり、一般のユーザーにスリッページを転嫁する挟撃収入もあるかもしれません。裁判所はそれらを一つ一つ分類することはなく、業界全体に「合法ライセンス」を与えることもありませんでした。ファンドにとって、この無罪は最も広範な刑事解釈の脅威を減少させましたが、規制、契約、評判、及び具体的な戦略の法的リスクを排除するものではありません。(ブラックロックの目論見書、「MEV」リスクセクション、裁判所の判決文、第1、45---46ページ)
ブラックロックのもう一つの動きは特に興味深いです:そのステーキング契約は、Coinbaseと検証者の間に法的拘束力のある取り決めを確立することを要求し、検証者に対してマネーロンダリング防止、制裁アドレスのスクリーニング、及び定期的なテストなどの管理を設定することを約束させます;検証者が違反した場合、ファンドはCoinbaseに追及を要求することができます。これは本件と鮮やかに対照的です:検察は、関与した検証者が「署名後に元の形で公開する必要がある」という具体的な約束を受けたことを証明できませんでしたが、ファンドは自らのビジネスチェーンの中で重要な義務を契約に書き込む努力をしています。契約も万全を保証するものではなく、目論見書にはCoinbaseと検証者の履行失敗、追償コスト、及びステーキング損失が依然としてファンドと持分者に負担される可能性があることが明記されています。(ブラックロックの目論見書、「ステーキング付録」と「承認済み検証者スケジュール」条項)
- 無罪の後、真に問われるべきは誰が並び替えコストを負担するか
この事件は読者により実用的な判断フレームワークを提供します。「ステーキング収益」を見たとき、まず協定が発行した収益、取引者が自発的に支払った優先料金、または他の人が負担したより悪い成立価格が貢献しているのかを尋ねます;次に、収益がファンド、保管者、ノードオペレーターの間でどのように分配されるのかを尋ねます;最後に、並び替え者が約束を破った場合、果たしてチェーン上の罰則、ソフトウェアの検証、または執行可能な契約責任に依存するのかを尋ねます。ブラックロックの文書は少なくともMEV収益、18%の費用分配、及びサービスプロバイダーの義務を可視化された文書として記載していますが、依然として投資者に対して各MEVがどの取引戦略から来ているのかを伝えるには不十分です。(ブラックロックの目論見書、「MEV」、収益分配及びステーキングサービス条項)
一般のチェーン上の取引者にとって、最も直接的な教訓は兄弟の手法を学ぶことではありません。取引前にスリッページの上限、価格影響、及び成立経路を確認し、必要に応じて公開未処理キューの露出を減らす取引保護を使用することですが、「プライベート送信」は依然としてサービスプロバイダーの秘密保持と実行の約束に依存しており、ゼロリスクの保険として扱うことはできません。協定や機関にとって、より重要なのは、署名が結びつく完全なデータを検証し、ブロック構築者と検証者の義務を明確にし、誰がどのルールを受け入れたかを記録することです。市場は最終的にコードで強化され、契約でギャップを埋めるか、または規制で新たな境界を設定する可能性があります;この判決は、刑法がすべての設計の欠如を一度に補うことを許可してはならないことを私たちに教えてくれます。(裁判所の判決文、第7---12、36---46ページ、イーサリアム財団のMEV説明、ブラックロックの目論見書のステーキングサービス条項)
これがブラックロックがこの事件を重視し、無罪判決がすべてのチェーン上の参加者にとって読み応えのある理由です:一見ロボット間の2500万ドルの争奪戦に見えるものが、実際には「取引の並び替え権」を技術的な詳細から法的および投資者の帳簿に押し上げたのです。裁判所が示したのはMEVに対する道徳的な免罪ではなく、証明の課題です:**損失があるからといって詐欺があるわけではない;収益があるからといってコストがないわけではない。**次のステップで業界の方向性を決定するのは、収益の出所、技術的な検証、及び責任の帰属を一つ一つ明確に書き出せるかどうかです。(裁判所の判決文、第1、36---46ページ、ブラックロックの目論見書のMEVリスクとステーキング契約)
--価格
本コンテンツは、一般的な情報提供のみを目的としたものであり、金融、投資、法律、または税務に関する助言を構成するものではありません。ここに記載されているイベント、報酬、オンラインキャンペーン、またはそれらに関連する情報は、暗号資産の購入、売却、取引、その他いかなる取引の推奨、勧誘、または招待とみなされるべきではありません。暗号資産は価格変動が非常に大きく、損失が発生する可能性があります。WEEXのサービス、プロダクト、および関連イベントの提供状況は、地域によって異なる場合があります。お客様は、ご自身の参加が適用される現地の法令を遵守していることを自ら確認する責任を負うものとします。
関連記事

Ethereum開発者がガス計算方法を変更

CyberがSolanaでトークンの異常発行問題を発生させる

Gambanaが暗号通貨カジノおよびスポーツブックプラットフォームを立ち上げ

Fluidkeyの160万ドルのハッキングがユーザーのデバイスからプライベートキーが離れない場合でもセキュリティリスクを暴露

Fairmint、CantonとEthereumでトークン化株式取引所を開始予定
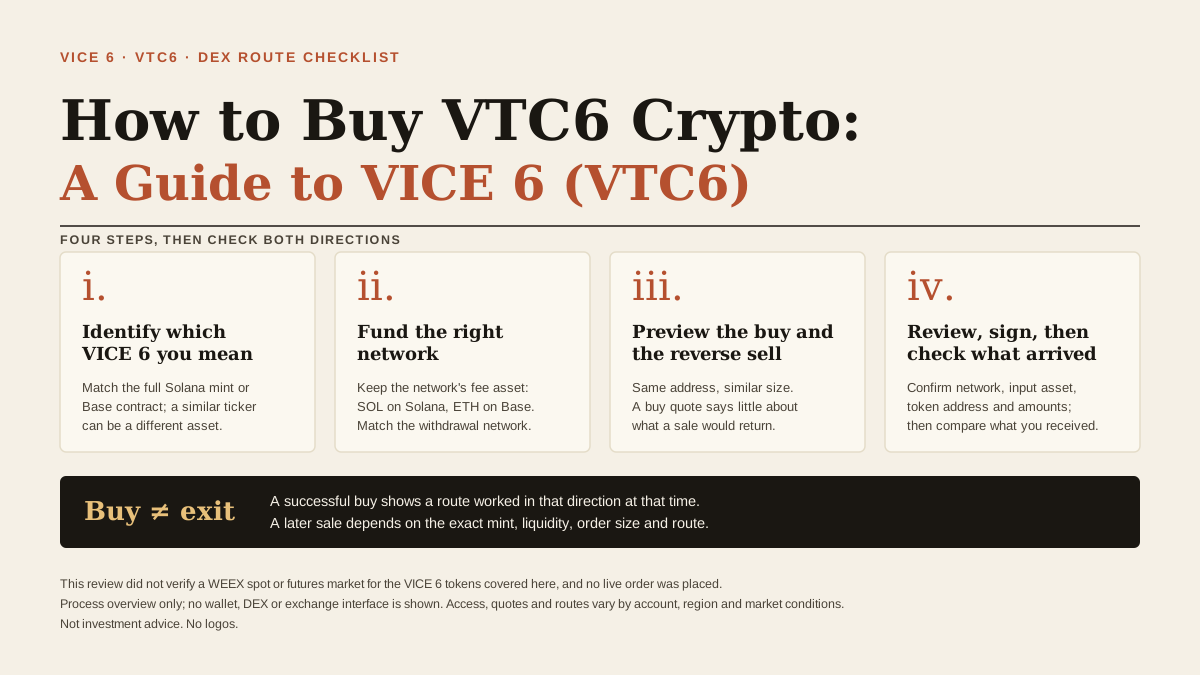
VTC6仮想通貨の買い方:VICE 6(VTC6)ガイド
対応するDEXルートを通じてVTC6仮想通貨を購入する方法、VICE 6の正確なトークンアドレスの確認方法、スワップ前に売買見積もりを確認する方法を解説します。

LidoがEthereumバリデーター向けのtee-signer署名器を発表

ChatGPT WalletがVisaと提携:エージェント経済には安定通貨が必要か?

ウォレットがAaveに149億USDCを預け入れ、市場金利が低下

XRPLが貸付アプリをオープンソース化。借入はどのように機能するのか?

ChainlinkとUBSが提携し、Ethereumトークン化債券管理を推進

Nullが170万ドルのプレシードラウンドの資金調達を完了、cyber•FundとNethermindが主導

韓国Tossが3,000万人規模のアプリに仮想通貨ウォレット導入、取引所口座なしで利用可能に
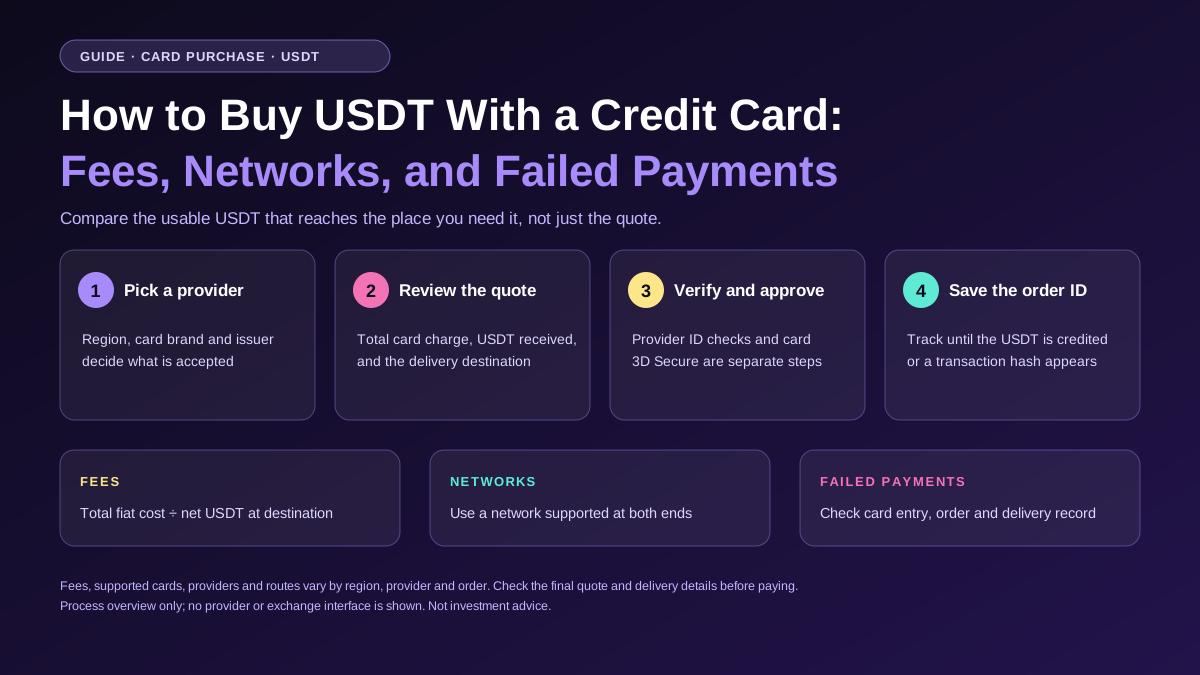
クレジットカードでUSDTを購入する方法:手数料、ネットワーク、決済失敗
クレジットカードまたはデビットカードでUSDTを購入する方法、総コストの比較、適切なネットワークの選び方、決済拒否やUSDT未着時の対処法を解説します。

YCの投資論理の大変革:ソフトウェアからハードウェアへ、モデルから物理世界へ

GonkaブリッジとsBOLDボールトが448万ドルの攻撃を受ける
ソラナが1100ドルに?ビットワイズはSOLの急落にもかかわらず劇的な上昇を予測

K3キャピタルとReentalが別々のDeFi攻撃で約390万ドルを失う

IBCプロトコル:証明が重要であり、メッセンジャーではない

50の承認の背後にある警告、TBCは署名権限をどのように厳格化するか

Injective、米国初のINJ ETF発表から数週間後に新しいホワイトペーパーを公開
Bitmineが7,653 ETHを追加、Ethereumの財務が608万トークンを超える

Curve、手数料交換契約の攻撃による損失3.82万ドルを公表

JobStashの創設者が土曜日にプラットフォームを閉鎖または売却すると発表

3つのウォレットがXRPのサイドチェーンで5270万ドルを保有し、取引は行われていない
韓国のToss、ETH、USDT、USDC用のEthereumウォレットを金融アプリに導入予定

AEREDIUMがLOVEH貸付プロトコルをテストネットで発表、セキュリティの欠陥に対して10,000 AERXを提供
Shiba Inuが取引所から3000億SHIBを流出させた

Revolut、プライベート市場の流動性危機に対処するための4つのブロックチェーンファンドを計画

ゴールドマン・サックスの第3四半期イーサリアムETF保有額が12.2億ドルに増加
Ethereum開発者がガス計算方法を変更
CyberがSolanaでトークンの異常発行問題を発生させる
Gambanaが暗号通貨カジノおよびスポーツブックプラットフォームを立ち上げ
Fluidkeyの160万ドルのハッキングがユーザーのデバイスからプライベートキーが離れない場合でもセキュリティリスクを暴露
Fairmint、CantonとEthereumでトークン化株式取引所を開始予定
VTC6仮想通貨の買い方:VICE 6(VTC6)ガイド
対応するDEXルートを通じてVTC6仮想通貨を購入する方法、VICE 6の正確なトークンアドレスの確認方法、スワップ前に売買見積もりを確認する方法を解説します。


