
ChatGPT Wallet łączy siły z Visa: Czy Agent Economy potrzebuje stablecoinów?

 Oceń nas w Google


Ponowne spojrzenie na relację między tradycyjnymi sieciami płatniczymi, stablecoinami a Agentic Economy.
Autor: Cobo
Narracja o połączeniu AI Agent i Web3 wywołuje kontrowersje.
13 listopada OpenAI ogłosiło uruchomienie ChatGPT Wallet i współpracę z American Express, Mastercard oraz Visa, aby umożliwić Agentom dokonywanie zakupów i płatności w imieniu użytkowników.
Wcześniej AI Agent był postrzegany jako najbardziej obiecujący nowy scenariusz użycia stablecoinów, jednak OpenAI w pierwszym kroku zdecydowało się na integrację z tradycyjnymi sieciami kart płatniczych, co skłoniło wielu do zadania pytania: „Jeśli nawet ChatGPT korzysta z Visa, czy Agent naprawdę potrzebuje stablecoinów?”
To pytanie nie jest bezpodstawne, ale w rzeczywistości myli dwa różne pojęcia: „Agentic Commerce” (komercja agentów) i „Agentic Economy” (gospodarka agentów).
- W przypadku obecnych zastosowań Agentów, które koncentrują się na zakupach, rezerwacjach i codziennych wydatkach, fundusze nadal pochodzą z kont bankowych użytkowników, a transakcje w dużej mierze polegają na dojrzałej sieci handlowej, weryfikacji tożsamości i mechanizmach ochrony konsumentów, co sprawia, że tradycyjne sieci płatnicze mają znacznie bardziej rozwiniętą infrastrukturę biznesową;
- Jednak granice Agentic Economy sięgają znacznie dalej. Gdy AI zaczyna samodzielnie kupować dane, korzystać z API, wynajmować moc obliczeniową, a nawet prowadzić ciągłą wymianę wartości z innymi Agentami, potrzeby płatnicze mogą już nie ograniczać się do tradycyjnych scenariuszy konsumpcji;
Dlatego kluczowe pytanie brzmi: Agentic Economy nie jest równoznaczna z Agentic Commerce, zwłaszcza gdy AI przekształca się z asystenta konsumpcji w uczestnika działalności gospodarczej, jakie płatności i infrastruktura finansowa są wtedy potrzebne?
1. Dlaczego pierwszym przystankiem płatności Agentów jest tradycyjna finansjera?
Aby zrozumieć, dlaczego OpenAI wybrało Visa i Mastercard, najpierw należy wyjaśnić dwa często mylone pojęcia: Agentic Commerce (komercja agentów) i Agentic Economy (gospodarka agentów).
Pierwsze odnosi się głównie do AI zastępującego ludzi w działaniach konsumpcyjnych, takich jak odkrywanie produktów, porównywanie cen, składanie zamówień i dokonywanie płatności; drugie to szersza koncepcja, która oznacza, że AI Agent nie tylko może wykonywać zadania zlecone przez ludzi, ale także może działać niezależnie od ludzkich instrukcji, prowadząc ciągłe transakcje z innymi Agentami, firmami i dostawcami usług.
Z obecnego postępu wdrożenia wynika, że Agentic Commerce wyraźnie jest na czołowej pozycji, a tradycyjne organizacje kartowe wciąż mają niezachwianą przewagę w tej dziedzinie.
Przykład projektowania ChatGPT Wallet pokazuje, że jest to podejście bardzo powściągliwe i pragmatyczne.
Użytkownicy wcześniej wiążą swoje karty bankowe spełniające określone warunki. Gdy Agent znajdzie docelowy produkt i przygotuje się do płatności, użytkownik przegląda produkt, całkowitą kwotę i wybraną kartę bankową, a następnie potwierdza transakcję za pomocą Face ID lub odcisku palca.
Następnie sieć płatnicza dostarcza zestaw informacji płatniczych (Payment Token), które zastępują prawdziwe dane karty bankowej, aby zakończyć transakcję, a sprzedawca i Agent nie muszą mieć bezpośredniego dostępu do prawdziwych informacji o karcie bankowej, a użytkownik może nadal korzystać z dotychczasowych nagród za kartę bankową oraz odpowiednich mechanizmów ochrony sporów transakcyjnych.
Największą zaletą tego projektu jest to, że nie wymaga od użytkowników zmiany dotychczasowych nawyków płatniczych ani od sprzedawców budowy nowego systemu płatności.
W końcu, w przypadku produktów AI skierowanych do szerokiego kręgu konsumentów, znacznie bardziej realistyczne jest bezpośrednie wykorzystanie globalnej sieci akceptacji kart Visa i Mastercard, systemu akceptacji oraz mechanizmów przeciwdziałania oszustwom, niż edukowanie zwykłych użytkowników, aby „najpierw kupili stablecoiny, potem stworzyli portfel na blockchainie, a na końcu zarządzali opłatami za gaz”.
Co ważniejsze, tradycyjny system płatności nie tylko odpowiada za transfer funduszy, ale także zapewnia cały zestaw mechanizmów rozwiązywania sporów handlowych - w przypadku problemów z jakością produktu, konsumenci mogą zainicjować reklamację, a sprzedawcy mogą korzystać z istniejących procesów zwrotów i obsługi klienta. To jest zdolność, której obecnie brakuje w płatnościach na blockchainie w globalnym handlu detalicznym.
Jednak istnieje jeden łatwy do przeoczenia szczegół: obecnie ChatGPT Wallet nie realizuje całkowicie autonomicznych płatności bez interwencji, użytkownicy nadal muszą ręcznie weryfikować i potwierdzać każdą transakcję.
Zgodnie z pierwszym etapem projektu opublikowanym przez OpenAI, użytkownicy nadal muszą potwierdzić produkt, całkowitą kwotę i kartę bankową przed każdą transakcją oraz autoryzować ją za pomocą biometrii. W przyszłości planowane jest dalsze otwarcie możliwości wstępnej autoryzacji, aby użytkownicy mogli wcześniej ustawić limity wydatków, kategorie zakupów i czas ważności, co pozwoli Agentowi na samodzielne działanie w określonym zakresie.
To dokładnie pokazuje, że konsumpcyjne Agenty wciąż znajdują się na wczesnym etapie „ludzie prowadzą, AI wspiera”, gdzie AI jedynie pomaga ludziom w zakupie produktów, dlatego obecny system kart bankowych już rozwiązuje większość problemów.
Jednak jeśli Agent codziennie musi wywoływać tysiące API, kupować dane w czasie rzeczywistym, wynajmować moc GPU i płacić innym Agentom za usługi, to nie jest już prosta kwestia zakupów.
2. Przenikanie Agentic Economy: Gdzie są możliwości dla stablecoinów i nowych protokołów?
Gdy AI Agent przekształca się z „asystenta zakupowego” w „autonomiczny podmiot gospodarczy”, struktura transakcji ulega zasadniczej zmianie.
Wyobraźmy sobie firmę, która wdraża AI Research Agent. Aby zrealizować zadanie głębokiej analizy, może być konieczne, aby w ciągu kilku minut wykonał szereg działań równolegle: zakupić dane rynkowe w czasie rzeczywistym od dostawcy danych, wynająć moc GPU od platformy chmurowej, wywołać model AI innej firmy do analizy, a następnie zakupić profesjonalne usługi przetwarzania danych od innych Agentów, a na końcu dostarczyć wyniki.
W całym tym procesie Agent musi nawiązać relacje płatnicze z wieloma różnymi dostawcami usług, a w porównaniu do tradycyjnych płatności konsumpcyjnych, te transakcje mają kilka wyraźnych cech:
- Mniejsza granularność transakcji: W przeszłości firmy kupowały API, dane i zasoby obliczeniowe, zazwyczaj w modelu subskrypcyjnym, przedpłaconym lub pakietowym, ale gdy Agent może dynamicznie wywoływać różne usługi w zależności od potrzeb zadania, rozliczanie na podstawie liczby wywołań lub na podstawie jednostkowej staje się bardziej naturalne;
- Wyższa częstotliwość transakcji: Agent może działać przez wiele godzin, a nawet być online przez dłuższy czas, prowadząc transakcje z wieloma dostawcami usług, nie może czekać na ręczne wprowadzenie informacji płatniczych przy każdym wywołaniu usługi;
- Bardziej otwarte relacje transakcyjne: Różne Agenty mogą działać w różnych firmach, krajach i na różnych platformach technologicznych, nie mają tradycyjnych relacji kontowych i niekoniecznie korzystają z tego samego banku lub dostawcy usług płatniczych;
Badania próbkowe dotyczące sieci Base i Solana pokazują, że w próbie obejmującej 35 dni i ponad 6 milionów transakcji, ponad 90% kwot związanych z płatnościami AI wynosiło tylko kilka centów, a nawet mniej niż 1 cent.
Dane te odzwierciedlają, że niektóre wczesne płatności maszynowe wykazują wyraźne cechy małych kwot.
Podobne praktyki również się pojawiają: w sieci Solana już istnieją API do zapytań o pogodę, które kosztują mniej niż 1 cent za pojedyncze zapytanie, oraz usługi bezpieczeństwa tokenów, które pobierają kilka centów za każde wywołanie; na stronie internetowej, takie jak Cloudflare, również promują mechanizm płatności za każde wywołanie oparty na protokole x402, umożliwiając AI crawlerom rozliczanie się w czasie rzeczywistym za każde pobranie strony.
Tradycyjne karty bankowe nie są niezdolne do obsługi małych transakcji, ale gdy płatności przekształcają się z sporadycznych działań konsumpcyjnych w wysoką częstotliwość, zautomatyzowane wywołania API, koszty związane z autoryzacją, przetwarzaniem płatności i rozliczeniami mogą stać się wąskim gardłem efektywności biznesowej. Innymi słowy, sieci blockchain i stablecoiny mogą sprawić, że takie wysokoparalelne, bardzo małe rozliczenia między maszynami (M2M) będą ekonomicznie uzasadnione.
Ponadto, stablecoiny oferują bardziej odpowiedni sposób programowalnego rozliczania dla Agentic Economy.
W tym modelu płatności mogą być bezpośrednio wbudowane w automatyczne przepływy zadań Agenta za pomocą inteligentnych kontraktów i API. Agent może przechowywać stablecoiny w portfelu, płacić po uzyskaniu autoryzacji na wskazany adres, a także wchodzić w interakcje z inteligentnymi kontraktami, aby przeprowadzać bardziej złożone operacje zarządzania funduszami, nie musząc polegać na tradycyjnych kontach bankowych i procesach akceptacji handlowej dla każdej transakcji między maszynami.
Na przykład w scenariuszach obliczeniowych lub API rozliczanych na sekundę, stablecoiny wspierają 24/7 ciągły przepływ, firmy mogą również łączyć protokoły płatności (takie jak Superfluid), aby realizować rozliczenia na podstawie jednostkowym, czasowym lub sekundowym, bez czekania na koniec miesiąca na zbiorcze rozliczenie.
Oczywiście nie oznacza to, że stablecoiny są zawsze tańsze i bardziej efektywne niż karty bankowe w każdej sytuacji. Transakcje na blockchainie nadal wiążą się z kosztami sieciowymi, płynnością, wpłatami i wypłatami walut fiducjarnych, kontrolą zgodności oraz akceptacją przez sprzedawców.
Najważniejsze jest to, że stablecoiny oferują sposób programowalnego transferu wartości, który jest natywny dla internetu, co sprawia, że płatności mogą bardziej naturalnie wkomponować się w automatyczną współpracę między maszynami.
Podsumowując, w kontekście autonomicznych płatności maszynowych, branża w ostatnim czasie wypracowała kilka wyraźnych ścieżek protokołów, a nawet tradycyjne organizacje kartowe aktywnie przyjmują ten podwójny model, w tym x402 promowany przez Coinbase, Machine Payments Protocol (MPP) współtworzony przez Stripe i Tempo oraz AP2 od Google.
Ich akcenty nie są całkowicie takie same, ale wszystkie próbują rozwiązać wspólny problem: jak umożliwić Agentowi samodzielne inicjowanie i realizowanie płatności, tak jak wywołuje API.
W tym roku miało miejsce kilka interesujących postępów:
- 18 marca Visa opublikowała specjalne normy płatności oraz SDK, umożliwiające Agentom korzystanie z tokenizowanych kart płatniczych w procesach płatności maszynowych, co oznacza, że tradycyjne płatności kartą zaczynają dostosowywać się do wywołań API i transakcji między maszynami;
- 3 czerwca Mastercard ogłosił dodanie opcji używania regulowanych stablecoinów do rozliczeń on-chain w istniejącej globalnej sieci płatności, obejmując aktywa takie jak USDC, PYUSD, USDG, USDP, RLUSD oraz wiele sieci, w tym Ethereum, Solana, Base;
- 10 czerwca Visa na Payments Forum zaprezentowała Agent Score, Agentic Directory i inne AI infrastruktury biznesowe, jednocześnie rozszerzając pilotaż rozliczeń stablecoinami;
- 15 października Visa Direct i Mastercard odpowiednio przyspieszyły komercjalizację stablecoinów - Visa przeniosła zdolność do wstępnego doładowania USDC z etapu pilotażowego do wdrożenia komercyjnego, używanego do płatności transgranicznych; Mastercard, wraz z przejętą firmą infrastrukturalną stablecoinów BVNK, uruchomił Global Money Platform, integrując konta walutowe i stablecoinowe, wymianę w czasie rzeczywistym, karty powiązane ze stablecoinami oraz wypłaty z lokalnych banków za pomocą jednego API;
- Od 19 do 20 października Mastercard jeszcze bardziej zaangażował się w zarządzanie ryzykiem stablecoinów i płatności maszynowych, wprowadzając Stablecoin Security, łącząc dane płatnicze z analizą blockchain, aby zapewnić instytucjom finansowym identyfikację ryzyka przed transakcją, oraz zaprezentował Agent Pay for Machines, umożliwiając Agentom zakup usług cyfrowych na podstawie x402 oraz realizację płatności za pomocą podpisu cyfrowego, co pozwala na wcześniejsze autoryzowanie, a następnie wykonanie i podsumowanie rozliczeń;
Z tych działań wynika, że tradycyjne sieci płatnicze i blockchain nie są jedynie konkurencyjnymi podmiotami.
Visa w 2026 roku na Payments Forum podsumowała ten trend jednym zdaniem: AI zmienia front transakcji biznesowych, podczas gdy stablecoiny przekształcają tylną stronę przepływu funduszy.
Przyszłość Agentic Economy prawdopodobnie nie polega na tym, że jeden sposób płatności zastępuje inny, lecz na stopniowej integracji różnych narzędzi płatniczych, protokołów i sieci rozliczeniowych.
Trzy, stablecoiny nie są jedynym wyborem, ale programowalna infrastruktura zaufania jest opcją obowiązkową
Wracając do początkowej debaty: Czy Agent wciąż potrzebuje stablecoinów?
Odpowiedź jest bardzo jasna: Stablecoiny nie są „jedynym” sposobem płatności dla Agentów, ale gdy transakcje stają się otwarte, częste i współprace między podmiotami, oferują programowalną opcję rozliczeniową odpowiednią dla Agentic Economy.
Jednak bardziej fundamentalnym pytaniem jest to, kto zapewni, że AI nie przekroczy zakresu autoryzacji, gdy zdobędzie zdolność do korzystania z funduszy?
To może być ważniejsze niż wybór konkretnego sposobu płatności.
Zwykli konsumenci korzystający z kart płatniczych muszą jedynie zarządzać swoim kontem i zachowaniami zakupowymi, ale przyszłe przedsiębiorstwa mogą jednocześnie wdrażać wiele Agentów, odpowiedzialnych za zakupy, transakcje, zarządzanie funduszami, płatności dla dostawców i zarządzanie ryzykiem.
Jeśli każdy Agent ma nieograniczone uprawnienia do portfela, przedsiębiorstwo w rzeczywistości rozprasza kontrolę nad funduszami na wiele zautomatyzowanych programów. Co gorsza, nawet jeśli serwer nie zostanie zhakowany, a klucz prywatny nie zostanie ujawniony, Agent, który jest pod wpływem błędnych informacji lub złośliwych poleceń, może nadal inicjować płatności wykraczające poza rzeczywiste intencje użytkownika w ramach legalnego procesu wywołania transakcji.
Dlatego kluczowym elementem Agentic Wallet nie jest po prostu przydzielenie AI portfela lub karty płatniczej, ale oddzielenie zdolności autonomicznego wykonania AI od kontroli funduszy przedsiębiorstwa.
W branży pojawiły się już pewne pomysły projektowe, które mogą być wzorem. Aby umożliwić wielu Agentom samodzielne korzystanie z funduszy w kontrolowanych granicach, należy ustanowić warstwowy mechanizm od zarządzania kluczami po autoryzację transakcji.
Po pierwsze, MPC (wielopartyjne obliczenia) służy do oddzielania uprawnień do podpisu, aby uniknąć kontroli w jednym punkcie. Cobo Agentic Wallet dodatkowo zaprojektował dwa zestawy mechanizmów uczestnictwa w podpisie: Agent + Cobo odpowiadają za automatyczne transakcje w ramach zakresu autoryzacji, a Human + Cobo zajmują się zatwierdzaniem i operacjami zarządzającymi o wysokiej wartości. Żaden pojedynczy uczestnik nie może samodzielnie zakończyć podpisu.
Po drugie, Pact, poprzez umowy zadaniowe, określa granice działania Agentów. Wprowadzony przez Cobo framework autoryzacji Pact przekształca każde zadanie w autoryzowany protokół, który może być wykonany przez podstawową infrastrukturę, obejmujący cztery główne elementy - intencja operacyjna: Co Agent ma na celu osiągnąć; plan wykonania: Jakie kroki Agent zamierza podjąć, aby zrealizować zadanie; ograniczenia polityki: Dozwolony budżet, obiekty transakcji, łańcuch, tokeny, umowy oraz zasady zatwierdzania; warunki zakończenia: Autoryzacja automatycznie kończy się po zakończeniu zadania, wyczerpaniu budżetu lub upływie czasu ważności.
Agent najpierw generuje szkic Pact zgodnie z instrukcjami użytkownika, a następnie użytkownik go przegląda i zatwierdza; po uruchomieniu zadania każda transakcja jest weryfikowana zgodnie z zasadami zawartymi w Pact, a tylko operacje całkowicie zgodne z zakresem autoryzacji uruchomią zwolnienie węzłów współpodpisujących Cobo.
To całkowicie zmienia tradycyjny sposób bezpieczeństwa AI, który polega na naturalnych instrukcjach językowych. W przeszłości przyzwyczailiśmy się do informowania AI, co może robić, a czego nie może, za pomocą promptów, ale zrozumienie naturalnego języka przez duże modele zawsze wiązało się z niepewnością; natomiast wdrożenie ograniczeń uprawnień na poziomie portfela i infrastruktury podpisu sprawia, że zasady bezpieczeństwa nie są już tylko „zaleceniami, których AI powinno przestrzegać”, ale stają się twardymi warunkami wstępnymi dla realizacji transakcji.
Na koniec, poza zarządzaniem kluczami i ograniczeniami uprawnień, Agent potrzebuje również niezawodnej ścieżki wykonania. Cobo poprzez Recipe pakietuje powszechne zadania on-chain w predefiniowane szablony wykonawcze, obejmujące interakcje z umowami, ograniczenia parametrów i procesy operacyjne - na przykład Agent może zrealizować transakcję Uniswap, wpłatę Aave, ciągłe płatności Superfluid oraz wywołanie płatnych API wspierających x402 za pomocą odpowiedniego Recipe.
Jeśli MPC rozwiązuje problem, kto może podpisać, Pact rozwiązuje, co Agent może zrobić, to Recipe rozwiązuje, jak Agent powinien niezawodnie wykonać zadanie. Te trzy elementy odpowiadają bezpieczeństwu kluczy, kontroli uprawnień i niezawodności wykonania, wspólnie tworząc podstawowy ramowy system bezpieczeństwa dla korzystania z funduszy przez Agentów.
Oczywiście, od Agent Wallet do płatności przedsiębiorstw, potrzebny jest również kompletny system operacji finansowych, praktyczne podejście do integracji przedsiębiorstw polega na tym, że przedsiębiorstwa mogą wybierać infrastrukturę płatności stablecoinów z dwóch wymiarów.
Jeden wymiar to sposób zarządzania aktywami, czyli zewnętrzne zarządzanie lub samodzielne zarządzanie; drugi wymiar to sposób integracji systemu, czyli znormalizowana strona płatności lub integracja przez API, SDK w istniejących systemach biznesowych. Te dwie grupy wyborów mogą być elastycznie łączone w zależności od potrzeb biznesowych, zdolności technicznych i wymogów regulacyjnych przedsiębiorstwa.
Taki modułowy sposób oznacza, że tradycyjne instytucje płatnicze nie muszą wybierać między całkowitym poleganiem na zewnętrznych dostawcach a budowaniem systemów blockchain od podstaw, ale mogą zachować istniejące systemy płatnicze i kluczowe procesy biznesowe, jednocześnie integrując potrzebne możliwości zarządzania aktywami on-chain i płatności.
Z tej perspektywy, infrastruktura finansowa potrzebna Agentic Economy to już nie tylko portfel czy kanał płatności, ale system składający się z zarządzania kluczami, kontroli uprawnień, protokołów płatności, rozliczeń funduszy, przeszukiwania zgodności i operacji finansowych.
Cena --
Na koniec
Pojawienie się ChatGPT Wallet jest sygnałem, że Agentic Economy zaczyna wchodzić w rzeczywisty system biznesowy.
Na rynku konsumenckim karty płatnicze i dojrzałe organizacje kartowe wciąż mają niezastąpioną przewagę w zakresie doświadczeń i zaufania; natomiast dla wywołań API, zakupu danych, wynajmu mocy obliczeniowej i transakcji między maszynami, stablecoiny i inne programowalne metody płatności oferują nowe możliwości.
Przyszli Agenci nie będą ograniczeni do jednego narzędzia płatniczego, mogą korzystać z kart płatniczych do dokonywania zakupów, a także używać stablecoinów do zakupu usług on-chain i realizować rozliczenia przedsiębiorstw za pomocą kont bankowych.
Zatem stablecoiny nie muszą zastępować Visa, a Visa nie musi obejmować wszystkiego, ale tak długo, jak Agenci zaczynają być uczestnikami działalności gospodarczej, programowalne możliwości oferowane przez blockchain staną się najlepszym wyborem rozliczeniowym poza istniejącym systemem Visa.
Jednak niezależnie od tego, przez jaki kanał przepływają fundusze, gdy użytkownicy aktywów przechodzą z „węglowych ludzi” na „krzemowe inteligencje”, weryfikowalne uprawnienia tożsamości, programowalne granice zarządzania ryzykiem i ścisłe podstawy zaufania będą zawsze warunkiem, aby Agentic Economy mogła osiągnąć skalę.
Niniejsza treść ma charakter wyłącznie informacyjny i nie stanowi porady finansowej, inwestycyjnej, prawnej ani podatkowej. Wszelkie wydarzenia, nagrody, promocje online lub powiązane informacje, o których tu mowa, nie powinny być traktowane jako rekomendacja, zachęta ani zaproszenie do kupna, sprzedaży, wymiany lub innego rodzaju obrotu aktywami kryptograficznymi. Aktywa kryptograficzne charakteryzują się dużą zmiennością i mogą prowadzić do strat. Dostępność usług, produktów i powiązanych wydarzeń WEEX może się różnić w zależności od regionu. Użytkownik jest odpowiedzialny za upewnienie się, że jego udział jest zgodny z obowiązującymi lokalnymi przepisami i regulacjami.
Możesz również polubić

ETF Bitcoin MSBT zarządzany przez Morgan Stanley zwiększa swoje zasoby o 799,212 BTC, łączna ilość wzrasta do 12448 BTC

Peter Schiff twierdzi, że Solana może zastąpić ekspozycję na Bitcoin. Czy to możliwe?

Lepszy wybór: Bitcoin czy Ethereum

Solana zmierza ku najgorszemu rokowi w historii

Śledź pieniądze: runda Variational na 110 mln dolarów, aktywność Tether i transakcje M&A

SBF po raz pierwszy mówi o żalu związanym z sprzedażą Anthropic: AI ma 25% szans na zniszczenie ludzkości, młodzi ludzie muszą zgłębić AI

Tokeny akcji Anthropic zadebiutowały na wielu blockchainach w największym IPO w historii

Przenikliwe księgi handlowe w social tradingu: Kto naprawdę osiąga zyski wśród hałasu ruchu?

Hakerzy przenieśli około 488 tysięcy ETH o wartości około 860 milionów dolarów

Securitize wypłaca pierwszą dywidendę z tokenizowanych akcji Apple w USDC

唐华斑竹: PancakeSwap zmienia nazwę na Pancake, liczba użytkowników przekracza 208 milionów
Czy Solana może stać się odporną na kwanty bez utraty przewagi prędkości?
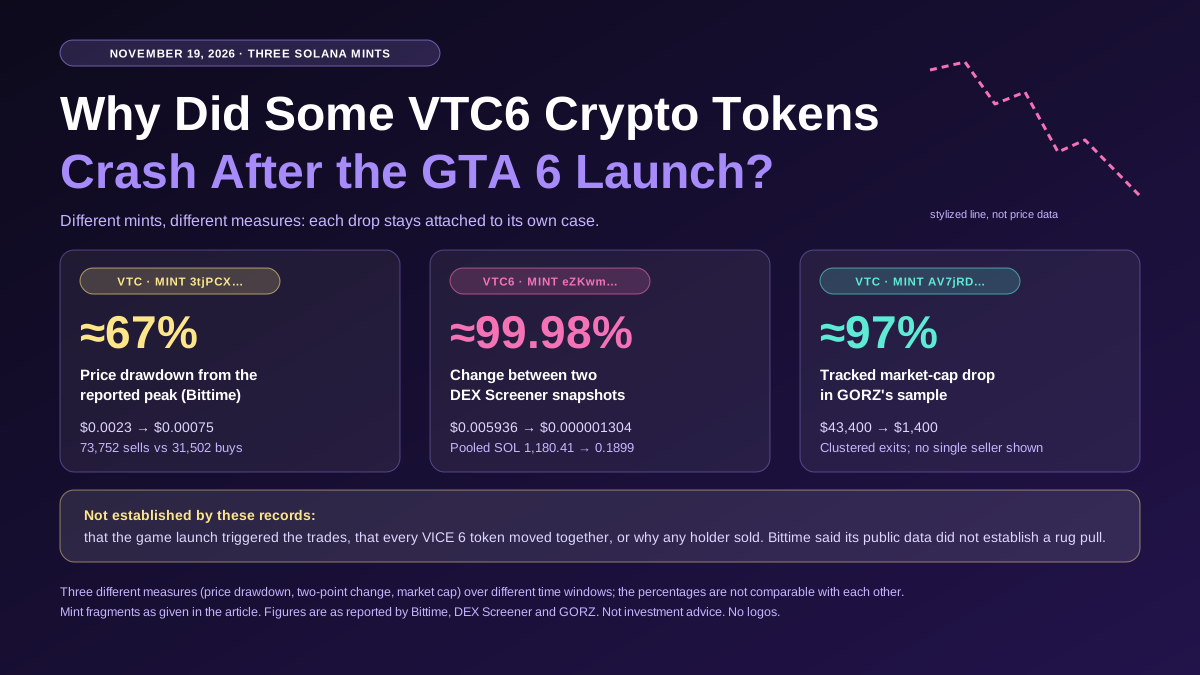
Dlaczego niektóre tokeny krypto VTC6 załamały się po premierze GTA 6?
Sprawdź, dlaczego niektóre tokeny krypto VTC6 spadły w okolicach premiery GTA 6. Porównaj trzy minty Solany, aktywność sprzedażową, rezerwy w pulach i dowody na rug pull.
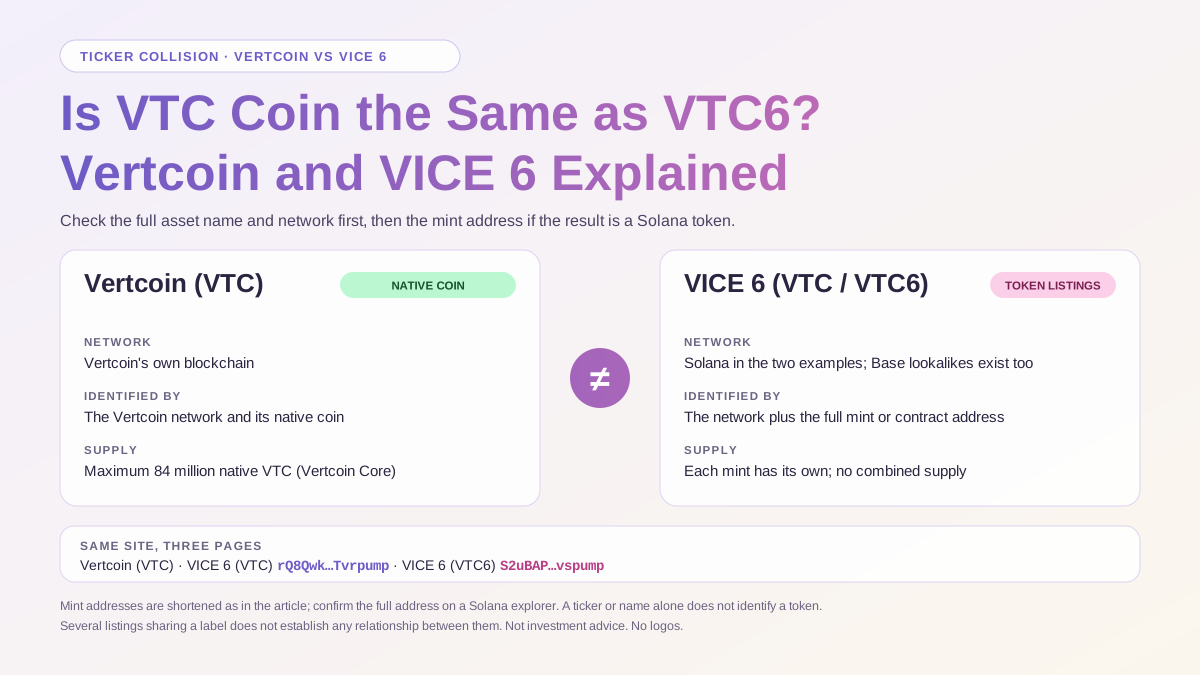
Czy VTC Coin to to samo co VTC6? Wyjaśnienie: Vertcoin i VICE 6
Czy VTC Coin to to samo co VTC6? Porównaj Vertcoin i VICE 6 pod względem sieci, tickera i adresu tokena oraz sprawdź, co zweryfikować przed przesłaniem środków.
Czym jest kryptowaluta VTC6? Poradnik dla początkujących o VICE 6 (VTC6)
Czym jest kryptowaluta VTC6? Dowiedz się, dlaczego kilka tokenów używa nazwy VICE 6 i jak sprawdzić sieć, adres mintu oraz pulę handlową przed porównaniem listingów.

Fundacja Solana przejmuje większość udziałów w CoinGecko! 18 milionów użytkowników będzie mogło handlować bezpośrednio na łańcuchu

VanEck kończy współpracę z Gemini, przestaje zarządzać ETF-ami Bitcoin, Ethereum i SOL

Solana ogłasza mapę drogową na 2027 rok, podwajając zdolności obliczeniowe sieci
Krypto VTC6: Czy to oficjalny coin GTA 6? Co naprawdę zaproponowało Take-Two
Czy VTC6 to oficjalny coin GTA 6? Porównujemy propozycję Sharkbux od Take-Two, informacje Rockstar o premierze oraz dwa tokeny Solana o tej samej nazwie.

Czy Ethereum to dobry zakup teraz?

Koreański Toss wprowadza portfel kryptowalutowy do aplikacji dla 30 milionów użytkowników, dostępny bez konta na giełdzie

Tokenizowane akcje Solany osiągają wartość 1,22 miliarda dolarów w miarę rozszerzania oferty akcji

YC zmienia logikę inwestycyjną: od oprogramowania do sprzętu, od modeli do świata fizycznego

Blockaid oznacza 8800 tokenów tematycznych GTA na Solanie jako złośliwe

Współzałożyciel Solany proponuje inwestycyjny koszyk on-chain do śledzenia globalnej gospodarki

Solana za 1100 dolarów? Bitwise przewiduje spektakularny wzrost pomimo spadku SOL

Fundacja Solana przejmuje większość udziałów w CoinGecko, za 180 milionów użytkowników toczy się walka o ruch w kryptowalutach
AI sprawi, że następne 12 miesięcy będzie 'rzeźnią' dla bezpieczeństwa kryptowalut: przedstawiciel Anchorage

Johnson wzywa Wielką Brytanię do przewodzenia rozwojowi tokenizacji, krytykując Bitcoin jako schemat Ponziego

Solana rezygnuje z rozwoju w obszarze Meme, kierując się w stronę projektów DePIN
ETF Bitcoin MSBT zarządzany przez Morgan Stanley zwiększa swoje zasoby o 799,212 BTC, łączna ilość wzrasta do 12448 BTC
Peter Schiff twierdzi, że Solana może zastąpić ekspozycję na Bitcoin. Czy to możliwe?
Lepszy wybór: Bitcoin czy Ethereum
Solana zmierza ku najgorszemu rokowi w historii
Śledź pieniądze: runda Variational na 110 mln dolarów, aktywność Tether i transakcje M&A
SBF po raz pierwszy mówi o żalu związanym z sprzedażą Anthropic: AI ma 25% szans na zniszczenie ludzkości, młodzi ludzie muszą zgłębić AI
Najnowsze artykuły


Najnowsze notowania monet na WEEX


