
Legendarny inwestor Druckenmiller niemal całkowicie wycofał się z amerykańskiego rynku akcji: najtrudniejszy czas na przewidywanie rynku od 50 lat, a kolejna szansa AI nie leży w mocy obliczeniowej

 Oceń nas w Google


Wstęp redakcji: Co oznacza, gdy legendarny inwestor, który od niemal 50 lat porusza się po rynkach finansowych i przez długi czas utrzymuje rekordy rocznych zysków, nagle mówi, że nie chce nic kupować?
W najnowszym publicznym wywiadzie, założyciel biura rodziny Duquesne i legendarny inwestor makroekonomiczny Stanley Druckenmiller wyraził rzadką opinię: „Nie mogę sobie przypomnieć, kiedy ostatnio miałem tak mało pewności co do przyszłych 12 miesięcy na rynku.” Na początku tego roku był całkowicie optymistyczny wobec amerykańskiego rynku akcji, grał na spadki amerykańskich obligacji i obstawiał wzrost cen miedzi, osiągając znaczne zyski dzięki inwestycjom w infrastrukturę AI. Jednak w ciągu mniej niż roku te pozycje zostały niemal całkowicie zamknięte. Zmiana polityki Fed na podwyżki stóp procentowych, rozszerzenie spreadów kredytowych, szczyt i spadek cen surowców oraz ciągłe pogarszanie się sygnałów technicznych na rynku akcji skłoniły go do tymczasowego wycofania się, stawiając na pierwszym miejscu ochronę kapitału.
Jednak bardziej interesujące niż jego niechęć do dalszego obstawiania jest jego nowa ocena logiki inwestycyjnej w AI. W ciągu ostatnich czterech lat, chipy, centra danych i infrastruktura obliczeniowa były najważniejszymi silnikami tworzenia bogactwa w rynku byka AI, a Druckenmiller uważa, że ten etap może już dobiegać końca. Następna runda możliwości może przesunąć się z budowy mocy obliczeniowej na jej wykorzystanie, a nawet może być stworzona przez dzisiejsze firmy zajmujące się modelami bazowymi. Przedstawił odważną tezę: gdy laboratoria AI zdobędą wystarczająco potężne zdolności inteligencji, dlaczego miałyby nadal pobierać opłaty za Tokeny, zamiast bezpośrednio sprzedawać wyniki zadań, a nawet wchodzić w branże takie jak bezpieczeństwo sieci czy opieka zdrowotna, konkurując z istniejącymi firmami o zyski? Jeśli ta ocena się potwierdzi, struktura podziału wartości w przemyśle AI może przejść znaczną rekonstrukcję.
W tej około 23-minutowej rozmowie Druckenmiller poruszył również swoją dyscyplinę handlową, polegającą na ocenie ryzyka na podstawie rzeczywistych zysków i strat, obawy dotyczące spowolnienia gospodarczego w drugiej połowie 2027 roku oraz potencjalne przełomy w dziedzinie centrów danych w kosmosie, fuzji jądrowej i medycyny AI w ciągu następnej dekady. Nawet uważa, że prawdopodobieństwo, że centra danych w kosmosie staną się rzeczywistością w ciągu dziesięciu lat, wynosi co najmniej 70%.
Nie wątpi w długoterminowy potencjał AI, ale zaczyna wątpić w obecne ceny rynkowe i środowisko finansowe; wierzy, że rewolucja technologiczna będzie się nadal rozwijać, ale nie sądzi, że inwestorzy muszą uczestniczyć w tym w każdym momencie. Dla rynku, który przeszedł przez kilka lat gorączki inwestycyjnej w AI, najważniejsze pytanie, które warto przemyśleć po tej rozmowie, brzmi: gdy ekspansja mocy obliczeniowej przestaje wystarczać do podtrzymania ciągłego wzrostu, do kogo właściwie popłyną zyski z następnej fali rynku byka AI?
TL;DR
· Od pełnego optymizmu do ochrony kapitału. Druckenmiller stwierdził, że jego pozycje długie w akcjach, krótkie w obligacjach i długie w miedzi, które miał na początku roku, zostały niemal całkowicie zamknięte, a obecnie jego portfel akcji jest bliski neutralności i przekształcił się w krótką pozycję w miedzi.
· Odwrócenie makroekonomiczne. Fed przeszedł do podwyżek stóp procentowych, rozszerzyły się spready kredytowe, osłabła szerokość rynku, a akcje defensywne zaczęły przewodzić, co skłoniło go do zwrócenia uwagi na wyniki gospodarcze w drugiej połowie 2027 roku.
· Zmiana nacisku inwestycji w AI z infrastruktury na aplikacje. Inwestycje w infrastrukturę mocy obliczeniowej w ciągu ostatnich czterech lat przyniosły ogromne zyski, ale przyszłe silniki wzrostu mogą przesunąć się w kierunku warstwy aplikacji, szczególnie w zakresie bezpieczeństwa sieci i opieki zdrowotnej.
· Firmy AI mogą przestać pobierać opłaty za Tokeny. Przewiduje, że wiodące laboratoria AI mogą nie być już zadowolone z sprzedaży wywołań modeli, lecz bezpośrednio dostarczać zadania, prowadzić działalność i uzyskiwać większy udział w wartości komercyjnej.
· Polityka i finansowanie to dwa główne ryzyka rynku byka AI. Mimo długoterminowego optymizmu co do postępu technologicznego, pozostaje czujny wobec presji finansowej na infrastrukturę AI oraz ryzyka politycznego.
· Długoterminowe prognozy na następne dziesięć lat. Uważa, że prawdopodobieństwo realizacji centrów danych w kosmosie wynosi co najmniej 70%, prawdopodobieństwo przełomu w fuzji jądrowej wynosi około 20%, a wierzy, że rak może stać się chorobą do zarządzania w ciągu dziesięciu lat.
Po niemal 50 latach aktywności na rynku inwestycyjnym, legendarny inwestor i założyciel biura rodziny Duquesne, Stanley Druckenmiller, wyraził rzadką opinię: nigdy wcześniej nie miał tak mało pewności co do kierunku rynku w ciągu najbliższych 12 miesięcy.
17 listopada na TomorrowX Summit w Austin w Stanach Zjednoczonych, Druckenmiller przeprowadził około 23-minutową rozmowę z Ilianą Bouzali, dyrektorem globalnych operacji pochodnych w Morgan Stanley. Od polityki Fed, przez inwestycje w AI, po zarządzanie ryzykiem i trendy technologiczne na następne dziesięciolecie, wyjaśnił, dlaczego przeszedł z wcześniejszego stanu aktywnego obstawiania rynku do priorytetowego traktowania ochrony kapitału.
W styczniu tego roku w wywiadzie nadal był optymistyczny co do amerykańskiej gospodarki i rynku akcji, grał na spadki amerykańskich obligacji jako zabezpieczenie, miał długą pozycję w miedzi i uważał, że sektor opieki zdrowotnej ma szansę stać się przełomowym zwycięzcą.
Jednak gdy zapytano go, ile z tych pozycji nadal utrzymuje, jego odpowiedź brzmiała tylko: „W zasadzie żadnej.”
To nie oznacza, że nagle stał się pesymistą wobec AI lub długoterminowej innowacji technologicznej. Wręcz przeciwnie, uważa, że ogromny potencjał AI nadal istnieje, ale makroekonomiczne warunki, które wcześniej wspierały wzrost rynku akcji, uległy odwróceniu, a następne możliwości inwestycyjne w AI przesuwają się z infrastruktury w kierunku rzeczywistego tworzenia wartości komercyjnej.
Od pełnego optymizmu do stagnacji: środowisko rynkowe całkowicie się zmieniło
Druckenmiller wyjaśnił, że na początku tego roku miał dość wysoką pewność co do kierunku rynku.
Wówczas amerykańska gospodarka radziła sobie dobrze, stopa funduszy federalnych wynosiła około 3,5%, a nominalny wzrost gospodarczy osiągał 6%. W jego ocenie oznaczało to, że polityka monetarna była nadal niezwykle luźna. W wykresie dotykowym Fed nawet wskazywano, że w ciągu roku mogą nastąpić dalsze obniżki stóp.
W międzyczasie ceny surowców nadal rosły, a ceny miedzi osiągały nowe szczyty. Linia wzrostu i spadku akcji (Advance-Decline Line) oraz inne wskaźniki techniczne, które obserwował, również rosły, a spready kredytowe utrzymywały się na bardzo niskim poziomie.
W warunkach silnego wzrostu gospodarczego i luźnego środowiska monetarnego uważał, że prawdopodobieństwo wystąpienia recesji w ciągu najbliższych 6 do 12 miesięcy jest bardzo niskie.
Innym ważnym czynnikiem napędzającym był AI.
W poprzednim roku jesienią postępy Claude Code sprawiły, że osoby z branży technologicznej zaczęły zdawać sobie sprawę, że tempo ewolucji technologii AI może ponownie przyspieszyć. Oczekiwania dotyczące rozszerzenia wydatków kapitałowych, które z tego wynikały, dodatkowo wzmocniły jego pozytywne prognozy dotyczące akcji.
Jednak wybuch wojny zmienił rytm inwestycji. Druckenmiller przyznał, że był w panice i sprzedał wiele aktywów. Ale gdy szybko zaczął ponownie kupować, stał się jeszcze bardziej pewny, że inwestycje w infrastrukturę AI wkrótce wybuchną.
Ta korekta pomogła mu również oczyścić portfel z aktywów o ograniczonym potencjale wzrostu, co pozwoliło mu skoncentrować pozycje na możliwościach związanych z infrastrukturą AI.
Jednak w listopadzie sytuacja była całkowicie inna.
Amerykańska gospodarka, mimo że nadal była silna, miała prawie wszystkie czynniki, które wcześniej wspierały rynek byka, odwrócone.
Po pierwsze, polityka monetarna. Fed nie obniżał już stóp, lecz przeszedł do podwyżek. Druckenmiller zauważył, że kierownictwo Fed się zmieniło, a nowy kierunek polityki jest znacznie bardziej czujny wobec długotrwałego ultra-luźnego środowiska monetarnego, ciągłego wzrostu deficytu budżetowego oraz inflacji, która przez pięć lat przekraczała cel.
Po drugie, ruchy surowców. Surowce, które na początku roku nadal osiągały nowe szczyty, teraz wydają się być na szczycie i spadają. Ujawnił, że jego portfel inwestycyjny przeszedł nawet z długiej pozycji w miedzi na krótką.
Na rynku akcji również pojawiły się niepokojące sygnały.
Szczególnie zauważył, że linia wzrostu i spadku akcji na rynku amerykańskim osiągnęła szczyt już 14 sierpnia, podczas gdy główne indeksy osiągnęły nowe szczyty dopiero w październiku. Oznacza to, że nawet jeśli indeksy nadal rosną, zakres akcji, które uczestniczą w tym wzroście, w rzeczywistości zaczął się zawężać.
W międzyczasie spready kredytowe stale się rozszerzały, a akcje defensywne zaczęły przewyższać cykliczne.
W jego ocenie te sygnały wspólnie wskazują, że środowisko rynkowe jest całkowicie inne niż na początku roku.
„Teraz wszystko jest prawie odwrotnością tego, co wtedy.”
Dlatego nie zainwestował masowo w akcje, ani nie przeszedł do pełnego krótkiego obstawiania.
Druckenmiller przyznał, że zawsze lubił szukać możliwości krótkiego obstawiania, ale w obliczu ogromnych innowacji napędzanych przez AI, nie chciał działać wbrew trendowi. Szczególnie po tym, jak niektóre akcje technologiczne doświadczyły wyraźnych spadków, a pozycje rynkowe zostały oczyszczone, nie można również zignorować możliwości krótkoterminowego odbicia.
Obecnie jego portfel akcji, mimo że nadal zawiera zarówno pozycje długie, jak i krótkie, ma ogólną ekspozycję netto bliską zeru, pozostawiając jedynie kilka mniejszych pozycji związanych z dolarem.
Jego głównym celem stało się unikanie strat, a nie dążenie do zysków.
„Teraz zajmuję się ochroną kapitału. Lepiej powiedzieć, że staram się nie tracić pieniędzy, niż że staram się zarabiać.”
Nawet żartował, że gdy przyjaciele dzwonią do niego, aby porozmawiać o rynku, mogą usłyszeć automatyczną odpowiedź: „Nie szukaj mnie, teraz nie gram.”
Ta przerwa może trwać tylko dwa dni, a może sześć miesięcy. Nie wie, kiedy ponownie wejdzie na rynek.
W odniesieniu do przyszłego kierunku gospodarki szczególnie zwraca uwagę na ryzyko, że w drugiej połowie 2027 roku wzrost może być niższy niż oczekiwano. Osłabienie surowców i zmiana stylu rynku z akcji cyklicznych na defensywne skłoniły go do ponownej oceny zmian w stopach procentowych i cyklu gospodarczym.
Infrastruktura AI nie jest już najlepszą długoterminową inwestycją, kolejna runda możliwości leży w warstwie aplikacji
Mimo ogólnego przejścia w kierunku ostrożności, Druckenmiller nie stracił zainteresowania AI.
Wręcz przeciwnie, uważa, że jeśli w przyszłości rynek akcji będzie mógł rozpocząć nową rundę znacznego wzrostu, AI nadal może być ważnym czynnikiem napędzającym. Jednak główne możliwości inwestycyjne w następnej fazie mogą nie pochodzić z wcześniej najsilniejszych firm zajmujących się chipami, centrami danych i inną infrastrukturą.
„Teraz szukamy zastosowań AI, a nie infrastruktury.”
Przyznał, że po ostatnich spadkach i oczyszczeniu pozycji, infrastruktura AI może nadal być dobrą taktyczną okazją inwestycyjną.
Jednak nie uważa, że ten obszar może nadal być głównym silnikiem znacznego wzrostu portfela, jak miało to miejsce w ciągu ostatnich czterech lat.
Nowa wartość może pojawić się na poziomie aplikacji AI. Wśród wielu potencjalnych zastosowań przedstawił kontrowersyjną tezę: najbardziej atrakcyjne firmy zajmujące się aplikacjami AI mogą być właśnie dzisiejsze laboratoria AI, które trenują modele bazowe.
Jego logika jest taka, że w miarę ciągłego wzrostu zdolności AI, wiodący deweloperzy modeli mogą nie pozostawać na dłużej w modelu biznesowym polegającym na sprzedaży usług wywołań modeli za Tokeny.
Przeciwnie, firmy posiadające najnowocześniejsze zdolności inteligencji mogą całkowicie pominąć etap dostarczania jedynie podstawowych modeli i bezpośrednio sprzedawać klientom wykonane zadania, a nawet samodzielnie wchodzić w określone branże.
„Jeśli masz najsilniejszą inteligencję na świecie, możesz zacząć sprzedawać zadania, a nie Tokeny, a także stworzyć własną firmę.”
To oznacza, że model biznesowy firm AI może ulec fundamentalnej zmianie.
W obecnym modelu firmy AI głównie uzyskują przychody poprzez oferowanie interfejsów modeli, mocy obliczeniowej lub usług subskrypcyjnych, a klienci wykorzystują te zdolności do rozwijania różnych aplikacji.
Jednak jeśli deweloperzy modeli bezpośrednio dostarczają wyniki zadań, sposób podziału wartości komercyjnej ulegnie zmianie. Firmy nie kupują już tylko prawa do korzystania z modeli, ale rzeczywistą wartość wynikającą z rozwiązania problemu i automatycznego wykonania pracy.
Druckenmiller jako pierwszy przykład podał bezpieczeństwo sieci.
W jego ocenie najnowocześniejsze modele AI mogą zarówno stwarzać nowe zagrożenia dla bezpieczeństwa sieci, jak i mieć zdolność do wdrażania licznych agentów AI, którzy automatycznie identyfikują, bronią się i reagują na te zagrożenia.
„W dziedzinie bezpieczeństwa sieci, kto może konkurować z tymi firmami?”
Jego zdaniem, skoro zaawansowana sztuczna inteligencja sama zmienia granice możliwości ataków sieciowych, to firmy posiadające najpotężniejszą technologię AI mogą również dysponować najsilniejszymi zdolnościami obronnymi.
Ochrona zdrowia to kolejna dziedzina o ogromnym potencjale.
W miarę jak zdolności modeli, systemy automatyzacji i wiedza specjalistyczna są coraz bardziej zintegrowane, AI może nie tylko wspierać istniejące działalności, ale także bezpośrednio przejąć część pracy, która wcześniej wymagała specjalistycznej wiedzy.
Dla inwestorów ta zmiana oznacza, że wartość AI może przechodzić z dostawców infrastruktury do firm, które mogą bezpośrednio realizować zadania biznesowe.
W przyszłości warto zwrócić uwagę nie tylko na to, które firmy mają najwięcej GPU i zbudowały najwięcej centrów danych, ale także na to, kto potrafi wykorzystać AI do rzeczywistego wykonania pracy i uzyskania przychodów oraz zysków.
Jednak nie utożsamiał tego osądu z bezwarunkowym optymizmem wobec całego sektora AI.
Na koniec wywiadu, gdy prowadzący poprosił go o wskazanie najważniejszych argumentów dotyczących niedźwiedziej tendencji w AI, podał dwa: ryzyko polityczne oraz ryzyko finansowania.
Uważa, że te dwa czynniki są godne niepokoju. Nawet jeśli sama technologia AI nadal szybko się rozwija, zmiany w otoczeniu politycznym i dostępie do kapitału mogą wpłynąć na zwroty i tempo rozwoju związanych z nią inwestycji.
Cena --
Nie używaj VaR do zarządzania ryzykiem: gdy wyniki są nieodpowiednie, należy zmniejszyć pozycję
W porównaniu do oceny kierunku rynku, wyjaśnienie Druckenmillera dotyczące zarządzania ryzykiem również zasługuje na uwagę.
Jako długoterminowy inwestor makro, który działa na rynkach akcji, obligacji, surowców i stóp procentowych, nie uważa, że inwestorzy muszą zawsze utrzymywać wysoką pozycję w danej klasie aktywów.
W swojej karierze inwestycyjnej przez długi czas całkowicie wycofał się z rynku akcji, szukając okazji w innych aktywach makro.
Ta swoboda w alokacji między aktywami pozwala mu aktywnie zmniejszać ryzyko, gdy nie ma pewności, zamiast być zmuszonym do utrzymywania pozycji w celu zachowania określonego stylu inwestycyjnego.
Zauważył, że zyski Dukena od dawna nie są równomiernie kumulowane, lecz wykazują wyraźne cechy fazowe. W niektórych latach portfel może przynieść tylko 5% do 8% zwrotu; następnie mogą wystąpić trzy lub cztery lata silnych wyników, a potem znów okres względnego spokoju.
Określił ten sposób inwestowania jako okresy wybuchów zysków.
Dlatego nie martwi się brakiem znaczących okazji inwestycyjnych w krótkim okresie. Podkreślił, że nigdy nie doświadczył całkowitej straty w ciągu roku, co nie oznacza, że nie przeszedł przez znaczne korekty, lecz że według statystyk od końca jednego roku do końca następnego roku ostatecznie nie odnotował ujemnych zysków.
W zakresie zarządzania ryzykiem jego podejście jest wręcz odmienne od wielu instytucjonalnych inwestorów.
Nie polega na modelach wartości ryzyka (VaR) ani na testach stresowych, lecz traktuje rzeczywiste wyniki portfela (P&L) jako najważniejszy sygnał ryzyka.
Jeśli rzeczywiste wyniki pozycji zaczynają odbiegać od pierwotnych osądów, lub jeśli korelacje między różnymi aktywami przestają odpowiadać oczekiwaniom, rozważa zmniejszenie ekspozycji na ryzyko.
Uważa, że tradycyjne modele ryzyka mają kluczowy problem: gdy rynek naprawdę wchodzi w stan chaosu, pierwotne korelacje między aktywami często przestają działać. A te korelacje są podstawą wielu modeli ryzyka.
Wspomniał, że na początku tego roku niektórzy inwestorzy, którzy jednocześnie zajmowali się krótkimi pozycjami w akcjach oprogramowania i pozycjami w infrastrukturze AI, doświadczyli uderzenia spowodowanego tą utratą korelacji.
W porównaniu z tym, rzeczywiste wyniki mogą szybciej odzwierciedlać odchylenia między hipotezami inwestycyjnymi a rzeczywistością rynkową.
Za tym kryje się również dyscyplina związana z rytmem handlu.
Druckenmiller wierzy, że inwestorzy, podobnie jak sportowcy, również przeżywają okresy dobrej i złej formy.
Gdy zauważa, że jego osądy są coraz częściej potwierdzane przez rynek, zwiększa pozycję; gdy jego osądy zaczynają się często mylić, zmniejsza ryzyko, próbując na nowo znaleźć rytm z mniejszą pozycją.
Porównuje ten stan do pałkarza w baseballu: czasami może wyraźnie widzieć nadlatującą piłkę, a czasami zupełnie nie może znaleźć rytmu. „Gdy jestem w dobrej formie, stawiam wszystko na jedną kartę. Gdy jestem w złej formie, staram się robić tylko małe próby.”
Dla niego jedną z najważniejszych umiejętności inwestycyjnych jest wiedzieć, kiedy atakować, a kiedy wstrzymać się.
Przewaga wielkich inwestorów nie tkwi w IQ, lecz w wykonaniu, otwartym umyśle i dyscyplinie
Druckenmiller poruszył również błędy, które często popełniają inwestorzy o wysokim IQ.
Jego zdaniem, bycie mądrym nie gwarantuje sukcesu inwestycyjnego. W rzeczywistości, nadmierna inteligencja czasami wręcz przeszkadza inwestorom w dostosowywaniu swoich osądów na czas.
Powód jest taki, że gdy spędza się dużo czasu na budowaniu jakiejś logiki inwestycyjnej, łatwo jest stać się nadmiernie zależnym od swoich wniosków badawczych. Nawet gdy rynek się zmienia, wciąż nie chcą przyznać, że pierwotne osądy mogą już nie być aktualne.
Druckenmiller uważa, że inwestowanie wymaga „intellectual humility”, czyli zawsze zachowania otwartego umysłu i gotowości do dostosowywania osądów w oparciu o nowe informacje.
Nie sprzeciwia się wysoko skoncentrowanym inwestycjom.
Wręcz przeciwnie, posłużył się znanym powiedzeniem, aby opisać swoją filozofię inwestycyjną: „Włóż wszystkie jajka do jednego koszyka, a potem uważnie obserwuj ten koszyk.” Jednak jego zdaniem wielu inwestorów zapamiętuje tylko pierwszą część, zapominając o drugiej.
Inwestycje skoncentrowane wymagają od inwestorów silnej wiary, a także muszą ściśle obserwować zmiany na rynku. Gdy fakty zaczynają odbiegać od logiki inwestycyjnej, należy szybko podjąć działania.
Podkreślił cztery cechy, które różnią dobrych inwestorów od najlepszych: ogromna pasja do inwestycji, ciągła chęć zdobywania wiedzy, niemal obsesyjna świadomość konkurencji oraz surowa dyscyplina.
W jego opinii, najlepsi inwestorzy często pragną zwycięstwa i nie chcą porażki. Co ważniejsze, potrafią długo trzymać się swojej dyscypliny inwestycyjnej, nawet jeśli konkretne metody różnych inwestorów mogą się znacznie różnić.
Jego własny sposób handlu w pewnym sensie odzwierciedla połączenie tej zdolności oceny i wykonania. Druckenmiller nazywa to „najpierw inwestuj, potem badaj”.
Gdy słyszy atrakcyjną ideę inwestycyjną, odkrywa, że wykresy techniczne i logika się zgadzają, lub uważa, że osoba przedstawiająca pomysł naprawdę rozumie odpowiednią branżę, może najpierw zbudować znaczącą pozycję.
Ta pozycja nie musi być szczególnie duża, ale jeśli osąd jest błędny, wciąż może przynieść znaczną stratę.
A przy podejmowaniu początkowej decyzji, jego wiedza może wynosić tylko około 15% tego, co wymagają tradycyjni inwestorzy.
Następnie pozwala zespołowi badawczemu na dokładne zbadanie przez dwa lub trzy tygodnie, a następnie na podstawie nowych informacji decyduje, czy zwiększyć pozycję, czy po prostu wyjść.
Ta metoda nie oznacza ignorowania badań, lecz łączy wstępne osądy, rzeczywiste reakcje rynkowe i późniejsze dogłębne badania, aby uniknąć przegapienia okazji inwestycyjnych z powodu dążenia do pełnej informacji.
Jednak przyznał, że kiedyś poważnie naruszył zasady handlowe.
W styczniu 2000 roku sprzedał pozycje związane z Nasdaq, ale w dniu, gdy bańka technologiczna osiągnęła szczyt, ponownie je kupił.
Uważa, że dzielił go od szczytu rynku tylko godzina.
Czynnik, który skłonił go do ponownego zakupu, nie wynikał ze zmiany fundamentów, lecz z ekstremalnego strachu przed przegapieniem (FOMO).
Gdy ktoś zapytał go, czego nauczył się z tego błędu, odpowiedział: „Nic. Wiedziałem, że nie powinienem tego robić, ale po prostu nie mogłem się powstrzymać.”
Długoterminowe ryzyko, przed którym stoi Ameryka: podaż talentów i deficyt budżetowy
Oprócz krótkoterminowych wahań rynkowych, Druckenmiller wspomniał również o dwóch problemach, które powoli się kumulują, ale mogą mieć dalekosiężny wpływ na amerykańską gospodarkę.
Pierwszym jest edukacja i podaż talentów.
Obawia się, że jakość podstawowej edukacji w USA, od przedszkola do szkoły średniej, spada. W przeszłości USA mogły polegać na przyciąganiu najlepszych talentów z całego świata, aby częściowo zrekompensować niedobory w krajowym systemie edukacji.
Jednak jeśli polityka imigracyjna nadal będzie ograniczać dostęp wysoko wykwalifikowanych pracowników do USA, ten długoterminowy mechanizm wspierający amerykańską innowacyjność technologiczną może zostać osłabiony.
Stwierdził, że w wielu dużych firmach technologicznych w USA znaczną część kierownictwa stanowią imigranci, a przyszły napływ talentów będzie miał bezpośredni wpływ na długoterminową konkurencyjność amerykańskiego sektora technologicznego.
Mimo to wciąż wierzy, że odpowiednie polityki mogą ostatecznie zostać dostosowane.
Drugim problemem jest budżet USA.
Druckenmiller przypomniał, że już w latach 2011-2012 wzywał młodych ludzi w wielu amerykańskich uniwersytetach do zwrócenia uwagi na deficyt budżetowy i wydatki socjalne.
Wówczas, na podstawie zmian w strukturze demograficznej, przewidywał, że presja budżetowa w USA znacznie wzrośnie w latach 2020-2030.
Późniejsze wydatki związane z pandemią oraz stale rosnące wydatki rządowe w długoterminowym środowisku niskich stóp procentowych jeszcze bardziej pogłębiły problemy budżetowe.
Jednak międzynarodowa rola dolara jako waluty rezerwowej pozwala USA przez dłuższy czas znosić deficyty, które inne kraje nie mogą utrzymać.
Obawia się, że ten stan niekoniecznie będzie mógł trwać wiecznie.
Posługując się powiedzeniem o bankructwie, określił sposób, w jaki może wystąpić kryzys budżetowy: „Najpierw następuje powolny rozwój, a potem nagle wybucha na całego.”
Przewiduje, że w ciągu następnej dekady USA mogą potrzebować przeprowadzić reformy budżetowe w wyniku kryzysu na rynkach finansowych.
Nie oznacza to, że uważa, iż kryzys jest nieuchronny, ale długoterminowa nierównowaga budżetowa może ostatecznie wymagać presji rynkowej do wprowadzenia zmian politycznych.
Przyszłe dziesięć lat: centra danych w kosmosie, fuzja jądrowa i leczenie raka
Pomimo wyjątkowej ostrożności wobec przyszłych trendów rynkowych, Druckenmiller pozostaje optymistą co do rozwoju technologii w nadchodzącej dekadzie.
Gdy poproszono go o przedstawienie kilku wydających się radykalnych, ale jego zdaniem mających pewne prawdopodobieństwo realizacji prognoz, podał trzy kierunki.
Pierwszym jest fuzja jądrowa.
Uważa, że prawdopodobieństwo osiągnięcia fuzji jądrowej w ciągu następnej dekady, lub przynajmniej wyraźnego udowodnienia, że komercjalizacja fuzji jądrowej jest bliska, wynosi około 20%.
Drugim kierunkiem są centra danych w kosmosie.
Dla przyszłych dziesięciu lat w zakresie rozmieszczania centrów danych w kosmosie, podał prawdopodobieństwo wynoszące co najmniej 70%, a nawet może być wyższe.
To osąd odzwierciedla jego optymistyczne oczekiwania dotyczące długoterminowego rozwoju infrastruktury obliczeniowej. Chociaż uważa, że możliwości inwestycyjne w tradycyjnej infrastrukturze AI się zmieniają, nie oznacza to, że zapotrzebowanie na moc obliczeniową lub związane z nią innowacje technologiczne zbliżają się do końca.
Trzecim kierunkiem jest medycyna, szczególnie leczenie raka.
Druckenmiller stwierdził, że od około 30 lat zasiada w zarządzie Memorial Sloan Kettering Cancer Center.
W jego opinii, przełomy w leczeniu raka w ciągu ostatnich kilku dziesięcioleci wynikają z sekwencjonowania genów, zrozumienia mutacji genowych oraz postępu w immunoterapii.
A włączenie AI może jeszcze bardziej przyspieszyć ten proces.
„Uważam, że pokonamy raka. Wierzę, że rak stanie się chorobą, którą można kontrolować. Mówię o dziesięciu latach, a nie dwudziestu.”
Tutaj „pokonanie” nie oznacza, że wszystkie nowotwory zostaną całkowicie wyleczone w ciągu dziesięciu lat, lecz jest to długoterminowa optymistyczna prognoza Druckenmillera, że rak stopniowo stanie się chorobą, którą można kontrolować.
To również wyjaśnia, dlaczego w krótkoterminowym rynku wybiera ostrożność, ale nie rezygnuje z długoterminowej wiary w innowacje technologiczne.
W jego opinii, długoterminowy rozwój technologii i krótkoterminowe wyceny na rynkach finansowych to dwie różne sprawy.
AI nadal może tworzyć ogromną wartość ekonomiczną, ale to nie oznacza, że w każdej chwili zakup związanych aktywów przyniesie idealne zwroty inwestycyjne.
Od początku roku, gdy był całkowicie optymistyczny, do teraz, gdy niemal wycofał się z kierunkowych transakcji, Druckenmiller nie neguje wcześniejszych osądów dotyczących AI, lecz przyznaje, że otoczenie rynkowe się zmieniło.
Dla obecnych inwestorów jego poglądy wskazują na dwa wątki: z jednej strony polityka monetarna, warunki kredytowe oraz ryzyko polityczne i finansowe zmieniają warunki inwestycyjne dla aktywów AI; z drugiej strony, w miarę jak AI przechodzi od budowy infrastruktury do rzeczywistych zastosowań biznesowych, następna grupa twórców wartości może nie być już tymi firmami, które były najsilniejsze w ciągu ostatnich czterech lat.
Zachowanie kapitału w czasach niepewności, a następnie skoncentrowanie się na rzeczywistych okazjach, może być kluczową metodą inwestycyjną Druckenmillera, która pozwala mu przetrwać wiele cykli rynkowych.
Niniejsza treść ma charakter wyłącznie informacyjny i nie stanowi porady finansowej, inwestycyjnej, prawnej ani podatkowej. Wszelkie wydarzenia, nagrody, promocje online lub powiązane informacje, o których tu mowa, nie powinny być traktowane jako rekomendacja, zachęta ani zaproszenie do kupna, sprzedaży, wymiany lub innego rodzaju obrotu aktywami kryptograficznymi. Aktywa kryptograficzne charakteryzują się dużą zmiennością i mogą prowadzić do strat. Dostępność usług, produktów i powiązanych wydarzeń WEEX może się różnić w zależności od regionu. Użytkownik jest odpowiedzialny za upewnienie się, że jego udział jest zgodny z obowiązującymi lokalnymi przepisami i regulacjami.
Możesz również polubić

Okulary AI Samsunga wyprzedane w ciągu kilku godzin od przedsprzedaży

Akcje BellRing Brands wzrosły o 24% po prognozie zysków

Samsung i Google współpracują, aby wyzwać monopol Meta na rynku okularów AI
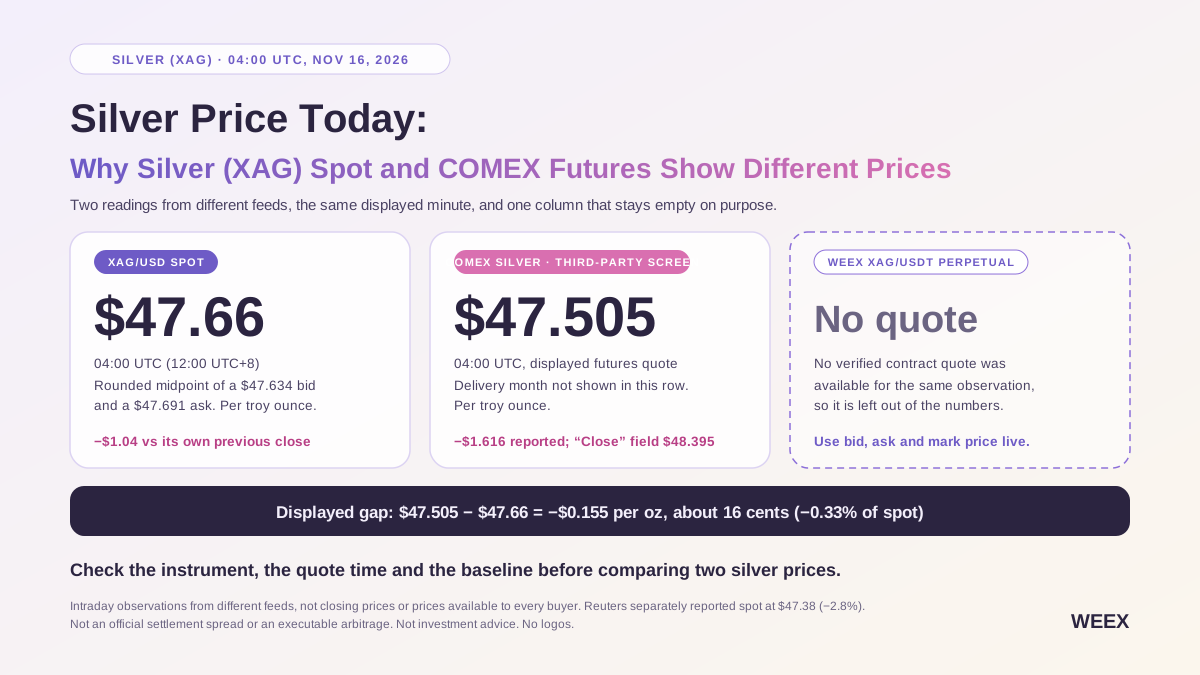
Cena srebra dziś: dlaczego spot srebra (XAG) i futures COMEX mają różne ceny
Srebro było notowane w pobliżu 47 $–48 $ dnia 16.11. Porównaj ceny spot XAG/USD, futures na srebro COMEX i kontraktów perpetual XAG/USDT oraz dowiedz się, dlaczego ich ceny się różnią.

Przychody Hyperliquid w Q3 osiągnęły 190,9 miliona dolarów, zyski matki Kraken spadły o 12%

Raport finansowy TON Strategy za Q3: Posiada 235 milionów GRAM, strata netto 23,97 miliona dolarów

Wyniki CoreWeave napędzają odbicie AI, Bitcoin w wąskim przedziale | Dzienny przegląd rynku WEEX (12.11.2026)
Na zamknięciu 11.11 wszystkie trzy główne indeksy zakończyły sesję wzrostami. Dobre wyniki CoreWeave napędziły odbicie akcji spółek technologicznych. Wskaźnik zakupów do sprzedaży wśród spółek posiadających Bitcoin w rezerwach spadł poniżej 90%. ZEC stracił poziom 1000 $. GRAM odbił w krótkim terminie. 12.11 przed sesją warto obserwować wyniki Nebius i Ondas, a po sesji — Cerebras, Applied Materials i Cisco.
WEEX Exclusive: Wyniki CoreWeave napędzają odbicie AI, Bitcoin w wąskim przedziale | Codzienny przegląd rynku WEEX (12.11.2026)
Na zamknięciu 11.11 wszystkie trzy główne indeksy zakończyły sesję wzrostami. Mocne wyniki CoreWeave wywołały odbicie spółek technologicznych. Wskaźnik zakupów do sprzedaży spółek gromadzących Bitcoin w rezerwach spadł poniżej 90%. ZEC stracił poziom 1000 $. GRAM odbił w krótkim terminie. 12.11 przed otwarciem sesji warto obserwować Nebius i Ondas, a po jej zamknięciu wyniki Cerebras, Applied Materials i Cisco.
Wykrycie złośliwego oprogramowania w programie handlowym Telegram, kradzież GRAM

TON Strategy osiągnęło przychody w wysokości 13,1 miliona dolarów w trzecim kwartale, z stratą netto wynoszącą 24 miliony dolarów
Walt wprowadza niezależną aplikację do handlu kryptowalutami, rozszerzając działalność poza Telegram

Tokeny złota 2026: Dlaczego warto „przenieść złoto na łańcuch”?

Główne monety ekosystemu TON, na które warto zwrócić uwagę w 2026 roku

Hongkong planuje token złota zabezpieczony sztabkami o wadze 400 uncji do transakcji bankowych

Londyńska Giełda Metali bada tokenizację metali w Hongkongu

Senator Steve Daines wspiera Chainlink przed wydarzeniem Link
NDV: Gdzie poszły pieniądze? Analiza stagnacji i utraty majątku w USA w latach 16.

Kaia vs TON: Porównanie blockchainów komunikatorów w 2026 roku

Portfel Telegram Gram zmienił nazwę na Money i jest dostępny dla wszystkich użytkowników

Jak młodzi ludzie mogą wykorzystać możliwości ery AI? Rozmowa Shao Ailuna z Sun Yuchengiem

Portfel Telegrama zmienia nazwę na Walt
Portfel Telegram, który powstał 5 lat temu, staje się platformą kryptowalutową Walt

D3 oferuje priorytetowy dostęp do nowych domen za pośrednictwem Solana i Hyperliquid vaults

Współzałożyciel Ethereum, Vitalik Buterin, twierdzi, że lokalna AI może chronić twoją prywatność bez utraty szybkości

Rozmowa z Wang Yishi z OneKey: W erze AI, wojna obronna i ofensywna portfeli sprzętowych trwa tylko "dwa tygodnie"?

Centra danych w USA mogą zużywać więcej gazu niż Niemcy i Japonia razem wzięte

Rynki światowe pod wpływem cen energii i stóp procentowych w USA

ChatGPT służy przestępczości: inwestor kryptowalutowy stracił 2 100 000 USD po radzie chatbota

Na sprzedaż 100% udziałów firmy logistycznej za 4 miliony dolarów

Bitcoin poniżej 80 tys. dolarów, cyfrowy rubel i gorące tematy kryptoforum
Okulary AI Samsunga wyprzedane w ciągu kilku godzin od przedsprzedaży
Akcje BellRing Brands wzrosły o 24% po prognozie zysków
Samsung i Google współpracują, aby wyzwać monopol Meta na rynku okularów AI
Cena srebra dziś: dlaczego spot srebra (XAG) i futures COMEX mają różne ceny
Srebro było notowane w pobliżu 47 $–48 $ dnia 16.11. Porównaj ceny spot XAG/USD, futures na srebro COMEX i kontraktów perpetual XAG/USDT oraz dowiedz się, dlaczego ich ceny się różnią.
Przychody Hyperliquid w Q3 osiągnęły 190,9 miliona dolarów, zyski matki Kraken spadły o 12%
Raport finansowy TON Strategy za Q3: Posiada 235 milionów GRAM, strata netto 23,97 miliona dolarów
Najnowsze artykuły


Najnowsze notowania monet na WEEX


