
Что такое децентрализованная криптобиржа (DEX)? Как она работает, сколько стоит, каковы риски и когда ей пользоваться

 Оценить в Google


Децентрализованная криптобиржа, которую обычно сокращённо называют DEX, — это торговый протокол на блокчейне, позволяющий пользователям обменивать цифровые активы прямо со своих кошельков, не переводя их заранее на кастодиальную биржу. Вместо корпоративного механизма сопоставления ордеров и внутреннего реестра счетов DEX использует смарт-контракты, пулы ликвидности, ончейн-книги ордеров или системы маршрутизации для определения цены и расчёта по сделкам.
Словосочетание «децентрализованная биржа» часто воспринимают как знак безопасности. Но это не так. DEX может устранить кастодиальные риски, одновременно добавив риски, связанные со смарт-контрактами, токенами, интерфейсами, управлением, оракулами и порядком обработки транзакций. Важно спрашивать не о том, лучше ли DEX централизованных бирж в целом, а о том, обеспечивает ли конкретная DEX модель хранения, качество исполнения и степень децентрализации, необходимые для определённой сделки.
Кратко
| Вопрос | Краткий ответ |
|---|---|
| Что означает DEX? | DEX — это децентрализованная биржа. |
| Кто хранит активы? | Обычно пользователь сохраняет контроль над ними через некастодиальный кошелёк. |
| Как исполняются сделки? | Смарт-контракты проводят расчёты по обменам через пулы ликвидности, книги ордеров или агрегаторы. |
| Нужен ли аккаунт для DEX? | Для работы с протоколом обычно нужен совместимый кошелёк, а не традиционный биржевой аккаунт. |
| Сделки на DEX бесплатны? | Нет. Пользователи могут платить комиссии пулу, сетевой газ, а также нести издержки из-за влияния на цену, проскальзывания и MEV. |
| Каждая DEX полностью децентрализована? | Нет. Контроль может оставаться сосредоточенным у владельцев ключей обновления, операторов интерфейсов, участников управления, поставщиков оракулов или базовых сетей. |
| Можно ли отменить транзакцию? | Как правило, нет, если она уже подтверждена в блокчейне. |
Что означает DEX в криптовалютах?
DEX — это сокращение от decentralized exchange, то есть децентрализованная биржа. На практике так называют протокол, в котором часть функций обычного оператора биржи заменена программами на блокчейне.
Централизованная биржа записывает балансы пользователей в закрытую базу данных, хранит активы клиентов и обрабатывает сделки через внутренний механизм сопоставления ордеров. DEX обычно позволяет кошельку пользователя напрямую взаимодействовать с одним или несколькими смарт-контрактами. Эти контракты определяют, как активы поступают в пулы ликвидности и выводятся из них, как сопоставляются ордера и соответствует ли транзакция условиям пользователя.
Coinbase определяет DEX как одноранговую торговую площадку, на которой сделки совершаются непосредственно между трейдерами криптовалют. Uniswap добавляет важное уточнение: DEX не обязательно является «биржей» в традиционном корпоративном смысле. Это может быть набор смарт-контрактов, обеспечивающих транзакции между кошельками или между кошельком и пулом.
Понятие «одноранговый» также не следует понимать слишком буквально. На платформе с автоматизированным маркетмейкером трейдер обычно обменивает активы с пулом ликвидности, а не ждёт, пока конкретный человек согласится на противоположную сторону сделки.
Как работает децентрализованная криптобиржа?
Транзакция на DEX обычно связывает четыре технических компонента: кошелёк пользователя, интерфейс биржи, смарт-контракты протокола и блокчейн, в котором проводится расчёт.
Интерфейс формирует предполагаемую транзакцию, но подтвердить её должен кошелёк. Затем смарт-контракт проверяет сделку на соответствие правилам протокола. Если условия выполнены, блокчейн записывает перемещение активов. Полученные токены поступают в кошелёк под контролем пользователя, а не на счёт под управлением биржи.
Это разделение имеет значение. Сайт DEX может исчезнуть, хотя лежащие в его основе смарт-контракты продолжат работать. И наоборот, качественный сайт не доказывает, что протокол за ним безопасен или децентрализован.
DEX с автоматизированным маркетмейкером
Автоматизированный маркетмейкер, или AMM, позволяет пользователям торговать за счёт ликвидности, внесённой в смарт-контракты. Поставщики ликвидности добавляют пары токенов и взамен получают часть торговых комиссий.
В одной из базовых моделей AMM используется формула постоянного произведения:
В этой формуле и обозначают количества двух активов в пуле, а остаётся постоянной величиной до учёта комиссий. Когда трейдер добавляет один актив, смарт-контракт выдаёт часть другого. Соотношение резервов меняется, вслед за ним меняется и расчётная цена.
Uniswap, Curve, Balancer и многие другие протоколы используют различные варианты автоматизированных пулов ликвидности. В современных AMM могут применяться концентрированная ликвидность, кривые для стейблкоинов, пользовательские хуки или динамические комиссии вместо одной универсальной формулы.
DEX с книгой ордеров
DEX с книгой ордеров позволяет трейдерам размещать заявки на покупку и продажу, а также лимитные ордера. Некоторые платформы хранят и сопоставляют ордера полностью в блокчейне, тогда как другие используют для скорости внецепочечную инфраструктуру, а итоговый результат фиксируют в блокчейне.
DEX с книгой ордеров может предложить торговый опыт, более близкий к централизованной бирже, особенно на спотовых рынках, рынках бессрочных фьючерсов и других деривативов. Однако степень децентрализации определяется не только самостоятельным хранением активов. Трейдеру следует также выяснить, кто обслуживает инфраструктуру сопоставления ордеров, контролирует обновления, предоставляет данные о ценах и управляет аварийными функциями.
Агрегаторы DEX и системы на основе намерений
Агрегатор DEX ищет более выгодный маршрут исполнения через несколько пулов или протоколов. Вместо того чтобы направлять всю сделку в один пул, он может распределить ордер между несколькими источниками ликвидности.
Система на основе намерений идёт дальше. Пользователь указывает желаемый результат — например, обменять один токен на другой, получив не меньше определённого количества, — а конкурирующие солверы ищут способ исполнить запрос.
Такие системы могут снизить влияние на цену, но создают дополнительные зависимости. Исполнение может опираться на маршрутизаторы, солверы, ретрансляторы, мосты или системы приватного потока ордеров. Более сложный маршрут не обязательно означает более высокую степень децентрализации.
Цена --
Что происходит во время обмена на DEX?
Предположим, пользователь хочет обменять USDC на ETH.
Сначала кошельку может потребоваться разрешить смарт-контракту использовать USDC. Это разрешение оформляется отдельно от самого обмена и может потребовать собственной транзакции в блокчейне.
Затем интерфейс DEX запрашивает котировки у пула или маршрутизатора. Котировка зависит от доступной ликвидности, размера ордера, комиссий пула, текущей нагрузки на сеть и допустимого для пользователя проскальзывания.
Когда пользователь подтверждает сделку, подписанная транзакция передаётся в сеть. Валидаторы или секвенсоры определяют, когда она будет включена в блок. Затем смарт-контракт проверяет, сохраняется ли условие минимального объёма получаемых токенов.
Если цена выходит за допустимый диапазон, транзакция может завершиться неудачно. При этом пользователь всё равно может потерять сетевую комиссию, поскольку вычислительная работа была выполнена, хотя обмен не состоялся.
Если транзакция проходит успешно, исходный токен списывается с кошелька, а полученный токен переводится на него. Транзакцию и итоговые балансы обычно можно проверить через обозреватель блокчейна.
Реальная стоимость сделки на децентрализованной криптобирже
Комиссия, указанная рядом с пулом ликвидности, — это не полная стоимость использования DEX. Более реалистичная модель выглядит так:
Эти составляющие ведут себя по-разному. Газ часто представляет собой относительно фиксированные расходы для конкретного типа транзакции. Влияние на цену растёт вместе с размером сделки относительно доступной ликвидности. Проскальзывание зависит от движения рынка и условий исполнения. Потери из-за MEV отчасти зависят от того, насколько ордер заметен и уязвим для эксплуатации до расчёта.
Исследование, в котором сравнивались децентрализованные и централизованные площадки, показало, что фиксированные расходы на блокчейн непропорционально сильно сказываются на небольших сделках на DEX. В том же исследовании отмечалось, что при достаточной глубине ликвидности исполнение на DEX может стать более конкурентоспособным для достаточно крупных сделок.
Отдельное исследование транзакций Uniswap привело к более точному выводу: на небольших обменах в расходах преобладает газ, а на крупных сделках важнее становятся влияние на цену и проскальзывание. Также выяснилось, что в волатильном пуле мемкоина враждебное проскальзывание возникало вероятнее, чем в зрелом пуле USDC–ETH.
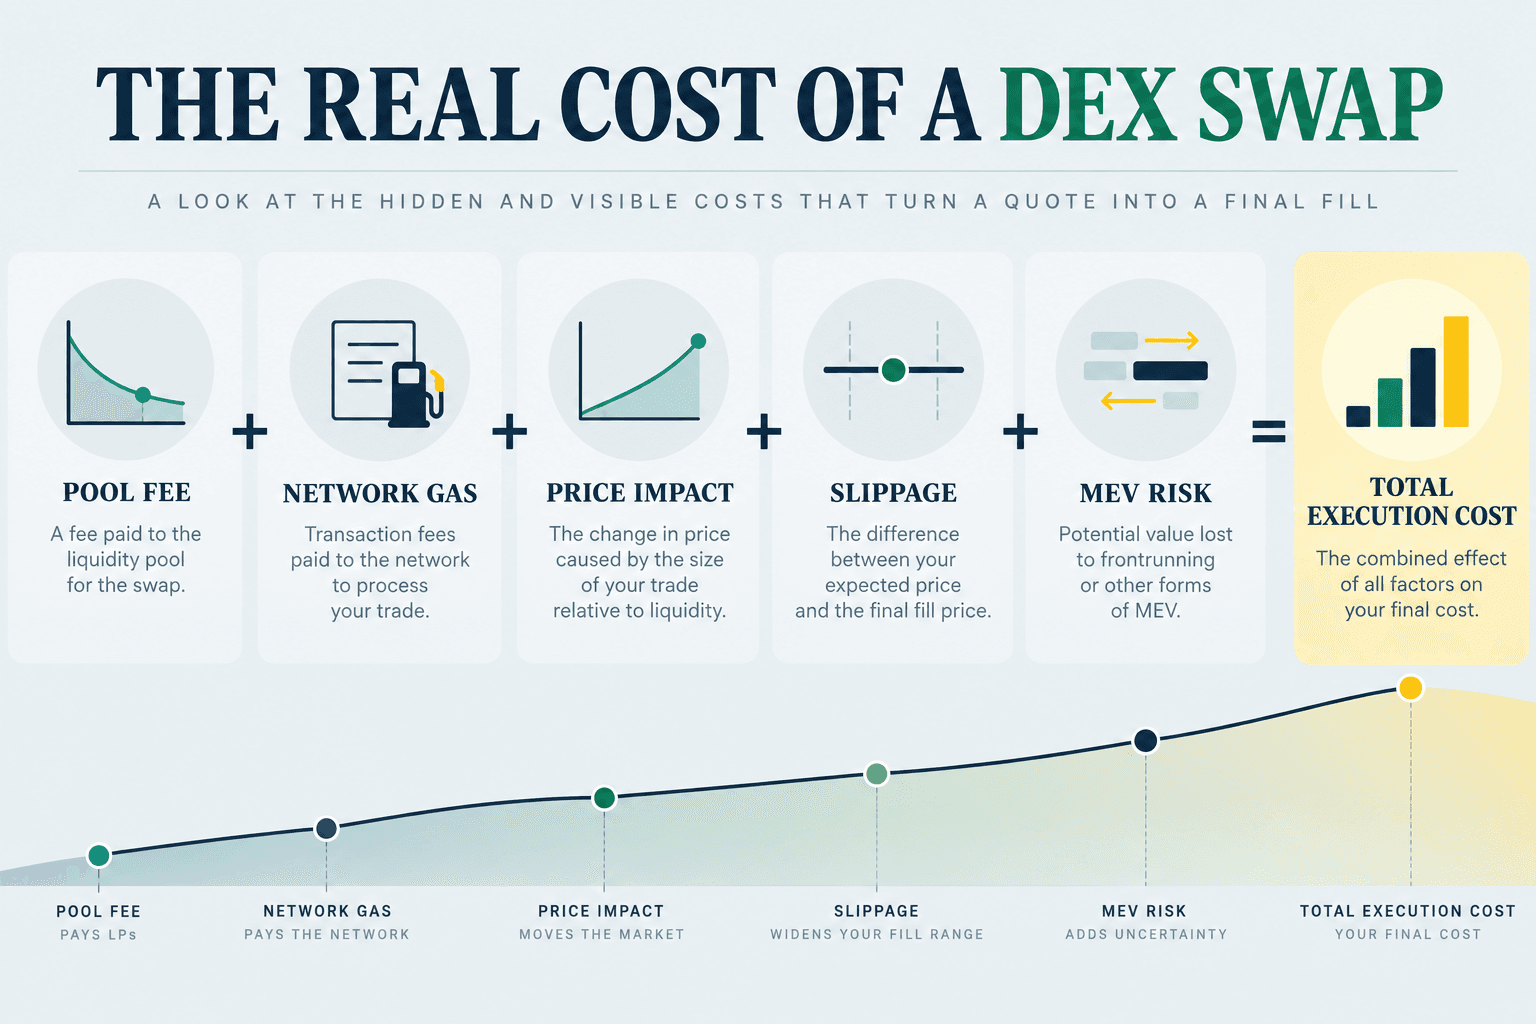
Комиссия пула или протокола
Комиссия пула удерживается протоколом при проведении обмена. В зависимости от DEX она может распределяться между поставщиками ликвидности, казначейством протокола или другими участниками.
Более низкий тариф комиссии не всегда означает меньшие расходы. Пул с низкой комиссией и небольшой ликвидностью может сильнее повлиять на цену, чем пул с более высокой комиссией и глубокой ликвидностью.
Сетевой газ
Газ уплачивается сети блокчейна за обработку транзакции. Он не обязательно поступает DEX.
Газ заметно влияет на стоимость сделок разного размера. Сетевая комиссия 3 $ составляет 3% от сделки на 100 $, но лишь 0,03% от сделки на 10 000 $. Поэтому сравнение только процентных комиссий пула может сильно исказить экономику небольшого обмена.
Влияние на цену
Влияние на цену — это изменение котировки в пуле, вызванное самой сделкой. Это не то же самое, что обычное движение рынка.
Крупный ордер в неглубоком пуле изымает значительную долю одного из резервов. AMM перемещает цену вдоль кривой связывания, чтобы пул сохранял математический баланс.
Проскальзывание
Проскальзывание — это разница между ожидаемой ценой исполнения и фактическим результатом.
Пользователи часто задают допустимое проскальзывание, определяя, насколько сильное ухудшение они готовы принять. Слишком узкий допуск может привести к сбою транзакции на волатильном рынке. Слишком широкий допуск может подвергнуть сделку риску невыгодного исполнения или атаки типа «сэндвич».
MEV и изменение порядка транзакций
Максимально извлекаемая стоимость, или MEV, — это доход, полученный за счёт контроля или использования порядка транзакций. Поскольку ожидающие подтверждения транзакции в блокчейне могут быть видны заранее, другой участник иногда может разместить свои транзакции до и после обмена пользователя.
При атаке типа «сэндвич» злоумышленник покупает актив до сделки жертвы, позволяет ордеру жертвы поднять цену, а затем продаёт актив. В результате жертва получает менее выгодную цену исполнения.
Банк международных расчётов считает риски, связанные с порядком обработки транзакций, манипулированием ценами и концентрацией управления, существенными уязвимостями децентрализованных финансов.
Пример расчёта стоимости сделки на DEX
Рассмотрим упрощённый пул постоянного произведения, содержащий 1 000 000 USDC и 500 ETH. До сделки расчётная цена в пуле составляет 2000 $ за ETH.
Предположим, что комиссия пула равна 0,30%, а газ и внешнее движение цены временно не учитываются.
| Размер сделки | Примерное количество полученных ETH | Средняя цена исполнения | Расходы сверх начальной цены пула 2000 $ |
|---|---|---|---|
| 1,000 USDC | 0.4980 ETH | 2008,02 $ | Примерно 0,40% |
| 10,000 USDC | 4.9358 ETH | 2026,02 $ | Примерно 1,30% |
Расходы на более крупную сделку не ограничиваются комиссией в долларах, которая просто в десять раз выше. Такая сделка также сильнее сдвигает цену вдоль кривой AMM, вызывая большее влияние на цену.
Расчёт намеренно упрощён. Реальная транзакция может проходить через несколько пулов, а также повлечь расходы на газ, положительное или отрицательное проскальзывание, налоги на перевод токенов или потери, связанные с MEV. Тем не менее этот пример показывает, почему фраза «DEX берёт 0,30%» не даёт полного представления о стоимости торговли.
Правильно сравнивать количество полученных токенов после учёта всех издержек исполнения, а не тариф комиссии, указанный для пула.
Действительно ли децентрализованная криптобиржа децентрализована?
Децентрализация не бывает только двух видов — полной и отсутствующей. Протокол может быть некастодиальным, но сохранять централизованные механизмы контроля в других областях.
Банк международных расчётов описывает эту проблему как «иллюзию децентрализации»: управление и операционные решения могут сосредоточить власть в одних руках, даже если финансовые функции выполняются с помощью смарт-контрактов.
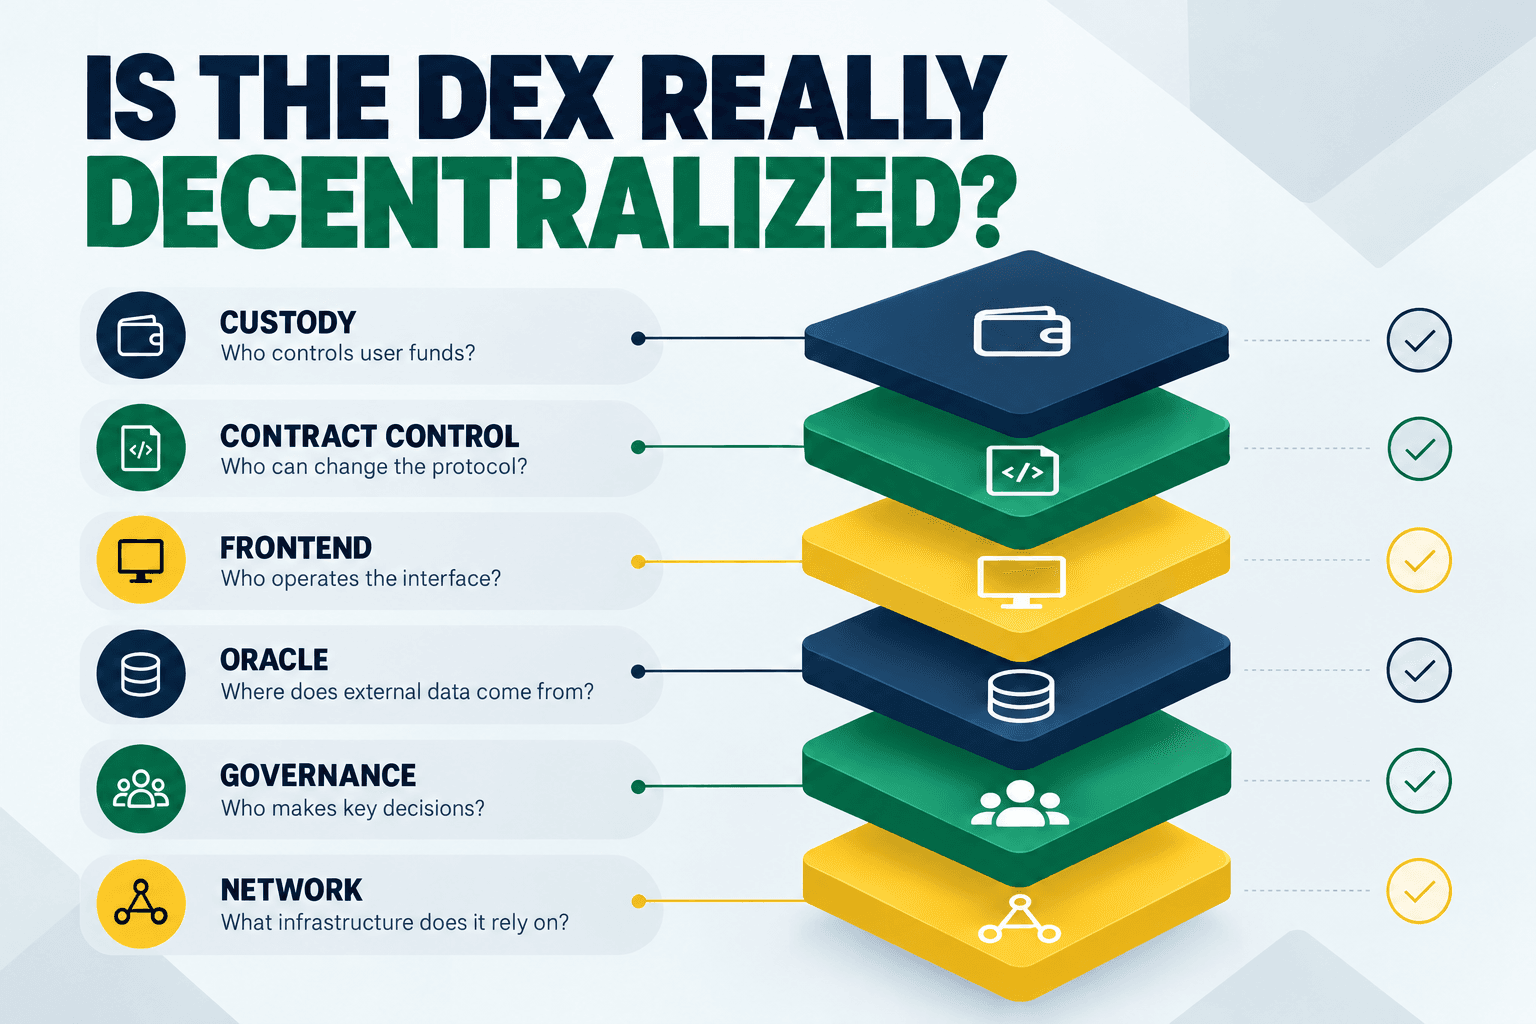
При практической оценке DEX стоит проверить шесть уровней.
| Уровень | Какой вопрос задать | Признак централизации |
|---|---|---|
| Хранение активов | Кто может перемещать или замораживать средства пользователей? | Оператор может переводить или блокировать активы |
| Контроль над контрактами | Можно ли обновлять, приостанавливать или заменять контракты? | Обновления контролируются одним кошельком или небольшой мультиподписью |
| Интерфейс | Могут ли пользователи обращаться к протоколу без одного сайта? | Единственный удобный интерфейс контролирует одна компания |
| Оракул | Откуда поступают внешние данные о ценах? | Один источник или оператор может менять поток данных о ценах |
| Управление | Кто может предлагать и принимать важные изменения? | Голосующая сила или делегирование сильно сконцентрированы |
| Сеть | Какие валидаторы, секвенсоры или мосты необходимы? | Исполнение зависит от небольшой группы инфраструктурных операторов |
Протокол может хорошо работать на одном уровне и плохо — на другом. Например, пользователи могут сохранять контроль над активами, но администратор при этом может иметь возможность приостанавливать контракты. Контракты могут быть неизменяемыми, но протокол может зависеть от централизованного интерфейса или секвенсора.
Поэтому понятия «некастодиальный» и «полностью децентрализованный» не взаимозаменяемы.
Децентрализованная криптобиржа и централизованная биржа
DEX и централизованная биржа решают разные задачи. Выбор площадки зависит от того, что для пользователя важнее: самостоятельное хранение активов, доступ к фиатным валютам, скорость исполнения, поддержка клиентов, доступность активов или компонуемость в блокчейне.
| Характеристика | Децентрализованная биржа | Централизованная биржа |
|---|---|---|
| Хранение активов | Обычно остаются у пользователя до исполнения сделки | Обычно хранятся на счёте под управлением биржи |
| Модель аккаунта | Подключение кошелька | Зарегистрированный аккаунт пользователя |
| Расчёты | Обычно записываются в блокчейн | Обычно сначала записываются во внутреннюю систему, до вывода средств |
| Доступ к фиатным валютам | Как правило, ограничен | Часто доступны пополнение фиатом и покупка за фиат |
| Выбор активов | На открытых рынках может быть больше токенов | Активы отбирает биржа |
| Расходы | Комиссия пула, газ, влияние на цену, проскальзывание и MEV | Торговая комиссия, спред и возможные комиссии за ввод или вывод средств |
| Отмена транзакции | Обычно невозможна | Поддержка иногда может помочь решить проблемы с внутренним аккаунтом |
| Основной риск | Риски контрактов, токенов, кошелька, разрешений и исполнения | Риски хранения, платформы, аккаунта и контрагента |
| Лучше подходит для | Самостоятельного хранения активов и ончейн-приложений | Доступа к фиатным валютам, активной торговли и простого управления аккаунтом |
CEX может быть удобнее, если пользователю нужны каналы ввода фиата, поддержка клиентов, высокая ликвидность книги ордеров или продвинутые инструменты торговли через аккаунт. DEX может быть полезнее, когда требуется напрямую взаимодействовать с активом в блокчейне или сохранять контроль над активами во время сделки.
Пользователям, предпочитающим площадку с аккаунтами, WEEX предлагает централизованные спотовые рынки и рынки деривативов. Это не децентрализованная биржа, и различие важно чётко обозначить: использование WEEX означает выбор централизованной модели торговли и хранения активов, а не проведение обмена через кошелёк и смарт-контракт на DEX.
Каковы основные преимущества децентрализованной криптобиржи?
Главное преимущество DEX — самостоятельное хранение активов. Обычно пользователям не нужно переводить активы на счёт под управлением биржи перед торговлей.
DEX также делают рынки более открытыми. Эмитент токена или поставщик ликвидности может создать пул, не дожидаясь решения централизованной комиссии по листингу. Благодаря этому быстрее открывается доступ к новым и менее известным активам.
Такая открытость создаёт и риски. Сам факт появления токена на DEX не подтверждает его подлинность, ликвидность, прохождение аудита или связь с проектом, от имени которого он представлен.
DEX также обеспечивают компонуемость. Одна транзакция может взаимодействовать с биржей, рынком кредитования, мостом или другим протоколом в рамках одной программируемой среды. Это позволяет создавать сложные стратегии в блокчейне, но также формирует цепочки зависимостей, в которых уязвимость одного компонента может повлиять на всю транзакцию.
Каковы основные риски децентрализованной криптобиржи?
Риск смарт-контракта — это вероятность того, что в коде есть уязвимость или он поведёт себя неожиданным образом. Аудит может снизить неопределённость, но не доказывает отсутствие в контракте уязвимостей, которыми можно воспользоваться.
Риск токена — отдельная проблема. DEX может работать строго по правилам, но при этом торгуемый токен может содержать вредоносные правила перевода, неограниченные полномочия на выпуск, ограничения на продажу или высокую концентрацию токенов у инсайдеров.
Риск разрешений возникает, когда пользователи дают контрактам право расходовать токены. Неограниченное разрешение может оставаться активным и после первоначальной сделки. Если одобренный контракт или связанный с ним интерфейс скомпрометируют, разрешением могут злоупотребить.
Риск ликвидности возникает, когда пул не может принять сделку без существенного влияния на цену. Заявленная рыночная капитализация токена не гарантирует наличие достаточной ликвидности для торговли.
Значительны также риски интерфейсов и фишинга. Мошеннический сайт может копировать настоящую DEX и запрашивать вредоносные подписи в кошельке. Смарт-контракты настоящего протокола не защитят пользователя, который подключился к поддельному домену.
Наконец, практического способа вернуть средства может не быть. Ошибочный перевод, вредоносная подпись или завершённый обмен обычно не могут быть отменены службой поддержки.
Как безопаснее пользоваться децентрализованной криптобиржей
Ответственное использование DEX — это не просто подключение кошелька и нажатие кнопки «Обменять». Подготовку нужно начать до того, как транзакция попадёт в блокчейн.
- Проверьте официальный домен протокола по нескольким надёжным источникам.
- Проверьте блокчейн токена и адрес его контракта. Совпадения названия или тикера недостаточно.
- Изучите маршрут ликвидности, размер пула, расчётный объём получаемых токенов, влияние на цену, комиссию пула и примерную сетевую комиссию.
- Задайте допустимое проскальзывание осознанно, а не увеличивайте его автоматически, пока сделка не пройдёт.
- Внимательно прочитайте запрос кошелька. Отличайте разрешение на использование токенов от самого обмена и не подписывайте непонятные сообщения.
- При взаимодействии с незнакомым токеном, блокчейном или протоколом сначала проведите небольшую тестовую транзакцию.
- Проверьте подтверждённую транзакцию через обозреватель блокчейна и выясните, нужно ли сократить или отозвать какие-либо разрешения на использование токенов.
Такой порядок действий не устранит риски смарт-контрактов и рынка. Однако он поможет избежать ошибок, связанных с поддельными доменами, неверными сетями, фальшивыми токенами, чрезмерными разрешениями и непонятными запросами на проведение транзакций.
Как выбрать лучшую DEX для сделки
Универсально лучшей DEX не существует. Правильный выбор зависит от пары токенов, блокчейна, размера сделки и требований к исполнению.
В первую очередь следует сравнить итоговое количество получаемых токенов. Пул с более низкой заявленной комиссией может обеспечить худшее исполнение из-за недостаточной ликвидности.
Во вторую очередь стоит сравнить маршруты. Агрегатор может быть полезен, если ликвидность распределена между разными площадками, однако трейдерам следует понимать, проходит ли маршрут через мосты, обёрнутые токены или дополнительные протоколы.
В третью очередь нужно оценить контроль. Проверьте права на обновление контрактов, функции экстренной приостановки, концентрацию управления и зависимость от интерфейса.
В четвёртую очередь изучите историю работы. Длительно работающие контракты с открытой документацией и значительной реальной активностью дают больше оснований для доверия, чем недавно развёрнутые контракты с анонимным продвижением и небольшим объёмом проверяемой ликвидности.
Наконец, убедитесь, что протокол доступен в вашей юрисдикции. Смарт-контракт может быть технически доступен, хотя интерфейс или сервис ограничен местными правилами.
Часто задаваемые вопросы
1. Что такое децентрализованная криптобиржа?
Децентрализованная криптобиржа — это протокол на блокчейне, позволяющий пользователям торговать цифровыми активами со своих кошельков через смарт-контракты, не переводя активы кастодиальному посреднику.
2. Что означает DEX в криптовалютах?
DEX означает децентрализованную биржу. Термин обычно охватывает биржи на базе AMM, платформы с ончейн-книгой ордеров или гибридной моделью, а также агрегаторы, направляющие сделки через несколько источников ликвидности.
3. Требуют ли децентрализованные биржи KYC?
Для работы со многими базовыми протоколами DEX не требуется обычный аккаунт с KYC. Однако интерфейсы, провайдеры кошельков, агрегаторы или регулируемые точки доступа могут применять географические ограничения, проверку по санкционным спискам или требования к подтверждению личности.
4. Безопасны ли децентрализованные криптобиржи?
DEX устраняют некоторые кастодиальные риски, но сохраняют риски смарт-контрактов, токенов, кошельков, ликвидности, разрешений, управления и MEV. Безопасность зависит от всего пути транзакции, а не только от названия биржи.
5. DEX дешевле централизованной биржи?
Не всегда. На небольшие сделки на DEX могут непропорционально сильно влиять расходы на газ, а крупные сделки могут сопровождаться влиянием на цену и проскальзыванием. Сравнивать следует общую стоимость исполнения и итоговое количество полученных активов, а не только заявленную комиссию.
Мнение редакции WEEX: самостоятельное хранение не отменяет необходимости доверять
Главное преимущество децентрализованной криптобиржи — не анонимность и не доступ к тысячам токенов. Это возможность торговать, не передавая сначала активы под контроль оператора биржи. Для пользователей, которые понимают принципы безопасности кошельков и исполнения транзакций в блокчейне, это важное структурное улучшение.
Но отрасль часто преувеличивает значение этого достижения. Устранение одного посредника не устраняет все зависимости от доверия. Контроль может вновь появиться в ключах обновления, интерфейсах, секвенсорах, ценовых оракулах, мостах и централизованном управлении.
Поэтому название DEX должно стать поводом для проверки, а не завершением проверки. Лучшая DEX — не обязательно та, где больше всего токенов, ниже указанная комиссия пула или громче звучат заявления о децентрализации. Это площадка, которая обеспечивает наиболее убедительное сочетание контроля над активами, качества исполнения, прозрачности контрактов, устойчивости инфраструктуры и приемлемой общей стоимости для предполагаемой транзакции.
Источники
- Coinbase, «What Is a DEX?», дата обращения: 05.10.2026.
- Uniswap Labs, «What Is a Decentralized Exchange (DEX)?», опубликовано 21.02.2025; дата обращения: 05.10.2026.
- Chainalysis, «Decentralized Exchange: Definition, How It Works & Compliance», дата обращения: 05.10.2026.
- Банк международных расчётов, «DeFi Risks and the Decentralisation Illusion», дата обращения: 05.10.2026.
- Барбон и Ранальдо, «On the Quality of Cryptocurrency Markets: Centralized Versus Decentralized Exchanges», дата обращения: 05.10.2026.
- Адамс, Чан, Маркович и Ван, «Don’t Let MEV Slip: The Costs of Swapping on the Uniswap Protocol», дата обращения: 05.10.2026.
- Капаррос, Чаудхари и Кляйн, «Blockchain Scaling and Liquidity Concentration on Decentralized Exchanges», дата обращения: 05.10.2026.
Дата отсечения данных: 05.10.2026 12:20 UTC+8. На страницах Coinbase и Chainalysis не указана точная дата данных для каждого утверждения.
Этот контент предоставляется исключительно в общих информационных целях и не является финансовым, инвестиционным, юридическим или налоговым советом. Любые мероприятия, вознаграждения, онлайн-акции или связанная с ними информация, упомянутые в настоящем документе, не должны рассматриваться как рекомендация, приглашение к покупке, продаже, торговле или иной сделке с какими-либо криптоактивами. Криптоактивы очень волатильны и могут привести к убыткам. Доступность услуг, продуктов WEEX и связанных с ними событий может варьироваться в зависимости от региона. Вы несете ответственность за обеспечение того, чтобы ваше участие соответствовало применимым местным законам и нормативным актам.
Вам также может понравиться

Лучший криптокошелёк 2026: лучшие варианты для любого типа пользователя

Что такое блокчейн-эксплорер и как он работает?
USDC в Arc: что изменит запуск мейннета Circle для держателей
Стратегия торговли фьючерсами HYPE: правила расчёта позиции вокруг разлоков
Стоит ли покупать Арбитрум (ARB) после роста на 30%? Анализ полезности, предложения и рисков
Robinhood создала блокчейн для токенизированных акций: не превратился ли он в казино мемкоинов?

Криптовалюта BISCOTTI: токен робопса за дебютом Emblem Vault

Стоит ли покупать Cronos (CRO) в 2026 году? Рост экосистемы, доходность стейкинга и факторы риска
Что такое мемпул и как он работает? Руководство для начинающих

Введение в кантональную сеть: Новая эра цифровых активов институционального уровня

Что такое плазма (XPL) и как она работает?
Что такое Somnia (SOMI) и как она работает?

Что такое монета Camp Network (CAMP)? Полное руководство
Что такое монета All InX SMART CHAIN (ASC)?
Что такое кредитное плечо в трейдинге? Как работают коэффициенты 5x и 10x и как они влияют на риск
Что такое торговля с кредитным плечом? Руководство для начинающих по марже, ликвидации и комиссиям за финансирование
Хороший ли индикатор RSI? Как работает индекс относительной силы, его ограничения и как его используют трейдеры
Акции CXMT: что такое ChangXin Memory, почему они упали 19.10 и за чем следить дальше
Почему падают акции CoreWeave (CRWV)? Долги, доходность облигаций и мнение аналитиков
Резкий разворот KOSPI: Самсунг, SK Hynix и сомнения в окупаемости расходов на ИИ
Bitget уходит из России? Что проверить по аккаунту и выводу средств
Цена простаивающего USDT: сколько дохода не приносит неиспользуемый баланс за год
Монета «Летающий Tesla Roadster» (FTR): что это и что проверить перед торговлей мемкоином о родстере Tesla
Tesla Roadster: комплектации Performance, Thrust и Rocket — характеристики, цена и запуск производства в 2028 году
Риски токена «Киберлик»: мемкоины, связанные с утечками, анонимные кошельки и важность проверки
APR стейкинга против инфляции: какая часть доходности вашей криптовалюты реальна?
Голосование Starknet за независимый L1: что оно на самом деле означает для STRK
Акции CRWV: от падения на -9,5% до роста на +5,9% — почему CoreWeave развернулась
Комиссии WEEX Convert: во сколько на самом деле обходится конвертация без комиссии
Котировка WEEX Convert: как на самом деле работает фиксация цены на 8 секунд
Лучший криптокошелёк 2026: лучшие варианты для любого типа пользователя
Что такое блокчейн-эксплорер и как он работает?
USDC в Arc: что изменит запуск мейннета Circle для держателей
Стратегия торговли фьючерсами HYPE: правила расчёта позиции вокруг разлоков
Стоит ли покупать Арбитрум (ARB) после роста на 30%? Анализ полезности, предложения и рисков
Robinhood создала блокчейн для токенизированных акций: не превратился ли он в казино мемкоинов?
Содержание
Популярные монеты
Свежие статьи


