
Акции CoreWeave и Nebius: у какого облачного бизнеса в сфере ИИ выше риск финансирования?

 Оценить в Google


В сопоставимой финансовой отчетности за 06.2026 у CoreWeave (CRWV) было значительно больше долга относительно денежных средств, чем у Nebius (NBIS). Однако обе компании сталкиваются с существенным разрывом между первоначальными расходами на инфраструктуру и денежными средствами, генерируемыми операционной деятельностью. Позднее Nebius привлекла дополнительный конвертируемый долг, поэтому прежний остаток денежных средств не следует считать актуальным показателем финансовой безопасности.
По нашей оценке, на сопоставимую отчетную дату профиль финансирования CoreWeave был более напряженным, а у Nebius был больший запас ликвидности относительно отраженного в отчетности долга. Это различие не означает автоматически, что акции NBIS лучше. Инвесторам также необходимо оценить будущие обязательства по расходам, предоплаты клиентов, размывание доли акционеров и цену, уплаченную за каждый бизнес. Более низкий финансовый рычаг может сочетаться со значительным инвестиционным риском.
На WEEX есть отдельные страницы фьючерсов CoreWeave CRWV/USDT и фьючерсов Nebius NBIS/USDT для читателей, следящих за этими рынками. Это деривативы, а не прямое владение базовыми акциями. Перед размещением ордера проверьте текущую доступность торгов, спецификации контрактов и исполнимые цены; заголовки страниц и сохраненные в кэше котировки не являются надежными данными для исполнения сделок в реальном времени.
Команда WEEX SEO
Опубликовано: 20.10.2026
Обновлено: 20.10.2026
Дата отсечения данных: 20.10.2026. Финансовые сравнения основаны на квартале, завершившемся 30.06.2026; о последующих объявлениях о финансировании говорится отдельно.
Почему инвесторы сравнивают акции CoreWeave и Nebius?
CoreWeave и Nebius дают инвесторам доступ к специализированной облачной инфраструктуре для ИИ. Эти компании стремятся предоставлять вычислительные мощности и сопутствующие услуги клиентам, которые разрабатывают или используют приложения на базе ИИ.
Сложность заключается в том, что предоставление таких мощностей требует значительных инвестиций до того, как связанная с ними выручка от клиентов будет полностью получена.
Поставщикам инфраструктуры необходимо согласовывать оборудование, объекты, электроснабжение, сети и графики развертывания у клиентов. Финансовые результаты зависят от такой координации не меньше, чем от спроса на ИИ.
Обязательства клиента могут обеспечить будущий бизнес, но не отменяют необходимости финансировать строительство и развертывание.
В последнее время в рыночных обзорах все чаще обсуждается вопрос финансирования. Публикации о распродаже акций CoreWeave в октябре и пересмотр оценок аналитиками иллюстрируют эту дискуссию: оправдывают ли контракты и экономика инфраструктуры дальнейшие заимствования и насколько бизнес чувствителен к удорожанию капитала.
Поэтому инвесторам полезно сравнить компании не просто по вопросу «У кого больше преимуществ благодаря ИИ?»
Вопрос точнее сформулировать так: какая компания сможет профинансировать свои обязательства, предоставить предусмотренные контрактами мощности и сохранить достаточную ценность для акционеров после учета расходов на финансирование?
Что показывают сопоставимые финансовые отчеты?
Корректное сравнение начинается с одной и той же отчетной даты.
Если взять баланс одной компании за июнь, а оценку долга другой за октябрь, данные будут относиться к разным периодам и, возможно, использовать разные определения. Поэтому в приведенных ниже показателях для обеих компаний используется дата 30.06.2026.
Суммы указаны в долларах США.
| Показатель | CoreWeave | Nebius |
|---|---|---|
| Денежные средства и их эквиваленты | 5,524 млрд $ | 8,042 млрд $ |
| Краткосрочный долг | 7,513 млрд $ | 46,7 млн $ |
| Долгосрочный долг | 27,555 млрд $ | 8,499 млрд $ |
| Категории долга, учтенные выше | 35,068 млрд $ | 8,546 млрд $ |
| Долг за вычетом денежных средств и их эквивалентов | 29,544 млрд $ | 504 млн $ |
Общая сумма долга CoreWeave включает отраженный в отчетности краткосрочный и долгосрочный долг с правом регресса и без права регресса. Ограниченные в использовании денежные средства и обязательства по аренде не учитываются. Это расчет для целей конкретного сравнения, а не полный показатель финансовых обязательств какой-либо из компаний.
Разница существенная. На эту дату денежных средств у Nebius было значительно больше относительно долга, включенного в таблицу.
Однако показатель долга за вычетом денежных средств — лишь отправная точка. Он не учитывает все договоры аренды, обязательства по закупкам и строительству, а также ограничения на использование средств.
Он также не показывает, какая часть денежных средств будет потрачена на уже начатое расширение.
Таблица позволяет сделать вывод о сопоставимых балансах. Но по ней нельзя установить точное финансовое положение каждой компании несколькими месяцами позже.
Ниже ли риск финансирования у Nebius, чем у CoreWeave?
В июньском сравнении соотношение долга и денежных средств у Nebius было менее напряженным, но инвестиционный вывод требует оговорок.
Денежные средства обеспечивают гибкость, если компания может направить их туда, где они нужны. Но гибкости становится меньше, когда будущие расходы велики, обязательства перед клиентами растут или новое финансирование создает дополнительные требования к компании.
Полезно различать текущую ликвидность и независимость от внешнего финансирования.
Текущая ликвидность — это ресурсы, доступные для выполнения обязательств. Независимость от внешнего финансирования показывает, может ли компания продолжать реализовывать свою стратегию, не привлекая снова и снова внешний капитал.
У компании может быть значительный запас денежных средств, но при этом она может зависеть от финансирования, если запланированные расходы на инфраструктуру превышают денежные средства, генерируемые внутри бизнеса.
И наоборот, компания с высоким финансовым рычагом может успешно продолжать работу, если условия финансирования, платежи клиентов и графики развертывания хорошо согласованы.
По нашей оценке, июньское положение Nebius оставляло больше пространства для ошибок. Однако это не отменяло необходимости оценивать стоимость и масштаб расширения компании.
Это более узкий и обоснованный вывод, чем утверждение о финансовой безопасности акций любой из компаний.
Цена --
Что изменилось после июньской отчетной даты?
Nebius объявила о закрытии размещения конвертируемых облигаций старшего приоритета примерно на 5,75 млрд $ 24.08.2026. В объявлении также говорилось об обмене существующих облигаций на сумму 800 млн $ примерно на 15,8млн акций.
Эти события показывают, почему исторический остаток денежных средств нельзя считать неизменным и переносить на более позднюю дату.
Новые заимствования могут увеличить ликвидность и продлить период, доступный для реализации проектов. Но они также создают долговые обязательства, а в случае конвертируемых ценных бумаг — потенциальные последствия для акционерного капитала.
Обмен долга на акции может уменьшить обязательство по обмениваемой части долга, но при этом увеличивает число акций, участвующих в распределении будущей стоимости бизнеса.
В официальном архиве новостей CoreWeave также есть объявление о цене конвертируемых облигаций в сентябре и программа размещения акций по мере необходимости. Эти объявления следует оценивать вместе с последующими отчетами, а не считать доказательством конкретного текущего остатка денежных средств.
Точно восстановить октябрьский баланс любой из компаний, просто прибавив объявленные валовые поступления к июньскому остатку денежных средств, невозможно.
Между отчетными датами возникают комиссии, погашаются долги, оплачивается оборудование, поступают платежи клиентов и совершаются другие операции. Для полного обновления данных необходимо свести все эти движения.
Почему положительного денежного потока от операционной деятельности недостаточно?
Денежный поток от операционной деятельности показывает, сколько денежных средств создано или потрачено в ходе текущей деятельности. Сам по себе он не показывает, может ли капиталоемкий инфраструктурный бизнес финансировать закупку оборудования.
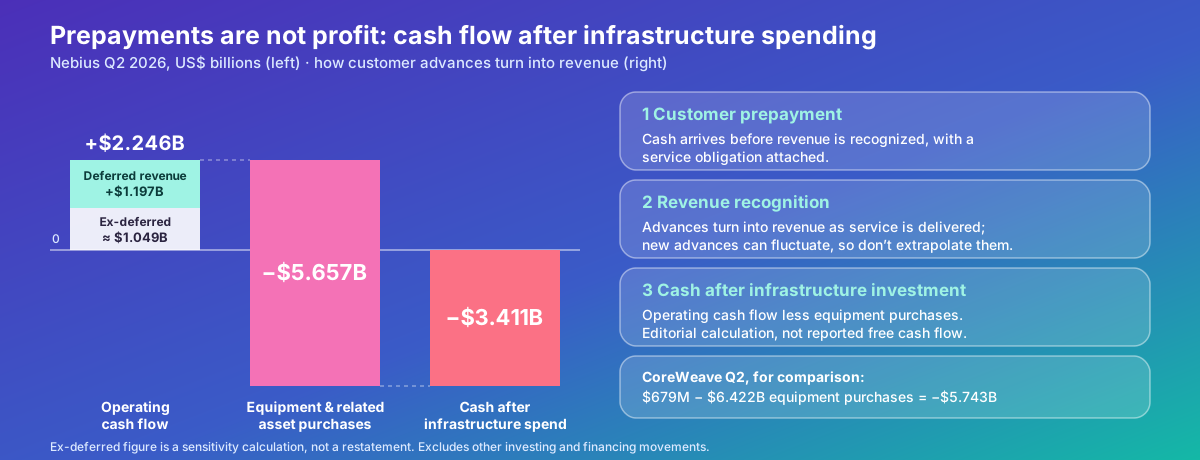
Во втором квартале обе компании сообщили о положительном денежном потоке от операционной деятельности. При этом объем денежных средств, потраченных на покупку оборудования и связанных активов, был значительно выше.
| Денежные показатели за Q2 2026 | CoreWeave | Nebius |
|---|---|---|
| Денежный поток от операционной деятельности | 679 млн $ | 2,246 млрд $ |
| Денежные расходы на покупку недвижимости, оборудования и указанных связанных активов | 6,422 млрд $ | 5,657 млрд $ |
| Денежный поток от операционной деятельности за вычетом этих расходов | −5,743 млрд $ | −3,411 млрд $ |
Последняя строка — расчет редакции на основе приведенных показателей движения денежных средств. Это не заявленный какой-либо из компаний показатель свободного денежного потока; в расчете не учтены другие инвестиционные и финансовые операции.
Главный вывод: денежный поток от операционной деятельности не покрыл выбранные инвестиционные расходы.
Это не доказывает, что расходы экономически нецелесообразны. На расширение может потребоваться период отрицательного денежного потока, прежде чем проекты начнут приносить результат.
Но инвесторам необходимо оценить, как компания будет финансировать расходы сегодня и получать достаточные денежные средства позднее.
Надежность такого финансирования — ключевой элемент сравнения.
Как предоплаты клиентов влияют на денежный поток Nebius?
Предоплаты клиентов помогают финансировать инфраструктуру, но это не то же самое, что деньги, заработанные после оказания услуги в полном объеме.
В отчете о движении денежных средств Nebius за Q2 положительное изменение отложенной выручки составило 1,197 млрд $, а денежный поток от операционной деятельности — примерно 2,246 млрд $.
Если исключить только этот вклад, останется примерно 1,049 млрд $ без учета каких-либо других корректировок. Это расчет чувствительности, а не пересмотр отчетности.
Различие важно, поскольку денежные средства, полученные до признания выручки, обычно сопровождаются обязательством предоставить услуги в будущем.
Предоплаты могут улучшить экономику финансирования. Они уменьшают объем необходимого внешнего капитала и показывают заинтересованность клиентов.
Однако их не следует автоматически считать регулярной прибылью в будущем. Размер новых авансов может меняться по мере заключения контрактов, достижения этапов развертывания и признания выручкой ранее полученных средств.
Корректный анализ предполагает оценку того, покрывают ли предоплаты связанные с ними затраты и обязательства, а не учет всего притока денежных средств как свободной стоимости для акционеров.
Именно поэтому для сравнения денежных потоков недостаточно просто расположить компании по величине заявленного денежного потока от операционной деятельности.
Почему портфель заказов CoreWeave не устраняет риск финансирования?
Большой портфель заказов позволяет лучше оценить потенциальную будущую выручку. Но он не отменяет работ и расходов, необходимых для ее получения.
На 30.06.2026 CoreWeave сообщила о портфеле заказов на выручку примерно на 104 млрд $. Согласно определению компании, он включает суммы, ожидаемые по обязывающим контрактам с клиентами, при условии выполнения требований к поставке и доступности услуг.
Эти условия важны.
Компания должна предоставить предусмотренные соглашением инфраструктуру и услуги. Оборудование должно быть введено в эксплуатацию, объекты — подготовлены, а потребности клиентов в развертывании — удовлетворены.
Кроме того, портфель заказов охватывает разные периоды. Нельзя напрямую сравнивать крупную многолетнюю сумму с квартальной выручкой или выплатами по долгу без учета сроков поступления денежных средств.
Поэтому инвесторам следует различать видимость будущих коммерческих доходов и фактическое получение средств.
Контракт может упростить финансирование проекта, но акционеры все равно будут подвержены риску задержек строительства, перерасхода средств и недостаточной доходности вложенного капитала.
Наиболее надежный портфель заказов подкреплен четкими графиками поставок, надежными контрагентами, приемлемыми условиями оплаты и достаточной экономической эффективностью проектов.
Одна лишь заявленная величина не подтверждает наличие этих факторов.
Как более высокие процентные ставки меняют экономику облачных ИИ-сервисов?
Увеличение расходов на финансирование сокращает денежные средства, остающиеся после текущих и инвестиционных расходов. Оно также может снизить привлекательность проектов расширения, которые прежде казались выгодными.
Рассмотрим условный пример.
Предположим, что для инфраструктурного проекта требуется 1 млрд $ процентного финансирования. При условной годовой ставке 8% годовые проценты составят примерно 80 млн $. При ставке 11% они составят примерно 110 млн $.
Разница составит 30 млн $ в год без учета комиссий, амортизации, хеджирования или изменений основной суммы долга.
Это гипотетические допущения, а не объявленные условия финансирования какой-либо из компаний.
Сроки усугубляют проблему. Если обслуживание клиентов начнется позже ожидаемого, а проценты продолжат начисляться, проекту придется покрывать расходы до получения запланированной выручки.
Если для тех же условных 1 млрд $ ставка составляет 10%, то дополнительные три месяца до появления денежного потока означают примерно 25 млн $ процентных расходов.
Поэтому риск финансирования нельзя отделить от качества исполнения планов.
Компании недостаточно иметь доступ к заимствованиям. Ей нужны проекты, способные приносить достаточную доходность при фактической полной стоимости капитала.
Означает ли более высокая доходность облигаций более высокие процентные выплаты?
Нет. Рыночная доходность облигации и установленный для нее купон — разные показатели.
В апрельском объявлении CoreWeave говорилось о старших облигациях с купоном 9,75%. Последующее изменение цены, которую инвесторы готовы платить за эти облигации, меняет их рыночную доходность, но автоматически не пересматривает фиксированный купон по уже выпущенному долгу.
Это различие позволяет избежать распространенной аналитической ошибки.
Если цена облигации с фиксированной ставкой падает, некорректно сразу применять новую рыночную доходность ко всему непогашенному долгу эмитента.
При этом экономические последствия могут быть существенными. Более высокая рыночная доходность может означать, что инвесторы требуют большей компенсации за риск, а новые заимствования или рефинансирование могут обходиться дороже.
Плавающие ставки по кредитам устроены иначе: процентные расходы по ним могут меняться вслед за базовыми ставками в зависимости от условий договора и наличия хеджирования.
Для корректного сравнения инвесторам нужна информация о структуре долга: фиксированные и плавающие ставки, сроки погашения, обеспечение, ковенанты и объем долга, который необходимо рефинансировать.
Одной котировки доходности для этого недостаточно.
Делают ли конвертируемые облигации финансирование дешевым?
Купон по конвертируемым облигациям может быть ниже, чем по сопоставимому обычному долгу, поскольку инвесторы также получают право конвертации.
Это право имеет экономическую ценность.
Для эмитента компромисс может заключаться в снижении текущих процентных выплат в денежной форме в обмен на потенциальное размывание доли акционеров или другие обязательства по расчетам.
В августовской сделке Nebius были выпущены облигации с разными купонами и сроками погашения. Эти условия нужно оценивать как единый пакет финансирования, а не использовать для вывода о том, что вся структура капитала компании обходится по самой низкой заявленной ставке.
На результат влияют цены конвертации, варианты расчетов, порядок отражения в учете и связанные с ними меры хеджирования.
Аналогичным образом выпуск акций может уменьшить зависимость от долга, одновременно распределив будущую стоимость бизнеса между большим числом акций.
Поэтому акционерам важно спросить не только: «Сколько денег было привлечено?»
Вопрос заключается в следующем: какие будущие денежные выплаты или доля в собственности были отданы в обмен на эти деньги и какую доходность принесут профинансированные инвестиции?
Этот вопрос актуален и для CoreWeave, и для Nebius.
Почему обеспечение в виде GPU не устраняет риски для акционеров?
Активы могут служить обеспечением по условиям финансирования, но это не гарантирует, что в неблагоприятной ситуации у обычных акционеров сохранится стоимость их вложений.
Кредиторы и акционеры занимают разные позиции.
Залог может повысить шансы кредитора вернуть средства. Обычные акционеры, как правило, несут риск потери стоимости после того, как компания выполнит более приоритетные обязательства.
Стоимость оборудования тоже может меняться. На возможную стоимость залога в стрессовой ситуации влияют состояние оборудования, технологический прогресс, спрос на вторичном рынке и возможность перенаправить активы на другие задачи.
Стоимость действующего дата-центра зависит не только от установленного оборудования. Важны также электроснабжение, сети, помещения, программное обеспечение, отношения с клиентами и текущие операционные расходы.
Поэтому выражение «обеспечено активами» не следует понимать как «без риска».
Инвесторам, сравнивающим CRWV и NBIS, важно выяснить, какие активы обеспечивают какие обязательства, какие денежные средства ограничены в использовании и можно ли перемещать ресурсы между проектами.
Консолидированный остаток денежных средств может скрывать ограничения, если средства закреплены за конкретной дочерней компанией или целью.
У какого бизнеса больше возможностей справиться с задержкой?
В сопоставимых июньских балансах соотношение долга и денежных средств у Nebius было комфортнее. Но оценка будущей устойчивости требует анализа финансирования на уровне отдельных проектов.
Полезный стресс-тест показывает, что произойдет при задержке развертывания инфраструктуры или платежей клиентов.
| Стресс-сценарий | Вопрос для CoreWeave | Вопрос для Nebius |
|---|---|---|
| Инфраструктура вводится в эксплуатацию позже | Позволят ли условия финансирования и контрактов пережить задержку? | Хватит ли доступной ликвидности на расходы до начала оказания услуг? |
| Заимствования становятся дороже | Какую часть финансирования придется переоценить или заменить? | Какая часть запланированного расширения по-прежнему требует нового капитала? |
| Клиенты задерживают развертывание | Какие гарантии оплаты предусмотрены? | Как взаимодействуют авансовые платежи и обязательства по поставкам? |
| Растут расходы на оборудование | Смогут ли проектные доходы покрыть увеличение затрат? | Сколько средств останется доступно после учета обязательств? |
| Увеличивается выпуск акций | Компенсирует ли рост бизнеса размывание доли акционеров? | Создаст ли дополнительный капитал достаточную стоимость на одну акцию? |
Эти вопросы полезнее, чем предположение, будто более крупная компания обязательно безопаснее или меньший долг гарантирует устойчивость.
Цель — определить, сколько неопределенности выдержит каждая структура финансирования, прежде чем компании придется пересматривать условия, привлекать капитал или замедлять расширение.

Делает ли более низкий риск финансирования акции Nebius лучше?
Не обязательно. Финансовая устойчивость и инвестиционная привлекательность — разные оценки.
Даже у бизнеса с более сильной ликвидностью акции могут быть переоценены. Компания с большим финансовым рычагом может принести более высокую доходность, если цена покупки достаточно учитывает риски, а исполнение планов улучшается.
Поэтому сравнение должно состоять из двух этапов.
Сначала оцените операционный бизнес и его обязательства. Определите необходимый объем капитала, сроки поступления средств и доступное финансирование.
Затем оцените, какие будущие результаты уже заложены в рыночную цену.
Для корректного сравнения акций следует использовать единую дату оценки и полностью учитывать долг, денежные средства, разводненное число акций и соответствующие внеоперационные активы.
В этой статье мы не утверждаем, что акции какой-либо из компаний дешевле: сопоставление стоимости предприятия с полностью согласованными показателями на одну и ту же дату не проводилось.
При прочих равных мы отдаем предпочтение более надежному финансированию. Но на рынке редко бывает так, что все остальные факторы равны.
Как следить за CoreWeave и Nebius на WEEX?
Для этого предназначены страницы фьючерсов CRWV/USDT и фьючерсов NBIS/USDT.
Перед размещением ордера проверьте инструмент, соответствие требованиям для открытия счета, текущий статус торгов, требования к марже и условия финансирования. Не считайте сохраненные в кэше котировки актуальными ценами базовых акций.
Бессрочный контракт отличается от владения акциями через брокерский счет. Он сопряжен с особенностями ценообразования, финансирования и ликвидации, характерными для конкретного контракта.
Парная сделка, в которой одна позиция открывается в лонг, а другая — в шорт, не устраняет риск. Эти акции могут по-разному реагировать на объявления компаний, изменения в финансировании или сдвиги ликвидности рынка.
Общая тема ИИ не гарантирует стабильной корреляции.
Для этой статьи не удалось подтвердить наличие специального предложения или скидки на комиссии для парной сделки, поэтому в расчетах не учитываются такие преимущества. Любую предполагаемую позицию следует оценивать с учетом текущих расходов, указанных на платформе.
Наш вывод: у Nebius больше гибкости баланса, но обеим компаниям нужно доказать способность превращать инвестиции в денежные средства
Сопоставимая финансовая отчетность позволяет сделать однозначный вывод: во второй половине 2026 года долговая нагрузка CoreWeave относительно денежных средств была значительно выше.
У Nebius было больше гибкости баланса, но ее потребности в расходах и последующие заимствования показывают, что компания также участвует в капиталоемком расширении.
Мы считаем, что инвесторам следует отдавать предпочтение свидетельствам улучшения доходности денежных средств, а не самому крупному портфелю заказов или самым быстрым объявлениям о наращивании мощностей. Главное — превращается ли спрос клиентов в достаточный денежный поток для финансирования операционной деятельности, поддержания инфраструктуры и вознаграждения поставщиков капитала.
Для акционеров рост создает долгосрочную стоимость лишь в том случае, если доходность от этого роста превышает его полную стоимость финансирования.
Часто задаваемые вопросы
1. Риск финансирования у CoreWeave выше, чем у Nebius?
Сопоставимая отчетность за 06.2026 показывает, что относительно денежных средств у CoreWeave было значительно больше долга. Это указывает на более напряженную ситуацию с финансированием, однако необходимо учитывать и последующие сделки, и будущие обязательства.
2. У Nebius нет долгов?
Нет. В июньской отчетности Nebius отражен долг, а позднее компания завершила дополнительное финансирование за счет конвертируемых облигаций. Значительный остаток денежных средств не означает отсутствия долга.
3. Означает ли положительный денежный поток от операционной деятельности, что эти компании финансируют себя самостоятельно?
Нет. Расходы на оборудование и инфраструктуру могут превышать денежные средства, генерируемые операционной деятельностью. Авансы клиентов также могут поддерживать операционный денежный поток, но при этом создавать обязательства по будущему оказанию услуг.
4. Гарантирует ли портфель заказов CoreWeave будущую прибыль?
Нет. Портфель заказов повышает предсказуемость выручки, но итоговая стоимость для акционеров зависит от требований к поставкам, затрат, условий финансирования и сроков поступления платежей.
5. Какие акции лучше: CRWV или NBIS?
Однозначно ответить на этот вопрос, опираясь только на уровень долга, нельзя. На дату сравнения у Nebius было более благоприятное соотношение долга и денежных средств, но инвестиционное решение также зависит от оценки, качества исполнения планов, будущих потребностей в финансировании и размывания доли акционеров.
Источники
Отдел по связям с инвесторами CoreWeave, CoreWeave сообщает о сильных результатах за второй квартал 2026 года, 11.08.2026; отчетный период завершился 30.06.2026.
Nebius, Финансовые результаты за второй квартал 2026 года, 12.08.2026; финансовая отчетность и письмо акционерам за период, завершившийся 30.06.2026.
Nebius, Завершение размещения конвертируемых облигаций старшего приоритета с валовыми поступлениями примерно 5,75 млрд $, 24.08.2026.
CoreWeave, Установление цены облигаций старшего приоритета на сумму 1 млрд $ с купоном 9,750% и погашением в 2031 году, 16.04.2026.
CoreWeave, Официальный архив новостей, включая объявления о финансировании за 09.2026; проверено 20.10.2026.
Investor’s Business Daily, Неооблака: Goldman Sachs повышает рейтинг CoreWeave, публикация за 10.2026.
Этот контент предоставляется исключительно в общих информационных целях и не является финансовым, инвестиционным, юридическим или налоговым советом. Любые мероприятия, вознаграждения, онлайн-акции или связанная с ними информация, упомянутые в настоящем документе, не должны рассматриваться как рекомендация, приглашение к покупке, продаже, торговле или иной сделке с какими-либо криптоактивами. Криптоактивы очень волатильны и могут привести к убыткам. Доступность услуг, продуктов WEEX и связанных с ними событий может варьироваться в зависимости от региона. Вы несете ответственность за обеспечение того, чтобы ваше участие соответствовало применимым местным законам и нормативным актам.
Вам также может понравиться

Токенизированный нарратив смарт-портфеля ONDO набирает силу | Ежедневный обзор WEEX TradFi (25.09.2026)
Утром 25.09 по пекинскому времени мировые рынки следят за ожиданиями по ставкам и расколом в сегменте ИИ-инфраструктуры. На 24.09 по восточному времени индекс S&P 500 держался около 7,704, почти не изменившись; Nasdaq немного вырос, а Dow снизился на 0,31%. Доходность 10-летних облигаций поднялась примерно до 5,18%, а 30-летних — примерно до 5,47%. Биткоин в последний раз торговался около 84 400 $.

Эксклюзив WEEX: нарратив токенизированного «умного портфеля» ONDO набирает обороты | Ежедневный обзор TradFi от WEEX (25.09.2026)

Акции Uber: решение о выплате $40 млн по делу о смерти по неосторожности поставило под сомнение бизнес-модель компании
Арбитраж присудил выплату $40 млн и отклонил ключевую правовую защиту Uber: компания утверждала, что является лишь технологической платформой, но арбитр признал ее перевозчиком общего пользования.

Гендиректор GME купил еще акций на $26 млн: его доля превысила 40 млн акций
Гендиректор GameStop потратил $26,4 млн на покупку дополнительных акций, увеличив свою долю до более чем 40 млн. Рассказываем, почему время покупки и структура его вознаграждения делают эту сделку значимой, а не просто очередной новостью.

Акции Unitree рухнули с 845 до менее 500 юаней, но компания по-прежнему лидирует на рынке роботов
Акции Unitree резко упали с максимумов после IPO, вызвав опасения по поводу оценки компании и коммерческого спроса. Однако доля в 37% мирового рынка четвероногих роботов свидетельствует о сохраняющейся силе ее продукции.

Эксклюзив WEEX: голосование по CLARITY провалилось; Биткоин опустился ниже $76,000 | Ежедневный обзор TradFi от WEEX (16 сентября 2026 года)

Эксклюзив WEEX: августовский CPI закрепит ожидания повышения ставки на следующей неделе | Ежедневный обзор TradFi от WEEX (11 сентября 2026)
Эксклюзив WEEX: нефть снова выше $100 | Ежедневный обзор WEEX TradFi (10 сентября 2026)

Данные по инфляции и отчетность Oracle в центре внимания | WEEX Weekly Hotspot Preview (7–11 сентября 2026 года)

Скам на рынке прогнозов «Оракул»: схема рагпула с доходностью 8300x и хищение 230 тыс. $
более 78 млн $ долларов в USDT удалось вывести незаконно

Мемкоин Дидди достигает 180 млн $ на фоне начала суда над музыкальным магнатом
Сделка Amazon по дата-центрам с 3млн: что она значит для акций Amazon (AMZN) и 3млн (MMM)
Разбираем сделку Amazon по дата-центрам с 3млн, порог для получения варранта в размере 6 млрд $, возможное размытие доли и последствия соглашения для акций AMZN и MMM.

Что такое Messari? Исследования крипторынка, интеграция с Blockworks и инструменты для инвесторов

Как Майер Крипке инвестировал с Уорреном Баффеттом? Уроки долгосрочного инвестирования
Рентабельность майнинга Биткоина (BTC): приведет ли рост сложности к продажам со стороны майнеров?
Почему растет Этена (ENA)? Восстановление цены, рост USDe и риски токена

Почему компании сокращают расходы на ИИ? Что это значит для акций компаний в сфере ИИ
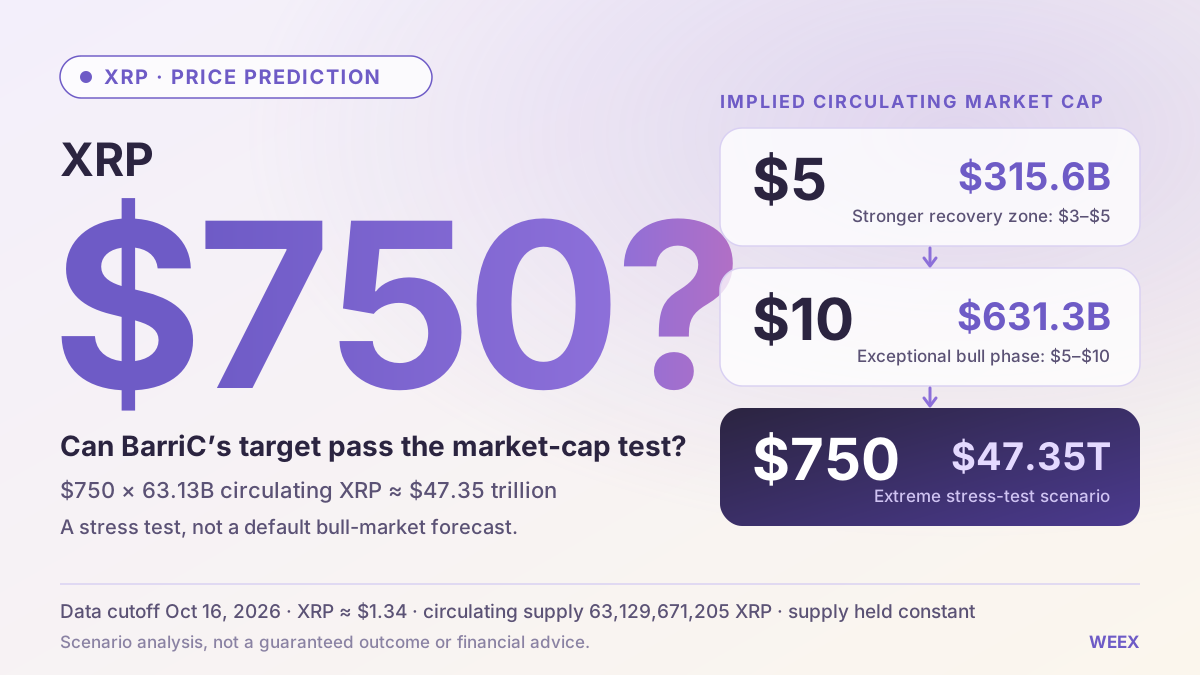
Прогноз цены XRP (XRP): сможет ли цель BarriC в 750 $ пройти проверку рыночной капитализацией?
Прогноз цены XRP: разбираем цель BarriC в 750 $, расчеты рыночной капитализации, сценарии следующего бычьего рынка, спрос на токен и факторы, которые могут поддержать восстановление до 5 $.
Что означают новые характеристики «Тесла Роудстер» для акций «Тесла» (TSLA)?
Узнайте о характеристиках нового «Тесла Роудстер», суммах резервационных платежей и планах начать производство в 2028 году, а также о том, что презентация может означать для акций «Тесла» и будущей прибыли компании.
Прогноз цены Кванта (QNT) на 2026–2030 годы: смогут ли банки вернуть цену к 500 $?
Еженедельный обзор WEEX TradFi: контракты на полупроводники отстают, акции Apple и Coinbase растут
Еженедельный обзор WEEX TradFi: контракты на полупроводники отстают от SPY, пока акции Apple и Coinbase растут. Сравниваем доходность, активность покупателей и риски продуктов с кредитным плечом на ETF.
Сезон альткоинов? Почему 63% альткоинов обошли Биткоин (BTC), а медианная доходность WEEX осталась без изменений
Еженедельный обзор альткоинов WEEX: 63% обошли Биткоин, а медианная доходность осталась без изменений. Анализируем относительную силу, ограничения рейтингов и сигналы сезона альткоинов.
Недельный обзор Биткоина (BTC): цена снижается, а данные о покупках WEEX на спотовом и фьючерсном рынках расходятся
Недельный обзор Биткоина на основе данных WEEX: сравнение завершенных и незавершенных недель, данных о покупках на спотовом и фьючерсном рынках, а также ограничений показателей позиций трейдеров.
Акции Google перед отчетом Alphabet: смогут ли расходы на ИИ и рост поиска поддержать GOOGL?
Alphabet опубликует результаты за III квартал 2026 года 28.10. Узнайте, какие сигналы по поиску, Google Cloud, расходам на ИИ и прогнозам могут повлиять на акции GOOGL.
Акции AMD перед отчетом за Q3 2026: выручка, спрос на ИИ и ключевые риски
AMD опубликует результаты за Q3 2026 03.11. Узнайте, какие сигналы по центрам обработки данных, спросу на ИИ, марже и прогнозу могут повлиять на акции AMD.
Почему растет криптовалюта DIMO (DIMO)? Полезность данных о транспортных средствах, предложение токенов и риски ликвидности
Почему растет DIMO? Разберитесь в полезности данных о транспортных средствах, изменениях вознаграждений DIMO, предложении токенов, FDV, рисках ликвидности и доказательствах реального внедрения.
Почему сегодня в тренде криптовалюта Monad (MON)? Ожидания обновления конфиденциальности и ноябрьская разблокировка токенов
Почему сегодня в тренде Monad (MON)? Разбираем ожидания обновления конфиденциальности, динамику экосистемы Open, разблокировку 24.11, риски предложения и фьючерсы MON.
Почему сегодня растет криптовалюта iExec RLC (RLC)? Спрос на приватность, мультичейн-миграция и проверка объемом торгов
Почему сегодня растет iExec RLC? Разбираем объем торгов RLC, применение в конфиденциальных вычислениях, предложение токенов, миграцию через мост и признаки принятия, за которыми стоит следить.
Вернется ли Биткоин (BTC) к росту в 2026 году? Как отличить реальное восстановление от отскока на закрытии коротких позиций
Вернется ли Биткоин к росту в 2026 году? Узнайте, как спрос на спотовом рынке, потоки ETF, ликвидность крипторынка, позиции во фьючерсах и макроэкономические условия формируют реальное восстановление BTC.
Токенизированный нарратив смарт-портфеля ONDO набирает силу | Ежедневный обзор WEEX TradFi (25.09.2026)
Утром 25.09 по пекинскому времени мировые рынки следят за ожиданиями по ставкам и расколом в сегменте ИИ-инфраструктуры. На 24.09 по восточному времени индекс S&P 500 держался около 7,704, почти не изменившись; Nasdaq немного вырос, а Dow снизился на 0,31%. Доходность 10-летних облигаций поднялась примерно до 5,18%, а 30-летних — примерно до 5,47%. Биткоин в последний раз торговался около 84 400 $.
Эксклюзив WEEX: нарратив токенизированного «умного портфеля» ONDO набирает обороты | Ежедневный обзор TradFi от WEEX (25.09.2026)
Акции Uber: решение о выплате $40 млн по делу о смерти по неосторожности поставило под сомнение бизнес-модель компании
Арбитраж присудил выплату $40 млн и отклонил ключевую правовую защиту Uber: компания утверждала, что является лишь технологической платформой, но арбитр признал ее перевозчиком общего пользования.
Гендиректор GME купил еще акций на $26 млн: его доля превысила 40 млн акций
Гендиректор GameStop потратил $26,4 млн на покупку дополнительных акций, увеличив свою долю до более чем 40 млн. Рассказываем, почему время покупки и структура его вознаграждения делают эту сделку значимой, а не просто очередной новостью.
Акции Unitree рухнули с 845 до менее 500 юаней, но компания по-прежнему лидирует на рынке роботов
Акции Unitree резко упали с максимумов после IPO, вызвав опасения по поводу оценки компании и коммерческого спроса. Однако доля в 37% мирового рынка четвероногих роботов свидетельствует о сохраняющейся силе ее продукции.
Эксклюзив WEEX: голосование по CLARITY провалилось; Биткоин опустился ниже $76,000 | Ежедневный обзор TradFi от WEEX (16 сентября 2026 года)
Содержание
Свежие статьи


Свежие листинги на WEEX


