
Ondo เปิดตัวโทเคน S&P 500 พร้อมบัฟเฟอร์ขาลง 100%: มีข้อแลกเปลี่ยนอะไรที่ต้องรู้?

 เลือกเราขึ้น Google


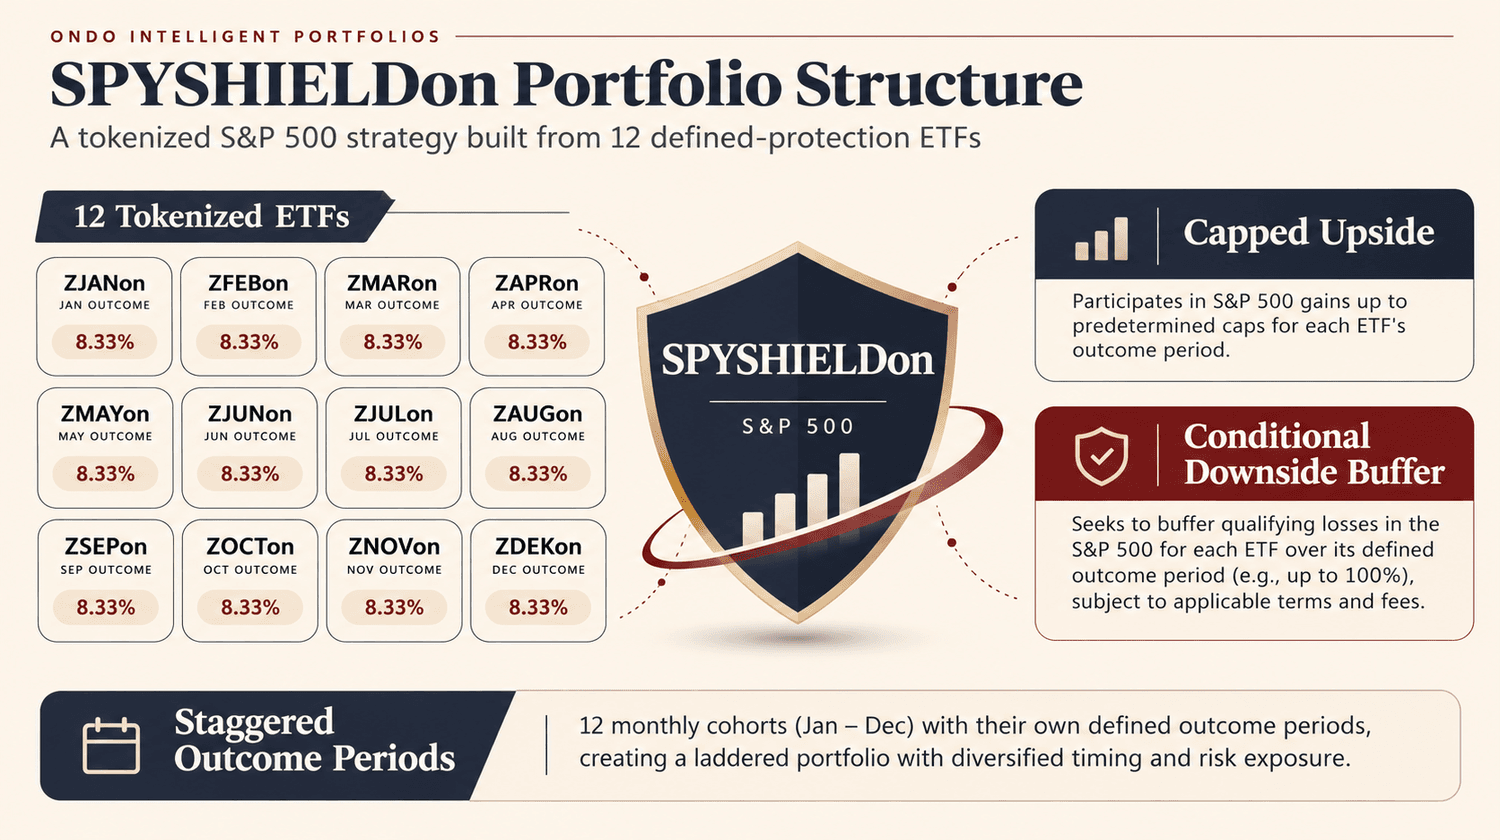
Ondo SPYSHIELDon เปิดตัวเมื่อ 17/11/2026 โดยนำเสนอกลยุทธ์การลงทุนใน S&P 500 ในรูปแบบโทเคน ซึ่งประกอบด้วย ETF แบบกำหนดระดับการคุ้มครอง 12 กองที่มุ่งสร้างบัฟเฟอร์รองรับการขาดทุนของตลาดอ้างอิงได้สูงสุด 100% ในช่วงเวลาที่กำหนด ต่างจากการลงทุนใน S&P 500 แบบทั่วไป Ondo SPYSHIELDon แลกโอกาสรับผลตอบแทนขาขึ้นแบบไม่จำกัดกับผลตอบแทนที่มีเพดานและการคุ้มครองขาลงแบบมีเงื่อนไข การเปิดตัวเกิดขึ้นในช่วงที่มูลค่ารวมที่ถูกล็อกใน Ondo Intelligent Portfolios ทะลุ $75M สะท้อนความสนใจที่เพิ่มขึ้นต่อกลยุทธ์การลงทุนในรูปแบบโทเคน แต่ Ondo SPYSHIELDon ช่วยป้องกันไม่ให้นักลงทุนขาดทุนได้จริงหรือไม่? บทความนี้จะพิจารณาโครงสร้างพอร์ต เงื่อนไขการคุ้มครอง ข้อแลกเปลี่ยนที่ซ่อนอยู่ และผลกระทบต่อระบบนิเวศ ONDO
ประเด็นสำคัญ
- 12 ETF ในโทเคนเดียว: SPYSHIELDon รวม ETF แบบกำหนดการคุ้มครองในรูปแบบโทเคน 12 กอง ซึ่งมีช่วงผลลัพธ์เหลื่อมกัน โดยมุ่งให้ได้รับประโยชน์จากขาขึ้นของ S&P 500 จนถึงเพดานที่กำหนดไว้ล่วงหน้า พร้อมรองรับการขาดทุนที่เข้าเงื่อนไข
- บัฟเฟอร์ 100% มีเงื่อนไข: ETF ที่ถืออยู่มีเป้าหมายคุ้มครองตลอดช่วงผลลัพธ์ทั้งหมด ก่อนหักค่าธรรมเนียมและค่าใช้จ่าย นี่ไม่ใช่การรับประกันแบบไม่มีเงื่อนไขว่าจะไม่ขาดทุนในพอร์ตโทเคน
- Ondo ขยายผลิตภัณฑ์ RWA: การเปิดตัวทำให้ Ondo Intelligent Portfolios มีทั้งหมด 8 กลยุทธ์ โดยมี TVL รวมมากกว่า $75M ณ 17/11
SPYSHIELDon คืออะไร และทำไม Ondo จึงเปิดตัว?
เมื่อ 17/11 Ondo Finance เปิดตัว Ondo US 500 Capital Shielded Portfolio หรือที่รู้จักในชื่อ SPYSHIELDon ซึ่งเป็นกลยุทธ์การลงทุนแบบกำหนดผลลัพธ์กลยุทธ์แรกของบริษัท ผลิตภัณฑ์นี้ออกแบบมาเพื่อให้นักลงทุนที่มีคุณสมบัติเหมาะสมได้รับความเสี่ยงต่อผลการดำเนินงานของตลาด S&P 500 พร้อมมุ่งลดการขาดทุนในช่วงที่ราคาหุ้นปรับตัวลง
โดยทั่วไป การลงทุนใน S&P 500 แบบดั้งเดิมทำให้นักลงทุนได้รับผลกระทบโดยตรงทั้งจากกำไรและขาดทุนของตลาด หากดัชนีอ้างอิงปรับขึ้น การลงทุนที่ติดตามดัชนีมักมีมูลค่าเพิ่มขึ้น โดยขึ้นอยู่กับความคลาดเคลื่อนในการติดตามและค่าใช้จ่าย หากตลาดปรับตัวลง การลงทุนก็มักขาดทุนตามสัดส่วน
SPYSHIELDon นำเสนอโครงสร้างความเสี่ยงและผลตอบแทนที่แตกต่างออกไป แทนที่จะมุ่งรับผลตอบแทนจากตลาดหุ้นอย่างไม่จำกัด พอร์ตจะถือ ETF ที่ใช้กลยุทธ์ออปชันเพื่อกำหนดเพดานผลตอบแทน พร้อมกับบัฟเฟอร์ขาลงในระดับที่ระบุไว้
ข้อแลกเปลี่ยนหลักคือ นักลงทุนอาจต้องสละโอกาสรับกำไรบางส่วนในตลาดขาขึ้นที่แข็งแกร่ง เพื่อแลกกับกลยุทธ์ที่มีเป้าหมายลดผลกระทบจากการปรับตัวลงในช่วงเวลาที่กำหนด
การเปิดตัว SPYSHIELDon: ข้อมูลสำคัญ
| หมวดหมู่ | ข้อมูลที่ยืนยันแล้ว |
|---|---|
| ชื่อผลิตภัณฑ์ | Ondo US 500 Capital Shielded Portfolio |
| สัญลักษณ์โทเคน | SPYSHIELDon |
| วันเปิดตัว | 17/11/2026 |
| ผู้ออก / แพลตฟอร์ม | Ondo Finance |
| กลยุทธ์สินทรัพย์อ้างอิง | การลงทุนใน S&P 500 แบบกำหนดผลลัพธ์ |
| สินทรัพย์อ้างอิงที่ถืออยู่ | ETF แบบกำหนดการคุ้มครองในรูปแบบโทเคน 12 กอง |
| สัดส่วนการจัดสรรเป้าหมายเริ่มต้น | ถ่วงน้ำหนักเท่ากัน ประมาณ 8.33% ต่อกอง |
| เป้าหมายบัฟเฟอร์สูงสุดของสินทรัพย์อ้างอิง | สูงสุด 100% โดยขึ้นอยู่กับเงื่อนไขของช่วงผลลัพธ์ |
| โอกาสรับผลตอบแทนขาขึ้น | มีเพดานตามข้อกำหนดของ ETF ที่เกี่ยวข้อง |
| การบริหารพอร์ต | การจัดสรรและปรับสมดุลด้วยระบบอัตโนมัติ |
| นักลงทุนที่มีคุณสมบัติเหมาะสม | นักลงทุนที่มีคุณสมบัติเหมาะสมนอกสหรัฐอเมริกา |
| ระบบนิเวศที่รองรับ | Ethereum, BNB Chain และ Solana |
| Ondo Intelligent Portfolios | มี 8 กลยุทธ์หลังการเปิดตัว |
| TVL รวมของพอร์ต | มากกว่า $75M ณ 17/11 |
แหล่งที่มา: Ondo Finance — พอร์ต Ondo Intelligent Portfolio ใหม่: กลยุทธ์กำหนดผลลัพธ์กลยุทธ์แรก, 17/11/2026.
ผลิตภัณฑ์นี้เป็นส่วนหนึ่งของความพยายามในวงกว้างของ Ondo ที่จะขยายจากการแปลงหลักทรัพย์รายตัวเป็นโทเคน ด้วยการรวบรวมสถานะการลงทุนหลายรายการไว้ในโทเคนเดียวที่โอนได้ Ondo มุ่งทำให้กลยุทธ์พอร์ตแบบมีโครงสร้างเข้าถึงได้ผ่านโครงสร้างพื้นฐานบนบล็อกเชน
อย่างไรก็ตาม การแปลงเป็นโทเคนเปลี่ยนวิธีถือครองและโอนพอร์ตได้ แต่ไม่ได้ขจัดความเสี่ยงจากการลงทุนในสินทรัพย์อ้างอิง การทำความเข้าใจผลิตภัณฑ์นี้จำเป็นต้องพิจารณาทั้งโครงสร้าง ETF และตัวพอร์ตในรูปแบบโทเคน
บัฟเฟอร์ขาลง 100% ของ SPYSHIELDon ทำงานอย่างไร?
วลี "บัฟเฟอร์ขาลง 100%" เป็นส่วนที่ดึงดูดความสนใจมากที่สุดในการประกาศของ Ondo แต่ก็อาจทำให้เข้าใจผิดได้ง่าย
ใน ETF แบบกำหนดการคุ้มครอง บัฟเฟอร์ขาลงหมายถึงเป้าหมายการลงทุนที่กำหนดไว้สำหรับช่วงผลลัพธ์ที่ระบุ โดยทั่วไป ETF จะใช้สัญญาออปชันเพื่อมุ่งรับผลตอบแทนจากสินทรัพย์อ้างอิงได้จนถึงเพดานที่กำหนดไว้ล่วงหน้า พร้อมจำกัดการขาดทุนในช่วงเวลาดังกล่าว
สำหรับ SPYSHIELDon สินทรัพย์อ้างอิงคือ SPDR S&P 500 ETF Trust (SPY) ซึ่งติดตามผลการดำเนินงานของ S&P 500
ETF ที่ถืออยู่ได้รับการออกแบบมาเพื่อมุ่งสร้างบัฟเฟอร์รองรับการขาดทุนของ SPY ตลอดช่วงเวลาหนึ่งปีที่กำหนดไว้ อย่างไรก็ตาม ผลลัพธ์ด้านการคุ้มครองโดยทั่วไปตั้งอยู่บนสมมติฐานว่าลงทุนตั้งแต่ต้นจนจบช่วงผลลัพธ์ที่เกี่ยวข้อง
นักลงทุนที่ซื้อหรือขายระหว่างช่วงเวลาดังกล่าวอาจได้รับผลลัพธ์ที่แตกต่างออกไป
ความแตกต่างระหว่างบัฟเฟอร์กับการรับประกัน
| คุณสมบัติ | ความหมาย | ข้อจำกัดสำคัญ |
|---|---|---|
| บัฟเฟอร์ขาลง 100% | มุ่งชดเชยการขาดทุนของ ETF อ้างอิงตลอดช่วงผลลัพธ์ที่กำหนด | ไม่ใช่การรับประกันแบบไม่มีเงื่อนไข |
| เพดานผลตอบแทนขาขึ้น | จำกัดผลตอบแทนสูงสุดที่ได้รับจากกลยุทธ์ของ ETF อ้างอิง | นักลงทุนอาจพลาดโอกาสรับกำไรเพิ่มเติมจากตลาด |
| ช่วงผลลัพธ์ | กำหนดวันเริ่มต้นและสิ้นสุดที่ใช้คำนวณผลลัพธ์ตามที่กำหนด | การเข้าลงทุนหรือออกจากการลงทุนก่อนกำหนดเปลี่ยนผลลัพธ์ที่อาจเกิดขึ้น |
| ค่าใช้จ่ายกองทุน | ค่าธรรมเนียมและค่าใช้จ่ายจะถูกหักออกจากผลการลงทุน | บัฟเฟอร์ไม่ได้คุ้มครองค่าใช้จ่ายทั้งหมดเสมอไป |
| พอร์ตในรูปแบบโทเคน | รวมสินทรัพย์ที่เชื่อมโยงกับ ETF หลายรายการไว้ในสถานะเดียวบนบล็อกเชน | เพิ่มประเด็นที่ต้องพิจารณาด้านผลิตภัณฑ์และโครงสร้างพื้นฐาน |
แหล่งที่มา: ประกาศอย่างเป็นทางการของ Ondo Finance และ ETF คุ้มครองหุ้นแบบกำหนดผลลัพธ์ของ Innovator.
ความแตกต่างนี้สำคัญ เพราะคำว่า "การคุ้มครอง" อาจชวนให้คิดว่าเงินต้นจากการลงทุนจะไม่มีวันลดลง ซึ่งไม่ใช่สิ่งที่เอกสารของ ETF ที่ถืออยู่รับรองไว้
Innovator ซึ่งเป็นผู้ออก ETF แบบกำหนดการคุ้มครองที่ถืออยู่ ระบุว่าผลลัพธ์การลงทุนตามเป้าหมายขึ้นอยู่กับการถือหุ้นตลอดช่วงผลลัพธ์ที่เกี่ยวข้อง ก่อนหักค่าธรรมเนียมและค่าใช้จ่าย นอกจากนี้ยังเตือนว่าผลลัพธ์ที่มุ่งหวังไว้ไม่ได้รับการรับประกัน
นักลงทุนใน SPYSHIELDon ต้องเผชิญความซับซ้อนเพิ่มขึ้นอีกขั้น เนื่องจากพอร์ตในรูปแบบโทเคนรวมกองทุนที่มีวันเริ่มต้น วันสิ้นสุด และมูลค่าตลาดแตกต่างกัน มูลค่าพอร์ตจึงอาจผันผวนก่อนที่ช่วงผลลัพธ์ของ ETF แต่ละกองจะสิ้นสุดลง
ดังนั้น นักลงทุนไม่ควรคิดว่าการซื้อ SPYSHIELDon ในวันนี้จะรับประกันว่าจะได้เงินเท่ากับจำนวนเงินที่ซื้อคืนในอนาคตไม่ว่าจะเป็นวันใด
จะเกิดอะไรขึ้นหาก S&P 500 ร่วงหนัก?
ตัวอย่างสมมติช่วยอธิบายได้ว่าทำไมนักลงทุนอาจสนใจกลยุทธ์บัฟเฟอร์ขาลงในช่วงที่ตลาดมีความไม่แน่นอน
ลองสมมติว่า S&P 500 ปรับตัวลง 25% ในช่วงเวลาหนึ่งปี การลงทุนใน S&P 500 แบบทั่วไปมักเผชิญการปรับตัวลงอย่างมาก โดยขึ้นอยู่กับความแตกต่างระหว่างผลการดำเนินงานของดัชนีกับยานพาหนะการลงทุนจริง
ETF แบบกำหนดการคุ้มครองที่ตั้งเป้าบัฟเฟอร์ 100% จะมุ่งชดเชยการขาดทุนของ ETF อ้างอิงที่เกี่ยวข้องตลอดช่วงผลลัพธ์ทั้งหมด ก่อนหักค่าธรรมเนียมและค่าใช้จ่าย
อย่างไรก็ตาม ผลลัพธ์ดังกล่าวขึ้นอยู่กับข้อกำหนดจริงของ ETF จังหวะเวลาการลงทุน และการทำงานของกลยุทธ์ออปชันที่อยู่เบื้องหลัง
ตัวอย่างสถานการณ์ผลตอบแทน S&P 500 แบบย่อ
| ผลการดำเนินงานของ S&P 500 | การลงทุนใน S&P 500 แบบทั่วไป | เป้าหมายของ ETF แบบกำหนดการคุ้มครอง |
|---|---|---|
| +25% | โดยทั่วไปได้รับประโยชน์จากกำไร | ได้รับประโยชน์จากกำไรได้ไม่เกินเพดานที่เกี่ยวข้อง |
| +10% | โดยทั่วไปได้รับประโยชน์จากกำไร | กำไรอาจถูกจำกัดด้วยเพดาน |
| 0% | ผลตอบแทนใกล้เคียงศูนย์ก่อนหักค่าใช้จ่าย | ผลตอบแทนใกล้เคียงศูนย์ก่อนหักค่าใช้จ่าย |
| -10% | โดยทั่วไปเผชิญการปรับตัวลง | มุ่งรองรับการปรับตัวลง |
| -25% | โดยทั่วไปเผชิญการปรับตัวลงมากกว่า | มุ่งรองรับการปรับตัวลง |
หมายเหตุ: ตารางนี้แสดงโครงสร้างทั่วไปของ ETF แบบกำหนดการคุ้มครอง ไม่ใช่ผลตอบแทนจริงหรือผลตอบแทนที่รับประกันของพอร์ต SPYSHIELDon ค่าใช้จ่ายกองทุน จังหวะเวลาการลงทุน ราคาในตลาด และความเสี่ยงระดับโทเคนอาจทำให้ผลลัพธ์ที่เกิดขึ้นจริงเปลี่ยนแปลงได้
ดังนั้น ควรทำความเข้าใจบัฟเฟอร์ขาลงว่าเป็นคุณสมบัติของกลยุทธ์การลงทุนอ้างอิง ไม่ใช่กรมธรรม์ประกันภัยที่ไม่มีเงื่อนไข
หากนักลงทุนซื้อ ETF หลังจากช่วงผลลัพธ์เริ่มต้นไปแล้ว เพดานขาขึ้นและบัฟเฟอร์ขาลงที่เหลืออยู่อาจแตกต่างจากระดับที่มีตั้งแต่เริ่มต้น ในทำนองเดียวกัน การขายก่อนสิ้นสุดช่วงเวลาดังกล่าวอาจทำให้นักลงทุนต้องเผชิญราคาตลาดที่ไม่เอื้ออำนวย
ประเด็นเหล่านี้ยิ่งสำคัญสำหรับพอร์ตในรูปแบบโทเคนที่สามารถซื้อขายหรือโอนได้ โดยไม่จำเป็นต้องรอจนถึงวันที่สิ้นสุดผลลัพธ์ของ ETF แต่ละกอง
ราคา --
ทำไม SPYSHIELDon จึงถือ ETF ต่างกัน 12 กอง?
หนึ่งในคุณสมบัติที่โดดเด่นที่สุดของ SPYSHIELDon คือการลงทุนใน ETF แบบกำหนดการคุ้มครอง 12 กองด้วยสัดส่วนเท่ากัน โดยแต่ละกองมีเดือนเริ่มต้นแตกต่างกัน
แทนที่จะพึ่งพา ETF เพียงกองเดียวที่มีช่วงผลลัพธ์รายปีหนึ่งช่วง พอร์ตกระจายการลงทุนไปยังกลุ่มการลงทุนรายเดือนที่แยกจากกัน 12 กลุ่ม
โครงสร้างนี้เรียกว่า การทยอยลงทุนเป็นขั้น (laddering)
ETF แต่ละกองที่ถืออยู่มีช่วงผลลัพธ์และเพดานผลตอบแทนขาขึ้นของตัวเอง การกระจายช่วงเวลาของสถานะการลงทุนเหล่านี้มีเป้าหมายเพื่อหลีกเลี่ยงการกระจุกตัวของเงินลงทุนทั้งหมดไว้ที่จุดเข้าตลาดหรือวันที่ปรับเงื่อนไขเพียงวันเดียว
ETF อ้างอิง 12 กองของ SPYSHIELDon
| กลุ่มช่วงผลลัพธ์ | ETF ในรูปแบบโทเคน | สัดส่วนเป้าหมาย |
|---|---|---|
| มกราคม | ZJANon | 8.33% |
| กุมภาพันธ์ | ZFEBon | 8.33% |
| มีนาคม | ZMARon | 8.33% |
| เมษายน | ZAPRon | 8.33% |
| พฤษภาคม | ZMAYon | 8.33% |
| มิถุนายน | ZJUNon | 8.33% |
| กรกฎาคม | ZJULon | 8.33% |
| สิงหาคม | ZAUGon | 8.33% |
| กันยายน | ZSEPon | 8.34% |
| ตุลาคม | ZOCTon | 8.34% |
| พฤศจิกายน | ZNOVon | 8.34% |
| ธันวาคม | ZDEKon | 8.34% |
แหล่งที่มา: Ondo Finance — สินทรัพย์อ้างอิงของ SPYSHIELDon. สัดส่วนคือการจัดสรรพื้นฐานที่เผยแพร่ไว้ และอาจแตกต่างจากสัดส่วนจริงของพอร์ตในปัจจุบัน
ประโยชน์ของแนวทางนี้คือการกระจายการลงทุนตามวันเริ่มต้นของช่วงผลลัพธ์ แทนที่จะกระจายไปยังประเภทสินทรัพย์ที่ไม่เกี่ยวข้องกัน
ETF ทั้ง 12 กองยังคงเชื่อมโยงกับผลการดำเนินงานของตลาดหุ้นขนาดใหญ่ในสหรัฐฯ ไม่ใช่การลงทุนอิสระในพันธบัตร สินค้าโภคภัณฑ์ หรือตลาดหุ้นทั่วโลก
โครงสร้างแบบขั้นบันไดอาจทำให้เส้นทางผลตอบแทนราบรื่นขึ้นเมื่อเทียบกับการกระจุกตัวของพอร์ตไว้ใน ETF ที่มีช่วงผลลัพธ์เดียว อย่างไรก็ตาม กลยุทธ์ยังคงขึ้นอยู่กับผลการดำเนินงานของสถานะออปชันที่ถืออยู่ในภาวะตลาดที่เปลี่ยนแปลง
โครงสร้างนี้ไม่ได้หมายความว่า ETF แต่ละกองจะมอบบัฟเฟอร์เริ่มต้นเต็มจำนวนให้โดยอัตโนมัติแก่ผู้ที่เริ่มลงทุนในพอร์ตโทเคนโดยรวม หลังจากช่วงผลลัพธ์ของ ETF กองนั้นเริ่มต้นไปแล้ว
ต้นทุนแฝงของบัฟเฟอร์ขาลง 100% คืออะไร?
ต้นทุนทางเศรษฐกิจหลักของการคุ้มครองขาลงคือการจำกัดโอกาสรับผลตอบแทนขาขึ้น
โดยทั่วไป การลงทุนใน S&P 500 แบบทั่วไปได้รับประโยชน์จากตลาดที่ปรับขึ้นโดยไม่มีเพดานผลตอบแทนสูงสุดที่กำหนดไว้ล่วงหน้า ในทางกลับกัน ETF แบบกำหนดการคุ้มครองมุ่งรับกำไรได้จนถึงเพดานที่กำหนดไว้สำหรับช่วงผลลัพธ์ของกองทุนเท่านั้น
ประเด็นนี้สำคัญที่สุดในช่วงที่ตลาดหุ้นปรับขึ้นอย่างรุนแรง
หาก S&P 500 ปรับขึ้นมากกว่าเพดานอย่างมีนัยสำคัญ นักลงทุนใน ETF มักพลาดกำไรส่วนที่เกินขีดจำกัดดังกล่าว แม้จะไม่เคยต้องใช้บัฟเฟอร์ขาลงเลยก็ตาม
เพดานที่ใช้ไม่ได้เหมือนกันใน ETF ทั้ง 12 กอง แต่ขึ้นอยู่กับข้อกำหนดของแต่ละกองทุนและช่วงผลลัพธ์ของกองนั้น
ตัวอย่างเช่น หนังสือชี้ชวนสรุปที่ยื่นต่อ SEC ของ Innovator Equity Defined Protection ETF — 1 Yr January (ZJAN) เปิดเผยเพดานผลตอบแทนขาขึ้นรวม 6.55% สำหรับช่วงผลลัพธ์ 01/01/2026–31/12/2026 ก่อนหักค่าธรรมเนียมการจัดการและค่าใช้จ่ายอื่น ๆ นี่เป็นผลลัพธ์ที่กำหนดไว้สำหรับกองทุนอ้างอิงหนึ่งกอง ไม่ใช่เพดานผลตอบแทนของพอร์ต SPYSHIELDon ที่ใช้ได้ทั่วไปหรือเป็นปัจจุบัน
ตัวอย่างนี้แสดงให้เห็นข้อแลกเปลี่ยน: นักลงทุนที่ใช้กลยุทธ์แบบกำหนดการคุ้มครองอาจต้องสละโอกาสรับผลตอบแทนขาขึ้นจากตลาดหุ้นส่วนใหญ่ เพื่อแลกกับบัฟเฟอร์เป้าหมายที่รองรับการขาดทุน
SPYSHIELDon แตกต่างจาก ETF S&P 500 ทั่วไปอย่างไร
| คุณสมบัติ | ETF S&P 500 แบบทั่วไป | กลยุทธ์ SPYSHIELDon |
|---|---|---|
| วัตถุประสงค์หลัก | ติดตามผลการดำเนินงานโดยรวมของหุ้นสหรัฐฯ | มุ่งรับกำไรจากหุ้นที่มีเพดาน พร้อมบัฟเฟอร์ขาลง |
| การรับผลตอบแทนขาขึ้น | โดยทั่วไปไม่มีเพดาน | จำกัดด้วยเพดานของ ETF ที่ถืออยู่ |
| ความเสี่ยงขาลง | รับผลกระทบโดยตรงจากการปรับตัวลงของหุ้น | เป้าหมายบัฟเฟอร์ที่มีเงื่อนไข |
| การจัดพอร์ต | สินทรัพย์ที่ติดตามดัชนี | ETF แบบกำหนดการคุ้มครองในรูปแบบโทเคน 12 กอง |
| ข้อกำหนดช่วงผลลัพธ์ | ไม่มีข้อกำหนดผลลัพธ์ที่กำหนดไว้ในลักษณะเดียวกัน | เป็นปัจจัยสำคัญต่อเป้าหมายการคุ้มครองของ ETF ที่ถืออยู่ |
| การปรับสมดุลพอร์ต | ขึ้นอยู่กับวิธีการของกองทุน | จัดสรรและปรับสมดุลด้วยระบบอัตโนมัติ |
| รูปแบบการถือครอง | หน่วย ETF แบบทั่วไป | โทเคนพอร์ตบนบล็อกเชน |
| ประเด็นเพิ่มเติมที่ควรพิจารณา | ความเสี่ยงจากตลาดและกองทุน | ความเสี่ยงจากผลลัพธ์ที่กำหนด การแปลงเป็นโทเคน และการดำเนินการ |
การเลือกระหว่างกลยุทธ์เหล่านี้ไม่ได้ขึ้นอยู่กับคำถามง่าย ๆ ว่ากลยุทธ์ใดปลอดภัยกว่า แต่ขึ้นอยู่กับเป้าหมายของนักลงทุน ระยะเวลาที่คาดว่าจะถือครอง ความสามารถในการยอมรับการขาดทุน และความเต็มใจที่จะสละโอกาสรับผลตอบแทนขาขึ้น
นักลงทุนที่คาดว่าหุ้นจะปรับขึ้นอย่างแข็งแกร่งอาจมองว่าเพดานผลตอบแทนขาขึ้นเป็นข้อเสียสำคัญ ส่วนผู้ที่กังวลกับโอกาสที่ตลาดจะปรับตัวลงอาจเห็นว่าเป้าหมายการคุ้มครองมีความเกี่ยวข้องมากกว่า แม้เงื่อนไขและข้อจำกัดยังคงเป็นสิ่งสำคัญ
SPYSHIELDon ปลอดภัยกว่าการถือ SPY จริงหรือไม่?
การสรุปว่า SPYSHIELDon ปลอดภัยกว่า SPY อย่างเด็ดขาดโดยไม่พิจารณาจุดเข้าลงทุน ระยะเวลาถือครอง และข้อกำหนดปัจจุบันของสถานะการลงทุนอ้างอิง ย่อมทำให้เข้าใจผิดได้
กลยุทธ์นี้ออกแบบมาเพื่อลดความเสี่ยงขาลงภายใต้เงื่อนไขที่กำหนด แต่นักลงทุนยังต้องเผชิญความเสี่ยงอื่นนอกเหนือจากการเปลี่ยนแปลงตามปกติของ S&P 500
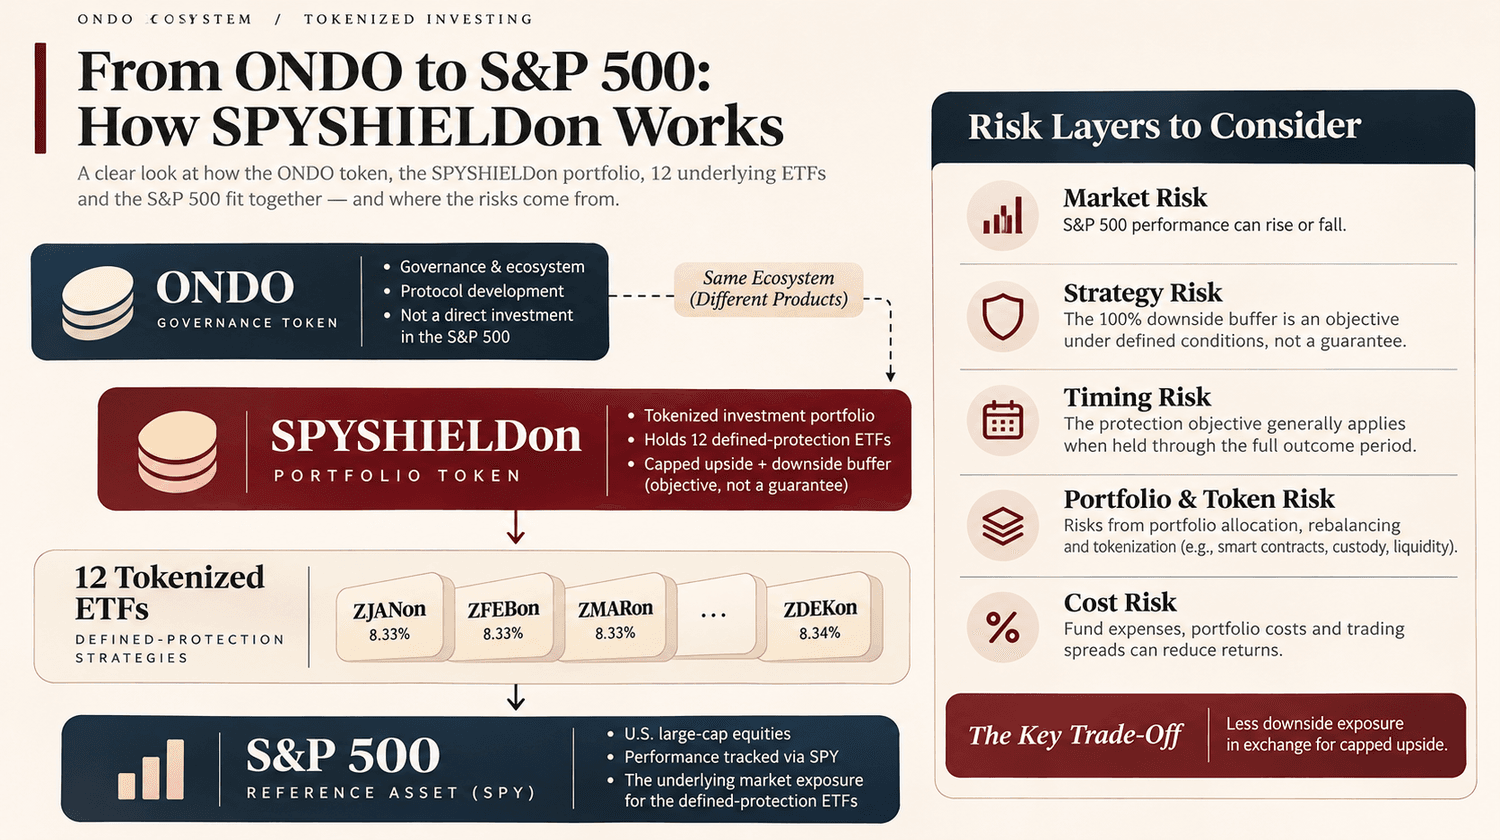
ความเสี่ยงด้านจังหวะเวลา: เป้าหมายบัฟเฟอร์ของสินทรัพย์อ้างอิงใช้กับช่วงเวลาที่กำหนด นักลงทุนที่เข้าลงทุนระหว่างช่วงหรือขายก่อนกำหนดอาจได้รับผลลัพธ์ที่แตกต่างจากเป้าหมายเดิม
ความเสี่ยงด้านมูลค่าตลาด: ราคา ETF ที่ใช้ออปชันและถือเป็นสินทรัพย์อ้างอิงอาจผันผวนในช่วงผลลัพธ์ และโทเคนพอร์ตอาจสะท้อนการเปลี่ยนแปลงเหล่านั้น
ข้อจำกัดผลตอบแทนขาขึ้น: การปรับขึ้นอย่างแข็งแกร่งของตลาดหุ้นอาจให้ผลตอบแทนต่ำกว่าการลงทุนใน S&P 500 โดยตรง เนื่องจากผลตอบแทนของ ETF ที่ถืออยู่มีเพดาน
ค่าธรรมเนียมและต้นทุนธุรกรรม: ค่าใช้จ่ายกองทุน ต้นทุนพอร์ต ส่วนต่างราคา และค่าธรรมเนียมอื่น ๆ ที่เกี่ยวข้องอาจทำให้ผลตอบแทนลดลง
ความเสี่ยงจากการแปลงเป็นโทเคนและโครงสร้างพื้นฐาน: ผลิตภัณฑ์นี้เพิ่มความเสี่ยงจากสมาร์ตคอนแทรกต์ การดูแลรักษาสินทรัพย์ ธุรกรรมบนบล็อกเชน และกลไกสภาพคล่อง ซึ่งแตกต่างจากการถือครอง ETF แบบดั้งเดิม
ดังนั้น เป้าหมายการคุ้มครองจึงจัดการความเสี่ยงตลาดเฉพาะด้าน ไม่ได้ขจัดความเสี่ยงทั้งหมดที่เกี่ยวข้องกับการถือครองหรือซื้อขายผลิตภัณฑ์นี้
ที่สำคัญ นักลงทุนไม่ควรตีความวลี "บัฟเฟอร์ขาลง 100%" ว่าหมายถึงจะได้รับการชดเชยความเสียหายทั้งหมดในทุกกรณี
SPYSHIELDon ทำงานในฐานะพอร์ตโทเคนอย่างไร?
Ondo Intelligent Portfolios ช่วยให้ผู้ใช้ที่มีคุณสมบัติเหมาะสมได้รับความเสี่ยงต่อชุดสินทรัพย์โทเคนที่จัดโครงสร้างไว้ ผ่านโทเคนพอร์ตเพียงรายการเดียว
ตามเอกสารอย่างเป็นทางการของ Ondo กระบวนการนี้ทำงานผ่านกลยุทธ์พอร์ต การจัดสรรด้วยระบบอัตโนมัติ และโทเคนที่นักลงทุนใช้งาน
กลยุทธ์จะกำหนดว่าสินทรัพย์ใดควรอยู่ในพอร์ตและควรมีสัดส่วนเท่าใด สมาร์ตคอนแทรกต์ดำเนินการตามตรรกะการจัดสรรและปรับสมดุลที่เกี่ยวข้อง ขณะที่โทเคนแสดงถึงความเสี่ยงต่อพอร์ตที่ประกอบขึ้นตามข้อกำหนดของผลิตภัณฑ์
แนวทางนี้แตกต่างจากการซื้อสินทรัพย์ 12 รายการที่เชื่อมโยงกับ ETF แยกกันด้วยตนเอง แล้วบริหารสัดส่วนของแต่ละรายการ
สำหรับนักลงทุน ข้อได้เปรียบที่นำเสนอคือความเรียบง่าย: โทเคนพอร์ตหนึ่งรายการสามารถให้ความเสี่ยงต่อกลยุทธ์ที่ซับซ้อนยิ่งขึ้นได้
อย่างไรก็ตาม นักลงทุนยังจำเป็นต้องทำความเข้าใจว่าโทเคนนี้เป็นตัวแทนของอะไร มีการประเมินมูลค่าอย่างไร มีสภาพคล่องเพียงพอหรือไม่ และการไถ่ถอนเป็นไปตามกฎที่เกี่ยวข้องอย่างไร
โครงสร้างพอร์ตโฟลิโอของ Ondo สามชั้น
| ชั้น | หน้าที่ | ข้อควรพิจารณาสำหรับนักลงทุน |
|---|---|---|
| กลยุทธ์การลงทุน | กำหนดการจัดสรร ETF 12 รายการและเป้าหมายผลตอบแทน | ทำความเข้าใจเพดานและเงื่อนไขของบัฟเฟอร์ |
| พอร์ตโฟลิโอสมาร์ตคอนแทรกต์ | จัดการการจัดสรรและการปรับสมดุลตามกำหนดเวลา | ตรวจสอบแนวทางการดำเนินงานและความเสี่ยงด้านปฏิบัติการ |
| โทเคนพอร์ตโฟลิโอ | มอบโอกาสรับความเสี่ยงผ่านสินทรัพย์บนเชนที่สามารถโอนย้ายได้ | ตรวจสอบคุณสมบัติ สภาพคล่อง และเงื่อนไขการไถ่ถอน |
แหล่งที่มา: Ondo Finance — วิธีการทำงานของ Ondo Intelligent Portfolios.
การแปลงเป็นโทเคนอาจช่วยให้แอปพลิเคชันแบบกระจายศูนย์ที่รองรับสามารถนำสถานะการลงทุนในพอร์ตโฟลิโอไปผสานเข้ากับบริการทางการเงินอื่น ๆ ได้ด้วย
อย่างไรก็ตาม การใช้โทเคนพอร์ตโฟลิโอเป็นหลักประกันหรือใช้ภายใน DeFi เพิ่มเติม ย่อมนำมาซึ่งความเสี่ยงแยกต่างหากซึ่งไม่ครอบคลุมอยู่ในเป้าหมายผลตอบแทนที่กำหนดไว้ของ ETF อ้างอิง
หากต้องการเปรียบเทียบในภาพกว้างขึ้น โปรดอ่านบทความของ WEEX เรื่อง พอร์ตโฟลิโอที่แปลงเป็นโทเคนของ BlackRock และ Ondo เทียบกับ ETF แบบดั้งเดิม: มีอะไรเปลี่ยนแปลงจริงบ้าง.
เหตุใดหมุดหมาย TVL $75M ของ Ondo จึงสำคัญ?
Ondo ประกาศว่าผลิตภัณฑ์ Intelligent Portfolios มีมูลค่ารวมที่ถูกล็อก (TVL) เกิน $75M แล้ว ณ วันที่ 17/11/2026
แพลตฟอร์มเปิดตัวพอร์ตโฟลิโอเหล่านี้ในเดือนกันยายน และขยายเป็น 8 กลยุทธ์ใน 4 หมวด ได้แก่ รายได้ การจัดสรร การลงทุนตามธีม และผลลัพธ์ที่กำหนดไว้
หมุดหมายนี้บ่งชี้ว่ามีเงินทุนจำนวนหนึ่งเข้าร่วมในผลิตภัณฑ์ที่อิงกับพอร์ตโฟลิโอของ Ondo ซึ่งสามารถวัดปริมาณได้แล้ว
อย่างไรก็ตาม ตัวเลข $75M หมายถึงผลิตภัณฑ์ Intelligent Portfolios โดยรวม ไม่ใช่จำนวนเงินที่ลงทุนใน SPYSHIELDon โดยเฉพาะ
ข้อแตกต่างนี้สำคัญ เพราะ SPYSHIELDon เพิ่งเปิดตัวเมื่อวันที่ 17/11 ประกาศของบริษัทไม่ได้ยืนยันว่าพอร์ตโฟลิโอใหม่นี้ดึงดูดเงินฝากได้ $75M ด้วยตัวเอง
Ondo Intelligent Portfolios: หมวดหมู่ผลิตภัณฑ์
| หมวดหมู่ | ตัวอย่างพอร์ตโฟลิโอ | จุดเน้นการลงทุน |
|---|---|---|
| รายได้ | BLKHIon, YLD5on, YLD8on | กลยุทธ์ที่เน้นสร้างรายได้ |
| การจัดสรร | BLKGRWon, BLKDIGon | การจัดสรรเงินลงทุนแบบกระจายความเสี่ยง |
| ธีม | MAG7Xon, BRAINon | ธีมเทคโนโลยีและภาคธุรกิจ |
| ผลลัพธ์ที่กำหนดไว้ | SPYSHIELDon | จำกัดกำไรจากหุ้นและกำหนดบัฟเฟอร์ขาลงเป้าหมาย |
แหล่งที่มา: Ondo Finance, 17/11/2026.
การเพิ่มผลิตภัณฑ์ที่กำหนดผลลัพธ์ไว้ช่วยขยายขอบเขตกลยุทธ์การลงทุนของ Ondo แทนที่จะมุ่งเน้นเฉพาะการรับความเสี่ยงต่อตลาดแบบไม่มีข้อจำกัด บริษัทกำลังพยายามนำเสนอผลิตภัณฑ์ที่มีรูปแบบความเสี่ยงและผลตอบแทนเฉพาะเจาะจงมากขึ้น
สิ่งนี้อาจดึงดูดนักลงทุนประเภทต่าง ๆ ได้ แม้ความต้องการในอนาคตยังไม่แน่นอน
SPYSHIELDon จะเพิ่มความต้องการ ONDO ได้หรือไม่?
การเปิดตัว SPYSHIELDon อาจช่วยเสริมความแข็งแกร่งให้ระบบนิเวศ Ondo ในภาพรวม แต่ไม่ได้สร้างความต้องการซื้อคริปโทเคอร์เรนซี ONDO ในสัดส่วนที่เท่ากันโดยอัตโนมัติ
ONDO เป็นโทเคนกำกับดูแลของระบบนิเวศ ส่วน SPYSHIELDon เป็นผลิตภัณฑ์พอร์ตโฟลิโอที่แปลงเป็นโทเคนแยกต่างหาก โดยอ้างอิงตะกร้าสินทรัพย์ที่เชื่อมโยงกับ ETF อ้างอิง
ไม่ควรเข้าใจว่าการซื้อสิ่งหนึ่งคือการซื้ออีกสิ่งหนึ่งโดยตรง
ความสัมพันธ์ทางเศรษฐกิจระหว่างมูลค่าโทเคน ONDO กับสินทรัพย์พอร์ตโฟลิโอที่เพิ่มขึ้นนั้นขึ้นอยู่กับเศรษฐศาสตร์โทเคนของโปรโตคอล ข้อตกลงด้านการกำกับดูแล และกิจกรรมบนแพลตฟอร์มก่อให้เกิดประโยชน์เฉพาะใด ๆ ต่อผู้ถือโทเคนหรือไม่
การเปิดตัวอาจช่วยเพิ่มการรับรู้ของตลาดต่อ Ondo และแสดงให้เห็นถึงการยอมรับที่กว้างขึ้นของการแปลงสินทรัพย์ในโลกจริงเป็นโทเคน อย่างไรก็ตาม ไม่ควรตีความพัฒนาการเหล่านี้ว่าเป็นกลไกที่รับประกันว่า ONDO จะมีราคาสูงขึ้น
ผลกระทบที่อาจเกิดขึ้นต่อระบบนิเวศ ONDO
| พัฒนาการ | ประโยชน์ที่อาจเกิดขึ้น | สิ่งที่ยังไม่แน่นอน |
|---|---|---|
| กลยุทธ์การลงทุนใหม่ | มีผลิตภัณฑ์ให้เลือกหลากหลายขึ้น | การยอมรับจากนักลงทุนอย่างต่อเนื่อง |
| TVL ของพอร์ตโฟลิโอเพิ่มขึ้น | มีสินทรัพย์ผ่านการบริหารจัดการในระบบนิเวศมากขึ้น | อัตราการเติบโตในอนาคต |
| รองรับหลายเชน | เข้าถึงบล็อกเชนได้กว้างขวางขึ้น | การกระจายตัวของผู้ใช้งานจริง |
| การรับรู้เกี่ยวกับ RWA เพิ่มขึ้น | ความสนใจในผลิตภัณฑ์การลงทุนที่แปลงเป็นโทเคนเพิ่มขึ้น | การเปลี่ยนเป็นความต้องการโทเคน ONDO |
| การผสานเข้ากับ DeFi มากขึ้น | อาจเพิ่มประโยชน์ใช้สอยของโทเคน | สภาพคล่อง ความเสี่ยง และการยอมรับจากพาร์ตเนอร์ |
ดังนั้น เหตุผลในการลงทุน ONDO จึงขึ้นอยู่กับปัจจัยพื้นฐานที่กว้างกว่าการเปิดตัวโทเคนพอร์ตโฟลิโอเพียงรายการเดียว
นักลงทุนควรประเมินการยอมรับ เศรษฐศาสตร์โทเคน พัฒนาการด้านกฎระเบียบ และประสิทธิภาพของโครงสร้างพื้นฐานในภาพรวมของ Ondo
ก่อนหน้านี้ WEEX ได้อธิบายความแตกต่างนี้ในบทความ การซื้อ ONDO หมายถึงการลงทุนใน OpenAI หรือไม่? อธิบาย OPAIPon ซึ่งพิจารณาความแตกต่างระหว่างการถือ ONDO กับการได้รับความเสี่ยงจากผลิตภัณฑ์การลงทุนอ้างอิงที่แปลงเป็นโทเคน
นักลงทุนสหรัฐฯ เข้าถึง SPYSHIELDon ได้หรือไม่?
Ondo ระบุว่า Intelligent Portfolios เปิดให้บริการแก่นักลงทุนที่มีคุณสมบัติตามเกณฑ์ซึ่งอยู่นอกสหรัฐอเมริกา
ไม่ควรมองข้ามข้อกำหนดด้านคุณสมบัตินี้
การเข้าถึงผ่านบล็อกเชนไม่ได้หมายความโดยอัตโนมัติว่าทุกคนที่มีอินเทอร์เน็ตหรือกระเป๋าเงินที่รองรับจะสามารถซื้อผลิตภัณฑ์ดังกล่าวได้อย่างถูกกฎหมาย
หลักทรัพย์และผลิตภัณฑ์การลงทุนในรูปแบบโทเคนอาจอยู่ภายใต้ข้อจำกัดตามเขตอำนาจศาล ข้อกำหนดคุณสมบัติของนักลงทุน และเงื่อนไขอื่น ๆ ที่เกี่ยวข้อง
นักลงทุนควรตรวจสอบเกณฑ์คุณสมบัติอย่างเป็นทางการและเอกสารผลิตภัณฑ์ก่อนพยายามเข้าถึง SPYSHIELDon หรือโทเคนพอร์ตโฟลิโออื่นของ Ondo
นอกจากนี้ สิ่งสำคัญคือการแยกความแตกต่างระหว่างการเข้าถึงพอร์ตโฟลิโอในรูปแบบโทเคนผ่าน Ondo กับการเข้าถึงโทเคนกำกับดูแล ONDO บนแพลตฟอร์มแลกเปลี่ยนคริปโทเคอร์เรนซี
ทั้งสองเป็นผลิตภัณฑ์คนละประเภทและมีวัตถุประสงค์ต่างกัน
หลังเปิดตัว SPYSHIELDon นักลงทุนควรจับตาเรื่องใด?
ตัวชี้วัดสำคัญประการแรกคือการยอมรับ SPYSHIELDon เอง
Ondo เปิดเผยตัวเลข TVL รวมของ Intelligent Portfolios แล้ว แต่การเปิดเผยข้อมูลในอนาคตอาจให้รายละเอียดเพิ่มเติมเกี่ยวกับเงินฝาก การไถ่ถอน และกิจกรรมของพอร์ตโฟลิโอแต่ละรายการ
ประการที่สองคือผลการดำเนินงานของกลยุทธ์ภายใต้สภาวะตลาดหุ้นที่เปลี่ยนแปลง นักลงทุนสามารถพิจารณาว่าพอร์ตโฟลิโอทำงานตามที่ตั้งใจไว้หรือไม่เมื่อ S&P 500 ปรับขึ้นอย่างรวดเร็ว เคลื่อนไหวอยู่ในกรอบ หรือเผชิญการปรับฐานอย่างมีนัยสำคัญ
ประการที่สามคือความสัมพันธ์ระหว่างน้ำหนักพอร์ตโฟลิโอเป้าหมายกับสินทรัพย์ที่ถือครองจริง การปรับสมดุลอาจช่วยรักษาสัดส่วนการจัดสรรตามที่กำหนดไว้ แต่ผลลัพธ์ขึ้นอยู่กับสภาวะตลาดและการดำเนินงาน
ประการที่สี่คือสภาพคล่อง ผลิตภัณฑ์การลงทุนในรูปแบบโทเคนอาจโอนย้ายได้สะดวก แต่ความสามารถในการทำธุรกรรมในราคาที่เหมาะสมขึ้นอยู่กับตลาดที่รองรับและความลึกของตลาดที่มีอยู่
ท้ายที่สุด นักลงทุนควรติดตามว่าผลิตภัณฑ์จัดการช่วงเวลาผลลัพธ์ที่เหลื่อมกันอย่างไร และสื่อสารเพดานขาขึ้นกับบัฟเฟอร์ที่เกี่ยวข้องอย่างไร
ตัวชี้วัดเหล่านี้มีประโยชน์ต่อการประเมินแนวโน้มระยะยาวของพอร์ตโฟลิโอมากกว่าการสันนิษฐานว่าเปอร์เซ็นต์การคุ้มครองจะรับประกันผลตอบแทนที่เฉพาะเจาะจง
วิธีซื้อและเทรด Ondo (ONDO) บน WEEX
WEEX มีอินเทอร์เฟซตลาด Spot และฟิวเจอร์ส Perpetual ของ ONDO สำหรับผู้ใช้ที่มีคุณสมบัติตามเกณฑ์ สิ่งสำคัญคือการเทรด ONDO บน WEEX ไม่ได้หมายถึงการซื้อ SPYSHIELDon หรือการได้รับความเสี่ยงจากกลยุทธ์ ETF ที่กำหนดการคุ้มครองไว้
ขั้นตอนที่ 1: ลงทะเบียนบน WEEX และเตรียม USDT
ไปที่ เว็บไซต์ทางการของ WEEX แล้วเข้าสู่ระบบหรือสร้างบัญชี
ดำเนินการยืนยันตัวตนตามข้อกำหนดที่เกี่ยวข้องให้ครบถ้วน และเตรียมยอดคงเหลือ USDT ผ่านวิธีเติมเงินที่รองรับ ก่อนฝากสินทรัพย์ดิจิทัล โปรดยืนยันเครือข่ายที่ถูกต้อง รายละเอียดการฝาก และค่าธรรมเนียมที่เกี่ยวข้อง
ขั้นตอนที่ 2: เปิดหน้าซื้อขาย Spot ของ ONDO
ไปที่ การซื้อขาย Spot คู่ ONDO/USDT.
ตรวจสอบราคาตลาดปัจจุบัน ยอดคงเหลือที่ใช้ได้ สมุดคำสั่งซื้อขาย และตัวเลือกการเทรดที่รองรับ เลือกคำสั่ง Market หรือ Limit ที่ใช้งานได้ ระบุจำนวนที่ต้องการ และตรวจสอบค่าใช้จ่ายธุรกรรมโดยประมาณก่อนยืนยัน
ตลาดนี้เกี่ยวข้องกับโทเคน ONDO ไม่ใช่พอร์ตโฟลิโอแบบมีโครงสร้าง SPYSHIELDon
ขั้นตอนที่ 3: ยืนยันการเทรดและติดตามสถานะของคุณ
หลังคำสั่งซื้อขายได้รับการดำเนินการแล้ว ให้ตรวจสอบประวัติธุรกรรมและยอดคงเหลือในบัญชี
ผู้ใช้ที่สนใจอนุพันธ์อาจตรวจสอบ ฟิวเจอร์ส Perpetual คู่ ONDO/USDT แยกต่างหาก โดยขึ้นอยู่กับสถานะการเปิดให้เทรดในปัจจุบันและคุณสมบัติของบัญชี
อินเทอร์เฟซฟิวเจอร์สอาจแสดงข้อจำกัดของเซอร์กิตเบรกเกอร์ ผู้ใช้จึงควรตรวจสอบว่าอนุญาตให้เปิดและปิดสถานะในขณะนั้นหรือไม่ ฟิวเจอร์ส Perpetual ยังมีความเสี่ยงจากเลเวอเรจ การชำระเงิน Funding มาร์จิ้น และการถูกล้างสถานะ
นักลงทุนที่สนใจ SPYSHIELDon โดยเฉพาะควรศึกษาข้อมูลพอร์ตโฟลิโอและข้อกำหนดคุณสมบัติอย่างเป็นทางการของ Ondo แทนการสันนิษฐานว่ามีการลิสต์พอร์ตโฟลิโอนี้บน WEEX
สรุป
การเปิดตัว SPYSHIELDon ของ Ondo เมื่อวันที่ 17/11 นำเสนอแนวทางใหม่ในการรับความเสี่ยงต่อ S&P 500 ในรูปแบบโทเคน ผ่านพอร์ตโฟลิโอ ETF 12 รายการที่กำหนดการคุ้มครองไว้
กลยุทธ์นี้มุ่งผสานการมีส่วนร่วมต่อกำไรจากตลาดหุ้นที่มีการจำกัดเพดาน เข้ากับบัฟเฟอร์ขาลงแบบมีเงื่อนไข พร้อมใช้ช่วงเวลาผลลัพธ์ที่เหลื่อมกันเพื่อกระจายจังหวะการถือครองสินทรัพย์อ้างอิง
อย่างไรก็ตาม ไม่ควรตีความบัฟเฟอร์ขาลง 100% ที่โฆษณาไว้ว่าเป็นการรับประกันเงินต้นโดยไม่มีเงื่อนไข วัตถุประสงค์ด้านการคุ้มครองของสินทรัพย์อ้างอิงขึ้นอยู่กับกฎระยะเวลาถือครอง สภาวะตลาด และค่าธรรมเนียมที่เกี่ยวข้อง ขณะที่พอร์ตโฟลิโอในรูปแบบโทเคนก็มีข้อควรพิจารณาด้านโครงสร้างเพิ่มเติม
การเปิดตัวนี้ยังขยาย Ondo Intelligent Portfolios เป็น 8 กลยุทธ์ และเกิดขึ้นหลังจาก TVL ของผลิตภัณฑ์เติบโตเกิน $75M
สำหรับนักลงทุนที่ประเมิน SPYSHIELDon คำถามสำคัญที่สุดเกี่ยวกับเงื่อนไขการคุ้มครองที่แท้จริง เพดานขาขึ้น สภาพคล่อง ค่าธรรมเนียม และผลการดำเนินงานในอนาคต ส่วนผู้ถือ ONDO ควรพิจารณาว่าการเติบโตอย่างต่อเนื่องของระบบนิเวศการลงทุนในรูปแบบโทเคนของ Ondo จะนำไปสู่การยอมรับอย่างยั่งยืนในระยะยาวหรือไม่
คำถามที่พบบ่อย
1. Ondo SPYSHIELDon คืออะไร?
SPYSHIELDon คือพอร์ตโฟลิโอ Ondo US 500 Capital Shielded ซึ่งเปิดตัวเมื่อวันที่ 17/11/2026 โดยรวบรวม ETF ที่แปลงเป็นโทเคนและมีกลไกคุ้มครองตามผลลัพธ์ที่กำหนดไว้ 12 รายการไว้ในโทเคนพอร์ตโฟลิโอเดียว มุ่งให้รับความเสี่ยงต่อกำไรจาก S&P 500 ที่มีเพดาน พร้อมบัฟเฟอร์ป้องกันการขาดทุนที่เข้าเกณฑ์ภายใต้เงื่อนไขที่กำหนด
2. SPYSHIELDon รับประกันว่านักลงทุนจะไม่ขาดทุนหรือไม่?
ไม่ใช่ บัฟเฟอร์ขาลง 100% หมายถึงเป้าหมายของ ETF อ้างอิงที่กำหนดการคุ้มครองไว้ในช่วงเวลาผลลัพธ์ที่ระบุ โดยทั่วไปเป็นตัวเลขก่อนหักค่าธรรมเนียมและค่าใช้จ่าย ไม่ได้รับประกันว่านักลงทุนที่ซื้อหรือขาย SPYSHIELDon ในเวลาใดก็ตามจะหลีกเลี่ยงการขาดทุนได้
3. เหตุใด SPYSHIELDon จึงใช้ ETF 12 รายการแทนที่จะใช้รายการเดียว?
พอร์ตโฟลิโอกระจายการถือครองใน ETF 12 รายการที่มีช่วงเวลาผลลัพธ์เหลื่อมกัน แนวทางนี้ช่วยกระจายจังหวะของโครงสร้างการคุ้มครองและเพดานขาขึ้นของสินทรัพย์อ้างอิง โดยมุ่งให้เส้นทางผลตอบแทนราบรื่นกว่าการกระจุกความเสี่ยงไว้ในช่วงเวลาผลลัพธ์เดียว
4. SPYSHIELDon เป็นคริปโทเคอร์เรนซี ONDO ตัวเดียวกันหรือไม่?
ไม่ใช่ SPYSHIELDon เป็นผลิตภัณฑ์พอร์ตโฟลิโอในรูปแบบโทเคนที่มอบโอกาสรับความเสี่ยงต่อกลยุทธ์การลงทุนที่กำหนดไว้ ส่วน ONDO เป็นโทเคนกำกับดูแลแยกต่างหาก การซื้อ ONDO ไม่ได้ทำให้เป็นเจ้าของพอร์ตโฟลิโอ SPYSHIELDon หรือ ETF อ้างอิงของพอร์ตโฟลิโอนั้น
5. นักลงทุนสหรัฐฯ ซื้อ SPYSHIELDon ได้หรือไม่?
Ondo ระบุว่า Intelligent Portfolios เปิดให้บริการแก่นักลงทุนที่มีคุณสมบัติตามเกณฑ์ซึ่งอยู่นอกสหรัฐอเมริกา ควรตรวจสอบคุณสมบัติในการเข้าถึงผลิตภัณฑ์และข้อจำกัดที่เกี่ยวข้องผ่านเอกสารอย่างเป็นทางการของ Ondo ก่อนพยายามลงทุน
เนื้อหานี้จัดทำขึ้นเพื่อวัตถุประสงค์ด้านการให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำด้านการเงิน การลงทุน กฎหมาย หรือภาษี อีเวนต์ รีวอร์ด โปรโมชันออนไลน์ หรือข้อมูลที่เกี่ยวข้องใดๆ ที่กล่าวถึงในที่นี้ ไม่ควรถือเป็นคำแนะนำ การชักชวน หรือคำเชิญชวนให้ซื้อ ขาย เทรด หรือดำเนินการอื่นใดเกี่ยวกับสินทรัพย์คริปโต สินทรัพย์คริปโตมีความผันผวนสูงและอาจส่งผลให้เกิดการขาดทุน ความพร้อมให้บริการของบริการ ผลิตภัณฑ์ และอีเวนต์ที่เกี่ยวข้องของ WEEX อาจแตกต่างกันไปตามภูมิภาค คุณมีหน้าที่ตรวจสอบให้แน่ใจว่าการเข้าร่วมของคุณเป็นไปตามกฎหมายและข้อบังคับท้องถิ่นที่ใช้บังคับ
คุณอาจสนใจ
อีเธอเรียมต่ำกว่า $1,800: เงินไหลออกจาก ETF ต่อเนื่อง 7 สัปดาห์ และแนวรับถัดไป
Vitalik หนุนปรับโครงสร้างค่าธรรมเนียมแก๊ส Ethereum: EIP-8037 จะทำให้ ETH แพงขึ้นหรือไม่?
WXT เบิร์นไตรมาส 3 ปี 2026: WEEX เตรียมเบิร์น 65,228,231 WXT ใน 16/11
แฮ็กไบแนนซ์: เส้นทางฟอกเงิน 6.3 พันล้านดอลลาร์ และความคืบหน้าการกู้คืน
เปรียบเทียบอัตราการสเตก ETH: WEEX, Binance, OKX, Bybit และแพลตฟอร์มอื่น ๆ
ทำไมการถอนคริปโทจาก WEEX ของฉันจึงยังค้างอยู่?
BitGo เผยถือครอง APT เชิงกลยุทธ์: หมายความอย่างไรต่อการยอมรับ Aptos ในหมู่สถาบัน?
กู้คืนคริปโตที่ส่งเข้า WEEX ผ่านเครือข่ายบล็อกเชนผิดได้หรือไม่?
ทำไมฝากเงินเข้า WEEX ยืนยันแล้ว แต่ยอดยังไม่เข้าบัญชี?
ราคา PROJECT CORTEX (XTX): ทำไมกำไร 15.8M% และมูลค่าตลาด $6B จึงยากจะเชื่อถือ
การสเตกคริปโตคืออะไร? อธิบายการ Staking บน WEEX
ผลสะเทือนคริปโตจากการเลือกตั้งกลางเทอม: ใช้เงิน $170M แต่แพ้ศึกเลือกตั้งสำคัญ
GM บน BSC เป็นโทเค็น CZ หรือไม่? อะไรได้รับการยืนยันแล้ว และอะไรยังไม่ได้รับการยืนยัน
GM บน BSC คืออะไร? GREEN MORNING พุ่ง มากกว่า 400% ท่ามกลางรายงานเหตุการณ์มีม Musk–CZ
ธนาคารทรัสต์แห่งชาติ Ripple: การอนุมัติจาก OCC หมายถึงอะไรต่อ XRP
อธิบายเหตุแฮ็ก Binance: การโจรกรรม $6.3B หมายถึงอะไรสำหรับผู้ใช้
THORChain กลับมาเปิดสวอป: ทำไม RUNE ขึ้น และอะไรยังคงมีปัญหา
RUNE พุ่งขึ้น 7% หลัง THORChain กลับมาเปิดให้บริการสวอป
TRX พุ่ง 2% ขณะที่อุปทาน Stablecoin เฉลี่ยบน TRON อยู่ที่ $92.25B
อธิบายเหตุการณ์แฮ็ก Binance: อะไรได้รับการยืนยัน อะไรยังเป็นข้อโต้แย้ง และผู้ใช้ควรทำอะไรตอนนี้
อธิบายความปลอดภัยของ Hot Wallet: บทเรียนจากเหตุการณ์ Binance
Ripple National Trust Bank: ใครได้ประโยชน์จริงจากการอนุมัติของ OCC
Robinhood RLUSD: ความร่วมมือของ Ripple ส่งผลอย่างไรต่อ XRP และ XRP Ledger
XRP หลัง Ripple ได้รับใบอนุญาตจาก OCC: การอนุมัติธนาคารเปลี่ยนอะไรบ้าง
แปลงคริปโต vs โอน vs บริดจ์: คุณต้องใช้วิธีไหน?
วิธีแปลง ETH เป็น USDT บน WEEX: คู่มือทีละขั้นตอน
วิธีแปลง BTC เป็น ETH บน WEEX: คู่มือทีละขั้นตอน
อธิบาย xStocks คริปโต: หุ้นที่แปลงเป็นโทเคนคืออะไร ทำงานอย่างไร และผู้ถือควรตรวจสอบอะไรบ้าง
คริปโต Pearl (PRL) คืออะไร และการขุดทำงานอย่างไร?
เกิดอะไรขึ้นกับคริปโต Aergo (AERGO)? การย้ายโทเคนและสิ่งที่ผู้ถือควรทำ
อีเธอเรียมต่ำกว่า $1,800: เงินไหลออกจาก ETF ต่อเนื่อง 7 สัปดาห์ และแนวรับถัดไป
Vitalik หนุนปรับโครงสร้างค่าธรรมเนียมแก๊ส Ethereum: EIP-8037 จะทำให้ ETH แพงขึ้นหรือไม่?
WXT เบิร์นไตรมาส 3 ปี 2026: WEEX เตรียมเบิร์น 65,228,231 WXT ใน 16/11
แฮ็กไบแนนซ์: เส้นทางฟอกเงิน 6.3 พันล้านดอลลาร์ และความคืบหน้าการกู้คืน
เปรียบเทียบอัตราการสเตก ETH: WEEX, Binance, OKX, Bybit และแพลตฟอร์มอื่น ๆ
ทำไมการถอนคริปโทจาก WEEX ของฉันจึงยังค้างอยู่?
เนื้อหา
เหรียญยอดนิยม
บทความล่าสุด


