
คาดการณ์ราคาหุ้น SpaceX (SPCX) ปี 2027: การเติบโตของ Starlink จะชดเชยค่าใช้จ่ายด้าน AI ได้มากแค่ไหน?

 เลือกเราขึ้น Google


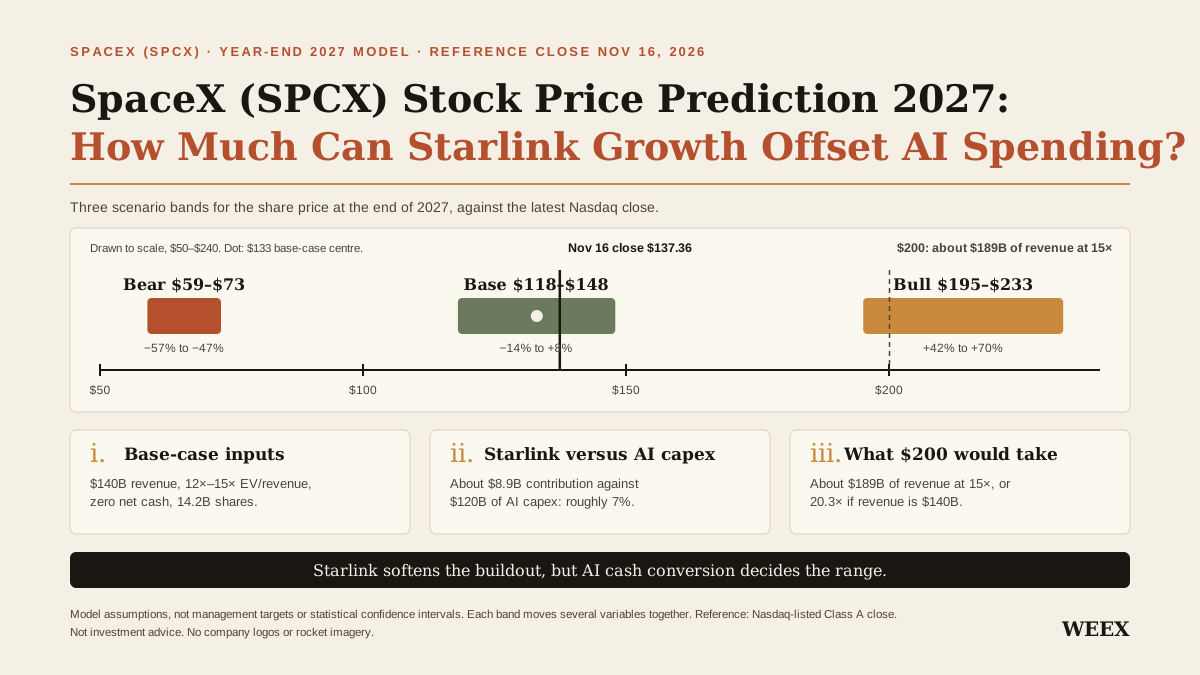
การคาดการณ์ราคาหุ้น SpaceX (SPCX) ของเราสำหรับสิ้นปี 2027 อยู่ที่ $118–$148 ในกรณีฐาน โดยมีค่าประเมินกลางที่ ประมาณ $133 ต่อหุ้น เทียบกับ ราคาปิด Nasdaq ที่ $137.36 ณ วันที่ 16/11/2026 แบบจำลองนี้ตั้งสมมติฐานว่ารายได้ในปี 2027 จะอยู่ที่ประมาณ $140B ซึ่งรวม $26B จากธุรกิจ Connectivity ที่ขับเคลื่อนโดย Starlink และไม่มีเงินสดสุทธิหรือหนี้สินสุทธิที่มีนัยสำคัญ ณ สิ้นปี ผลการดำเนินงานและการจัดหาเงินทุนที่อ่อนแอกว่าจะทำให้ราคาอยู่ที่ $59–$73 ส่วนกรณีที่แข็งแกร่งกว่าจะรองรับราคา $195–$233
Starlink เป็นแหล่งรายได้ที่มีคุณค่า แต่การเติบโตของธุรกิจนี้เพียงอย่างเดียวไม่น่าจะรองรับ ราคาหุ้นที่สูงขึ้นมากได้ SpaceX ใช้จ่ายมหาศาลกับโครงสร้างพื้นฐาน AI และราคาหุ้นก็สะท้อนความคืบหน้าอย่างมากในการเปลี่ยนการใช้จ่ายดังกล่าวให้เป็นรายได้แล้ว ประเด็นคือรายได้ส่วนนี้จะเปลี่ยนเป็นเงินสดได้มากเพียงใด หลังจากลูกค้าชำระเงินแล้ว ต้องเปลี่ยนอุปกรณ์ และกำลังการผลิตชุดใหม่เริ่มใช้งาน นั่นคือจุดเริ่มต้นของความแตกต่างระหว่างหุ้นราคา $133 กับหุ้นราคา $200
ประเด็นสำคัญ
- กรณีฐาน: $118–$148 ภายในสิ้นปี 2027 ราคากึ่งกลางที่ $133 ต่ำกว่าราคาปิด Nasdaq ณ วันที่ 16/11 ประมาณ 3% โดยยังไม่รวมค่าใช้จ่ายในการซื้อขาย
- Starlink ช่วยบรรเทาต้นทุนการสร้างโครงสร้างพื้นฐาน AI ได้ ในไตรมาส 3 ปี 2026 ธุรกิจ Connectivity สร้าง EBITDA ที่ปรับปรุงแล้วประมาณ $1.96B หลังหัก capex ของธุรกิจเอง เพื่อใช้เป็นค่าประมาณคร่าว ๆ ขณะที่ธุรกิจ Super Intelligence ซึ่งขับเคลื่อนโดย AI ใช้จ่าย capex $16.44B ในไตรมาสเดียวกัน
- แบบจำลองกรณีฐานประเมินว่าธุรกิจที่ขับเคลื่อนโดย Starlink จะมีส่วนสนับสนุนประมาณ $8.9B ในปี 2027 เทียบกับสมมติฐาน capex ของธุรกิจ AI ที่ $120B คิดเป็นประมาณ 7% ของ capex ขั้นต้นด้าน AI ก่อนคำนึงถึงรายได้ของธุรกิจ AI เอง
- หุ้นราคา $200 ต้องอาศัยมากกว่าการเติบโตของจำนวนสมาชิก หากใช้จำนวนหุ้นกรณีฐานและตัวคูณรายได้ 15× บริษัทจะต้องมีรายได้ในปี 2027 ประมาณ $189B หากเงินสดสุทธิ ณ สิ้นปีเป็นศูนย์
สถานะของหุ้น SpaceX (SPCX) ก่อนเข้าสู่ปี 2027
SpaceX ปิดที่ $137.36 เมื่อวันที่ 16/11/2026 ตาม ประวัติราคาหุ้นใน Nasdaq ซึ่งสูงกว่า ราคา IPO $135 อยู่ประมาณ 1.7% และ ต่ำกว่าราคาซื้อขายครั้งแรกที่ $150 อยู่ 8.4% ซึ่ง Nasdaq รายงานในวันเข้าจดทะเบียนเมื่อเดือนมิถุนายน ราคา IPO ทั้งสองระดับไม่ได้เป็นแนวรับของหุ้น แต่เป็นจุดอ้างอิงทางประวัติศาสตร์ที่มีประโยชน์ ส่วนจุดเริ่มต้นที่สำคัญกว่าสำหรับการคาดการณ์คือราคาหุ้นในปัจจุบันสะท้อนมุมมองต่อธุรกิจอย่างไร
เอกสาร Form 10-Q ประจำไตรมาสเดือนกันยายน เปิดเผยว่ามีหุ้น Class A และ Class B คงค้างรวมประมาณ 13.58B หุ้น ณ วันที่ 15/10 เมื่อนำราคาหุ้น Class A ที่จดทะเบียนมาคูณกับจำนวนหุ้นรวมดังกล่าว จะได้มูลค่าหุ้นสามัญโดยประมาณที่ $1.87T ณ ราคาปิดวันที่ 16/11 นี่เป็นการประเมิน มูลค่าตลาดเพื่อประกอบการวิเคราะห์ โดยใช้วันที่ระบุจำนวนหุ้นจากเอกสารรายงานล่าสุด ซึ่งแตกต่างจากมูลค่าของ หุ้นหมุนเวียนในตลาดที่ซื้อขายได้จริง และแตกต่างจากจำนวนหุ้นปรับลดเต็มที่ซึ่งรวมการออกหุ้นที่อาจเกิดขึ้นในอนาคต
การเปรียบเทียบกับ IPO เดือนมิถุนายนอาจบดบังการเปลี่ยนแปลงของธุรกิจเอง เอกสารรายงานไตรมาส 3 รวม Cursor ไว้ในธุรกิจ Super Intelligence หลังการซื้อกิจการเสร็จสิ้น ประเด็นนี้สำคัญต่อการคาดการณ์หุ้นปี 2027 เพราะปัจจุบัน SpaceX มีแหล่งรายได้จาก AI เพิ่มขึ้น และธุรกรรมนี้ยังส่งผลต่อวิธีที่นักลงทุนควรประเมินการออกหุ้นและมูลค่าต่อหุ้นด้วย การเติบโตของมูลค่าการดำเนินงานของบริษัทไม่ได้แปลว่าจะเพิ่มขึ้นต่อหุ้นในสัดส่วนเดียวกัน
ข้อมูลการเงินล่าสุดของ SpaceX บอกอะไรเกี่ยวกับ Starlink และค่าใช้จ่ายด้าน AI
รายงาน ผลประกอบการไตรมาส 3 ปี 2026 แสดงให้เห็นว่าไม่อาจจำลองธุรกิจทั้งกลุ่มให้เป็นเพียงผู้ให้บริการอินเทอร์เน็ตบรอดแบนด์ผ่านดาวเทียม SpaceX รายงานรายได้รายไตรมาสประมาณ $14.58B เพิ่มขึ้น 161% เมื่อเทียบกับปีก่อน และมีรายได้จากการดำเนินงาน $2.79B ธุรกิจ Super Intelligence หรือ SI คิดเป็นรายได้มากกว่าครึ่งหนึ่ง และคิดเป็นประมาณ 84% ของ capex ที่รายงานทั้งกลุ่มในไตรมาสนั้น ส่วนธุรกิจ Connectivity ซึ่งมีมากกว่าการสมัครใช้บริการ Starlink สำหรับผู้บริโภค สร้างกำไรจากการดำเนินงานสูงที่สุดในบรรดาธุรกิจต่าง ๆ
| ไตรมาส 3 ปี 2026, พันล้าน USD | Space | Connectivity | Super Intelligence | ทั้งกลุ่ม |
|---|---|---|---|---|
| รายได้ | $1.77 | $5.25 | $7.56 | $14.58 |
| รายได้จากการดำเนินงาน | ใกล้จุดคุ้มทุน | $2.37 | $0.43 | $2.79 |
| EBITDA ที่ปรับปรุงแล้ว | $0.36 | $3.50 | $4.95 | $8.81 |
| รายจ่ายลงทุน | $1.61 | $1.54 | $16.44 | $19.59 |
การแยกส่วนธุรกิจทำให้เห็นชัดว่าธุรกิจใดสร้างรายได้ และธุรกิจใดรับภาระการลงทุนมากที่สุด ในไตรมาสดังกล่าว Connectivity รายงานอัตรากำไรจากการดำเนินงานประมาณ 45% ส่วน SI รายงาน EBITDA ที่ปรับปรุงแล้วสูงกว่ารายได้จากการดำเนินงานมาก โดยส่วนหนึ่งเป็นผลจากค่าเสื่อมราคาและค่าตอบแทนเป็นหุ้นที่เกี่ยวข้องกับการซื้อกิจการ ความแตกต่างเหล่านี้สำคัญสำหรับธุรกิจโครงสร้างพื้นฐาน ค่าเสื่อมราคาอุปกรณ์ไม่ใช่เงินสดในไตรมาสที่บันทึกรายการ แต่บริษัทยังคงต้องจ่ายเงินซื้ออุปกรณ์ และในที่สุดอาจต้องเปลี่ยนอุปกรณ์เหล่านั้น
งบกระแสเงินสดรวมเป็นอีกวิธีหนึ่งในการตรวจสอบ ในช่วงเก้าเดือนแรกของปี 2026 SpaceX รายงานกระแสเงินสดจากการดำเนินงาน $13.1B และการซื้อที่ดิน อาคาร และอุปกรณ์ $48.07B เมื่อนำรายการหลังมาหักออก จะได้ตัวชี้วัดเงินสดติดลบอย่างง่ายที่ $34.97B ก่อนรวมรายการแยกต่างหาก เช่น เงินคืนผลิตภัณฑ์และดอกเบี้ยที่บันทึกเป็นต้นทุน ตัวเลขนี้ไม่ได้ถูกนำเสนอว่าเป็นกระแสเงินสดอิสระอย่างเป็นทางการของบริษัท แต่ใช้แสดงให้เห็นช่องว่างระหว่างเงินสดที่ได้จากการดำเนินงานกับเงินสดที่นำไปลงทุนในสินทรัพย์ทางกายภาพ นอกจากนี้ บริษัทยังบันทึกผลประโยชน์จากเงินทุนหมุนเวียนที่เกิดจากการชำระเงินล่วงหน้าของลูกค้า ซึ่งผู้อ่านควรพิจารณาก่อนมองว่ากระแสเงินสดจากการดำเนินงานที่รายงานเป็นระดับปกติที่เกิดขึ้นได้ต่อเนื่อง
ราคา --
Starlink สามารถออกเงินทุนให้การสร้างโครงสร้างพื้นฐาน AI ได้มากแค่ไหน?
ในไตรมาส 3 ปี 2026 ธุรกิจ Connectivity สร้าง EBITDA ที่ปรับปรุงแล้วประมาณ $3.5B และใช้จ่าย $1.54B กับโครงการลงทุนของธุรกิจเอง เมื่อนำตัวเลขหนึ่งมาหักจากอีกตัวเลขหนึ่ง จะเหลือ $1.96B ซึ่งวัดเงินสนับสนุนที่อาจเหลือหลังลงทุนในฮาร์ดแวร์และโครงสร้างพื้นฐานของธุรกิจเอง แต่ก่อนรวมรายการต่าง ๆ เช่น ภาษี เงินทุนหมุนเวียน ดอกเบี้ย และการปรับปรุงเงินสดอื่น ๆ SpaceX ไม่ได้รายงานตัวเลขนี้ว่าเป็นกระแสเงินสดอิสระของ Starlink โดยตรง
เมื่อคำนวณด้วยวิธีนี้ เงินสนับสนุนรายไตรมาสของ Connectivity เท่ากับประมาณ 12% ของ capex ขั้นต้น $16.44B ของ SI การเปรียบเทียบอีกแบบช่วยให้เห็นภาระรวมของธุรกิจทั้งสองชัดเจนขึ้น EBITDA ที่ปรับปรุงแล้วของ SI เองที่ $4.95B ทำให้ช่องว่างระหว่าง capex กับรายได้ที่ใช้ประกอบการคำนวณแคบลงเหลือ $11.49B หากนำค่าประมาณ Connectivity ทั้งหมดที่ $1.96B ไปเทียบกับช่องว่างดังกล่าว ก็ยังเหลือประมาณ $9.54B ที่ไม่ได้รับการชดเชย นี่เป็นการเปรียบเทียบขนาดระหว่างธุรกิจ ไม่ใช่หลักฐานว่า SpaceX กันรายรับจาก Starlink ไว้ใช้กับโครงการ AI ใดโดยเฉพาะ
ทำไมจำนวนสมาชิกที่เพิ่มขึ้นจึงไม่ได้หมายถึงมีเงินสดสำหรับ AI เพิ่มขึ้นโดยอัตโนมัติ
SpaceX รายงานว่ามีสมาชิก Starlink สำหรับผู้บริโภค 13.6M ราย ณ สิ้น 09/2026 เอกสารรายงานแสดงว่าจำนวนสมาชิกผู้บริโภคเพิ่มขึ้น 88.9% เมื่อเทียบกับปีก่อน และรายได้เฉลี่ยต่อผู้ใช้ หรือ ARPU ของผู้บริโภคลดลง 16.9% แนวโน้มทั้งสองเกิดขึ้นพร้อมกันได้: Starlink อาจเข้าถึงครัวเรือนได้มากขึ้นด้วยการเข้าสู่ตลาดใหม่หรือขายแพ็กเกจราคาถูกลง ขณะที่ลูกค้าเฉลี่ยจ่ายน้อยลง จำนวนสมาชิกจะมีประโยชน์มากขึ้นเมื่อพิจารณาควบคู่กับราคา ต้นทุนอุปกรณ์ และเงินลงทุนที่จำเป็นต่อการรักษาคุณภาพบริการ
บริการสำหรับองค์กรและภาครัฐเป็นแหล่งเติบโตเพิ่มเติม ในเอกสารรายงาน การเพิ่มขึ้นของรายได้ Connectivity รายไตรมาสแบ่งเป็นประมาณ $1.14B จากสมาชิกผู้บริโภค และ $1.02B จากธุรกิจองค์กรและภาครัฐ สัดส่วนนี้สำคัญต่อการคาดการณ์ สายการบินและลูกค้าเชิงพาณิชย์รายอื่นช่วยเพิ่มรายได้ของธุรกิจได้โดยไม่ต้องพึ่งการขึ้นราคาแพ็กเกจสำหรับครัวเรือน แต่การเชื่อมต่อลูกค้าเพิ่มขึ้นก็อาจต้องใช้อุปกรณ์ปลายทาง ลิงก์สื่อสาร และขีดความสามารถของกลุ่มดาวเทียมมากขึ้น แบบจำลองคำนึงถึงผลทั้งสองด้านของ Connectivity ที่ขับเคลื่อนโดย Starlink นั่นคือรายได้เติบโตและยังคงมีการใช้จ่ายเพื่อให้บริการได้
สะพานเงินทุนปี 2027
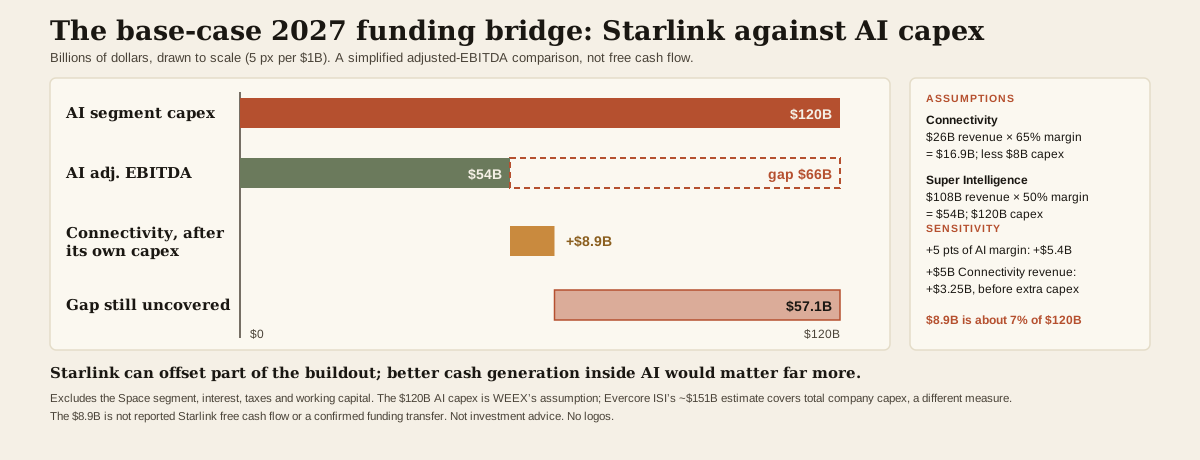
กรณีฐานของเราตั้งสมมติฐานรายได้ Connectivity ที่ $26B อัตรากำไร EBITDA ที่ปรับปรุงแล้ว 65% และ capex ของ Connectivity ที่ $8B อัตรากำไรนี้ใกล้เคียงกับผลไตรมาส 3 ที่ประมาณ 67% โดยเผื่อไว้สำหรับสัดส่วนรายได้ที่เป็นประโยชน์น้อยลงตลอดทั้งปี ภายใต้สมมติฐานดังกล่าว Connectivity จะสร้าง EBITDA ที่ปรับปรุงแล้ว $16.9B และมีเงินสนับสนุน $8.9B หลังหัก capex ของธุรกิจ โดยใช้หลักการคำนวณแบบง่ายเดียวกัน
สำหรับ SI กรณีฐานตั้งสมมติฐานรายได้ $108B อัตรากำไร EBITDA ที่ปรับปรุงแล้ว 50% และ capex $120B ซึ่งให้ EBITDA ที่ปรับปรุงแล้ว $54B เทียบกับค่าใช้จ่าย $120B ทำให้มีช่องว่าง $66B ก่อนนำเงินสนับสนุนจาก Connectivity มาคิด หลังใช้ค่าประมาณ $8.9B แล้ว ช่องว่างจะอยู่ที่ประมาณ $57.1B สมมติฐาน capex ด้าน AI เป็นการประเมินของเรา เพื่อเป็นข้อมูลประกอบ Reuters รายงานตัวเลขประเมินของ Evercore ISI ว่าการใช้จ่ายลงทุนรวมของบริษัทในปี 2027 จะอยู่ที่ประมาณ $151B ซึ่งเป็นตัวชี้วัดที่แตกต่างจากค่าใช้จ่ายของ SI ที่ใช้ในที่นี้
ตัวเลขเหล่านี้ยังไม่ใช่การคาดการณ์กระแสเงินสดอิสระรวม เพราะการคำนวณไม่รวมเศรษฐศาสตร์ของธุรกิจ Space ดอกเบี้ย ภาษี เงินทุนหมุนเวียน และรายการเงินสดอื่น ๆ จุดประสงค์คือการตอบคำถามที่เฉพาะเจาะจงกว่าในพาดหัว Starlink ช่วยชดเชยต้นทุนการสร้างโครงสร้างพื้นฐานได้บางส่วน แต่การสร้างเงินสดที่ดีขึ้นภายในธุรกิจ AI เองจะส่งผลมากกว่ามาก ตัวอย่างเช่น หากอัตรากำไร EBITDA ที่ปรับปรุงแล้วของ SI เพิ่มขึ้นห้าจุด จากรายได้ $108B จะเพิ่มเงินสนับสนุนให้ธุรกิจนี้ $5.4B ในทางกลับกัน รายได้ Connectivity ที่เพิ่มขึ้นอีก $5B โดยมีอัตรากำไร 65% จะเพิ่มเงินสนับสนุน $3.25B ก่อนหัก capex เพิ่มเติม
คาดการณ์ราคาหุ้น SpaceX (SPCX): กรณีขาลง กรณีฐาน และกรณีขาขึ้น
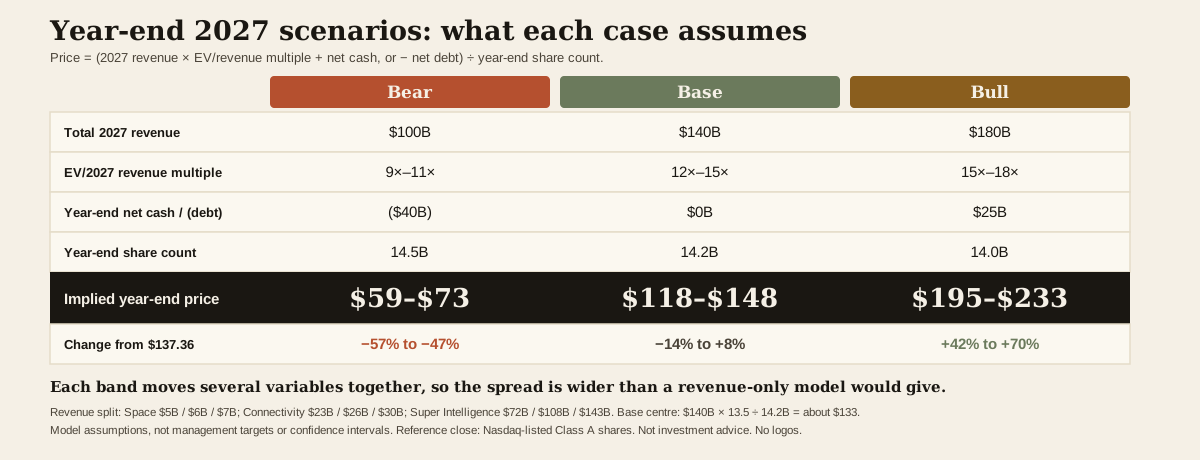
แบบจำลองประเมินมูลค่าธุรกิจดำเนินงานทั้งหมดโดยใช้ มูลค่ากิจการต่อรายได้ปี 2027 จากนั้นปรับด้วยเงินสดสุทธิหรือหนี้สินสุทธิ และหารด้วยจำนวนหุ้นที่คาดการณ์ไว้ ณ สิ้นปี ใช้รายได้เป็นจุดเริ่มต้นเพราะกำไรระยะใกล้และกระแสเงินสดอิสระอาจผันผวนมากตามจังหวะการติดตั้ง ค่าเสื่อมราคา และการจัดหาเงินทุน ข้อจำกัดคือ ตัวคูณรายได้ไม่ได้วัดความสามารถในการทำกำไรโดยตรง เพื่อคำนึงถึงเรื่องนี้ แต่ละกรณีจึงใช้ตัวคูณแตกต่างกันตามการรักษาลูกค้า การเปลี่ยนรายได้เป็นเงินสด และความเสี่ยงทางการเงิน
ราคาหุ้นโดยนัย = (รายได้ปี 2027 × ตัวคูณ EV/รายได้ + เงินสดสุทธิ ณ สิ้นปี หรือ − หนี้สินสุทธิ) ÷ จำนวนหุ้น ณ สิ้นปี
| ข้อมูลป้อนเข้าสำหรับแบบจำลองปี 2027 | กรณีขาลง | กรณีฐาน | กรณีขาขึ้น |
|---|---|---|---|
| รายได้ธุรกิจ Space | $5B | $6B | $7B |
| รายได้ Connectivity | $23B | $26B | $30B |
| รายได้ Super Intelligence | $72B | $108B | $143B |
| รายได้รวม | $100B | $140B | $180B |
| ตัวคูณ EV/รายได้ปี 2027 | 9×–11× | 12×–15× | 15×–18× |
| สมมติฐานเงินสดสุทธิ/(หนี้สินสุทธิ) ณ สิ้นปี | ($40B) | $0 | $25B |
| สมมติฐานจำนวนหุ้น ณ สิ้นปี | 14.5B | 14.2B | 14B |
| ราคาหุ้นโดยนัย ณ สิ้นปี | $59–$73 | $118–$148 | $195–$233 |
| การเปลี่ยนแปลงโดยประมาณจาก $137.36 | −57% ถึง −47% | −14% ถึง +8% | +42% ถึง +70% |
ตัวเลขเหล่านี้เป็นสมมติฐานของแบบจำลอง ไม่ใช่เป้าหมายของฝ่ายบริหารหรือช่วงความเชื่อมั่นทางสถิติ ช่วงราคาเหล่านี้ยังปรับตัวแปรหลายอย่างพร้อมกันด้วย: ธุรกิจที่อ่อนแออาจได้ตัวคูณต่ำลงและต้องการเงินทุนเพิ่ม ขณะที่ธุรกิจที่แข็งแกร่งอาจรองรับมูลค่าที่สูงขึ้นพร้อมการลดสัดส่วนการถือหุ้นที่น้อยลง นี่จึงเป็นเหตุผลที่ช่วงราคากว้างกว่าแบบจำลองที่เปลี่ยนเฉพาะรายได้
กรณีขาลง: $59–$73 หากการขยายธุรกิจ AI ต่ำกว่าเป้าหมาย
กรณีขาลงตั้งสมมติฐานว่ารายได้ปี 2027 อยู่ที่ $100B เนื่องจากความต้องการของลูกค้า กำหนดการเปิดใช้พลังงาน หรือความล่าช้าในการติดตั้งเป็นอุปสรรคต่อ SI เพื่อดูว่าตัวเลขนี้ต่ำกว่าเป้าหมายมากเพียงใด ฝ่ายบริหารให้แนวทางรายได้ไตรมาส 1 ปี 2027 ที่ $33–$37 billion ใน การประชุมแจ้งผลประกอบการเดือนตุลาคม หากรายได้ไตรมาส 1 อยู่ที่ค่ากึ่งกลาง $35B ทั้งปีที่ $100B จะเหลือรายได้เพียง $65B สำหรับสามไตรมาสที่เหลือ หรือประมาณ $22B ต่อไตรมาส สถานการณ์นี้ตั้งสมมติฐานว่าผลลัพธ์ต่ำกว่าแผนการขยายธุรกิจอย่างมีนัยสำคัญ ชะลอตัวลงอย่างมากหลังไตรมาส 1 ที่แข็งแกร่ง หรือเกิดทั้งสองกรณีร่วมกัน นี่คือกรณีทดสอบภาวะตึงเครียด
การกระจุกตัวของลูกค้าเป็นเหตุผลที่ชัดเจนให้คงกรณีทดสอบภาวะตึงเครียดนี้ไว้ Form 10-Q ระบุว่าลูกค้าที่ไม่เปิดเผยชื่อรายหนึ่งคิดเป็น 34.5% ของรายได้รวมในไตรมาส 3 เอกสารยังระบุด้วยว่าสัญญาบริการคลาวด์โดยทั่วไปสามารถยกเลิกได้โดยฝ่ายใดฝ่ายหนึ่ง โดยแจ้งล่วงหน้า 90 วัน คำอธิบายทั่วไปนี้ไม่ได้ยืนยันเงื่อนไขที่แน่นอนของสัญญากับลูกค้าที่ไม่เปิดเผยชื่อ แต่แสดงให้เห็นว่าเหตุใดนักลงทุนควรจับตาการรักษาลูกค้าและอัตราการใช้งาน แทนที่จะคิดว่ากำลังการผลิตที่ประกาศไว้ทั้งหมดจะกลายเป็นกระแสเงินสดระยะยาวที่รับประกันได้
กรณีฐาน: $118–$148 เมื่อรายได้เติบโตแต่การเปลี่ยนเป็นเงินสดยังล่าช้า
กรณีฐานที่ $140B สอดคล้องกับรายได้เฉลี่ย $35B ต่อไตรมาสในปี 2027 ซึ่งเท่ากับค่ากึ่งกลางของแนวทางไตรมาส 1 จากฝ่ายบริหาร โดยถือว่าการเพิ่มขึ้นในช่วงแรกจะคงอยู่เกือบตลอดทั้งปี แต่ไม่ได้คาดการณ์ว่ารายได้จะเพิ่มขึ้นอย่างรวดเร็วในอัตราเดิมทุกไตรมาส เมื่อใช้ตัวคูณค่ากึ่งกลาง 13.5× การคำนวณคือ $140B × 13.5 ÷ หุ้น 14.2B = ประมาณ $133.10
ณ วันที่ 30/09 SpaceX รายงานเงินสดและรายการเทียบเท่าเงินสด รวมถึงหลักทรัพย์ในความต้องการของตลาดระยะสั้นประมาณ $89.9B เทียบกับหนี้สินและสัญญาเช่าทางการเงินตามมูลค่าตามบัญชีประมาณ $38.8B เมื่อนำมาเปรียบเทียบอย่างง่าย จะได้เงินสดสุทธิตามงบที่รายงานประมาณ $51B ก่อนรวมรายการอื่น ๆ เงินสดสุทธิ ณ สิ้นปี 2027 ที่เป็นศูนย์ในแบบจำลองกรณีฐานเป็นสมมติฐานในอนาคต โดยเผื่อการใช้เงินสดระหว่างสร้างกำลังการผลิต การคาดการณ์ยังใช้จำนวนหุ้น 14.2B ณ สิ้นปี ซึ่งสูงกว่าจำนวนหุ้นที่รายงานในเดือนตุลาคม เพื่อเผื่อการลดสัดส่วนการถือหุ้นที่อาจเกิดขึ้น นี่เป็นสมมติฐานในการสร้างแบบจำลอง ไม่ได้หมายความว่ามีการประกาศออกหุ้นแล้ว
กรณีขาขึ้น: $195–$233 หากกำลังการผลิต AI สร้างรายได้ซ้ำได้อย่างต่อเนื่อง
กรณีขาขึ้นมีรายได้ทั้งปี $180B ซึ่งรวม $143B จาก SI หากใช้ค่ากึ่งกลางแนวทางรายได้ไตรมาส 1 ที่ $35B จะต้องสร้างรายได้ $145B ในสามไตรมาสที่เหลือ หรือประมาณ $48B ต่อไตรมาส ซึ่งเป็นเป้าหมายที่เห็นได้ชัด และต้องอาศัยกำลังการผลิตใหม่ที่เริ่มดำเนินงานและสร้างรายได้ ลูกค้าที่ต่อสัญญาหรือเพิ่มปริมาณงาน และการรักษาอัตรากำไรไว้ได้ขณะที่ขยายการติดตั้ง ปีที่แข็งแกร่งของ Starlink ช่วยสนับสนุนได้ แต่การขยับจากกรณีฐานไปสู่กรณีขาขึ้นขึ้นอยู่กับรายได้จาก AI และการเปลี่ยนรายได้เป็นเงินสดเป็นหลัก
ต้องเกิดอะไรขึ้น หุ้น SpaceX (SPCX) จึงจะไปถึง $200?
ที่ราคาหุ้น $200 และจำนวนหุ้นกรณีฐาน 14.2B หุ้น มูลค่าหุ้นโดยนัยจะอยู่ที่ $2.84T หากเงินสดสุทธิเป็นศูนย์ มูลค่านี้ก็เท่ากับมูลค่ากิจการโดยนัยในการเปรียบเทียบแบบง่ายนี้ บริษัทจะต้องมีรายได้ปี 2027 ประมาณ $189B หากใช้ตัวคูณ 15× หรือใช้ตัวคูณรายได้ประมาณ 20.3× หากรายได้อยู่ที่ระดับกรณีฐาน $140B
ข้อสรุปนี้ทำให้สมมติฐานราคา $200 ต้องผ่านการทดสอบสองด้านที่แตกต่างกัน ด้านหนึ่งคือการดำเนินงาน: SpaceX สร้างรายได้ได้มากกว่ากรณีฐานอย่างมาก และรักษาผลตอบแทนทางเศรษฐกิจไว้ได้มากพอที่จะรองรับตัวคูณระดับพรีเมียม อีกด้านคือการตัดสินใจด้านมูลค่า: นักลงทุนยอมรับตัวคูณที่สูงขึ้นมาก เพราะคาดว่าจะเติบโตอย่างแข็งแกร่งและมีกระแสเงินสดดีขึ้นหลังปี 2027 ราคาหุ้นที่สูงขึ้นไม่ได้บอกว่าตลาดกำลังใช้เหตุผลข้อใด ตัวเลขผลประกอบการ capex และการจัดหาเงินทุนในระยะต่อไปต่างหากที่บอกได้
การคำนวณเดียวกันยังอธิบายว่าทำไมราคาปัจจุบันจึงเหลือโอกาสขาขึ้นน้อยกว่าที่ข่าวเกี่ยวกับอวกาศหรือ AI อาจทำให้คิด ที่ราคา $137.36 จำนวนหุ้นกรณีฐานและเงินสดสุทธิเป็นศูนย์ทำให้ต้องมีตัวคูณประมาณ 13.9× ต่อสมมติฐานรายได้ $140B ของแบบจำลอง หากรายได้อยู่ที่ $140B แต่นักลงทุนประเมินมูลค่ารายได้ด้วยตัวคูณ 10× แบบจำลองจะให้ราคาหุ้นประมาณ $99 การคาดการณ์รายได้อาจถูกต้อง แต่การคาดการณ์ราคาหุ้นก็ยังคลาดเคลื่อนได้ เพราะตลาดให้มูลค่ารายได้นั้นแตกต่างออกไป
สัญญาณในปี 2027 ที่อาจทำให้ต้องปรับการคาดการณ์
การทดสอบแรกคือรายได้ไตรมาส 1 ที่รายงานออกมาสอดคล้องกับแนวทาง $33–$37 billion หรือไม่ และหลังจากนั้น SI เป็นตัวขับเคลื่อนการเพิ่มขึ้นอย่างยั่งยืนหรือไม่ คุณภาพของตัวเลขก็สำคัญเช่นกัน ยอดขายที่เพิ่มขึ้นจากลูกค้าหลากหลายกลุ่มจะสนับสนุนมุมมองเชิงบวกได้มากกว่ารายได้เท่ากันที่กระจุกตัวอยู่กับลูกค้ารายใหญ่เพียงรายเดียว ติดตามว่ากำลังไฟฟ้าและกำลังประมวลผลสามารถใช้งานได้จริงและมีสัญญารองรับหรือไม่ โครงสร้างพื้นฐานที่ติดตั้งแล้วแต่ยังไม่สร้างรายได้ยังคงเป็นเงินทุนที่ถูกผูกไว้ในธุรกิจ
การทดสอบที่สองคือช่องว่างระหว่างกระแสเงินสดจากการดำเนินงานกับการลงทุน หากกระแสเงินสดจากการดำเนินงานดีขึ้น แต่ capex เพิ่มขึ้นเร็วยิ่งกว่า SpaceX ก็อาจยังต้องพึ่งพาเงินทุนภายนอกจำนวนมาก หากการเปลี่ยนรายได้เป็นเงินสดแข็งแกร่งขึ้น และการใช้จ่ายเริ่มสร้างรายได้ต่อเงินลงทุนแต่ละดอลลาร์ได้มากขึ้น ก็จะอธิบายช่วงราคา ที่สูงขึ้นได้ง่ายขึ้น เงินสดสุทธิและจำนวนหุ้นคงค้างรายไตรมาสเป็นตัวเลขสำหรับตรวจสอบประกอบ หากมูลค่ากิจการกรณีฐานอยู่ที่ $1.89T และจำนวนหุ้นเพิ่มจาก 14.2B เป็น 14.7B โดยไม่มีการเปลี่ยนแปลงชดเชยในเงินสดสุทธิหรือมูลค่าการดำเนินงาน ราคาหุ้นโดยนัยจะลดจากประมาณ $133 เป็น $129
สุดท้าย ให้ติดตามว่าหมุดหมายสำคัญของ Starship ยืนยันอะไรได้บ้าง เที่ยวบินที่ประสบความสำเร็จอาจช่วยลดความไม่แน่นอนทางเทคนิคและสนับสนุนสมมติฐานว่าต้นทุนต่อหน่วยของกำลังการผลิตดาวเทียมจะลดลง ผลตอบแทนทางการเงินขึ้นอยู่กับความถี่ในการปล่อยจรวดที่ทำซ้ำได้ ต้นทุนการปรับปรุงยาน และกำลังการผลิตที่ SpaceX ขายได้จริง แบบจำลองกรณีฐานไม่ได้บวกมูลค่าพรีเมียมแยกต่างหากจากการรวมกิจการกับ Tesla ในอนาคต หรือจากการที่ Starlink กลายเป็นบริษัทจดทะเบียนแยกต่างหาก ทั้งสองกรณีต้องวิเคราะห์แยกโดยอาศัยเงื่อนไขที่ยืนยันแล้ว
ซื้อขายความเคลื่อนไหวของ SpaceX บน WEEX
การคาดการณ์นี้ใช้อ้างอิง หุ้น SpaceX Class A ที่จดทะเบียนใน Nasdaq ผู้ใช้ที่มีสิทธิ์สามารถดู สัญญา perpetual SPCX/USDT บน WEEX Futures เพื่อเปิดสถานะ long หรือ short โดยไม่ต้องถือหุ้นที่จดทะเบียน ก่อนส่งคำสั่งซื้อขาย ให้เปรียบเทียบราคาสดของสัญญากับราคาในตลาดเงินสด จากนั้นตรวจสอบการตั้งค่า margin ที่มี อัตรา funding และเงื่อนไขการชำระบัญชี ส่วนต่างระหว่างราคาอาจส่งผลต่อผลการซื้อขาย แม้มุมมองระยะยาวต่อหุ้นจะถูกต้องก็ตาม
WEEX ยังมีรายการ SPCXON/USDT ในตลาด Spot ซึ่งเป็นผลิตภัณฑ์โทเคนไนซ์แยกต่างหากจาก Ondo โปรดตรวจสอบเงื่อนไขผลิตภัณฑ์ ความพร้อมใช้งาน และ order book ก่อนใช้งาน ราคาเสนอซื้อขายของสัญญา perpetual หรือผลิตภัณฑ์โทเคนไนซ์ไม่ควรใช้แทนราคาหุ้น SpaceX ใน Nasdaq ที่ใช้สำหรับการคาดการณ์นี้
มุมมองจากกองบรรณาธิการ WEEX
ที่ราคา $137.36 หุ้น SpaceX ซื้อขายอยู่ในช่วง กรอบกรณีฐาน $118–$148 ของเราแล้ว เราต้องเห็นมากกว่าการเติบโตอย่างรวดเร็วของจำนวนสมาชิกอีกช่วงหนึ่ง จึงจะปรับช่วงราคานี้ขึ้น Starlink ทำให้การสร้างโครงสร้างพื้นฐาน AI หาเงินทุนได้ง่ายขึ้น แต่ประเด็นด้านมูลค่าที่ใหญ่กว่าคือธุรกิจ AI จะเปลี่ยนยอดขายให้เป็นเงินสดได้มากขึ้นหรือไม่ ในช่วงที่ธุรกิจยังขยายตัว
หลักฐานที่จะทำให้เราปรับการคาดการณ์ไปทาง $200 คือการที่รายได้ SI สูงกว่ากรณีฐาน การพึ่งพาลูกค้ารายเดียวลดลง และช่องว่างระหว่างกระแสเงินสดจากการดำเนินงานของทั้งกลุ่มกับรายจ่ายลงทุนแคบลง จนกว่าสัญญาณเหล่านี้จะเกิดขึ้นพร้อมกัน ราคาหุ้นในปัจจุบันก็สะท้อนการเติบโตที่นักลงทุนคาดหวังไว้แล้วเป็นจำนวนมาก
คำถามที่พบบ่อย
1. การคาดการณ์ราคาหุ้น SpaceX (SPCX) สำหรับปี 2027 คือเท่าไร?
การคาดการณ์กรณีฐานสำหรับสิ้นปี 2027 อยู่ที่ $118–$148 โดยมีค่าประเมินกลางใกล้เคียง $133 สมมติฐานประกอบด้วยรายได้ปี 2027 ที่ $140B ตัวคูณ EV/รายได้ 12×–15× ไม่มีเงินสดสุทธิหรือหนี้สินสุทธิที่มีนัยสำคัญ ณ สิ้นปี และมีจำนวนหุ้นประมาณ 14.2B หุ้น
2. หุ้น SpaceX (SPCX) จะไปถึง $200 ในปี 2027 ได้หรือไม่?
เป็นไปได้ หากสมมติฐานเป็นไปตามกรณีที่แข็งแกร่งกว่าในแบบจำลองนี้ เมื่อมีหุ้น 14.2B หุ้นและเงินสดสุทธิเป็นศูนย์ ราคาที่ $200 ต้องอาศัย รายได้ต่อปีประมาณ $189B เมื่อใช้ตัวคูณ 15× หรือตัวคูณประมาณ 20.3× หากรายได้อยู่ที่ $140B
3. Starlink สามารถจ่ายค่าใช้จ่ายด้าน AI ของ SpaceX ได้หรือไม่?
Starlink ช่วยชดเชยค่าใช้จ่ายบางส่วนได้ กรณีฐานของเราประเมินว่า Connectivity จะมีเงินสนับสนุน $8.9B หลังหัก capex ของธุรกิจเอง โดยคำนวณจาก EBITDA ที่ปรับปรุงแล้ว เทียบกับ capex ของ SI ตามแบบจำลองที่ $120B ตัวเลข $8.9B ไม่ใช่กระแสเงินสดอิสระของ Starlink ที่รายงานอย่างเป็นทางการ และไม่ใช่การโอนเงินทุนภายในที่ได้รับการยืนยัน
4. ราคา IPO ที่ $135 เป็นแนวรับของหุ้น SpaceX (SPCX) หรือไม่?
ไม่ใช่ ตัวเลข $135 คือราคาเสนอขาย IPO นักลงทุนสามารถซื้อขายหุ้นได้สูงหรือต่ำกว่าราคานี้ เมื่อมุมมองต่อรายได้ กระแสเงินสด การลดสัดส่วนการถือหุ้น และตัวคูณมูลค่าเปลี่ยนแปลง
5. การคาดการณ์นี้ใช้กับฟิวเจอร์ส SPCX หรือผลิตภัณฑ์ SpaceX แบบโทเคนไนซ์หรือไม่?
ราคาเป้าหมายนี้ใช้กับ หุ้น SpaceX ที่จดทะเบียนใน Nasdaq ฟิวเจอร์สและผลิตภัณฑ์โทเคนไนซ์อาจอ้างอิงบริษัทเดียวกัน แต่ซื้อขายในราคาที่แตกต่างกันได้ ข้อกำหนดของสัญญา เวลาซื้อขาย funding สภาพคล่อง และเงื่อนไขผลิตภัณฑ์ล้วนส่งผลต่อผลลัพธ์ได้
เนื้อหานี้จัดทำขึ้นเพื่อวัตถุประสงค์ด้านการให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำด้านการเงิน การลงทุน กฎหมาย หรือภาษี อีเวนต์ รีวอร์ด โปรโมชันออนไลน์ หรือข้อมูลที่เกี่ยวข้องใดๆ ที่กล่าวถึงในที่นี้ ไม่ควรถือเป็นคำแนะนำ การชักชวน หรือคำเชิญชวนให้ซื้อ ขาย เทรด หรือดำเนินการอื่นใดเกี่ยวกับสินทรัพย์คริปโต สินทรัพย์คริปโตมีความผันผวนสูงและอาจส่งผลให้เกิดการขาดทุน ความพร้อมให้บริการของบริการ ผลิตภัณฑ์ และอีเวนต์ที่เกี่ยวข้องของ WEEX อาจแตกต่างกันไปตามภูมิภาค คุณมีหน้าที่ตรวจสอบให้แน่ใจว่าการเข้าร่วมของคุณเป็นไปตามกฎหมายและข้อบังคับท้องถิ่นที่ใช้บังคับ
คุณอาจสนใจ

การคาดการณ์: Rocket Lab จะเพิ่มรายได้เป็นสามเท่าภายในปี 2028 นี่คือสิ่งที่หมายถึงสำหรับหุ้น

สะพาน Gonka และคลัง sBOLD ถูกโจมตีในเหตุการณ์มูลค่า 4.48 ล้านดอลลาร์
คาดการณ์ราคา IPO ของ Anthropic: หลังตั้งราคาแล้ว ANT อาจเปิดซื้อขายที่เท่าไร?
คาดการณ์ราคา IPO ของ Anthropic: ดูกรอบราคาเปิดซื้อขายกรณีฐานของ ANT ที่ $80–$87 ราคาเสนอขายสุดท้ายส่งผลต่อกรอบนี้อย่างไร และอะไรอาจดันราคาหุ้นให้สูงกว่า $90

นี่คือมูลค่า $1,000 ในหุ้นอวกาศทั้ง 3 ตัวนี้อาจมีค่าเท่าไหร่ในปี 2030

Aave เสนอจำกัดการใช้สินทรัพย์คริปโตหลายรายการเป็นหลักประกันมูลค่า 1.33 พันล้านดอลลาร์

การปล่อยจรวดครั้งที่ 100 ของ Rocket Lab: หมายความอย่างไรต่อ RKLB หลังผลประกอบการ Q3
การปล่อยจรวดครั้งที่ 100 ของ Rocket Lab ภารกิจ The Mountain God Rises มีกำหนดเร็วที่สุดในวันที่ 14/11/2026 ให้แก่ iQPS โดยกำหนดการนี้เกิดขึ้นหลังประกาศผลประกอบการ Q3 และการพุ่งขึ้นอย่างรวดเร็วของ RKLB แต่ยังไม่มีการยืนยันว่าการปล่อยจรวดเป็นสาเหตุของการปรับขึ้นดังกล่าว

Microsoft, Google และบริษัทอื่น ๆ อีก 16 แห่งคัดค้านการซื้อขายหุ้นที่มีการทำโทเค็นบนแพลตฟอร์ม OKXICE TSV

การทำให้หุ้นเป็นโทเค็น: 9 บริษัทคัดค้าน OKX-ICE, Nasdaq ถอนตัว
สเปก Tesla Roadster รุ่นใหม่หมายถึงอะไรต่อหุ้น Tesla (TSLA)?
หุ้น TSLA พุ่งขึ้นหลังเผยโฉม Roadster: ประเด็นสำคัญก่อน Tesla รายงานผลประกอบการวันที่ 21/10
หุ้น TSLA ปรับขึ้นประมาณ 4.6% ในการซื้อขายก่อนเปิดตลาดวันที่ 16/10 หลัง Tesla เผยโฉม Roadster รุ่นที่สอง แต่นักวิเคราะห์มองว่ารถรุ่นนี้แทบไม่ช่วยเพิ่มรายได้ในระยะใกล้ และการขยับขึ้นก่อนเปิดตลาดยังสะท้อนข่าวพูดคุยเรื่องควบรวมกับ SpaceX ด้วย การรายงานผลประกอบการของ Tesla วันที่ 21/10 คือบททดสอบสำคัญถัดไป

รายงานเช้าของวอลล์สตรีท: เงินเฟ้อในสหรัฐฯ กลับมาอีกครั้ง, ความเสี่ยงด้านเครดิต AI แพร่กระจาย, หุ้นชิปตกลงเป็นวันที่หกติดต่อกัน

Meta และ Sierra เปิดตัวโปรโตคอลตัวแทนส่วนบุคคล โดยมี Stripe และ Walmart ร่วมด้วย

หุ้น FICO เพิ่งเจอวันที่แย่ที่สุดเป็นประวัติการณ์: ทำไมทวีตของหน่วยงานกำกับดูแลจึงยุติการผูกขาดสินเชื่อจำนอง 70% ในชั่วข้ามคืน
หุ้น FICO ร่วงลงระหว่างวันสูงสุดถึง 29% เมื่อ 29/09 หลังหน่วยงานกำกับดูแลด้านสินเชื่อที่อยู่อาศัยของรัฐบาลกลางเดินหน้าให้ VantageScore คู่แข่งมีสถานะเท่าเทียมกับ FICO ในการปล่อยสินเชื่อจำนอง นี่เป็นวันที่เลวร้ายที่สุดวันเดียวในประวัติศาสตร์ของบริษัท และการที่ Rocket Mortgage เปลี่ยนไปใช้ VantageScore ในวันเดียวกันทำให้ภัยคุกคามนี้เกิดขึ้นทันที ไม่ใช่แค่เรื่องที่อาจเกิดขึ้นในอนาคต
เคธี วูดกลับมาซื้อหุ้น RKLB อีกครั้ง: ARK มองเห็นอะไรใน Rocket Lab?

Anthropic เข้าจดทะเบียนใน Nasdaq ขณะที่บิทคอยน์ทำจุดต่ำสุดรายสัปดาห์ | สรุปตลาดประจำวันของ WEEX (20/11/2026)
เมื่อปิดตลาดวันที่ 19/11 ดัชนีหลักทั้งสามปรับตัวลงมากกว่า 2% ความผันผวนในกลุ่มที่เกี่ยวข้องกับ AI เพิ่มขึ้น บิทคอยน์ร่วงต่ำกว่าจุดต่ำสุดรายสัปดาห์ชั่วครู่ก่อนฟื้นตัว Anthropic เข้าจดทะเบียนใน Nasdaq ขณะที่โลหะมีค่าถูกกดดัน

IPO ทำสถิติของ ANT ไม่ช่วยพยุงหุ้น AI ขณะที่ BTC หลุดต่ำกว่า $62K | สรุปประจำสัปดาห์ WEEX (16/11/2026-11.20)
สรุปประจำสัปดาห์ของ WEEX ครอบคลุมความเสี่ยงด้านธรรมาภิบาล AI ผลประกอบการ NVDA รายงานการประชุม FOMC ที่มีท่าทีเข้มงวด IPO ทำสถิติของ Anthropic และโซนแนวรับสำคัญของ BTC สัปดาห์นี้ไม่ได้มีแค่เรื่องผลประกอบการ ตลาดปรับมุมมองต่อความเสี่ยงของผู้นำด้าน AI ความคาดหวังต่ออัตราดอกเบี้ยที่สูงขึ้น การดูดซับสภาพคล่องของ IPO และสภาพคล่องคริปโตที่อ่อนแอลง ผลประกอบการ NVDA ที่แข็งแกร่งไม่อาจฟื้นความเชื่อมั่นต่อ AI ได้ ขณะที่ IPO ทำสถิติของ ANT แผ่วลงหลังพุ่งขึ้นในช่วงแรก และ BTC เข้าทดสอบแนวรับสำคัญหลังหลุดต่ำกว่าบริเวณ $62,000
ราคา IPO ของ Anthropic อยู่ที่ $83: ทำไมมูลค่าตลาดที่ประเมินไว้จึงอยู่ที่ $1.1T และ $1.5T?
Anthropic กำหนดราคา IPO ไว้ที่ $83 ดูเหตุผลที่มูลค่าหุ้นของบริษัทถูกประเมินไว้ที่ $1.1T และ $1.5T รวมถึงสัดส่วนของการเสนอขายหุ้นต่อประชาชนมูลค่า $81.34B ที่เป็นเงินของบริษัท
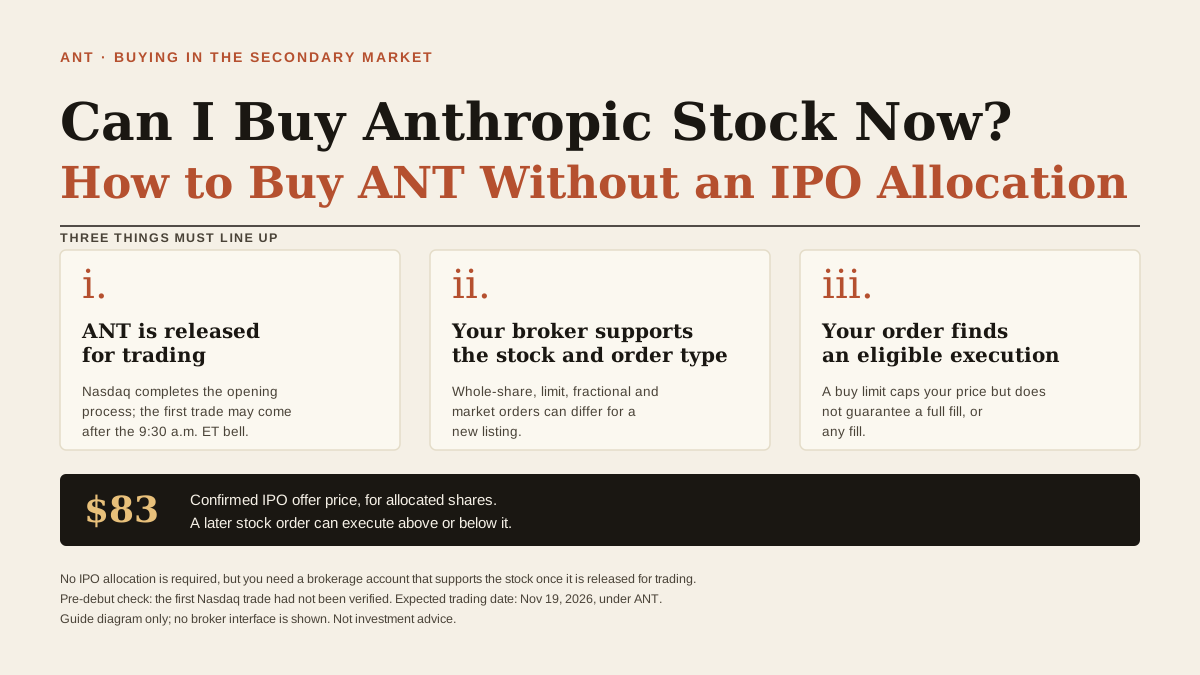
ตอนนี้ซื้อหุ้น Anthropic ได้ไหม? วิธีซื้อ ANT โดยไม่มีหุ้นจัดสรรในการ IPO
ซื้อหุ้น Anthropic โดยไม่มีหุ้นจัดสรรในการ IPO ได้ไหม? ดูว่าเมื่อใดคำสั่งซื้อ ANT จะจับคู่ได้ $83 หมายถึงอะไร และควรจัดการอย่างไรเมื่อไม่ได้รับการจัดสรรหรือได้รับหุ้นเพียงบางส่วน
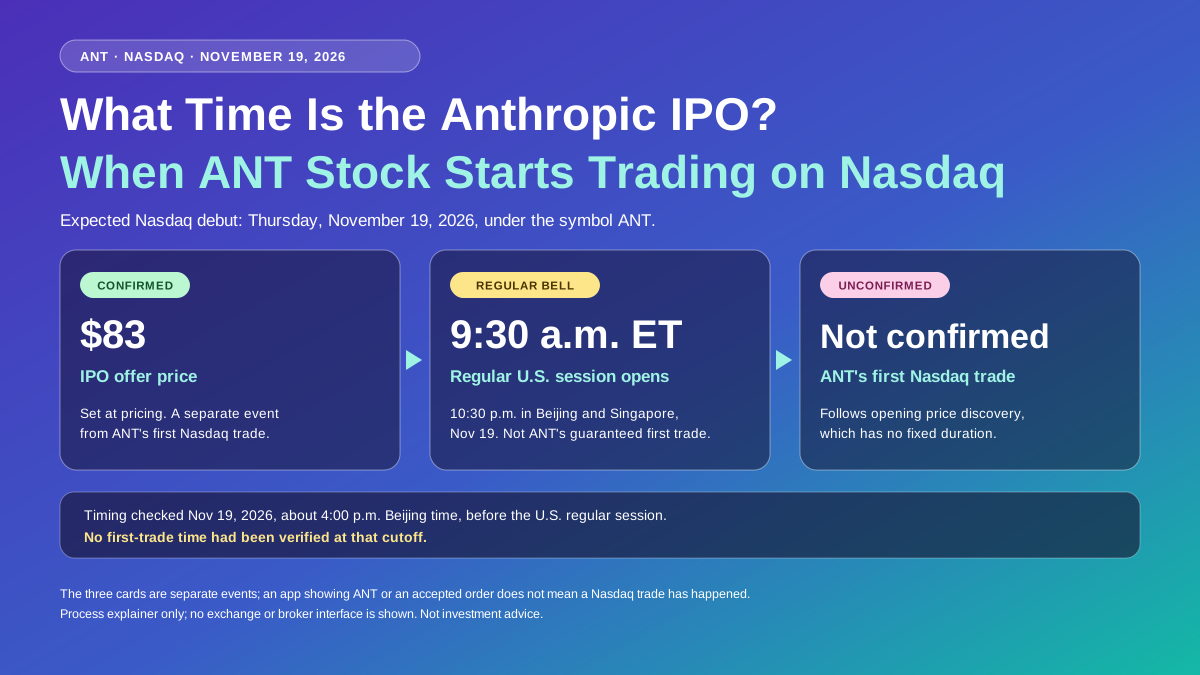
IPO ของ Anthropic เปิดกี่โมง? หุ้น ANT เริ่มซื้อขายบน Nasdaq เมื่อใด
IPO ของ Anthropic เปิดกี่โมง? ตรวจสอบกำหนดเปิดซื้อขายบน Nasdaq ในวันที่ 19/11 เวลาเปิดตลาดทั่วโลก ราคาเสนอขาย $83 และสาเหตุที่คำสั่งซื้ออาจยังรอดำเนินการ

ดัชนีหลักเคลื่อนไหวผสมกัน คาด Anthropic เข้าจดทะเบียนวันนี้ | สรุปตลาดประจำวัน WEEX (19/11/2026)
ณ เวลาปิดตลาด 18/11 ดัชนีหลักทั้งสามเคลื่อนไหวผสมกัน หุ้นโมดูลออปติคัลและอุปกรณ์เชื่อมต่อความเร็วสูงปรับขึ้นเป็นวงกว้าง ขณะที่ NVIDIA ร่วงเกือบ 3% Waller เจ้าหน้าที่ธนาคารกลางสหรัฐฯ กล่าวว่าอาจพิจารณาขึ้นดอกเบี้ย 50 จุดพื้นฐานแบบครั้งเดียวในเดือนธันวาคม ส่งผลให้ทองคำและบิทคอยน์ร่วงลงในระยะสั้น IPO ของ Anthropic กำหนดราคาไว้ที่ $83 วันที่ 19/11 ติดตามผลประกอบการของ Intuit, Walmart, Alibaba และ Pinduoduo

ผลประกอบการ NVIDIA สูงกว่าคาด; บิทคอยน์ยังเคลื่อนไหวในกรอบ | สรุปตลาดประจำวัน WEEX (18/11/2026)
ผลประกอบการของ NVIDIA หลังตลาดปิดสูงกว่าคาด และหุ้น AI ฟื้นตัวหลังเวลาซื้อขาย บิทคอยน์พบแนวรับระหว่าง $62,000 ถึง $64,000 โดยขาดทุนที่เกิดขึ้นจริงเพิ่มขึ้นใกล้ระดับจุดต่ำสุดในพื้นที่ NEAR และกลุ่ม AI นำตลาดปรับตัวขึ้น ในวันที่ 18/11 จับตารายงานการประชุม FOMC และผลประกอบการของ Palo Alto Networks และ Tencent Holdings

ดัชนีหลักปิดลดลง Nvidia ใกล้ประกาศผลประกอบการ | สรุปตลาดรายวัน WEEX (17/11/2026)
เมื่อปิดตลาดวันที่ 16/11 ดัชนีหลักทั้งสามปิดลดลง แรงขายหุ้นเทคโนโลยียังคงดำเนินต่อ โดยหุ้นกลุ่มชิปปรับตัวลงนำตลาด การเทขายบิทคอยน์ช่วงสุดสัปดาห์มีสัญญาณของการกวาด stop loss ขณะนี้ราคาอยู่ที่ประมาณ $64,000 Backpack ได้รับอนุมัติจากหน่วยงานกำกับดูแล วันที่ 17/11 ติดตามข้อมูลยอดค้าปลีกเดือนตุลาคมและผลประกอบการของ Nvidia, Home Depot, Disney และ JD.com

บิทคอยน์ร่วงแตะ $62,000 ช่วงสุดสัปดาห์; ลืออดีต CEO ของ Nvidia อาจกลับมา | สรุปตลาดรายวัน WEEX (16/11/2026)
ตลาด crypto ยังคงปรับตัวลงท่ามกลางสภาพคล่องที่เบาบางในช่วงสุดสัปดาห์ โดยบิทคอยน์ทดสอบระดับราคาที่ต่ำลง ภาค defi ฟื้นตัวก่อน ดัชนีหุ้นมีผลประกอบการคละกันเมื่อสัปดาห์ที่แล้ว ขณะที่ภาค AI มีความผันผวนอย่างเห็นได้ชัด คาดว่า Anthropic จะเข้าจดทะเบียนในวันพฤหัสบดีนี้ ในวันที่ 16/11 จับตาผลประกอบการของ Baidu และ Trip.com รวมถึงช่วงดำเนินการตามแผนขายหุ้นของ CEO Coinbase

ผลประกอบการ NVDA, ยอดค้าปลีก และรายงานการประชุม FOMC | พรีวิวประเด็นร้อนตลาดประจำสัปดาห์ของ WEEX (16/11/2026-11.20)
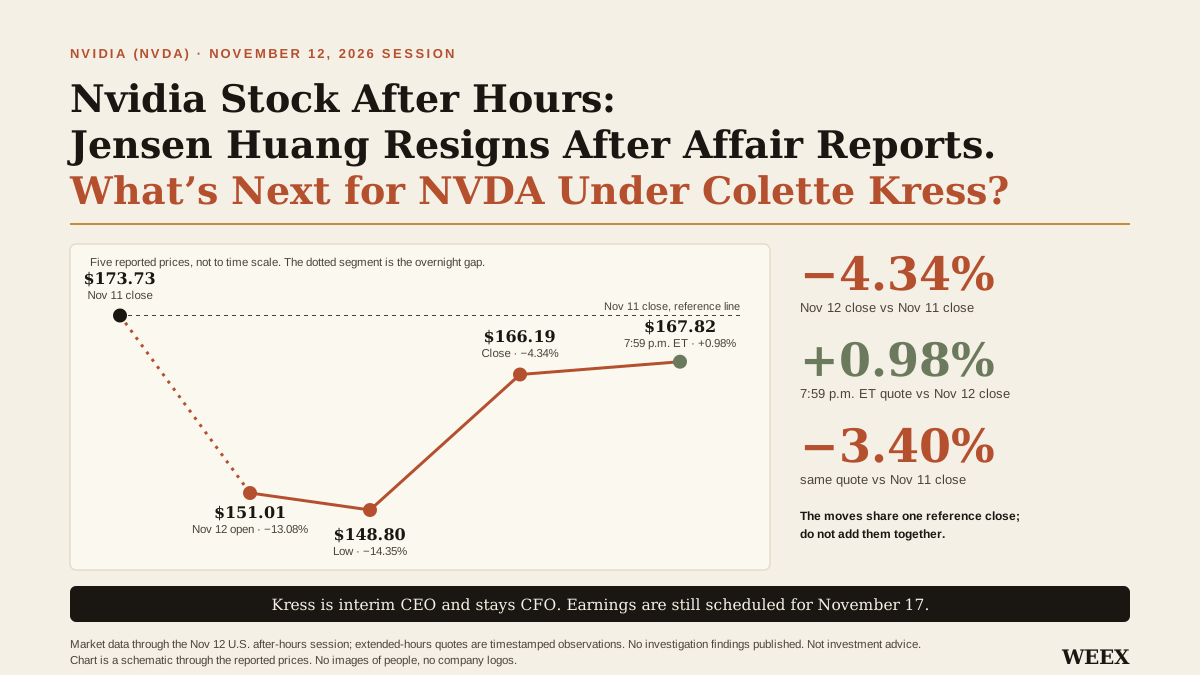
หุ้น Nvidia หลังตลาดปิด: Jensen Huang ลาออกหลังมีรายงานเรื่องความสัมพันธ์ แล้ว NVDA ภายใต้ Colette Kress จะเป็นอย่างไรต่อ?
หุ้น Nvidia ร่วง 4.34% หลัง Jensen Huang ลาออก ก่อนฟื้นตัว 0.98% ในการซื้อขายหลังตลาดปิด ดูว่าการแต่งตั้ง Colette Kress มีความหมายอย่างไรต่อ NVDA และผลประกอบการ 17/11

ซีอีโอ Nvidia ลาออก กระทบหุ้นเทคโนโลยี; บิทคอยน์ร่วงสู่แนวรับ $70,000 | สรุปตลาดประจำวัน WEEX (13/11/2026)
แรงขายหุ้นเทคโนโลยีกดดันบิทคอยน์ลงสู่แนวรับ $70,000 ขณะที่ ethereum ร่วงต่ำกว่า $2,000 ชั่วครู่ Spot Bitcoin ETF มียอดเงินไหลออกสุทธิเป็นวันที่ห้าติดต่อกันของการซื้อขาย การลาออกของซีอีโอ Nvidia ทำให้ราคาหุ้นผันผวนอย่างรุนแรง แนวโน้มตลอดทั้งปีของ Nebius ต่ำกว่าที่คาดไว้ ดัชนี PPI เดือนตุลาคมเป็นตัวเลขสำคัญที่ต้องจับตาในวันที่ 13/11

ผลประกอบการ CoreWeave หนุน AI ฟื้นตัว บิทคอยน์เคลื่อนไหวในกรอบแคบ | สรุปตลาดประจำวัน WEEX (12/11/2026)
ณ เวลาปิดตลาด 11/11 ดัชนีหลักทั้งสามปิดบวกทั้งหมด ผลประกอบการแข็งแกร่งของ CoreWeave ช่วยหนุนหุ้นเทคโนโลยีให้ฟื้นตัว อัตราส่วนการซื้อเทียบกับการขายของบริษัทที่ถือบิทคอยน์ในคลังลดลงต่ำกว่า 90% ZEC หลุดระดับ $1,000 ส่วน GRAM ฟื้นตัวในระยะสั้น วันที่ 12/11 จับตา Nebius และ Ondas ก่อนตลาดเปิด รวมถึงผลประกอบการหลังตลาดปิดของ Cerebras, Applied Materials และ Cisco
CPI สูงกว่าคาด ดัชนีหลักทั้ง 3 และบิทคอยน์ปรับตัวลง | สรุปตลาดรายวัน WEEX (11/11/2026)
CPI เดือนตุลาคมเพิ่มขึ้น 0.4% เมื่อเทียบกับเดือนก่อน สูงกว่าที่คาดการณ์ไว้ อัตราผลตอบแทนพันธบัตรปรับตัวสูงขึ้น และดัชนีหลักทั้ง 3 ปิดตลาดลดลงทั้งหมด บิทคอยน์ร่วงต่ำกว่า $73,000 ชั่วครู่ รายได้ไตรมาส 3 ของ CoreWeave สูงกว่าคาด รายได้เดือนตุลาคมของ TSMC แข็งแกร่ง ตลาดพันธบัตรปิดทำการในวันที่ 11/11 จับตารายงานผลประกอบการของ Rumble

ความคาดหวังคลี่คลายความตึงเครียดในตะวันออกกลางหนุนหุ้น | WEEX Daily Brief (10/11/2026)
เมื่อปิดตลาดวันที่ 09/11 ดัชนี S&P 500 และ Dow ปรับขึ้นมากกว่า 2% ทั้งคู่ ความคาดหวังว่าความตึงเครียดในตะวันออกกลางจะคลี่คลายกดราคาน้ำมันลง สปอต ETF ของบิทคอยน์และ ethereum มียอดเงินไหลออกสุทธิเมื่อสัปดาห์ที่แล้ว AVAX ปรับขึ้นจากรายงานเกี่ยวกับการชำระบัญชีหุ้นที่แปลงเป็น token ส่วน PIEVERSE พุ่งขึ้นในระยะสั้น ประเด็นที่จับตาในวันที่ 10/11 ได้แก่ CPI เดือนตุลาคม ยอดขายรายเดือนของ TSMC ผลประกอบการ CoreWeave และเรื่องอื่น ๆ

CPI, PPI และผลประกอบการโครงสร้างพื้นฐาน AI | พรีวิวประเด็นร้อนตลาดรายสัปดาห์ WEEX (09/11/2026-11.13)
พรีวิวประเด็นร้อนตลาดรายสัปดาห์ของ WEEX เจาะประเด็น CPI, PPI, ผลประกอบการโครงสร้างพื้นฐาน AI และการทบทวนดัชนี MSCI หลังตลาดเทคโนโลยีผันผวนรุนแรงเมื่อสัปดาห์ก่อน ตลาดจะประเมินแรงกดดันด้านเงินเฟ้อ ผลตอบแทนจากการลงทุน AI และความต้องการรับความเสี่ยงใหม่ โดยจับตา QQQ, BTC, ETH, CRWV, CSCO, AMAT, NBIS และ CBRS
การคาดการณ์: Rocket Lab จะเพิ่มรายได้เป็นสามเท่าภายในปี 2028 นี่คือสิ่งที่หมายถึงสำหรับหุ้น
สะพาน Gonka และคลัง sBOLD ถูกโจมตีในเหตุการณ์มูลค่า 4.48 ล้านดอลลาร์
คาดการณ์ราคา IPO ของ Anthropic: หลังตั้งราคาแล้ว ANT อาจเปิดซื้อขายที่เท่าไร?
คาดการณ์ราคา IPO ของ Anthropic: ดูกรอบราคาเปิดซื้อขายกรณีฐานของ ANT ที่ $80–$87 ราคาเสนอขายสุดท้ายส่งผลต่อกรอบนี้อย่างไร และอะไรอาจดันราคาหุ้นให้สูงกว่า $90
นี่คือมูลค่า $1,000 ในหุ้นอวกาศทั้ง 3 ตัวนี้อาจมีค่าเท่าไหร่ในปี 2030
Aave เสนอจำกัดการใช้สินทรัพย์คริปโตหลายรายการเป็นหลักประกันมูลค่า 1.33 พันล้านดอลลาร์
การปล่อยจรวดครั้งที่ 100 ของ Rocket Lab: หมายความอย่างไรต่อ RKLB หลังผลประกอบการ Q3
การปล่อยจรวดครั้งที่ 100 ของ Rocket Lab ภารกิจ The Mountain God Rises มีกำหนดเร็วที่สุดในวันที่ 14/11/2026 ให้แก่ iQPS โดยกำหนดการนี้เกิดขึ้นหลังประกาศผลประกอบการ Q3 และการพุ่งขึ้นอย่างรวดเร็วของ RKLB แต่ยังไม่มีการยืนยันว่าการปล่อยจรวดเป็นสาเหตุของการปรับขึ้นดังกล่าว
บทความล่าสุด


เหรียญที่ลิสต์ล่าสุดบน WEEX


