
หนี้เสียเดียวกัน ห้าช่วงเวลาการรับรู้ขาดทุน: ใครควรรับผิดชอบต่อการสูญเสียของ DeFi Treasury?

 เลือกเราขึ้น Google


จาก Morpho ถึง Aave: หนี้เสียไม่ได้น่ากลัว แต่ช่วงเวลาการรับรู้ขาดทุนคือสิ่งที่ตัดสินว่าใครจะต้องจ่ายค่าใช้จ่าย
เขียนโดย: @definikos
แปลโดย: AididiaoJP, Foresight News
แผนภาพการสูญเสียของ Treasury ไม่ได้ตอบคำถามว่า "จะขาดทุนไหม" แต่ตอบคำถามเกี่ยวกับสิ่งที่จะเกิดขึ้นหลังจากขาดทุน: จะรับรู้ขาดทุนเมื่อไหร่, ขาดทุนจะถูกบันทึกที่ยอดเงินใดก่อน, มีชั้นดูดซับอะไรบ้าง, ผู้ฝากจะเห็นอะไรในที่สุด, และใครจะหนีไม่พ้น
แต่ละกลยุทธ์ควรกรอกตารางนี้ก่อนการฝากครั้งแรก
หนี้เสียเดียวกัน ห้าช่วงเวลาการรับรู้ขาดทุน
สมมติว่ามีหนี้เสีย 3 ล้านดอลลาร์ สอดคล้องกับเงินฝาก 100 ล้านดอลลาร์
ในตลาดที่แยกจากกันของ Morpho เมื่อสินทรัพย์ค้ำประกันชุดสุดท้ายถูกชำระบัญชีในขณะนั้น ผู้ฝากทั้งหมดจะต้องรับผิดชอบต่อการสูญเสีย 3% ทันที
ใน Aave ที่มีการรวมเงินทุนในพูลที่ใช้ร่วมกัน ยอด aToken ของผู้ฝากจะไม่เปลี่ยนแปลงเมื่อขาดทุนถูกตัดออก พูลจะบันทึกการขาดดุล และการค้ำประกันใน Umbrella จะถูกลดลง ส่วนที่เหลือที่ยังคงอยู่จะถูกผู้ฝากรับผิดชอบในฐานะหนี้สินที่ยังไม่ชำระ แทนที่จะถูกหักตามสัดส่วนจากยอดเงินฝาก หมายเหตุ: Umbrella คือกลไกดูดซับหนี้เสียของ Aave: ผู้ใช้ค้ำประกันสินทรัพย์เพื่อรับรางวัล แต่เมื่อเกิดหนี้เสีย สินทรัพย์ที่ค้ำประกันจะถูกลดลงเพื่อเติมเต็มช่องว่าง
ใน Treasury ของ Morpho Vault V1.1 ราคาส่วนแบ่งจะไม่เปลี่ยนแปลง ผู้ฝากที่ออกไปก่อนจะทิ้งการสูญเสียให้กับผู้ที่ยังคงอยู่
Treasury แบบคิวจะตั้งราคาโดยรายงานการประเมินค่าที่ส่งโดยออราเคิลเป็นระยะๆ ก่อนที่รายงานการประเมินค่าครั้งถัดไปจะออกมา ยอดบัญชีจะไม่เปลี่ยนแปลง หากการประเมินค่าครั้งนี้ลดลงเกินกว่าช่วงที่ตั้งไว้ รายงานจะถูกแยกออกและ Treasury จะถูกแช่แข็งโดยตรง
ในโครงสร้างที่มีชั้นรอง 10% หนี้เสีย 3 ล้านดอลลาร์จะถูกบันทึกทั้งหมดที่ชั้นรอง 10 ล้านดอลลาร์ ชั้นรองขาดทุน 30% โดยไม่กระทบต่อชั้นที่มีความสำคัญ
ทุกครั้งที่จำนวนการสูญเสียเท่ากัน สิ่งที่เปลี่ยนแปลงคือเส้นทางที่การสูญเสียเกิดขึ้นและช่วงเวลาที่รับรู้ขาดทุน เมื่อไหร่ที่รับรู้ขาดทุน และการสูญเสียจะถูกบันทึกที่ชั้นไหนจะตัดสินว่าใครจะต้องจ่ายในที่สุด
ตราบใดที่การสูญเสียเกิดขึ้นแล้วแต่ยังไม่ได้บันทึก ผู้ที่สามารถออกไปในราคาก่อนจะโยนการสูญเสียนั้นให้กับผู้ที่ยังคงอยู่
ตั้งคำถามห้าข้อกับแต่ละโครงสร้าง
แผนภาพนี้ถามห้าข้อเดียวกันกับแต่ละโครงสร้าง:
การกระตุ้น: เหตุการณ์ใดที่ทำให้การสูญเสียถูกยืนยันในบัญชี?
ไม่ใช่แค่ "สินทรัพย์ขาดทุนจริง" แต่ต้องรอเหตุการณ์ในบล็อกเชนเพื่อบันทึกการสูญเสีย การชำระหนี้เสีย, รายงานการประเมินค่า, การลดมูลค่า, การลงคะแนนเสียงในการบริหารล้วนเป็นจุดกระตุ้นที่อาจเกิดขึ้น หากการกระตุ้นยังไม่เกิดขึ้น การสูญเสียก็ยังคงอยู่ในบัญชี
การตกแรก: การสูญเสียจะตกอยู่ที่ยอดเงินใดก่อน?
หลังจากการยืนยันการขาดทุน ตัวเลขแรกที่จะเปลี่ยนแปลงคืออะไร อาจเป็นยอดเงินฝากรวมในตลาด, ขาดดุลของพูล, ราคาส่วนแบ่งของ Treasury หรืออาจเป็นชั้นรองบางชั้น การตกแรกที่แตกต่างกันจะทำให้ผู้ที่รับผิดชอบแตกต่างกันไป
ชั้นดูดซับ: ระหว่างจุดตกแรกและผู้ฝากมีอะไรที่กันอยู่?
การสูญเสียไม่จำเป็นต้องตกอยู่ที่ผู้ฝากโดยตรง อาจมีการหักล้าง, สินทรัพย์ที่สามารถยึดได้, ชั้นรอง, หรือชั้นการสูญเสียแรก ชั้นเหล่านี้ยิ่งหนา ผู้ฝากจะเห็นการสูญเสียน้อยลง; เมื่อชั้นหมดแล้ว ก็ถึงเวลาที่ผู้ฝากจะต้องรับผิดชอบ
การเข้าถึง: ผู้ฝากเห็นอะไรจริงๆ?
การแสดงในบัญชีและการสูญเสียที่แท้จริงอาจไม่ใช่เรื่องเดียวกัน ผู้ฝากอาจเห็นราคาส่วนแบ่งลดลง, คิวการถอนถูกแช่แข็ง, หรืออาจยังคงแสดงตามมูลค่า แต่สิทธิในการเรียกร้องที่อยู่เบื้องหลังได้รับผลกระทบ
ช่วงเวลาการรับรู้ขาดทุน: การสูญเสียนั้นจะถือว่ามีผลเมื่อไหร่?
จะรับรู้ในบล็อกเดียวกันทันทีหรือรอการโต้ตอบครั้งถัดไป, รายงานครั้งถัดไป, การลงคะแนนเสียงในการบริหาร หรือแม้กระทั่งไม่รับรู้เลย? การรับรู้ขาดทุนที่ช้าลงจะทำให้มีโอกาสมากขึ้นสำหรับผู้คนที่จะออกไปในราคาก่อนและทิ้งการสูญเสียให้กับผู้ที่ยังคงอยู่
ตราบใดที่ออราเคิลยังคงให้ราคาสินทรัพย์ตามมูลค่า ระบบจะไม่เห็นว่าสินทรัพย์ได้ลดมูลค่าแล้ว การชำระหนี้เสียจะไม่ถูกกระตุ้น การสูญเสียจะไม่ถูกบันทึกและจะยังคงอยู่ในบัญชีจนกว่าจะมีคนบังคับให้ชำระหนี้หรือบังคับอัปเดตราคา
ตลาดการกู้ยืม: การสูญเสียจะตกอยู่ที่ไหนก่อน
ตลาดที่แยกจากกัน
ในตลาดที่แยกจากกันของ Morpho หากผู้ชำระหนี้นำสินทรัพย์ค้ำประกันชุดสุดท้ายไป หากหนี้ยังไม่ถูกชำระ ส่วนที่เหลือจะถูกตัดออกในบล็อกเดียวกัน โดยผู้ฝากในตลาดนั้นทั้งหมดจะต้องรับผิดชอบตามสัดส่วน
สูตรหนี้เสียสามารถเขียนได้ว่า:
BD = D − C·p / LIF
โดยที่ D คือหนี้, C·p คือมูลค่าสินทรัพย์ค้ำประกัน, LIF คือแรงจูงใจในการชำระหนี้
ตัวอย่าง: หนี้ 10 ล้านดอลลาร์, มูลค่าสินทรัพย์ค้ำประกันลดลงเหลือ 7.3 ล้านดอลลาร์, LIF เท่ากับ 1.044, LLTV เท่ากับ 86%:
10 − 7.3 / 1.044 ≈ 300,000 ดอลลาร์ หรือ 3% ของตลาด 100 ล้านดอลลาร์
ระหว่างหนี้เสียและผู้ฝาก ไม่มีเงินสำรองหรือกองทุนใดๆ ที่จะชดเชย การสูญเสียจะตกอยู่ที่ผู้ฝากในตลาดนั้นโดยตรง ตามหลักการแล้ว ช่วงเวลาการรับรู้ขาดทุนจะเป็นบล็อกเดียวกันที่เกิดการชำระหนี้ แต่ต้องมีเงื่อนไขสามประการ:
- ประการแรก ออราเคิลต้องยืนยันว่าสถานะนี้มีการค้ำประกันไม่เพียงพอและอยู่ในสภาพไม่ดี;
- ประการที่สอง ผู้ชำระหนี้ต้องคิดว่าสินทรัพย์ค้ำประกันชุดสุดท้ายนั้นยังคุ้มค่าที่จะรับไป โดยไม่ขาดทุนหลังจากหักแรงจูงใจในการชำระหนี้;
- ประการที่สาม การเรียกใช้ออราเคิลต้องไม่เกิดข้อผิดพลาด
หากขาดเงื่อนไขใดเงื่อนไขหนึ่ง การสูญเสียนั้นจะไม่ถูกยืนยันในขณะนั้น อาจยังคงอยู่ในบัญชีและกลายเป็น "ไม่เคยรับรู้"
พูลเงินทุนที่ใช้ร่วมกัน
Aave ตั้งแต่ v3.3 หากหลังจากการชำระหนี้ สินทรัพย์ค้ำประกันในบัญชีเป็นศูนย์และยังมีหนี้เหลืออยู่ จะทำการเผาหนี้ที่เหลือและบันทึกการขาดดุลในสำรอง
การขาดดุลนี้จะถูกบันทึกแยกต่างหาก ไม่ได้เปลี่ยนแปลงอัตราการแลกเปลี่ยน aToken โดยตรง ดังนั้นเมื่อผู้ฝากเปิดบัญชี ยอดเงินที่เห็นยังคงเป็นมูลค่าเดิม จะไม่ลดลงในทันที
จากนั้น Umbrella จะมาชดเชยช่องว่างนี้ ลำดับคือ: ใช้เครดิตที่ถูกกันไว้โดย DAO ก่อน ซึ่งส่วนนี้เทียบเท่ากับชั้นดูดซับแรก; หากเครดิตหมดแล้วยังไม่เพียงพอ UmbrellaCore จะลด aToken ที่ผู้ใช้ค้ำประกันในพูลสินทรัพย์นั้นเพื่อเติมเต็มช่องว่างที่เหลือ
โปรดทราบว่าแม้ผู้ค้ำประกันได้ขอถอนและอยู่ในระยะเวลารอ 20 วันเพื่อรอการปลดล็อก สินทรัพย์ค้ำประกันนี้ยังอาจถูกลดลง ระยะเวลารอไม่เท่ากับระยะเวลาปลอดภัย
หลังจากสองชั้นแล้ว สิ่งที่เหลือคือหนี้สินที่ยังไม่ถูกชดเชย ซึ่งมีเพียงการบริหารเท่านั้นที่สามารถเติมเงินได้
ช่องว่างที่ยังไม่ถูกชดเชยของผู้ฝากแต่ละคนสามารถเขียนได้ว่า:
h = max(0, B − O − Z) / S
B คือหนี้เสีย, O คือการหักล้าง, Z คือสินทรัพย์ที่สามารถยึดได้, S คือยอดเงินฝากรวม
ตัวอย่าง: หนี้เสีย 5 ล้านดอลลาร์, การหักล้าง 100,000 ดอลลาร์, สินทรัพย์ค้ำประกัน 3 ล้านดอลลาร์, เงินฝาก 500 ล้านดอลลาร์:
(5 − 0.1 − 3) / 500 = 0.38%
0.38% เป็นเพียงช่องว่างเฉลี่ยที่คำนวณได้ จะไม่มีใครถูกหัก 0.38% จากบัญชีโดยตรง ตราบใดที่พูลยังมีเงิน การถอนยังคงจ่ายตามอัตรา 1:1 ผู้ที่ออกไปก่อนจะได้รับเงินคืนตามมูลค่า ช่องว่างจะไม่หายไป แต่จะถูกทิ้งไว้ให้กับผู้ที่ยังไม่ออกไป ใครที่ถือเงินฝากในที่สุดจะต้องรับผิดชอบต่อการสูญเสียที่ยังไม่ถูกชดเชยทั้งหมด
ราคา --
การบัญชีของ Treasury: หนี้เสียเดียวกัน ช่วงเวลาการรับรู้ขาดทุนที่แตกต่างกัน
Treasury ที่จัดแสดงตั้งอยู่บนตลาดที่แยกจากกัน ตลาดจะรับผิดชอบในการยืนยันการสูญเสีย ในขณะที่เวอร์ชันของ Treasury จะตัดสินว่าราคาส่วนแบ่งจะเห็นการสูญเสียเมื่อใด
Vault V1.0: รับรู้การสูญเสียทันที ทุกคนจะต้องรับผิดชอบตามสัดส่วนทันที
เมื่อเกิดการชำระหนี้เสีย ราคาส่วนแบ่งจะถูกตัดทันที เช่น หาก Treasury 100 ล้านดอลลาร์ขาดทุน 400,000 ดอลลาร์ ราคาส่วนแบ่งจะลดลงทันที 4% ผู้ถือหุ้นปัจจุบันทุกคนจะต้องรับผิดชอบตามสัดส่วน ไม่ว่าคุณจะออกไปหรือไม่
Vault V1.1: บันทึกการสูญเสียแต่ไม่เปลี่ยนราคา ผู้ที่ออกไปสุดท้ายจะต้องรับผิดชอบ
เมื่อเกิดหนี้เสีย การสูญเสียจะถูกบันทึกในหมวด lostAssets แต่ราคาส่วนแบ่งจะไม่เปลี่ยนแปลง ผู้ที่ถอนออกไปก่อนยังคงได้รับเงินตามราคาก่อน ซึ่งเท่ากับการถอนออกตามมูลค่า ช่องว่างจะถูกทิ้งไว้ใน Treasury และผู้ที่ยังไม่ออกไปจะต้องรับผิดชอบ เว้นแต่ผู้จัดแสดง (curator) จะนำเงินของตนมาเติมเต็มช่องว่างนี้
Vault V2: จะรับรู้เมื่อถึงรอบการคิดดอกเบี้ยถัดไป หากพบว่าทรัพย์สินจริงต่ำกว่าทรัพย์สินในบัญชี
V2 จะไม่บันทึกในขณะที่เกิดการชำระหนี้เสีย แต่จะรอจนถึงรอบการคิดดอกเบี้ยถัดไป ในขณะนั้น ระบบจะเปรียบเทียบทรัพย์สินจริงของอะแดปเตอร์กับยอดรวมในบัญชีของ Treasury: หากทรัพย์สินจริงต่ำกว่าทรัพย์สินในบัญชี ยอดส่วนต่างจะถูกบันทึกเป็นการสูญเสีย
การเลื่อนจะทำให้การสูญเสียกลายเป็นการรอคิว สมมติว่าเลื่อน X, ทรัพย์สินของ Treasury A, ในการยืนยันก่อนที่จะถอน W ผู้ที่ยังคงอยู่จะต้องรับผิดชอบการสูญเสีย:
h = X / (A − W)
ตัวอย่าง: Treasury 100 ล้านดอลลาร์ขาดทุน 400,000 ดอลลาร์ ผู้ที่ถอนออกไป 60 ล้านดอลลาร์:
4 / 40 = 10% แต่ถ้าบันทึกทันทีจะมีเพียง 4%
V2 ยังมีเวอร์ชันของตนเอง ในขณะที่ตลาดยืนยันหนี้เสีย สินเชื่อหนี้เสียยังคงคิดดอกเบี้ย ทำให้ราคาส่วนแบ่งสูงขึ้น ผู้ฝากใหม่เข้ามาตามราคานี้ ผู้ที่ออกไปก่อนจะได้รับดอกเบี้ยที่ไม่มีสินทรัพย์ที่สอดคล้องกัน การตั้ง maxRate เป็น 0 สามารถหยุดการคิดดอกเบี้ยต่อไปได้ แต่สิ่งที่ได้คิดไปแล้วจะไม่สามารถนำกลับมาได้
Treasury ที่ต้องรอคิวในการถอน: การสูญเสียจะรับรู้เมื่อรายงานการประเมินค่า
ในโครงสร้าง Treasury ที่มีการควบคุมสิทธิ์กลยุทธ์ ไม่มีสถานที่ใดที่จะเขียนการสูญเสียลงในราคาส่วนแบ่งโดยตรง การสูญเสียจะต้องรอจนถึงรายงานถัดไป: เมื่อผู้ส่งประเมินค่าทีละรายการ ราคาสินทรัพย์จะถูกปรับลดลง จากนั้นพารามิเตอร์ความปลอดภัยจะตัดสินว่าจะจัดการอย่างไร
- ความผันผวนอยู่ในช่วงที่น่าสงสัย จะยอมรับตามปกติ
- อยู่ในช่วงที่น่าสงสัยและมีการเบี่ยงเบนสูงสุด รายงานจะถูกแยกออก การฝาก, การถอน และค่าธรรมเนียมทั้งหมดจะถูกแช่แข็งจนกว่าจะมีการลงนามจากผู้ตรวจสอบอิสระ
- เกินการเบี่ยงเบนสูงสุด จะถูกย้อนกลับโดยตรง
การถอนใดๆ ที่ตั้งราคาโดยรายงานที่ยังไม่รวมการสูญเสียจะยังคงจ่ายตามราคาก่อน
Treasury ที่ซ้อนกัน: การสูญเสียจะต้องรับรู้สองครั้ง
Treasury แม่จะลงทุนเงินใน Treasury ลูก และ Treasury ลูกจะลงทุนในสินทรัพย์พื้นฐาน เมื่อ Treasury ลูกขาดทุน จะต้องรับรู้การสูญเสียก่อนในระดับ Treasury ลูก; Treasury แม่จะต้องรอจนถึงรอบการคิดดอกเบี้ยถัดไปหรือรายงานถัดไปจึงจะส่งการสูญเสียขึ้นมา เท่ากับว่าการสูญเสียเดียวกันจะต้องรับรู้สองครั้ง โดยมีช่วงเวลาที่ห่างกัน
ในช่วงเวลานี้ ราคาส่วนแบ่งของ Treasury แม่จะยังคงแสดงตามราคาก่อน ผู้ที่สามารถออกไปในราคาก่อนจะทิ้งการสูญเสียให้กับผู้ที่ยังคงอยู่
การแปลงการสูญเสียในระดับ Treasury แม่คือสัดส่วนที่ Treasury แม่ลงทุนใน Treasury ลูก คูณด้วยการขาดทุนของ Treasury ลูก ตัวอย่างเช่น Treasury แม่มีสินทรัพย์ 20% ลงทุนใน Treasury ลูก และ Treasury ลูกขาดทุน 10% การสูญเสียในระดับ Treasury แม่คือ 2%
คุณเขียนชั้นดูดซับในโครงสร้างเอง
โครงสร้างชั้นรอง
เมื่อมีชั้นรอง J การสูญเสียจะแบ่งออกเป็น:
L_J = min(Loss, J), L_S = max(0, Loss − J)
พูล 100, ชั้นรอง 10, ขาดทุน 15: ชั้นรองทั้งหมดหายไป ชั้นที่มีความสำคัญรับผิดชอบส่วนที่เหลือ 5; เงินต้นชั้นที่มีความสำคัญ 90 ขาดทุนประมาณ 5.6%
แต่สิทธิในการกระตุ้นมักจะไม่อยู่ในมือของคุณ Neutrl หยุดการสร้างและถอน NUSD ในวันที่ 13 สิงหาคม และเปิดใหม่ในวันที่ 17 กันยายนด้วยอัตราการถอน 0.51 ใน Strata ประมาณหนึ่งในห้าของ jrNUSD ถูกล้างออก และ srNUSD รับผิดชอบส่วนที่เหลือ ในช่วงเวลาหยุด NUSD ราคาติดตามยังคงอยู่ที่ประมาณ 0.998 ดังนั้นก่อนที่ผู้ผลิตจะให้ราคใหม่ ช่องทางการแบ่งการสูญเสียจึงไม่สามารถเริ่มต้นได้
การค้ำประกันการสูญเสียครั้งแรก
การค้ำประกันของผู้เริ่มต้นจะเป็นชั้นรองเมื่อมีคนเผามันจริงๆ มิฉะนั้นมันจะขาดทุนตามสัดส่วนร่วมกับส่วนแบ่งอื่นๆ
ตัวอย่าง: Treasury 200 ล้านดอลลาร์, การหมุนเวียนที่แบ่งออกเป็น 10% ของ NAV, เลเวอเรจ 4 เท่า, สินทรัพย์ค้ำประกันลดลง 10%:
10% × 4 × 10% × 200 ล้าน = 8 ล้านดอลลาร์
หากเผา 3 ล้านดอลลาร์:
(8 − 3) / 197 ≈ 2.5% โดยผู้ฝากรับผิดชอบ
หากการเผาค้ำประกันเกิดขึ้นหลังจากรายงานครั้งถัดไป ผู้ที่อยู่ในระหว่างนั้นและตั้งราคาในราคาก่อนจะต้องรับผิดชอบการสูญเสีย การเผาค้ำประกันจะชดเชยให้กับผู้ที่ยังคงอยู่
การสูญเสียที่ตัดสินโดยผู้อื่น
การหมุนเวียน
การกระจายเลเวอเรจจะขยายการสูญเสียก่อนแล้วจึงจัดการ ความสัมพันธ์ที่ใกล้เคียงคือ:
ΔE/E ≈ L·w
เลเวอเรจ 4 เท่า, สินทรัพย์ค้ำประกันลดลง 10%, การกระจายสิทธิ์จะขาดทุนโดยตรง 40% และยังต้องเพิ่มแรงจูงใจในการชำระหนี้และการลดการชำระหนี้ Treasury จะต้องรอจนถึงรายงานถัดไปจึงจะเห็น
ผู้ผลิตสินทรัพย์ค้ำประกัน
LRT ข้ามสาย, สกุลเงินดิจิทัลสังเคราะห์, กองทุน RWA ขนาดการสูญเสียขึ้นอยู่กับการตัดสินใจของผู้ผลิต, ผู้จัดการ หรือการลงคะแนนเสียง มักจะใช้เวลาหลายสัปดาห์หลังจากเหตุการณ์จริง
เมื่อสะพานข้ามสายสร้างโทเค็นที่ไม่มีการรับรอง ผู้ผลิตจะตัดสินใจว่าผู้ถือหุ้นทั้งหมดจะต้องรับผิดชอบต่อช่องว่างหรือให้สินทรัพย์ที่บรรจุในสายใดสายหนึ่งรับผิดชอบเพียงลำพัง รายงานเหตุการณ์ rsETH ของ Aave คำนวณกรณีการแบ่งปันที่เป็นหนึ่งเดียว:
112,204 / (629,689 + 112,204) ≈ 15.1%
สกุลเงินดิจิทัลสังเคราะห์พึ่งพากองทุนสำรองในการดูดซับการสูญเสียสองประเภท: หนึ่งคือค่าธรรมเนียมเงินทุนเชิงลบ และอีกหนึ่งคือช่องว่างการรับรองเมื่อสินทรัพย์พื้นฐานไม่เพียงพอในการสนับสนุนหนี้ แต่กองทุนสำรองไม่ใช่ไม่จำกัด เอกสารมักจะระบุว่ามันใช้เพื่อครอบคลุมการสูญเสีย แต่ไม่ระบุว่าจะเกิดอะไรขึ้นเมื่อหมด
คำตอบจริงที่ Neutrl ให้คือการปรับลดอัตราการถอน NUSD หยุดการสร้างและถอนในวันที่ 13 สิงหาคม และเมื่อเปิดใหม่ในวันที่ 17 กันยายน อัตราการถอนถูกตั้งไว้ที่ 0.51 นั่นหมายความว่า 1 NUSD จะไม่แลกคืนตามอัตรา 1 ดอลลาร์ แต่จะได้รับเพียง 0.51 ดอลลาร์ ส่วนที่กองทุนสำรองไม่สามารถชดเชยได้จะถูกส่งต่อให้กับผู้ถือหุ้นในครั้งเดียวผ่านอัตราการถอน
นี่แสดงให้เห็นว่าสกุลเงินดิจิทัลสังเคราะห์ "1 ดอลลาร์" ไม่ใช่การรับประกัน แต่เป็นเป้าหมาย เมื่อกองทุนสำรองหนาแน่น การตรึงดูเหมือนจะมั่นคง; เมื่อกองทุนสำรองหมดลง การสูญเสียจะถูกแบ่งอย่างไร ขึ้นอยู่กับการตัดสินใจของผู้ผลิตในการกำหนดอัตราการถอน เอกสารไม่เขียนไม่ได้หมายความว่าความเสี่ยงไม่มีอยู่ แต่หมายความว่ากฎถูกกำหนดโดยผู้ผลิตในขณะนั้น
การให้กู้ยืมส่วนตัว
เส้นทางของการให้กู้ยืมส่วนตัวตรงกันข้าม ใน Maple ในช่วงเวลาการลดมูลค่า ผู้ให้กู้ที่ถอนเงินจะเปลี่ยนมูลค่าหลังการลดมูลค่าเป็นการสูญเสียถาวร; หลังจากนั้นการกู้คืนใดๆ จะถูกแบ่งตามสัดส่วนให้กับผู้ให้กู้ที่ยังคงอยู่
1 ล้านดอลลาร์, ลดมูลค่า 10%, ผู้ที่ออกไปจะได้รับ 900,000 ดอลลาร์ หากผู้กู้ชำระคืนในภายหลัง ผู้ที่ยังคงอยู่จะกลับสู่ 1 ล้านดอลลาร์ ผู้ที่ออกไปจะล็อคการสูญเสีย
ที่นี่ ผู้ที่ออกไปก่อนจะล็อคการสูญเสีย ผู้ที่ยังคงอยู่จะสามารถรับเงินคืน
แผนที่การสูญเสีย
สรุป
หนี้เสียเดียวกัน ตกอยู่ที่ยอดเงินใด, มีชั้นดูดซับกี่ชั้น, ผู้ฝากเห็นราคาส่วนแบ่งลดลงหรือไม่, จะรับรู้ขาดทุนเมื่อใด ตัดสินว่าใครจะต้องจ่ายในที่สุด
ก่อนการฝากครั้งแรก แต่ละกลยุทธ์ควรเขียนคำถามห้าข้อนี้ให้ชัดเจน: เหตุการณ์ใดกระตุ้นการสูญเสีย, การสูญเสียจะตกอยู่ที่ไหนก่อน, มีชั้นดูดซับอะไรบ้าง, ผู้ฝากเห็นอะไรจริงๆ, การสูญเสียนั้นจะรับรู้เมื่อใด
หากห้าข้อนี้ไม่ได้กรอกให้ชัดเจน คุณอาจคิดว่าซื้อผลตอบแทน แต่จริงๆ แล้วซื้อเป็นตำแหน่งที่คนอื่นออกไปในราคาก่อนทิ้งไว้
เนื้อหานี้จัดทำขึ้นเพื่อวัตถุประสงค์ด้านการให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำด้านการเงิน การลงทุน กฎหมาย หรือภาษี อีเวนต์ รีวอร์ด โปรโมชันออนไลน์ หรือข้อมูลที่เกี่ยวข้องใดๆ ที่กล่าวถึงในที่นี้ ไม่ควรถือเป็นคำแนะนำ การชักชวน หรือคำเชิญชวนให้ซื้อ ขาย เทรด หรือดำเนินการอื่นใดเกี่ยวกับสินทรัพย์คริปโต สินทรัพย์คริปโตมีความผันผวนสูงและอาจส่งผลให้เกิดการขาดทุน ความพร้อมให้บริการของบริการ ผลิตภัณฑ์ และอีเวนต์ที่เกี่ยวข้องของ WEEX อาจแตกต่างกันไปตามภูมิภาค คุณมีหน้าที่ตรวจสอบให้แน่ใจว่าการเข้าร่วมของคุณเป็นไปตามกฎหมายและข้อบังคับท้องถิ่นที่ใช้บังคับ
คุณอาจสนใจ

เมื่อยักษ์ใหญ่แบบดั้งเดิมเร่งเข้าสู่ดอลลาร์ดิจิทัล Yvonne Chia จาก USDD อธิบายว่าทำไมการเข้าถึงตลอด 24 ชั่วโมง การดูแลตนเอง และผลตอบแทนที่โปร่งใสจึงทำให้สเตเบิลคอยน์แบบกระจายศูนย์มีข้อได้เปรียบที่ธนาคารไม่สามารถเลียนแบบได้

Sky ผู้ก่อตั้งถูกสงสัยว่าขโมยเงินในพูลการกู้ยืม USDS ของตนเอง

Morpho ปล่อยกู้เพิ่มขึ้นเป็นสองเท่าในหนึ่งปี: ช่องทางการร่วมมือมีส่วนช่วยมากแค่ไหน?

การช่วยเหลือตนเองและการพลิกสถานการณ์ในฤดูหนาว: การกู้ยืมคริปโตจะหาการเติบโตใหม่ได้อย่างไร?

Animoca ผู้ร่วมก่อตั้งวิจารณ์บัญชีออมทรัพย์ของธนาคารแบบดั้งเดิม, ตัวแทน AI และ DeFi อาจเปลี่ยนแปลงบริการทางการเงิน

ความหยิ่งยโสและอคติของ a16z

WBTC ขยายเข้าสู่ DeFi ที่เป็นความลับ, รางวัล STRK และการให้กู้ยืมสำหรับสถาบัน

แผนการให้กู้ยืมของ Lido อาจบล็อกการชำระคืนเงินกู้โดยไม่หยุดดอกเบี้ย

การกู้ยืม XRP กระตุ้นการชำระหนี้ 883 รายการ และยังมีความเสี่ยง 53 ล้านดอลลาร์

นักวิเคราะห์: HYPE ซื้อคืนแสดงผลดีกว่า PUMP, AAVE และ JUP

Alta ระดมทุน 47.5 ล้านดอลลาร์สำหรับบล็อกเชนที่ได้รับการสนับสนุนจากผู้สงสัยในคริปโต Jack Zhang

หนี้บัตรเครดิตของสหรัฐฯ สูงถึง 1.29 ล้านล้านดอลลาร์ ขณะที่เงินกู้ Bitcoin เปิดเผยความแตกต่างด้านหลักประกัน

Valour รายชื่อ ETP สกุลเงินดิจิทัลใหม่แปดรายการรวมถึง Canton, Morpho และ Raydium
Chainalysis รายงาน: ทำไมตลาดคริปโตทั่วโลกถึงเย็นชา แต่ยุโรปตะวันตกยังคงยืนหยัด?
โทเค็นทองคำสามารถสนับสนุนเงินกู้ Coinbase ได้แล้ว โดยการอัปเดตราคาจะหยุดในวันหยุดสุดสัปดาห์

Raycash เปิดตัวบน Ethereum Mainnet เสนอการชำระเงินด้วย Stablecoin ที่เป็นความลับและฟังก์ชันการสร้างรายได้

OAK Research: รายได้จาก Stablecoin ไม่ได้ไหลเข้าสู่ Blockchain สาธารณะ

อะไรทำให้ Erebor ซึ่งถูกเรียกว่า 'Next Silicon Valley Bank' น่าสนใจสำหรับ SBI และ Robinhood?

reUSD และ reUSDe ยอดฝากรวมเกิน 4 แสนดอลลาร์สหรัฐ, reUSD เปิดตัวบน Monad

Onlend เปิดตัวโครงสร้างพื้นฐานแบบไม่มีโค้ดเพื่อเปิดตัวแอปพลิเคชันการให้กู้ยืมแบบกำหนดเองบนเชน

Morpho Loans Exceed $5.8 Billion: Growth Driven by Application Traffic or Reward Subsidies?
ส่วนแบ่งตลาดการให้กู้ยืมของ Spark ในไตรมาสที่สามเพิ่มขึ้นเป็น 13.2% รายได้สุทธิลดลง 30%

USDD รายงานผลการดำเนินงานของคลังที่แข็งแกร่ง การเติบโตในเมตริกสำคัญ และการขยายระบบนิเวศ

การฝาก Morpho RWA เกิน 2 พันล้านดอลลาร์ ขณะที่เงินกู้ใกล้แตะ 900 ล้านดอลลาร์

Birch Hill เสร็จสิ้นการระดมทุนรอบ Seed มูลค่า 4 ล้านดอลลาร์ โดย Multicoin Capital
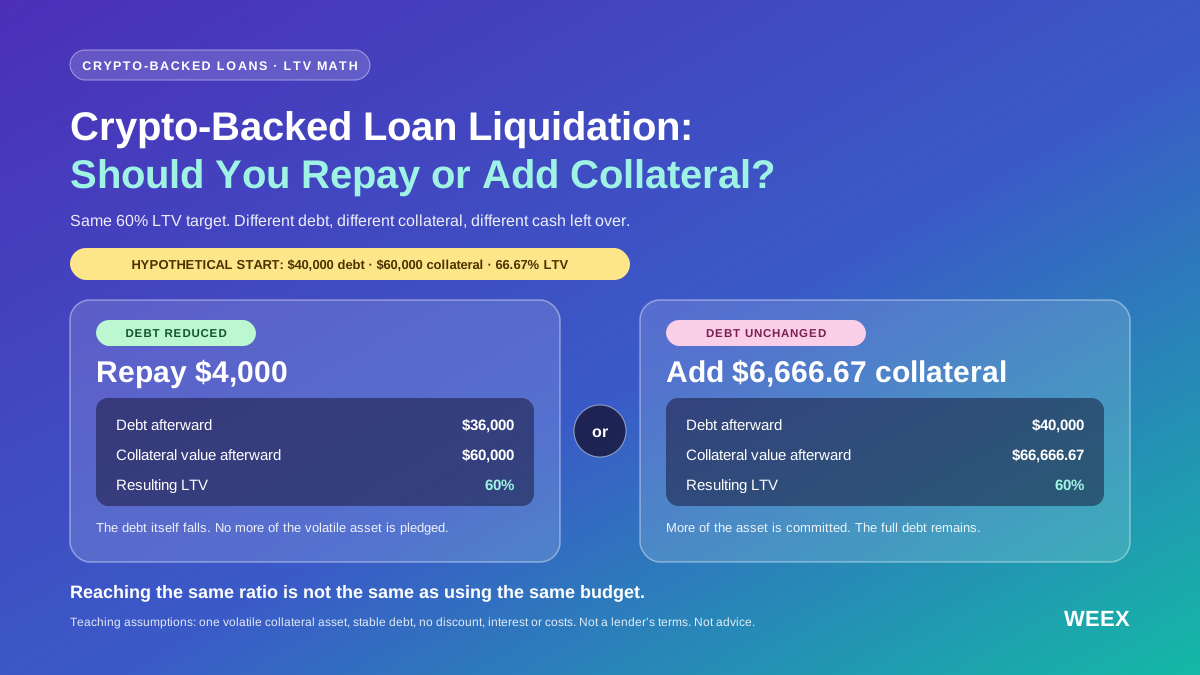
การ Liquidation สินเชื่อที่มีคริปโตเป็นหลักประกัน: ควรชำระคืนหรือเพิ่มหลักประกัน?
กำลังเผชิญความเสี่ยงที่สินเชื่อซึ่งมีคริปโตเป็นหลักประกันจะถูก liquidation ใช่ไหม? เปรียบเทียบการชำระคืนกับการเติมหลักประกัน โดยใช้งบเท่ากัน การคำนวณ LTV การทดสอบภาวะตึงเครียด และข้อจำกัดของการป้องกัน
การฝากเงินสเตเบิลคอยน์ใน DeFi เพิ่มขึ้นเป็น 24 พันล้านดอลลาร์

ห้าโครงการ DeFi อยู่ในรายการสังเกต: จากคลังสินทรัพย์แบบแบ่งระดับไปจนถึงคำสั่งซื้อถาวรบนบล็อกเชน

[คอลัมน์] โรบินฮูดเชน แม้กระแสมีมคอยน์จะจบลง แต่การเติบโตยังคงดำเนินต่อไป

Lido แนะนำกลไก Turbulence Controls เพื่อตอบสนองต่อเหตุการณ์สุดขีด
เมื่อยักษ์ใหญ่แบบดั้งเดิมเร่งเข้าสู่ดอลลาร์ดิจิทัล Yvonne Chia จาก USDD อธิบายว่าทำไมการเข้าถึงตลอด 24 ชั่วโมง การดูแลตนเอง และผลตอบแทนที่โปร่งใสจึงทำให้สเตเบิลคอยน์แบบกระจายศูนย์มีข้อได้เปรียบที่ธนาคารไม่สามารถเลียนแบบได้
Sky ผู้ก่อตั้งถูกสงสัยว่าขโมยเงินในพูลการกู้ยืม USDS ของตนเอง
Morpho ปล่อยกู้เพิ่มขึ้นเป็นสองเท่าในหนึ่งปี: ช่องทางการร่วมมือมีส่วนช่วยมากแค่ไหน?
การช่วยเหลือตนเองและการพลิกสถานการณ์ในฤดูหนาว: การกู้ยืมคริปโตจะหาการเติบโตใหม่ได้อย่างไร?
Animoca ผู้ร่วมก่อตั้งวิจารณ์บัญชีออมทรัพย์ของธนาคารแบบดั้งเดิม, ตัวแทน AI และ DeFi อาจเปลี่ยนแปลงบริการทางการเงิน
ความหยิ่งยโสและอคติของ a16z
บทความล่าสุด


เหรียญที่ลิสต์ล่าสุดบน WEEX


