
การฝากเงินที่มีการสร้างโทเค็นต้องการที่จะเทียบเคียงกับสเตเบิลคอยน์ ยังขาดอะไรอยู่?

 เลือกเราขึ้น Google


ขาดการทำงานร่วมกัน การฝากเงินที่มีการสร้างโทเค็นจึงไม่สามารถข้าม "KYC ขอบเขต" ของธนาคารได้。
เขียนโดย: Prathik Desai
แปลโดย: Luffy, Foresight News
มูลค่าของเงินขึ้นอยู่กับสภาพคล่องของมัน ลองนึกภาพว่าคุณโอนเงินให้เพื่อนที่มีบัญชีในธนาคารอื่น: เบื้องหลังหน้าจอแอปธนาคาร สองธนาคารจะทำการชำระเงิน เงินนี้จะมีมูลค่าเท่ากันในสองธนาคารเสมอ
ในช่วงไม่กี่ปีที่ผ่านมา ธนาคารใหญ่ ๆ ได้ทำการปรับโครงสร้างระบบการฝากเงินเพื่อให้เหมาะสมกับโลกการเงินที่ไม่มีวันหยุด การฝากเงินที่มีการสร้างโทเค็นจึงเกิดขึ้น ธนาคารอย่าง JPMorgan, Citibank, HSBC ได้เปิดให้บริการการฝากเงินที่มีการสร้างโทเค็นแล้ว การฝากเงินประเภทนี้สามารถหมุนเวียนได้ตลอด 24 ชั่วโมง สนับสนุนการเขียนโปรแกรม แต่ในปัจจุบันสามารถทำงานได้เฉพาะในระบบนิเวศของธนาคารที่ตนเองเท่านั้น
การฝากเงินที่มีการสร้างโทเค็นเป็นหนี้สินต่อธนาคารที่ออกเงินเท่านั้น บัญชีของธนาคารอื่นไม่สามารถรับรู้หรือยอมรับมันได้ แม้ว่าการฝากเงินที่มีการสร้างโทเค็นจะมีความสามารถในการเขียนโปรแกรม แต่ปัญหาที่ใหญ่ที่สุดคือการเชื่อมต่อระหว่างระบบนิเวศของธนาคารที่แตกต่างกัน ในบทความนี้ ฉันจะอธิบายว่าทำไมการทำให้การฝากเงินที่มีการสร้างโทเค็นสามารถหมุนเวียนระหว่างธนาคารจึงมีคุณค่า
การกลับมาของผู้ชำระเงิน
เมื่อวันที่ 24 กันยายน ธนาคารอังกฤษเจ็ดแห่งได้ทำธุรกรรมการกู้ยืมเงินที่มีการจำนำในรูปแบบที่ไม่เคยมีมาก่อนในอุตสาหกรรมธนาคารอังกฤษ: เงินของผู้กู้ยังคงอยู่ในบัญชีและได้รับดอกเบี้ยอย่างต่อเนื่อง เงินจะถูกโอนเมื่อธุรกรรมเสร็จสิ้น โดยไม่ต้องรอการชำระเงิน
ธนาคารที่เข้าร่วมได้แก่ Barclays, HSBC, Lloyds Bank, National Westminster Bank ซึ่งได้เชื่อมต่อกับแพลตฟอร์มร่วมกัน แพลตฟอร์มนี้ได้รับการสร้างขึ้นโดยองค์กรอุตสาหกรรม UK Finance และบริษัทซอฟต์แวร์ในลอนดอน Quant หากไม่มีแพลตฟอร์มร่วมนี้ โทเค็นที่ออกโดยแต่ละธนาคารจะถูกแยกออกจากกันและสร้างเกาะข้อมูล
ธนาคารเพื่อการชำระเงินระหว่างประเทศ (BIS) ในรายงานเดือนกันยายนก็ได้ชี้ให้เห็นเช่นกัน: ขาดการทำงานร่วมกัน การฝากเงินที่มีการสร้างโทเค็นจึงไม่สามารถข้าม "KYC ขอบเขต" ของธนาคารได้ โทเค็นที่ออกโดยธนาคารอื่นไม่มีความหมายต่อบัญชีของธนาคารอื่น ธนาคารหลังไม่ได้ทำการตรวจสอบกับผู้ถือโทเค็นและจะไม่ยอมรับหนี้สินนี้
นี่คืออุปสรรคที่ใหญ่ที่สุดในการนำวิสัยทัศน์ของการสร้างโทเค็นไปใช้ การสร้างโทเค็นของพันธบัตรและกองทุนต้องทำให้สินทรัพย์และเงินทุนสอดคล้องกัน ในปัจจุบันแพลตฟอร์มการซื้อคืนที่มีการสร้างโทเค็นที่ใหญ่ที่สุด แม้ว่าสิทธิ์จะถูกบันทึกในบล็อกเชน แต่การชำระเงินยังคงใช้ช่องทางแบบดั้งเดิมอยู่ การสร้างโทเค็นของพันธบัตรรัฐบาลสหรัฐฯ มีมูลค่าประมาณ 14.5 พันล้านดอลลาร์ แต่เงินส่วนใหญ่ยังคงใช้วิธีการชำระเงินแบบดั้งเดิม
แต่สิ่งนี้ไม่ใช่ทางตัน อุตสาหกรรมการเงินเคยแก้ปัญหาที่คล้ายกันมาแล้ว ในช่วงต้นทศวรรษ 1850 การชำระเช็คระหว่างธนาคารในนิวยอร์กอาศัยผู้ชำระเงินที่ทำงานเฉพาะในการส่งเช็คไปมา ธนาคารแต่ละแห่งต้องทำการตรวจสอบกับธนาคารอื่น ๆ ทุกแห่ง เมื่อจำนวนธนาคารเพิ่มขึ้น ระบบนี้จะมีประสิทธิภาพน้อยลง ในปี 1853 ธนาคารได้ร่วมกันจัดตั้งศูนย์ชำระเงิน เพื่อทำการชำระเช็คทั้งหมดในแต่ละวันอย่างเป็นระบบ สถาบันนี้ก็คือศูนย์ชำระเงินในปัจจุบัน ซึ่งมีธนาคารขนาดใหญ่ประมาณ 25 แห่งในสหรัฐอเมริการ่วมกันเป็นเจ้าของ และดำเนินการระบบการชำระเงินหลักสองระบบของสหรัฐฯ คือ CHIPS และ RTP
ปัญหาใหม่ในปัจจุบันคือ: การฝากเงินที่มีการสร้างโทเค็นที่ออกโดยธนาคารแต่ละแห่งต้องสามารถชำระเงินได้แม้ในวันหยุดสุดสัปดาห์ เพื่อแก้ปัญหานี้ ธนาคารใหญ่ ๆ กำลังร่วมกันสร้างพื้นฐานร่วมกัน การฝากเงินที่มีการสร้างโทเค็นที่ออกโดยธนาคารต่าง ๆ จะทำการชำระเงินในชั้นนี้ ในวันที่ 24 กันยายน ศูนย์ชำระเงินได้เลือก Quant ผ่านการประมูลให้เป็นผู้สร้างเครือข่ายเงินดิจิทัลบนบล็อกเชน ซึ่งจะเปิดให้ธนาคารในช่วงครึ่งแรกของปี 2027
โอกาสที่เกิดขึ้นครั้งหนึ่งในชีวิต
พื้นฐานการชำระเงินมีลักษณะเป็นการผูกขาดตามธรรมชาติ เมื่อกลุ่มธนาคารในประเทศหนึ่งมีการกำหนดกฎเกณฑ์และเลือกสถานที่ชำระเงิน ระบบนี้มักจะถูกใช้ต่อไปหลายสิบปี ในปี 2017 ศูนย์ชำระเงินได้เปิดตัวเครือข่ายการชำระเงินแบบเรียลไทม์ RTP ซึ่งถูกเรียกว่าเป็นระบบการชำระเงินหลักใหม่ในสหรัฐอเมริกาหลังจาก 40 ปี ระบบนี้มีหลักการเช่นนี้: เมื่อเปิดหน้าต่างโอกาสและที่นั่งถูกแย่งชิง คนรุ่นถัดไปจะยากที่จะมีโอกาสอีก
ในปี 2016 ศูนย์ชำระเงินได้เลือกบริษัท Vocalink จากอังกฤษในการสร้างเครือข่าย RTP ซึ่งก่อนหน้านี้ Vocalink ได้สร้างระบบการชำระเงินที่รวดเร็วของอังกฤษ Faster Payments ปัจจุบัน RTP มีการจัดการเงินประมาณ 7 พันล้านดอลลาร์ต่อวัน หลังจากสิบปี ศูนย์ชำระเงินได้ประมูลอีกครั้งและเลือกบริษัท Quant จากลอนดอน
สิ่งที่พิเศษในปัจจุบันคือมีหลายช่องทางที่มีมูลค่าสูงเปิดพร้อมกัน คลื่นการสร้างโทเค็นบังคับให้ระบบธนาคารหลักทั่วโลกตอบคำถามเดียวกันเกี่ยวกับการทำงานร่วมกันในเวลาเพียง 18 เดือน Quant ได้รับสัญญาที่สำคัญที่สุดในตลาดภายในประเทศสองแห่งของโลกในวันเดียวกัน: สหรัฐอเมริกาและสหราชอาณาจักร
SWIFT ได้เลือกที่จะพัฒนาบัญชีแยกต่างหาก โดยมีธนาคาร 17 แห่งที่เข้าร่วมการทดลอง และคาดว่าจะมีธนาคารอย่างน้อย 19 แห่งที่เข้าร่วมภายในสิ้นปี 2026 โดยครอบคลุมสกุลเงินห้าประเภท Chainlink, IBM, ACI, Oracle กำลังพัฒนาชิ้นส่วนที่เชื่อมต่อกับธนาคาร ธนาคารระดับภูมิภาคในสหรัฐอเมริกาได้เริ่มต้นเครือข่าย Cari ที่ใช้ ZKsync ธนาคารกลางยุโรปไม่จ้างผู้ให้บริการจัดการการจราจรภายนอก แต่สร้าง Pontes เชื่อมโยงด้วยตนเอง ซึ่งได้เปิดตัวเมื่อวันที่ 21 กันยายน โดยการสร้างสินทรัพย์ที่มีการสร้างโทเค็นจะทำการชำระเงินด้วยเงินของธนาคารกลางโดยตรง
แล้วมูลค่าของที่นั่งในการชำระเงินนี้อยู่ที่ไหน? คำตอบคือสภาพคล่อง ระบบการชำระเงินขนาดใหญ่ของศูนย์ชำระเงิน CHIPS คาดว่าจะมีการจัดการเงินมากกว่า 20 ล้านล้านดอลลาร์ในปี 2025 โดยอิงจากกลไกการชำระเงินสุทธิ ธนาคารจริง ๆ แล้วต้องใช้เงินประมาณ 96 พันล้านดอลลาร์เพื่อทำธุรกรรมที่คาดว่าจะต้องใช้เงิน 442 พันล้านดอลลาร์ในการสนับสนุน ศูนย์ชำระเงินได้คำนวณว่าระบบนี้จะช่วยประหยัดต้นทุนในอุตสาหกรรมได้ 5.5 พันล้านดอลลาร์ต่อปี นี่คือมูลค่าของพื้นฐานการชำระเงินที่มีคุณภาพ: ทั้งระบบต้องใช้เงินสดน้อยกว่าที่คาดไว้มากในการดำเนินงาน
ในทางกลับกัน สถานการณ์ปัจจุบันของการฝากเงินที่มีการสร้างโทเค็น: Kinexys ของ JPMorgan เป็นเครือข่ายโทเค็นของธนาคารที่ใหญ่ที่สุด โดยมีปริมาณการซื้อขายเฉลี่ยต่อวันประมาณ 7 พันล้านดอลลาร์ ซึ่งเท่ากับเพียง 0.3% ของขนาด CHIPS และสามารถหมุนเวียนได้เฉพาะระหว่างลูกค้าของ JPMorgan เท่านั้น ผู้เล่นหลักในสนามการฝากเงินที่มีการสร้างโทเค็นยังคงเป็นเกาะที่ปิด
ความแตกต่างที่ใหญ่โตนี้คือโอกาส ไม่ว่าธนาคารใดจะมีขนาดใหญ่เพียงใด ก็ไม่สามารถเติมเต็มช่องว่างได้ด้วยตัวเอง มีเพียงพื้นฐานร่วมกันเท่านั้นที่สามารถทำได้
ใครจะสามารถจับมูลค่าได้?
โครงสร้างพื้นฐานนี้จะสร้างมูลค่าที่มหาศาล ธนาคารที่มีโครงสร้างพื้นฐานของตนเองมักจะปฏิบัติตามหลักการนี้: 5.5 พันล้านดอลลาร์ที่ CHIPS ประหยัดได้ จะไหลไปยังธนาคารสมาชิกของมัน ศูนย์ชำระเงินเองเป็นเจ้าของร่วมกันโดยธนาคารที่ใช้มัน และกลไกการกำหนดราคาก็ให้บริการแก่ธนาคาร
Vocalink เป็นตัวอย่างที่ดี มันได้สร้างระบบการชำระเงินที่รวดเร็วของอังกฤษ Faster Payments และ RTP ของสหรัฐอเมริกา สองระบบนี้รองรับการหมุนเวียนเงินในระดับหลายล้านล้าน ในปี 2016 มาสเตอร์การ์ดได้ซื้อหุ้น 92.4% ของ Vocalink ในราคา 700 ล้านปอนด์ ในขณะนั้น Vocalink มีรายได้ 182 ล้านปอนด์ต่อปี กำไรจำนวนมากนี้ตกอยู่ในมือของธนาคารอังกฤษที่ถือหุ้น Vocalink สำหรับผู้พัฒนานั้น นี่เป็นผลลัพธ์ที่ดีมาก แต่สำหรับโครงสร้างพื้นฐานทางการเงินนี้ มูลค่าที่สำคัญไม่ได้อยู่ที่ผู้สร้าง
Quant Network จะให้บริการโครงสร้างพื้นฐานการแชร์เงินที่มีการสร้างโทเค็นในสองศูนย์การเงินที่สำคัญที่สุดของโลก หากโครงการนี้ประสบความสำเร็จ Quant จะเติบโตเป็นบริษัทที่มีมูลค่าสูงมาก แต่ธนาคารที่เป็นผู้นำในการสร้างเครือข่ายนี้จะได้รับผลประโยชน์มากกว่า
ผู้ชนะที่แท้จริงคือผู้จัดระเบียบระบบนิเวศ: The Clearing House, UK Finance, SWIFT และองค์กรประเภทนี้ พวกเขาควบคุมกฎการเข้าถึง ข้อตกลงการทำธุรกรรม และมาตรฐานค่าธรรมเนียม และเก็บมูลค่าที่ใหญ่ที่สุดไว้ ส่วนธนาคารที่เข้าร่วมในช่วงแรก ๆ ก็จะได้รับประโยชน์เช่นกัน รวมถึงธนาคารขนาดเล็กด้วย สหรัฐอเมริกามีธนาคารที่ได้รับการประกัน FDIC จำนวน 4,238 แห่ง โดย 90% เป็นธนาคารชุมชน ซึ่งไม่มีทางที่จะสร้างบล็อกเชนด้วยตนเองได้ Quant ใช้ประโยชน์จากศูนย์ชำระเงินในการออกการฝากเงินที่มีการสร้างโทเค็นสำหรับธนาคารชุมชน ซึ่งเป็นข้อได้เปรียบที่ใหญ่ที่สุดของโมเดลโครงสร้างพื้นฐานร่วมเมื่อเปรียบเทียบกับระบบปิดของ JPMorgan หากไม่มีโครงการนี้ การสร้างโทเค็นจะกลายเป็นสิทธิพิเศษของธนาคารขนาดใหญ่เท่านั้น
ความเสี่ยงก็มีอยู่เช่นกัน ธนาคารอาจเพียงแค่ทำการเชื่อมต่อกันในวงเล็ก ๆ ของตนเอง โดยที่พันธมิตรต่าง ๆ ยังคงแยกจากกัน ในสหรัฐอเมริกา มีเครือข่ายศูนย์ชำระเงิน, Cari, Kinexys และโครงการสเตเบิลคอยน์ที่วางแผนจะเปิดตัวในปี 2027 โดยมี 21 สถาบันร่วมกันเปิดตัว ธนาคาร Huntington และ KeyBank ได้เข้าร่วมทั้ง Cari และเครือข่ายศูนย์ชำระเงิน ซึ่งยิ่งพิสูจน์ว่าระบบนิเวศการฝากเงินที่มีการสร้างโทเค็นเป็นเกาะที่แยกจากกัน
เมื่อธนาคารควบคุมโครงสร้างพื้นฐาน "การแปลการทำงานร่วมกัน" นี้ มันจะกลายเป็นบริการสาธารณะ และบริการสาธารณะไม่สามารถทำกำไรได้จากการเรียกเก็บค่าธรรมเนียมสูง การทำงานร่วมกันเองคือที่ที่มูลค่าถูกสะสม และเป็นสนามที่ผู้เล่นต่าง ๆ แย่งชิง
การทำงานร่วมกันฟังดูเหมือนเป็นศัพท์ทางเทคนิค แต่ความหมายของมันมีมากกว่าทางเทคนิค มันแยกความแตกต่างระหว่างบัตรของขวัญและเงิน: บัตรของขวัญสามารถใช้ได้เฉพาะกับผู้ที่ออก; เงินสามารถหมุนเวียนได้ทุกที่ ทุกคนยอมรับมูลค่าของมัน ธนาคารใช้เวลาหลายร้อยปีในการทำให้หนึ่งดอลลาร์จากธนาคาร A มีค่าเท่ากับหนึ่งดอลลาร์จากธนาคาร B เจ้าหน้าที่ธนาคารกลางเรียกสิ่งนี้ว่า "เอกลักษณ์ของเงิน" แต่การฝากเงินที่มีการสร้างโทเค็นในปัจจุบันกลับทำลายสิ่งนี้ การทำงานร่วมกันจะช่วยฟื้นฟูมัน
ความยากในการทำให้เกิดการเชื่อมต่อไม่สูงมาก เทคโนโลยีสามารถเชื่อมต่อบัญชีแยกต่างกันได้แล้ว ความยากที่แท้จริงอยู่ที่กฎ: ธนาคารแต่ละแห่งสามารถรับโทเค็นที่ออกโดยใครได้บ้าง ปฏิบัติตามกฎชุดใด และทำการชำระเงินสุดท้ายที่ไหน สหราชอาณาจักรเลือกที่จะพึ่งพาเงินสำรองของธนาคารกลาง; ธนาคารกลางยุโรปสร้างลิงก์ด้วยตนเอง; สหรัฐอเมริกามีกฎที่กำหนดโดยศูนย์ชำระเงิน และ Quant สร้างศูนย์กลางการเชื่อมต่อ
หากอุตสาหกรรมสามารถทำให้การทำงานร่วมกันเป็นไปได้ จะนำไปสู่การเปลี่ยนแปลงสามประการ
ประการแรก เงินจะไม่ถูกจำกัดด้วยเวลาทำการอีกต่อไป การชำระเงินที่เริ่มในคืนวันศุกร์จะไม่หยุดชะงักเพราะระบบชำระเงินหยุดทำงาน ธุรกิจการเงินไม่จำเป็นต้องสำรองเงินสดที่ว่างอยู่ในช่วงเวลาที่ไม่มีการซื้อขาย เงินสามารถนำไปลงทุนอย่างต่อเนื่อง
ประการที่สอง สินทรัพย์ที่มีการสร้างโทเค็นในที่สุดจะมีช่องทางการชำระเงินที่ตรงกัน ขนาดของกองทุนพันธบัตรรัฐบาลสหรัฐฯ ที่มีการสร้างโทเค็นอยู่ที่ 14.5 พันล้านดอลลาร์ และตลาดการซื้อคืนและพันธบัตรที่อยู่เบื้องหลังสามารถทำการชำระเงินสินทรัพย์และเงินทุนในเวลาเดียวกันในเครือข่ายเดียวกัน ซึ่งจะขจัดความเสี่ยงในการชำระเงิน "ฝ่ายหนึ่งปฏิบัติตาม ขณะที่อีกฝ่ายยังไม่ได้ชำระเงิน" นี่คือความต้องการหลักของสถาบันในการวางแผนการสร้างโทเค็น ซึ่งก่อนหน้านี้ขาดช่องทางการชำระเงินที่ตรงกัน
ประการที่สาม ขนาดจะไม่เป็นป้อมปราการอีกต่อไป JPMorgan สามารถสร้างเครือข่ายโทเค็นที่ให้บริการเฉพาะลูกค้าของตนเองได้ แต่ธนาคารชุมชนไม่สามารถทำได้ พื้นฐานร่วมทำให้ธนาคารขนาดเล็กและธนาคารขนาดใหญ่ที่ครองตลาด 90% อยู่ในจุดเริ่มต้นเดียวกัน
การเปลี่ยนแปลงที่ลึกซึ้งกว่ามาจากการแข่งขันกับสเตเบิลคอยน์ เรื่องราวหลักของสเตเบิลคอยน์ในช่วงสิบปีที่ผ่านมาคือ "เงินดอลลาร์สามารถหมุนเวียนได้ตลอดเวลาในทุกคน" การฝากเงินที่มีการสร้างโทเค็นที่มีการทำงานร่วมกันจะรับช่วงเรื่องราวนี้ในทันที ในขณะเดียวกันก็รักษาข้อดีของการฝากเงินของธนาคาร เช่น การประกันเงินฝาก การคิดดอกเบี้ย และสินเชื่อ
ในอีกสิบปีข้างหน้า จะไม่มีใครพูดถึง "การฝากเงินที่มีการสร้างโทเค็น" มันจะเป็นเพียงการฝากเงิน เหมือนกับที่ไม่มีใครพูดถึง "การชำระเงินอิเล็กทรอนิกส์" ผู้ใช้ปลายทางจะไม่สามารถรับรู้ถึงการมีอยู่ของพื้นฐานการชำระเงิน แต่ความไม่สามารถมองเห็นนี้คือสิ่งที่กำหนดมูลค่าที่สูงมากนี้.
ราคา --
เนื้อหานี้จัดทำขึ้นเพื่อวัตถุประสงค์ด้านการให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำด้านการเงิน การลงทุน กฎหมาย หรือภาษี อีเวนต์ รีวอร์ด โปรโมชันออนไลน์ หรือข้อมูลที่เกี่ยวข้องใดๆ ที่กล่าวถึงในที่นี้ ไม่ควรถือเป็นคำแนะนำ การชักชวน หรือคำเชิญชวนให้ซื้อ ขาย เทรด หรือดำเนินการอื่นใดเกี่ยวกับสินทรัพย์คริปโต สินทรัพย์คริปโตมีความผันผวนสูงและอาจส่งผลให้เกิดการขาดทุน ความพร้อมให้บริการของบริการ ผลิตภัณฑ์ และอีเวนต์ที่เกี่ยวข้องของ WEEX อาจแตกต่างกันไปตามภูมิภาค คุณมีหน้าที่ตรวจสอบให้แน่ใจว่าการเข้าร่วมของคุณเป็นไปตามกฎหมายและข้อบังคับท้องถิ่นที่ใช้บังคับ
คุณอาจสนใจ

ปรากฏการณ์ "การเพิ่มราคาเพื่อแย่งชิง" ในวอลล์สตรีท เลียนแบบกองทุนเฮดจ์ฟันด์ในการแย่งชิงบุคลากรชั้นนำ

การเข้าใจ DEX "Hyperliquid" ผ่านการฝึกอบรมเชิงปฏิบัติการ|สมาคมเศรษฐกิจดิจิทัลญี่ปุ่น

ใครจะเป็นผู้ตัดสินใจลงทุนของคุณในปี 2027?
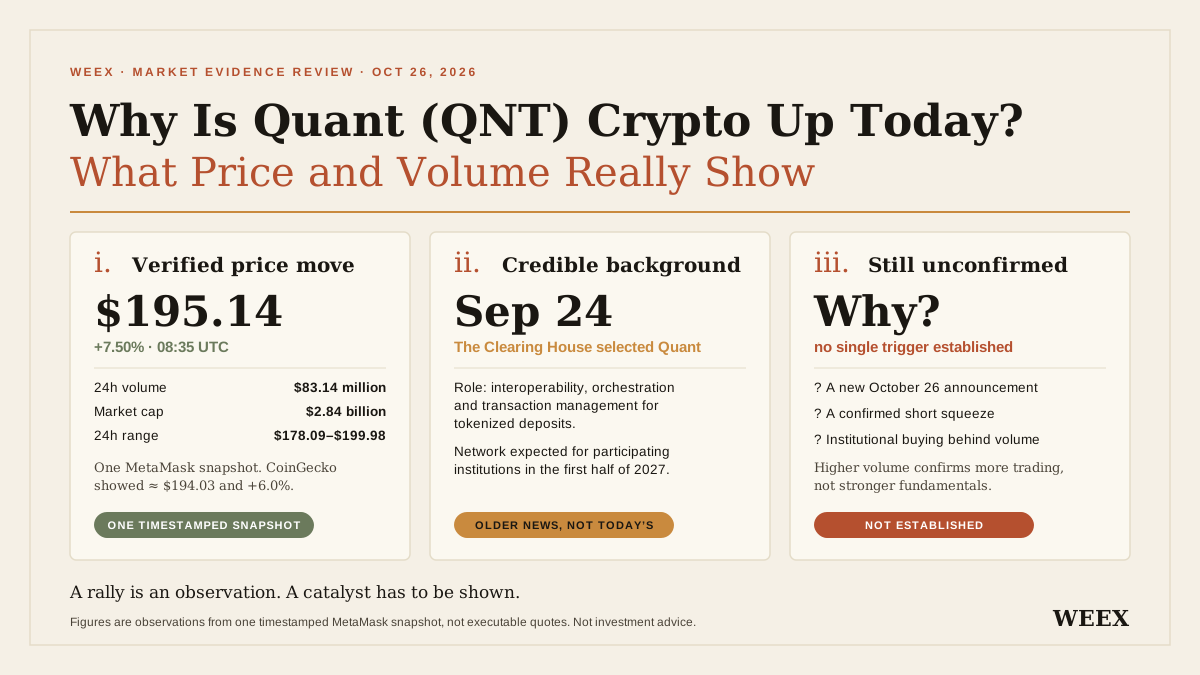
ทำไมคริปโต Quant (QNT) ถึงขึ้นวันนี้? ราคาและปริมาณซื้อขายบอกอะไรได้บ้าง
ทำไม Quant (QNT) ถึงขึ้นวันนี้? ตรวจสอบหลักฐานด้านราคาและปริมาณซื้อขาย ไทม์ไลน์ความร่วมมือกับธนาคาร สมมติฐานเรื่องอุปสงค์โทเคน และความเสี่ยงก่อนเทรด
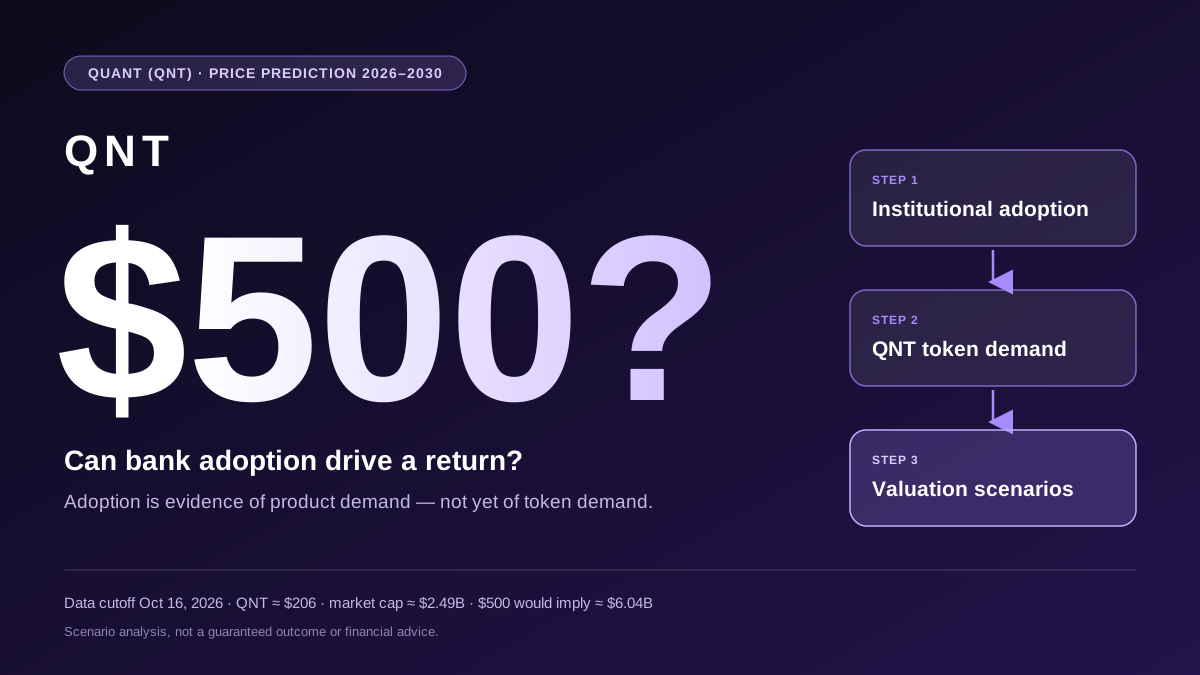
คาดการณ์ราคา Quant (QNT) ปี 2026–2030: การยอมรับจากธนาคารจะผลักดันให้ราคากลับไปที่ $500 ได้หรือไม่?

จากการล้มละลายสู่การสร้างโปรโตคอล: บัญชีของผู้ก่อตั้งเกี่ยวกับวิธีที่ฉันปรับเปลี่ยนแนวคิดการซื้อขายของฉัน

ราคา QNT พุ่งขึ้น 5 เท่าในเดือนกันยายน: Quant จะทะลุ $400 ได้จริงหรือ?
ราคา QNT ไต่ขึ้นจากราว $60 ไปแตะระดับสูงสุดที่ $372 ในเดือนกันยายน ก่อนทรงตัวใกล้ $300 โดยมีแรงหนุนจากการที่ Quant ได้รับเลือกเข้าร่วมโครงการสำคัญของธนาคารสหรัฐฯ เมื่อ RSI สูงกว่า 81 และกระเป๋าเงินที่เชื่อมโยงกับผู้ก่อตั้งเคลื่อนย้ายโทเคนมูลค่าหลายล้าน การเคลื่อนไหวครั้งต่อไปจึงขึ้นอยู่กับว่า $400 จะมีแรงซื้อรองรับหรือถูกปฏิเสธ

Mr&强 กล่าว QNT เพิ่มขึ้น 300% ในหนึ่งสัปดาห์ โดยมีแรงซื้อจากยุโรปและอเมริกา
คาดการณ์ราคา QNT 10/2026: Quant จะยืนเหนือ $300 ได้หรือไม่?
คาดการณ์ราคา QNT สำหรับ 10/2026: สำรวจปัจจัยกระตุ้นจาก The Clearing House การปรับตัวขึ้นล่าสุด แนวรับและแนวต้านสำคัญ รวมถึงโอกาสที่ QNT จะยืนเหนือ $300

การซื้อขายเหรียญทางเลือกเพิ่มขึ้นเกือบสี่เท่าของ Bitcoin
ทำไมราคา Quant (QNT) จึงปรับขึ้น? อธิบายดีลเงินฝากแบบโทเคนของ The Clearing House
ทำไม Quant (QNT) จึงปรับขึ้น? เจาะลึกดีลเงินฝากแบบโทเคนของ The Clearing House ประโยชน์ใช้สอยของ QNT ความเสี่ยงด้านราคา และวิธีเทรด QNT บน WEEX

Quant คว้าสัญญาขนาดใหญ่จากสถาบันการเงินในสหรัฐฯ หลังจากการเฉลิมฉลอง 300% จะยืนหยัดได้อย่างไร?

โทเคน QNT พุ่งแรงในหนึ่งสัปดาห์: ดีลกับ The Clearing House มีและไม่มีความหมายอย่างไรต่อผู้ถือ
QNT พุ่งขึ้นหลัง The Clearing House เลือก Quant ให้สร้างเครือข่ายเงินฝากโทเคนสำหรับธนาคาร ประกาศนี้เกี่ยวข้องกับบริษัท ส่วนเครือข่ายจะเชื่อมโยงกับโทเคนอย่างไรนั้นยังไม่มีการเปิดเผย

PCE กำหนดทิศทางตลาดสัปดาห์นี้ | สรุปตลาด TradFi รายวันของ WEEX (28/09/2026)
ตลาดโลกในวันที่ 28/09 เข้าสู่ช่วงประกาศข้อมูลเศรษฐกิจและผลประกอบการ ในวันที่ 25/09 ตามเวลา ET ดัชนี S&P 500 ปรับขึ้น 0.51% มาอยู่ที่ 7,743.41, Nasdaq ปรับขึ้น 0.48% และ Dow ปรับขึ้น 0.93% หุ้นเทคโนโลยีสารสนเทศและเซมิคอนดักเตอร์ทำผลงานเหนือกว่าตลาด ส่วนพลังงานอ่อนตัวตามราคาน้ำมันที่ลดลง อัตราผลตอบแทนพันธบัตรอายุ 10 ปีอยู่ที่ประมาณ 5.15% และอายุ 30 ปีอยู่ที่ประมาณ 5.5% ขณะที่โอกาสขึ้นดอกเบี้ยในเดือนตุลาคมอยู่ที่ราว 64%–66% บิทคอยน์ซื้อขายล่าสุดใกล้ $84,500 นักลงทุนกำลังรอตัวเลข PCE ในวันที่ 30/09 ตามเวลา ET และแนวโน้มธุรกิจจาก Micron

WEEX Exclusive: NT พุ่ง, PCE กำหนดทิศทางตลาดสัปดาห์นี้ | สรุป TradFi ประจำวันของ WEEX (28/09/2026)

Quant ให้การสนับสนุนทางเทคนิคแก่เครือข่ายการชำระเงินที่มีการโทเค็นของ The Clearing House

The Clearing House เลือก Quant สำหรับเครือข่ายการฝากเงินที่มีการทำโทเค็นในสหรัฐอเมริกา

The Clearing House เลือก Quant สนับสนุนเทคโนโลยีการฝากเงินแบบโทเค็น


ปรากฏการณ์ "การเพิ่มราคาเพื่อแย่งชิง" ในวอลล์สตรีท เลียนแบบกองทุนเฮดจ์ฟันด์ในการแย่งชิงบุคลากรชั้นนำ
การเข้าใจ DEX "Hyperliquid" ผ่านการฝึกอบรมเชิงปฏิบัติการ|สมาคมเศรษฐกิจดิจิทัลญี่ปุ่น
ใครจะเป็นผู้ตัดสินใจลงทุนของคุณในปี 2027?
ทำไมคริปโต Quant (QNT) ถึงขึ้นวันนี้? ราคาและปริมาณซื้อขายบอกอะไรได้บ้าง
ทำไม Quant (QNT) ถึงขึ้นวันนี้? ตรวจสอบหลักฐานด้านราคาและปริมาณซื้อขาย ไทม์ไลน์ความร่วมมือกับธนาคาร สมมติฐานเรื่องอุปสงค์โทเคน และความเสี่ยงก่อนเทรด
คาดการณ์ราคา Quant (QNT) ปี 2026–2030: การยอมรับจากธนาคารจะผลักดันให้ราคากลับไปที่ $500 ได้หรือไม่?
จากการล้มละลายสู่การสร้างโปรโตคอล: บัญชีของผู้ก่อตั้งเกี่ยวกับวิธีที่ฉันปรับเปลี่ยนแนวคิดการซื้อขายของฉัน
บทความล่าสุด


เหรียญที่ลิสต์ล่าสุดบน WEEX


