
Акції CoreWeave чи Nebius: який бізнес хмарних обчислень для ШІ має вищий ризик фінансування?

 Оцінити в Google


У порівнянних фінансових звітах за 06.2026 борг CoreWeave (CRWV) був значно більшим відносно грошових коштів, ніж у Nebius (NBIS). Водночас обидві компанії мають значний розрив між початковими витратами на інфраструктуру та грошима, які генерує операційна діяльність. Згодом Nebius залучила додатковий конвертований борг, тому її попередній залишок коштів не слід сприймати як актуальний показник фінансової безпеки.
На нашу думку, на зіставну дату звітності CoreWeave мала складнішу структуру фінансування, тоді як Nebius мала більший запас ліквідності відносно відображеного боргу. Однак це автоматично не робить NBIS кращою акцією. Інвесторам також потрібно оцінити майбутні зобов'язання щодо витрат, авансові платежі клієнтів, розмивання частки та оцінку вартості кожного бізнесу. Нижчий фінансовий леверидж може поєднуватися зі значним інвестиційним ризиком.
WEEX має окремі сторінки ф'ючерсів CoreWeave CRWV/USDT та ф'ючерсів Nebius NBIS/USDT для читачів, які стежать за цими ринками. Це деривативи, а не пряме володіння базовими акціями. Перед розміщенням ордера перевірте поточну доступність торгів, специфікації контракту та ціни виконання; отримані заголовки сторінок і кешовані котирування не є надійними даними для виконання угод у реальному часі.
Команда WEEX SEO
Опубліковано: 20.10.2026
Оновлено: 20.10.2026
Дата відсікання даних: 20.10.2026. Фінансові порівняння базуються на кварталі, що завершився 30.06.2026; про подальші оголошення щодо фінансування йдеться окремо.
Чому інвестори порівнюють акції CoreWeave і Nebius?
CoreWeave і Nebius дають інвесторам змогу отримати доступ до спеціалізованої хмарної інфраструктури для ШІ. Їхня можливість полягає в наданні обчислювальних потужностей і пов'язаних послуг клієнтам, які розробляють або використовують застосунки зі штучним інтелектом.
Складність у тому, що для надання цих потужностей потрібні значні інвестиції до того, як відповідна виручка від клієнтів буде повністю отримана.
Постачальники інфраструктури мають узгоджувати обладнання, об'єкти, електроенергію, мережі та графіки розгортання клієнтських рішень. Фінансові результати залежать від цієї координації не менше, ніж від попиту на ШІ.
Зобов'язання клієнта може підтримати майбутню діяльність, але не скасовує потреби фінансувати будівництво та розгортання.
Останнім часом у ринкових оглядах дедалі більше уваги приділяють саме питанню фінансування. Повідомлення про жовтневий розпродаж акцій CoreWeave та перегляд оцінок аналітиками ілюструють цю дискусію: чи виправдовують контракти й економіка інфраструктури подальші запозичення та наскільки бізнес чутливий до дорожчого капіталу.
Тому для інвесторів корисне порівняння має бути конкретнішим за запитання «Яка компанія краще представлена в сегменті ШІ?»
Йдеться про таке: яка компанія здатна профінансувати свої зобов'язання, надати передбачені контрактами потужності та зберегти достатню вартість для акціонерів після витрат на фінансування?
Що показують порівнянні фінансові звіти?
Справедливе порівняння починається з однакової дати звітності.
Якщо взяти балансовий звіт однієї компанії за червень, а оцінку боргу іншої за жовтень, дані будуть стосуватися різних періодів і, можливо, різних визначень. Тому наведені нижче показники для обох компаній охоплюють 30.06.2026.
Суми наведено в доларах США.
| Показник | CoreWeave | Nebius |
|---|---|---|
| Грошові кошти та їхні еквіваленти | 5,524 млрд $ | 8,042 млрд $ |
| Поточний борг | 7,513 млрд $ | 46,7 млн $ |
| Довгостроковий борг | 27,555 млрд $ | 8,499 млрд $ |
| Категорії боргу, включені вище | 35,068 млрд $ | 8,546 млрд $ |
| Борг за вирахуванням грошових коштів та їхніх еквівалентів | 29,544 млрд $ | 504 млн $ |
Загальний борг CoreWeave об'єднує відображений поточний і довгостроковий борг із правом регресу та без нього. Обмежені в користуванні грошові кошти й орендні зобов'язання не включено до цих розрахунків. Це визначене для порівняння значення, а не повний показник фінансових зобов'язань будь-якої з компаній.
Різниця значна. На цю дату грошові кошти Nebius були набагато більшими відносно боргу, включеного до таблиці.
Однак борг за вирахуванням грошових коштів — лише відправна точка. Він не враховує всі договори оренди, зобов'язання з придбання, будівельні зобов'язання чи обмеження щодо використання коштів.
Цей показник також не дає змоги зрозуміти, скільки коштів буде витрачено на розширення, яке вже триває.
Таблиця дає змогу зробити висновок щодо зіставних балансів. Вона не може встановити точний фінансовий стан кожної компанії через кілька місяців.
Чи має Nebius нижчий ризик фінансування, ніж CoreWeave?
У червневому порівнянні борг Nebius був менш обтяжливим відносно грошових коштів, але інвестиційний висновок потребує уточнень.
Грошові кошти забезпечують гнучкість, коли компанія може спрямувати їх туди, де вони потрібні. Ця гнучкість стає меншою, коли майбутні витрати значні, зобов'язання перед клієнтами зростають або нове фінансування створює додаткові вимоги.
Варто розрізняти поточну ліквідність і незалежність від фінансування.
Поточна ліквідність стосується ресурсів, доступних для виконання зобов'язань. Незалежність від фінансування означає, чи може компанія й надалі реалізовувати свою стратегію без постійного залучення зовнішнього капіталу.
Компанія може мати значні грошові кошти, але водночас залежати від фінансування, оскільки заплановані витрати на інфраструктуру перевищують кошти, згенеровані всередині бізнесу.
Так само компанія з високим рівнем боргу може успішно працювати, якщо умови фінансування, платежі клієнтів і графіки розгортання добре узгоджені.
На нашу думку, червневе фінансове становище Nebius залишало більше простору для помилок. Але це не скасовувало потреби оцінити вартість і масштаб розширення.
Цей висновок вужчий і обґрунтованіший, ніж твердження про фінансову безпеку будь-якої з акцій.
Ціна --
Що змінилося після червневої звітної дати?
Nebius оголосила про завершення розміщення конвертованих старших облігацій на суму приблизно 5,75 млрд $ 24.08.2026. В оголошенні також ішлося про обмін наявних облігацій на суму 800 млн $ на приблизно 15,8млн акцій.
Ці події показують, чому історичний залишок грошових коштів не можна вважати незмінним.
Нові запозичення можуть збільшити ліквідність і подовжити час, доступний для реалізації проєктів. Водночас вони створюють боргові зобов'язання, а конвертовані цінні папери можуть мати наслідки для капіталу.
Обмін боргу на акції може зменшити вимогу щодо погашення обміняного боргу, водночас збільшивши кількість акцій, що братимуть участь у розподілі майбутньої вартості бізнесу.
В офіційному архіві новин CoreWeave також зафіксовано оголошення у вересні про ціну конвертованих облігацій і програму продажу акцій за ринковою ціною. Ці оголошення слід оцінювати разом із подальшими звітами, а не сприймати як доказ конкретного поточного залишку грошових коштів.
Точно відновити жовтневий баланс жодної з компаній, просто додавши оголошені валові надходження до червневих коштів, неможливо.
Між звітними датами відбуваються виплати комісій, погашення боргу, витрати на обладнання, надходження від клієнтів та інші операції. Для повного оновлення потрібно узгодити всі ці зміни.
Чому позитивного операційного грошового потоку недостатньо?
Операційний грошовий потік показує, скільки коштів генерувала або спожила операційна діяльність. Сам по собі він не показує, чи може капіталомісткий інфраструктурний бізнес профінансувати придбання обладнання.
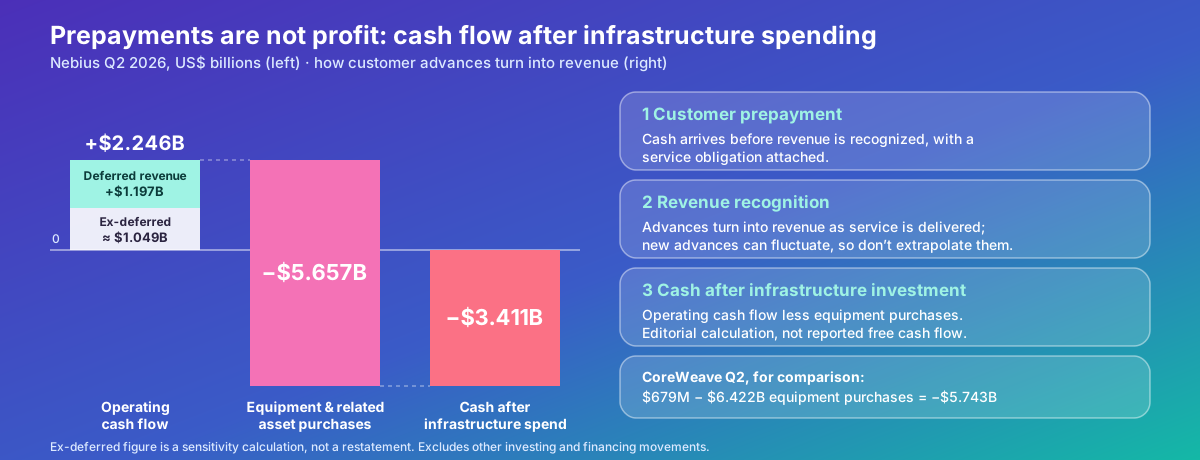
Обидві компанії повідомили про позитивний операційний грошовий потік у другому кварталі. Водночас їхні грошові витрати на придбання обладнання та пов'язаних активів були значно більшими.
| Показник грошових коштів за Q2 2026 | CoreWeave | Nebius |
|---|---|---|
| Операційний грошовий потік | 679 млн $ | 2,246 млрд $ |
| Грошові витрати на придбання майна, обладнання та окремих пов'язаних активів | 6,422 млрд $ | 5,657 млрд $ |
| Операційний грошовий потік за вирахуванням цих витрат | −5,743 млрд $ | −3,411 млрд $ |
Останній рядок — редакційний розрахунок за зазначеними статтями грошового потоку. Він не подається як оприлюднений будь-якою з компаній показник вільного грошового потоку та не враховує інші інвестиційні й фінансові операції.
Основний висновок полягає в тому, що операційна генерація коштів не покрила вибрані інвестиційні витрати.
Це не доводить, що такі витрати економічно недоцільні. Розширення може вимагати періоду негативного грошового потоку, перш ніж проєкти почнуть приносити результат.
Однак це означає, що інвесторам потрібно розуміти, як фінансуватиметься період між сьогоднішніми витратами та майбутнім отриманням достатніх коштів.
Спроможність забезпечити таке фінансування є ключовою для порівняння.
Як авансові платежі клієнтів впливають на грошовий потік Nebius?
Авансові платежі клієнтів можуть допомогти фінансувати інфраструктуру, але це не те саме, що кошти, зароблені після надання повністю готової послуги.
У звіті про грошові потоки Nebius за Q2 було відображено позитивну зміну відстроченої виручки на суму 1,197 млрд $ разом із операційним грошовим потоком приблизно 2,246 млрд $.
Якщо прибрати лише цей внесок, залишиться приблизно 1,049 млрд $, перш ніж враховувати будь-які інші коригування. Це аналіз чутливості, а не перерахунок звітності.
Різниця важлива, оскільки кошти, отримані до визнання виручки, зазвичай супроводжуються зобов'язанням надати послугу в майбутньому.
Авансові платежі можуть покращити економіку фінансування. Вони здатні зменшити потребу в зовнішньому капіталі та свідчити про зацікавленість клієнтів.
Однак їх не слід автоматично вважати повторюваним доходом. Розмір нових авансів може змінюватися залежно від укладання контрактів, досягнення етапів розгортання та визнання виручкою наявних залишків.
Обґрунтований аналіз має з'ясувати, чи покривають авансові платежі витрати та зобов'язання, на які вони спрямовані, замість того щоб вважати весь приплив коштів необмежено доступною цінністю для акціонерів.
Саме тому порівняння грошових потоків потребує глибшого аналізу, ніж просте ранжування компаній за заголовковим показником операційного грошового потоку.
Чому портфель замовлень CoreWeave не усуває ризик фінансування?
Великий портфель замовлень може покращити прогнозованість потенційної майбутньої виручки. Але він не усуває роботу та витрати, необхідні для її отримання.
CoreWeave повідомила про портфель замовлень на виручку приблизно на 104 млрд $ станом на 30.06.2026. Визначення компанії охоплює очікувані суми за укладеними контрактами з клієнтами з урахуванням вимог щодо надання послуг і готовності до їх надання.
Ці умови мають значення.
Компанія має надати інфраструктуру та послуги, передбачені угодою. Обладнання має запрацювати, об'єкти мають бути готовими, а потреби клієнтів у розгортанні — задоволеними.
Портфель замовлень також охоплює тривалий період. Велику багаторічну суму не слід безпосередньо порівнювати з виручкою за один квартал або виплатами за боргом без урахування строків надходження коштів.
Тому інвесторам слід розрізняти комерційну прогнозованість і фінансове виконання.
Контракт може полегшити фінансування проєкту, але акціонери все одно наражаються на ризик затримок будівництва, перевищення витрат або недостатньої дохідності вкладеного капіталу.
Найпереконливіший портфель замовлень передбачає чіткі графіки надання послуг, надійних контрагентів, прийнятні умови оплати та достатню економічну ефективність проєктів.
Сам лише загальний обсяг не підтверджує наявності цих характеристик.
Як вищі процентні ставки змінюють економіку хмарних сервісів для ШІ?
Вищі витрати на фінансування зменшують кошти, що залишаються після операційних та інвестиційних потреб. Вони також можуть зробити менш привабливими проєкти розширення, які раніше здавалися вигідними.
Це видно на умовному прикладі.
Припустімо, що для інфраструктурного проєкту потрібно залучити 1 млрд $ фінансування з нарахуванням відсотків. За умовної річної ставки 8% річні відсотки становитимуть приблизно 80 млн $. За ставки 11% вони становитимуть приблизно 110 млн $.
Різниця дорівнює 30 млн $ на рік без урахування комісій, амортизації, хеджування чи змін основної суми боргу.
Це гіпотетичні припущення, а не заявлені умови фінансування будь-якої з компаній.
Час посилює проблему. Якщо надання послуг клієнтам починається пізніше, ніж очікувалося, а відсотки продовжують нараховуватися, проєкт має покривати витрати до отримання запланованої виручки.
Для тих самих умовних 1 млрд $ за ставки 10% додаткові три місяці до початку генерації коштів означатимуть приблизно 25 млн $ відсотків.
Саме тому ризик фінансування неможливо відокремити від операційного виконання.
Компанії недостатньо мати доступ до запозичень. Їй потрібні проєкти, здатні забезпечити належну дохідність за фактичної сукупної вартості капіталу.
Чи означає вища дохідність облігацій більші виплати відсотків?
Ні. Ринкова дохідність облігації та її договірна купонна ставка — різні показники.
У квітневому оголошенні CoreWeave йшлося про старші облігації з купоном 9,75%. Подальша зміна ціни, яку інвестори платять за ці облігації, змінює їхню ринкову дохідність, але не переписує автоматично фіксований купон за вже випущеним боргом.
Це розрізнення допомагає уникнути поширеної аналітичної помилки.
Якщо ціна облігації з фіксованою ставкою падає, неправильно одразу застосовувати нову ринкову дохідність до кожного долара боргу емітента в обігу.
Економічні наслідки все одно можуть бути значними. Вища ринкова дохідність може свідчити, що інвестори вимагають більшої компенсації за ризик, а також здорожчити нові запозичення чи рефінансування.
Позики зі змінною ставкою працюють інакше, оскільки їхні процентні витрати можуть змінюватися залежно від базових ставок — відповідно до умов договору та хеджування.
Для коректного порівняння інвесторам потрібна структура боргу: фіксовані чи плаваючі ставки, строки погашення, забезпечення, ковенанти та сума, яку потрібно рефінансувати.
Одного котирування дохідності для цього недостатньо.
Чи роблять конвертовані облігації фінансування дешевим?
Конвертовані облігації можуть мати нижчі грошові купони, ніж звичайний борг із подібними характеристиками, оскільки інвестори також отримують опцію конвертації.
Ця опція має економічну цінність.
Для емітента компроміс може полягати в нижчих поточних виплатах відсотків і потенційному розмиванні частки або інших вимогах щодо погашення.
Серпнева операція Nebius передбачала облігації з різними купонами та строками погашення. Ці умови слід оцінювати як пакет фінансування, а не використовувати для висновку, що весь її капітал коштує за найнижчою заявленою ставкою купона.
На результат впливають ціни конвертації, варіанти погашення, обліковий підхід і пов'язані механізми хеджування.
Так само випуск акцій може зменшити залежність від боргу, але розподілити майбутню вартість бізнесу між більшою кількістю акцій.
Тому важливе для акціонерів запитання — не просто «Скільки грошей залучено?»
А ось яке: які майбутні грошові виплати або частку власності віддали в обмін на ці гроші та яку дохідність може принести профінансована інвестиція?
Це питання стосується і CoreWeave, і Nebius.
Чому забезпечення GPU не усуває ризик для акціонерів?
Активи можуть забезпечувати фінансування, але це не гарантує, що звичайні акціонери збережуть вартість своїх інвестицій у несприятливому сценарії.
Кредитори й акціонери мають різне становище.
Забезпечення може покращити перспективи кредитора повернути кошти. Звичайні акціонери зазвичай залишаються під ризиком після задоволення вимог старших кредиторів.
Вартість обладнання також може змінюватися. Його стан, технологічний прогрес, попит на вторинному ринку та можливість повторного використання впливають на потенційну вартість забезпечення у стресовій ситуації.
Вартість діючого центру обробки даних залежить не лише від встановленого обладнання. Важливі також електроенергія, мережі, об'єкти, програмне забезпечення, відносини з клієнтами та поточні операційні витрати.
Отже, термін «забезпечений активами» не означає «без ризику».
Інвесторам, які порівнюють CRWV і NBIS, важливо з'ясувати, які активи забезпечують конкретні зобов'язання, які кошти обмежені у використанні та чи можна переміщати ресурси між проєктами.
Консолідований залишок коштів може приховувати обмеження, якщо гроші виділені конкретній дочірній компанії або цілі.
Який бізнес має більше можливостей витримати затримку?
За зіставними червневими балансами співвідношення боргу до грошових коштів у Nebius було комфортнішим. Однак для оцінки майбутньої стійкості потрібен аналіз фінансування на рівні проєктів.
Корисний стрес-тест показує, що станеться, якщо розгортання або платежі клієнтів затримаються.
| Стресова подія | Питання щодо CoreWeave | Питання щодо Nebius |
|---|---|---|
| Інфраструктура запрацює пізніше | Чи витримають фінансування й умови контрактів цю затримку? | Чи вистачить доступної ліквідності на витрати до початку надання послуг? |
| Запозичення дорожчають | Яку частину фінансування доведеться переоцінити або замінити? | Яка частина запланованого розширення й надалі потребуватиме нового капіталу? |
| Клієнти відкладають розгортання | Які гарантії платежів передбачено? | Як співвідносяться авансові платежі та зобов'язання щодо надання послуг? |
| Витрати на обладнання зростають | Чи витримають проєкти підвищення витрат? | Скільки коштів залишиться гнучко доступними після врахування зобов'язань? |
| Випуск акцій збільшується | Чи компенсує зростання бізнесу розмивання частки? | Чи створить додатковий капітал достатню вартість у розрахунку на акцію? |
Ці запитання корисніші за припущення, що більша компанія обов'язково безпечніша, або що менший борг гарантує стійкість.
Мета — визначити, який обсяг невизначеності здатна витримати кожна структура фінансування, перш ніж компанії доведеться переглядати умови, залучати капітал або сповільнювати розширення.

Чи робить нижчий ризик фінансування Nebius кращою акцією?
Не обов'язково. Фінансова стійкість та інвестиційна привабливість — це окремі оцінки.
Акції бізнесу з кращою ліквідністю все одно можуть бути переоціненими. Компанія з більшим боргом може забезпечити вищу дохідність акцій, якщо ціна придбання належно враховує ризики, а виконання планів поліпшується.
Тому порівняння має відбуватися у два етапи.
Спочатку оцініть операційний бізнес і його зобов'язання. Визначте потрібний капітал, строки надходжень і доступне фінансування.
Потім оцініть, які майбутні результати вже враховано в ринковій ціні.
Корисне порівняння акцій має використовувати узгоджену дату оцінки та повністю враховувати борг, грошові кошти, розбавлену кількість акцій і відповідні неопераційні активи.
У цій статті ми не стверджуємо, що одна з акцій дешевша, оскільки не було встановлено повністю узгодженого порівняння вартості підприємств на одну й ту саму дату.
За інших рівних умов ми надаємо перевагу сильнішій позиції фінансування. На ринку інші чинники рідко бувають рівними.
Як трейдерам стежити за CoreWeave і Nebius на WEEX?
Потрібні сторінки — це сторінка ф'ючерсів CRWV/USDT і сторінка ф'ючерсів NBIS/USDT.
Перш ніж розглядати ордер, перевірте інструмент, відповідність вимогам для облікового запису, поточний статус торгів, вимоги до маржі та умови фінансування. Не сприймайте кешовані котирування як актуальні ціни базових акцій.
Безстроковий контракт — це не те саме, що володіння акціями через брокера. Він передбачає специфічні для контракту чинники ціноутворення, фінансування та ліквідації.
Під час парної торгівлі володіння однією позицією та відкриття короткої позиції за іншою не усувають ризик. Акції можуть по-різному реагувати на оголошення компаній, зміни у фінансуванні чи зміни ринкової ліквідності.
Спільна тема ШІ не гарантує стабільної кореляції.
Для цієї статті не підтверджено спеціальних пропозицій для цієї пари або знижок на комісії, тому в розрахунках економіки угоди їх не враховано. Будь-яку потенційну позицію слід оцінювати з огляду на поточні витрати, відображені на платформі.
Наша думка: Nebius має більше гнучкості балансу, але обидві компанії мають довести здатність генерувати кошти
Порівнянні фінансові звіти дають чіткий висновок: у другій половині 2026 року CoreWeave мала значно більший борг відносно грошових коштів.
Nebius мала більше фінансової гнучкості балансу, але її потреби у витратах і подальші запозичення свідчать, що компанія також бере участь у капіталомісткому розширенні.
Ми вважаємо, що інвесторам слід віддавати перевагу доказам поліпшення грошової віддачі, а не найбільшому портфелю замовлень чи найшвидшому оголошенню про збільшення потужностей. Вирішальне значення має те, чи перетвориться попит клієнтів на достатній обсяг коштів для фінансування операцій, підтримки інфраструктури та винагороди постачальників капіталу.
Для акціонерів зростання створює довгострокову вартість лише тоді, коли його дохідність перевищує повну вартість фінансування.
Поширені запитання
1. Чи має CoreWeave вищий ризик фінансування, ніж Nebius?
Зіставні звіти за 06.2026 показують, що борг CoreWeave був значно більшим відносно грошових коштів. Це свідчить про складнішу ситуацію з фінансуванням, але також потрібно враховувати подальші операції та майбутні зобов'язання.
2. Чи не має Nebius боргу?
Ні. У червневій звітності Nebius відображався борг, а згодом компанія завершила додаткове фінансування за допомогою конвертованих облігацій. Значний залишок коштів не означає відсутності боргу.
3. Чи означає позитивний операційний грошовий потік, що ці компанії фінансують себе самостійно?
Ні. Витрати на обладнання та інфраструктуру можуть перевищувати операційний грошовий потік. Авансові платежі клієнтів також можуть підтримувати операційний грошовий потік, водночас створюючи майбутні зобов'язання з надання послуг.
4. Чи гарантує портфель замовлень CoreWeave майбутній прибуток?
Ні. Портфель замовлень підвищує прогнозованість виручки, але вимоги щодо надання послуг, витрати, умови фінансування та строки платежів визначають, яка частина вартості зрештою дістанеться акціонерам.
5. Які акції кращі: CRWV чи NBIS?
На підставі лише боргу надійної відповіді немає. На дату порівняння співвідношення боргу до грошових коштів у Nebius було кращим, але інвестиційне рішення також залежить від оцінки вартості, виконання планів, майбутніх потреб у фінансуванні та розмивання частки.
Джерела
Відділ зі зв'язків з інвесторами CoreWeave, CoreWeave звітує про сильні результати за другий квартал 2026 року, 11.08.2026; звітний період завершився 30.06.2026.
Nebius, Фінансові результати за другий квартал 2026 року, 12.08.2026; фінансова звітність і лист акціонерам за період, що завершився 30.06.2026.
Nebius, Завершення розміщення конвертованих старших облігацій із валовими надходженнями приблизно 5,75 млрд $, 24.08.2026.
CoreWeave, Встановлення ціни на 1 млрд $ старших облігацій із купоном 9,750% та строком погашення у 2031 році, 16.04.2026.
CoreWeave, Офіційний архів новин, зокрема оголошення про фінансування від 09.2026; переглянуто 20.10.2026.
Investor’s Business Daily, Хмарні сервіси нового покоління: Goldman Sachs підвищує оцінку CoreWeave, матеріал за 10.2026.
Цей контент надано лише для загальних інформаційних цілей і не є фінансовою, інвестиційною, юридичною чи податковою консультацією. Події, нагороди, онлайн-акцій або пов’язану інформацію, згадана тут, не слід розглядати як рекомендацію, прохання чи запрошення до купівлі, продажу, торгівлі чи інших операцій з криптоактивами. Криптоактиви є дуже волатильними та можуть призвести до збитків. Доступність послуг, продуктів WEEX та пов’язаних із ними подій може відрізнятися залежно від регіону. Ви несете відповідальність за забезпечення відповідності вашої участі чинному місцевому законодавству та нормативним актам.
Вам також може сподобатися

Наратив токенізованого розумного портфеля ONDO набирає обертів | Щоденний огляд WEEX TradFi (25.09.2026)
На відкритті світових ринків уранці 25.09 за пекінським часом у центрі уваги — оцінка перспектив ставок і розбіжності в розвитку інфраструктури ШІ. 24.09 за часом ET індекс S&P 500 тримався поблизу 7,704 і майже не змінився, Nasdaq трохи зріс, а Dow знизився на 0,31%. Дохідність 10-річних облігацій піднялася приблизно до 5,18%, а 30-річних — приблизно до 5,47%. Остання ціна Біткоїна становила близько 84 400 $.

Ексклюзив WEEX: набирає обертів наратив токенізованого смарт-портфеля ONDO | Щоденний огляд TradFi від WEEX (25.09.2026)

CEO GameStop щойно придбав акції ще на $26 млн: його частка перевищила 40 млн
CEO GameStop щойно витратив $26,4 млн на купівлю додаткових акцій, збільшивши свою частку до понад 40 млн. Розповідаємо, чому час купівлі та структура його винагороди роблять цю покупку важливішою за звичайний заголовок.

Bitcoin проти ФРС у 2026 році: чи зможе BTC витримати вищі ставки?

Чи ухвалять закон CLARITY? Чому 15 вересня — лише перша з кількох перешкод

Ексклюзив WEEX: серпневий CPI зафіксує очікування щодо підвищення ставки наступного тижня | Щоденний огляд WEEX TradFi (11 вересня 2026)

Ціна Laptop Coin проти мемкоїна TRUMP: про що свідчать два обвали політичних мемкоїнів
Laptop coin обвалився на 98% менш ніж за годину, тоді як TRUMP знадобилося 19 місяців, щоб впасти на таку саму величину. Справжній зв’язок між ними — покупці, а не часові рамки.

Дані про інфляцію та звітність Oracle у центрі уваги | WEEX Weekly Hotspot Preview (7–11 вересня 2026 року)

Metaplanet підвищує прогноз на 2026 рік на тлі списання Біткоїна на 680 млн $
Основні висновки: Metaplanet прогнозує значне зростання доходу у 2026 році — приблизно 103 млн $, переважно завдяки бізнесу з отримання доходу від Біткоїна…

Мемкоїн PENGUIN злетів на 564% після вірусного допису Білого дому в соцмережах
Головне: мемкоїн «Ніцшеанський пінгвін» (PENGUIN) стрімко зріс на 564% після того, як допис Білого дому в соцмережах став вірусним…

Шахрайство на ринку прогнозів «Оракул»: схема rug pull із множником 8300x і збір 230 тис. $
понад 78 млн $ доларів у незаконних USDT уникнули заморожування
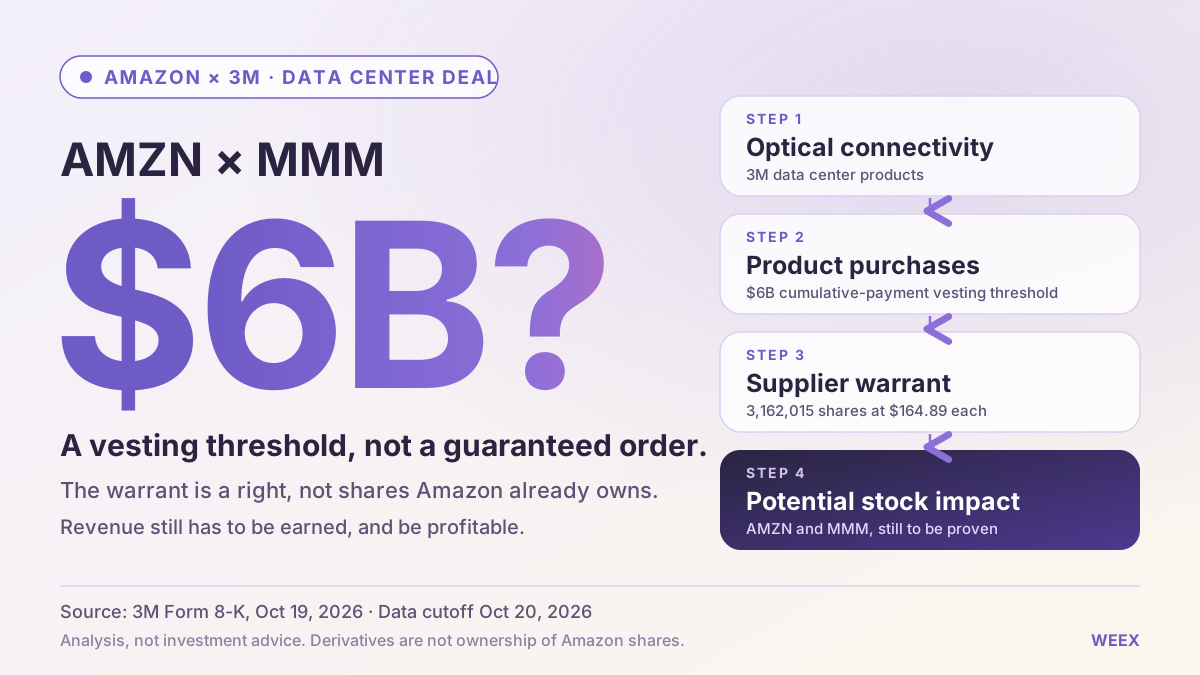
Угода Amazon щодо дата-центру 3млн: що вона означає для акцій Amazon (AMZN) і 3млн (MMM)
Оцініть угоду Amazon щодо дата-центру 3млн, поріг варранта в 6 млрд $, потенційне розмивання акцій і можливий вплив домовленості на акції AMZN та MMM.

Що таке Messari? Криптодослідження, інтеграція з Blockworks та інструменти для інвесторів

Як Майєр Кріпке інвестував із Ворреном Баффетом? Уроки довгострокового інвестування

Рентабельність майнінгу Біткоїна (BTC): чи спровокує підвищення складності продажі майнерами?
Чому зростає Ethena (ENA)? Відновлення ціни, зростання USDe та ризики токена
Чому компанії скорочують витрати на штучний інтелект? Що це означає для акцій ШІ-компаній
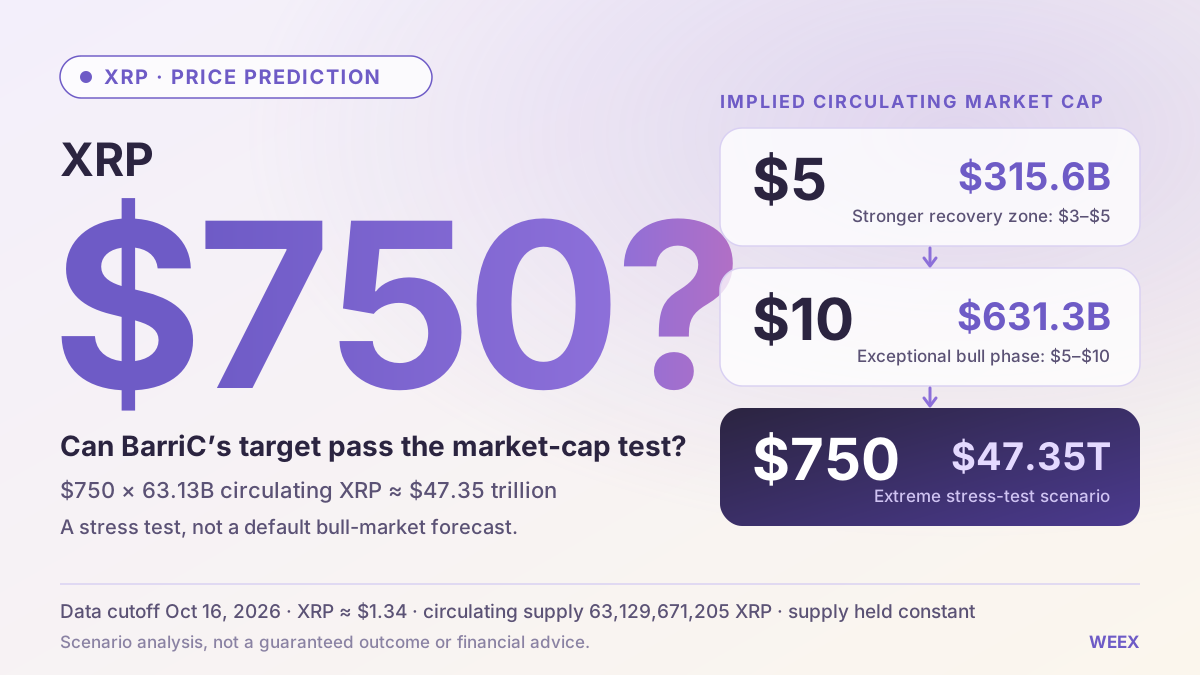
Прогноз ціни XRP (XRP): чи проходить ціль BarriC у 750 $ перевірку ринковою капіталізацією?
Прогноз ціни XRP: розглядаємо ціль BarriC у 750 $, розрахунки ринкової капіталізації, сценарії наступного бичачого циклу, попит на токен і те, що може підтримати відновлення до 5 $.
Що означають нові характеристики Tesla Roadster для акцій Tesla (TSLA)?
Дізнайтеся про характеристики нового Tesla Roadster, платежі за бронювання та план початку виробництва у 2028 році, а також про те, що презентація може означати для акцій Tesla та майбутнього прибутку.
Прогноз ціни Quant (QNT) на 2026–2030 роки: чи допоможе впровадження банками повернутися до 500 $?
Щотижневий огляд TradFi від WEEX: контракти на напівпровідники відстають, тоді як Apple і Coinbase зростають
Щотижневий огляд WEEX TradFi: контракти на напівпровідники відстали від SPY, тоді як Apple і Coinbase зросли. Порівняйте дохідність, активність покупців і ризики продуктів ETF із кредитним плечем.
Сезон альткоїнів? Чому 63% альткоїнів випередили Біткоїн (BTC), тоді як медіанна дохідність на WEEX залишилася без змін
Щотижневий огляд альткоїнів WEEX: 63% альткоїнів випередили Біткоїн, тоді як медіанна дохідність залишилася без змін. Дізнайтеся про відносну стійкість, обмеження рейтингу та сигнали сезону альткоїнів.
Тижневий прогноз Біткоїна (BTC): ціна знижується, а дані про купівлі на споті та ф'ючерсах WEEX розходяться
Тижневий прогноз Біткоїна на основі даних WEEX: порівняння завершених і неповних тижнів, даних про купівлі на споті та ф'ючерсах і обмежень показників позиціонування трейдерів.
Акції Google перед звітом Alphabet: чи підтримають витрати на ШІ та зростання пошуку GOOGL?
Alphabet оприлюднить результати за Q3 2026 року 28.10. Дізнайтеся, які сигнали щодо Search, Google Cloud, витрат на ШІ та прогнозів впливатимуть на акції GOOGL.
Акції AMD перед звітом про результати за Q3 2026: виручка, попит на ШІ та ключові ризики
AMD оприлюднить результати за Q3 2026 03.11. Дізнайтеся, які показники центрів обробки даних, попиту на ШІ, маржі та прогнозу можуть вплинути на акції AMD.
Чому зростає криптовалюта DIMO (DIMO)? Пояснення корисності даних про транспортні засоби, пропозиції токена та ризиків ліквідності
Чому зростає DIMO? Розглядаємо корисність даних про транспортні засоби, зміни винагород DIMO, пропозицію токенів, FDV, ризик ліквідності та докази, необхідні для реального впровадження.
Чому криптовалюта Monad (MON) сьогодні в тренді? Очікування щодо оновлення приватності та листопадове розблокування токенів
Чому Monad (MON) сьогодні в тренді? Аналізуємо очікування щодо оновлення приватності, динаміку екосистеми Open, розблокування 24.11, ризик збільшення пропозиції та ф'ючерси MON.
Чому сьогодні зростає криптовалюта iExec RLC (RLC)? Попит на приватність, мультичейн-міграція та перевірка обсягом торгів
Чому сьогодні зростає iExec RLC? Розглядаємо обсяг торгів RLC, застосування конфіденційних обчислень, пропозицію токенів, міграцію через міст і докази впровадження, за якими варто стежити.
Чи зросте Біткоїн (BTC) у 2026 році? Як відрізнити справжнє відновлення від відскоку через закриття коротких позицій
Чи зросте Біткоїн у 2026 році? Дізнайтеся, як спотовий попит, потоки ETF, ліквідність крипторинку, позиціонування у ф'ючерсах і макроумови формують справжнє відновлення BTC.
Наратив токенізованого розумного портфеля ONDO набирає обертів | Щоденний огляд WEEX TradFi (25.09.2026)
На відкритті світових ринків уранці 25.09 за пекінським часом у центрі уваги — оцінка перспектив ставок і розбіжності в розвитку інфраструктури ШІ. 24.09 за часом ET індекс S&P 500 тримався поблизу 7,704 і майже не змінився, Nasdaq трохи зріс, а Dow знизився на 0,31%. Дохідність 10-річних облігацій піднялася приблизно до 5,18%, а 30-річних — приблизно до 5,47%. Остання ціна Біткоїна становила близько 84 400 $.
Ексклюзив WEEX: набирає обертів наратив токенізованого смарт-портфеля ONDO | Щоденний огляд TradFi від WEEX (25.09.2026)
CEO GameStop щойно придбав акції ще на $26 млн: його частка перевищила 40 млн
CEO GameStop щойно витратив $26,4 млн на купівлю додаткових акцій, збільшивши свою частку до понад 40 млн. Розповідаємо, чому час купівлі та структура його винагороди роблять цю покупку важливішою за звичайний заголовок.
Bitcoin проти ФРС у 2026 році: чи зможе BTC витримати вищі ставки?
Чи ухвалять закон CLARITY? Чому 15 вересня — лише перша з кількох перешкод
Ексклюзив WEEX: серпневий CPI зафіксує очікування щодо підвищення ставки наступного тижня | Щоденний огляд WEEX TradFi (11 вересня 2026)
Вміст
Найновіші статті


Нещодавні лістинги монет на WEEX


