Iberdrola股票:10月21日财报前需要关注什么

 设为Google首选来源

Iberdrola将于10月21日公布下一季度业绩,而在这一天到来之前,公司管理层已经明确提出了一套具体承诺。
据该公司业绩电话会的详细信息,Iberdrola在7月公布上半年业绩时上调了全年指引,并重申2026年调整后净利润增幅将“轻松”超过8%。第三季度数据能否保持这一轨迹,还是会给原本强劲的一年带来第一个真正的波折,这是市场在10月业绩公布前最核心的问题。
上半年业绩究竟说明了什么
Iberdrola的2026年上半年业绩为10月报告需要延续的表现提供了清晰基准。据Euronext对业绩的报道,1月至6月期间净利润达到43.4亿欧元,较上年同期的35.6亿欧元增长22%。调整后EBITDA增长7%,超过80亿欧元,其中网络业务增长13%,成为这一数字上升的主要推动力;这与公司核心地区的电价上调和资产收购增加有关。剔除已完成的墨西哥资产剥离后,上半年净利润增长率为8%。
董事长兼首席执行官Ignacio Sánchez Galán在7月告诉分析师,他预计“第二季度出现的积极动力将持续到2026年剩余时间”,这是一个明确且有记录可查的承诺,10月报告将直接以此作为衡量标准。投资活动也以实际资本而非单纯的指引措辞支持了这种信心:上半年投资增长25%,达到70亿欧元,其中超过70%投向英国、美国和巴西——这三个国家是Iberdrola明确提出的增长重点。
为什么监管网络业务尤其值得关注
Iberdrola当前增长故事背后最重要的单一驱动因素是网络业务,而在进入10月报告阶段时,这一点可能仍然不会改变。管理层指出了支持下半年网络业务继续增长的几个具体因素:公司运营所在国家的受监管资产基础不断扩大;英国RIIO-T3框架生效,并从4月开始提供更高费率;以及NECEC互联项目在美国的贡献。管理层特别提到,英国Electricity North West收购和美国费率上调已经支持了上调后的指引。
这一点很重要,因为网络业务的风险结构与Iberdrola的其他业务有根本不同。受监管网络收入通常更具可预测性,也较少受到大宗商品价格波动或天气导致的发电变化影响。这也是管理层一直将该业务视为重申指引的基础,而不是不确定性来源的原因之一。需要观察10月报告是否显示网络业务继续以类似速度增长,或者增长是否开始更多依赖公司可预测性较低的发电和零售业务;这将是判断全年指引是否真正站得住脚的较明确信号之一。
芬兰收购为整体情况增添了什么
除了有机增长之外,Iberdrola计划收购芬兰受监管网络企业Caruna仍是一个值得跟踪的具体催化剂,尽管交易预计要到2027年第一季度才会完成。
据上半年业绩电话会的详细信息,管理层将这项收购描述为从第一天起就能增厚收益,并预计交易完成后每年将为净利润带来7%的增长贡献。10月报告中任何有关交易时间表或监管进展的更新都值得直接关注,因为一项预计立即增厚收益的交易,对于分析师如何建立Iberdrola 2027年盈利轨迹模型具有实际影响,即使交易尚未完成。
-- 价格
为什么除了利润数字之外还应关注资产负债表
截至年中,Iberdrola净债务升至540亿欧元,高于2025年末的502亿欧元。管理层将这一增长归因于投资速度加快以及一笔混合债券置换。需要结合公司的信用指标来评估这一增幅:调整后FFO与调整后净债务之比为22.4%,调整后净债务与调整后EBITDA之比为3.5倍;管理层表示,这两个水平都与Iberdrola的BBB+信用评级一致。截至年中,公司还报告拥有215亿欧元可用流动性,足以覆盖约22个月的财务需求。
这一背景尤其重要,因为Iberdrola的增长战略本来就是资本密集型的,核心是继续大举投资受监管网络和可再生能源产能,而不是维持更保守的资产负债表。需要核查的是,第三季度债务是否继续以类似速度上升,以及这一轨迹是否仍符合维持当前信用评级的要求;与其假设年中趋势会自动延续,不如将其与10月公布的实际数字进行比较。
股息如何体现管理层自身的信心
Iberdrola批准了上半年每股0.685欧元的股息,其中0.427欧元已于7月27日支付;据Morningstar报道,临时股息也比上年同期高出8%。这一股息增长率与管理层对全年调整后净利润指引所使用的“至少8%”措辞相符,表明董事会愿意以相匹配的股东分配承诺来支持自己的盈利指引,而不是将两项决定分开处理。
与单独的盈利指引相比,管理层通常更难体面地收回股息决定,因为削减股息往往比增长目标低一个百分点带来更大的声誉和市场后果。在评估应对重申的8%以上指引给予多少信心时,这种不对称性值得牢记:愿意承诺匹配股息增长的董事会,传递的是对这一数字的真实信念,而不是一个预计稍后会悄然下调的占位数字。
10月21日究竟什么会推动股价
与其把财报日视为一次简单的通过或不通过测试,不如找出报告发布后最可能重要的具体数据点。全年前九个月调整后净利润增长是否朝着、或超过7月设定的全年“轻松超过8%”目标,是检验管理层信心是否经受住考验的最直接方式。任何有关Caruna收购监管进展及其预计2027年第一季度完成时间的额外信息,都将为分析师更新2027年盈利模型提供更清晰的依据。自年中以来净债务相对于7月公布的540亿欧元水平如何变化,也将显示公司的资本密集型增长战略是否仍处于其公布的信用指标范围内,还是已经开始对这些指标形成压力。
在10月21日实际报告发布之前,这些问题都不会得到明确答案。上半年业绩和公司自身的指引措辞提供了一个具体且有日期的基准——调整后净利润增长轻松超过8%——而10月数据要么会确认这一点,要么会使其变得复杂。
结论
Iberdrola在迎接10月21日财报时,肩负着7月上半年更新中作出的具体承诺:2026年调整后净利润增长“轻松”超过8%;英国、美国和巴西的受监管网络业务继续保持强劲;以及尽管年中净债务升至540亿欧元,资产负债表仍符合管理层所描述的当前信用评级。股息增幅与同样的8%以上增长措辞相匹配,说明董事会真正相信这项指引,而不是把它当作一个宽松目标。第三季度数据能否延续这一轨迹,还是会首次真正检验全年指引能否兑现,这正是10月报告将要决定的事情。
常见问题
1. Iberdrola什么时候公布下一次业绩?
Iberdrola计划于2026年10月21日公布下一次业绩。
2. Iberdrola对2026全年利润增长给出了什么指引?
管理层重申,全年调整后净利润增长将“轻松”超过8%,同时股息增幅也达到相匹配的8%以上。
3. 什么推动了Iberdrola 2026年上半年的强劲业绩?
净利润增长22%至43.4亿欧元,主要由英国、美国和巴西的受监管网络业务推动,并得到电价上调和受监管资产基础扩大的支持。
4. Caruna收购是什么,预计何时完成?
Caruna是一家芬兰受监管网络企业,Iberdrola计划收购该公司,预计交易将在2027年第一季度完成,并预计从第一天起就能增厚净利润。
5. Iberdrola在2026年的债务水平发生了怎样的变化?
截至年中,净债务从2025年末的502亿欧元升至540亿欧元,管理层将其归因于投资速度加快以及一笔混合债券置换。
本内容仅供参考,不构成任何金融、投资、法律或税务建议。文中提及的任何活动、奖励、线上活动或相关信息,不应被视为对购买、出售或交易任何加密资产的推荐、招揽或邀请。加密资产具有高波动性,存在价值损失风险。WEEX服务、产品及相关活动的可用性可能因地区而异。用户在参与前有责任确保符合当地适用法律法规。
猜你喜欢
Pi Network 合法吗,还是被认为是骗局?
什么是 Pi Network?新手完整指南
区块链浏览器能告诉你什么,又不能告诉你什么
TSM股票搭上2万亿美元AI估值:没人计入的风险是什么
加密货币期货止损:如何设置能扛住插针的止盈/止损
资金费率详解:永续期货费用如何影响你的盈亏
加密货币爆仓解析:为何多头仓位中有3亿美元被强平
美联储加息后的比特币期货:如何交易高于80,000美元的 BTC
如何使用区块链浏览器验证加密货币交易?
NVDA永续期货:美联储加息后全天候交易英伟达
美联储利率:为什么凯文·沃什首次与特朗普决裂
CLARITY法案为何在参议院受阻?加密监管接下来将如何发展?
Micron 9月30日财报:MU永续合约的订单类型与TP/SL
Lumentum (LITE) 永续期货:为何 25 倍杠杆是上限
Lighter (LIT)期货:17%波动区间下的全仓与逐仓保证金
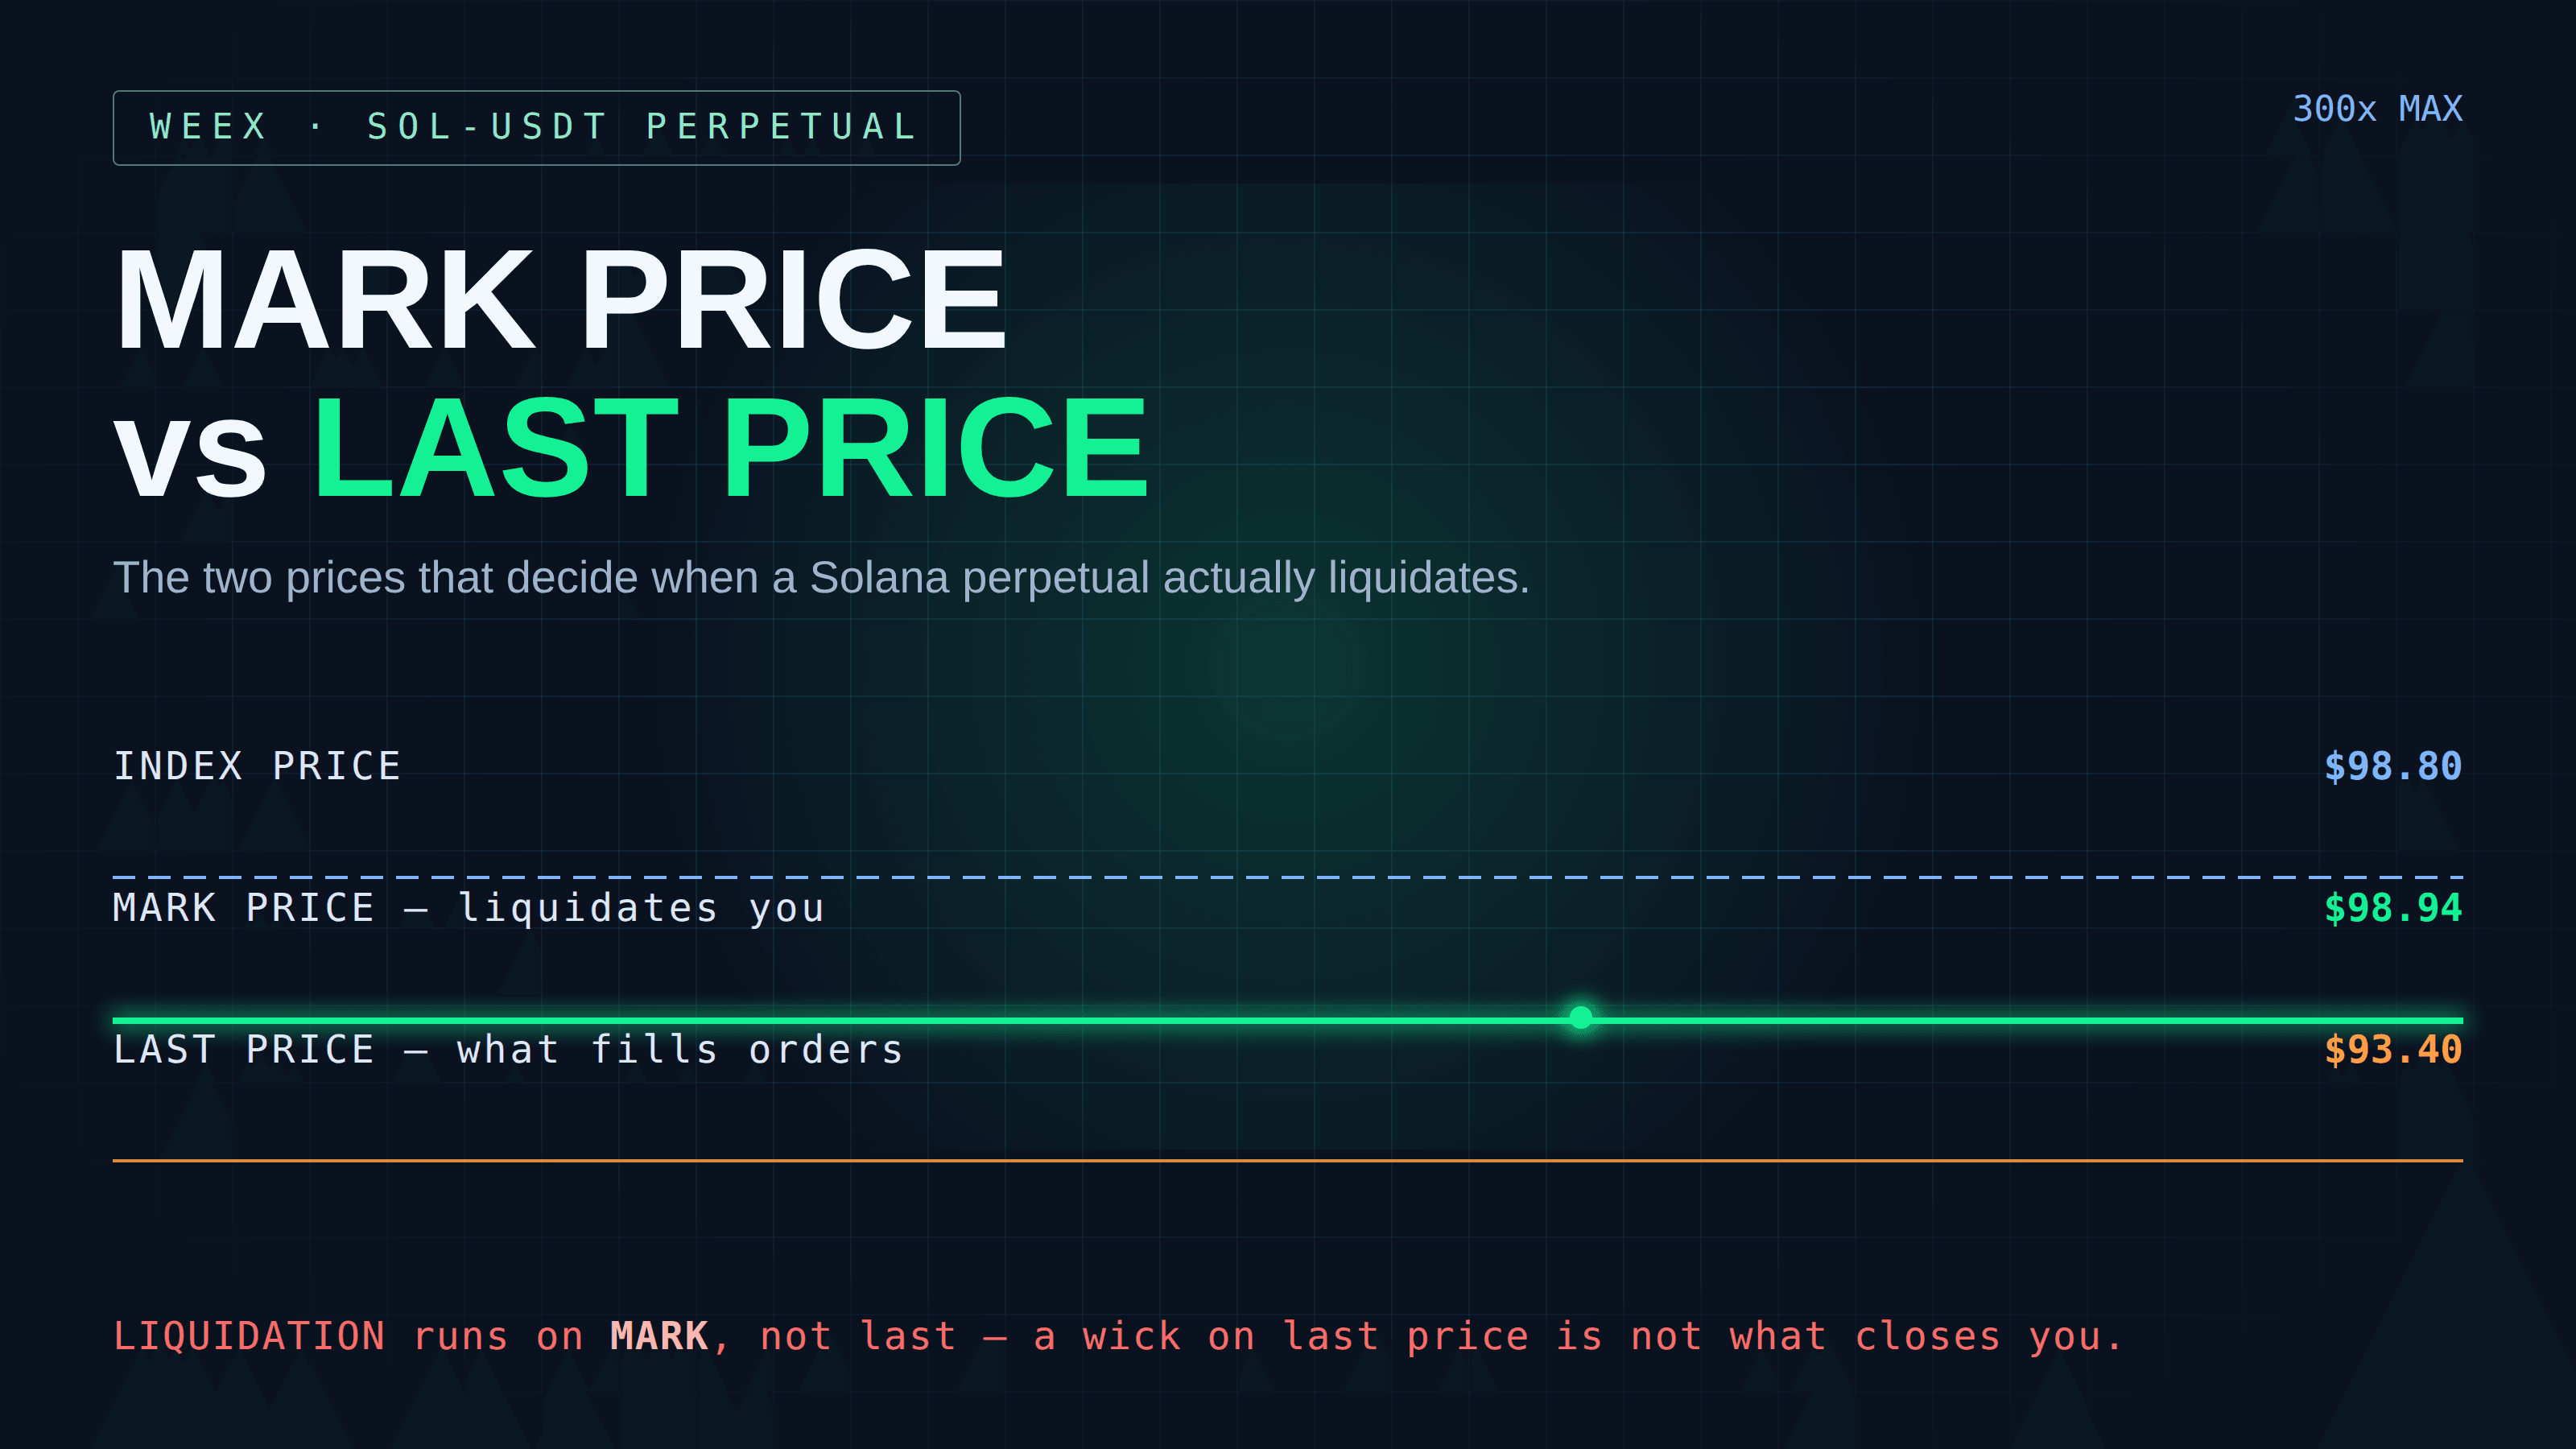
SOL永续合约:标记价格、指数价格与强平
XRP期货:Clarity Act投票后如何做多或做空XRP