
تدمير ETH لا يتماشى مع الإصدار الجديد، هل بدأ فيتاليك بالحديث عن تخزين القيمة؟

 فضّلنا على Google


المؤلف: بايتاي
في 8 نوفمبر، نشر فيتاليك @VitalikButerin منشورًا طويلًا على X لمناقشة مصدر قيمة ETH مرة أخرى.
في الماضي، كان لدى إيثريوم دائمًا سرد "المال فوق الصوت": النشاط البيئي يعزز استهلاك الغاز، وتدمير الرسوم المستمر لا يمكنه فقط تعويض التضخم، بل يمكن أن يدفع ETH نحو الانكماش.
لكن فيتاليك يعتقد أن تدمير الرسوم لم يكن يومًا قاعدة موثوقة للتقييم. لأن معظم الرسوم السابقة جاءت من أنشطة المضاربة داخل سوق العملات المشفرة، وعندما ينخفض السوق، ستتقلص عائدات التدمير أيضًا.
لا يزال يدعم الاحتفاظ بـ EIP-1559، لكن حتى لو كان مقدار التدمير في المستقبل أقل من 10% من الإصدار الجديد على المدى الطويل، فلا داعي للأسف لذلك. إذا كان الهدف هو الحفاظ على تدمير مرتفع عن طريق السعي وراء رسوم أعلى، فقد يضر ذلك باللامركزية والتطور طويل الأمد لإيثريوم.
وهذا يثير سؤالًا: إذا كانت "كلما زادت التطبيقات، زاد التدمير، زادت قيمة الرموز" لم تعد موثوقة، فما الذي يمكن أن يدعم تقييم الرموز المميزة التي تصدر سنويًا؟
كم يزيد الإصدار السنوي من الرموز المميزة العامة، وكم يتم تدميره؟
تحتاج معظم سلاسل الكتل PoS إلى إصدار رموز مكافأة للمتحققين، وفي الوقت نفسه تقليل العرض من خلال تدمير الرسوم. تحدد قواعد الإصدار والتدمير المختلفة التغيرات الفعلية في العرض لكل سلسلة.
1. BTC: يتقلص كل أربع سنوات، ومعدل التضخم مستمر في الانخفاض.
قواعد عرض BTC هي الأبسط، حيث يبلغ الحد الأقصى للإمداد حوالي 21 مليون قطعة. حاليًا، مكافأة كل كتلة هي 3.125 BTC، وبحساب متوسط إصدار كتلة كل عشر دقائق، يتم إصدار حوالي 164300 قطعة سنويًا، بمعدل تضخم سنوي حوالي 0.82%.
2. ETH: منذ الدمج، كان نمو العرض منخفضًا، لكنه تسارع مؤخرًا.
بعد الدمج في 2022، انخفض إصدار ETH الجديد بشكل كبير، حيث بلغ إجمالي نمو العرض منذ الدمج حوالي 1.37%.
تقوم EIP-1559 بتدمير جميع الرسوم الأساسية، لكن مع انتشار L2 وانخفاض رسوم الغاز، كان مقدار التدمير في الثلاثين يومًا الماضية يعوض فقط حوالي 3.2% من الإصدار الجديد، مما يضع سرد الانكماش السابق في تحدٍ.
3. SOL: زيادة مستمرة في الإصدار، لكن معدل التضخم سينخفض تدريجيًا.
كان معدل التضخم السنوي الأولي لـ Solana 8%، ويتناقص بنسبة 15% سنويًا، مع هدف طويل الأمد يبلغ 1.5%.
خلال فترة جنون الميم في 2024، تجاوز مقدار التدمير اليومي 10,000 SOL؛ في يناير 2025، عوض مقدار التدمير حوالي 23% من الإصدار الجديد.
لكن بعد تنفيذ SIMD-0096، تذهب جميع الرسوم الأولوية إلى المتحققين، ويتم تدمير 50% فقط من الرسوم الأساسية. بعد ذلك، انخفض مقدار التدمير اليومي إلى حوالي 700 SOL.
4. BNB: لا يعتمد على زيادة مستمرة في الإصدار، بل يقلل من الإجمالي من خلال التدمير.
لا يوجد لدى BNB إصدار مستمر، بل يتم تقليل العرض من خلال التدمير التلقائي الفصلي وBEP-95 لتدمير الغاز في الوقت الحقيقي، مع هدف إجمالي يبلغ 100 مليون قطعة.
قبل عام 2026، تم تدمير حوالي 6.2 مليون BNB في أربع عمليات تدمير ربع سنوية. يتم تحديد مقدار التدمير التلقائي بناءً على سعر العملة وعدد الكتل المصدرة، بينما يقوم BEP-95 بتدمير جزء من رسوم الشبكة.
5. TRX: كلما زادت نشاطات تحويل العملات المستقرة، قد يتزايد التدمير.
تقوم TRON بإصدار TRX من خلال مكافآت الكتل، بينما تدمر رسوم موارد الطاقة والنطاق الترددي التي يدفعها المستخدمون.
لكن يمكن للمستخدمين أيضًا الحصول على الموارد من خلال الرهن أو الإيجار. لذلك، حتى إذا زادت كمية تحويل USDT، قد لا يتزايد مقدار تدمير TRX بنفس الوتيرة.
6. AVAX: لديه حد أقصى للإمداد، بالإضافة إلى تدمير الرسوم.
الحد الأقصى لإمداد AVAX هو 720 مليون قطعة، ويتم إصدارها كمكافآت للمتحققين، بينما يتم تدمير جميع رسوم الشبكة الرئيسية X وC وP.
حتى أوائل نوفمبر 2026، تم إصدار حوالي 474 مليون قطعة، منها حوالي 114 مليون قطعة كمكافآت رهن، وتم تدمير حوالي 5.18 مليون قطعة، وهو ما لا يكفي لتعويض الإصدار الجديد.
7. SUI: لا يوجد إصدار غير محدود، وما يجب التركيز عليه هو الإلغاء.
الحد الأقصى لإمداد SUI هو 10 مليارات قطعة، ويزداد العرض المتداول بشكل رئيسي مع زيادة إلغاء الرموز.
سيقوم صندوق التخزين الخاص بها بتجميد جزء من رسوم التخزين، ويعوض المتحققين من خلال عائدات الرهن. يمكن استرداد معظم الرسوم عند حذف البيانات، بينما تبقى الأجزاء غير المستردة في الصندوق، مما يقلل من العرض المتداول الحر، لكنه ليس تدميرًا دائمًا.
إذا تم تقييم القيمة بناءً على مقدار التدمير، فكم تساوي سلاسل الكتل العامة؟
في المناقشة، استعرض فيتاليك نموذج "تقييم التدمير" الذي كان شائعًا في السابق:
تقييم الرمز = قيمة التدمير السنوي ÷ معدل الخصم
افترض أن سلسلة كتلة تدمر سنويًا قيمة 1 مليار دولار من الرموز، وبمعدل خصم 4%، سيكون التقييم النظري حوالي 25 مليار دولار.
لكن فيتاليك أشار على الفور إلى أن ما يسمى بـ "قاعدة التقييم" هذه ليست موثوقة.
خذ ETH كمثال، في عام 2022، تم تدمير حوالي 1.48 مليون ETH، بقيمة حوالي 3.6 مليار دولار؛ بينما حتى 8 نوفمبر 2026، بلغ إجمالي التدمير حوالي 19,200 ETH، بقيمة حوالي 43 مليون دولار.
إذا تم ببساطة تقدير مقدار التدمير هذا إلى حوالي 50 مليون دولار سنويًا، وبنفس معدل الخصم، سيكون التقييم النظري حوالي 1.25 مليار دولار، بينما كانت القيمة السوقية لـ ETH حوالي 270 مليار دولار في نفس الفترة.
الفارق بين الاثنين يزيد عن 200 مرة، مما يكشف عن قيود النموذج نفسه.
تواجه سلاسل الكتل الأخرى أيضًا مشاكل تقييم مماثلة.
عائدات الرسوم غير مستقرة. كانت التدميرات الكبيرة في الماضي تأتي بشكل رئيسي من أنشطة المضاربة مثل NFT، وعندما يبرد السوق، تنخفض العائدات أيضًا، مما يجعل من الصعب اعتبارها تدفق نقدي مستقر على المدى الطويل.
التدمير هو مجرد وسيلة لتوزيع قيمة سلسلة الكتل. تتجه الرسوم الأولوية لـ SOL إلى المتحققين، وقد تصبح إيجارات الموارد لـ TRX عائدات للمرتهنين، ولن تعكس هذه القيم الاقتصادية بالكامل في تدمير الرموز.
لذا، يمكن أن يقيس مقدار التدمير جزءًا من قيمة الاستحواذ، لكنه لا يمكن أن يصبح معيار تقييم موحد لجميع سلاسل الكتل العامة.
من تدمير الرسوم إلى تخزين القيمة، هل تتغير منطق تقييم ETH؟
إذا لم يكن تدمير الرسوم قاعدة موثوقة للتقييم، فأين يمكن أن تأتي القيمة طويلة الأجل لـ ETH؟
يولي فيتاليك أهمية أكبر للامركزية، ومقاومة الرقابة، والمصادر المفتوحة، والخصوصية والأمان في إيثريوم. وأشار بشكل خاص إلى أنه في عصر التطور السريع للذكاء الاصطناعي، قد تصبح الأنظمة التي تعمل بشكل مستقر على المدى الطويل وغير خاضعة لسيطرة كيان واحد أكثر قيمة.
لكن هناك أيضًا الكثير من الأصوات المشككة:
تمتلك ETH بالفعل قيمة سوقية بمئات المليارات من الدولارات، ومن الواضح أنه لا يمكن تفسيرها بالكامل من خلال عائدات الرسوم. الطلب عليها كأصل ضمان على السلسلة، ووسيلة للتداول، وأصل البنية التحتية المالية قد يشكل أيضًا علاوة نقدية.
لا يوجد حد أقصى ثابت للإمداد لـ ETH، ويمكن تعديل قواعد الإصدار من خلال ترقية البروتوكول. إذا كانت ترغب في المنافسة في سوق تخزين القيمة مع BTC، يجب أن تجيب على سؤال: لماذا يجب أن تحصل ETH على نفس الثقة طويلة الأجل في قواعد العرض والسياسة النقدية؟
يمكن حساب تدمير الرسوم، بينما من الصعب العثور على معيار تقييم موحد لعلاوة النقد الناتجة عن تخزين القيمة.
يمكن أن يتغير السرد، لكن السوق لا يزال بحاجة إلى سبب يفسر لماذا يرغب الناس في الاحتفاظ بـ ETH على المدى الطويل.
كلمة أخيرة
على مدار السنوات القليلة الماضية، كانت العملات المشفرة تسعى لتحقيق حجم تداول أعلى، ورسوم أقل، وبيئة سلسلة أكثر ازدهارًا.
لكن عندما تصبح الرسوم أقل فأقل، ويصبح مقدار التدمير غير قادر على دعم التقييم، بدأت سلاسل الكتل العامة في إعادة التفكير في مصدر قيمة الرموز الأصلية.
قد تشير إعادة تركيز فيتاليك على تخزين القيمة أيضًا إلى تحول في منطق تقييم سلاسل الكتل العامة.
لكن عندما تبدأ المزيد من سلاسل الكتل العامة في التأكيد على الندرة، والأمان، والتوافق طويل الأمد، هل سيكون السوق مستعدًا حقًا لدفع علاوة نقدية مشابهة لـ BTC؟
لكن إذا زاد حجم تطبيقات سلاسل الكتل العامة عشرة أضعاف في المستقبل، بينما تستمر عائدات الرسوم في الانخفاض، فما الذي يمكن أن تعتمد عليه الرموز الأصلية للحفاظ على قيمتها؟
سعر --
يُقدَّم هذا المحتوى لأغراض معلوماتية عامة فقط، ولا يُشكل مشورة مالية أو استثمارية أو قانونية أو ضريبية. ولا ينبغي اعتبار أي فعاليات أو مكافآت أو عروض ترويجية عبر الإنترنت أو أي معلومات ذات صلة واردة فيه توصيةً أو طلبًا أو دعوةً لشراء الأصول المشفرة أو بيعها أو تداولها أو إجراء أي معاملات أخرى عليها. تتميز الأصول المشفرة بتقلبات سعرية مرتفعة وقد تؤدي إلى خسائر. وقد يختلف مدى توفر خدمات WEEX ومنتجاتها والفعاليات المرتبطة بها حسب المنطقة. وتقع على عاتقك مسؤولية التأكد من أن مشاركتك تتوافق مع القوانين واللوائح المحلية المعمول بها.
قد يعجبك أيضاً

بيتر شيف يقول إن سولانا يمكن أن تحل محل التعرض لبيتكوين. هل يمكن؟

ظهور مشكلة زيادة غير طبيعية في إصدار رموز Cyber على Solana

تابع المال: جولة Variational بقيمة 110 مليون دولار، نشاط Tether وصفقات الاندماج والاستحواذ

ارتفاع مبيعات NFT إلى 33 مليون دولار مع زيادة تداول الإيثيريوم بنسبة 33%

دفاتر التداول الاجتماعي المتعمقة: من الذي يحقق الأرباح حقًا وسط ضجيج الحركة؟

هاكرز ينقلون حوالي 488,000 إيثريوم، بقيمة حوالي 860 مليون دولار

唐华斑竹 : تم تغيير اسم PancakeSwap إلى Pancake، وعدد المستخدمين يتجاوز 208 مليون

هل يمكن أن تصبح سولانا آمنة ضد الكم دون فقدان ميزة سرعتها؟
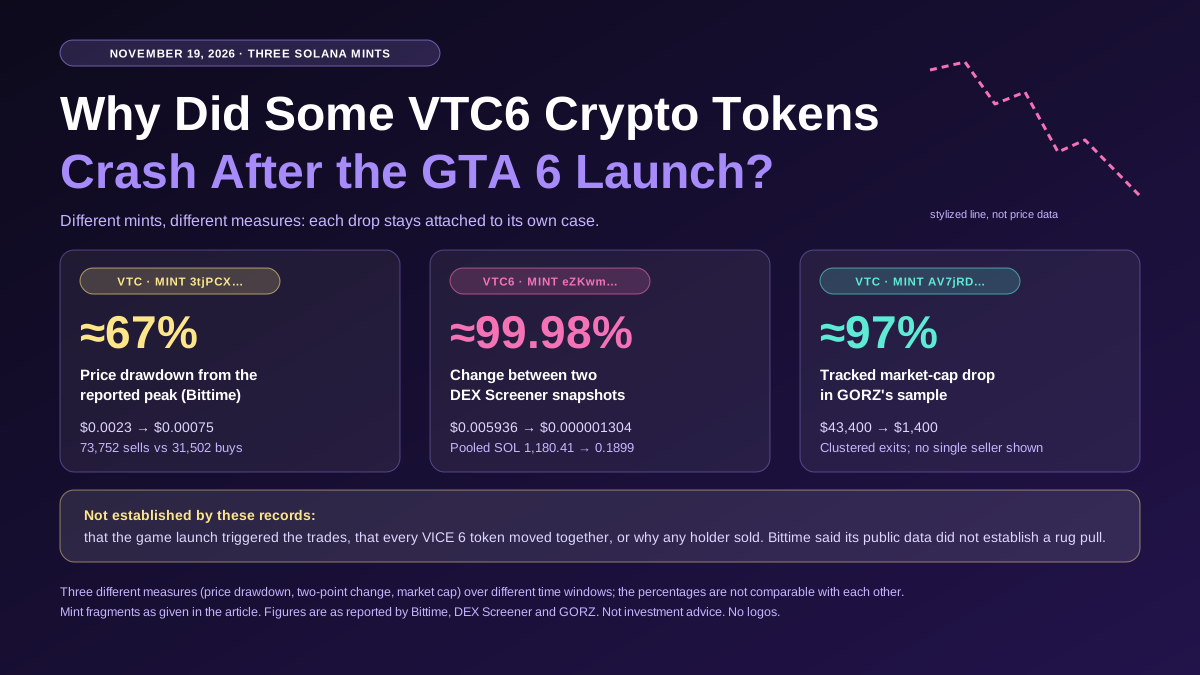
لماذا انهارت بعض توكنات VTC6 للعملات الرقمية بعد إطلاق GTA 6؟
اكتشف سبب انخفاض بعض توكنات VTC6 للعملات الرقمية قرب إطلاق GTA 6. قارن بين ثلاثة إصدارات على سولانا، ونشاط البيع، واحتياطيات المجمع، والأدلة على سحب البساط.
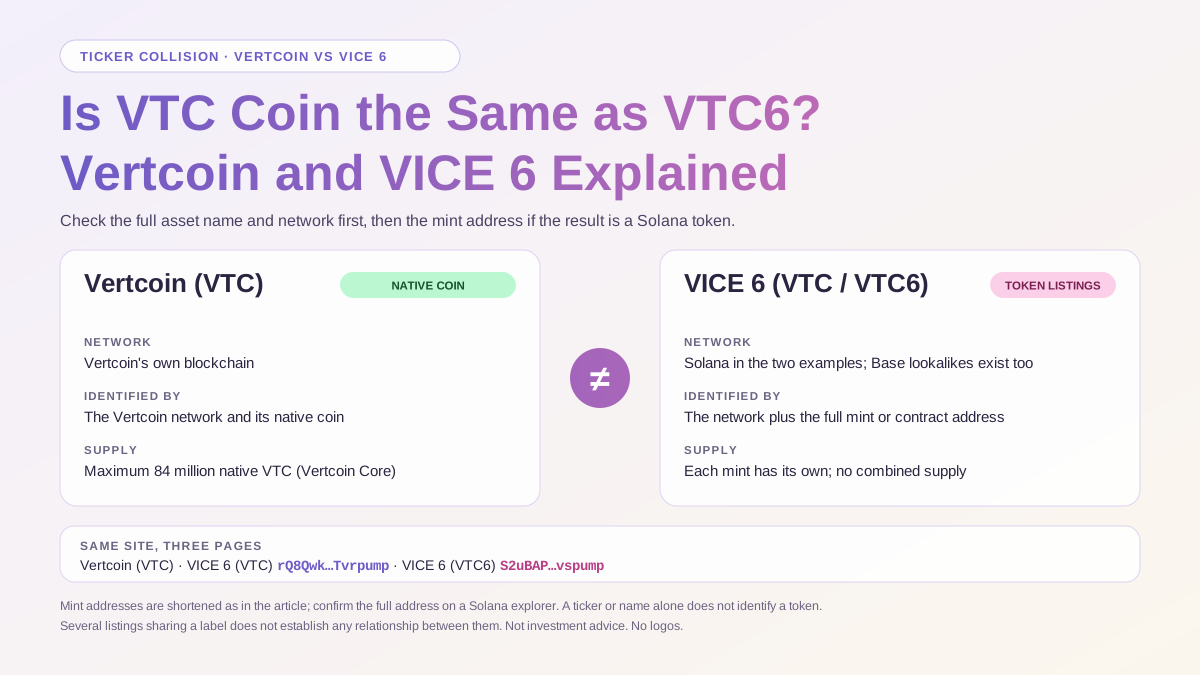
هل عملة VTC هي نفسها VTC6؟ شرح فيرتكوين وفايس 6
هل عملة VTC هي نفسها VTC6؟ قارن بين فيرتكوين وVICE 6 من حيث الشبكة والرمز وعنوان التوكن، وتعرّف على التفاصيل التي ينبغي التحقق منها قبل تحويل الأموال.
ما هي عملة VTC6 الرقمية؟ دليل للمبتدئين إلى VICE 6 (VTC6)
ما هي عملة VTC6 الرقمية؟ تعرّف على سبب استخدام عدة توكنات لاسم VICE 6، وكيفية التحقق من الشبكة وعنوان الإصدار ومجمع التداول قبل مقارنة الإدراجات.

محفظة ChatGPT تتعاون مع Visa: هل لا يزال هناك حاجة للعملات المستقرة في الاقتصاد الوكالي؟
عملة VTC6 الرقمية: هل هي عملة GTA 6 الرسمية؟ وما الذي اقترحته Take-Two فعليًا؟
هل عملة VTC6 الرقمية هي العملة الرسمية لـGTA 6؟ قارن بين مقترح Sharkbux من Take-Two، ومعلومات إصدار Rockstar، وعمليتي إصدار توكنين على Solana يحملان الاسم نفسه.

تطبيق Toss الكوري يقدم محفظة للعملات المشفرة لـ 30 مليون مستخدم بدون الحاجة لحساب في بورصة

تصل قيمة الأسهم المرقمة على سولانا إلى 1.22 مليار دولار مع توسع عروض الأسهم

تغيير جذري في منطق استثمار YC: من البرمجيات إلى الأجهزة، ومن النماذج إلى العالم المادي

Blockaid تصنف أكثر من 8800 رمز موضوع GTA على Solana كخبيث

خطط بوليماركت الأمريكية للمراهنات على النفط والغاز بعد تداولات بقيمة مليار دولار في العملات المشفرة
ستجعل الذكاء الاصطناعي الأشهر الـ 12 المقبلة "مسلخًا" لأمن العملات المشفرة: مسؤول في Anchorage

جونسون يدعو بريطانيا لقيادة تطوير التوكنات، وينتقد البيتكوين كاحتيال بونزي
تطوير DeFi يضيف 9,482 SOL مع نمو الخزينة للأسبوع العاشر على التوالي

ZachXBT يتحدى تجميد 3 ملايين دولار في Gate بسبب خطأ مزعوم في التتبع

ريفولوت تخطط لإطلاق أربعة صناديق بلوكتشين لمواجهة نقص السيولة في الأسواق الخاصة

سيعقد مؤتمر Solana Breakpoint 2027 في سان فرانسيسكو من 8 إلى 10 سبتمبر
FTX "القدامى" يحصلون على ترخيص العقود الآجلة الأمريكية، والتداول على مدار الساعة قادم

Akash تطلق خطة عقود مستقبلية للحوسبة Akash Compute Forwards لتجربة في 2027

ARK Invest تشتري أسهم Block وCircle وCoinbase بقيمة 40 مليون دولار وتبيع أسهم Nvidia بقيمة 85 مليون دولار
الرئيس التنفيذي لشركة Real Vision راوول بال: ستعيد تقنية البلوكشين تشكيل النظام المالي، وظهور اتجاه التوكنات

استحواذ CoinGecko: شخصان بدأوا بـ 200 دولار، وقد تم تقييمها بـ 500 مليون

الهيكل التالي لـ Hyperliquid سيظهر من بين هذه الشركات الست
بيتر شيف يقول إن سولانا يمكن أن تحل محل التعرض لبيتكوين. هل يمكن؟
ظهور مشكلة زيادة غير طبيعية في إصدار رموز Cyber على Solana
تابع المال: جولة Variational بقيمة 110 مليون دولار، نشاط Tether وصفقات الاندماج والاستحواذ
ارتفاع مبيعات NFT إلى 33 مليون دولار مع زيادة تداول الإيثيريوم بنسبة 33%
دفاتر التداول الاجتماعي المتعمقة: من الذي يحقق الأرباح حقًا وسط ضجيج الحركة؟
هاكرز ينقلون حوالي 488,000 إيثريوم، بقيمة حوالي 860 مليون دولار
أحدث المقالات


أحدث إضافات العملات على WEEX


