
الإنقاذ والتحول في الشتاء القارس: كيف تبحث الإقراض المشفر عن نمو جديد؟

 فضّلنا على Google


المؤلف: نانسي، PANews
تعرضت سوق العملات المشفرة ل"عاصفة شتوية"، حيث كانت سوق الإقراض أول من يشعر بتأثيرات نقص السيولة والطلب.
ومع ذلك، لم يتوقف اللاعبون في مجال الإقراض. عندما بدأت نماذج النمو التقليدية المدفوعة بالأصول المشفرة والرافعة المالية تفقد زخمها، لم يتراجع العديد من اللاعبين، بل بدأوا في البحث عن ضمانات جديدة ومصادر تمويل ومساحات ربحية.
تجري الآن عملية تخطيط حول الجولة التالية من النمو في خضم الشتاء القارس للسوق.
من توسيع الأصول إلى تعزيز إدارة المخاطر، التحول الإجباري بسبب انكماش السيولة
في مواجهة تراجع الميل للمخاطر واستمرار انكماش الرافعة المالية في السوق، لا تزال سوق الإقراض المشفر تبحث بنشاط عن مساحات نمو جديدة. وراء التخطيط المعاكس للسوق، هناك طلب مستمر على التمويل، بالإضافة إلى نضوج البنية التحتية الأساسية والتغيرات في البيئة الخارجية.
من ناحية، لم تختفِ الحاجة إلى السيولة في السوق. بالنسبة للمستثمرين على المدى الطويل، قد يعني بيع الأصول مباشرة التخلي عن الأرباح المستقبلية، لكن العمليات والاستثمارات والنفقات اليومية لا تزال بحاجة إلى سيولة. من خلال استخدام الأصول المشفرة كضمان، يمكنهم اقتراض العملات الورقية أو العملات المستقرة، مما يحافظ على تعرضهم للأصول الأصلية ويلبي احتياجاتهم.
في الوقت نفسه، أدى نضوج البنية التحتية الأساسية إلى خفض عتبة دخول المؤسسات إلى هذا السوق. بدأت بروتوكولات الإقراض مثل Morpho وAave في التحول من تطبيقات DeFi إلى بنية تحتية يمكن للمؤسسات استخدامها، حيث تقدم وظائف أساسية مثل الإقراض والتصفية وإدارة المخاطر، مما يمكّن المزيد من المؤسسات من إطلاق منتجاتها الخاصة بسرعة دون الحاجة لبناء أنظمة إقراض من الصفر.
علاوة على ذلك، فإن وضوح مسارات التنظيم، وزيادة ضغط الاحتفاظ بالعملاء المؤسسيين، وتنوع أشكال المنتجات، كلها تدفع السوق لتوسيع حدود أعمالها والبحث عن نقاط نمو جديدة.
توسيع القنوات المتوافقة فتح مساحة سوق جديدة لعمليات الإقراض. في 18 نوفمبر، أعلنت Coinbase أنها حصلت على موافقة من وزارة الخدمات المالية في ولاية نيويورك (NYDFS) لتوسيع خدمة الإقراض المضمون على الشبكة القائمة على بروتوكول Morpho إلى ولاية نيويورك. وبذلك، أصبحت هذه الخدمة تغطي جميع الولايات الخمسين في الولايات المتحدة، مما يزيد من نطاق أعمالها في السوق الأمريكية.
تنويع الضمانات هو مسار مهم آخر. بعد بروتوكولات مثل Aave، أعلنت Jupiter مؤخرًا أنها ستطلق سوق إقراض مرخص في Jupiter Lend، حيث ستدعم الأسهم المدرجة في بورصة نيويورك Bullish كضمان، مما يتيح للمستخدمين اقتراض أصول أخرى بناءً على ذلك. كما أطلقت Morpho مؤخرًا رموز الأسهم الخاصة بشركة Robinhood، مما يسمح للمستخدمين باستخدام رموز الأسهم كضمان لاقتراض العملات المستقرة؛ وكشفت Maple Finance أيضًا عن خطط لتقديم قروض باستخدام الأسهم المرمزة كضمان، وتعتبر ذلك اتجاهًا مهمًا للتطور في عام 2027 لتقليل الاعتماد على الضمانات المشفرة.
بالإضافة إلى إدخال الأصول المالية التقليدية، ستدعم Aave الضمانات الأصلية من BTC. مؤخرًا، وافق Aave DAO على اقتراح لدعم الضمانات الأصلية من البيتكوين عبر Babylon Trustless Bitcoin Vaults (TBV) على Aave V4. في ذلك الوقت، يمكن لحاملي البيتكوين قفل BTC الأصلي بطريقة ذاتية الإدارة، واقتراض أصول مثل USDT وUSDC، دون الاعتماد على الرموز المغلفة أو الجسور عبر السلاسل أو بروتوكولات الحفظ من الطرف الثالث.
علاوة على ذلك، أصبح التحكم في التعرض للمخاطر وتحسين هيكل الأصول أيضًا من النقاط المحورية التي تركز عليها بروتوكولات الإقراض. اقترحت Aave مؤخرًا تعديل تخصيص الأصول في سوق الإقراض الرئيسي V3 Core، مع التركيز على الأصول الضامنة ذات السيولة العالية. وفقًا لخطة التعديل ذات الصلة، قد يتم نقل أصول الضمان التي تبلغ قيمتها حوالي 1.52 مليار دولار، والتي تدعم ديونًا تبلغ حوالي 1.17 مليار دولار، من سوق V3 Core؛ كما تعمل Lido على تعزيز أعمال الإقراض التي تركز بشكل أكبر على عزل المخاطر، حيث تم بناء خدمة Lido Lend على أساس Morpho Blue، ومن المقرر إطلاقها في الربع الرابع، مع التركيز على أزواج الأصول الزرقاء ذات التقلبات المنخفضة، والتحكم في المخاطر من خلال عزل السوق وآلية الخروج.
تعاونت منصة إدارة الأصول المشفرة Abra مع بورصة ICE لإطلاق خدمة إقراض مؤسسي للأصول الرقمية المضمونة، تدعم اقتراض الدولارات باستخدام BTC وETH وSOL كضمان، حيث يتم الاحتفاظ بالأصول المضمونة في حسابات الحفظ المعزولة من ICE Digital Trust خلال فترة القرض، دون إعادة الرهن، لتقليل المخاطر الناتجة عن إعادة استخدام الأصول المضمونة.
يمكننا أن نرى أنه في سعيها لتوسيع حجم الإقراض، تعمل المنصات على توسيع نطاق الضمانات، من خلال إدخال الأسهم التقليدية والبيتكوين الأصلية إلى الإقراض على السلسلة؛ ومن ناحية أخرى، من خلال تعديل هيكل الأصول وتحسين آليات إدارة المخاطر، تقلل من الاعتماد على الأصول المشفرة الفردية، مما يعزز قدرة السوق على مقاومة المخاطر في بيئة متقلبة.
سوق الإقراض تستمر في الانخفاض، وقد يكون هذا الانكماش أكثر صحة
بينما تستكشف منصات الإقراض بنشاط توسيع الأعمال، لا يزال السوق ككل غير قادر على التخلص من أزمة انكماش الحجم وضغوط السيولة.
تشير بيانات Blockworks إلى أنه اعتبارًا من 18 نوفمبر، بلغ الحجم الإجمالي لسوق الإقراض المشفر حوالي 71.32 مليار دولار، بانخفاض حوالي 47.5% عن ذروته البالغة 135.78 مليار دولار العام الماضي. في الشهر الماضي فقط، انخفض حجم السوق بمقدار 10.82 مليار دولار. ومن بين ذلك، كانت بروتوكولات Aave هي المصدر الأكبر لهذا الانكماش، حيث انخفض حجمها بمقدار 4.04 مليار دولار، مما يمثل حوالي 37.3% من إجمالي الانخفاض في السوق؛ كما شهدت Morpho وSpark، المرتبتان الثانية والثالثة، انخفاضًا ملحوظًا، حيث انخفضت قيمتهما الإجمالية بنحو 2.68 مليار دولار.
بينما ينكمش حجم السوق، تأثرت أيضًا ربحية أعمال الإقراض. حاليًا، يبلغ الدخل الأسبوعي لسوق الإقراض المشفر فقط 2.717 مليون دولار، بانخفاض حوالي 78.6% عن ذروته البالغة 12.669 مليون دولار في عام 2025.
مع تراجع الحجم والدخل، يواجه السوق ليس فقط انكماشًا في الأموال، بل أيضًا تراجع في الطلب على الإقراض ونشاط الأعمال.
ومع ذلك، بالمقارنة مع الدورة الهابطة السابقة، فإن انكماش السوق الحالي مختلف. أشار تقرير Galaxy Research سابقًا إلى أنه على الرغم من أن حجم سوق الإقراض قد انخفض بشكل كبير، إلا أن رصيد القروض غير المسددة يظهر اتجاهًا مستقرًا ومنحدرًا، بدلاً من الانهيار المفاجئ في فترة قصيرة. تعني هذه الوتيرة المعتدلة أن عملية تقليص الرافعة الحالية أكثر صحة، حيث يقودها المشاركون في السوق بشكل نشط، وليس نتيجة تصفية قسرية أو إفلاس المؤسسات.
من الناحية المحددة، يعد انخفاض أسعار الأصول سببًا مهمًا لانكماش حجم سوق الإقراض الحالي. مع استمرار انخفاض أسعار الأصول الضامنة الرئيسية مثل BTC وETH، تنخفض القيمة بالدولار للضمانات داخل البروتوكولات. حتى لو لم يقم المستخدمون بسحب الأموال بشكل نشط، فإن انخفاض تقييم الضمانات سيؤدي مباشرة إلى خفض حجم السوق في الإقراض.
في الوقت نفسه، أدى تشديد البيئة الكلية إلى مزيد من ضعف الطلب في السوق. ارتفعت عوائد السندات الأمريكية لأجل عامين بشكل كبير، مما ضغط على الأصول ذات المخاطر، مما أدى إلى انخفاض الميل للمخاطر. انتقل جزء من الأموال من السوق المشفر، الذي يعتبر عالي المخاطر، إلى أصول أكثر أمانًا، مما أدى إلى تراجع الطلب على الإقراض، كما تواجه ودائع البروتوكولات ضغوط تدفق صافي.
كما أدى انكماش عرض العملات المستقرة إلى تفاقم ضغوط السيولة في سوق الإقراض. باعتبارها مصدرًا مهمًا للتمويل في الإقراض على السلسلة، فإن انخفاض حجم العملات المستقرة يعني تقليل السيولة المتاحة للإقراض بالدولار. تشير بيانات Blockworks إلى أنه منذ أن بلغ إجمالي عرض العملات المستقرة 299.3 مليار دولار في مارس من هذا العام، انخفض حجم العملات المستقرة في سوق الإقراض بأكثر من 53%، ولم يتبق سوى حوالي 5.8 مليار دولار.
علاوة على ذلك، فإن الحوادث الكبيرة من التصفية والحوادث الأمنية المتكررة تؤثر على ثقة السوق، كما أن انخفاض جاذبية عوائد الإقراض يضعف أيضًا رغبة الأموال في البقاء في البروتوكولات.
بالنسبة لمنصات الإقراض، في ظل الشتاء القارس للسوق، قد لا تقتصر المنافسة في الصناعة على حجم الإقراض وعوائدها، بل قد تتحول إلى معركة شاملة حول توفير الأصول، وجذب الأموال المؤسسية، وقدرة إدارة المخاطر. سيكون من الضروري أن تتمكن المنصات من توسيع حدود أعمالها مع الحفاظ على خط الأساس للمخاطر، وتأسيس نماذج ربحية مستقرة ومستدامة، لتجاوز دورات السوق.
سعر --
يُقدَّم هذا المحتوى لأغراض معلوماتية عامة فقط، ولا يُشكل مشورة مالية أو استثمارية أو قانونية أو ضريبية. ولا ينبغي اعتبار أي فعاليات أو مكافآت أو عروض ترويجية عبر الإنترنت أو أي معلومات ذات صلة واردة فيه توصيةً أو طلبًا أو دعوةً لشراء الأصول المشفرة أو بيعها أو تداولها أو إجراء أي معاملات أخرى عليها. تتميز الأصول المشفرة بتقلبات سعرية مرتفعة وقد تؤدي إلى خسائر. وقد يختلف مدى توفر خدمات WEEX ومنتجاتها والفعاليات المرتبطة بها حسب المنطقة. وتقع على عاتقك مسؤولية التأكد من أن مشاركتك تتوافق مع القوانين واللوائح المحلية المعمول بها.
قد يعجبك أيضاً

بينما تتسارع الشركات التقليدية نحو الدولار الرقمي، تشرح إيفون تشيا من USDD لماذا يمنح الوصول على مدار الساعة، والحفظ الذاتي، والعائد الشفاف العملات المستقرة اللامركزية ميزة لا يمكن للبنوك تكرارها.

مؤسس Sky يشتبه في تفريغ خزينة اقتراض USDS الخاصة به

Morpho تقرض ضعف المبلغ خلال عام: ما مدى مساهمة قنوات التعاون؟

انتقادات مؤسس أنيموكا للبنوك التقليدية: الحسابات الجارية كأنها خدعة في عصر DeFi

غرور a16z وتحاملها

WBTC تتوسع في DeFi السري، مكافآت STRK والإقراض المؤسسي

خطة الإقراض من Lido قد تمنع سداد القروض دون إيقاف الفوائد

قروض XRP تؤدي إلى 883 تصفية، و53 مليون دولار لا تزال في خطر

RWA الأسبوعية: بورصة نيويورك ستستخدم Avalanche لتسوية الأسهم المرمزة؛ جولدمان ساكس وسيتي وغيرهم يلتزمون بحوالي 2.7 مليار دولار لمشروع العملة المستقرة المشترك

المحللون: أداء إعادة شراء HYPE أفضل من PUMP و AAVE و JUP

ديون بطاقات الائتمان الأمريكية تصل إلى 1.29 تريليون دولار مع تعرض قروض البيتكوين لفجوة ضمان

فالور تدرج ثمانية صناديق استثمار متداولة جديدة للعملات الرقمية بما في ذلك كانتون، مورفو ورايديام
تقرير Chainalysis: لماذا صمدت غرب أوروبا في مواجهة تباطؤ سوق العملات المشفرة العالمية؟
يمكن الآن أن تدعم الذهب المرمز قرض Coinbase. تغلق أسعار الصرف في عطلات نهاية الأسبوع

OAK Research: إيرادات العملات المستقرة لم تتجه نحو سلاسل الكتل العامة

لماذا تجذب Erebor، المعروفة باسم "بنك سيليكون فالي التالي"، SBI وRobinhood؟

إجمالي ودائع reUSD و reUSDe يتجاوز 400 مليون دولار، و reUSD متاح على Monad

أونلند تكشف عن بنية تحتية بدون كود لإطلاق تطبيقات الإقراض المخصصة على السلسلة

لماذا لا تستطيع سلاسل الكتل الجديدة الاحتفاظ بالتمويل؟ دليل نشر بروتوكول

Morpho تقرض أكثر من 58 مليار دولار: هل يعتمد النمو على تطبيقات التوجيه أم على المكافآت والدعم؟

نفس الديون السيئة، خمس نقاط زمنية للاعتراف بالخسارة: من يجب أن يتحمل خسائر خزائن DeFi؟
ارتفاع حصة سوق الإقراض في Spark إلى 13.2% في الربع الثالث، وانخفاض الإيرادات الصافية بنسبة 30%

تقرير عميق عن صناعة البلوكشين من 1kx: من الذي يحقق الأرباح حقًا؟

تقارير USDD عن أداء قوي للخزينة ونمو في المؤشرات الرئيسية وتوسع النظام البيئي

تجاوز ودائع Morpho RWA 2 مليار دولار مع اقتراب القروض من 900 مليون دولار

Birch Hill تكمل جولة تمويل أولية بقيمة 4 ملايين دولار بقيادة Multicoin Capital
هل بدأت جولة جديدة من أحداث توليد الرموز؟ 19 مشروعًا قد تظهر بكثافة في الربع الرابع
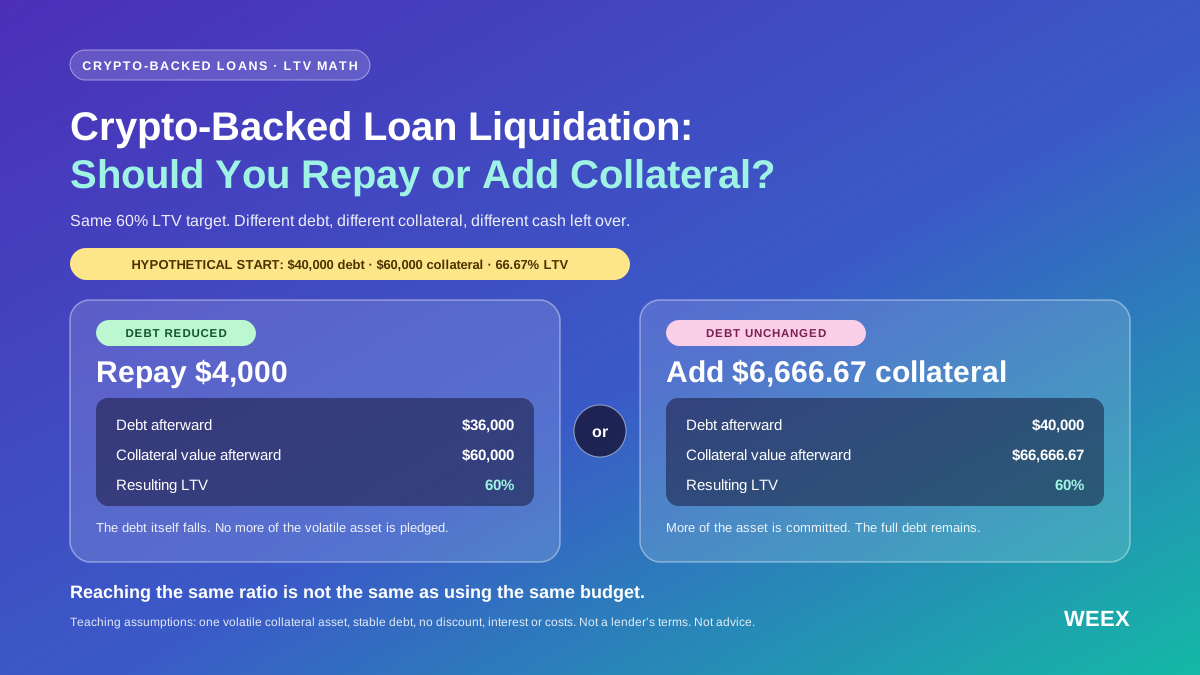
تصفية قرض مدعوم بالعملات الرقمية: هل تسدد الدين أم تضيف ضمانات؟
هل تواجه تصفية قرض مدعوم بالعملات الرقمية؟ قارن بين السداد وزيادة الضمانات باستخدام ميزانيات متساوية، وحسابات LTV، واختبارات الضغط وحدود الحماية.

من يمتلك الأسهم المرمزة؟ عدد كبير من المستثمرين الأفراد، لكن الأصول مركزة بشكل كبير
نمو ودائع العملات المستقرة في DeFi إلى 24 مليار دولار
بينما تتسارع الشركات التقليدية نحو الدولار الرقمي، تشرح إيفون تشيا من USDD لماذا يمنح الوصول على مدار الساعة، والحفظ الذاتي، والعائد الشفاف العملات المستقرة اللامركزية ميزة لا يمكن للبنوك تكرارها.
مؤسس Sky يشتبه في تفريغ خزينة اقتراض USDS الخاصة به
Morpho تقرض ضعف المبلغ خلال عام: ما مدى مساهمة قنوات التعاون؟
انتقادات مؤسس أنيموكا للبنوك التقليدية: الحسابات الجارية كأنها خدعة في عصر DeFi
غرور a16z وتحاملها
WBTC تتوسع في DeFi السري، مكافآت STRK والإقراض المؤسسي
أحدث المقالات


أحدث إضافات العملات على WEEX


