
Bill Ackman-ın Pershing Square Fonu Netflix-ə Qayıdır: Hedc-fond Əfsanəsinin Bu Addımı Əslində Nəyə İşarə Edir?

 Google-da bizi seçin


Netflix səhmləri gündəlik qiymət dəyişikliklərindən kənara çıxan bir səbəblə yenidən diqqət mərkəzindədir. Bill Ackman-ın rəhbərlik etdiyi Pershing Square fondu, illər əvvəl zərərlə çıxdığı Netflix-ə yenidən investisiya etdikdən sonra səhmlər institusional marağı yenidən cəlb edib. İndi Netflix səhmləri daha maraqlı bir sualın mərkəzində dayanır: məşhur və qətiyyətli hedc-fond menecerini geri qaytaracaq qədər nə dəyişdi? Cavab təkcə bir rüb və ya başlıqla bağlı deyil. Bu, zəif proqnozlar və açıqlamalardakı dəyişikliklər qısamüddətli əhval-ruhiyyəyə mənfi təsir göstərsə də, hələ də ciddi gəlir artımı və güclü marjalar nümayiş etdirən bir bizneslə bağlıdır.
Əsas Nəticə
- Pershing Square-in qayıdışı vacibdir, çünki Ackman əvvəllər böyük zərərlə çıxdığı bir səhmi yenidən alır; bu, ilk dəfəkindən daha güclü və konkret bir tezisə işarə edir.
- Netflix-in biznes modeli indi fərqli görünür; reklam, ödənişli paylaşma məhdudiyyətləri, canlı tədbirlər və kontentin geniş monetizasiyası yeni gəlir mənbələri yaradır.
- 2026-cı ilin 2-ci rübünün nəticələri gəlirliliyin davamlılığını göstərdi: gəlir illik müqayisədə 13% artaraq 12,56 milyard dollara çatdı, əməliyyat marjası isə 33,4% təşkil edərək əvvəlki proqnozları üstələdi.
- Qısamüddətli mübahisələr hələ də bitməyib: 3-cü rüb proqnozu gözləntilərdən aşağı gəldi, sərbəst pul axını zəiflədi və Netflix-in baxış hesabatlarını 2027-ci ildən etibarən illik formata keçirəcəyini açıqlamasından sonra şəffaflıqla bağlı narahatlıqlar artdı.
- Ackman-ın addımı faydalı bir siqnaldır, lakin bu, diqqətli qiymətləndirməni, risk idarəetməsini və ya müstəqil təhlili əvəz etmir.
Pershing Square-in Netflix-ə Qayıdışı Əslində Nəyi Ehtiva Edir
Pershing Square-in yenidən girişi ilk növbədə institusional siqnal kimi qiymətləndirilməlidir, zəmanət kimi deyil. Ackman cəmlənmiş mövqeləri və bazarın bir biznesi çoxillik pəncərədə yanlış qiymətləndirdiyinə inandıqda pay alması ilə tanınır. Buradakı əsas məqam sadədir: bu, momentum dalınca qaçmağa bənzəmir. Təqdim olunan kontekstə əsasən, yenidən giriş Netflix 52 həftəlik maksimumundan xeyli aşağı olduğu bir vaxtda baş verib ki, bu da addımı bayramdan daha çox kontr-trend edir.
Bu fərq Netflix səhmlərini izləyən hər kəs üçün vacibdir. Bir hedc-fond keçmişdə uğursuzluqla nəticələnən bir investisiyaya qayıtdıqda, bu, adətən investisiya vəziyyətinin konkret şəkildə dəyişdiyi deməkdir. Bu, yeni monetizasiya mexanizmini, marja davamlılığına gedən daha aydın yolu və ya növbəti rübə çox fokuslanmış bazarı əks etdirə bilər. Kripto terminləri ilə desək, bu, sadəcə qrafik yüksəldiyi üçün geri almaq deyil, böyük tokenomika yeniləməsindən və daha yaxşı likvidlik strukturundan sonra protokolu yenidən nəzərdən keçirən bir fonda bənzəyir.
Ackman-ın 400 Milyon Dollarlıq Zərərlə Əvvəlki Çıxışının Qayıdışı Niyə Daha Əhəmiyyətli Edir
Zərər ikinci girişin nə qədər ciddi olması lazım olduğunu dəyişdirir. İstənilən investor emosional olaraq bəyəndiyi bir səhmə orta qiymətlə girə bilər, lakin 400 milyon dollardan çox zərər açıqladıqdan sonra geri qayıdan tanınmış bir menecer daha çox çəkiyə malikdir. Bu, Ackman-ın orijinal baxışının ya erkən, ya natamam, ya da şirkət daxilindəki dəyişikliklərlə üstələndiyinə inandığını göstərir.
Buna görə də bu, məşhur investisiya haqqında başlıqdan daha çox şeydir. Ackman profilli bir menecer yeni bir asimmetriya görmədikcə köhnə səhvi yenidən nəzərdən keçirməyə ehtiyac duymur. Yeni başlayan investorlar üçün dərs sadədir: zərərdən sonra yenidən giriş ilkin alışdan daha məlumatlandırıcı ola bilər, çünki bu, investorun həm maliyyə ziyanını, həm də reputasiya sürtünməsini aşmalı olduğunu nəzərdə tutur.
-- qiyməti
Netflix-də Çıxış və Yenidən Giriş Arasında Nələr Dəyişib
Ən asan səhv Netflix-ə dörd il əvvəlki yayım şirkəti kimi baxmaqdır. Belə deyil. Netflix bu gün daha geniş bir monetizasiya platformasıdır. O, bir vaxtlar riskli görünən şifrə paylaşma sıfırlamasını artıq həll edib və Ackman-ın əvvəlki sahiblik dövründə mənalı şəkildə mövcud olmayan yeni artım rıçaqları əlavə edib.
Son rəqəmlər bazarın narahat olmasına baxmayaraq, əsas biznesin sağlam qaldığı fikrini dəstəkləyir. CNBC-yə görə, Netflix 2026-cı ilin 2-ci rübündə 12,56 milyard dollar gəlir əldə edib ki, bu da illik 13% artım deməkdir; səhm üzrə mənfəət isə gözlənilən 0,79 dollar əvəzinə 0,80 dollar olub. INDmoney qeyd edib ki, əməliyyat marjası şirkətin əvvəlki 32,6%-lik proqnozundan yuxarı, 33,4%-ə çatıb. Eyni zamanda, rəhbərlik illik gəlir proqnozunu tamamilə kəsmək əvəzinə 51,0 milyard dollar ilə 51,4 milyard dollar aralığında daraldıb.
Bu qarışıq vacibdir. Bu, qısamüddətli gözləntilər yenilənərkən belə, əsas mühərrikin hələ də artım və mənfəət yaratdığını deyir. Dəyərə həssas institusional investor üçün bu, yenidən nəzərdən keçirilməyə dəyər olan dəqiq quruluş ola bilər.
Ackman-ın Netflix-ə Sonuncu Dəfə Sahib Olduğu Zaman Mövcud Olmayan Reklam Biznesi
Ən aydın strateji fərq reklamdır. Bu, yəqin ki, Netflix səhmlərinin Ackman-ın əvvəlki iştirakı dövrü ilə müqayisədə indi fərqli görünməsinə səbəb olan ən böyük dəyişəndir. O vaxtlar şirkət əsasən sırf abunə biznesi kimi qiymətləndirilirdi. Bu gün isə, xüsusilə qiymətə həssas bazarlarda istifadəçi başına orta gəliri daha çevik şəkildə artıra bilən reklam dəstəkli bir təbəqəyə malikdir.
Reklam modeli dəyişdirir, çünki Netflix-ə cəlbetməni monetizasiya etmək üçün birdən çox yol verir. Premium səviyyə üçün ödəniş etməyən bir abunəçi, reklam tələbi güclüdürsə, hələ də dəyərli bir istifadəçi ola bilər. Bu, abunələrin üzərinə ikinci bir gəlir axını yaradır ki, bu da Web3 layihələrinin blokçeyn ekosistemləri boyunca çoxsaylı pul axını kanalları quraraq bir ödəniş mənbəyindən asılılığı azaltmağa çalışmasına bənzəyir.
Bir xəbərdarlıq var. Reklamdakı artım daha çox yoxlamanı da özü ilə gətirir. Təqdim olunan araşdırmalar qeyd edir ki, reklam məlumatları, istifadəçi məxfiliyi və mümkün antimonopoliya məsələləri ətrafında tənzimləyici müzakirələr güclənib; Bloomberg Law genişləndirilmiş məlumat toplanmasının necə əlavə diqqət cəlb edə biləcəyini vurğulayır. Beləliklə, reklam Ackman-ın tezisini gücləndirsə də, digər investorların diqqətdən kənarda saxlamamalı olduğu uyğunluq riskini də artırır.
GTA VI Premyerası və Tezisin Bir Hissəsi Ola Biləcək Kontent Strategiyası
Yenidən giriş hekayəsinin başqa bir hissəsi kontent diversifikasiyası ola bilər. Məlumat bazası qeyd edir ki, Netflix oyunun noyabr ayındakı buraxılışı ərəfəsində genişləndirilmiş GTA 6 nümayişinə hazırlaşırdı. Bunu mənbənin dəstəklədiyindən daha böyük bir iddiaya çevirmədən belə, bu, daha geniş strateji dəyişikliyə işarə edir: Netflix artıq yalnız passiv yayım baxımından düşünmür. O, oyunlar, canlı proqramlar və cəlbetməni genişləndirə biləcək tədbir yönümlü kontent ətrafında təcrübələr aparır.
Bu vacibdir, çünki cəlbetmə Netflix-in qurmaq istədiyi hər bir monetizasiya modelinin təməlidir. Abunəliyin saxlanılması, reklam inventarının dəyəri, merçendayzinq potensialı və hətta gələcək oyun ambisiyaları istifadəçilərin platforma daxilində nə qədər vaxt keçirməsindən asılıdır. Əgər Ackman bazarın Netflix-i hələ də daha laylı əyləncə platforması əvəzinə yetkin bir yayımçı kimi qiymətləndirdiyinə inanırsa, o zaman yüksəliş vəziyyətini başa düşmək daha asan olur.
Eyni zamanda, investorlar ayaqlarını yerdən üzməməlidirlər. Yahoo Finance bildirib ki, səhmlərin 2-ci rübdən sonra ucuzlaşmasının bir səbəbi Netflix-in “Nəyə baxdıq” (What We Watched) baxış hesabatını 2027-ci ildən etibarən ildə iki dəfədən ildə bir dəfəyə endirmək planı olub. Bu dəyişiklik inamı zədələdi, çünki cəlbetmə tezisin mərkəzindədir. Əgər rəhbərlik bazardan daha böyük bir kontent ekosisteminə inanmağı tələb edirsə, bazar hələ də istifadə haqqında şəffaflıq istəyəcək.
Pershing Square-in Aktivizm Rekordu Ackman-ın Niyə Qayıtdığı Haqqında Bizə Nə Deyir
Pershing Square sadəcə başqa bir hedc-fond deyil. Onun reputasiyası yüksək inamlı, bəzən aktivist investisiyalar üzərində qurulub. Bu, Ackman-ın Netflix-də dərhal ictimai dəyişiklikləri məcbur edəcəyi demək deyil, lakin bu, investorların təkcə qazanc artımlarına və enişlərinə deyil, həm də idarəetmə və kapital bölgüsü suallarına diqqət yetirməli olduqları deməkdir.
Məsələn, Hollywood Reporter bildirib ki, bir neçə analitik qazanc hesabatından sonra qiymət hədəflərini azaltsalar da, Netflix səhmləri üzərində konstruktiv mövqe tutmağa davam ediblər və bəziləri hələ də alış və ya üstün performans reytinqlərini saxlayıblar. Bir BMO analitiki davamlı geri alımları zamanla dəstəkləyici kimi qiymətləndirib. Bu cür kapital bölgüsü mövzusu tez-tez cəmlənmiş investorlar üçün vacibdir. Əgər Ackman davamlı marjaları, təkrar alış imkanları və çoxsaylı monetizasiya rıçaqları olan, lakin müvəqqəti olaraq zəif əhval-ruhiyyəyə malik bir şirkət görürsə, bu, onun tarixi olaraq bəyəndiyi bir quruluşdur.
Başqa sözlə, bazar təkcə onun niyə aldığına deyil, həm də rəhbərliyin bundan sonra nəyə vurğu etməsini istəyə biləcəyinə diqqət yetirməlidir: şəffaflıq, daha kəskin icra və ya reklam biznesi və kontent gəlirləri ətrafında daha güclü investor kommunikasiyası.
Ackman-ın Yenidən Girişi Digər İnvestorlar Üçün İnvestisiya Vəziyyətini Dəyişirmi?
Bu, söhbəti dəyişir, lakin lazımi araşdırmanı əvəz etməməlidir. Ackman-ın qayıdışı, mürəkkəb bir investorun Netflix-in cari qiyməti ilə orta müddətli qazanc gücü arasında uyğunsuzluq görə biləcəyinə dair faydalı bir siqnaldır. Son maliyyə məlumatları bu baxışa müəyyən dəstək verir. Gəlir hələ də ikirəqəmli templə artır, marjalar güclü qalır və illik gəlir proqnozu kəsilmək əvəzinə daraldılıb. Bunlar pozulmuş bir biznesin əlamətləri deyil.
Lakin qısamüddətli problemlər də realdır. CNBC və Yahoo Finance hər ikisi vurğulayıb ki, 2-ci rübdən sonrakı bazar reaksiyası rübün özündən çox, zəif 3-cü rüb proqnozu ilə idarə olunub. Rəhbərlik 3-cü rüb üçün gözlənilən təxminən 13,0 milyard dollardan aşağı, 12,86 milyard dollar gəlir proqnozu verib, EPS proqnozu isə 0,84 dollarlıq gözləntiləri qarşılamayaraq 0,82 dollar olub. INDmoney əlavə edib ki, sərbəst pul axını bir il əvvəlki 2,27 milyard dollardan 1,53 milyard dollara düşüb. Bu birləşmə Netflix səhmlərinin uzunmüddətli fond üçün niyə cəlbedici görünə bildiyini, eyni zamanda treyderlər üçün niyə narahatlıq yaratdığını izah edir.
Yeni başlayanlar üçün praktik nəticə sadədir. Siqnalı izləyin, lakin siqnalı tezisdən ayırın. Ackman-ın addımı sizə ciddi bir investorun yaxşılaşdırılmış şanslar gördüyünü deyir. Bu, sizə öz giriş nöqtənizi, risk dözümlülüyünüzü və ya zaman üfüqünüzü demir. Səhmlərə bir çox kripto treyderinin yüksək bazar kapitallı tokenlərə yanaşdığı kimi yanaşırsınızsa, institusional axını kor-koranə kopyalamadan qiymətləndirə bilərsiniz.
Pershing Square-in qayıdışı Netflix səhmlərini birtərəfli ticarətə çevirmir, lakin səhmi sadəcə qazanc sonrası başqa bir məyusluq kimi rədd etməyi çətinləşdirir. Daha maraqlı baxış budur ki, Netflix biznesin bazarın hekayəsindən daha sürətlə inkişaf etdiyi o narahat mərhələdə ola bilər. Əgər Ackman haqlıdırsa, əsl siqnal onun bir ticker haqqında fikrini dəyişməsi deyil. Bu, Netflix-in indi onun satdığı aktivdən fərqli bir aktiv ola biləcəyidir.
Bu məzmun yalnız ümumi məlumat məqsədilə təqdim olunur və maliyyə, investisiya, hüquqi və ya vergi məsləhəti hesab edilməməlidir. Burada qeyd olunan hər hansı tədbir, mükafat, onlayn kampaniya və ya əlaqəli məlumat hər hansı kriptoaktivin alınması, satılması, treydinqi və ya digər əməliyyatların aparılması üçün tövsiyə, təşviq və ya dəvət kimi qiymətləndirilməməlidir. Kriptoaktivlər yüksək dəyişkənliyə malikdir və maliyyə itkisinə səbəb ola bilər. WEEX-in xidmətləri, məhsulları və əlaqəli tədbirlərinin əlçatanlığı regiondan asılı olaraq dəyişə bilər. İştirakınızın yerli qanunvericilik və tənzimləyici tələblərə uyğun olmasını təmin etmək sizin məsuliyyətinizdir.
Bunları da bəyənə bilərsiniz

Billions Network (BILL) nədir? ZK identiklik tokeni, tokenomika və perspektivlər

Warren Buffett-in Berkshire Səhm Köçürməsi: 147 Milyard Dollarlıq Təklif Riyaziyyatı

SpaceX Raketi Aya Çırpıldı: SPCX Treyderləri üçün Bu Nə Deməkdir
Kripto pulqabınız təhlükəsizdirmi? Təhlükəsizlik xəbərdarlıqlarını necə yoxlamaq və fişinqi necə tanımaq olar
SpaceX Q3 üzrə maliyyə nəticələri: 161% artım, Tesla ilə birləşmə müzakirələri və SPCX səhmi
BTC-ni USDT-yə necə çevirmək olar: WEEX-də addım-addım bələdçi

WEEX-də çevik, yoxsa müddətli steykinq? Qərarı müəyyən edən ehtimallar
xStocks kriptovalyutası izahı: Tokenləşdirilmiş səhmlər nədir, necə işləyir və sahiblər nələri yoxlamalıdır
BTC maliyyələşdirmə dərəcəsi və açıq maraq: Hər biri nəyi ölçür və onları birlikdə necə oxumaq olar
Pearl (PRL) kriptovalyutası nədir və onun mayninqi necə işləyir?
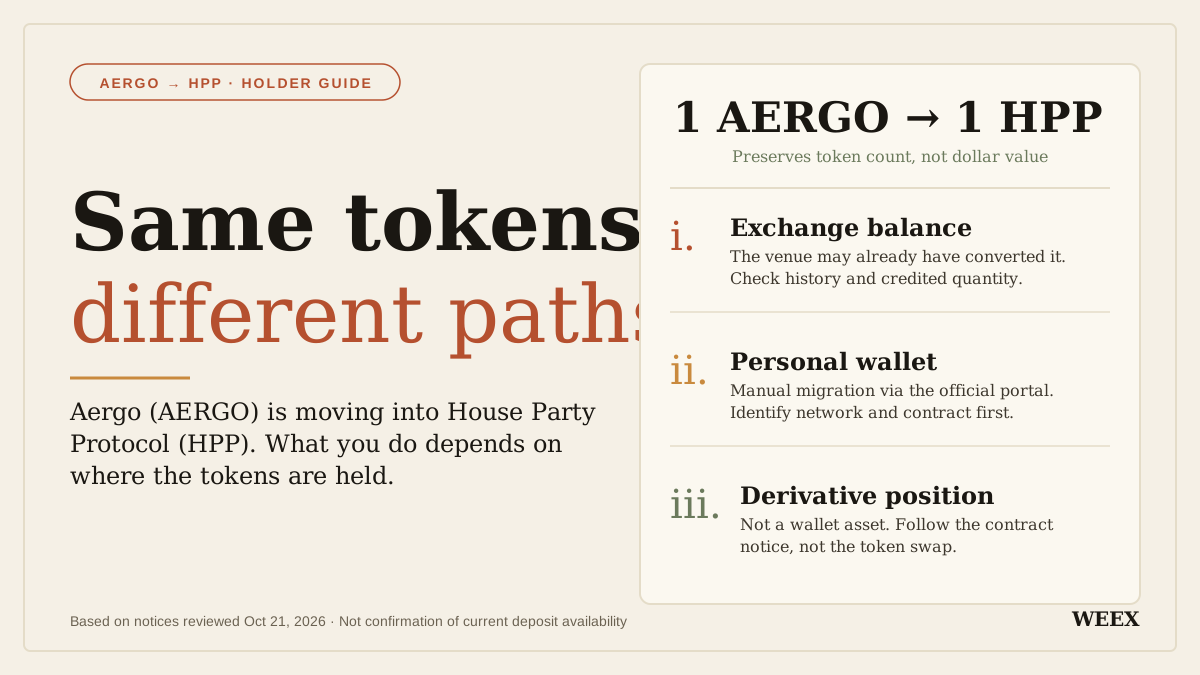
Aergo (AERGO) kriptovalyutasına nə oldu? Token miqrasiyası və sahiblərin etməli olduqları
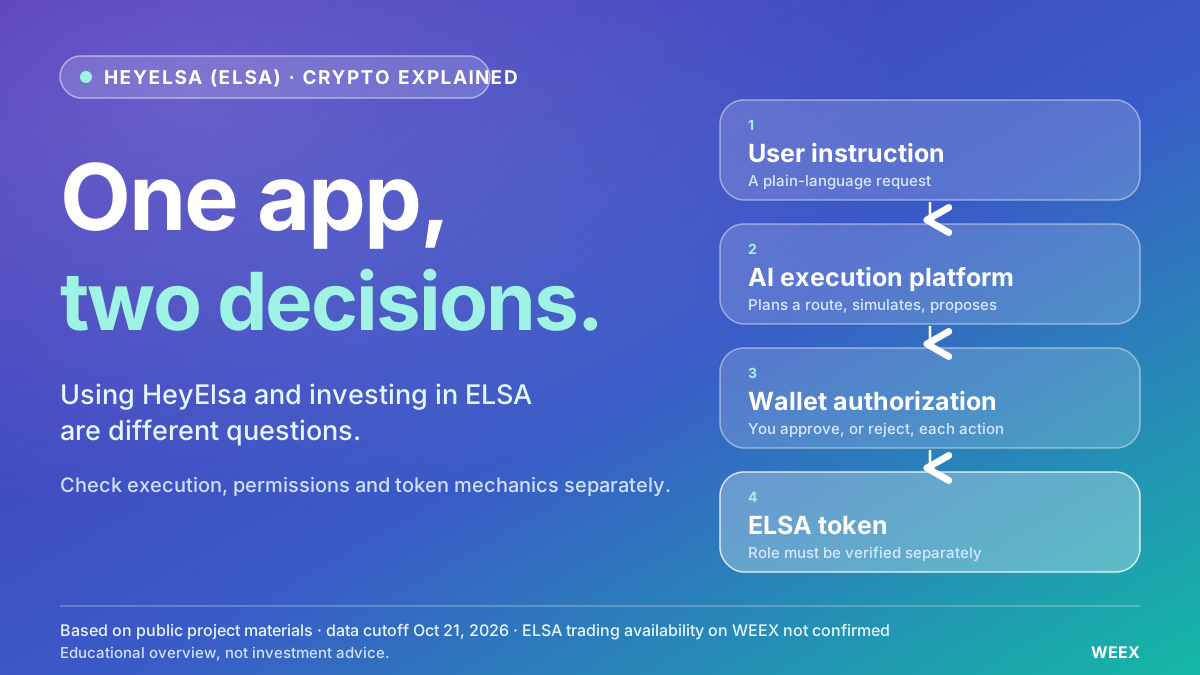
HeyElsa (ELSA) kriptovalyutası nədir və necə işləyir?
WEEX-də ETH-i steykinqə qoymaq, yoxsa USDT saxlamaq? Qərarı müəyyən edən qiymət dəyişikliyi

Kriptovalyuta birjası nə dərəcədə şəffafdır? Ehtiyatların sübutu və müdafiə fondlarının yoxlanması
WEEX Trust Center-dən necə istifadə etməli: ehtiyatları, Müdafiə Fondunu və rəsmi əlaqə vasitələrini yoxlayın
WEEX Trust Center-dən necə istifadə etməli: ehtiyatları, Müdafiə Fondunu və rəsmi əlaqə vasitələrini yoxlayın
Kriptovalyuta birjası nə qədər şəffafdır? Ehtiyatların sübutu və qoruma fondlarının yoxlanması

Kriptoda leverecli ticarət nədir? Sadə nümunələrlə yeni başlayanlar üçün bələdçi
Kriptovalyuta marja ticarəti nədir? Necə işləyir, fyuçers ticarətindən nə ilə fərqlənir və nələr səhv gedə bilər
Kriptovalyuta ilə çiyinli ticarət: Perpetual fyuçerslər, marja və likvidasiya necə işləyir
Ən yaxşı kriptovalyuta leverec ticarəti platforması: Birja seçməzdən əvvəl müqayisə ediləcək məqamlar
Bu həftə Nvidia səhmi: NVDA niyə düşüb sonra bərpa olundu və AI maliyyələşdirməsi ilə bağlı narahatlıqlar çip səhmləri üçün nə deməkdir

Təklif azaldıqda WXT steykinqi: yandırmalar gəlirliliyinizə nə əlavə edir
Tokenləşdirilmiş səhmlər real səhmlərlə təmin olunurmu? Sahiblər nəyə sahibdir?
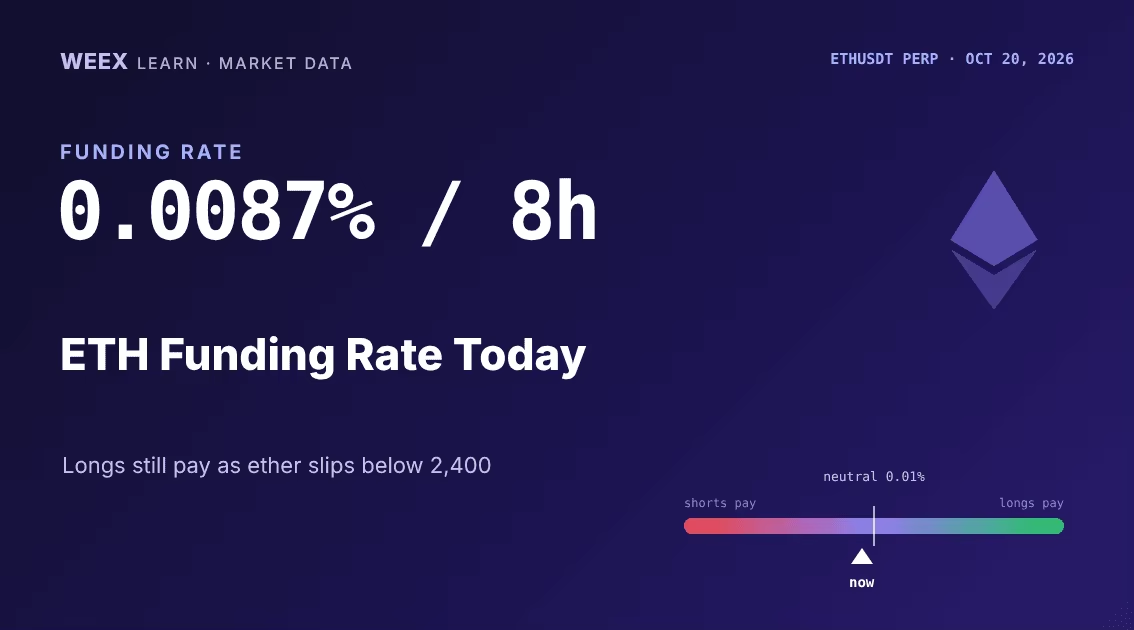
Bu gün ETH üzrə fundinq dərəcəsi: 0,0087% / 8 saat — Ether long mövqeləri yenidən levereci artırır
Bitcoin marja ticarəti: 3x, 10x və 25x-də BTC likvidasiyasının hesablanması
Kriptovalyuta üzrə kredit çiyni ilə ticarət platforması: Depozit etməzdən əvvəl 6 yoxlama
Marja ticarəti nədir? 3x və 10x leverage ilə 1000 $ nümunəsi
Ticarətdə leverage nədir? 5x və 10x kimi leverage nisbətləri necə işləyir və riskə necə təsir edir
Leverage ilə ticarət nədir? Marja, likvidasiya və funding haqları üzrə yeni başlayanlar üçün bələdçi
Billions Network (BILL) nədir? ZK identiklik tokeni, tokenomika və perspektivlər
Warren Buffett-in Berkshire Səhm Köçürməsi: 147 Milyard Dollarlıq Təklif Riyaziyyatı
SpaceX Raketi Aya Çırpıldı: SPCX Treyderləri üçün Bu Nə Deməkdir
Kripto pulqabınız təhlükəsizdirmi? Təhlükəsizlik xəbərdarlıqlarını necə yoxlamaq və fişinqi necə tanımaq olar
SpaceX Q3 üzrə maliyyə nəticələri: 161% artım, Tesla ilə birləşmə müzakirələri və SPCX səhmi
BTC-ni USDT-yə necə çevirmək olar: WEEX-də addım-addım bələdçi


