
Rekord Q4-dən sonra MU səhmləri: Micron proqnozları böyük fərqlə aşsa da, niyə ucuzlaşdı

 Google-da bizi seçin


MU səhmləri 30.09.2026 tarixində 1065,11 $ səviyyəsində bağlandı və birjadan sonrakı ticarətdə təxminən 1,2% ucuzlaşaraq 1056 $ ətrafında ticarət olundu. Halbuki Micron tarixindəki ən yaxşı rübü yenicə açıqlamışdı: 54,23 mlrd $ gəlir, 87% ümumi mənfəət marjası və konsensusdan xeyli yüksək proqnoz. Səhm bu il təxminən 260% bahalaşıb və bazar dəyəri təxminən 1,2 trln $ təşkil edir. Buna görə gözlənti sadəcə “proqnozları üstələmək” deyildi. Gözlənti “260% artımı artıq nəzərə alan bazar proqnozlarını üstələmək” idi. Bu məqalədə açıqlanan göstəricilər, şirkətin proqnozunu 4 mlrd $ artırsa da səhmlərinin niyə ucuzlaşa bilməsi, yeni rəqəmlər əsasında MU səhmlərinin nə qədər ucuz və ya bahalı olması, eləcə də bu hekayəni poza biləcək konkret amillər araşdırılır.
30.09.2026 tarixinə MU səhmlərinin qiyməti və əsas göstəricilər
Bazar məlumatları 30.09 tarixindəki bağlanış qiymətinə əsasən TradingView-dən, şirkət göstəriciləri isə həmin tarixdə yayımlanan Micron press-relizindən götürülüb.
- Bağlanış qiyməti: 1065,11 $; gün ərzində, demək olar ki, dəyişməyib; birjadan sonrakı ticarətdə təxminən 1056 $
- Bazar kapitallaşması: təxminən 1,2 trln $
- 52 həftəlik diapazon: 179,61 $–1255,00 $. Səhm öz maksimumundan 15% aşağıdır.
- Gəlirlilik: ilin əvvəlindən bəri təxminən +261%, bir ay ərzində +14,4%, son bir həftədə −3,2%
- Opsionlar üzrə nəticələrin açıqlanması ərəfəsində ehtimal olunan qiymət dəyişməsi müsbət və ya mənfi 6,5% idi; ilkin reaksiya isə bunun yalnız bir hissəsi oldu
Sonuncu göstəткիչ çox şeyi izah edir. Bazar 6,5% хөдөлгөөн gözlədiyi halda 1% dəyişən səhm göstərir ki, nəticə iri investorların gözləntilərinə yaxın olub — rekord olub-olmamasından asılı olmayaraq.
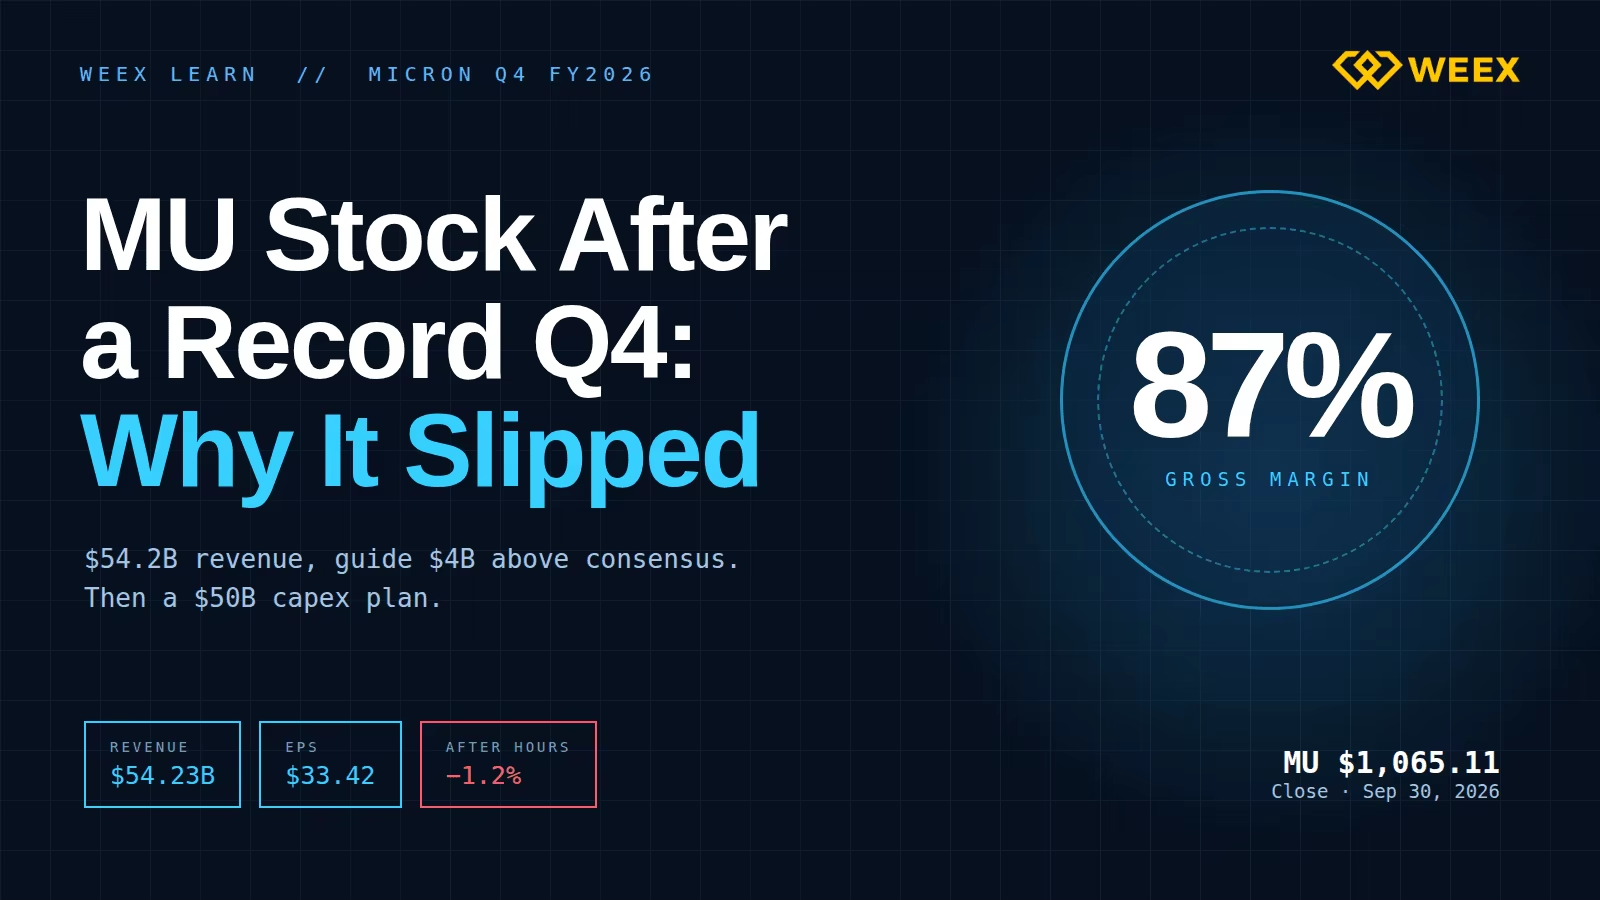
Micron-un maliyyə nəticələri: 2026-cı maliyyə ilinin Q4 göstəriciləri
Micron-un 2026-cı maliyyə ilinin dördüncü rübü 03.09.2026 tarixində başa çatıb.
- Gəlir: 54,23 mlrd $; konsensus təxminən 51,07 mlrd $ idi. Əvvəlki rübdə bu göstərici 41,46 mlrd $, bir il əvvəl isə 11,32 mlrd $ olmuşdu.
- Qeyri-GAAP üzrə səhm başına mənfəət (EPS): 33,42 $; konsensus 31,61 $ idi. GAAP üzrə EPS 32,87 $ təşkil edib.
- Ümumi mənfəət marjası: qeyri-GAAP üzrə 87,0%; şirkətin öz proqnozundan bir bənd yüksək
- Əməliyyat pul vəsaitlərinin hərəkəti: bir rübdə 43,97 mlrd $
- 2026-cı maliyyə ilinin tam ili: 133,19 mlrd $ gəlir (2025-ci maliyyə ilindəki 37,38 mlrd $ ilə müqayisədə) və 75,52 $ qeyri-GAAP üzrə EPS
Biznes bölmələri üzrə Core Data Center 18 mlrd $, Cloud Memory 16,28 mlrd $, Mobile and Client 13,11 mlrd $, Automotive and Embedded isə 6,82 mlrd $ gəlir əldə edib. Təkcə data-mərkəz SSD-lərinin gəliri 10 mlrd $ həddinə yaxınlaşıb ki, bu da bir il əvvəlki göstəricidən on dəfədən çoxdur.
Artımın əsas hissəsini qiymətlər təmin edib. Şirkət rəhbərliyi zəng zamanı DRAM qiymətlərinin əvvəlki rüblə müqayisədə yeniyetmələrdə ölçülən yüksək faizlə, NAND qiymətlərinin isə təxminən 30% artdığını bildirib. Əsasən sabit qalan xərc bazası fonunda qiymətlər bu qədər sürətlə qalxanda artımın demək olar ki, hamısı ümumi mənfəətə çevrilir. Yaddaş istehsalçısının marja profili proqram təminatı şirkətininkine төстэй görünməsinin səbəbi də budur.
Micron nəticələri üstələyib proqnozu yüksəltsə də, MU səhmləri niyə ucuzlaşdı?
Proqnoz güclü idi. 2027-ci maliyyə ilinin Q1-i üçün Micron 61,5 mlrd $, üstəgəl və ya çıxılsın 1,5 mlrd $ gəlir gözləyir; konsensus isə təxminən 57 mlrd $ idi. Qeyri-GAAP üzrə EPS proqnozu 38,15 $ təşkil edir, gözlənti isə 35,14 $ idi. Rəhbərlik həmçinin 2027-ci maliyyə ilinin hər rübündə gəlirin ardıcıl olaraq artmalı olduğunu bildirib.
Hesabatdakı üç məqam mülayim bazar reaksiyasını izah edir.
Marjanın artımı dayanıb. Q1 üçün ümumi mənfəət marjası proqnozu təxminən 86,25%-dir; bu, Q4-dəki 87,0% göstəricisindən bir qədər aşağıdır. Rəhbərlik əlavə xərclərin təxminən 1 mlrd $ hissəsini həvəsləndirici ödənişlər və fabriklərin işə salınması ilə bağlı xərclərlə izah edib. 86% marja qeyri-adidir, lakin səhm marjanın yüksəlməsinə görə mükafatlandırılıb və bu, proqnozun artıma deyil, sabitliyə işarə etdiyi yüksəliş dövrünün ilk rübüdür.
Kapital xərcləri kəskin artır. Micron 2026-cı maliyyə ilində kapital xərclərinə 27,37 mlrd $ sərf edib. İndi 2027-ci maliyyə ili üçün təxminən 50 mlrd $ və daha çox, o cümlədən təkcə Q1-də 11,5 mlrd $ xərcləməyi planlaşdırır; ikinci yarımildə xərclər birinci yarımildən çox olacaq. Yeni istehsal güclərinin Aydahoda 2027-ci ilin ortalarında və 2028-ci ilin sonlarında, Sinqapurda 2027 və 2028-ci illərdə, Nyu-Yorkda isə 2030-cu ildə istifadəyə verilməsi planlaşdırılır. Tarix boyu hər yaddaş bazarı dövrü eyni cür başa çatıb: yüksək qiymətlər yeni fabriklərin maliyyələşməsinə imkan verir, fabriklər eyni vaxtda istifadəyə verilir və qiymətlər düşür. İnvestorlar bu nümunəni tanıyır və kapital xərclərinin ikiqat artması həmin prosesin ilk addımıdır.
Ehtiyatlar bir qədər artıb. Ehtiyat günlərinin sayı 9 artaraq 129-a çatıb. Təklifin məhdud olduğu deyilən bazarda ehtiyat günlərinin artması analitiklərin növbəti üç ay ərzində soruşacağı göstəricilərdən biridir.
Bu amillərin heç biri təkbaşına ciddi xəbərdarlга бишары deyil. Харин birlikdə sualı “tələb nə qədər güclüdür?” sualından “bu qiymət artımı nə qədər davam edəcək?” sualına dəyişir; bir rübün nəticələrinə əsasən cavablandırmaq isə daha çətindir.
-- qiyməti
MU səhmləri bahadır? Qiymətləndirmə hesablaması
Buradakı rəqəmlər qiymət etiketinin düşündürdüyündən daha əlverişlidir.
- Son 12 ayın mənfəəti əsasında: 1065 $-in 2026-cı maliyyə ili üzrə 75,52 $ qeyri-GAAP EPS-ə nisbəti təxminən 14 misildir.
- Cari fəaliyyət tempi əsasında: Q1 üçün 38,15 $ proqnozunun illikləşdirilmiş göstəricisi hər səhmə təxminən 153 $ edir. Bu əsasla səhm mənfəətin təxminən 7 mislinə ticarət olunur.
Rüblük gəliri bir il əvvələ nisbətən təxminən beş dəfə yüksək olan şirkət üçün 7 misli əmsal bazarın diqqətsiz davrandığı demək deyil. Bu, bazarın 153 $ səviyyəsində mənfəətin davamlı olacağına inanmadığını göstərir. Dövri səhmlər dövrün zirvəsində adətən ən ucuz görünür, çünki mənfəətin azalacağı gözləntisi əmsalı sıxışdırır.
Deməli, investisiya ilə bağlı sual Micron-un builki rəqəmlər əsasında ucuz olub-olmaması deyil. Açıq-aydın ucuzdur. Sual budur ki, bu dövr əvvəlkilərdən struktur baxımından daha uzun olacaqmı? Micron-un bu fikri üç açıqlanmış fakta əsaslanır: şirkət bir rüb əvvəlki 16 müqavilə ilə müqayisədə 26 strateji müştəri müqaviləsi imzalayıb; bu müqavilələrə əsasən 32 mlrd $ müştəri maliyyə öhdəliyi, əsasən də nağd depozitlər, təmin edilib; 2027-ci təqvim ili üzrə istehsalın təxminən 75% hissəsi artıq sifarişlərlə təmin olunub; 2027-ci il üçün HBM təchizatının böyük hissəsinin qiyməti müəyyən edilib və bu qiymətlər 2026-cı ildəkindən yüksəkdir. Təchizatı təmin etmək üçün milyardlarla vəsaiti əvvəlcədən ödəyən müştərilər artıq təklif bolluğunun yaxınlaşdığını düşünən tərəflər kimi davranmırlar.
Daha düzgün qənaət budur ki, mənfi ssenari aradan qalxmayıb, sadəcə daha irəliyə təxirə düşüb. Müqavilə ilə təmin edilmiş həcmlər 2027-ci ili qoruyur. Lakin yeni fabriklərin işləyəcəyi 2029-cu il haqqında çox az məlumat verir.
Micron səhmləri ilə bağlı mənzərəni nə dəyişə bilər?
Təcrübəli yarımkeçirici investorlarının bundan sonra izləyəcəyi məqamlar:
- Müqavilə qiymətlərinin istiqaməti. DRAM qiymətlərinin cəmi bir rüb sabit qalması istənilən gəlir proqnozunun aşılmasından daha vacib olardı.
- Hyperscaler şirkətlərinin kapital xərcləri. Micron-a olan tələb bir neçə alıcının AI data-mərkəzi büdcələrindən asılıdır.
- Rəqiblərin istehsal gücü. Samsung və SK Hynix də istehsalı genişləndirir. Sənayedə bit artımının 2027 və 2028-ci illərdə aşağıdan orta 20 faiz aralığında olacağı proqnozlaşdırılır; təklifin bundan daha sürətli artması isə klassik xəbərdarlıq siqnalıdır.
- Ehtiyat günlərinin 129-dan da yuxarı qalxması.
- Kapitalın səhmdarlara qaytarılması. Rəhbərlik 2026-cı maliyyə ilinin Q1-inin sonuna qədər hədəf nağd pul səviyyəsinə çatmağı və 09.12.2026 tarixindən etibarən səhmlərin geri alınmasını artırmağı gözləyir. Mövcud icazə cəmi 2,2 mlrd $ həcmindədir, daha böyük bir icazənin isə verilməsi gözlənilir. Yeni icazənin məbləği rəhbərliyin şirkətin öz dövrü barədə nə düşündüyünü göstərən siqnaldır.
Daha bir praktiki məqamı da qeyd edək. Bu qiymətlərdə yaddaşın dəyəri artıq Micron-un müştəriləri üçün problem yaradır. Server istehsalçıları DRAM və NAND-ın mövcudluğunu əsas təchizat məhdudiyyəti kimi göstəriblər. 87% marjaya sahib təchizatçı alıcılarını məhsullarını yenidən dizayn etməyə, alternativ təchizat mənbələrini daha fəal axtarmağa və ya gözləməyə sövq edə bilər. Bu təzyiq tədricən güclənir və təsiri gec üzə çıxır.
WEEX-də MU səhmləri üzrə mövqeyi necə açmaq olar
Broker hesabından əlavə, MU üzrə mövqe USDT marjalı perpetual müqavilə vasitəsilə də əldə edilə bilər. WEEX-də MU/USDT perpetual müqaviləsi 01.10.2026 tarixinə 100x-ə qədər leverage təklif edir.
- MU/USDT müqaviləsini açın və sessiyanın statusunu yoxlayın. Səhmə bağlı müqavilələr kripto cütlüklərindən fərqli qaydalara tabedir; bu qaydalar WEEX-in TradFi fyuçersləri üzrə təlimatında qeyd olunub.
- Tək mövqenin hesabın qalan vəsaitindən istifadə etməməsi üçün təcrid olunmuş marjanı seçin.
- Leverage-i aşağı təyin edin. MU son on iki ayda 179 $ ilə 1255 $ arasında dəyişib; 10x leveragelə qiymətin əks istiqamətdə 10% hərəkəti marjanın tam itirilməsi deməkdir.
- Zərəri dayandırma əmri sonradan deyil, sifariş açılan zaman yerləşdirin.
- Müqavilənin nə olduğunu unutmayın: bu, səhm qiymətini izləyən və USDT ilə hesablaşan törəmə alətdir. O, Micron-da dividend, səsvermə hüququ və ya mülkiyyət payı vermir.
MU səhmləri barədə yekun
MU səhmləri rekord rüb nəticələri və konsensusdan 4 mlrd $ өндөр proqnoz təqdim etdi, amma bazar buna reaksiya vermədi. Çünki səhm mükəmməl nəticələri artıq nəzərə almışdı, hesabat isə dövrün yetkinləşməyə başladığını göstərən ilk əlamətləri ortaya qoydu: marja sabit qalıb, kapital xərcləri ikiqat artır, ehtiyatlar isə bir qədər çoxalıb. Mənfəət göstəricilərinə görə səhmlər ucuzdur. Dövrün riskləri nəzərə alınanda isə bunun belə olduğu o qədər də aydın deyil. Müqavilələr və əvvəlcədən ödənişlər 2027-ci ili təhlükəsiz göstərir. Yeni istehsal gücünün 50 mlrd $ həcmində istifadəyə veriləcəyi zaman nə baş verəcəyi isə açıq sualdır; bunun cavabı gəlir göstəricilerində əks olunmamışdan xeyli əvvəl qiymət məlumatlarında görünəcək.
Tez-tez verilən suallar
1. Nəticələr açıqlanandan sonra MU səhmləri niyə ucuzlaşdı?
Micron gəlir və EPS üzrə gözləntiləri üstələdi, konsensusdan yüksək proqnoz verdi, lakin ümumi mənfəət marjası üzrə proqnoz açıqlanan rübün göstəricisindən bir qədər aşağı idi, 2027-ci maliyyə ili üçün kapital xərcləri təxminən 50 mlrd $ və daha çox səviyyəsində müəyyən edildi və ehtiyat günlərinin sayı artdı. Bu il 260% bahalaşmış səhm üçün bunlar birjadan sonrakı ticarətdə təxminən 1,2% kiçik ucuzlaşma üçün kifayət etdi.
2. Micron-un 2026-cı ilin Q4 nəticələri necə idi?
03.09.2026 tarixində başa çatan rüb üzrə gəlir 54,23 mlrd $, qeyri-GAAP üzrə EPS 33,42 $, qeyri-GAAP üzrə ümumi mənfəət marjası isə 87,0% olub. Tam il üzrə gəlir 133,19 mlrd $ təşkil edib.
3. Micron-un növbəti rüb üçün proqnozu nədir?
2027-ci maliyyə ilinin Q1-i üçün: 61,5 mlrd $, üstəgəl və ya çıxılsın 1,5 mlrd $ gəlir; qeyri-GAAP üzrə ümumi mənfəət marjası təxminən 86,25%; qeyri-GAAP üzrə EPS isə 38,15 $, üstəgəl və ya çıxılsın 1,00 $.
4. 1065 $ qiymətində MU səhmləri həddən artıq bahadır?
Son 12 ayın 2026-cı maliyyə ili mənfəətinə əsasən səhm təxminən 14 misli, illikləşdirilmiş Q1 proqnozuna əsasən isə təxminən 7 misli əmsalla ticarət olunur. İstənilən adi ölçüyə görə bu, aşağı göstəricidir. Aşağı əmsal yeni istehsal gücü istifadəyə veriləndən sonra mövcud yaddaş qiymətlərinin davam edib-etməyəcəyinə dair şübhələri əks etdirir. Əsas risk də budur.
5. Micron dividend ödəyirmi?
Bəli. Direktorlar şurası 30.09.2026 tarixində hər səhm üçün 0,15 $ həcmində rüblük dividend elan edib. Rəhbərlik 12.2026 tarixindən etibarən, əsasən səhmlərin geri alınması yolu ilə, kapitalın səhmdarlara qaytarılmasının artacağını bildirib.
Risk xəbərdarlığı
Səhmlərlə, səhmə bağlı törəmə alətlərlə və kripto aktivlərlə ticarət ciddi risk daşıyır və yatırdığınız vəsaitin qismən və ya tam itirilməsi ilə nəticələnə bilər. Micron gəliri tarixən yeni istehsal gücləri istifadəyə veriləndə kəskin düşən yaddaş qiymətlərindən asılı olan dövri yarımkeçirici şirkətidir; son bir ildə səhm qiyməti 179 $ ilə 1255 $ arasında dəyişib. Perpetual fyuçerslər əlavə leverage riski yaradır: bu səhm üçün adi sayılan qiymət dəyişiklikləri mövqelərin ləğvinə səbəb ola bilər, səhmə bağlı müqavilələr isə əsas bazar yenidən açıldıqda kəskin qiymət boşluğu ilə üzləşə bilər. Bu məqalə investisiya məsləhəti deyil.
Bu məzmun yalnız ümumi məlumat məqsədilə təqdim olunur və maliyyə, investisiya, hüquqi və ya vergi məsləhəti hesab edilməməlidir. Burada qeyd olunan hər hansı tədbir, mükafat, onlayn kampaniya və ya əlaqəli məlumat hər hansı kriptoaktivin alınması, satılması, treydinqi və ya digər əməliyyatların aparılması üçün tövsiyə, təşviq və ya dəvət kimi qiymətləndirilməməlidir. Kriptoaktivlər yüksək dəyişkənliyə malikdir və maliyyə itkisinə səbəb ola bilər. WEEX-in xidmətləri, məhsulları və əlaqəli tədbirlərinin əlçatanlığı regiondan asılı olaraq dəyişə bilər. İştirakınızın yerli qanunvericilik və tənzimləyici tələblərə uyğun olmasını təmin etmək sizin məsuliyyətinizdir.
Bunları da bəyənə bilərsiniz
WEEX TOKEN2049-un 2-ci günü: KOL-lar, AWS, PingCAP və Andrew haqqında canlı icmal
WEEX TOKEN2049 canlı yayım cədvəli: tarixlər, vaxtlar və keçidlər
TOKEN2049 Singapore-dən WEEX-in canlı yayımını 07.10-08.10 tarixində necə izləmək olar

LayerZero tokenlərinin kilidinin açılması 10.2026: Balina axınları fonunda ZRO 2 $ səviyyəsini qoruya bilər?
Kripto pulqabınız təhlükəsizdirmi? Təhlükəsizlik xəbərdarlıqlarını necə yoxlamaq və fişinqi necə tanımaq olar
SpaceX Q3 üzrə maliyyə nəticələri: 161% artım, Tesla ilə birləşmə müzakirələri və SPCX səhmi
BTC-ni USDT-yə necə çevirmək olar: WEEX-də addım-addım bələdçi

WEEX-də çevik, yoxsa müddətli steykinq? Qərarı müəyyən edən ehtimallar
xStocks kriptovalyutası izahı: Tokenləşdirilmiş səhmlər nədir, necə işləyir və sahiblər nələri yoxlamalıdır
BTC maliyyələşdirmə dərəcəsi və açıq maraq: Hər biri nəyi ölçür və onları birlikdə necə oxumaq olar
Pearl (PRL) kriptovalyutası nədir və onun mayninqi necə işləyir?
Aergo (AERGO) kriptovalyutasına nə oldu? Token miqrasiyası və sahiblərin etməli olduqları
HeyElsa (ELSA) kriptovalyutası nədir və necə işləyir?
WEEX-də ETH-i steykinqə qoymaq, yoxsa USDT saxlamaq? Qərarı müəyyən edən qiymət dəyişikliyi

Kriptovalyuta birjası nə dərəcədə şəffafdır? Ehtiyatların sübutu və müdafiə fondlarının yoxlanması
WEEX Trust Center-dən necə istifadə etməli: ehtiyatları, Müdafiə Fondunu və rəsmi əlaqə vasitələrini yoxlayın
WEEX Trust Center-dən necə istifadə etməli: ehtiyatları, Müdafiə Fondunu və rəsmi əlaqə vasitələrini yoxlayın
Kriptovalyuta birjası nə qədər şəffafdır? Ehtiyatların sübutu və qoruma fondlarının yoxlanması

Kriptoda leverecli ticarət nədir? Sadə nümunələrlə yeni başlayanlar üçün bələdçi
Kriptovalyuta marja ticarəti nədir? Necə işləyir, fyuçers ticarətindən nə ilə fərqlənir və nələr səhv gedə bilər
Kriptovalyuta ilə çiyinli ticarət: Perpetual fyuçerslər, marja və likvidasiya necə işləyir
Ən yaxşı kriptovalyuta leverec ticarəti platforması: Birja seçməzdən əvvəl müqayisə ediləcək məqamlar
Bu həftə Nvidia səhmi: NVDA niyə düşüb sonra bərpa olundu və AI maliyyələşdirməsi ilə bağlı narahatlıqlar çip səhmləri üçün nə deməkdir

Təklif azaldıqda WXT steykinqi: yandırmalar gəlirliliyinizə nə əlavə edir
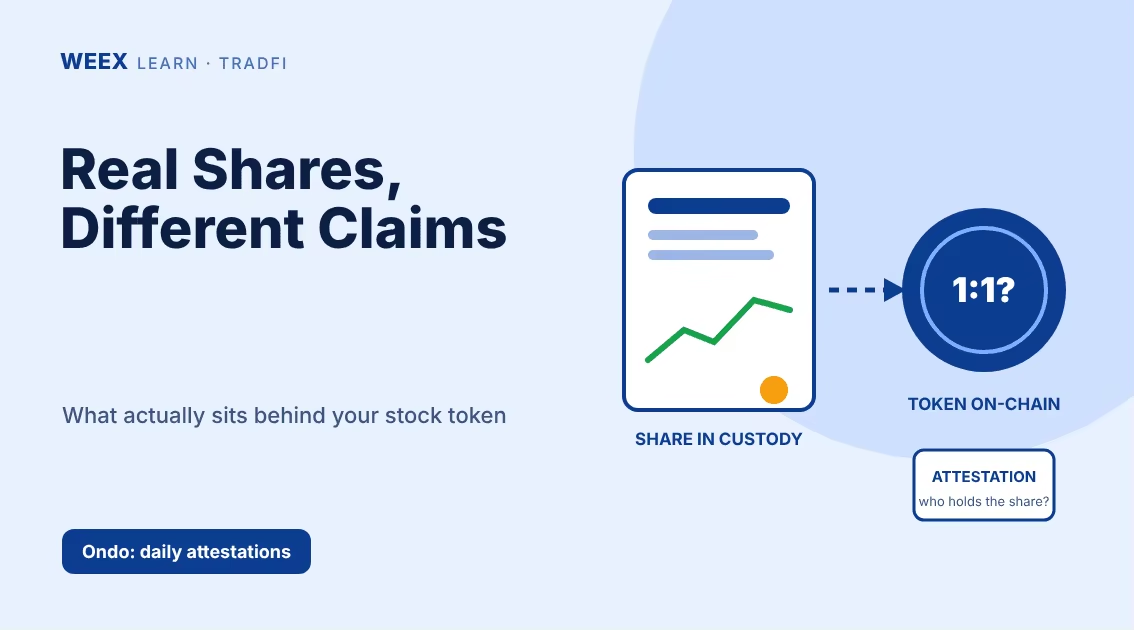
Tokenləşdirilmiş səhmlər real səhmlərlə təmin olunurmu? Sahiblər nəyə sahibdir?
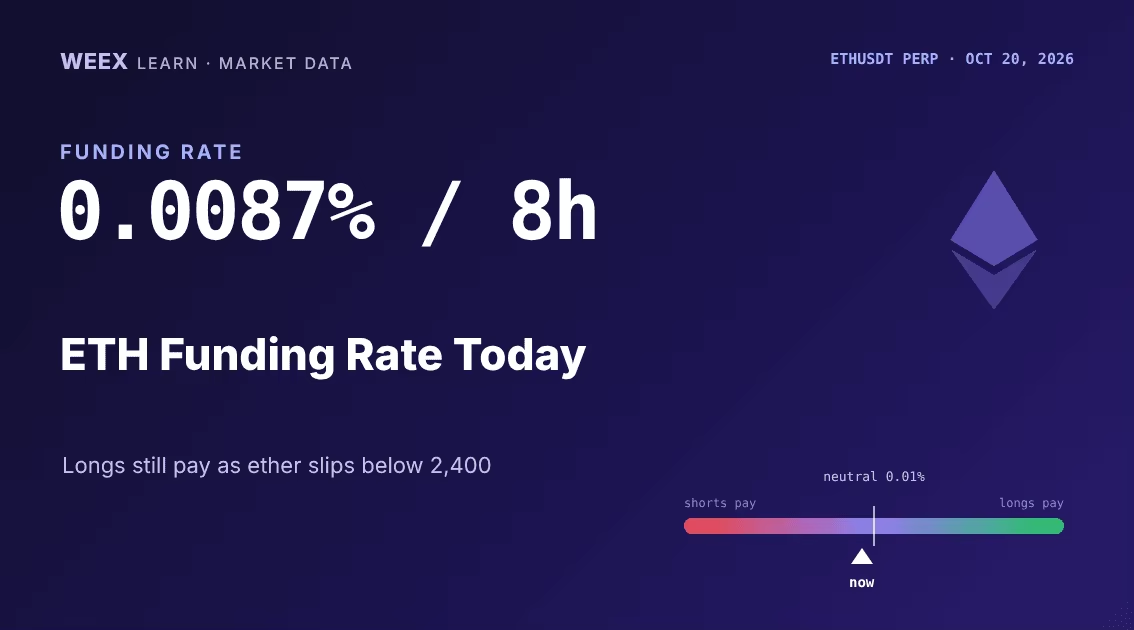
Bu gün ETH üzrə fundinq dərəcəsi: 0,0087% / 8 saat — Ether long mövqeləri yenidən levereci artırır
Bitcoin marja ticarəti: 3x, 10x və 25x-də BTC likvidasiyasının hesablanması
Kriptovalyuta üzrə kredit çiyni ilə ticarət platforması: Depozit etməzdən əvvəl 6 yoxlama
Marja ticarəti nədir? 3x və 10x leverage ilə 1000 $ nümunəsi
Ticarətdə leverage nədir? 5x və 10x kimi leverage nisbətləri necə işləyir və riskə necə təsir edir
WEEX TOKEN2049-un 2-ci günü: KOL-lar, AWS, PingCAP və Andrew haqqında canlı icmal
WEEX TOKEN2049 canlı yayım cədvəli: tarixlər, vaxtlar və keçidlər
TOKEN2049 Singapore-dən WEEX-in canlı yayımını 07.10-08.10 tarixində necə izləmək olar
LayerZero tokenlərinin kilidinin açılması 10.2026: Balina axınları fonunda ZRO 2 $ səviyyəsini qoruya bilər?
Kripto pulqabınız təhlükəsizdirmi? Təhlükəsizlik xəbərdarlıqlarını necə yoxlamaq və fişinqi necə tanımaq olar
SpaceX Q3 üzrə maliyyə nəticələri: 161% artım, Tesla ilə birləşmə müzakirələri və SPCX səhmi





