
SpaceX səhmi (SPCX) üçün 2027-ci il qiymət proqnozu: Starlink-in artımı süni intellekt xərclərini kompensasiya edə bilərmi?

 Google-da bizi seçin


2027-ci il üçün SpaceX səhminin etibarlı qiymət proqnozu üç dəyişəndən asılıdır: gəlir artımı, investorların həmin gəlirə verdiyi qiymətləndirmə və durulaşdırılmış səhmlərin sayındakı dəyişikliklər. Starlink və süni intellekt infrastrukturu genişlənməni dəstəkləyə bilər, lakin kapital tələbləri və qiymətləndirmənin azalması səhmdar gəlirlərini məhdudlaşdıra bilər. Aşağıdakı ssenarilər 116 $, 165 $ və 264 $ ətrafında mümkün nəticələri göstərir; bunlar zəmanətli hədəflər və ya ehtimallara görə çəkiləndirilmiş qiymətləndirmələr deyil.
Bizim fikrimizcə, SpaceX-in ən böyük investisiya problemi texnoloji və kommersiya artımını artıq yüksək tələblər qoyan qiymətləndirmədən cəlbedici gəlirlərə çevirməkdir. Gözləntilər həddən artıq yüksəkdirsə, uğurlu biznes də səhmlərin məyusedici nəticə göstərməsinə səbəb ola bilər. İnvestorlar daha çox buraxılışın və ya daha böyük süni intellekt tutumunun avtomatik olaraq daha yüksək səhm qiyməti yaradacağını düşünmək əvəzinə, pul vəsaitlərinin yaranmasına, maliyyələşdirmə ehtiyaclarına və durulaşdırılmış hər səhmə düşən gəlirə diqqət yetirməlidirlər.
Qısamüddətli hərəkətləri izləyən oxucular üçün WEEX-in ayrıca SpaceX SPCX/USDT Futures səhifəsi mövcuddur. Bu, Nasdaq-da listinq olunmuş səhmlərə birbaşa sahiblik deyil, müqavilə üzrə ekspozisiyadır. Baxılmış interfeysdə kotirovkalar natamam idi və ticarət məhdudiyyəti barədə bildiriş göstərilirdi; buna görə sifariş verməzdən əvvəl cari əlçatanlığı və müqavilə qaydalarını təsdiqləyin.
WEEX SEO Komandası tərəfindən
Nəşr edilib: 20.10.2026
Yenilənib: 20.10.2026
Məlumatların son tarixi: 20.10.2026, qarşıdakı rüblük nəticələr nəzərə alınmazdan əvvəl. İstinad səhm qiymətinin tarixi 19.10-dir; ssenari girişləri redaksiya fərziyyələri kimi açıq şəkildə göstərilib.
SpaceX açıq şəkildə ticarət olunurmu və onun səhm simvolu nədir?
SpaceX SPCX simvolu ilə açıq şəkildə ticarət olunur. Şirkətin rəsmi 11.06.2026 IPO elanı təklif qiymətinin hər səhm üçün 135 $ olduğunu təsdiqlədi və gözlənilən ilk ticarət tarixi kimi 12.06 tarixini göstərdi. Nasdaq-ın qiymətli kağızlar səhifəsində bu alət Space Exploration Technologies Corp. Class A Common Stock kimi qeyd olunur.
Bu yoxlama vacibdir, çünki SpaceX-i özəl şirkət kimi müzakirə edən köhnə məqalələr axtarış nəticələrində hələ də görünə bilər.
Bu, həmçinin ona görə vacibdir ki, ticarət platformasında simvolun görünməsi təklif olunan hüquqi aləti öz-özlüyündə müəyyən etmir. Listinqdə olan adi səhm, səhmlərə sahib olan fond və perpetual müqavilə tamamilə fərqli hüquq və risklər yarada bilər.
Bu məqalədəki proqnoz əsas açıq səhmlə bağlıdır. Törəmə alət üzrə mövqe maliyyələşdirmə ödənişləri, marja tələbləri, likvidlik və platformanın qiymət müəyyənləşdirmə mexanizmləri səbəbindən fərqli davrana bilər.
İnvestorlar proqnozu ticarət ekranlarında göstərilən qiymətlə müqayisə etməzdən əvvəl bu fərqi müəyyən etməlidirlər.
SpaceX səhminin qiymət proqnozu üçün başlanğıc nöqtəsi nədir?
Proqnoz üçün tarix göstərilən istinad qiyməti və dəqiq müəyyən edilmiş son tarix lazımdır.
Baxılmış 19.10 tarixli məlumatlarda göstərilən səhm kotirovkası müntəzəm ticarət sessiyasının bağlanışında 147,96 $ olub. Bu, məqalədəki hesablamalarda istifadə olunan istinad qiymətidir; oxucunun səhifəni açdığı andakı qiymətlə bağlı iddia deyil.
Proqnoz müddəti 2027-ci ilin sonudur.
Bu, 06.2027 tarixli proqnozdan, yenilənən 12 aylıq analitik hədəfindən və ya hesabatdan dərhal sonra gözlənilən qiymətdən fərqlənir. Bu müddətləri birləşdirmək razılıq və ya fikir ayrılığı barədə yanlış təsəvvür yarada bilər.
Hesablamalarda eyni səhm vahidinin istifadə olunduğu da fərz edilir. Səhmlərin bölünməsi baş verərsə, nominal tarixi və gələcək qiymətlər ardıcıl şəkildə düzəliş edilməlidir. Bölünmə səhmlərin sayını və onların kotirovka olunan vahid qiymətini dəyişir; şirkətin iqtisadi dəyərində buna bərabər artım yaratmır.
Bu sərhədlər müəyyən edildikdən sonra əsas sual aydın olur: proqnoz tarixinə qədər durulaşdırılmış hər səhm nə qədər əlavə biznes dəyərini ifadə edəcək?
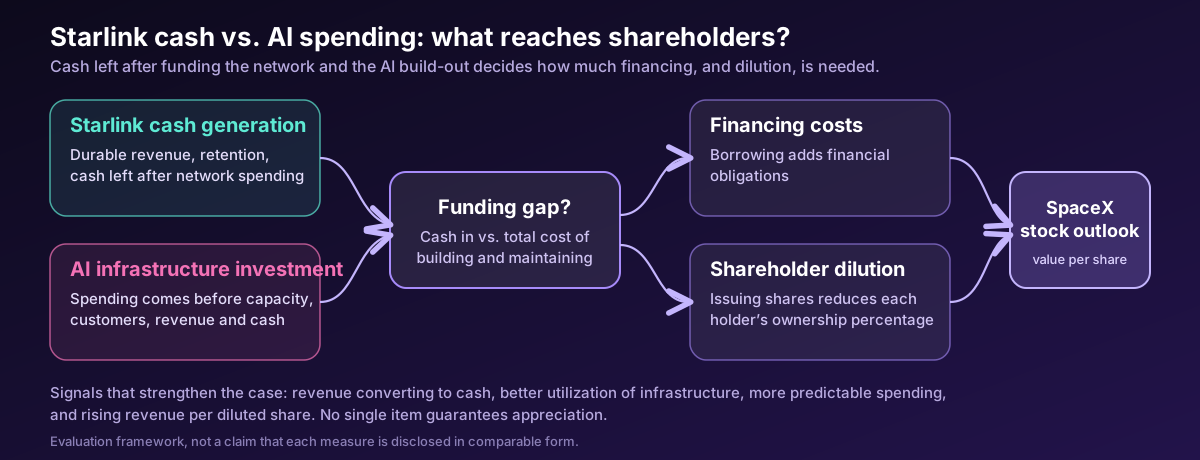
SpaceX-in 2027-ci il perspektivi niyə təkcə raket buraxılışlarından ibarət deyil?
SpaceX-in səhm perspektivi fərqli əməliyyat xüsusiyyətlərinə və investisiya tələblərinə malik biznesləri birləşdirir.
Buraxılış fəaliyyəti görünəndir və böyük diqqət cəlb edə bilər. Starlink-in iqtisadiyyatı müştərilərdən, xidmət gəlirlərindən, şəbəkə tutumundan və davamlı infrastruktur tələblərindən asılı olan rabitə biznesidir. Süni intellekt isə əhəmiyyətli xərclərlə müşayiət olunan başqa bir artım imkanı yaradır.
Reuters-in 19.10 tarixli ilkin təhlili dərhal qarşıda duran maliyyə sualını Starlink-in artımının yüksələn süni intellekt investisiyalarını dəstəkləyib-dəstəkləyə bilməyəcəyi kimi təqdim etdi. Yazıda həmçinin təsdiqlənmiş sövdələşmədən ayrı olan birləşmə barədə fərziyyələr müzakirə olunurdu.
Ona görə də investorlar bütün şirkəti bir başlıq əsasında qiymətləndirməkdən çəkinməlidirlər.
Uğurlu buraxılış texniki qeyri-müəyyənliyi azalda bilər, amma maliyyələşdirmə qeyri-müəyyənliyini aradan qaldırmır. Müştərilərin güclü artımı gəliri dəstəkləyə, eyni zamanda əlavə infrastruktur tələb edə bilər. Böyük süni intellekt öhdəliyi isə müsbət pul axını yaranmazdan əvvəl gələcək gəlir potensialını artıra bilər.
Bu fəaliyyətlər iqtisadi baxımdan bir-birini gücləndirəndə investisiya tezisi yaxşılaşır. Bir sahədəki cəlbedici artım adekvat gəlir əldə etməyin aydın yolu olmadan başqa sahədəki xərclərlə udulanda isə tezis zəifləyir.
Bu əlaqə SpaceX səhmi üzrə proqnozun mərkəzində dayanmalıdır.
-- qiyməti
Starlink-in artımı SpaceX-in daha yüksək qiymətləndirilməsini dəstəkləyə bilərmi?
Starlink-in potensial töhfəsi sadəcə bağlantıların sayından deyil, artımın keyfiyyətindən asılıdır.
Rabitə biznesində gəlir müştəri sayının artması, qiymət, istifadə səviyyəsi və ya daha yüksək dəyərli müştərilərə keçid hesabına yüksələ bilər. Bu yolların gəlirliliyə təsiri fərqlidir.
Müştərilərin cəlb edilməsinə sərf olunan xərc cəlbedici olduqda, onların əlavə edilməsi biznesi gücləndirə bilər. Ağır subsidiyalar və ya aşağı dəyərli təkliflərlə müştəri cəlb etmək isə müvafiq maliyyə yaxşılaşması olmadan təsirli artım rəqəmləri yarada bilər.
Tutum da vacibdir. Şəbəkədə tələbi qənaətbəxş xidmət keyfiyyəti ilə qarşılamaq üçün kifayət qədər infrastruktur olmalıdır. Əlavə investisiya tələb edən artım həmin investisiya nəzərə alınmaqla qiymətləndirilməlidir.
Ən faydalı suallar gəlirin dayanıqlılığı və pul vəsaitinə çevrilməsi ilə bağlıdır.
| Starlink barədə sual | Səhm üçün əhəmiyyəti |
|---|---|
| Müştərilərdən əldə olunan gəlir ardıcıl artırmı? | Təkrarlanan tələbi müvəqqəti təsirlərdən ayırmağa kömək edir |
| Hər müştəriyə düşən gəlir qorunub saxlanılırmı? | Qiymət siyasətini və müştəri tərkibini yoxlayır |
| Əməliyyat xərcləri səmərəli şəkildə miqyaslanırmı? | Artımın gəlirliliyi yaxşılaşdırıb-yaxşılaşdırmadığını göstərir |
| Xidməti davam etdirmək üçün hansı investisiya tələb olunur? | İnfrastruktur xərclərindən sonra nə qədər pulun qalacağını müəyyən edir |
| Müştərilərin saxlanma səviyyəsi qənaətbəxşdirmi? | Gələcək gəlirlərin dayanıqlılığını qiymətləndirməyə kömək edir |
Bunlar qiymətləndirmə meyarlarıdır; hər göstəricinin hazırda müqayisə edilə bilən formada açıqlanması barədə iddia deyil.
İnvestorlar şəbəkəni saxlamaq üçün tələb olunan xərclərdən sonra qalan etibarlı pul axınını görə bilsələr, Starlink qiymətləndirmə üçün daha möhkəm təməl yarada bilər.
Artan gəlir göstəricisi faydalıdır. Dayanıqlı pul vəsaitinə töhfənin artması isə daha dəyərlidir.
Süni intellekt xərcləri SpaceX səhmi üzrə proqnozu niyə çətinləşdirir?
Süni intellekt infrastrukturu dəyər yarada bilər, lakin xərcləmək dəyərin artıq yaradıldığını sübut etmir.
Maliyyə ardıcıllığı investisiyadan istifadəyə hazır tutuma, müştəri qəbuluna, tanınmış gəlirə, pulun yığılmasına və nəhayət kapitaldan adekvat gəlir əldə edilməsinə qədər uzanır.
Hər mərhələdə problemlər yarana bilər. Avadanlıq elektrik enerjisi əlçatan olmamış gətirilə bilər. Tutum kifayət qədər istifadə olunmazdan əvvəl istismara verilə bilər. Amortizasiya, maliyyələşdirmə xərcləri və əlavə investisiyalar pul axınına təzyiq göstərdiyi halda gəlir arta bilər.
Səhmdarlar üçün əsas sual sonradan yaradılan pulun tutumu yaratmaq və saxlamaq üçün çəkilən tam xərci üstələyib-üstələməyəcəyidir.
Buna görə böyük müqavilə elanını diqqətlə araşdırmaq lazımdır. Müqavilənin müddəti, müştərinin öhdəlikləri, ləğv şərtləri, icra qrafiki və ödəniş şərtləri onun iqtisadi dəyərinə təsir edir.
İnvestorlar həmçinin qeydə alınmış gəliri müqavilə üzrə potensialdan və illikləşdirilmiş fəaliyyət tempindən fərqləndirməlidirlər. Bu göstəricilər fərqli məqamları ölçür.
İllikləşdirilmiş fəaliyyət tempi son dövrün əməliyyat səviyyəsini bütün ilə şamil edir. Bu, avtomatik olaraq tam il ərzində artıq əldə edilmiş gəlir demək deyil.
Müqavilələr üzrə sifariş portfeli gəlirlərin görünmə səviyyəsini artıra bilər, lakin dərhal pula çevrilmir.
Əməliyyat açıqlamaları tutumun səmərəli istifadə olunduğunu və maliyyələşdirmə tələblərinin idarəolunan səviyyəyə düşdüyünü göstərdikcə müsbət ssenari güclənir.
SpaceX-in gəliri artarkən səhm qiyməti necə düşə bilər?
Gəlir artımı və səhmdar gəliri qiymətləndirmə və sahiblik vasitəsilə əlaqələnir.
Səhm kapitalı üçün satış qiyməti/gəlir çərçivəsində:
Səhm qiyməti = şirkətin gəliri × səhm kapitalı üzrə satış əmsalı ÷ durulaşdırılmış səhmlərin sayı.
Bu, tam qiymətləndirmə metodu deyil, mühasibat əlaqəsidir. O, təkcə artımın gələcək səhm qiymətini müəyyən etmədiyini izah etməyə kömək edir.
Tutaq ki, gəlir ikiqat artır, lakin investorlar satış qiyməti/gəlir əmsalını yarıya endirirlər. Dövriyyədəki səhmlərin sayı dəyişməz qalarsa, bu iki təsir bir-birini kompensasiya edir.
Şirkət əlavə səhm də buraxarsa, hər səhm üzrə eyni faydanı əldə etmək üçün gəlir daha çox artmalıdır.
Bu əlaqəni istinad tarixinə nisbətən belə ifadə etmək olar:
Gələcək qiymət ÷ istinad qiyməti = gəlir artımı əmsalı × qiymətləndirmə əmsalındakı dəyişiklik ÷ səhmlərin sayının artım əmsalı.
Bu çərçivədə səhm kapitalı əmsalından istifadə olunur. Bunun əvəzinə müəssisə dəyərindən istifadə edən investorlar səhm kapitalının dəyərinə çatmazdan əvvəl xalis borcu və digər müvafiq öhdəlikləri ayrıca nəzərə almalıdırlar.
Bu yanaşmaları qarışdırmaq hədəfi ciddi şəkildə təhrif edə bilər.
Praktik nəticə budur ki, SpaceX səhminin qiymət proqnozunda artım, qiymətləndirmə və durulaşma fərziyyələri aydın göstərilməlidir. Bu girişlər olmadan hədəfi qiymətləndirmək çətindir.
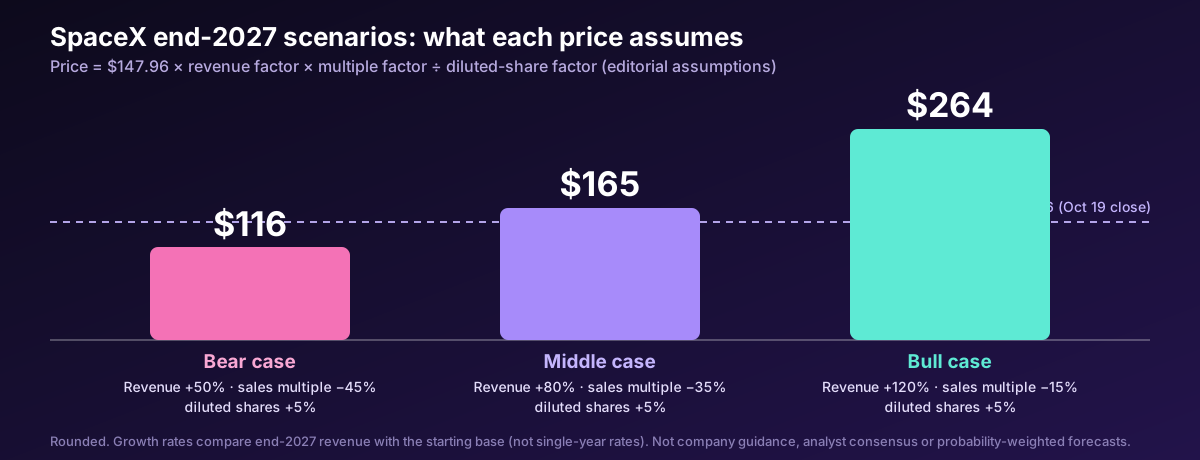
2027-ci il üçün SpaceX səhminin qiymət ssenariləri hansılardır?
Aşağıdakı ssenarilərdə 19.10 tarixli 147,96 $ istinad qiymətindən və yuxarıdakı əlaqədən istifadə olunur.
Cədvəldəki hər bir artım tempi və əmsal dəyişikliyi redaksiya fərziyyəsidir. Bunlar həssaslıq ssenariləridir, şirkət rəhbərliyinin proqnozu, analitiklərin konsensusu və ya statistik cəhətdən kalibrlənmiş proqnoz deyil. Ssenarilər 2027-ci ilin sonundakı gəliri müvafiq başlanğıc gəlir bazası ilə müqayisə edir; təkillik illik artım tempi kimi təqdim olunmur.
| 2027-ci ilin sonu üçün ssenari | Gəlir artımı fərziyyəsi | Səhm kapitalının satış əmsalındakı dəyişiklik | Durulaşdırılmış səhmlərin sayında artım | Nümunəvi qiymət |
|---|---|---|---|---|
| Mənfi ssenari | +50% | −45% | +5% | 116 $ |
| Orta ssenari | +80% | −35% | +5% | 165 $ |
| Müsbət ssenari | +120% | −15% | +5% | 264 $ |
Yuvarlaqlaşdırılmış hesablamalar: 147,96 $ × gəlir artımı əmsalı × qiymətləndirmə əmsalı ÷ 1.05.
Mənfi ssenari əhəmiyyətli biznes artımının səhm qiymətinin aşağı düşməsi ilə yanaşı baş verə biləcəyini göstərir. Gəlir artır, lakin qiymətləndirmənin kəskin yenidən nəzərdən keçirilməsi bu faydanı üstələyir.
Orta ssenaridə daha da güclü artım fərz edilir, lakin qiymətləndirmə mükafatı azaldığı üçün qiymət yalnız mülayim yüksəlir.
Müsbət ssenari müstəsna genişlənmə və investorların başlanğıc əmsalın böyük hissəsini qorumasını tələb edir.
Bu ssenarilər nə minimum, nə də maksimum hədd müəyyən edir. Əməliyyatlarda ciddi geriləmə daha pis nəticəyə, daha güclü göstəricilər və ya investorların daha böyük həvəsi isə daha yüksək nəticəyə səbəb ola bilər.
Məqsəd qeyri-müəyyənliyi dəqiq rəqəmlərlə gizlətmək deyil, qiymətin arxasındakı iqtisadi fərziyyələri göstərməkdir.
SpaceX-in 200 $ və ya 250 $ qiymətinə çatması üçün nə lazımdır?
Əvvəlcə optimist rəqəm seçməkdənsə, hədəf qiymətdən geriyə doğru hesablamaq daha faydalı ola bilər.
Nümunə üçün fərz edək ki, durulaşdırılmış səhmlərin sayı 2027-ci ilin sonuna qədər 5% artır. Tələb olunan gəlir artımı bundan sonra investorların başlanğıc qiymətləndirmə əmsalının nə qədərini saxlamasından asılıdır.
| Hədəf qiymət | Əmsal dəyişməz qalarsa tələb olunan gəlir artımı | Əmsal 25% azalarsa tələb olunan gəlir artımı |
|---|---|---|
| 200 $ | Təxminən 42% | Təxminən 89% |
| 250 $ | Təxminən 77% | Təxminən 137% |
Hesablamalarda 147,96 $ istinad qiymətindən və durulaşdırılmış səhmlərin sayında nəzərdə tutulan 5% artımdan istifadə olunur.
Cədvəl sürətlə genişlənən şirkət üçün belə qiymətləndirmə intizamının niyə vacib olduğunu izah edir.
Başlanğıc əmsal qorunarsa, tələb olunan gəlir artımı daha az olar. İnvestorlar daha ucuz qiymətləndirmə tələb edərsə, eyni qiymətə çatmaq üçün biznes daha sürətlə böyüməlidir.
Beləliklə, 250 $ proqnozu texnoloji tərəqqiyə inamdan daha çoxunu tələb edir. Bunun üçün maliyyə artımı, bazar qiymətləndirməsi və sahiblik payının durulaşması barədə açıq fikir lazımdır.
Bu əks hesablamalar investorlara tezisi yeniləmək imkanı da verir. Faktiki gəlir perspektivləri pisləşərsə və ya səhm buraxılışı artarsa, eyni hədəfi əsaslandırmaq çətinləşər.
SpaceX səhmi üzrə müsbət ssenarini nə gücləndirə bilər?
Ən güclü müsbət siqnal kommersiya genişlənməsinin təkrar maliyyələşdirmədən daha az asılı olduğuna dair sübut olardı.
Bura daha güclü əməliyyat pul axını, bahalı infrastrukturdan daha səmərəli istifadə və ya müştərilərdən daha proqnozlaşdırıla bilən ödənişlər daxil ola bilər.
İcra da vacibdir. Tutumun qrafikə uyğun təqdim edilməsi gəlirin reallaşmasını və etimadı dəstəkləyə bilər. Gecikmələr isə xərclər davam edərkən pul daxilolmalarını daha da sonraya təxirə sala bilər.
Əlverişli nəticə investorlardan artımı iqtisadi səmərəliliyin əvəzinə qəbul etmələrini istəmək yox, artımı yaxşılaşan iqtisadi göstəricilərlə birləşdirmək olardı.
| Sübut | Müsbət şərh |
|---|---|
| Gəlir ardıcıl olaraq pula çevrilir | Artım istifadəyə yararlı maliyyə resursları yaradır |
| İnfrastrukturdan istifadə artır | Mövcud investisiya daha məhsuldar olur |
| Xərclər daha proqnozlaşdırıla bilən olur | Maliyyələşdirmə qeyri-müəyyənliyi azalır |
| Durulaşdırılmış hər səhmə düşən gəlir artır | Artım səhmdarlara çatır |
| Açıqlamalar daha aydın olur | İnvestorlar gəlirləri daha böyük əminliklə qiymətləndirə bilirlər |
Bu göstəricilərin heç biri bahalaşmaya zəmanət vermir.
Əsas məqam budur ki, nəticələr dərc olunduqca müsbət ssenarini yoxlamaq tədricən asanlaşmalıdır. Bu ssenari əsasən uzaq perspektivlərdən asılı qalarsa, qiymətləndirmə bazar əhvalına qarşı xüsusilə həssas olacaq.
SpaceX səhmini orta ssenaridən aşağı sala biləcək nədir?
Ən birbaşa risk xərclərin biznesin yarada biləcəyi puldan daha sürətlə artmasıdır.
Bu, əlavə borclanma, səhm buraxılışı və ya digər maliyyələşdirmə ehtiyacları yarada bilər. Hər birinin öz xərci var. Borclanma maliyyə öhdəlikləri yaradır; səhm buraxılışı isə mövcud hər bir səhmdarın mülkiyyət faizini azaldır.
Müştərilərin az sayda şirkətdə cəmlənməsi başqa bir zəiflik yarada bilər. Böyük öhdəliklər artımı dəstəkləyə bilər, lakin az sayda müştəridən asılılıq gecikmələrin və ya şərtlərin yenidən müzakirəsinin təsirini artıra bilər.
Qiymətləndirmə ayrıca riskdir. Əməliyyatlar yaxşılaşsa belə, xüsusilə investorlar uzunmüddətli artımı maliyyələşdirməyə daha az meyilli olduqda, bazar daha aşağı əmsal tətbiq edə bilər.
Nəhayət, texniki və ya əməliyyat tərəqqisi gözləniləndən uzun çəkə bilər.
Proqnoz layihənin nəticədə uğurlu olmasına, lakin maliyyə faydasını investorun hədəf tarixindən sonra verməsinə də yer ayırmalıdır.
Bu vaxt uyğunsuzluğu 2027-ci il proqnozu üçün vacibdir. Uzunmüddətli potensial konkret saxlama müddətində əlverişli nəticəyə zəmanət vermir.
İnvestorlar SpaceX-in digər qiymət proqnozlarını necə oxumalıdırlar?
Mövcud proqnozları optimizm səviyyəsinə görə sıralamaq əvəzinə, giriş göstəriciləri və müddətləri əsasında müqayisə etmək lazımdır.
The Motley Fool-un 19.10 tarixli məqaləsi qiymətləndirməyə ehtiyatla yanaşır və səhmin 2027-ci ilin sonunadək mövcud səviyyəsinə yaxın qala biləcəyini bildirir. CoinCodex müxtəlif müddətlər üzrə alqoritmik qiymət proqnozları təqdim edir. Bunlar bir-birini əvəz edən qiymətləndirmələr deyil, fərqli yanaşmalardır.
Tarixi qiymət modeli yeni layihələrin kommersiya iqtisadiyyatını tam qiymətləndirmədən nümunələri ümumiləşdirə bilər. Fundamental proqnoz isə iqtisadiyyatı qiymətləndirsə də, qeyri-müəyyən fərziyyələrə əsaslana bilər.
Bu yanaşmaların heç biri proqnozlaşdırma riskini aradan qaldırmır.
Analitiklərin hədəfləri də tarix və müddət göstərilməklə nəzərdən keçirilməlidir. Yenilənən 12 aylıq hədəfi avtomatik olaraq 2027-ci ilin sonu üçün proqnoz adlandırmaq olmaz.
Konsensus rəqəmləri provayderlərin fərqli analitikləri, dərc tarixlərini və yeniləmə qaydalarını nəzərə alması səbəbindən fərqlənə bilər. Əsas nümunə başa düşülmədiyi halda dəqiq orta göstərici mənalı deyil.
Ən faydalı proqnoz oxucunun yenidən hesablaya və şübhə altına ala bildiyi proqnozdur.
Treydərlər WEEX-də SpaceX ekspozisiyasını necə izləyə bilərlər?
WEEX SPCX/USDT Futures səhifəsi yoxlamaq üçün müqavilə səhifəsidir. Alətin regionunuzda əlçatan olduğunu və ticarətin hazırda aktiv olduğunu təsdiqləyin.
İctimaiyyət üçün əldə edilən səhifədə etibarlı şəkildə icra oluna bilən kotirovka göstərilmirdi. Səhifədə göstərilən sıfır maliyyələşdirmə dəyəri davamlı maliyyələşdirmə üstünlüyünün təsdiqi kimi qəbul edilməməlidir.
Müqavilə əlçatandırsa, mövqe açmazdan əvvəl onun spesifikasiyalarını, qiymət müəyyənləşdirmə metodunu, marja tələblərini və cari xərcləri nəzərdən keçirin.
Uzunmüddətli səhm proqnozu ilə leverecli müqavilə mövqeyinin risk profilləri fərqlidir. Əsas səhm sonradan müsbət hədəfə çatsa belə, əlverişsiz hərəkət zamanı müqavilə üzrə mövqe likvidasiya edilə bilər.
Məsələn, planlaşdırılan 50 $ zərəri qəbul edən və giriş qiymətindən təxminən 10% aşağıda çıxış nəzərdə tutan treyder xərclər və slippage nəzərə alınmazdan əvvəl təxminən 500 $ nominal mövqe məbləği ilə başlaya bilər. Leverecin artırılması marja tələbini dəyişir; proqnozu yaxşılaşdırmır.
Çıxış sifarişi sürətli və ya fasiləli bazarda dəqiq icra qiymətinə zəmanət vermir.
Bu məqalədə SPCX-ə aid kampaniya və ya komissiya endirimi təsdiqlənmiş fakt kimi qəbul edilmir. Oxucular ümumi təklifin keçərli olduğunu fərz etmək əvəzinə, müqavilənin və kampaniyanın cari rəsmi şərtlərindən istifadə etməlidirlər.
Tez-tez verilən suallar
1. 2027-ci il üçün SpaceX səhminin qiymət proqnozu nədir?
Bu məqalədəki nümunəvi ssenarilər 2027-ci ilin sonuna qədər təxminən 116 $, 165 $ və 264 $ təşkil edir. Onlar açıq şəkildə göstərilən gəlir artımı, qiymətləndirmə dəyişiklikləri və durulaşma fərziyyələrindən asılıdır. Bunlar zəmanətli hədəflər deyil və onlara ehtimal təyin olunmayıb.
2. SpaceX səhmi 250 $ qiymətinə çata bilərmi?
Çata bilər, lakin tələb olunan artım qiymətləndirmədən asılıdır. Bu məqalədəki istinad qiymətinə və 5% durulaşma fərziyyəsinə əsasən, satış əmsalı dəyişməz qalarsa, 250 $ qiymətinə çatmaq üçün gəlirin təxminən 77% artması, əmsal 25% azalarsa isə təxminən 137% artması tələb olunur.
3. SpaceX SPCX simvolu ilə açıq şəkildə ticarət olunurmu?
Bəli. Şirkətin rəsmi IPO elanı SPCX simvolunu göstərir, Nasdaq isə listinqdəki A sinif adi səhmi müəyyən edir. Oxucular bu səhmləri oxşar simvoldan istifadə edən törəmə alətlərdən fərqləndirməlidirlər.
4. Starlink-in artımı SpaceX səhminin qiymətinin yüksələcəyinə zəmanət verirmi?
Xeyr. İnvestorlar həmçinin əməliyyat xərclərini, infrastruktur xərclərini, maliyyələşdirməni, durulaşdırılmış səhmlərin sayını və biznesə verilən qiymətləndirməni nəzərə almalıdırlar. Təkcə gəlir artımı səhmdar gəlirini müəyyən etmir.
5. WEEX-də SPCX Futures mövqeyi SpaceX səhmlərinə sahib olmaqla eynidirmi?
Xeyr. Perpetual müqavilə platformanın müqavilə şərtləri çərçivəsində ekspozisiya yaradır. O, adi səhmlərin verdiyi sahiblik hüquqlarını avtomatik olaraq təmin etmir və əlavə marja, maliyyələşdirmə və icra amilləri yaradır.
WEEX-in baxışı: 2027-ci il proqnozunda təkcə artım deyil, hər səhmə düşən artım vacibdir
SpaceX investorlara potensial genişlənmə üçün bir neçə mənbə təklif edir, lakin bu imkanlar yalnız hər səhmə düşən maliyyə dəyərinə çevrildikdə investisiya tezisi güclənir.
Qarşıdakı nəticələr nəzərə alınmazdan əvvəl vahid, qəti hədəf müəyyənləşdirməyə ehtiyatla yanaşırıq. Orta ssenari bunun səbəbini göstərir: gəlirin güclü artımı belə, qiymətləndirmə əmsalı azaldıqda mülayim gəlir verə bilər.
Ən vacib göstərici pul vəsaitlərinin yaranması, infrastruktur xərcləri və maliyyələşdirmə tələbləri arasındakı əlaqə olacaq. Starlink ümumi hekayəni dəstəkləyə bilər, lakin səhmdarlar bu hekayəni maliyyələşdirdikdən sonra nə qədər iqtisadi dəyərin qaldığını görməlidirlər.
Mənbələr
SpaceX Investor Relations, Space Exploration Technologies Corp. şirkəti ilkin kütləvi təklifin qiymətini açıqlayır, 11.06.2026.
Nasdaq, Space Exploration Technologies Corp. Class A Common Stock—SPCX, 20.10.2026 tarixində baxılıb.
Reuters, Birləşmə barədə müzakirələr artarkən SpaceX və Tesla-nın nəticələri Maskın süni intellekt xərcləri planlarını sınağa çəkəcək, 19.10.2026.
The Motley Fool, Proqnoz: 2027-ci ilin sonuna qədər SpaceX səhminin qiyməti belə olacaq, 19.10.2026.
CoinCodex, SpaceX səhminin proqnozu və qiymət proqnozu, 20.10.2026 tarixində nəzərdən keçirilib.
WEEX, SPCX/USDT Perpetual Futures, 20.10.2026 tarixində nəzərdən keçirilib.
Bu məzmun yalnız ümumi məlumat məqsədilə təqdim olunur və maliyyə, investisiya, hüquqi və ya vergi məsləhəti hesab edilməməlidir. Burada qeyd olunan hər hansı tədbir, mükafat, onlayn kampaniya və ya əlaqəli məlumat hər hansı kriptoaktivin alınması, satılması, treydinqi və ya digər əməliyyatların aparılması üçün tövsiyə, təşviq və ya dəvət kimi qiymətləndirilməməlidir. Kriptoaktivlər yüksək dəyişkənliyə malikdir və maliyyə itkisinə səbəb ola bilər. WEEX-in xidmətləri, məhsulları və əlaqəli tədbirlərinin əlçatanlığı regiondan asılı olaraq dəyişə bilər. İştirakınızın yerli qanunvericilik və tənzimləyici tələblərə uyğun olmasını təmin etmək sizin məsuliyyətinizdir.
Bunları da bəyənə bilərsiniz

"Hər kəs iflas etdi"... Yüzlərlə treyder, eyni əməliyyatda iki dəfə iflas etdi!

Squaretek, Goat Network ilə Stabilcoin Ödəniş Xidmətini İrəlilətməkdədir

Ripple, RLUSD istifadəsini genişləndirmək üçün 10 milyard dollarlıq ödəniş firması Arf ilə əməkdaşlıq edir

Solana daha sürətli yekunlaşma hədəfləyir, Wall Street isə hərəkət etməli olan nağd pulu azaldır

Fidelity ilə Kaliforniya arasında 500,000 dollar məbləğində razılaşma, pərakəndə kriptovalyuta köçürmələrinin dayandırılması barədə bildiriş verilməlidir

Uşaqlıqları ticarət masasına qoymaq: TCG müasir gənclərin zənginləşmək üçün ən yaxın anı ola bilər

Vitalls şirkəti EST Growmore-dan 1.5 milyon dollar dəyərində investisiya öhdəliyi alıb

Şinhan Bank, xarici xəstələrin tibbi xərclərini stabilcoin ilə ödəməsini sınaqdan keçirir
Amazon-un 3mln Data Mərkəzi Müqaviləsi: Bu, Amazon (AMZN) və 3mln (MMM) səhmləri üçün nə deməkdir

Fidelity 500000 dollar ödəməyi qəbul etdi, IRA-lar transfer şərtlərindən kənardadır

WEEX eksklüziv: CPI, PPI və TSMC hesabatları üzrə icmal | WEEX Həftəlik Bazar İcmalı (12.10.2026-10.16)

CPI, PPI və TSMC-nin maliyyə nəticələrinin icmalı | WEEX Həftəlik Bazar İcmalı (12.10.2026-10.16)
WEEX Həftəlik Bazar İcmalı CPI, PPI, TSMC-nin maliyyə nəticələri, AI maliyyələşdirilməsinə təzyiq, BTC-nin əsas dəstəyi, PYTH-in geri alış narrativi, L2 və məxfilik tokenlərinin rotasiyası, eləcə də kripto maliyyəsinin gücünə diqqət yetirir. Riskli aktivlər əvvəlcə neft, inflyasiya və AI qiymətləndirmələrinə təzyiq səbəbindən gerilədi, sonra bazar PPI şokunun təsirlərini həzm etdikdən sonra sürətlə bərpa olundu.

İran spikeri ABŞ-ın tələbləri qəbul etməsi üçün döyüş və danışıqları birləşdirməyin vacibliyini vurğuladı

Ripple, RLUSD hesablaşması və qlobal ödənişlər üçün DriveWealth ilə tərəfdaşlıq edir
Eco stabilcoin API-ni qiymətləndirilmiş hesablaşma və avtomatik geri ödəmələrlə yeniləyir

Polymarket, öz tokeni və airdrop müşahidələrini yenidən canlandırır

Bir nəsilin P2P-si var

Goldman Sachs: ABŞ dövlət istiqrazlarının gəlirliliyi artdıqca, uzunmüddətli investisiya üçün səbəblər daha da çoxalır?

Bitcoin 85 K $ müqavimətini yoxlayır; STRK yüksəlir | WEEX TradFi gündəlik icmalı (12.10.2026)
Bitcoin 83 700 $ yaxınlığında ticarət olunur və 84 000 $–85 000 $ maya dəyəri klasteri zonasını yoxlayır. Kriptovalyuta bazarında L2 miqyaslanması, ZK modulluğu, yüksək məhsuldarlıqlı L1-lər, oyun və DePIN nisbətən aktiv idi; kapital sırf meme ticarətindən infrastruktur narrativlərinə yönəldi. Səhmlər bazarında NVIDIA-nın bazar dəyəri süni intellekt infrastrukturu tələbinin dəstəyi ilə 6 trln $ səviyyəsinə yaxınlaşır, optik modullar və fiber-optik şirkətlərin səhmləri isə nisbətən dayanıqlı olub. Bayramla əlaqədar istiqraz bazarları 12.10 tarixində ET vaxtı ilə bağlıdır, səhmlər isə adi qaydada ticarət olunur; gəlirlilik qiymətlərindəki fasilə gün ərzində volatilliyi artıra bilər.

WEEX Eksklüziv: Bitcoin 85 K $ müqavimətini yoxlayır; STRK yüksəlir | WEEX TradFi üzrə gündəlik xülasə (12.10.2026)

Dövlət istiqrazlarının faizləri yüksəlir, amma əsas faizlər az artırılır?… Koreyada da artım proqnozları azalır

Nyu-York Celsius-un qurucusunu 35 milyon dollarlıq fırıldaq razılaşması ilə daimi olaraq qadağan etdi

Rusiya Federasiyasında Bitcoin səhmlər kimi tənzimlənir: mütəxəssis problemi izah etdi
ABŞ Ədliyyə Nazirliyi Binance ilə razılaşmanın icrasını yoxlayır və İran sanksiyalarının pozulmasını araşdırır
Tesla, Google və Intel səhmlərinin qiymət hərəkətini proqnozlaşdırın: WEEX-də USDT mükafatlarını paylaşın
WEEX-də Tesla, Google və Intel üzrə hesabat proqnozlarını araşdırın. Hər bir səhmin qiymətinə nələrin təsir edə biləcəyini, necə iştirak etməyi və USDT mükafat fondlarının necə bölüşdürüldüyünü öyrənin.

Hypercall qurucusu: Seçimlər ticarəti sadələşdirməlidir ki, perps ilə rəqabət apara bilsin

Naver Financial və Dunamu, səhmlərin mübadiləsini üçüncü dəfə 2027-ci ilin martına təxirə saldı

Goldman Q3 hesabatı öncəsi SpaceX-in qiymət hədəfini 230 $-ə qaldırır: 7 GW hesablama proqnozu SPCX səhmləri üçün nə deməkdir?
Goldman Sachs 06.10.2026 tarixində SpaceX üçün qiymət hədəfini 220 $-dən 230 $-ə qaldırdı, “Al” reytinqini saxladı və Q3 hesabatı ərəfəsində süni intellekt proqnozlarını yüksəltdi. Modelə əsasən, yerüstü hesablama gücü 2026-cı ilin sonunadək 2.4 GW, 2027-ci ilin sonunadək 7.0 GW, 2028-ci ilin sonunadək isə 10.6 GW olacaq. Hədəf, 05.10 tarixindəki təxminən 171 $ bağlanış qiymətindən 34% civarında artım potensialı nəzərdə tutur; proqnoz elektrik enerjisinin təchizatından, soyutma sistemlərindən və data mərkəzlərinin tikintisindən asılıdır.

Çin'in kripto qadağası 176 milyard dollarlıq P2P iqtisadiyyatını dayandıra bilmir

Dollar, ixracat və Mercosur: Flávio Bolsonaro-nun Argentindəki qələbəsi necə təsir edə bilər
"Hər kəs iflas etdi"... Yüzlərlə treyder, eyni əməliyyatda iki dəfə iflas etdi!
Squaretek, Goat Network ilə Stabilcoin Ödəniş Xidmətini İrəlilətməkdədir
Ripple, RLUSD istifadəsini genişləndirmək üçün 10 milyard dollarlıq ödəniş firması Arf ilə əməkdaşlıq edir
Solana daha sürətli yekunlaşma hədəfləyir, Wall Street isə hərəkət etməli olan nağd pulu azaldır
Fidelity ilə Kaliforniya arasında 500,000 dollar məbləğində razılaşma, pərakəndə kriptovalyuta köçürmələrinin dayandırılması barədə bildiriş verilməlidir
Uşaqlıqları ticarət masasına qoymaq: TCG müasir gənclərin zənginləşmək üçün ən yaxın anı ola bilər





