
Tesla-Aktie: Die Story vom Robotaxi-Netzwerk ist tot – JPMorgan zufolge fließt das Geld allein an Tesla

 Auf Google bewerten


Die Tesla-Aktie baute einen Teil ihrer langfristigen Bewertung auf ein Versprechen, das Elon Musk bereits 2016 gemacht hatte: ein Auto kaufen Sie, es in einem gemeinsamen Fahrdienstnetzwerk anmelden und damit Geld verdienen lassen, während Sie schlafen. JPMorgan hat nun Zahlen veröffentlicht, die diesem Versprechen den Boden entziehen.
Die tatsächliche Wirtschaftlichkeit von Teslas Robotaxis sieht laut einer Mitteilung, die Analyst Rajat Gupta vergangene Woche verbreitete, kaum wie das Angebot eines passiven Einkommens aus, das die Vorstellung einer Generation von Käufern davon geprägt hat, was der Besitz eines Tesla bedeutet. Wie sich herausstellt, bleibt fast das gesamte Geld beim Unternehmen.
Was JPMorgan tatsächlich prognostiziert
In Guptas Mitteilung werden bis 2035 rund 320 Milliarden Dollar Umsatz mit Teslas Robotaxis prognostiziert. Die konkrete Aufschlüsselung macht die Mitteilung zu einer Nachricht und nicht bloß zu einer weiteren Aktualisierung des Kursziels: Etwa 314 Milliarden Dollar dieser Gesamtsumme, also knapp 98 %, würden mit einer Flotte erzielt, die Tesla besitzt und selbst betreibt. Fahrzeuge im Besitz von Kunden, die an einem gemeinsamen Netzwerk teilnehmen – das ursprüngliche Konzept des „Tesla Network“ –, würden lediglich etwa 5 Milliarden Dollar beitragen. Neben dem Gesamtbetrag aus Teslas eigener Flotte ist diese Zahl so gering, dass sie kaum ins Gewicht fällt.
Dieses Modell rückt Teslas Robotaxi-Geschäft grundlegend in ein anderes Licht. Statt einer softwarebasierten Plattform mit geringem Kapitalbedarf, die einen Anteil an Transaktionen eines Netzwerks einzelner Fahrzeugbesitzer einbehält – ähnlich wie Fahrdienst-Apps funktionieren –, beschreibt Guptas Modell eher einen vertikal integrierten Mobilitätsanbieter: eine skalierte Version von Waymo und nicht die Peer-to-Peer-Vision, die Musk ursprünglich verkauft hatte.
Warum das ursprüngliche Versprechen so wichtig war
Um zu verstehen, warum diese Neubewertung Gewicht hat, muss man sich daran erinnern, welche zentrale Rolle das Versprechen eines passiven Einkommens fast ein Jahrzehnt lang in Teslas öffentlicher Erzählung spielte. Bei Teslas Autonomy Day 2019 erklärte Musk Investoren und Besitzern direkt, dass Fahrzeuge in eine an Uber angelehnte Fahrdienst-App aufgenommen würden. So könnten einzelne Besitzer Geld verdienen, wann immer ihr Auto nicht privat genutzt wird. 2020 sagte er voraus, dass Teslas Robotaxis innerhalb eines Jahres unterwegs sein würden – ein Zeitplan, der wie mehrere zuvor nicht eingehalten wurde.
Konkrete Dollarbeträge dazu, wie hoch dieses Einkommen tatsächlich ausfallen könnte, kursierten jahrelang. Musk zufolge könnte ein Tesla, der in einem belebten Stadtgebiet ungefähr zehn Stunden täglich im Einsatz ist, bei Preisen von rund 65 Cent pro Meile beträchtliche Jahreseinnahmen erzielen. Einige Schätzungen veranschlagten mögliche Einkünfte für Besitzer je nach Nutzung und Standort auf 10.000 bis 50.000 Dollar pro Jahr. Diese Zahlen beeinflussten Kaufentscheidungen von Käufern, die die Fähigkeit zum vollständig autonomen Fahren (Full Self-Driving) als künftige Einnahmequelle und nicht einfach als Komfortfunktion betrachteten. Genau deshalb hat eine Mitteilung, die zu dem Schluss kommt, dass dieses Modell eher 5 Milliarden als 300 Milliarden Dollar beiträgt, weit mehr Gewicht als eine routinemäßige Analystenrevision.
Was Tesla stattdessen tatsächlich aufgebaut hat
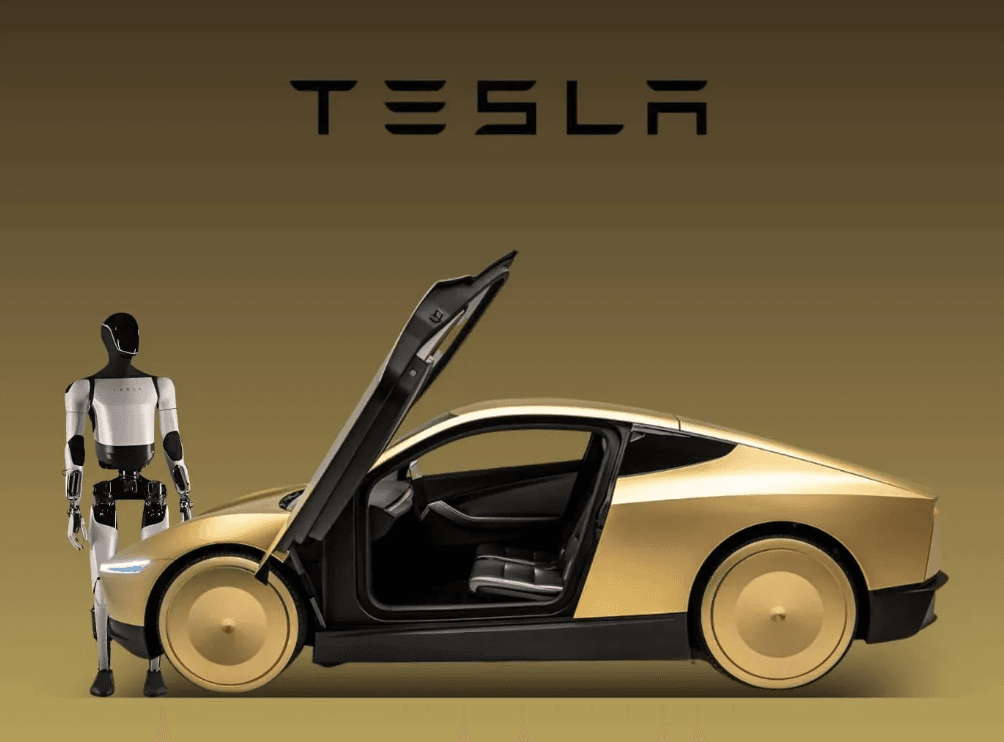
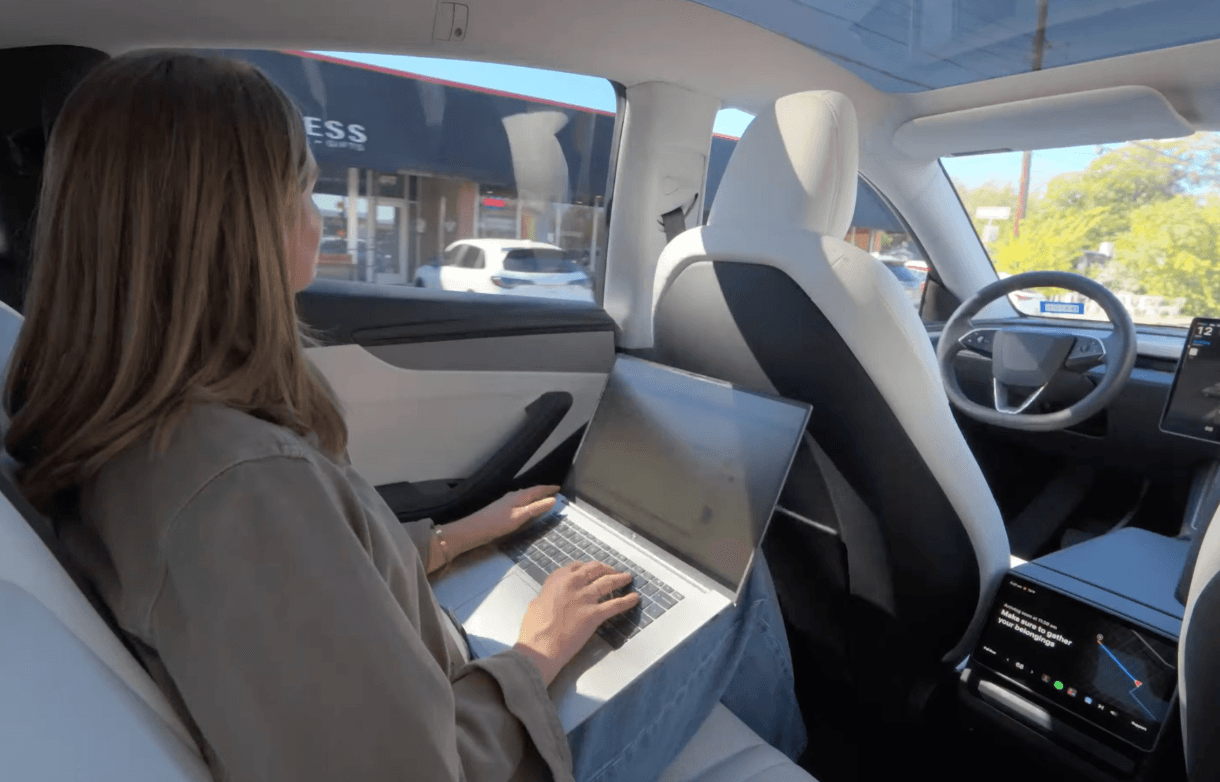
Die Diskrepanz zwischen dem ursprünglichen Versprechen und JPMorgans Prognose spiegelt wider, was Tesla in den vergangenen Jahren tatsächlich aufgebaut hat – und nicht bloß ein hypothetisches Problem. Bis vor Kurzem hielt Tesla sein Robotaxi-Geschäft fest in eigener Hand und betrieb eine eigene Flotte: zunächst mit Model-Y-Fahrzeugen und inzwischen mit dem eigens entwickelten Cybercab, statt die Plattform für einzelne Besitzer zu öffnen. Der Robotaxi-Dienst ist derzeit in sieben US-Metropolregionen verfügbar, und die Cybercab-Produktion hat laut Berichten von 247 Wall St und Yahoo Finance in der Gigafactory Texas begonnen.
Ein wichtiger Vorbehalt sollte ausdrücklich erwähnt werden: Tesla hat kürzlich Drittanbietern die Tür für den Betrieb von Robotaxis geöffnet. Das Unternehmen stellt diesen Schritt als Beitrag zum Ausbau seines Netzwerks dar. Diese Entwicklung unterscheidet sich jedoch vom ursprünglichen Modell eines passiven Einkommens für Besitzer, das Musk fast ein Jahrzehnt lang angepriesen hatte. Drittanbieter, die Flotten betreiben, folgen einer völlig anderen Struktur als einzelne Tesla-Besitzer, die ihre privaten Alltagsfahrzeuge anmelden. Und nichts in den jüngsten Berichten deutet darauf hin, dass diese Änderung JPMorgans grundlegende Einschätzung wesentlich verändert, wohin der Großteil der Robotaxi-Umsätze tatsächlich fließt.
---Preis
Warum die Prognose auf eine tatsächlich angespannte Finanzlage trifft
JPMorgans Prognose steht nicht losgelöst von Teslas aktueller Finanzlage, und der Zeitpunkt ist bemerkenswert. Tesla meldete für das zweite Quartal des Geschäftsjahres 2026 einen Umsatz von 28,24 Milliarden Dollar, ein Plus von 25,5 % gegenüber dem Vorjahr. Der Non-GAAP-Gewinn je Aktie von 0,33 Dollar verfehlte jedoch die Konsensschätzung von 0,54 Dollar. Die operative Marge sank im Quartal auf gerade einmal 1,4 %, und der freie Cashflow drehte laut Zahlen von 247 Wall St und AOL auf rund minus 1,09 Milliarden Dollar. Finanzvorstand Vaibhav Taneja stellte für 2026 Investitionsausgaben von mehr als 25 Milliarden Dollar in Aussicht, ausdrücklich zur Finanzierung des Flottenausbaus. Das verdeutlicht, wie kapitalintensiv das von JPMorgan beschriebene Modell mit einer unternehmenseigenen Flotte tatsächlich ist – verglichen mit dem kapitalarmen Netzwerk, das Musk ursprünglich angepriesen hatte.
Die Gewinnschätzungen an der Wall Street haben sich entsprechend entwickelt. Der EPS-Konsens der Analysten für 2026 sank in den vergangenen zwei Monaten von 2,11 auf 1,77 Dollar. In den letzten 30 Tagen gab es 18 Abwärtsrevisionen und nur 7 Aufwärtsrevisionen. Die Tesla-Aktie weist derzeit ein erwartetes KGV von 152 auf. Bei diesem Bewertungsmultiplikator müssen Anleger angesichts der aktuellen Gewinne mit erheblichem künftigem Wachstum rechnen.
Warum JPMorgan die Aktie dennoch nicht negativ einschätzt
Obwohl JPMorgan eine der am längsten bestehenden Erzählungen rund um Tesla entkräftet, ist die Position der Bank zur Aktie nicht eindeutig negativ. Im Juni 2026 stufte die Bank Tesla von „Underweight“ auf „Neutral“ hoch und erhöhte ihr Kursziel von zuvor 145 auf 475 Dollar je Aktie – ein Anstieg um 227 %. Diese Kombination, eine konkrete bullishe Erzählung zu beenden und gleichzeitig das Kursziel deutlich anzuheben, spiegelt einen echten Widerspruch darin wider, wie die Bank die Aktie tatsächlich bewertet: Das Kursziel deutet auf erhebliches Aufwärtspotenzial gegenüber dem Kurs vor der Hochstufung hin, während die Einstufung als „Neutral“ statt „Overweight“ signalisiert, dass die Aktie auf dem aktuellen Niveau auch nicht offensichtlich günstig ist.
Diese Nuance ist wichtig, um die Mitteilung richtig zu verstehen. JPMorgan behauptet nicht, Teslas Robotaxi-Geschäft sei wertlos. Die Bank argumentiert, dass der Wert anders anfällt, als es die öffentliche Kommunikation des Unternehmens jahrelang nahelegte: Er konzentriert sich in Teslas Bilanz und der eigenen Flotte, statt auf ein Netzwerk einzelner Fahrzeugbesitzer verteilt zu sein, die auch wegen dieses Versprechens eingestiegen sind.
Was das für die Zukunft bedeutet
Nichts davon bestätigt, dass Teslas Robotaxi-Geschäft bis 2035 tatsächlich 320 Milliarden Dollar Umsatz erzielen wird. Die Prognose liegt fast ein Jahrzehnt in der Zukunft und hängt von der Umsetzung, behördlichen Genehmigungen und dem Wettbewerbsumfeld mit Konkurrenten wie Waymo ab. JPMorgans eigene Darstellung nennt Waymo ausdrücklich als den künftig treffenderen Vergleich. Die Mitteilung bestätigt vielmehr einen strukturellen Wandel darin, wie die detaillierteste verfügbare Analyse eines externen Dritten die tatsächliche Wirtschaftlichkeit von Teslas Robotaxis einschätzt – unabhängig davon, was Käufern Jahre zuvor ursprünglich versprochen worden war.
Für aktuelle und potenzielle Tesla-Besitzer, die die Fähigkeit zum vollständig autonomen Fahren mit Blick auf das Versprechen eines passiven Einkommens erworben haben, stellt diese Mitteilung bislang die klarste Bezifferung dar, wie weit dieses konkrete Ergebnis inzwischen von der tatsächlichen Entwicklung des Geschäfts entfernt zu sein scheint.
Wo die nächsten Katalysatoren für die Tesla-Aktie tatsächlich liegen
Alles in JPMorgans Mitteilung ist eine Prognose und kein bestätigtes Ergebnis. Die Diskrepanz zwischen Musks Versprechen von 2019 und dem, was das Unternehmen seither tatsächlich aufgebaut hat, zeigt, wie stark sich langfristige Robotaxi-Prognosen noch verändern können, bevor 2035 tatsächlich erreicht ist.
TSLA ist auf WEEX verfügbar und gehört zum Angebot Stock Spot 2.0. Die Position wird direkt mit USDT finanziert. Das ist besonders relevant, weil eine so langfristige Geschichte tendenziell auf kurzfristigere Datenpunkte, vierteljährliche Zahlen zum Flottenausbau, behördliche Genehmigungen in neuen Metropolregionen oder aktualisierte Analystenberichte zur Aufteilung zwischen Flotte und Netzwerk reagiert – und nicht auf ein einzelnes bestätigendes oder widerlegendes Ereignis. Der Handel auf WEEX wird durch einen öffentlich ausgewiesenen Schutzfonds von 1,000 BTC abgesichert. Das bietet Tradern eine überprüfbare Sicherheitsebene, während sie eine Position in einem Wertpapier aufbauen, dessen erwartetes KGV von 152 bereits einen beträchtlichen Teil genau des Robotaxi-Wachstums einpreist, das JPMorgan gerade neu bewertet hat. TSLA ist jetzt auf WEEX verfügbar – für alle, die darauf setzen möchten, wie sich diese Neubewertung beim Aktienkurs weiter auswirkt.
Fazit
JPMorgans Prognose, wonach rund 98 % der künftigen Robotaxi-Umsätze von Tesla über eine unternehmenseigene Flotte erzielt werden und nicht über das Netzwerk einzelner Besitzer, das Musk bereits 2016 angepriesen hatte, beendet faktisch eine der am längsten bestehenden Erzählungen rund um die Tesla-Aktie. Die Neubewertung kommt zu einer Zeit, in der die kurzfristigen Finanzkennzahlen tatsächlich unter Druck stehen: mit einer operativen Marge von 1,4 % und negativem freien Cashflow im jüngsten Quartal. Gleichzeitig hält JPMorgan an einem deutlich höheren Kursziel fest als vor der Hochstufung im Juni. Die Geschichte für Tesla als Unternehmen muss dadurch nicht unbedingt schlechter geworden sein. Sie wurde lediglich so beziffert, dass sie ganz anders aussieht als das, was einzelnen Besitzern ursprünglich in Aussicht gestellt wurde.
FAQ
1. Was hat JPMorgan tatsächlich zum Robotaxi-Geschäft von Tesla prognostiziert?
Analyst Rajat Gupta prognostizierte bis 2035 rund 320 Milliarden Dollar Umsatz mit Teslas Robotaxis. Etwa 314 Milliarden Dollar, also rund 98 %, sollen aus einer Flotte stammen, die Tesla besitzt und betreibt, und nicht aus einzelnen Fahrzeugen im Besitz von Kunden.
2. Was ist aus dem ursprünglichen Versprechen eines passiven Einkommens mit dem „Tesla Network“ geworden?
JPMorgans Modell zufolge würden Fahrzeuge im Besitz von Kunden, die an einem gemeinsamen Netzwerk teilnehmen, lediglich etwa 5 Milliarden Dollar der Gesamtsumme von 320 Milliarden Dollar beitragen. Das ist nur ein Bruchteil dessen, was Musk Käufern bereits ab 2016 in Aussicht gestellt hatte.
3. Ist JPMorgan trotz dieser Mitteilung insgesamt negativ gegenüber der Tesla-Aktie eingestellt?
Nein. Die Bank stufte Tesla im Juni 2026 von „Underweight“ auf „Neutral“ hoch und erhöhte ihr Kursziel von 145 auf 475 Dollar, obwohl sie gleichzeitig ihre Einschätzung dazu neu ausrichtete, wie die Robotaxi-Umsätze voraussichtlich tatsächlich fließen werden.
4. Wie fließt Teslas aktuelle Finanzlage in diese Einschätzung ein?
Teslas operative Marge sank im zweiten Quartal des Geschäftsjahres 2026 auf 1,4 %, der freie Cashflow wurde mit rund 1,09 Milliarden Dollar negativ, und der Non-GAAP-Gewinn je Aktie verfehlte die Konsensschätzung. Gleichzeitig werden Investitionsausgaben von mehr als 25 Milliarden Dollar zur Finanzierung des Flottenausbaus in Aussicht gestellt.
5. Hat Tesla sein Robotaxi-Netzwerk für Drittanbieter geöffnet?
Ja, vor Kurzem. Dabei geht es jedoch um Drittanbieter, die Flotten betreiben, und nicht um einzelne Besitzer, die ihre privaten Fahrzeuge anmelden. Das ist strukturell etwas anderes als das ursprüngliche Versprechen eines passiven Einkommens, auf das sich JPMorgans Prognose bezieht.
Dieser Inhalt wird nur zu allgemeinen Informationszwecken bereitgestellt und stellt keine finanzielle, Anlage-, Rechts- oder Steuerberatung dar. Alle erwähnten Ereignisse, Prämien, Online-Aktionen oder zugehörige Informationen sollten nicht als Empfehlung, Aufforderung oder Einladung zum Kauf, Verkauf, Handel oder anderweitigem Umgang mit Krypto-Assets betrachtet werden. Krypto-Assets sind sehr volatil und können zu Verlusten führen. Die Verfügbarkeit von WEEX Services, Produkten und zugehörigen Aktionen kann je nach Region unterschiedlich sein. Sie sind dafür verantwortlich sicherzustellen, dass Ihre Teilnahme mit geltenden lokalen Gesetzen und Vorschriften übereinstimmt.
Das könnte Ihnen auch gefallen
Tom Lee: Südkoreas Tokenisierungsregulierung ist kein weltweiter Standard
DB Securities erweitert STO- und RWA-Geschäft auf Basis von Ethereum

Bloomberg: Warum Trump die Einführung von Perpetual Contracts in den USA vorantreibt?

Kryptowährungsbetrug: Mann in den USA wegen Geldwäsche in Höhe von mehreren Millionen Dollar angeklagt

Bitget fordert THORChain auf, Hacker zu blockieren, wird jedoch abgelehnt
Finanzaufsichtsbehörde prüft Einführung eines Marktschaffungsregimes für digitale Vermögenswerte

Gespräch mit Zhao Changpeng: Wir befinden uns immer noch in der frühen Phase des größten Anstiegs von Kryptowährungen

Cosmos sichert 1,23 Millionen gestohlene ATOM, Rückerstattungen warten jedoch auf Governance-Abstimmung

Vorhersagemärkte versprechen bessere Informationen und engagieren Hollywood

Französische Frau wegen Manipulation des Verasity-Token-Preises inhaftiert, erwirbt Immobilien im Wert von über 50 Millionen Euro
Japanische Polizei verhaftet zwei Verdächtige für Betrug als falsche Polizisten, betroffen sind etwa 81 Millionen Yen in Krypto-Assets

Bitget-Hacker leitet 4 BTC über Wasabi CoinJoin um

Epstein bestätigt Diskussion über Besteuerung von Kryptowährungen im Jahr 2013

Epstein fragt nach der Struktur von Stablecoins und dem Geschäftsmodell von Börsen

OKX Star weist darauf hin, dass das THORChain TSS + Validator-Modell nicht wirklich dezentralisiert ist
Washington hat 114 Milliarden Gründe, Tether zu wollen

Wie die Krypto-Industrie aufhörte, auf den Kongress zu warten, und lernte, die Regulierungsbehörden zu lieben
Die 6 Millionen BAL-Forderung des Balancer-Forks könnte den Rückgabewert der Inhaber senken

CZ begrüßt mehr DEX-Wettbewerb

Was ist CBDC? Regierungen weltweit treiben die Entwicklung digitaler Zentralbankwährungen voran
Iranischer Präsident erklärt, dass er den Verhandlungen mit den USA nicht mehr vertraut

Bulls Signal für Bitcoin: In 4 von 5 früheren Beispielen kam es zu einem Anstieg

Erläuterung von Rhythmus BlockBeats zu den falschen Berichten über die fomo App
唐华斑竹 fordert die Wiederherstellung des DOG Spot-Handels

Schweizer Bank schützt Bitget-Institutionen, während Einzelhandelsgelder eingefroren werden

Wahrscheinlichkeit einer weiteren Zinserhöhung der Fed bei 70%... Warnung vor ‚zeitverzögertem Schock‘ für die US-Wirtschaft
Hack VC-Partnerin Hsin-Ju als Selbstmord eingestuft, Ermittlungen laufen weiter
Bill Gates warnt, dass KI 1 Milliarde Todesfälle verursachen könnte

Hunter Biden bestreitet, dass das LAPTOP-Team Token verkauft hat amid Gewinnvorwürfen
Trump äußert Besorgnis über die Abwertung des Yen, Japans Finanzminister erklärt, dass man mit den USA koordinieren wird
Tom Lee: Südkoreas Tokenisierungsregulierung ist kein weltweiter Standard
DB Securities erweitert STO- und RWA-Geschäft auf Basis von Ethereum
Bloomberg: Warum Trump die Einführung von Perpetual Contracts in den USA vorantreibt?
Kryptowährungsbetrug: Mann in den USA wegen Geldwäsche in Höhe von mehreren Millionen Dollar angeklagt
Bitget fordert THORChain auf, Hacker zu blockieren, wird jedoch abgelehnt
Finanzaufsichtsbehörde prüft Einführung eines Marktschaffungsregimes für digitale Vermögenswerte
Inhalte
Neueste Artikel


Neueste Coin-Listings auf WEEX


