
Morgan Stanley eleva la tasa de crecimiento del consumo eléctrico global: ¿quién más compartirá el incremento de 500 mil millones de dólares en el mercado eléctrico, además de la IA?

 Prefiérenos en Google


TL;DR · Morgan Stanley ha elevado su pronóstico de crecimiento de la demanda eléctrica global en aproximadamente un 10%, esperando que la tasa compuesta de crecimiento entre 2025 y 2030 alcance el 4.2%, con un consumo eléctrico de aproximadamente 36 billones de kilovatios hora para 2030. · Se espera que Asia contribuya con aproximadamente el 64% de la nueva demanda eléctrica global durante el mismo período; la industria representa aproximadamente el 43% de la nueva demanda en Asia, contribuyendo aproximadamente 2.7 veces más que los centros de datos. · Los agentes de IA necesitan razonar repetidamente, utilizar herramientas y validar resultados, y aunque el costo por Token disminuye, esto puede ir acompañado de un aumento en el consumo de potencia para tareas individuales. · Se espera que el consumo eléctrico para refrigeración espacial global aumente de aproximadamente 2.9 billones de kilovatios hora en 2025 a 4.1 billones de kilovatios hora en 2030, con una nueva demanda comparable a la de los centros de datos. · Asia podría asumir aproximadamente 15GW de la demanda excedente de proveedores de nube de EE. UU. para 2030, pero la migración de capacidad no eliminará la brecha eléctrica en EE. UU.
Morgan Stanley prevé que para 2028, la diferencia en los precios de generación de electricidad en el mercado se ampliará en promedio en aproximadamente un 15%, y el beneficio por acción de las empresas preferidas por ellos para 2028 tiene un potencial de ajuste al alza de aproximadamente un 14% en comparación con las expectativas del mercado.
En los últimos dos años, la atención de las inversiones eléctricas en IA se ha centrado principalmente en los centros de datos: el aumento en la cantidad de chips y la potencia de los servidores significa que quienes puedan proporcionar transformadores, turbinas de gas y equipos de refrigeración tendrán la oportunidad de obtener nuevos pedidos.
Morgan Stanley amplió este marco en su investigación global sobre electricidad publicada el 26 de octubre. La expansión de los agentes de IA, el aire acondicionado y la industria en diferentes regiones está aumentando simultáneamente la demanda eléctrica y cambiando la distribución del consumo a lo largo del día. Las restricciones del mercado eléctrico se extienden así a la estabilidad del suministro, la capacidad de gestión de picos y la velocidad de acceso a la red eléctrica.
La firma estima que desde 2024, "proveer energía a la IA" ha traído un aumento de aproximadamente 1 billón de dólares en el valor de mercado de la cadena de suministro relacionada. En la próxima etapa, una demanda de electrificación más amplia podría generar aproximadamente 500 mil millones de dólares en valor de mercado antes de 2027, beneficiando a empresas más distribuidas en generación eléctrica, gasoductos, redes eléctricas y energía integrada.
36 billones de kilovatios hora de demanda eléctrica, el incremento fuera de la IA está creciendo
Morgan Stanley ha elevado aún más su pronóstico de crecimiento de la demanda eléctrica global en aproximadamente un 10%, esperando que la tasa compuesta de crecimiento entre 2025 y 2030 alcance el 4.2%, lo que es aproximadamente 0.6 puntos porcentuales más alto que la previsión de la Agencia Internacional de Energía. Según el criterio que incluye el consumo eléctrico "post-medidor", se espera que el consumo eléctrico global alcance aproximadamente 36 billones de kilovatios hora para 2030.
"Post-medidor" se refiere a las instalaciones de generación o consumo eléctrico ubicadas del lado del medidor del usuario, como los sistemas de generación in situ en fábricas y centros de datos. Esta parte de la demanda puede no estar completamente reflejada en las estadísticas de suministro de la red eléctrica pública tradicional, pero también requiere inversiones en combustible, equipos y construcción.
Este ciclo de crecimiento tiene una base geográfica más amplia. China e India continúan expandiéndose desde una base de consumo eléctrico más grande, mientras que EE. UU., Europa, Japón y Australia están experimentando un repunte de demanda más evidente en comparación con la última década, impulsado por inversiones industriales, la reubicación de manufactura y la electrificación. Se espera que entre 2025 y 2030, Asia contribuya con aproximadamente el 64% de la nueva demanda eléctrica global.
La industria sigue siendo el pilar más grande. Morgan Stanley estima que sectores como el acero, la automoción, los semiconductores, la defensa, la refinación y la química aumentarán su demanda eléctrica anual en aproximadamente 2 billones de kilovatios hora para 2030 en comparación con 2025. Se espera que el consumo eléctrico industrial en Asia crezca a una tasa compuesta anual de aproximadamente el 4%, contribuyendo con aproximadamente el 43% de la nueva demanda eléctrica en la región, lo que equivale a aproximadamente 2.7 veces la contribución de los centros de datos.
El informe denomina a esta fuerza "Allshoring", que abarca la reubicación de cadenas de suministro, la localización y la reconfiguración interregional. Donde se establecen las fábricas, allí se forma la carga eléctrica relacionada; nuevos proyectos de semiconductores, química o procesamiento de metales, aunque no cambien significativamente la escala del consumo eléctrico nacional, pueden ejercer una gran presión sobre la red eléctrica local.
El aire acondicionado es otro incremento que puede ser subestimado. Se espera que el consumo eléctrico global para refrigeración espacial aumente de aproximadamente 2.9 billones de kilovatios hora en 2025 a aproximadamente 4.1 billones de kilovatios hora en 2030, con una tasa compuesta anual de aproximadamente el 7%, más rápida que la demanda eléctrica general. La nueva escala de consumo eléctrico para refrigeración puede ser comparable a la nueva demanda eléctrica de los centros de datos.
Se espera que la cantidad de aires acondicionados en Asia aumente de aproximadamente 1.1 mil millones de unidades actualmente a 1.4 mil millones para 2030. Sumando el aumento en el tiempo de uso, el consumo eléctrico para refrigeración aumentará de aproximadamente 1.5 billones de kilovatios hora en 2025 a aproximadamente 2.1 billones de kilovatios hora, contribuyendo con aproximadamente el 15% de la nueva demanda eléctrica en Asia durante el mismo período.
La presión de la refrigeración también se concentra en los períodos pico. En condiciones de calor extremo, un gran número de aires acondicionados funcionando simultáneamente requiere que la red eléctrica esté preparada con suficiente capacidad de suministro pico. Un volumen de generación anual adecuado no significa que las horas más calurosas también puedan tener un suministro estable, lo que aumentará simultáneamente la demanda de fuentes de energía de gestión de picos, almacenamiento y inversión en transmisión y distribución.
Cuanto más complejos son los agentes, más valiosa es la conexión eléctrica
La mejora en la eficiencia de los modelos de IA no necesariamente conlleva una disminución en el consumo total de electricidad.
Los chatbots tradicionales pueden completar respuestas con una única llamada al modelo principal, mientras que los agentes pueden requerir razonamientos repetidos, búsqueda de información, uso de herramientas, ejecución de código y validación de resultados. Incluso si el precio por Token, la unidad básica de procesamiento de texto del modelo, sigue disminuyendo, la cantidad de Tokens consumidos para completar una tarea y el número de llamadas al modelo pueden seguir aumentando.
Morgan Stanley ilustra este cambio con un escenario hipotético: si un flujo de trabajo empresarial complejo despliega de 5 a 7 instancias de agentes, cada una consumiendo aproximadamente 15 veces más Tokens que una consulta normal de 5000 Tokens, el consumo total para completar una tarea de extremo a extremo podría alcanzar entre 375,000 y 525,000 Tokens. Este es un ejemplo de la complejidad de la tarea y no representa el consumo promedio de todas las aplicaciones de agentes.
Por lo tanto, la reducción de precios de los modelos, el aumento de la tasa de adopción y el aumento de la complejidad de las tareas pueden ocurrir simultáneamente. Un razonamiento más barato amplía el alcance de la aplicación, mientras que flujos de trabajo más complejos elevan el consumo de potencia; la demanda eléctrica depende de la interacción de estos factores.
La velocidad de suministro también se convierte en una variable importante para la expansión de la capacidad de cálculo. Morgan Stanley estima que para 2028, la nueva demanda eléctrica de centros de datos en EE. UU. será de aproximadamente 116GW. Considerando proyectos en construcción, capacidad disponible en la red y soluciones que aceleran el suministro, como generación in situ, pilas de combustible y energía nuclear, aún podría haber una brecha de aproximadamente 43GW, equivalente a aproximadamente el 38% de la demanda relacionada.
Este número se presenta sin descontar la migración de demanda hacia Asia-Pacífico. El equipo de EE. UU. estima que después de que aproximadamente 6GW de demanda se traslade a Asia-Pacífico entre 2026 y 2028, la brecha seguirá siendo de aproximadamente 38GW. La oportunidad de aproximadamente 15GW que el equipo de Asia propone corresponde a un horizonte de tiempo más largo hasta 2030, y no se pueden restar directamente ambos números.
La lógica de la migración de demanda es desplazar parte de la capacidad de cálculo a regiones con mejores condiciones de suministro eléctrico y luego proporcionar servicios a través de la red. Mercados como Tailandia, Malasia, India y Japón están obteniendo nuevas oportunidades de inversión en centros de datos. Los recursos eléctricos, el acceso a la red y el tiempo de entrega están influyendo en la ubicación de la capacidad de cálculo.
Sin embargo, la expansión en el extranjero también se ve limitada por la red eléctrica local, la aprobación de construcción, la capacidad de entrega y los requisitos del cliente, lo que dificulta la asunción completa de la brecha en EE. UU. Morgan Stanley sigue siendo optimista sobre las empresas de suministro de energía in situ que puedan proporcionar electricidad utilizable entre 2027 y 2028, incluidos proveedores de soluciones de pilas de combustible y generación de gas.
"Traer tu propia energía" también se está expandiendo en Asia. Se espera que para 2030, la demanda de suministro eléctrico "post-medidor" en Asia alcance aproximadamente 8GW. Para los centros de datos, la generación in situ puede reducir la dependencia del progreso de acceso a la red eléctrica pública; para las empresas generadoras, servir directamente a grandes clientes crea nuevos contratos y modelos de ingresos.
El poder de fijación de precios se traslada a fuentes de energía estables, redes eléctricas y gas
A quién beneficia el crecimiento del consumo eléctrico depende de los recursos más escasos en el sistema eléctrico.
La energía eólica y solar seguirán siendo fuentes importantes de nueva generación eléctrica, pero su producción varía según el clima y el momento. La energía nuclear puede proporcionar un suministro estable, pero generalmente carece de la flexibilidad para ajustar rápidamente la producción. A medida que la demanda de centros de datos que operan todo el día, cargas industriales y la demanda de refrigeración nocturna crecen conjuntamente, también aumentan los requisitos del sistema para fuentes de energía ajustables, almacenamiento y redes eléctricas.
Morgan Stanley estima que para 2030, Asia necesitará aproximadamente 1 billón de dólares en inversiones en redes eléctricas para satisfacer la nueva demanda eléctrica y mejorar la flexibilidad del sistema. Los derechos de acceso a la red, la tierra que ya tiene condiciones de suministro eléctrico y las fuentes de energía estables que pueden entrar en operación rápidamente, aumentan su valor.
El gas desempeña un papel de conexión en esto. Se estima que entre 2025 y 2030, Asia, excluyendo a China, aumentará su capacidad de generación de gas en aproximadamente 19GW, apoyando una demanda de importación de aproximadamente 20 millones de toneladas de gas natural licuado (GNL) por año. Las oportunidades relacionadas se extenderán desde las plantas generadoras hasta los gasoductos, terminales de GNL y otras instalaciones complementarias.
El almacenamiento también ampliará su aplicación, pero su modelo comercial necesita ser diferenciado. Las baterías pueden cargarse en períodos de precios bajos y descargarse en períodos de precios altos, aliviando la presión de la energía eólica y solar no utilizada y de los picos de demanda nocturna. Sin embargo, a medida que se amplía la escala de despliegue, la diferencia de precios entre picos y valles puede reducirse, y los retornos que dependen únicamente de la arbitraje de precios eléctricos también disminuirán. Por lo tanto, los ingresos por compensación de capacidad y servicios auxiliares se vuelven más importantes, es decir, las baterías obtienen compensación al proporcionar capacidad de suministro de respaldo, regulación de frecuencia, entre otros servicios.
Los ingresos potenciales de las empresas generadoras provienen de la diferencia entre el precio de la electricidad y el costo del combustible. Morgan Stanley estima que para 2028, la diferencia en los precios de generación eléctrica en el mercado se ampliará en promedio en aproximadamente un 15%. Si el aumento en el suministro de GNL reduce los costos del combustible, mientras que la oferta y la demanda de electricidad se mantienen ajustadas, el margen de ganancias de algunas empresas generadoras podría ampliarse.
La importancia que los centros de datos otorgan al tiempo de suministro eléctrico también podría aumentar el poder de negociación de las empresas eléctricas. En un cálculo de un operador integral de IA de 100MW que tiene salas de servidores, GPU y operaciones de grandes modelos, la firma estima que el precio de la electricidad podría aumentar de 120 dólares por megavatio hora a 140 dólares, un aumento de aproximadamente el 17%, con un impacto en la tasa de retorno sobre el capital de solo aproximadamente 0.6 puntos porcentuales.
Este resultado depende de las suposiciones del modelo y no se puede generalizar a todos los centros de datos, pero ilustra que para proyectos de IA de alta inversión, obtener electricidad a tiempo y poner en funcionamiento los chips puede ser más valioso económicamente que buscar un precio unitario más bajo.
Al mismo tiempo, el aumento de las tarifas eléctricas para los hogares generará resistencia política. Establecer tarifas eléctricas diferenciadas para los centros de datos y hacer que los nuevos grandes clientes asuman más costos de expansión de la red podría convertirse en una forma de equilibrar la inversión y la carga para los hogares. La capacidad de las empresas eléctricas para convertir la nueva demanda en ingresos aún depende de si la regulación permite la recuperación de costos.
La oportunidad de 500 mil millones de dólares depende de si se pueden materializar las ganancias
Morgan Stanley estima que el beneficio por acción de las empresas preferidas por ellos para 2028 tiene un potencial de ajuste al alza de aproximadamente un 14% en comparación con las expectativas del mercado, y el crecimiento de ganancias relacionado y los cambios en la valoración podrían respaldar aproximadamente 500 mil millones de dólares en nuevo valor de mercado. Este es un juicio de escenario de la institución sobre un grupo de empresas, y no una previsión de ganancias unificada para toda la industria eléctrica.
Las direcciones preferidas por la firma incluyen fuentes de energía estables, redes eléctricas, infraestructura de gas, así como empresas de generación in situ y almacenamiento que puedan abordar directamente los cuellos de botella en el suministro eléctrico. Las empresas destacadas en el informe incluyen EDP y RWE en Europa, Gulf Development, Keppel, Adani Power, Yangtze Power, Samsung SDI, Hokkaido Electric en Asia, y Bloom Energy y Solaris Energy Infrastructure en EE. UU.
Dentro de los proveedores de equipos, podría haber una mayor diferenciación. En los últimos dos años, la escasez de equipos ha llevado a aumentos de precios y expansión de pedidos; a medida que aumentan las capacidades de turbinas de gas, transformadores, etc., las empresas de generación y redes eléctricas podrían controlar gastos renovando equipos antiguos y ajustando planes de construcción. Por lo tanto, Morgan Stanley presta más atención a las empresas que poseen infraestructura y recursos de clientes, y adopta un enfoque selectivo en el sector de equipos.
El crecimiento del consumo eléctrico no garantiza que las empresas de servicios públicos aumenten sus ganancias al mismo tiempo. El informe mantiene un juicio cauteloso sobre Korea Electric Power, debido a la presión de costos de combustible, el espacio limitado para ajustes en los precios de la electricidad, así como el alto apalancamiento y la demanda de inversión en redes eléctricas. La nueva carga puede generar ingresos, pero también puede requerir que las empresas asuman grandes gastos de capital por adelantado.
El próximo punto clave de verificación será si los centros de datos y los proyectos industriales pueden entrar en operación a tiempo, si la generación in situ puede realmente entregar, si los costos de combustible disminuirán como se espera, y si el mecanismo de precios puede respaldar el retorno de la inversión. Por lo tanto, el juicio central de Morgan Stanley se centra en un cambio específico: a medida que la demanda eléctrica se expande, la infraestructura que pueda entregar a tiempo, proporcionar un suministro continuo y convertir costos en ingresos razonables obtendrá un mayor poder de fijación de precios en la cadena de suministro eléctrico.
Precio de --
Este contenido se ofrece únicamente con fines informativos generales y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, tradear o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
También te puede interesar

Ritual lanza su token tras una financiación de 30 millones: ¿es un disruptor de IA o una estafa para minoristas?

¿Puede Derive V3 mantener su liderazgo en el creciente mercado de opciones en cadena?

Después de una caída del 95% en TVL, Soneium, el L2 de Sony, finalmente lanzará su token

Comisiones onchain: los protocolos de criptomonedas recaudan 4 mil millones de dólares en el tercer trimestre
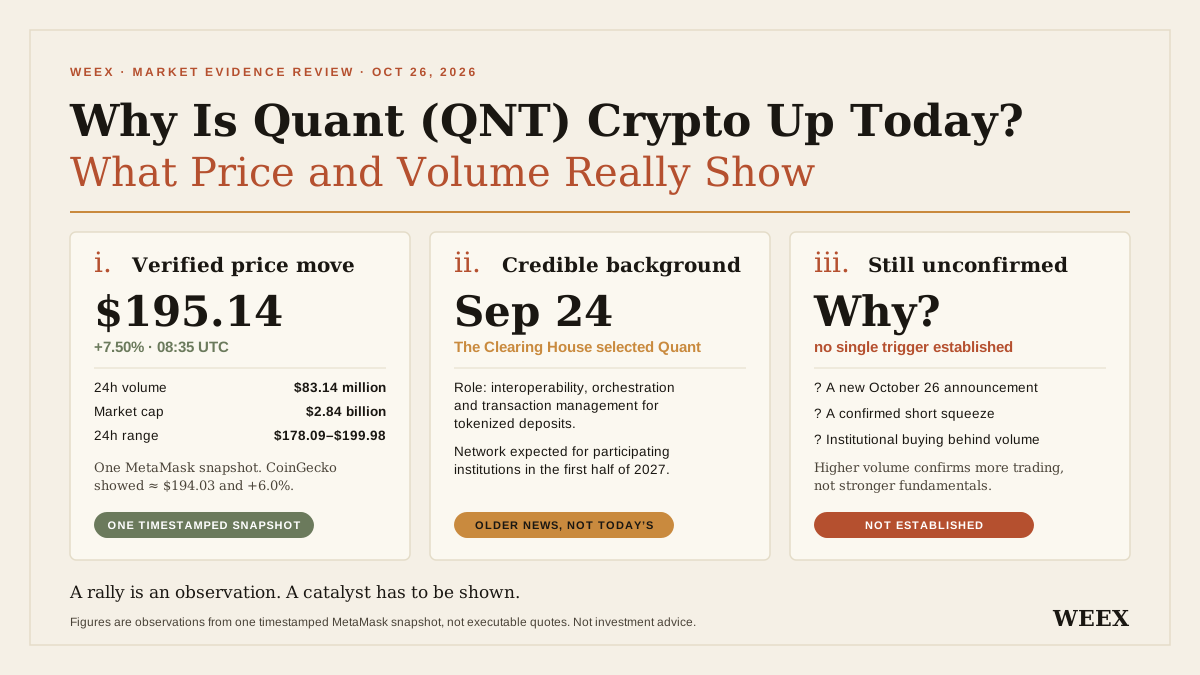
¿Por qué sube hoy la cripto Quant (QNT)? Qué muestran realmente el precio y el volumen
¿Por qué sube hoy Quant (QNT)? Revisá los datos de precio y volumen, el cronograma de la alianza bancaria, las hipótesis sobre la demanda del token y los riesgos antes de operar.

La IA reduce drásticamente el costo de encontrar vulnerabilidades, dividiendo a la industria cripto en dos enfoques

Ethereum: Glamsterdam pospuesto tras detectar riesgos en 13 contratos

¿Quién está ganando dinero con el dólar digital? Distribución de ganancias entre emisores de stablecoins, distribuidores y procesadores de pagos

[ETH Letter] Meritz Securities revisa la tokenización de valores en Corea basada en OP Stack

Ethereum lanza el borrador de la propuesta EIP para la instrucción CALLSTATUS

Paradigm lanza un nuevo EVM evm2 auditado con compilación JIT incorporada
Semanal: robo de $68,000 a un ucraniano en Trust Wallet, demanda de Circle contra Trump por $2 mil millones en los EAU y actualización histórica de Solana

El retraso de la actualización Glamsterdam en Ethereum pospone la activación en Hoodi

Arbitrum lanza un gremio de desarrolladores, Offchain Labs es el primer miembro
Hyperliquid L2 Elysium desplegará nodos en TheHUB de Tokio

El elemento calefactor de agua de Heatbit a $899 mina Bitcoin mientras calienta tu tanque

Ethereum pospone la prueba de la actualización Glamsterdam

La bolsa de criptomonedas reconoce error tras informes de pérdidas millonarias

Se retrasa el hard fork Glamsterdam en la red de pruebas Hoodi de Ethereum
Una demostración de privacidad de Midnight necesita firmantes externos para liberar tokens de Ethereum

Robinhood Chain supera a Ethereum en ingresos: 51 contra 41 millones en el tercer trimestre

La dirección de depósito de CoinDCX fue utilizada durante 10 meses, 15.8 millones de dólares en depósitos de usuarios no rastreados

¿Cómo es que los frontends de Crypto ganan millones de dólares al mes?
Por qué ganar rendimiento de XRP a través de esta billetera podría costarte dinero
Kaspa finaliza 3 estándares para tokens nativos y aplicaciones de pacto

Zebec Network informa sobre recompra de $100,000 de 40.5M ZBCN en el tercer trimestre

Informe DeFi del tercer trimestre de ARK Invest: la tokenización de acciones impulsa el aumento de transacciones en cadena al 9%

Decibel lanza Mempool Encriptado de Aptos para proteger a los traders del MEV

El fundador de ZeroDev analiza EIP-8288 para mejorar la capacidad de escalado de Ethereum

Arkansas solicita a la corte de apelaciones que restablezca las restricciones a la minería de criptomonedas para inversores extranjeros
Ritual lanza su token tras una financiación de 30 millones: ¿es un disruptor de IA o una estafa para minoristas?
¿Puede Derive V3 mantener su liderazgo en el creciente mercado de opciones en cadena?
Después de una caída del 95% en TVL, Soneium, el L2 de Sony, finalmente lanzará su token
Comisiones onchain: los protocolos de criptomonedas recaudan 4 mil millones de dólares en el tercer trimestre
¿Por qué sube hoy la cripto Quant (QNT)? Qué muestran realmente el precio y el volumen
¿Por qué sube hoy Quant (QNT)? Revisá los datos de precio y volumen, el cronograma de la alianza bancaria, las hipótesis sobre la demanda del token y los riesgos antes de operar.
La IA reduce drásticamente el costo de encontrar vulnerabilidades, dividiendo a la industria cripto en dos enfoques
Contenido
Últimos artículos




Últimos listados de monedas en WEEX


