
Autocuidado y ruptura en el invierno: ¿cómo busca el préstamo cripto un nuevo crecimiento?

 Prefiérenos en Google


Autor: Nancy, PANews
El mercado de criptomonedas se enfrenta a una "ola de frío", y el mercado de préstamos es el primero en sentir la presión de la doble prueba de fondos y demanda.
Sin embargo, los jugadores de préstamos no se han quedado quietos. A medida que los activos criptográficos y el modelo de crecimiento tradicional impulsado por el apalancamiento pierden impulso, muchos jugadores no han reducido sus líneas, sino que han comenzado a buscar nuevos colaterales, fuentes de financiamiento y espacios de rentabilidad.
Una reconfiguración en torno a la próxima ronda de crecimiento se está desarrollando en medio del invierno del mercado.
Desde la ampliación de activos hasta el fortalecimiento del control de riesgos, la contracción de la liquidez obliga a la transformación
Frente a un entorno de mercado con una menor aversión al riesgo y una continua contracción del apalancamiento general, el mercado de préstamos cripto sigue buscando activamente nuevos espacios de crecimiento. Detrás de la disposición del mercado a invertir en contra de la tendencia, hay una demanda de financiamiento que persiste, así como un impulso proveniente de la madurez de la infraestructura subyacente y los cambios en el entorno externo.
Por un lado, la demanda de liquidez en el mercado no ha desaparecido. Para los tenedores a largo plazo, vender activos directamente puede significar renunciar a las ganancias futuras, pero las operaciones, inversiones y gastos diarios aún requieren liquidez. Tomar prestado moneda fiduciaria o stablecoins utilizando activos criptográficos como colateral permite mantener la exposición a los activos originales y satisfacer la demanda.
Al mismo tiempo, la madurez de la infraestructura subyacente también ha reducido las barreras de entrada para las instituciones en este mercado. Protocolos de préstamos como Morpho y Aave han comenzado a transformarse de aplicaciones DeFi a infraestructuras que pueden ser utilizadas por instituciones, ofreciendo funciones clave como préstamos, liquidaciones y gestión de riesgos, permitiendo que más instituciones lancen rápidamente productos de marca propia sin tener que construir un sistema de préstamos desde cero.
Además, la claridad en las rutas regulatorias, la presión por retener clientes institucionales y la continua diversificación de productos también están impulsando al mercado a expandir sus fronteras comerciales y buscar nuevos puntos de crecimiento.
La expansión de canales de cumplimiento ha abierto un nuevo espacio de mercado para los negocios de préstamos. El 18 de noviembre, Coinbase anunció que había recibido la aprobación del Departamento de Servicios Financieros del Estado de Nueva York (NYDFS) para expandir su servicio de préstamos colateralizados en la cadena basado en el protocolo Morpho de la red Base a Nueva York. Con esto, el servicio ahora cubre todos los 50 estados de EE. UU., ampliando aún más su alcance en el mercado estadounidense.
La diversificación de colaterales es otro camino importante. Después de protocolos como Aave, Jupiter anunció recientemente que lanzará un mercado de préstamos con licencia en Jupiter Lend, que inicialmente apoyará acciones de Bullish, listadas en la Bolsa de Nueva York, como colateral, permitiendo a los usuarios tomar prestados otros activos. Morpho también lanzó recientemente tokens de acciones de Robinhood, permitiendo a los usuarios usar estos tokens como colateral para tomar prestados stablecoins; Maple Finance también reveló planes para ofrecer préstamos utilizando acciones tokenizadas como colateral, considerándolo una dirección de desarrollo importante para 2027, con el fin de reducir la dependencia de colaterales criptográficos.
Además de introducir activos financieros tradicionales, Aave apoyará colaterales nativos de BTC. Aave DAO ha aprobado recientemente una propuesta para soportar colaterales de Bitcoin nativo a través de Babylon Trustless Bitcoin Vaults (TBV) en Aave V4. En ese momento, los tenedores de Bitcoin podrán bloquear BTC nativo a través de un método de auto-custodia y prestar activos como USDT y USDC, sin depender de tokens envueltos, puentes entre cadenas o protocolos de custodia de terceros.
Además, controlar la exposición al riesgo y optimizar la estructura de activos también se ha convertido en un enfoque clave para los protocolos de préstamos. Aave ha propuesto recientemente ajustar la asignación de activos de su mercado de préstamos más grande, V3 Core, enfocándose en activos colaterales de blue-chip con mayor liquidez. Según el plan de ajuste, los activos colaterales valorados en aproximadamente 1.52 mil millones de dólares, que respaldan alrededor de 1.17 mil millones de dólares en deuda, podrían ser trasladados fuera del mercado V3 Core; Lido también está promoviendo un negocio de préstamos que se centra más en el aislamiento de riesgos, su Lido Lend, construido sobre Morpho Blue, está programado para lanzarse en el cuarto trimestre, enfocándose en pares de activos de blue-chip de baja volatilidad y controlando riesgos a través de mecanismos de aislamiento del mercado y salida.
La plataforma de gestión de activos criptográficos Abra ha colaborado con la Intercontinental Exchange (ICE) para lanzar un servicio de préstamos colateralizados de activos digitales para instituciones, permitiendo tomar prestados dólares utilizando BTC, ETH y SOL como colateral, con los activos colaterales almacenados en cuentas de custodia aisladas de ICE Digital Trust durante la vigencia del préstamo, sin rehipotecarse, para reducir el riesgo de reutilización de activos colaterales.
Se puede ver que, al buscar la expansión de la escala de préstamos, cada plataforma, por un lado, amplía el rango de colaterales, introduciendo acciones tradicionales y Bitcoin nativo en los préstamos en cadena; por otro lado, ajusta la estructura de activos y mejora los mecanismos de gestión de riesgos, reduciendo la dependencia de un solo activo criptográfico y mejorando la capacidad del mercado para resistir en un entorno volátil.
El mercado de préstamos sigue enfriándose, esta ronda de desapalancamiento podría ser más saludable
Mientras las plataformas de préstamos exploran activamente la expansión de negocios, el mercado en su conjunto aún no ha superado la contracción de escala y la presión de liquidez.
Los datos de Blockworks muestran que, hasta el 18 de noviembre, el tamaño total del mercado de préstamos criptográficos es de aproximadamente 71.32 mil millones de dólares, una disminución de aproximadamente 47.5% respecto al pico de 135.78 mil millones de dólares del año pasado. En solo el último mes, el tamaño del mercado se redujo en 10.82 mil millones de dólares. Entre ellos, el protocolo líder Aave es la mayor fuente de esta contracción, con una reducción de 4.04 mil millones de dólares, representando aproximadamente el 37.3% de la disminución total del mercado; los protocolos Morph y Spark, en segundo y tercer lugar, también han mostrado una caída significativa, con una reducción acumulada de casi 2.68 mil millones de dólares.
Mientras el tamaño del mercado se contrae, la rentabilidad de los negocios de préstamos también se ve afectada. Actualmente, los ingresos semanales del mercado de préstamos criptográficos son de solo 2.717 millones de dólares, una disminución de aproximadamente 78.6% respecto al pico de 12.669 millones de dólares en 2025.
Con la caída tanto en tamaño como en ingresos, el mercado no solo enfrenta una contracción de fondos, sino que la demanda de préstamos y la actividad comercial también están disminuyendo simultáneamente.
Sin embargo, a diferencia de la última ronda de mercado bajista, esta contracción del mercado es diferente. Un informe anterior de Galaxy Research señaló que, aunque el tamaño del mercado de préstamos se ha reducido drásticamente, el saldo de préstamos pendientes muestra una tendencia estable y escalonada de disminución, en lugar de colapsar abruptamente en un corto período de tiempo. Este ritmo relativamente moderado significa que el proceso de desapalancamiento actual es mucho más saludable, impulsado principalmente por la contracción voluntaria de los participantes del mercado, y no por liquidaciones forzadas o quiebras de instituciones que causan reacciones en cadena.
Específicamente, la caída de los precios de los activos es una de las razones importantes para la reducción del tamaño del mercado de préstamos. A medida que los precios de los principales activos colaterales como BTC y ETH continúan cayendo, el valor en dólares de los colaterales dentro de los protocolos también disminuye. Incluso si los usuarios no retiran activamente fondos, la depreciación de los colaterales también presionará directamente el tamaño contable del mercado de préstamos.
Al mismo tiempo, un entorno macroeconómico más estricto ha debilitado aún más la demanda del mercado. Los rendimientos de los bonos del Tesoro a dos años han aumentado significativamente, lo que ha presionado a los activos de riesgo en general, y la aversión al riesgo de los fondos ha disminuido. Parte del capital ha cambiado de mercados criptográficos y otros campos de alto riesgo a activos relativamente seguros, lo que ha debilitado la demanda de préstamos y ha ejercido presión de salida neta sobre los depósitos de los protocolos.
La contracción en la oferta de stablecoins ha agravado aún más la presión de liquidez en el mercado de préstamos. Como una fuente importante de financiamiento para los préstamos en cadena, la disminución en el tamaño de las stablecoins significa que hay menos liquidez en dólares disponible para prestar. Los datos de Blockworks muestran que, desde que el suministro total de stablecoins alcanzó un máximo de 299.3 mil millones de dólares en marzo de este año, el tamaño de las stablecoins en el mercado de préstamos ha disminuido en más del 53%, quedando actualmente alrededor de 5.8 mil millones de dólares.
Además, los eventos de liquidación a gran escala y los frecuentes incidentes de seguridad han afectado continuamente la confianza del mercado, mientras que la disminución de la rentabilidad de los préstamos también ha debilitado la voluntad de los fondos de permanecer en los protocolos.
Para las plataformas de préstamos, en medio del invierno del mercado, la competencia en la industria puede no limitarse a la comparación de la escala de préstamos y las tasas de interés, sino que podría centrarse en la oferta de activos, la atracción de fondos institucionales y la capacidad de gestión de riesgos. La capacidad de expandir las fronteras comerciales mientras se mantiene la línea de base de riesgo y se establece un modelo de rentabilidad estable y sostenible será clave para que las plataformas atraviesen los ciclos del mercado.
Precio de --
Este contenido se ofrece únicamente con fines informativos generales y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, tradear o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
También te puede interesar

Los gigantes tradicionales se apresuran a ingresar a los dólares digitales, Yvonne Chia de USDD explica por qué el acceso 24/7, la autogestión y el rendimiento transparente dan a las stablecoins descentralizadas una ventaja que los bancos no pueden rep...

El fundador de Sky sospechosamente vació su propio fondo de préstamos USDS

Morpho duplica préstamos en un año: ¿cuánto han contribuido los canales de colaboración?

Animoca cofundador critica cuentas de ahorro tradicionales, agentes de IA y DeFi podrían remodelar los servicios financieros

La arrogancia y el prejuicio de a16z

WBTC se Expande en DeFi Confidencial, Recompensas STRK y Préstamos Institucionales

El plan de préstamos de Lido podría bloquear los reembolsos sin detener los intereses

Préstamos de XRP provocan 883 liquidaciones y $53M siguen en riesgo

RWA Semanal: La Bolsa de Nueva York utilizará Avalanche para liquidar acciones tokenizadas; Goldman Sachs, Citigroup y otros se comprometen con aproximadamente 270 millones de dólares para un proyecto de stablecoin

Analista: HYPE supera a PUMP, AAVE y JUP en recompra
Alta recauda $47.5 millones para una blockchain respaldada por el escéptico de criptomonedas Jack Zhang

La deuda de tarjetas de crédito en EE. UU. alcanza los $1.29 billones mientras los préstamos en Bitcoin exponen una división de colateral

Valour lista ocho nuevos ETP de criptomonedas, incluyendo Canton, Morpho y Raydium
Informe de Chainalysis: ¿Por qué el mercado cripto global se enfría, pero Europa Occidental se mantiene firme?
El oro tokenizado ahora puede respaldar un préstamo de Coinbase. El feed de precios se toma los fines de semana

Raycash lanza en la red principal de Ethereum, ofreciendo pagos con stablecoins y funciones de rendimiento

OAK Research: Los ingresos de las stablecoins no fluyen hacia las cadenas públicas

¿Por qué Erebor, conocido como el 'próximo Silicon Valley Bank', atrae a SBI y Robinhood?

reUSD y reUSDe superan los 400 millones de dólares en depósitos, reUSD se lanza en Monad

Onlend Presenta Infraestructura Sin Código para Lanzar Aplicaciones de Préstamos Onchain Personalizadas

Morpho préstamos superan los 58 mil millones de dólares: ¿el crecimiento proviene de aplicaciones o de subsidios?

Mismos malos créditos, cinco momentos de reconocimiento de pérdidas: ¿quién debería asumir las pérdidas de la tesorería DeFi?
La participación de mercado de préstamos de Spark en el tercer trimestre alcanza el 13.2%, ingresos netos caen un 30%

Informe profundo de la industria blockchain de 1kx: ¿Quién está realmente ganando dinero?

USDD Informa un Fuerte Rendimiento del Tesoro, Crecimiento en Métricas Clave y Expansión del Ecosistema

Los depósitos de Morpho RWA superan los $2 mil millones mientras los préstamos se acercan a los $900 millones

Birch Hill completa ronda de financiamiento semilla de 4 millones de dólares, liderada por Multicoin Capital
¿Una nueva ola de TGE se avecina? 19 proyectos podrían aparecer en el cuarto trimestre
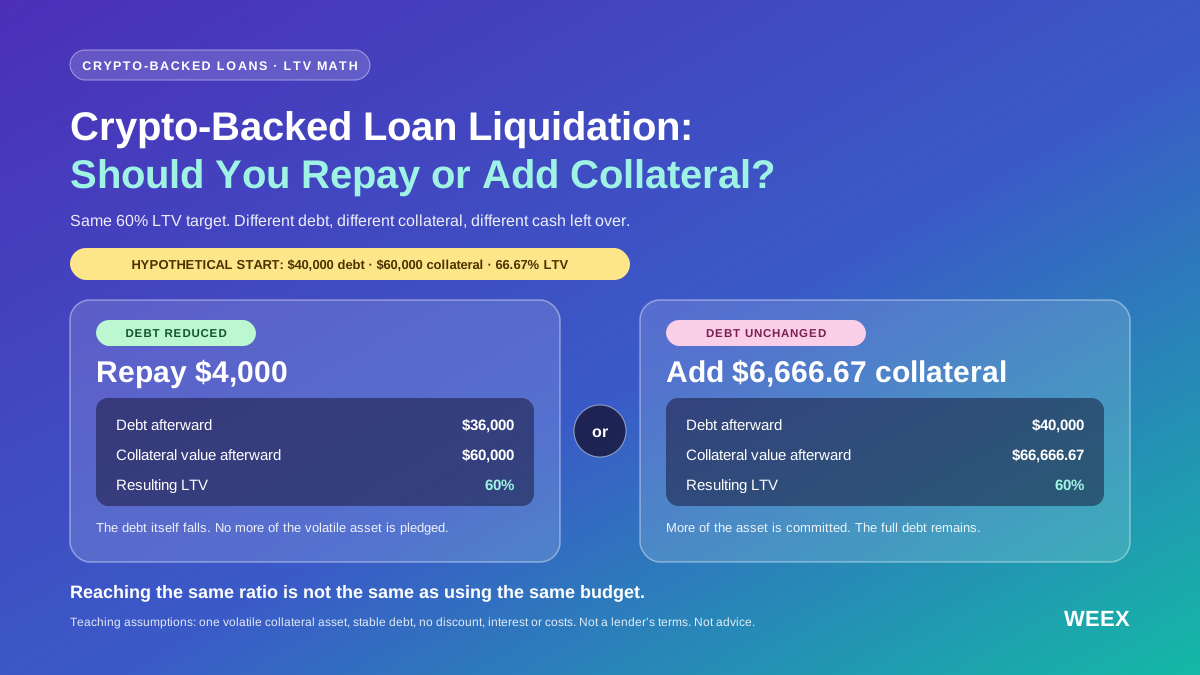
Liquidación de préstamos respaldados por criptomonedas: ¿conviene pagar o agregar más garantía?
¿Estás ante la posible liquidación de un préstamo respaldado por criptomonedas? Compará el pago y el aumento de la garantía con presupuestos iguales, cálculos de LTV, pruebas de estrés y límites de protección.

¿Quiénes están en posesión de acciones tokenizadas? Gran cantidad de minoristas, pero los activos están altamente concentrados
Los gigantes tradicionales se apresuran a ingresar a los dólares digitales, Yvonne Chia de USDD explica por qué el acceso 24/7, la autogestión y el rendimiento transparente dan a las stablecoins descentralizadas una ventaja que los bancos no pueden rep...
El fundador de Sky sospechosamente vació su propio fondo de préstamos USDS
Morpho duplica préstamos en un año: ¿cuánto han contribuido los canales de colaboración?
Animoca cofundador critica cuentas de ahorro tradicionales, agentes de IA y DeFi podrían remodelar los servicios financieros
La arrogancia y el prejuicio de a16z
WBTC se Expande en DeFi Confidencial, Recompensas STRK y Préstamos Institucionales
Últimos artículos


Últimos listados de monedas en WEEX


