
¿Cómo ganan dinero los emisores de stablecoins? El negocio detrás de un token de 1 $

 Califícanos en Google


Se supone que una stablecoin debe hacer algo poco habitual en el mundo de las criptomonedas: no dar sorpresas.
El precio de Bitcoin puede subir o bajar miles de dólares en una semana. Una stablecoin respaldada por dólares, como USDC, en cambio, está diseñada para mantenerse cerca de 1 $. Sin subidas espectaculares ni la expectativa de hacerse rico por el simple hecho de tener el token.
Sin embargo, las empresas que están detrás de estos dólares digitales pueden generar cientos de millones de dólares en ingresos cada trimestre.
Esto plantea una pregunta interesante: si se supone que una stablecoin no debe aumentar de valor, ¿cómo gana dinero su emisor?
La respuesta es sorprendentemente tradicional. Detrás de la tecnología blockchain hay un negocio basado en las reservas, los tipos de interés y la distribución financiera.
¿Qué es un emisor de stablecoins?
Un emisor de stablecoins es una empresa u organización responsable de crear y gestionar una stablecoin. Su función suele incluir la emisión de tokens, el mantenimiento de los activos que los respaldan y la gestión de los reembolsos conforme a unas condiciones específicas.
Tomemos como ejemplo USDC, una stablecoin respaldada por dólares y emitida por Circle.
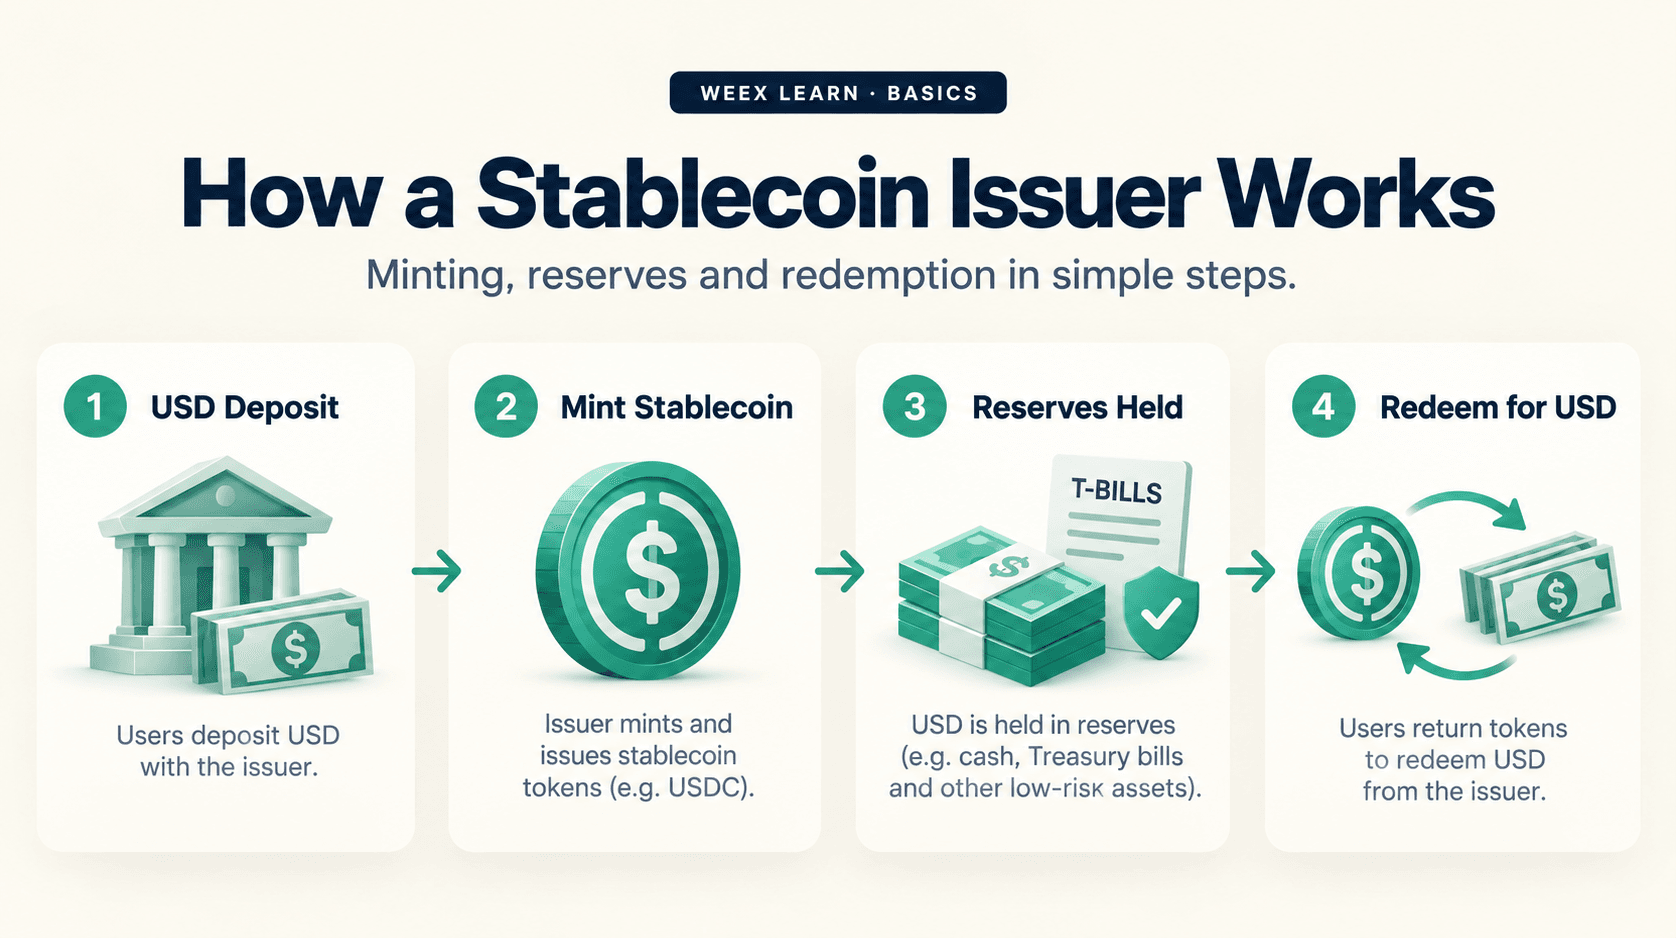
Su modelo operativo básico funciona así:
- Un cliente que cumple los requisitos deposita dólares estadounidenses en el emisor.
- El emisor crea una cantidad equivalente de USDC.
- Se mantienen activos de reserva para respaldar los tokens en circulación.
- Cuando un cliente que cumple los requisitos canjea sus USDC, los tokens correspondientes se retiran de la circulación y se le devuelven dólares.
Este proceso se conoce habitualmente como acuñación y quema.
Piensa en USDC como una representación digital de un dólar. El token puede moverse por las redes blockchain compatibles, mientras que los activos que lo respaldan permanecen dentro del sistema financiero tradicional.
Según la información oficial de transparencia de Circle, las reservas de USDC incluyen efectivo depositado en instituciones financieras y activos muy líquidos, como títulos del Tesoro de EE. UU. a corto plazo y acuerdos de recompra a un día de títulos del Tesoro.
Esta estructura de reservas es importante porque ayuda a explicar tanto cómo pretende USDC mantener su valor como la forma en que Circle genera ingresos.
Para quienes se inician en el mundo de los dólares digitales, la guía de WEEX Learn ¿Qué es una stablecoin? explica el concepto básico y los distintos tipos de stablecoins.
¿Cómo ganan dinero realmente los emisores de stablecoins?
Esto es algo que muchos principiantes pasan por alto.
Cuando alguien cambia 1.000 $ por 1,000 USDC a través de una cuenta de emisor que cumple los requisitos, ese 1.000 $ no es simplemente dinero gratis para la empresa. Sirve para respaldar la obligación de reembolsar las stablecoins correspondientes.
Sin embargo, ciertos activos de reserva pueden generar intereses o ingresos de inversión.
Para los emisores de stablecoins respaldadas por moneda fiat, como Circle, estos ingresos de las reservas son una parte importante del modelo de negocio.
1. Ingresos de las reservas: el dinero detrás del token
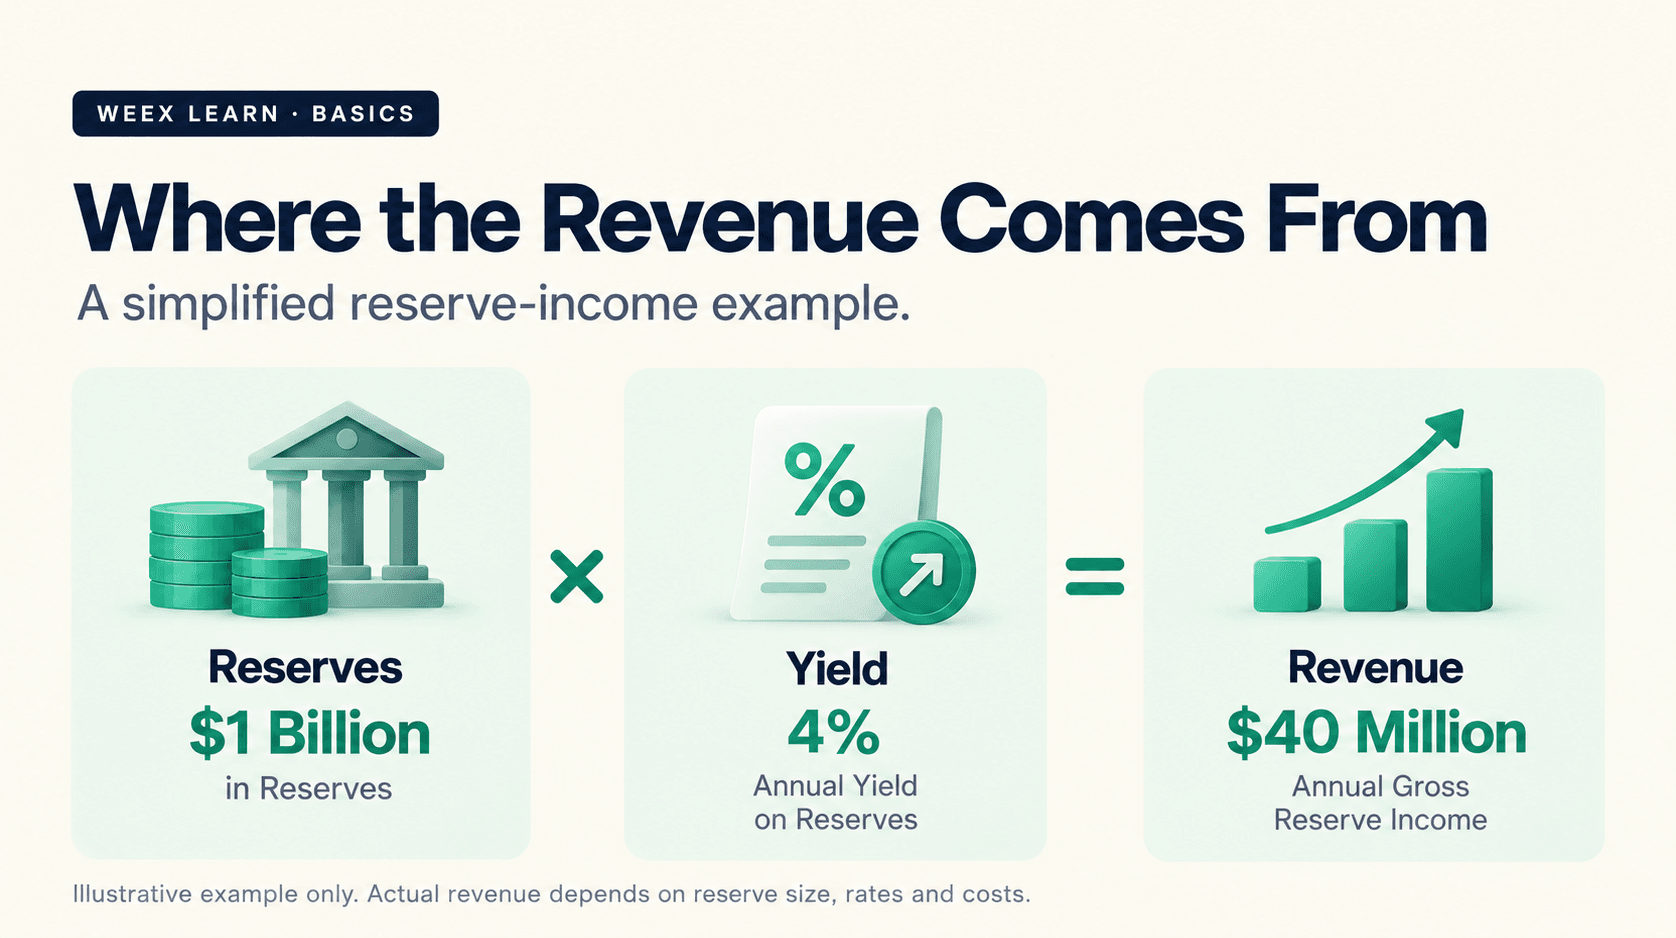
Imagina que un emisor hipotético de stablecoins mantiene 1.000 M $ en reservas promedio que generan intereses.
Supongamos que esas reservas generan una rentabilidad anual del 4%.
El cálculo simplificado sería:
1.000 M $ × 4% = 40 M $
Eso representa 40 M $ de ingresos brutos anuales de las reservas, antes de los gastos pertinentes y suponiendo que el saldo de las reservas y la rentabilidad se mantienen constantes durante todo el año.
La empresa sigue teniendo que mantener reservas suficientes para cumplir sus obligaciones. No puede considerar el capital de las reservas como beneficios de libre disposición.
Pero los ingresos generados por esos activos pueden contribuir al negocio del emisor.
Ahora imagina que la base de reservas crece de 1.000 M $ a 10.000 M $.
Con la misma rentabilidad hipotética del 4%, los ingresos brutos anuales de las reservas aumentarían de 40 M $ a 400 M $.
Esto demuestra por qué la circulación de las stablecoins es tan importante para los emisores.
Una mayor cantidad de stablecoins en circulación puede traducirse en una base de reservas más amplia que genere ingresos.
Por supuesto, la relación funciona en ambas direcciones. Si la circulación disminuye o bajan los tipos de interés, los ingresos de las reservas pueden verse afectados.
2. Distribución: por qué importan las plataformas de intercambio y los socios
Emitir una stablecoin es solo la mitad del negocio.
La gente también necesita lugares donde adquirirla, guardarla, transferirla y utilizarla.
Por eso son importantes los exchanges de criptomonedas, los monederos, las plataformas de pago y otros socios de distribución.
Estas plataformas pueden ayudar a que una stablecoin llegue a más usuarios y ampliar su uso en la economía digital.
Sin embargo, la distribución no tiene por qué ser barata.
Los emisores de stablecoins pueden pagar incentivos a sus socios, compartir ingresos o asumir otros costes para impulsar la circulación y la adopción.
La información financiera de Circle muestra que los costes de distribución y transacción son componentes sustanciales de su modelo operativo.
Según los resultados financieros de Circle del segundo trimestre de 2026, la empresa declaró aproximadamente 701 M $ en ingresos totales e ingresos de las reservas, junto con aproximadamente 412 M $ en costes de distribución, transacción y otros conceptos.
La comparación revela una distinción importante:
Generar ingresos no es lo mismo que conservarlos como beneficios.
Un emisor de stablecoins puede obtener ingresos significativos de sus reservas y, al mismo tiempo, gastar mucho en mantener su red de distribución, desarrollar productos y gestionar su negocio.
3. Otros servicios: más allá de los ingresos de las reservas
Los ingresos de las reservas no son la única fuente potencial de ingresos.
Según el emisor, pueden obtenerse ingresos adicionales de infraestructuras de pago, servicios de suscripción, servicios relacionados con transacciones y otros productos financieros.
Circle, por ejemplo, ha estado ampliando su negocio más allá de la emisión de stablecoins.
En sus resultados del segundo trimestre de 2026 declaró aproximadamente 34 M $ en otros ingresos, frente a aproximadamente 668 M $ en ingresos de las reservas.
Con el tiempo, estos servicios pueden contribuir a diversificar el negocio de la empresa.
Pero tener varios productos no significa necesariamente contar con varias fuentes de ingresos de igual importancia.
Para entender el negocio, debemos analizar cuánto aporta realmente cada fuente.
Y los estados financieros de Circle ofrecen un ejemplo claro.
El modelo de negocio de Circle: qué muestran realmente las cifras
Circle resulta especialmente útil para entender la economía de las stablecoins porque publica información financiera detallada.
En su informe trimestral correspondiente a los tres meses finalizados el 30/06/2026, Circle declaró que los ingresos de las reservas representaron el 95,2% de sus ingresos totales. (Fuente: formulario 10-Q de Circle ante la SEC, segundo trimestre de 2026)
Esta cifra nos revela algo importante.
A pesar de la complejidad tecnológica de los pagos con blockchain, los ingresos de Circle durante ese periodo siguieron estando abrumadoramente vinculados a los activos financieros que respaldan sus stablecoins.
El token circula en redes blockchain. Gran parte del negocio obtiene ingresos de activos financieros tradicionales.
Dos factores determinan en gran medida estos ingresos de las reservas:
- Circulación media de stablecoins: la cantidad de stablecoins respaldadas por reservas que están en circulación durante un periodo.
- Rentabilidad de las reservas: los ingresos obtenidos de los activos que respaldan esos tokens.
Estos dos factores no siempre evolucionan en la misma dirección.
En el segundo trimestre de 2026, Circle declaró que los ingresos de las reservas aumentaron aproximadamente un 5,3% interanual.
El crecimiento de la circulación media de USDC contribuyó positivamente, mientras que el descenso de la rentabilidad media de las reservas compensó gran parte de ese beneficio. (Fuente: informe financiero de Circle del segundo trimestre de 2026)
Esto genera una contradicción interesante.
Un emisor de stablecoins puede atraer a más usuarios, ampliar la circulación y reforzar su red de distribución, pero aun así sufrir presiones en el crecimiento de sus ingresos si bajan los tipos de interés.
En otras palabras, la adopción de stablecoins importa, pero también el entorno de tipos de interés.
El negocio puede basarse en la tecnología blockchain, pero sus resultados financieros pueden seguir estando estrechamente relacionados con las decisiones que se toman en los mercados monetarios tradicionales.
Precio de --
¿Quién recibe realmente los intereses?
Imagina que tienes 1,000 USDC en tu monedero.
Si Circle obtiene ingresos de las reservas que respaldan esos tokens, ¿aparecen automáticamente esos intereses en tu cuenta?
En el caso del USDC normal, la respuesta es no.
Según las condiciones de USDC de Circle, USDC no genera intereses ni rentabilidad para sus titulares. El emisor puede obtener ingresos de los activos de reserva, pero los titulares no tienen derecho automático a esos ingresos.
Es fácil pasar por alto esta distinción.
Una stablecoin puede estar respaldada por activos que generan intereses sin ser un producto que devengue intereses para sus usuarios.
Algunos exchanges, monederos o servicios financieros pueden ofrecer productos independientes con recompensas o rentabilidad en stablecoins. Sin embargo, estos productos tienen sus propias condiciones y riesgos, y no deben confundirse con el simple hecho de tener USDC.
La diferencia puede resumirse así:
| Pregunta | Respuesta |
|---|---|
| ¿Está diseñado USDC para mantener un valor de 1 $? | Sí, mediante su modelo de reservas y reembolso. |
| ¿Tener USDC genera intereses automáticamente? | No. |
| ¿Puede Circle obtener ingresos de sus activos de reserva? | Sí, dentro del marco de reservas aplicable. |
| ¿Puede una plataforma externa ofrecer rentabilidad relacionada con USDC? | Es posible, mediante un producto independiente con sus propios riesgos. |
Un dólar digital y una inversión que genere intereses no son necesariamente lo mismo.
¿Está libre de riesgos el modelo de negocio de las stablecoins?
No.
Las stablecoins están diseñadas para reducir ciertos tipos de volatilidad de precios, pero eso no elimina los riesgos financieros, operativos o regulatorios.
Hay tres riesgos importantes que conviene entender.
Riesgo de tipos de interés
Los ingresos de las reservas dependen, en parte, de los tipos de interés vigentes.
Si bajan las rentabilidades de los títulos del Tesoro y otros activos que generan intereses, el emisor puede obtener menos ingresos de sus reservas.
Aunque la circulación de stablecoins se mantenga sin cambios, una menor rentabilidad de las reservas puede reducir los ingresos.
Por eso los emisores de stablecoins no pueden confiar únicamente en el crecimiento de la circulación para garantizar mejores resultados financieros.
Riesgo de reembolso y liquidez
Una stablecoin respaldada por moneda fiat depende de la confianza en sus activos de respaldo y en los mecanismos de reembolso.
Si los usuarios empiezan a preocuparse por las reservas de un emisor o por su capacidad para procesar reembolsos, la stablecoin puede cotizar temporalmente por debajo del valor previsto.
La posibilidad de canjear directamente los tokens con un emisor también puede depender de los requisitos de elegibilidad de la cuenta, las condiciones contractuales y la normativa aplicable.
El valor previsto de 1 $ de una stablecoin no debe confundirse con la garantía de que siempre cotizará exactamente a 1 $ en todos los exchanges.
Riesgo de contraparte y operativo
Los emisores de stablecoins dependen de bancos, custodios, proveedores de pagos y otras instituciones financieras.
Los problemas relacionados con estos socios pueden afectar a la liquidez, las operaciones o la confianza del mercado.
Los emisores también afrontan riesgos de ciberseguridad, regulatorios y de cumplimiento normativo.
Estos riesgos son importantes porque la estabilidad de un token digital depende, en última instancia, de mucho más que de la red blockchain por la que circula.
Los lectores pueden consultar la página de transparencia de las reservas de Circle para obtener información sobre los activos que respaldan USDC y las prácticas de información sobre sus reservas.
Panorama general: un dólar digital con un modelo de ingresos tradicional
A menudo se describe a las stablecoins como dinero nativo de Internet.
Es una descripción acertada. Pueden circular por redes blockchain, facilitar pagos digitales y conectar distintas partes del ecosistema cripto.
Sin embargo, el negocio que hay detrás de una stablecoin respaldada por moneda fiduciaria no es del todo nuevo.
Sigue dependiendo de factores financieros conocidos: gestión de reservas, tipos de interés, relaciones institucionales, liquidez y costes operativos.
Eso es lo que hace interesante este modelo.
La tecnología cambia la forma en que puede circular el valor. No cambia automáticamente el origen de los ingresos subyacentes.
Para una empresa como Circle, entender su negocio exige mirar más allá del número de tokens USDC en circulación.
También implica preguntarse cuántos ingresos generan sus reservas, cuánto gasta la empresa en distribución y cómo afectan los cambios en las condiciones monetarias a su rentabilidad.
Un ecosistema de stablecoins más grande no garantiza automáticamente mayores beneficios para todos los emisores.
La verdadera cuestión es si el emisor puede convertir la creciente adopción en un negocio financieramente sostenible.
Conclusión
Entonces, ¿cómo ganan dinero los emisores de stablecoins?
Para los principales emisores respaldados por moneda fiduciaria, como Circle, los ingresos de las reservas son una fuente de ingresos fundamental. El efectivo y los activos financieros muy líquidos que respaldan los tokens pueden generar ingresos, mientras que la infraestructura de pagos y otros servicios pueden aportar ingresos adicionales.
Pero el negocio es más complejo que limitarse a cobrar intereses.
Los gastos de distribución, los tipos de interés, las necesidades de liquidez y las obligaciones normativas influyen en la cantidad de ingresos que finalmente se convierte en beneficio.
La idea clave es sencilla: una stablecoin puede mantener su valor cerca de 1 $ mientras la empresa que la respalda gana dinero.
La estabilidad del precio del token y la rentabilidad del emisor son dos cosas distintas.
Entender esa diferencia es una de las formas más sencillas de comprender el negocio que hay detrás de las stablecoins.
Preguntas frecuentes
1. ¿Cómo ganan dinero las empresas de stablecoins si sus monedas mantienen un valor de 1 $?
Algunos emisores de stablecoins respaldadas por moneda fiduciaria obtienen intereses o ingresos de inversión de los activos de reserva que respaldan sus tokens. También pueden generar ingresos con servicios de pago e infraestructura financiera. Los distintos modelos de stablecoins pueden tener diferentes fuentes de ingresos.
2. ¿Cómo gana dinero Circle con USDC?
Circle obtiene la mayor parte de sus ingresos de los activos de reserva que respaldan sus stablecoins. En el segundo trimestre de 2026, los ingresos de las reservas representaron 95,2% de sus ingresos totales, según su informe financiero presentado ante la SEC.
3. ¿Los titulares de USDC reciben intereses automáticamente?
No. Tener USDC ordinario no genera intereses automáticamente. Las plataformas de terceros pueden ofrecer recompensas independientes relacionadas con stablecoins o productos de rendimiento, pero estos tienen sus propias condiciones y riesgos.
4. ¿Qué ocurre con los emisores de stablecoins cuando bajan los tipos de interés?
Unos tipos de interés más bajos pueden reducir los ingresos generados por los activos de reserva. El crecimiento de la circulación de stablecoins o las fuentes adicionales de ingresos pueden compensar parte del descenso, pero no está garantizado.
5. ¿Son las stablecoins lo mismo que los depósitos bancarios?
No. Las stablecoins son activos digitales con mecanismos de reserva y reembolso específicos de cada emisor. No necesariamente ofrecen las mismas protecciones legales ni el mismo seguro de depósitos que las cuentas bancarias tradicionales.
Este contenido se ofrece únicamente con fines informativos generales y no constituye un asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, operar o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
Te puede gustar
El hackeo de Binance explicado: qué está confirmado, qué está en disputa y qué deben hacer ahora los usuarios
Seguridad de los monederos calientes explicada: lecciones del incidente de Binance
Retiros de Binance pausados: qué deben comprobar los usuarios ahora mismo
BTC lucha por 80 K $ antes de la Fed: por qué el apalancamiento no se ha eliminado
Cómo hacer trading spot en WEEX: de elegir el par a confirmar la ejecución
¿Por qué se asoció Pump.fun con Kimchi? Qué significa el acuerdo para los traders
Cómo convertir USDT a BTC en WEEX: guía paso a paso
Cómo convertir BTC a ETH en WEEX: guía paso a paso
Cómo convertir BTC a USDT: guía paso a paso de WEEX
Tasa de financiación de BTC e interés abierto: qué mide cada uno y cómo interpretarlos juntos
¿Qué transparencia ofrece un exchange de criptomonedas? Cómo comprobar la prueba de reservas y los fondos de protección
Cómo usar el Centro de Confianza de WEEX: consulta las reservas, el fondo de protección y los contactos oficiales
Cómo usar el Centro de confianza de WEEX: comprobar reservas, fondo de protección y contactos oficiales
¿Qué transparencia ofrece un exchange de criptomonedas? Cómo comprobar la prueba de reservas y los fondos de protección
Trading con apalancamiento en criptomonedas: cómo funcionan los futuros perpetuos, el margen y la liquidación
Tasa de financiación de ETH hoy: 0,0087% cada 8 h mientras los largos de Ether vuelven a apalancarse
Trading con margen de Bitcoin: cálculo de liquidación de BTC a 3x, 10x y 25x
Condición de EMT significativo de USDC en la UE: qué cambia el 12/11 con MiCA
Walrus (WAL) sube 30%: el token de almacenamiento de Sui repunta por los datos de IA
Precio de Bitcoin tras un IPC más alto de lo previsto: por qué BTC sigue anclado cerca de 82.000 $
¿Qué es una orden limitada? Cómo funciona en criptomonedas, por qué puede no ejecutarse y cuándo usarla
Mejor minero de criptomonedas para principiantes: qué revisar sobre costes, consumo eléctrico, hashprice y rentabilidad antes de comprar
Orden limitada vs. orden de mercado: cuál usar al operar con criptomonedas
¿Qué es una orden límite? Cómo funciona en criptomonedas con ejemplos de BTC
Orden stop limit: cómo funciona y por qué puede no ejecutarse
Mejor plataforma de criptomonedas para principiantes: elige según tu objetivo, no por la marca
Los mejores pódcast de criptomonedas para principiantes: plan de escucha de 4 semanas
Cómo comprar criptomonedas de forma anónima: 5 métodos, costes reales y límites
CFX se dispara ante el plan chino de una red nacional de blockchain: ¿la política menciona realmente a Conflux?
Mejor bróker de criptomonedas para principiantes: qué revisar en comisiones, regulación, seguridad y atención al cliente antes de depositar
El hackeo de Binance explicado: qué está confirmado, qué está en disputa y qué deben hacer ahora los usuarios
Seguridad de los monederos calientes explicada: lecciones del incidente de Binance
Retiros de Binance pausados: qué deben comprobar los usuarios ahora mismo
BTC lucha por 80 K $ antes de la Fed: por qué el apalancamiento no se ha eliminado
Cómo hacer trading spot en WEEX: de elegir el par a confirmar la ejecución
¿Por qué se asoció Pump.fun con Kimchi? Qué significa el acuerdo para los traders
Contenido
Monedas populares
Artículos recientes




