
Regulación cripto en Taiwán en 2027: claves para los inversores

 Califícanos en Google


La regulación de los criptoactivos en Taiwán entra en una fase más formal, aunque los inversores deben distinguir entre las normas ya vigentes y aquellas que solo han sido comunicadas o siguen en elaboración. Según diversas informaciones y análisis jurídicos, Taiwán aprobó en 2026 su primera Ley de Servicios de Activos Virtuales, mientras que el cumplimiento actual continúa centrado en el registro antiblanqueo de la Comisión de Supervisión Financiera (FSC), los controles KYC y la comunicación de operaciones sospechosas. Este artículo repasa qué establece supuestamente la nueva ley, cómo podría funcionar el sistema de licencias, qué normas sobre stablecoins deben vigilar los inversores y cuáles son las principales incógnitas de cara a 2027.
En resumen
- Según los informes, Taiwán aprobó el 30 de junio de 2026 la Ley de Servicios de Activos Virtuales, compuesta por 56 artículos, aunque aún no está clara su fecha de entrada en vigor.
- Se prevé que Taiwán pase del registro AML a un régimen de licencias de la FSC para los proveedores de servicios de activos virtuales (VASP).
- Los informes apuntan a siete categorías de licencia, con solicitudes independientes para cada tipo de actividad.
- Las reglas para stablecoins parecen más estrictas que las aplicables a la negociación general de criptoactivos, especialmente para los emisores locales y la gestión de reservas.
- Los inversores deben seguir de cerca los anuncios de la FSC y evitar considerar definitivas las informaciones de segunda mano.
¿Qué es la nueva ley cripto de Taiwán y cuándo se aprobó?
Según los informes, el Yuan Legislativo de Taiwán aprobó la Ley de Servicios de Activos Virtuales el 30 de junio de 2026. Diversos materiales de referencia también la describen como la primera norma específica de Taiwán dirigida a los proveedores de servicios de activos virtuales, o VASP. Es relevante porque, hasta ahora, la regulación cripto taiwanesa se basaba principalmente en normas contra el blanqueo de capitales y no en una ley integral de licencias.
En el marco vigente, la investigación jurídica citada en los materiales de origen señala que los VASP deben completar su registro AML ante la Comisión de Supervisión Financiera antes de prestar servicios. Una modificación de julio de 2024 habría reforzado esta obligación, y los VASP extranjeros que atiendan al mercado taiwanés tendrían que constituir una sociedad o sucursal local. Según Global Legal Insights, operar sin dicho registro podría acarrear responsabilidad penal conforme al marco AML modificado.
El gran cambio es que, según lo publicado, la nueva ley trasladará a Taiwán de un sistema basado en el registro a otro basado en licencias. Se trata de una modificación relevante para los exchanges, los custodios, los servicios de transferencia y, potencialmente, los bancos con líneas de negocio vinculadas a criptoactivos. Aun así, los inversores deben actuar con cautela: las informaciones difieren respecto al calendario. Algunas fuentes sitúan la aplicación a comienzos de 2027, mientras que otros análisis jurídicos señalan que la FSC pretende que la ley principal y nueve normas subordinadas entren en vigor de forma conjunta. El primer trimestre de 2027 se menciona únicamente como el objetivo más temprano, no como una fecha confirmada.
¿Qué licencias podrían exigirse y quién regulará el mercado?
Según los informes, la FSC será el regulador único bajo la nueva estructura. Esto encaja con la orientación general de los materiales jurídicos, que identifican de forma consistente a la FSC como la autoridad principal para la supervisión de los VASP, el cumplimiento AML y las futuras licencias cripto.
Las informaciones indican que la ley crea siete categorías de licencia: exchange, plataforma de negociación, transferencia, custodia, aseguramiento, préstamo y otras. Además, cada categoría requeriría una solicitud separada. Para los inversores, este detalle es importante porque una empresa presente en varios ámbitos del ecosistema blockchain podría necesitar más de una autorización, en lugar de un permiso general.
Este es un punto que suele confundir a los inversores principiantes. Una plataforma puede ofrecer negociación al contado, custodia, infraestructura relacionada con el staking, encaminamiento de liquidez o servicios de distribución de tokens, pero esas actividades no tienen por qué encajar en una sola categoría regulatoria. Si Taiwán adopta el modelo anunciado, con licencias por actividad, las exigencias de cumplimiento serán más específicas. En la práctica, los inversores no deberían asumir que una entidad autorizada para un servicio lo está automáticamente para todos los productos cripto que ofrece.
Los materiales de referencia también señalan que la ley hace hincapié en los umbrales mínimos de capital, la custodia de los activos de clientes, los controles internos, los informes de supervisión continuada y los procedimientos AML. Se trata de aspectos habituales en la normativa cripto, ya que abordan riesgos reales para los inversores: custodias deficientes, mala segregación de fondos de clientes, colchones de liquidez escasos y controles de cumplimiento de baja calidad.
Precio de --
¿Qué implican para los inversores las normas anunciadas sobre stablecoins?
Las stablecoins parecen ser uno de los ámbitos más estrictos de la regulación cripto taiwanesa. Según los informes, los emisores locales de stablecoins necesitarían autorización de la FSC, tendrían que vincularlas a una moneda fiduciaria y mantener reservas 1:1 en cuentas segregadas de entidades financieras locales. Otro medio informa de que los emisores podrían necesitar la aprobación tanto de la FSC como del banco central. Dado que la redacción varía entre las fuentes, los inversores deben considerar ambos puntos como afirmaciones recogidas en informaciones publicadas, no como derecho ya consolidado.
Pese a esta incertidumbre, la dirección es clara. Taiwán parece querer diferenciar entre la emisión local regulada de stablecoins y la compra y venta ordinaria de criptoactivos. Esto reduce la ambigüedad en torno a los productos respaldados por reservas, algo relevante porque las stablecoins suelen ocupar un lugar central en la liquidez de los exchanges, las transferencias on-chain, los flujos de financiación de DeFi y la liquidación entre plataformas de negociación.
Según los informes, las stablecoins extranjeras como USDT y USDC se tratarían como materias primas, en lugar de como stablecoins reguladas localmente, y solo podrían negociarse dentro del país en plataformas autorizadas. Para los inversores, esto no implica automáticamente nada sobre la calidad o seguridad de los tokens. Simplemente sugiere que Taiwán podría clasificar de forma distinta las stablecoins emitidas en el extranjero y las emitidas por entidades locales.
También conviene tener presente la cuestión fiscal. Según la cobertura de VitalLaw citada en los materiales de origen, el Ministerio de Finanzas de Taiwán aclaró en septiembre de 2026 que las ventas de activos virtuales y stablecoins están exentas del impuesto empresarial, mientras que las comisiones de servicio y de tramitación de los VASP siguen sujetas a tributación. El mismo informe señala que los NFT no se clasifican como activos virtuales bajo esta ley, por lo que las operaciones con NFT seguirían estando sujetas a impuestos con carácter general. Esto no equivale a afirmar que todos los beneficios de los inversores estén exentos. El resumen fiscal de PwC indica que, salvo que se aplique una excepción específica, las ganancias de capital en Taiwán suelen tributar conforme al régimen ordinario del impuesto sobre la renta.
¿Qué ocurrirá con las plataformas existentes y cuáles serán las sanciones?
Según los informes, los VASP existentes que ya hayan completado el registro AML dispondrían de un periodo transitorio calculado desde la entrada en vigor de la ley, no desde la fecha de aprobación del proyecto. Las informaciones señalan que tendrían 12 meses para solicitar las licencias y hasta 21 meses para alcanzar el pleno cumplimiento. En cambio, los nuevos participantes necesitarían licencia desde el inicio. Puesto que la fecha de entrada en vigor sigue sin estar clara, los inversores no deberían traducir este periodo transitorio a fechas concretas del calendario.
La distinción es relevante porque algunos participantes del mercado podrían seguir operando bajo el actual modelo de registro AML mientras se preparan para el régimen de licencias. En otras palabras, puede existir un periodo en el que el estatus de entidad registrada no sea equivalente al de entidad autorizada.
Según los informes, las sanciones previstas en la nueva ley son severas. Operar sin licencia podría conllevar hasta siete años de prisión y multas de hasta 100 millones de NT$. El fraude podría castigarse con penas de entre tres y 10 años de prisión y multas de hasta 200 millones de NT$. Estas cifras coinciden con el endurecimiento reflejado en los materiales de la base de conocimiento, que describen la ley como un refuerzo sustancial del marco regulatorio cripto de Taiwán, y no como un giro hacia una política laxa.
Para los inversores, unas sanciones más estrictas son una señal de doble filo. Por un lado, pueden favorecer una mayor disciplina de mercado. Por otro, elevan el riesgo para las empresas que no logren adaptarse a tiempo, lo que puede afectar a la continuidad de las plataformas, la cotización de tokens, la disponibilidad de servicios y la fiabilidad de las entradas de dinero fiduciario.
¿Qué sigue sin estar claro y qué deben vigilar los inversores en 2027?
La mayor incógnita es el calendario. Según los informes, la FSC ha estado elaborando nueve regulaciones subordinadas, con el inicio de 2027 como objetivo, y existen divergencias sobre si esto se refiere a su anuncio, aprobación definitiva o aplicación. Los comentarios jurídicos incluidos en los materiales también indican que la ley aún no está en vigor y que solo podría aplicarse cuando las normas subordinadas estén listas.
Otro aspecto que habrá que seguir es cómo aplicará Taiwán el cumplimiento operativo en la práctica. TRM Labs señala que la FSC abrió en agosto de 2026 una consulta sobre modificaciones AML, incluidos cambios en la Travel Rule. El sector espera que las transferencias nacionales entre proveedores se implanten primero de forma gradual y que la cobertura transfronteriza pueda llegar más adelante. Para los inversores puede sonar técnico, pero influye en la fluidez con la que se mueven los fondos entre plataformas, en la cantidad de datos de cuenta que las empresas deben intercambiar y en la forma en que se procesan las transferencias conformes con la normativa.
También existe una cuestión estructural más amplia. Chambers and Partners advierte de que los bancos comerciales podrían verse significativamente afectados si sus actividades con activos virtuales los sitúan dentro de la definición de VASP. De producirse, la custodia, los controles de cambio y los canales de liquidación fiduciaria podrían quedar sujetos a una supervisión más estrecha. Esto no modificaría directamente la tokenómica, la oferta circulante ni la capitalización de mercado, pero sí podría influir en cómo circula el dinero entre el sistema financiero tradicional y el mercado cripto.
Por ahora, la estrategia más sensata para los inversores es sencilla. Conviene seguir los anuncios oficiales de la FSC, y no solo los titulares. Hay que comprobar si una plataforma está actualmente registrada a efectos AML y si posteriormente obtiene la categoría concreta de licencia que necesita. También es aconsejable ser prudente con las suposiciones sobre staking, préstamos, custodia y acceso a stablecoins, ya que cada servicio puede terminar sujeto a un estándar de cumplimiento distinto. Y quienes negocien activamente deben recordar que el tratamiento fiscal y la clasificación regulatoria son cuestiones separadas.
La orientación de la política taiwanesa resulta cada vez más clara: mayor supervisión, licencias más formales, reglas más definidas para las stablecoins y un marco fiscal más delimitado. Sin embargo, hasta que la FSC publique el paquete normativo definitivo, la regulación cripto de Taiwán seguirá siendo un mercado en el que la precisión de cada término importa tanto como el propio titular.
Este contenido se ofrece únicamente con fines informativos generales y no constituye un asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, operar o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
Te puede gustar
Estafas tras el hackeo de Binance: cómo detectar falsas ofertas de reembolso y recuperación
Fondo de Dividendos de Estados Unidos (USDF): ¿está relacionado con el plan de dividendos de Trump?
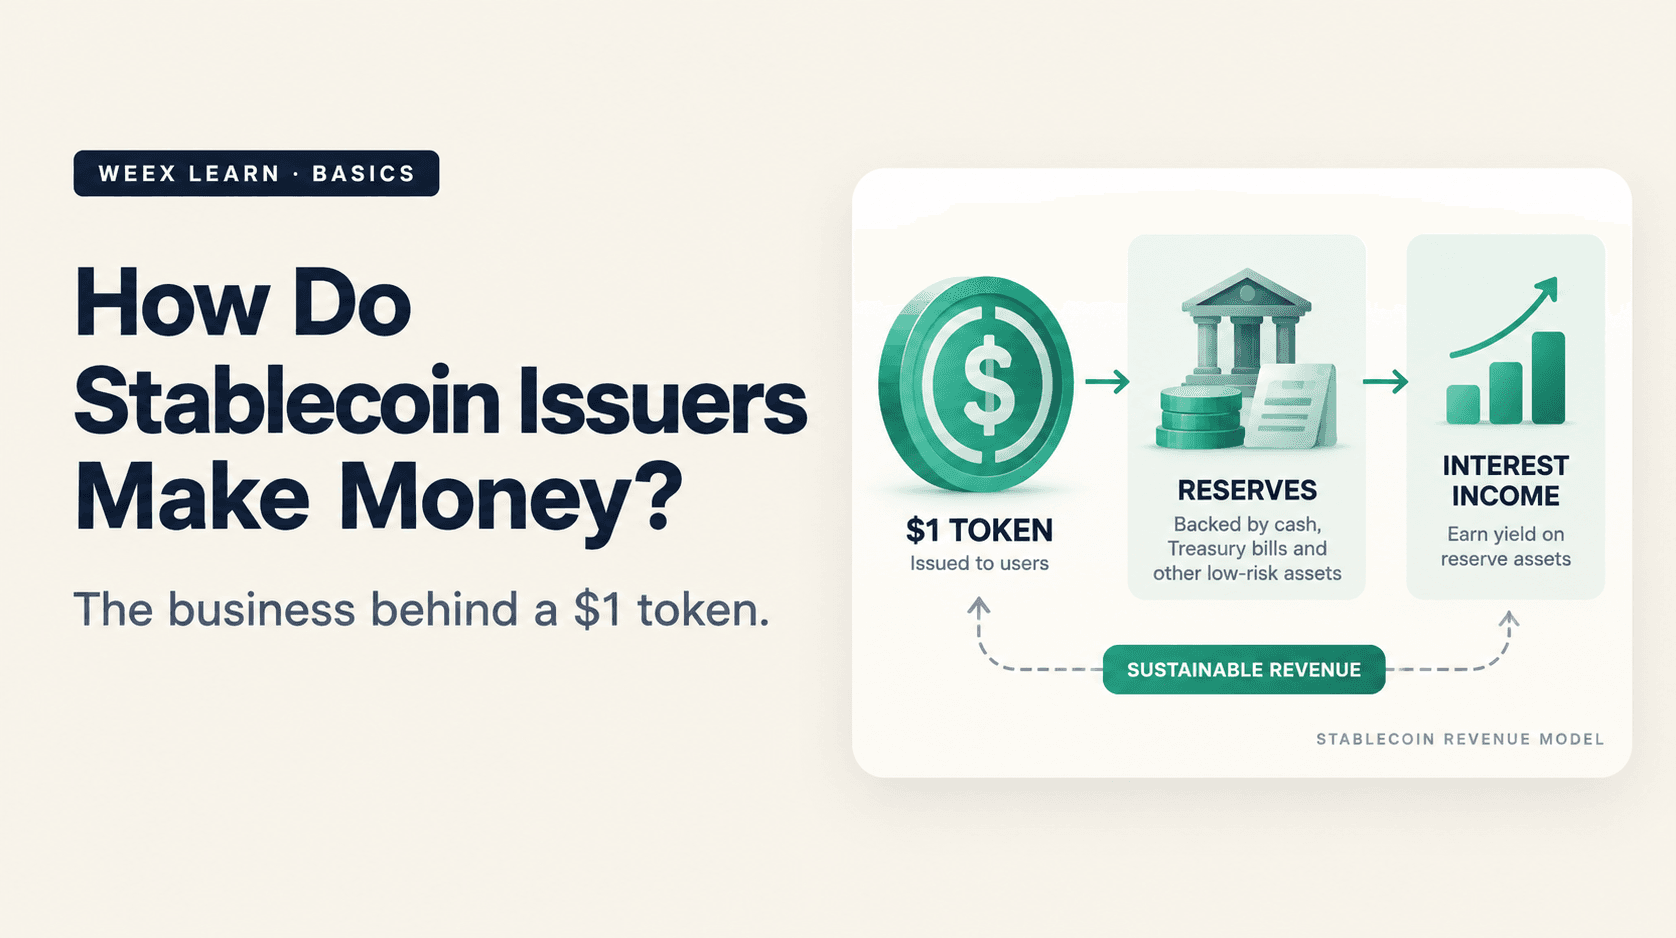
¿Cómo ganan dinero los emisores de stablecoins? El negocio detrás de un token de 1 $
Acciones de AVGO y META: qué revela una semana de financiación de IA de 88.000 M $
Acciones de CLS tras los resultados del T3: ingresos al alza 83%, perspectivas para 2027 y qué deberían comprobar los inversores
Conversión de criptomonedas vs. transferencia vs. puente: ¿qué acción necesitas?
¿Es legítimo United States Dividend Fund (USDF)? Qué revelan realmente las comprobaciones del sitio web y Reddit

¿Qué es United States Dividend Fund (USDF)? Afirmaciones sobre su lanzamiento en octubre y comprobaciones de identidad del token
¿Deberías mantener tu reserva de liquidez cripto en WEEX Auto Earn? Los cálculos
¿Hacer staking de ETH o mantener USDT en WEEX? El movimiento del precio que lo decide
¿Qué transparencia ofrece un exchange de criptomonedas? Cómo comprobar la prueba de reservas y los fondos de protección
¿Qué transparencia ofrece un exchange de criptomonedas? Cómo comprobar la prueba de reservas y los fondos de protección
¿Qué es el trading con apalancamiento en criptomonedas? Guía para principiantes con ejemplos sencillos
¿Qué es el trading con margen en criptomonedas? Cómo funciona, en qué se diferencia de los futuros y qué puede salir mal
Mejor plataforma para operar con apalancamiento en criptomonedas: qué comparar antes de elegir un exchange
Staking de WXT cuando la oferta se reduce: qué aportan las quemas a tu rendimiento
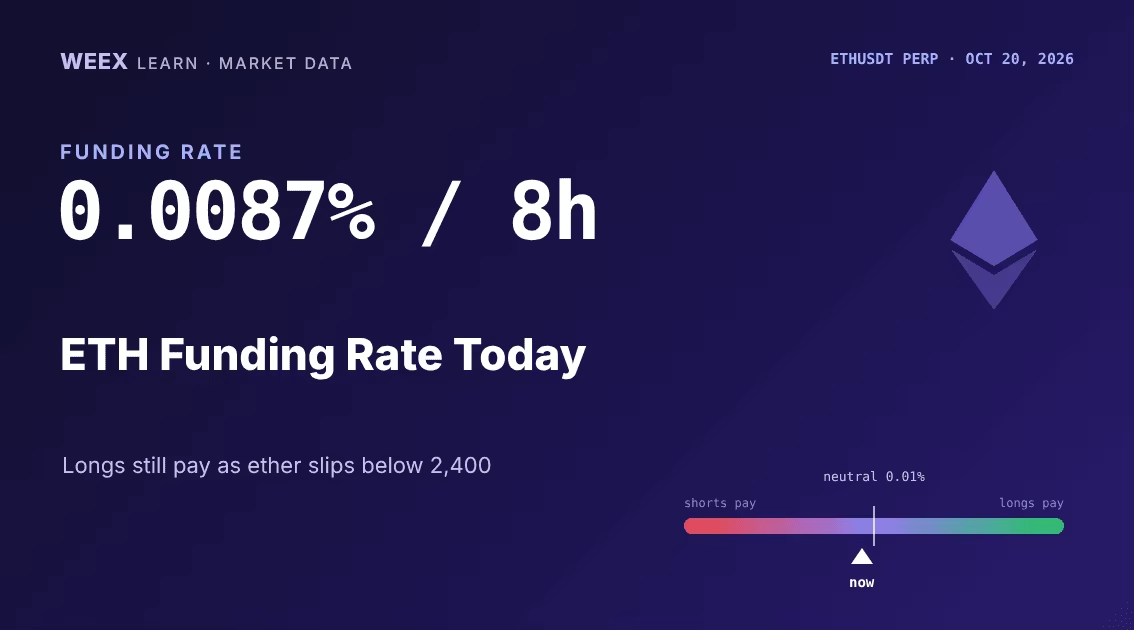
Tasa de financiación de ETH hoy: 0,0087% cada 8 h mientras los largos de Ether vuelven a apalancarse
¿Qué es el trading con margen? Un ejemplo de 1.000 $ con apalancamiento de 3x y 10x
¿Qué es el apalancamiento en trading? Cómo funcionan ratios como 5x y 10x y qué efecto tienen en tu riesgo
¿Qué es el trading con apalancamiento? Guía para principiantes sobre margen, liquidación y tasas de financiación
¿Por qué cae la acción de CoreWeave (CRWV)? Deuda, rendimientos de los bonos y qué dicen los analistas
Moneda Flying Tesla Roadster (FTR): qué es y qué comprobar antes de operar con una memecoin del Roadster
Cotización de WEEX Convert: cómo funciona realmente el bloqueo del precio durante 8 segundos
Condición de EMT significativo de USDC en la UE: qué cambia el 12/11 con MiCA
Las acciones de CoreWeave se desploman 15%: por qué el rendimiento de un bono asustó a CRWV
Mejor minero de criptomonedas para principiantes: qué revisar sobre costes, consumo eléctrico, hashprice y rentabilidad antes de comprar
Orden limitada vs. orden de mercado: cuál usar al operar con criptomonedas
Mejor plataforma de criptomonedas para principiantes: elige según tu objetivo, no por la marca
Los mejores pódcast de criptomonedas para principiantes: plan de escucha de 4 semanas
Cómo comprar criptomonedas de forma anónima: 5 métodos, costes reales y límites
Estafas tras el hackeo de Binance: cómo detectar falsas ofertas de reembolso y recuperación
Fondo de Dividendos de Estados Unidos (USDF): ¿está relacionado con el plan de dividendos de Trump?
¿Cómo ganan dinero los emisores de stablecoins? El negocio detrás de un token de 1 $
Acciones de AVGO y META: qué revela una semana de financiación de IA de 88.000 M $
Acciones de CLS tras los resultados del T3: ingresos al alza 83%, perspectivas para 2027 y qué deberían comprobar los inversores
Conversión de criptomonedas vs. transferencia vs. puente: ¿qué acción necesitas?


