
Impuesto cripto de Japón del 20%: ya promulgado, fecha de inicio aún sin definir (08/2026)

 Prefiérenos en Google


El impuesto fijo separado de 20% sobre las ganancias cripto en Japón no es una propuesta: ya es ley promulgada. La ley de reforma del impuesto sobre la renta del año fiscal 2026 (Ley núm. 12 de 2026) se promulgó el 31 de 03/2026; la ley que incorpora la regulación cripto a la Ley de Instrumentos Financieros y Bolsa (Ley núm. 64 de 2026) fue aprobada por el Parlamento el 15 de julio y promulgada el 23 de 07/2026. Lo que aún no se ha definido es cuándo entrará en vigor cada una. El cambio fiscal está vinculado a la fecha de entrada en vigor de la Ley de Instrumentos Financieros y Bolsa enmendada; esa fecha debe fijarse mediante una orden del gabinete dentro del año siguiente a la promulgación, y hasta 08/2026 no se ha emitido ninguna orden, por lo que no se ha anunciado oficialmente ningún año calendario. Hasta que se emita, seguirá aplicándose en su totalidad el régimen actual: ingresos misceláneos, tributación agregada y una tasa de hasta 55%.
Cuánto pagan hoy los inversionistas cripto japoneses
La Agencia Tributaria Nacional (NTA) clasifica, por regla general, las ganancias de las transacciones con criptoactivos como ingresos misceláneos (雑所得); pasan a considerarse ingresos empresariales cuando los ingresos anuales de cripto superan ¥3M y se llevan libros contables. Esos ingresos se gravan de forma agregada y se suman al salario, con tasas progresivas. La Agencia de Servicios Financieros (FSA) describe el resultado en sus propios términos: hasta 55% — 45% de impuesto nacional sobre la renta más 10% de impuesto local de residencia, sin incluir el impuesto especial para la reconstrucción, que se cobra por separado a una tasa de 2,1% del monto del impuesto básico sobre la renta.
Tres características causan más perjuicio que la tasa:
- Las pérdidas quedan atrapadas. Una pérdida dentro de los ingresos misceláneos no puede compensarse con el salario ni con otros ingresos; según la NTA, solo se pueden compensar las pérdidas inmobiliarias, empresariales, forestales y de ganancias de capital. Sin compensación, no hay arrastre a años futuros.
- Los intercambios están sujetos a impuestos. Intercambiar el criptoactivo A por el B cuenta como comprar B con A, por lo que se deben calcular los ingresos por la enajenación de A.
- El trading con margen no es FX. Al igual que FX, es una transacción de futuros de instrumentos financieros, pero la ley lo excluye del régimen de futuros.
Qué establece el cambio promulgado
El diseño se estableció en el esquema de reforma fiscal del año fiscal 2026 de la coalición gobernante, publicado el 19 de 12/2025 por el Partido Liberal Democrático y Nippon Ishin no Kai.
| Concepto | Actual | Después del cambio |
|---|---|---|
| Clasificación | Ingresos misceláneos, tributación agregada | Ingresos del tipo de ganancias de capital, tributación separada mediante declaración propia |
| Tasa | Hasta 55% (45% de impuesto sobre la renta + 10% de impuesto de residencia, sin incluir el impuesto especial para la reconstrucción) | 20% (15% de impuesto sobre la renta + 5% de impuesto individual de residencia) |
| Arrastre de pérdidas | Ninguno | Tres años |
| Derivados | Tributación agregada | Incluidos en el régimen de tributación separada de futuros |
El nuevo artículo 38-2(1) fija la parte nacional en 15%; el conocido 20% corresponde a esa tasa más 5% de impuesto individual de residencia, según el esquema y los materiales de la FSA titulados «resumen del sistema (impuesto sobre la renta + impuesto de residencia)». Estas cifras excluyen el impuesto especial para la reconstrucción, que elevaría la tasa a 20,315%. La tabla de la FSA es la única comparación oficial equivalente: presenta el cambio para las criptomonedas junto al de las acciones cotizadas, los ETF y los futuros financieros, todos ya sujetos a 20%. El arrastre de pérdidas por tres años se establece en el nuevo artículo 38-3.
Qué activos y qué transacciones
La tasa no se aplica a las criptomonedas en general. El artículo 38-2(1) la limita a los «criptoactivos especificados»: aquellos inscritos en el Registro de Operadores de Negocios de Instrumentos Financieros conforme a la Ley de Instrumentos Financieros y Bolsa (FIEA), menos los excluidos por una ordenanza del Ministerio de Finanzas. Además, solo se aplica a las enajenaciones realizadas mediante una venta encomendada a un operador de intercambio de criptoactivos registrado, o directamente a este. Esa ordenanza aún no se ha emitido, por lo que todavía no se puede afirmar que ningún activo cumpla los requisitos. La ley establece esta condición y no prevé ninguna regla para lo que quede fuera de ella.
La Ley núm. 64 establece la parte regulatoria: las criptomonedas pasan de la Ley de Servicios de Pago a la FIEA como —en palabras de la propia FSA— un producto financiero distinto de los valores. No pasan a ser valores. La ley también crea normas contra el uso de información privilegiada en cripto, que prohíben operar con información material hasta que se publique.
Cuándo empieza: una regla, no una fecha
Los textos promulgados establecen una regla. No indican un año.
- Ley núm. 12, artículo 1 de las disposiciones complementarias: el nuevo capítulo sobre cripto entra en vigor el 1 de enero del año siguiente al año en que entre en vigor la siguiente disposición enumerada, que es la fecha de entrada en vigor de la Ley núm. 64.
- Ley núm. 64, artículo 1 de las disposiciones complementarias, cláusula principal: la ley entra en vigor el día que se fije mediante una orden del gabinete dentro del año siguiente a su promulgación. Las disposiciones sobre cripto están sujetas a esa cláusula, y el calendario de entrada en vigor de la propia FSA las sitúa en ese mismo proceso.
Hasta 08/2026 no se ha emitido la orden. La única orden del gabinete publicada hasta ahora en virtud de la Ley núm. 64 abarca una fase independiente, que entra en vigor veinte días después de la promulgación y no menciona las criptomonedas.
Sobre los años que se mencionan
En algunos lugares, los comentarios mencionan 2027 y, en otros, 2028; ninguna fuente primaria indica ninguno de los dos años. Al aplicar la regla promulgada a los hechos establecidos en la ley, se obtiene lo siguiente: el cálculo se realiza aquí y no representa una declaración de ninguna fuente. La Ley núm. 64 se promulgó el 23 de 07/2026, por lo que su fecha de entrada en vigor para las disposiciones sobre cripto cae en 2026 o 2027, y el cambio empieza el 1 de enero del año siguiente. Por lo tanto, la fecha de inicio sería el 1 de 01/2027 o el 1 de 01/2028; desde el punto de vista aritmético no hay otra posibilidad, y cuál de las dos se aplica depende por completo de la orden del gabinete aún no emitida. Esta página no toma posición al respecto.
Precio de --
Lo que aún no se ha definido
- Impuesto al consumo. El esquema propone reclasificar las transferencias de cripto como transferencias de activos «similares a los valores» (actualmente: similares a medios de pago), que seguirían exentas. Por ahora, solo es una propuesta: las criptomonedas no aparecen en las disposiciones sobre el impuesto al consumo de la Ley núm. 12.
- ETF de cripto. La FSA condiciona su tributación separada a una enmienda de la orden de aplicación de la Ley de Fondos de Inversión, y sigue calificando la situación actual como «por ahora, no es posible su creación».
- Alcance de los activos. Aún no se ha emitido la ordenanza del Ministerio de Finanzas que definirá las exclusiones de los «criptoactivos especificados».
La tributación corporativa de las criptomonedas no se modifica en este ciclo.
Cómo funciona el año de reforma fiscal en Japón
Fechas observadas del año fiscal 2026, según fuentes primarias: lo que ocurrió en este ciclo, no un pronóstico.
| Etapa | Año fiscal 2026, según lo observado |
|---|---|
| Solicitudes de los ministerios | La FSA presentó su solicitud el 29 de agosto de 2025; no se indicó tasa ni fecha |
| Inicio de las deliberaciones fiscales | 20 de noviembre de 2025 |
| Esquema de la coalición gobernante | 19 de diciembre de 2025; resumen de la FSA el 26 de diciembre |
| Proyecto de ley fiscal | Presentado el 20 de febrero de 2026, aprobado por la cámara baja el 13 de marzo y promulgado el 31 de marzo como Ley núm. 12 |
| Proyecto de ley de la FIEA | Presentado el 10 de abril de 2026, aprobado por la cámara baja el 11 de junio y promulgado el 23 de julio como Ley núm. 64; la fecha para cripto quedó a la espera de una orden del gabinete |
Próxima actualización
Esta página se actualizará cuando se emita la orden del gabinete que fija la fecha de entrada en vigor de la Ley núm. 64: su publicación convertirá el año de inicio en un hecho y permitirá reescribir la sección anterior. No hay un calendario establecido para su emisión; el plazo máximo legal es de un año desde la promulgación. Consulta los comunicados de prensa de la FSA y el Boletín Oficial.
Fuentes primarias
- NTA: preguntas frecuentes sobre impuestos a los criptoactivos
- NTA: núm. 2260, tasas del impuesto sobre la renta
- Esquema de la coalición gobernante para el año fiscal 2026 (PDF)
- FSA: esquema del año fiscal 2026, puntos de la FSA
- FSA: Access FSA, 02/2026 (PDF)
- FSA: solicitudes de reforma fiscal para el año fiscal 2026
- Registro del Parlamento: Ley núm. 12 de 2026
- Registro del Parlamento: Ley núm. 64 de 2026
- FSA: materiales de proyectos de ley de la 221.ª sesión del Parlamento
- FSA: comunicados de prensa
Relacionado: Consecuencias fiscales de una liquidación forzosa para los traders cripto japoneses
Esta página ofrece información general únicamente con fines informativos y no constituye asesoría fiscal. Refleja fuentes primarias verificadas el 6 de 08/2026. Para saber cómo se aplica a una situación particular, consulta los materiales publicados por la Agencia Tributaria Nacional.
Este contenido se ofrece únicamente con fines informativos generales y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, tradear o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
También te puede interesar
Votación de Starknet para una L1 independiente: qué significa realmente para STRK

¿Por qué sube STRK más de 25%? La idea de Starknet de convertirse en Capa 1, su hoja de ruta cuántica y los riesgos detrás del salto

XOF, XAF y CDF ya están disponibles en WEEX P2P: lo que los usuarios deben saber
¿Qué es la Digital Asset Tax Certainty Act? Todo sobre la nueva ley fiscal cripto de EE. UU.
¿Es segura tu billetera de criptomonedas? Cómo verificar alertas de seguridad y detectar el phishing
Resultados del 3T de SpaceX: crecimiento de 161%, conversaciones sobre una fusión con Tesla y acciones SPCX
Cómo convertir BTC a USDT: guía paso a paso de WEEX

¿Staking flexible o a plazo fijo en WEEX? Las probabilidades que deciden
xStocks y cripto, explicado: qué son las acciones tokenizadas, cómo funcionan y qué deben revisar sus titulares
Tasa de financiamiento e interés abierto de BTC: qué mide cada uno y cómo interpretarlos en conjunto
¿Qué es la criptomoneda Pearl (PRL) y cómo funciona su minería?
¿Qué pasó con la criptomoneda Aergo (AERGO)? Migración del token y qué deben hacer sus holders
¿Qué es la criptomoneda HeyElsa (ELSA) y cómo funciona?
¿Hacer staking de ETH o mantener USDT en WEEX? El movimiento del precio que lo decide

¿Qué tan transparente es un exchange de criptomonedas? Verificación de la prueba de reservas y los fondos de protección
Cómo usar el Centro de Confianza de WEEX: consulta las reservas, el fondo de protección y los contactos oficiales
Cómo usar el Centro de confianza de WEEX: consulta las reservas, el Fondo de Protección y los contactos oficiales
¿Qué tan transparente es un exchange de criptomonedas? Verificación de prueba de reservas y fondos de protección

¿Qué es el trading con apalancamiento en criptomonedas? Guía para principiantes con ejemplos sencillos
¿Qué es el trading con margen de criptomonedas? Cómo funciona, en qué se diferencia de los futuros y qué puede salir mal
Trading con apalancamiento en criptomonedas: cómo funcionan los futuros perpetuos, el margen y la liquidación
Mejor plataforma de trading de criptomonedas con apalancamiento: qué comparar antes de elegir un exchange
Acciones de Nvidia esta semana: por qué NVDA cayó y luego repuntó, y qué implican las preocupaciones por el financiamiento de la IA para las acciones de chips

Staking de WXT cuando se reduce la oferta: qué aportan las quemas a tu rendimiento
¿Están respaldadas las acciones tokenizadas por acciones reales? Qué poseen sus titulares
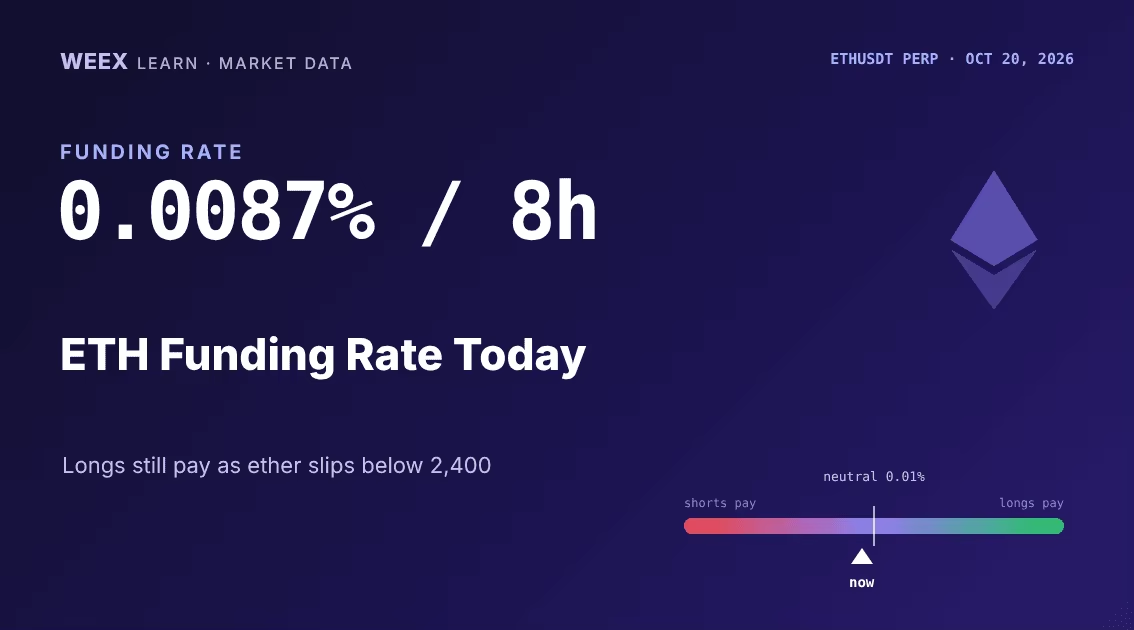
Tasa de financiación de ETH hoy: 0,0087% cada 8 h mientras las posiciones largas en ether vuelven a apalancarse
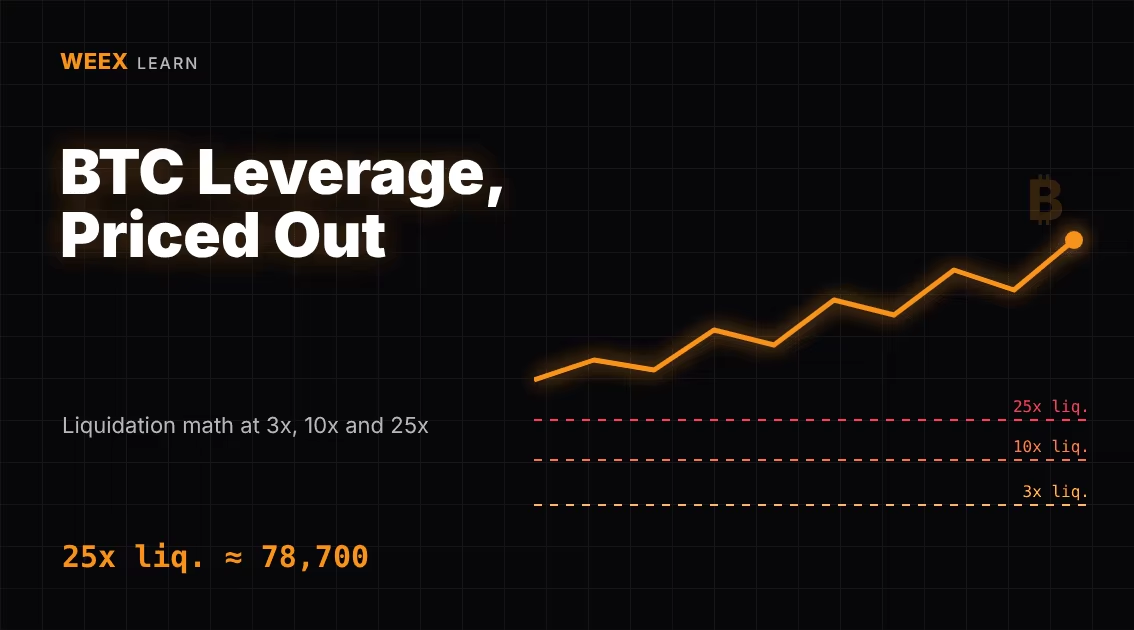
Trading con margen de Bitcoin: cálculo de liquidación de BTC con apalancamiento de 3x, 10x y 25x
Plataforma de trading de criptomonedas con apalancamiento: 6 verificaciones antes de depositar
¿Qué es el trading con margen? Ejemplo con $1.000 y apalancamiento de 3x y 10x
¿Qué es el apalancamiento en trading? Cómo funcionan ratios como 5x y 10x y cómo afectan tu riesgo
Votación de Starknet para una L1 independiente: qué significa realmente para STRK
¿Por qué sube STRK más de 25%? La idea de Starknet de convertirse en Capa 1, su hoja de ruta cuántica y los riesgos detrás del salto
XOF, XAF y CDF ya están disponibles en WEEX P2P: lo que los usuarios deben saber
¿Qué es la Digital Asset Tax Certainty Act? Todo sobre la nueva ley fiscal cripto de EE. UU.
¿Es segura tu billetera de criptomonedas? Cómo verificar alertas de seguridad y detectar el phishing
Resultados del 3T de SpaceX: crecimiento de 161%, conversaciones sobre una fusión con Tesla y acciones SPCX


