
گزارش سالانه کارتهای ارز دیجیتال ۲۰۲۵: ۴۰٬۰۰۰ کاربر فعال ماهانه، میانگین هزینهکرد کمتر از $100

 امتیازدهی ما در گوگل


عنوان اصلی: وضعیت کارتهای ارز دیجیتال و چشمانداز پیش رو
نویسنده اصلی: @ahboyash، پژوهشگر ارز دیجیتال
ترجمه اصلی: Deep Tide TechFlow
مقدمه
سال ۲۰۲۵ نقطه عطفی در توسعه کارتهای ارز دیجیتال بود؛ این کارتها از ابزاری ویژه برای ورود به بازار به وسیلهای برای پرداخت تبدیل شدند که استفاده از آن روزبهروز رواج بیشتری مییابد. چه برای واریز و چه برای هزینهکرد، کارتهای ارز دیجیتال در این سال با تکیه بر بهبود تجربه کاربری، پشتیبانی گستردهتر از بلاکچینها و افزایش تدریجی پذیرش هزینهکرد با استیبلکوین، شتاب رشد چشمگیری نشان دادند.
این گزارش، نمایی کلی از فعالیت اکوسیستم کارتهای ارز دیجیتال در دو سال گذشته (12/2023 تا 10/2025) ارائه میدهد و بر تحلیل رفتار آنچین قابل مشاهده ارائهدهندگان مطرح کارت ارز دیجیتال تمرکز دارد.
خلاصه مدیریتی
· از آزمایش تا کاربرد در دنیای واقعی: در سال ۲۰۲۵، کارتهای ارز دیجیتال از مرحله آزمایش به کاربرد واقعی رسیدند و هم واریزها و هم هزینهکرد، روند رشد نمایی پایداری را نشان دادند.
· هزینهکرد با محوریت واریز: استیبلکوینها در رفتار واریز پیشتاز بودند و تقریباً تمام سهم داراییهای وثیقهای را به خود اختصاص دادند؛ موضوعی که الگوی هزینهکرد کمنوسان و شبیه کارتهای نقدی را بیشازپیش تقویت کرد.
· پیشتازی کارتهای @Rain در میزان استفاده: مجموعه کارتهای ارز دیجیتال @Rain از نظر میزان استفاده پیشتاز بود، اما بیشتر کاربران همچنان عمدتاً مبالغ کمی خرج میکردند؛ این امر نشان میدهد کاربرد اصلی این کارتها شارژ کیف پول برای هزینههای روزانه است.
· ظرفیت رشد آینده: انتظار میرود روند رشد در سال ۲۰۲۶ ادامه یابد و سودآوری، اقتصاد صرافیها و عوامل مرتبط با اعتبار بیشازپیش توسعه پیدا کنند؛ تمرکز دیگر صرفاً بر هدف جذب کاربر نخواهد بود.
قیمت --
روششناسی و دامنه بررسی
این گزارش فعالیت کارتهای ارز دیجیتال را با استفاده از دادههای آنچین قابلراستیآزمایی تحلیل میکند و بهجای معیارهای خوداظهاری، بر رفتارهای اقتصادی قابل مشاهده تمرکز دارد.
· پوشش کارتها:
· کارتهای نوع ۱: واریزها و هزینهکرد قابلراستیآزمایی روی زنجیره (برای مثال، کارتهای مجموعه Rain، کارتهای Gnosis Pay و کارتهای MetaMask)
· کارت نوع ۲: فقط از واریزهای قابلراستیآزمایی روی زنجیره پشتیبانی میکند (برای مثال، کارت WireX، کارت RedotPay و کارت Holyheld)
· کارت نوع ۳: کارتی که صرافیهای متمرکز (CEX) صادر میکنند (برای مثال، کارت Binance، کارت Bybit و کارت Nexo) ← بهدلیل محدودیت دسترسی به دادهها در تحلیل گنجانده نشده است
· روش تحلیل:
· تحلیل واریز: کارتهای نوع ۱ و نوع ۲ را دربرمیگیرد تا طیف گستردهتری از جریانهای ورودی نقدینگی را ثبت کند.
· تحلیل هزینهکرد: فقط به کارتهای نوع ۱ محدود است، زیرا رفتار تراکنشی آنها مستقیماً روی زنجیره قابل مشاهده است.
برای کیف پولهایی که کارت بومی دارند و از جریانهای سنتی واریز پیروی نمیکنند، بهمنظور حفظ یکپارچگی، فعالیت هزینهکرد آنها در تحلیل بهعنوان واریز در نظر گرفته میشود. موجودیهای غیر استیبلکوینی با استفاده از میانگین قیمت ۱۲ ماه گذشته همارزسازی میشوند تا حجم تمام تراکنشها بهصورت معادل دلاری نمایش داده شود.
واریزها: نقدینگی چگونه وارد سیستم میشود
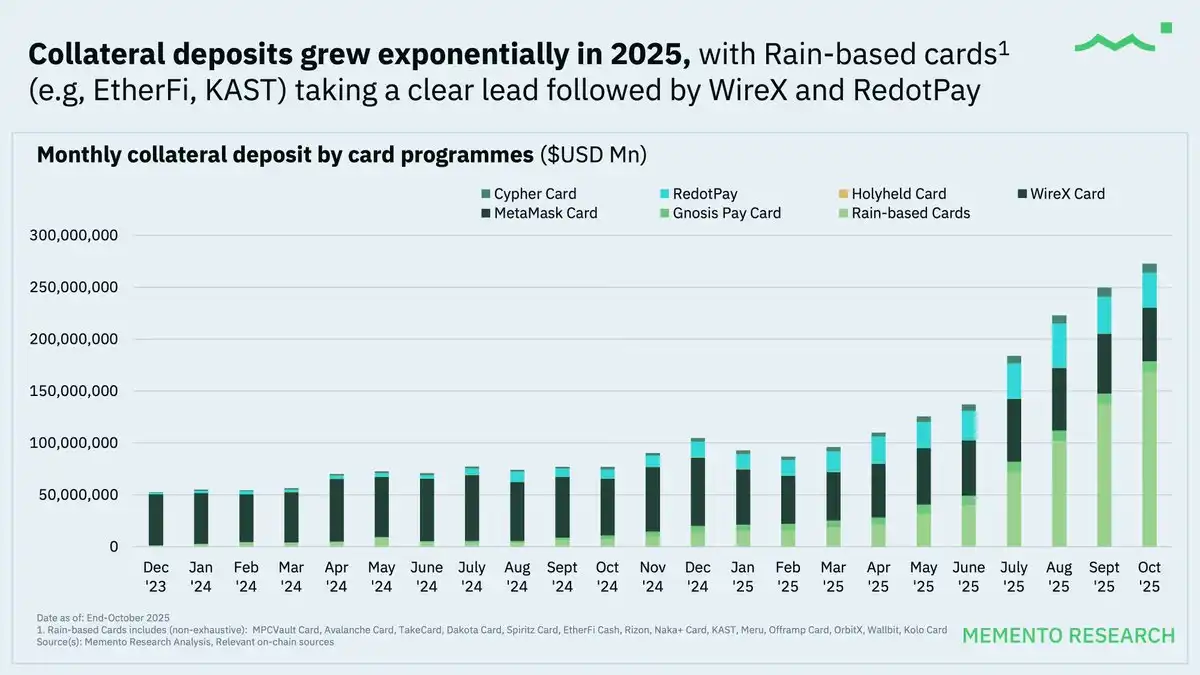
واریزها با سریعترین نرخ رشد، محرک توسعهاند
در سال ۲۰۲۴، حجم ماهانه واریز وثیقه به کارتهای ارز دیجیتال رشد نمایی داشت و این روند در سال ۲۰۲۵ شتاب بیشتری گرفت.
پروژههای کارتی مبتنی بر مجموعه کارتهای ارز دیجیتال Rain همواره در حجم واریز جایگاه پیشتاز خود را حفظ کردند؛ زیرا زیرساخت اصلی چندین پروژه محبوب کارت ارز دیجیتال، از جمله @ether_fi Cash، @KASTxyz، @OfframpXYZ و کارتهای Avalanche (@avax) هستند.
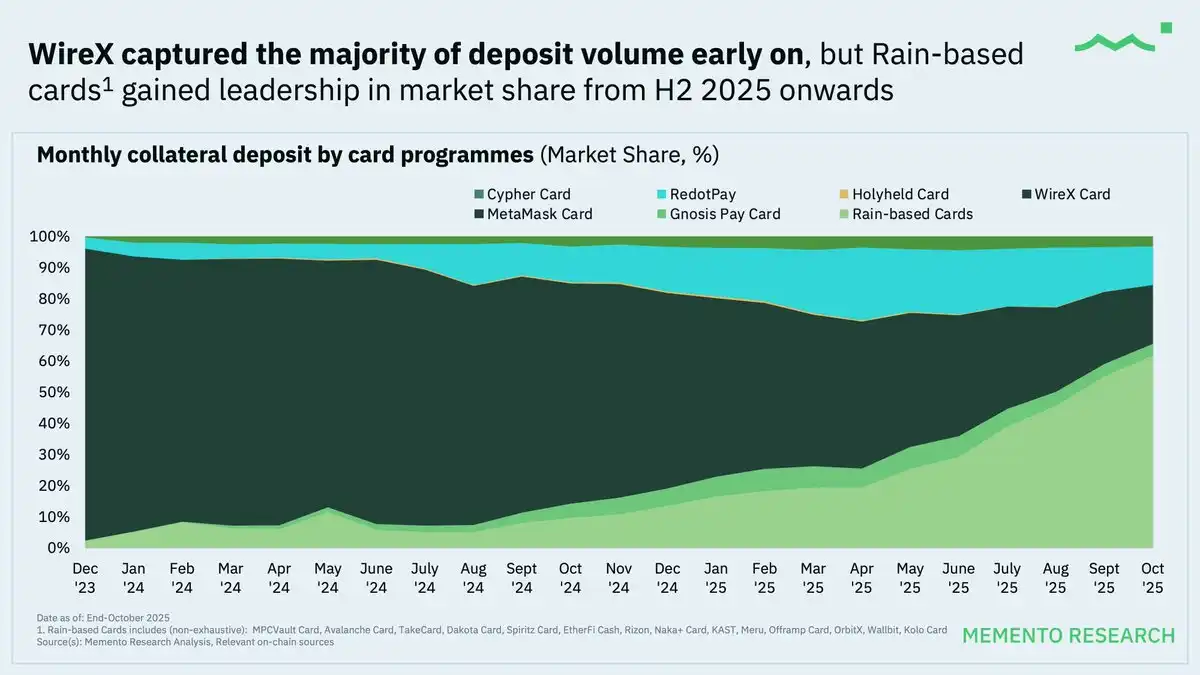
سهم بازار: ابتدا متمرکز، سپس پراکنده
در بیشتر سال ۲۰۲۴، @wirexapp سهم عمدهای از حجم واریز را در اختیار داشت؛ اما از نیمه دوم سال ۲۰۲۵، مجموعه کارتهای ارز دیجیتال Rain در سهم بازار پیشتاز شد.
نکته کلیدی: از نیمه دوم سال ۲۰۲۵، موج تازهای از پروژههای کارت ارز دیجیتال راهاندازی شد و Rain بهعنوان شریک زیرساختی اصلی انتخاب شد. این روند جریان ورودی واریزها را افزایش داد و پذیرش کاربران جدید را سرعت بخشید.
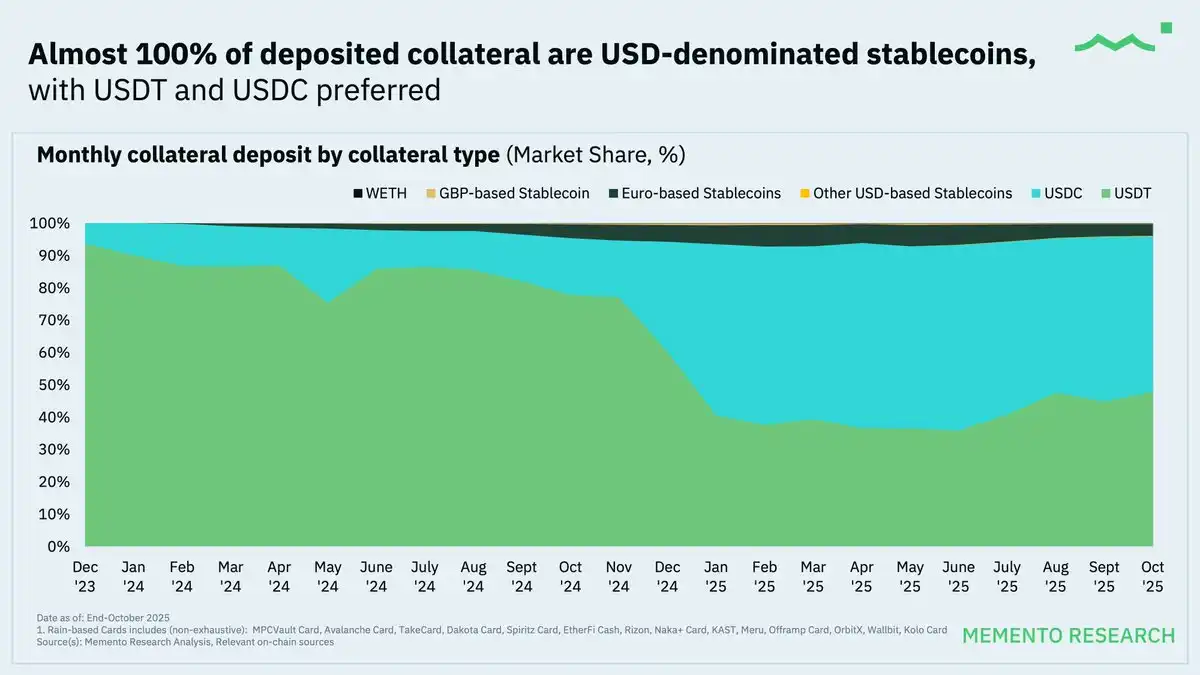
سلطه تقریباً کامل استیبلکوینها
در کل مجموعه دادهها، نزدیک به %100 از داراییهای پشتوانه واریز را استیبلکوینهای وابسته به دلار آمریکا تشکیل میدهند و USDT و USDC پیشتازان اصلی هستند.
این پدیده بیشازپیش نشان میدهد که کارتهای ارز دیجیتال کنونی، حتی برای کاربران خارج از آمریکا، بیشتر به حسابهای پرداخت بینالمللی شباهت دارند تا ابزارهای هزینهکرد سفتهبازانه.
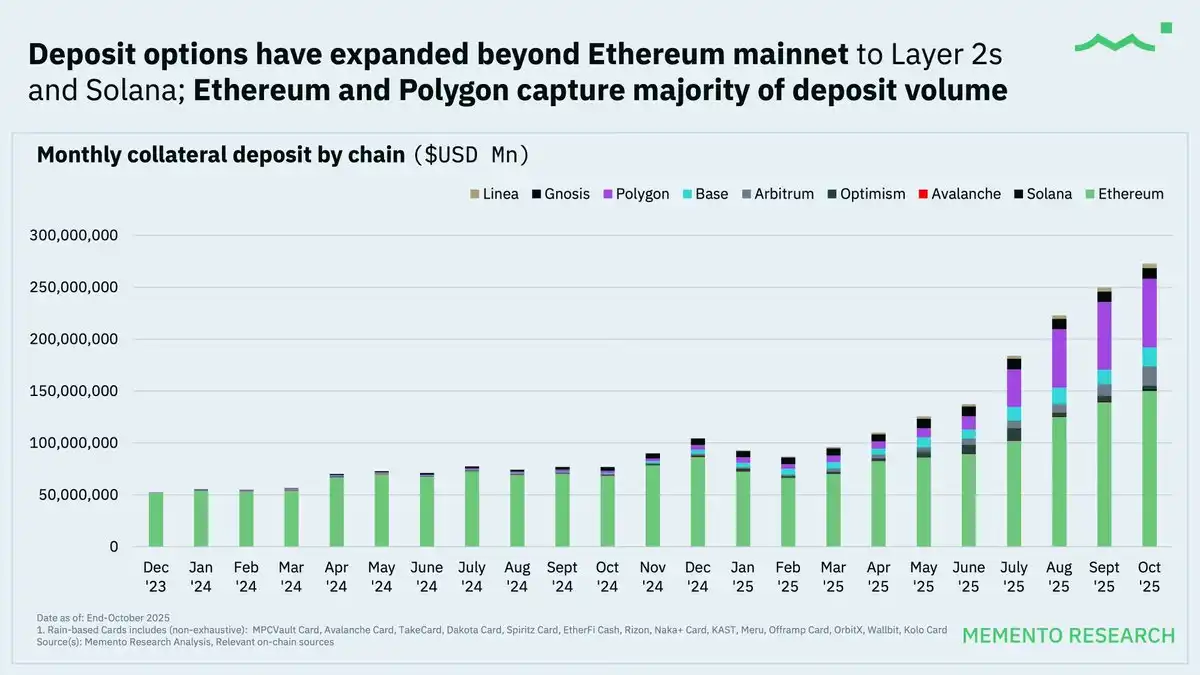
@ethereum و @0xPolygon شبکههای غالب برای واریز هستند و استفاده از چند زنجیره بهتدریج در حال افزایش است.
با اینکه اتریوم (@ethereum) و Polygon (@0xPolygon) همچنان شبکههای اصلی واریز هستند، سایر شبکههای لایهیک (مانند @base، @arbitrum، @Optimism و @solana) نیز پیوسته سهم بازار بیشتری به دست میآورند.
رشد روند چندزنجیرهای عوامل زیر را بازتاب میدهد:
· هزینه کمتر تراکنش: آستانه ورود را پایین میآورد و کاربران را قادر میسازد دفعات بیشتری حساب خود را شارژ کنند.
· بهینهسازی مسیریابی توسط ارائهدهندگان خدمات کارت: دیگر کاربران مجبور نیستند فقط از یک زنجیره استفاده کنند و واریز چندزنجیرهای بهتدریج به «قابلیتی پایه» تبدیل شده است.
رفتار مصرفکنندگان: استفاده واقعی از کارتهای ارز دیجیتال
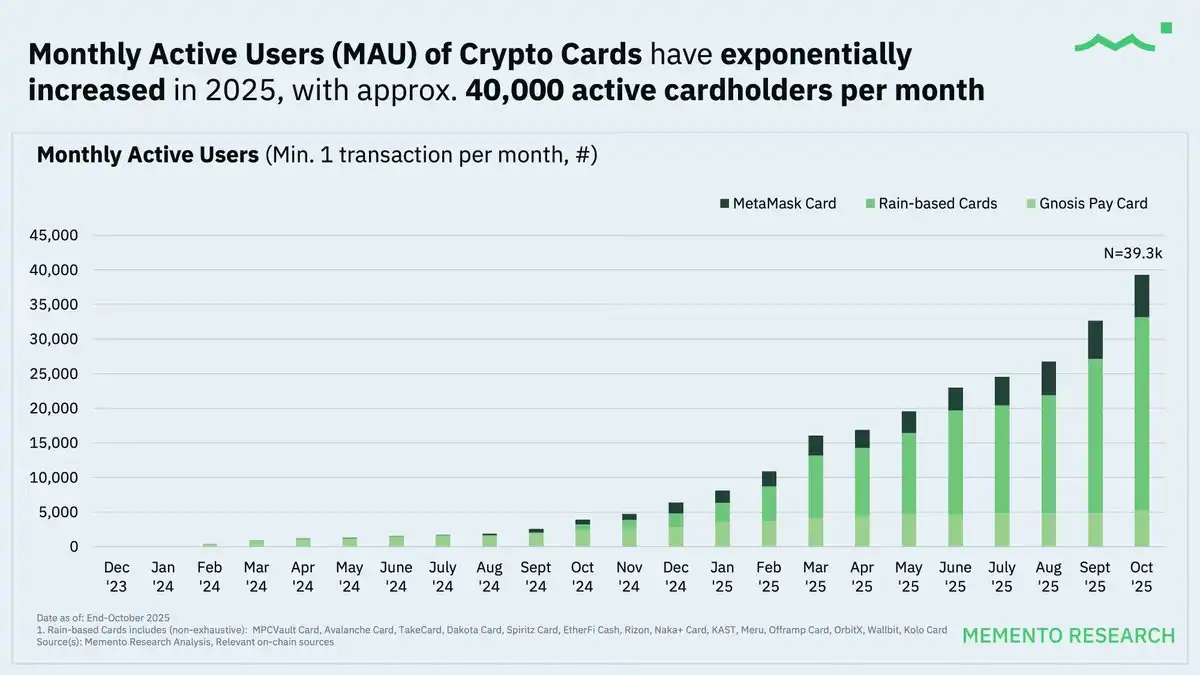
رشد سریع کاربران فعال ماهانه (MAU) در سال ۲۰۲۵ ادامه دارد
تا 10/2025، شمار کاربران فعال ماهانه کارت (MAU) به حدود ۴۰٬۰۰۰ نفر رسیده است؛ این رقم نشان میدهد پذیرش کارتهای ارز دیجیتال بهعنوان ابزاری پرداختپذیر و قابل استفاده مجدد رو به افزایش است و این کارتها دیگر صرفاً ابزاری برای آزمایش یکباره نیستند.
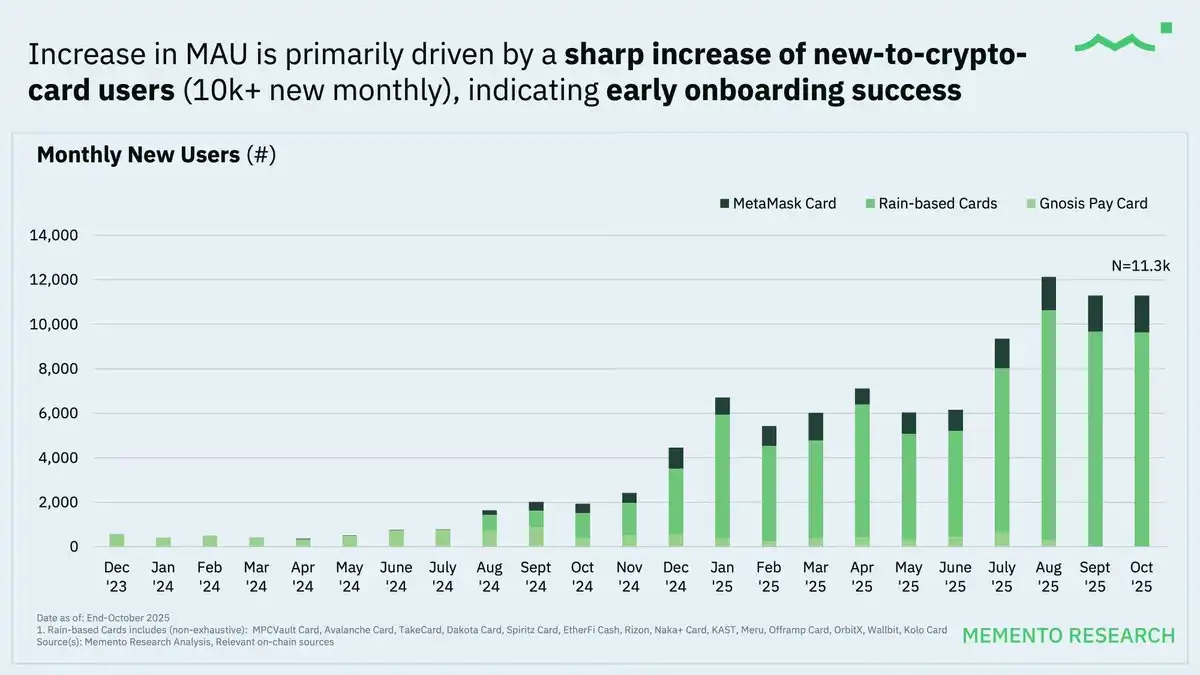
صنعت کارتهای ارز دیجیتال همچنان در مرحله ابتدایی رشدِ «مبتنی بر پذیرش کاربران» قرار دارد. این موضوع نشان میدهد منحنی پذیرش این صنعت هنوز در آغاز راه است و دامنه توزیع و دسترسی پیوسته گسترش مییابد.
کارتهای مجموعه Rain بهدلیل نقش آنها بهعنوان زیرساخت مشترک چندین پروژه کارت ارز دیجیتال (کارت بهعنوان خدمت)، سهم عمدهای از حجم تراکنشها را به خود اختصاص میدهند. دادههای این کارتهای مجموعه Rain برای تفسیر روندها مناسبتر هستند.
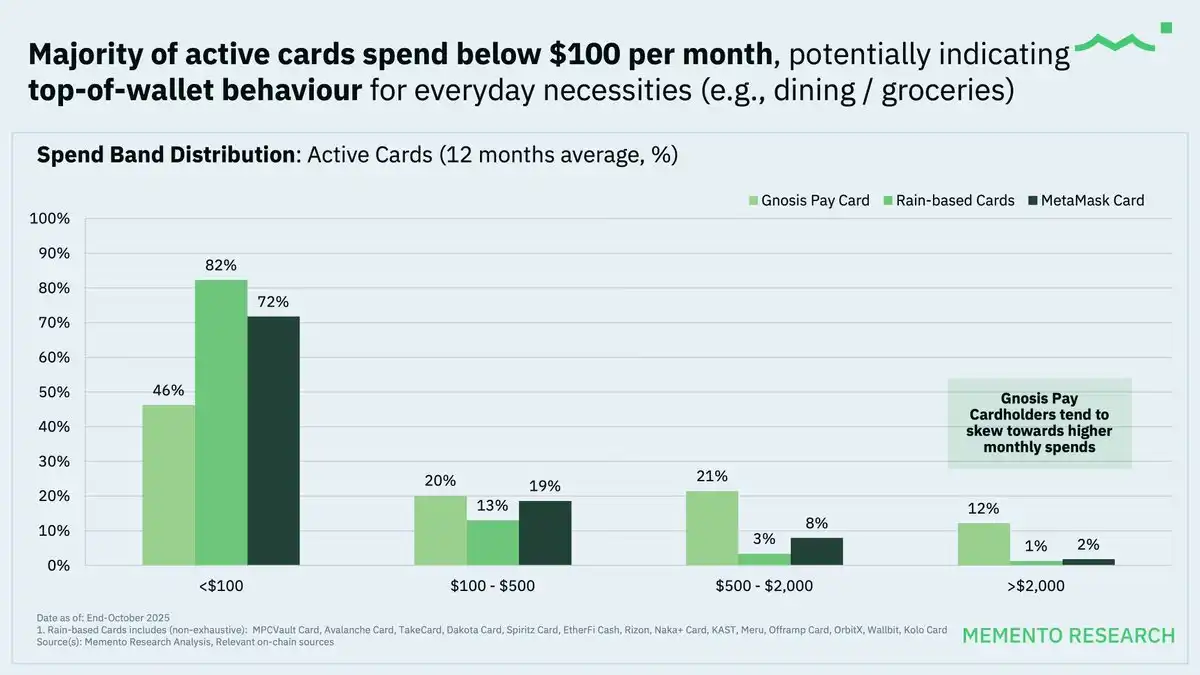
مبلغ کلی هزینهکرد همچنان در سطح نسبتاً پایینی قرار دارد که میتواند نشان دهد کارتهای ارز دیجیتال عمدتاً برای هزینههای روزمره استفاده میشوند.
الگوی استفاده از کارت برای مبالغ کم همچنین میتواند نشان دهد که کاربران کارتهای ارز دیجیتال را ابزاری برای برداشت ارز فیات میدانند و به این ترتیب، مرحله تبدیل دستی استیبلکوین به ارز فیات را دور میزنند.
شایان توجه است که دارندگان کارت @gnosispay ماهانه مبالغ بیشتری خرج میکنند؛ این امر نشان میدهد کاربران آن بیشتر تمایل دارند از این کارت بهعنوان کارت پرداخت اصلی خود استفاده کنند و استفاده منظمتری داشته باشند.
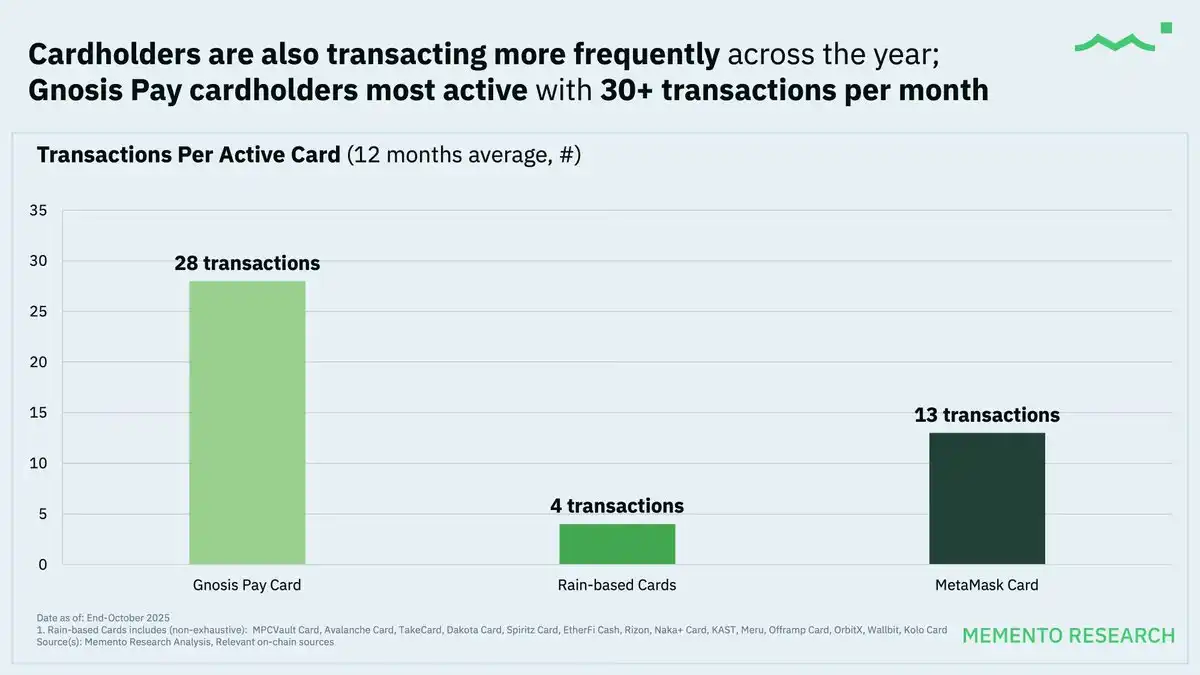
با گذشت زمان، دفعات تراکنش دارندگان کارت فعال هر سال افزایش یافته است. مشابه الگوهای هزینهکرد، دارندگان کارت @Gnosis Pay بیشترین میزان فعالیت را دارند و بهطور میانگین بیشتر از 30 تراکنش در ماه انجام میدهند؛ موضوعی که بهخوبی ویژگیهای رفتاری پرداختهای روزمره را نشان میدهد.
نکات کلیدی
· افزایش فعالیت کاربران: افراد بیشتری واقعاً استفاده از کارتهای ارز دیجیتال را آغاز میکنند، نه اینکه فقط ثبتنام کنند. در سال ۲۰۲۵، سطح مصرف و فعالیت بهطور پیوسته افزایش یافت.
· تأکید بر تراکنشهای کوچک روزمره: کاربران برای تراکنشهای کوچک و منظم بیشتر به استیبلکوینها متکی هستند تا معاملات بزرگ یا سفتهبازانه.
· نقش محوری ارائهدهندگان زیرساخت: مدل مشترک «کارت بهعنوان خدمت» باعث تمرکز حجم تراکنشها شده و مسیر گسترش اکوسیستم را تعیین کرده است.
چشمانداز ۲۰۲۶: از آزمایش تا گسترش پایدار
دادههای سال ۲۰۲۵ نشان میدهد کارتهای ارز دیجیتال از مرحله آزمایش به مرحله ابتدایی کاربرد رسیدهاند. با وجود رشد چشمگیر واریزها، هزینهکرد و استفاده فعال، رفتار کاربران همچنان محتاطانه است و بیشتر به مدل کارت پیشپرداخت مبتنی بر استیبلکوین شباهت دارد تا جایگزینی کامل برای کارتهای اعتباری سنتی.
در حال حاضر، کارتهای ارز دیجیتال عمدتاً پلی میان نقدینگی آنچین و پرداختهای دنیای واقعی هستند، نه جایگزینی کامل برای کارتهای اعتباری سنتی.
با نگاه به سال ۲۰۲۶، انتظار میرود رشد بیش از آنکه صرفاً به شتاب پذیرش کاربران متکی باشد، از پایداری اقتصادی و طراحی محصول تأثیر بگیرد. با افزایش مقیاس استفاده، ارائهدهندگان خدمات کارت باید میان گسترش، اقتصاد جریانهای برونمرزی و داخلی، کارایی مسیریابی و مدیریت عملیاتی هرچه پیچیدهتر تعادل برقرار کنند.
نکات مهم:
۱. تداوم نگرانیهای حریم خصوصی: سوابق تراکنشها روی زنجیره عمومی هستند و ممکن است رفتار هزینهکرد کاربران افشا شود. وقتی نشانیها خوشهبندی شوند یا به نشانیهای واریز در صرافیهای متمرکز پیوند بخورند، انتساب مالکیت بر اساس ردپاهای رفتاری آنچین (مانند زمان، مبلغ و غیره) میتواند آسان شود.
۲. دادههای عمومی؛ شمشیری دولبه: تحلیل دادههای عمومی آسان است، اما رقبا نیز میتوانند از آنها بهرهبرداری کنند. رقبا قادرند ترافیک را زیر نظر بگیرند، اقدامات تشویقی را تقلید کنند و حتی با حملات تخفیفی تهاجمی، کاربران باارزش را هدف قرار دهند.
۳. ریسک نبود یکپارچگی عمودی: بیشتر پروژههای کارت ارز دیجیتال به صادرکنندگان کارت، پردازشگرهای پرداخت و چند ارائهدهنده «کارت بهعنوان خدمت» متکی هستند. این مدل ممکن است به نقاط شکست واحد منجر شود یا در پی رویدادهای انطباقی یا تغییرات سیاستی در بخشهای بالادستی با محدودیت روبهرو شود و در نتیجه محدودیتهای ناگهانی یا تعطیلی را در پی داشته باشد.
۴. دستههای پرریسک پذیرندگان: دستههای پرریسک پذیرندگان، مانند بازی، کازینوهای آنلاین و سرگرمی بزرگسالان، اغلب با نرخ بالاتری از تقلب و اختلاف/بازپرداخت مواجه میشوند؛ این موضوع میتواند شبکههای کارت و صادرکنندگان را به اعمال کنترلهای سختگیرانهتر وادار کند. افزون بر این، این دستهها ممکن است در حوزههای قضایی مختلف با بررسیهای دقیقتری از منظر مبارزه با پولشویی (AML) روبهرو شوند.
۵. مسئله همسانسازی: قابلیتهای اصلی بیشتر کارتهای ارز دیجیتال موجود در بازار مشابهاند و وجه تمایز آنها، بهجز پاداشهای منتخب برای دارندگان کارت مانند بازگشت نقدی یا امتیاز، محدود است. تداوم اتکا به ساختار پیشپرداخت و چند ارائهدهنده کارت بهعنوان خدمت (مانند Rain) میتواند برای صادرکنندگان کارت ارز دیجیتال که میخواهند با بانکهای باسابقه جهانی رقابت کنند، در بلندمدت چالشساز باشد.
روندهای کلیدی آینده که باید زیر نظر گرفت:
· گذار از مدل پیشپرداخت به طراحیهایی شبیه کارت اعتباری، مانند کارت AMEX از @Coinbase One.
· تداوم سلطه استیبلکوینها بهعنوان واحد اصلی محاسبه.
· افزایش تمرکز بر سودآوری و اقتصاد واحد با شدتگرفتن رقابت.
کارتهای ارز دیجیتال بهتدریج به ابزاری اساسی برای پرداختهای تعبیهشده در کیف پولها و اپلیکیشنها تبدیل میشوند. تقاضای بازار تا سال ۲۰۲۵ شکل گرفته و سال ۲۰۲۶ مشخص میکند کدام مدلها میتوانند به مقیاسپذیری پایدار دست یابند.
این محتوا صرفاً برای اطلاعرسانی عمومی ارائه شده است و بهمنزله مشاوره مالی، سرمایهگذاری، حقوقی یا مالیاتی تلقی نمیشود. هرگونه رویداد، جایزه، کمپین آنلاین یا اطلاعات مرتبط که در اینجا ذکر شده است، نباید بهعنوان توصیه، ترغیب یا دعوت به خرید، فروش، معامله یا هرگونه دادوستد دیگر داراییهای رمزارزی تلقی شود. داراییهای رمزارزی از نوسان بالایی برخوردار هستند و ممکن است منجر به زیان شوند. دسترسی به خدمات، محصولات و رویدادهای مرتبط با WEEX ممکن است بسته به منطقه جغرافیایی متفاوت باشد. اطمینان از اینکه استفاده شما از این خدمات با قوانین و مقررات محلی مطابقت دارد، بر عهده خود شماست.
ممکن است شما نیز علاقهمند باشید

Money20/20 USA 2026: چگونه بیتکوین، استیبلکوینها و هوش مصنوعی آینده مالی را متحول میکنند

شریک Dragonfly، حسیب: آیا پرداختهای Agent یک فرض نادرست است؟ ارزش واقعی رمزنگاری در حفاظت از افراد است

متن کامل سخنرانی شریک مدیریتی Dragonfly: عوامل + ارزهای دیجیتال، چه چیزی واقعی است و چه چیزی تسلی خاطر است؟

چشمانداز بازار داراییهای مجازی کره جنوبی در سال 2030 – تایگرتی ریسرچ

درخواست Rain برای تأسیس بانک Rain National Trust، شکایت ICBA از OCC

بازار ارزهای دیجیتال کره جنوبی تحت حمایت سرمایهگذاران خرد، حسابهای شرکتی همچنان بسته است

چرا Kraken Reap را خرید، نه یک کارت U؟

بازار شرکتی 82 تریلیون وونی، فرصتی که کره از دست داد

کسب و کار ۲.۵ میلیارد دلاری ویزا در زنجیره: ابتدا پرداخت به مؤسسات صادرکننده کارت، سپس جمعآوری بدهی با استفاده از قراردادهای هوشمند

ایستگاه بعدی MoneyGram: ورود استیبل کوینها به مصرف روزمره

بت ۲.۵ میلیارد دلاری ویزا در حوزه اعتبار ارزهای دیجیتال، تأمین مالی تسویه کارت را به زنجیره منتقل میکند

MoneyGram در کلمبیا اولین کارت ویزا با استیبل کوین را راهاندازی کرد که از USDC پشتیبانی میکند

عرضه استیبل کوین نزدیک به ۲۹۰۰ میلیارد دلار، انتقال سالانه بیش از ۹۰۰ هزار میلیارد دلار
پرداخت با کارتهای ویزا در ارزهای دیجیتال در سال 2026 پانزده برابر افزایش یافت

ویزا: تسویه حساب با استیبل کوین به ۲۰ میلیارد دلار رسید

Corn یک باشگاه خصوصی برای دارندگان دارایی دیجیتال راهاندازی میکند پس از تغییر به لایه دوم بیتکوین

سوءاستفاده از قرارداد Rain، ۱.۱ میلیون دلار از کاربران کارتها را خالی کرد

گزارش پژوهشی پرداخت ایجنتیک: از مسیرهای پرداخت تا چشمانداز اکوسیستم
آیا YZi Labs رویایی دارد؟

مغز شما با ۲۰ وات کار میکند. هوش مصنوعی به یک نیروگاه نیاز دارد

Avici تمام مبلغ را بازپرداخت کرده و 10% نقدی ارائه میدهد

رین، اصلاح آسیبپذیری قرارداد قدیمی سولانا را کامل کرد

مدیر عامل Rain میگوید پرداختهای استیبلکوین به بیش از 100000 فروشنده رسیده است

گزارش هفتگی تأمین مالی | شرکت زیرساخت دادههای هوش مصنوعی Databricks تأمین مالی استراتژیک ۵۰ میلیارد دلاری را تکمیل کرد؛ چندین شرکت رباتیک بیش از یک میلیارد یوان تأمین مالی دریافت کردند

چرا کارتهای بانکی رمزنگاری شده نمیتوانند جایگزین ویزا شوند؟
Rain شرکت کیف پول تجاری Ansa را خریداری کرد
OpenAI بخشی از داراییهای پتنت Rain AI را خریداری کرد

Brale پروتکل ION را برای حل مشکل نقدینگی استیبل کوین معرفی کرد

قیمت سهام Enlivex به دلیل نگهداری توکن RAIN به پایینترین حد تاریخی رسید

استراتژی استیبل کوین ویزا: کارتها، تسویه حساب و آینده
Money20/20 USA 2026: چگونه بیتکوین، استیبلکوینها و هوش مصنوعی آینده مالی را متحول میکنند
شریک Dragonfly، حسیب: آیا پرداختهای Agent یک فرض نادرست است؟ ارزش واقعی رمزنگاری در حفاظت از افراد است
متن کامل سخنرانی شریک مدیریتی Dragonfly: عوامل + ارزهای دیجیتال، چه چیزی واقعی است و چه چیزی تسلی خاطر است؟
چشمانداز بازار داراییهای مجازی کره جنوبی در سال 2030 – تایگرتی ریسرچ
درخواست Rain برای تأسیس بانک Rain National Trust، شکایت ICBA از OCC
بازار ارزهای دیجیتال کره جنوبی تحت حمایت سرمایهگذاران خرد، حسابهای شرکتی همچنان بسته است


