
پژوهش کلان بازار ارز دیجیتال: تعطیلی دولت آمریکا به کمبود نقدینگی میانجامد و موجب تغییر ساختاری در بازار ارز دیجیتال میشود

 امتیازدهی ما در گوگل


منبع: Huobi
چکیده
در 11/2025، بازار ارز دیجیتال به نقطه عطفی ساختاری رسید: پس از فروکشکردن موج مالی و اوجگیری نرخهای بهره، نقدینگی به بخش خصوصی بازگشت و داراییهای پرریسک مسیرهای متفاوتی در پیش گرفتند. حساب عمومی خزانهداری آمریکا (TGA) بهدلیل تعطیلی دولت آمریکا همچنان فقط ورودی داشت و موجودی آن از حدود $800B به بیشتر از $1T افزایش یافت؛ در نتیجه، حدود $200B نقدینگی عملاً از بازار خارج شد و فشار تأمین مالی در نظام بانکی تشدید شد. BTC به لایه وثیقهای باثبات تبدیل شد و ETH نقش قطب تسویه را بر عهده گرفت. سرمایههای افزایشی به سمت روایت «روایت × فناوری × توزیع» و حوزههای L2، هوش مصنوعی/رباتیک/DePIN/x402، InfoFi، DAT، پیشفروشها و میم کوینها حرکت کردند. کاهش ارزش کل بازار با افت شاخص ترس همراه بود که نشاندهنده شکلگیری محدودهای برای چرخش میانمدت و تخصیص ارزش است. ریسکهای اصلی عبارتاند از ابهامهای نظارتی، پیچیدگی درونزنجیرهای و چندپارگی میانزنجیرهای، عدم تقارن اطلاعاتی و چرخه تشدید احساسات. ۱۲ ماه آینده دورهای از «بازار صعودی ساختاری» خواهد بود، نه یک صعود فراگیر؛ تمرکز بر طراحی سازوکار، کارایی توزیع و مدیریت توجه خواهد بود. تخصیص منضبط پیرامون موضوعات اصلی مانند هوش مصنوعی × ارز دیجیتال و DAT را از مسیر توزیع در مراحل اولیه و اجرای حلقهبسته در اولویت قرار دهید.
۱. چشمانداز اقتصاد کلان
در 11/2025، بازار جهانی ارز دیجیتال در نقطه عطفی ساختاری قرار دارد: نه با یک بازار صعودی تمامعیار روبهرو هستیم و نه در پرتگاهی نزولی به موضعی تدافعی رسیدهایم؛ بلکه با پنجرهای حساس مواجهیم که در آن «از مجازی به واقعی حرکت میکنیم، از روایت به فناوری بازمیگردیم و از سفتهبازی صرف به مشارکت ساختاری میرسیم». ریشه این چرخش در یک قیمت یا سیاست منفرد نیست، بلکه به تغییر کلی الگوی کلان بازمیگردد. طی دو سال گذشته، مدیریت تقاضا در دوران پس از همهگیری که با توسعه مالی هدایت میشد، بهتدریج فروکش کرده است؛ چرخه انقباض خنثی سیاست پولی بهوضوح به اوج رسیده، کشش مستقیم دولت بر نقدینگی کاهش یافته و بخش خصوصی دوباره در تخصیص سرمایه نقش غالب را به دست آورده است. ارزیابی دوباره روایت فناوریهای نو و کارکردهای تولیدی نیز آغاز شده و بر منطق زیربنایی قیمتگذاری داراییها اثر میگذارد. تمرکز سیاستگذاری از «یارانه و پرداختهای انتقالی برای تحریک تقاضای اسمی» به «کارایی و پیشرفت فناوری برای افزایش نرخ رشد بالقوه» تغییر کرده است. در این گذار، بازار حاضر است برای داراییهایی با «جریان نقدی قابلراستیآزمایی و مسیر رشد فناوری» صرف بیشتری بپردازد؛ در مقابل، نسبت به داراییهایی که تنها به «اهرم بالا، روندهای قویاً چرخهای و گسترش ارزشگذاری» متکیاند، محتاطتر شده است.
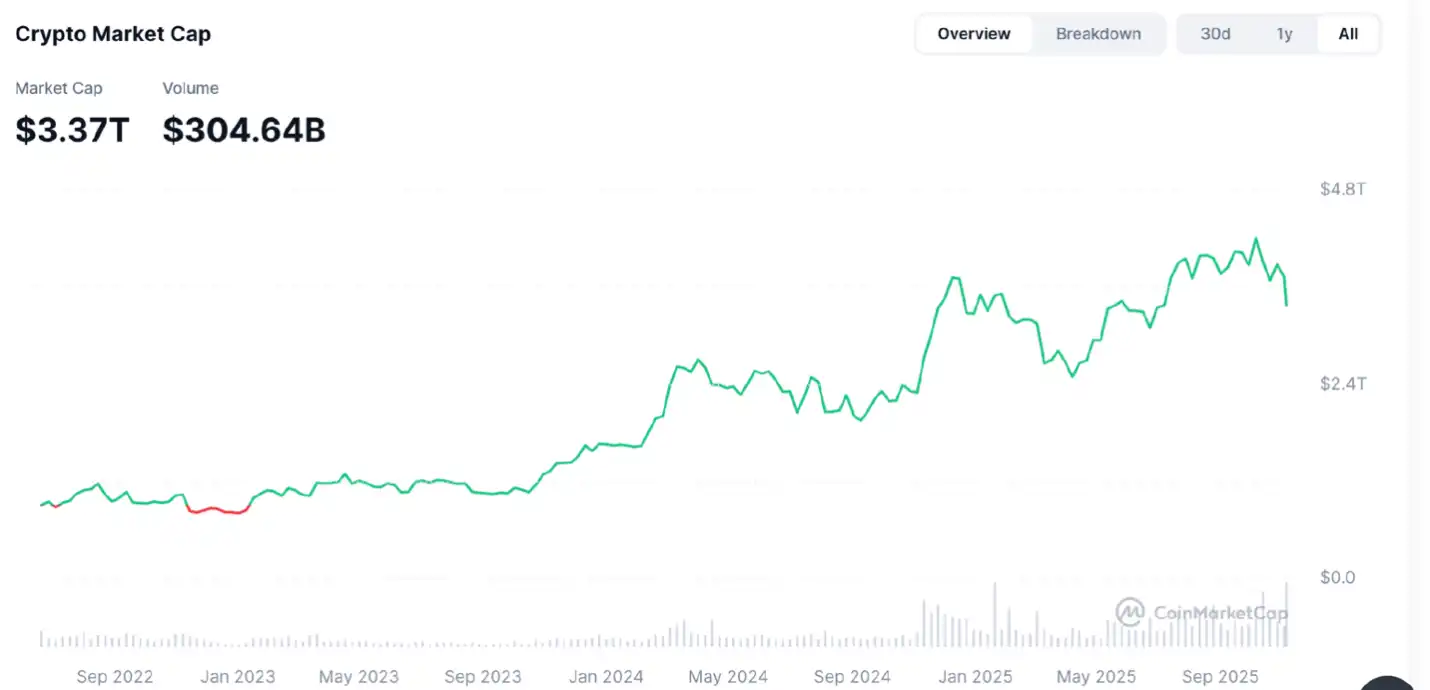
بر اساس تازهترین دادهها، ارزش کل کنونی بازار ارز دیجیتال حدود $3.37T است که از اوجهای قبلی عقبنشینی کرده و نشاندهنده خروج مقطعی سرمایه و کاهش تمایل به ریسک است. افزون بر این، افت شاخص ترس به ۲۰ (ترس) بیانگر ضعف احساسات بازار است. در مجموع، بازار همچنان در یک اصلاح میانمدت در دل روند صعودی بلندمدت قرار دارد: روند صعودی ۲۰۲۳ تا ۲۰۲۵ هنوز پابرجاست، اما ابهامهای کوتاهمدت در انتظارات کلان، شناسایی سود و انقباض نقدینگی، بازار را وارد مرحله تثبیت و هضم کردهاند. بهطور کلی، روند نامطلوب نیست، احساسات در حال سردشدن است و بازار در «محدوده اصلاح همراه با ترس» قرار دارد؛ این وضعیت بیشتر به دورهای از چرخش و واگرایی در بازار صعودی شباهت دارد.
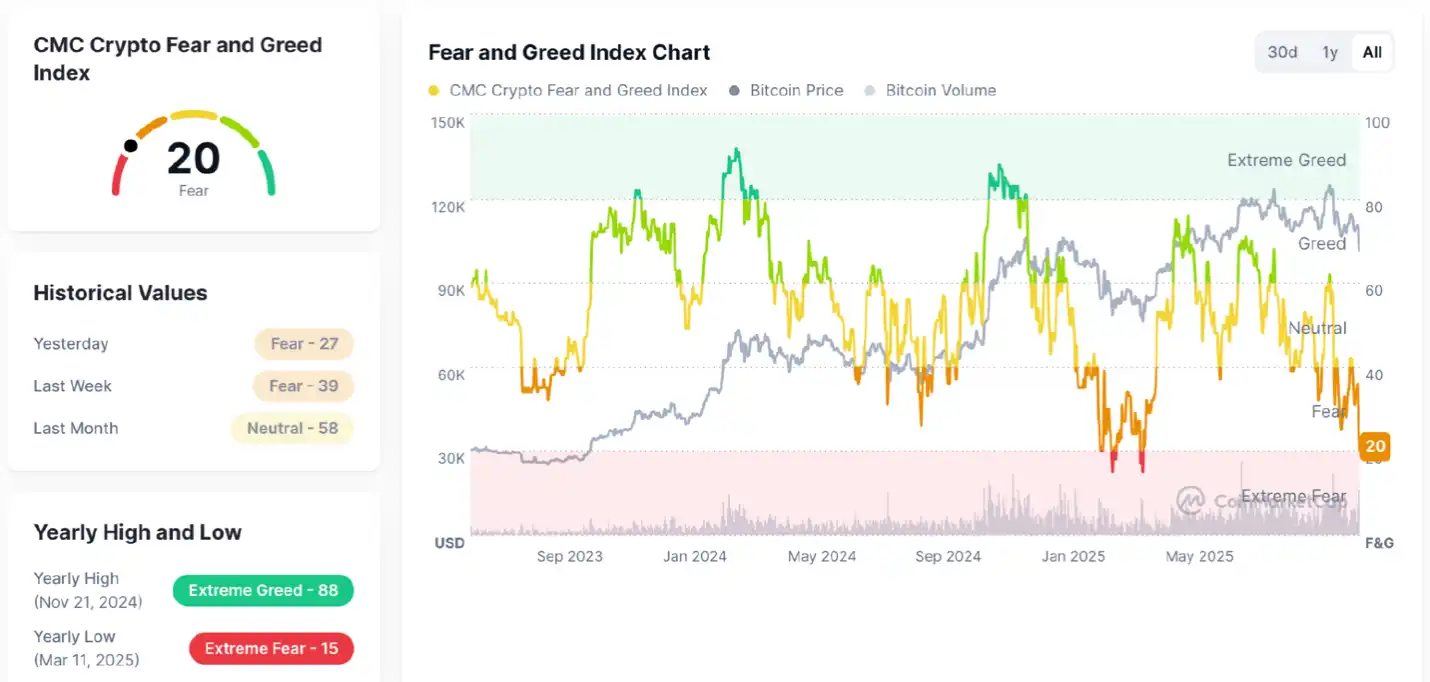
شاخص کنونی احساسات بازار ارز دیجیتال (شاخص ترس و طمع) ۲۰ است که سطح قابلتوجهی از ترس را نشان میدهد و در مقایسه با هفته و ماه گذشته همچنان رو به تضعیف است. با بررسی نمودار میتوان دید که قیمت بیتکوین طی چند ماه گذشته از سطوح بالا عقبنشینی کرده و احساسات بازار بهسرعت از «طمع» به «ترس» تغییر یافته است. این تغییر با کاهش حجم معاملات همراه بوده و نشان میدهد سرمایهها رویکردی محتاطانه و نظارهگرانه دارند و تمایل به ریسک کاهش یافته است. بااینحال، این محدوده همزمان دوباره به کف تاریخی میانمدت یا محدوده انباشت ارزش بازگشته است؛ وخامت احساسات اغلب میتواند نشانه آغاز انباشت بلندمدت سرمایه باشد. به بیان دیگر، بدبینی و نوسان کوتاهمدت در حال افزایش است؛ اما در میانمدت تا بلندمدت، محدوده ترس اغلب برای سرمایههای خلافجهت فرصت ایجاد میکند.
از منظر اقتصاد کلان، اگر ایالات متحده را مثال بگیریم، پس از افزایش تهاجمی نرخ بهره توسط فدرال رزرو از ۲۰۲۳ تا ۲۰۲۵، تورم هنوز بهطور کامل به نقطه لنگر بلندمدت خود بازنگشته است؛ بااینحال، چسبندگی حاشیهای قیمتهای هسته، ترمیم سمت عرضه و کاهش چرخه موجودیها در کنار هم به تعدیل ساختاری تورم کمک کردهاند. ارتباطات سیاستگذاری از سیگنال انقباضی «نرخهای بالا برای مدتی طولانیتر» به مسیری «وابسته به دادهها، همراه با صبر و اندکی تسهیل» تغییر کرده و انتظارات نرخ بهره را به سمت پایین سوق داده است. همزمان، خزانهداری آمریکا در حال انجام «اصلاح دوم» پیامدهای کسریهای گسترده و انتشار اوراق کوتاهمدت در دوران همهگیری است: محدودیتهای بودجهای سختگیرانهتر شده، ساختار سررسید بهینه میشود و کاهش حاشیهای یارانهها و پرداختهای انتقالی به معنای بازگشت نقدینگی از بخش عمومی به بخش خصوصی است. البته این جریان به معنای سرازیرشدن بیقیدوشرط نقدینگی نیست؛ بلکه بازتوزیعی از مسیر اعتبار مبتنی بر بازار و صرف ریسک سهام و اوراق قرضه به سوی گروههای دارایی کارآمدتر و متمایل به رشد است. از سوی دیگر، تعطیلی دولت آمریکا رکوردی تاریخی رقم زده است: بهدلیل این تعطیلی، امکان خروج وجه از حساب عمومی خزانهداری آمریکا (TGA) وجود ندارد و موجودی آن از حدود $800B به بیشتر از $1T افزایش یافته است؛ یعنی حدود $200B نقدینگی عملاً از بازار خارج شده و فشار تأمین مالی در نظام بانکی تشدید شده است. این مسئله توضیح میدهد چرا داراییهای متکی به چرخه اهرم بالا در بازارهای سنتی تحت فشارند، درحالیکه فناوریهای زیربنایی، زنجیرههای هوش مصنوعی و زیرساخت دیجیتال از «تحمل ارزشگذاری» بیشتری برخوردارند: گروه نخست به نرخهای پایین و باد موافق تقاضای اسمی بالا متکی است، اما گروه دوم از بهبود کارکرد تولید و جهش بهرهوری کل عوامل تولید بهره میبرد و ترجیح بازار را از «محرک قیمت» به «محرک کارایی» تغییر میدهد.
این تغییر کلان در تمایز میان داراییها نمود پیدا میکند: از یک سو، اثرات دنبالهدار نرخهای بهره بالا ادامه دارد و شکافهای اعتباری به سطوح بسیار پایین همگرا نشدهاند؛ سرمایهها همچنان از داراییهایی فاصله میگیرند که پشتوانه سودآوری ندارند، جریان نقدی آتی آنها نامطمئن است و ترازنامهشان از اهرم بالایی برخوردار است. از سوی دیگر، بخشهایی با جریان نقدی قابلمشاهده، کشش بالای تقاضا و همراستایی با منحنی فناوری، تخصیص فعال سرمایه را جذب میکنند. در داراییهای ارز دیجیتال، این تغییر به معنای گذار از منطق تکمحوریِ «رشد یکطرفه بیتکوین با مکیدن نقدینگی از سایر داراییها» به منطق چندمحوریِ «ثبات بیتکوین ـ سرازیرشدن سرمایه ـ شتابگرفتن چرخش روایتها» است. با افزایش مالکیت نهادی بیتکوین، بهبود کانالهای ETF اسپات و بهینهشدن ساختار مشتقات درونزنجیرهای، نوسان آن بهطور چشمگیری کاهش یافته و بیتکوین بهتدریج نقش «پایه وثیقهای بدون ریسک» را پذیرفته است؛ نه بهعنوان دارایی مطلقاً بدون ریسک، بلکه بهعنوان «نقدشوندهترین، شفافترین در معاملات و باثباتترین وثیقه» در مقایسه با کل بازار. اتریوم بهاندازه بیتکوین جهش قیمتی نداشته، اما اهمیت نظاممند آن در لایه تسویه و زیستبوم توسعهدهندگان، نقشی شبیه به «مسیر انتقال نقدینگی پرریسک» برایش ایجاد کرده است؛ وقتی تمایل بازار به ریسک بازمیگردد، سرمایه دیگر تنها در داراییهای با ارزش بازار بالا نمیماند، بلکه از مسیر ETH و L2 به سوی داراییهای زیستبومی زودهنگامتر و منعطفتر حرکت میکند. بنابراین، برجستهترین روند ساختاری ماه نوامبر را میتوان با سه رابطه نابرابری خلاصه کرد: چرخش > تمرکز، مشارکت فعال > نگهداری منفعل، شکار نقاط داغ > انتظار برای داراییهای با ارزش بازار بالا. رفتار سرمایهها از «انتظار برای رسیدن فرصتها» به «پیگیری سازمانیافته فرصتها» تغییر کرده است؛ توانایی اصلی معامله نیز از «کشف ارزش» به «شناسایی روایت + رصد نقدینگی + پیشبینی سازوکار» تغییر یافته است. در میان همه روایتها، بیشترین ارزش افزوده نصیب حوزههایی میشود که همزمان نیازهای «محرک فناوری و شتاب توجه» را برآورده میکنند: Layer-2 بهدلیل نرخ بالای عرضههای جدید در واحد زمان، مزیت هزینه و طراحی مشوقها به مؤثرترین «کانال توزیع نوآوری» تبدیل شده است؛ هوش مصنوعی/رباتیک/DePIN بهواسطه پیوند با کارکردهای واقعی تولید و ارتباط با اقتصاد ماشینبهماشین (M2M)، در مراحل اولیه از «محدببودن منحنی رشد» بالایی برخوردارند؛ InfoFi بهعنوان تلاشی برای کسب درآمد از ارزش دانش و داده، با قاعده عصر حاضر یعنی «توجه بهعنوان عنصری کمیاب» همخوانی دارد؛ میم کوینها بازتاب نهایی «درآمدزایی از توجه» هستند و امکان درآمدزایی سریع از احساسات و سرمایه اجتماعی را با اصطکاک بسیار کم فراهم میکنند؛ NFT-Fi نیز از «هیجان آواتارها» به الگویی کاربردیتر از «حقوق و جریان نقدی درونزنجیرهای» گذار کرده و با ابزارهای ساختاریافته مالی، سناریوهای تازهای برای وثیقهگذاری، اجاره و تقسیم درآمد ایجاد میکند؛ در همین حال، پیشفروشها در نقطه مطلوب «ارزشگذاری پایین ـ توزیع ضعیف ـ محدببودن بالای بازده» قرار دارند و از مقرونبهصرفهترین عوامل نوسان بالا در بودجه ریسک بهشمار میروند. هسته مشترک این مسیرها، همگرایی توجه، مشارکت توسعهدهندگان، سازوکارهای تشویقی و انسجام روایت در قالب نیرویی واحد است: توجه دیدهشدن و انتقال توکنها را ممکن میکند، مشارکت توسعهدهندگان پایداری منحنی عرضه را تعیین میکند، سازوکارهای تشویقی مشکل شروع سرد در مرحله توسعه را حل میکنند و انسجام روایت، انتظارات را با مسیر تحقق همراستا میسازد و در نتیجه نرخ تنزیل را کاهش میدهد.
از دیدگاهی کلانتر، ظرفیت بازده میانمدت تا بلندمدت داراییهای مالی سنتی در دو بُعد محدود میشود: نخست، بازده اوراق قرضه به اوج رسیده اما همچنان بالا است و انعطافپذیری ارزشگذاری داراییهای سهام را کاهش میدهد؛ دوم، شتاب رشد واقعی جهانی از چرخه پیشین ضعیفتر است و توسعه سود شرکتها بیش از افزایش قیمتها به بهبود کارایی متکی است. در مقایسه، مزیت ارز دیجیتال در این است که «چرخه فناوری با چرخه نوآوری مالی همزمان است»: از یک سو، زیرساخت درونزنجیرهای از نظر عملکرد، هزینه و ابزارهای توسعه بهبود جامعی داشته و هزینه نهایی ساخت برنامهها و دامنه آزمونوخطا را بهشدت کاهش داده است؛ از سوی دیگر، سازوکارهای توکنسازی و مهندسی مشوقها بهعنوان هماهنگکننده اجماع میان «سرمایه، کاربر و توسعهدهنده» عمل میکنند و مسئله شروع سرد عصر اینترنت را به شکلی سنجشپذیر، تکرارشونده و توزیعپذیر، درونزنجیرهای حل میکنند. به بیان دیگر، صرف ریسک داراییهای ارز دیجیتال دیگر تنها از نوسان و اهرم اثر نمیپذیرد؛ بلکه بیشتر به این بستگی دارد که «آیا طراحی سازوکار میتواند توجه، داده و توان محاسباتی را به جریان نقدی قابلتحقق تبدیل کند یا نه». ترکیب این عامل با آزادسازی ساختاریافته نقدینگی کلان، منحنی بازده تعدیلشده با ریسک ارز دیجیتال را نسبت به داراییهای سنتی برتر میکند. از نظر محیط پولی، بازار از «انتظارات تسهیل اسمی» به «خنثیبودن واقعی» و سپس به «تسهیل ساختاری و موضعی» گذار میکند. جهت نرخهای سیاستی دیگر بهطور یکطرفه انقباضی نیست، ساختار عرضه اوراق قرضه دولتی دقیقتر شده، بهبود حاشیهای شرایط اعتباری هزینه تأمین مالی بخش خصوصی را پایین میآورد، فشار بازتأمین مالی داراییهای موجود کاهش مییابد و زنجیره فناوری و نوآوری به اصلیترین بهرهمند جریان سرمایه تبدیل شده است. این ریتم نشان میدهد که ارز دیجیتال وارد مرحله ابتدایی تا میانی «بازگشت تمایل به ریسک» میشود؛ این دور برخلاف جهشهای سریع گذشته که تنها به تسهیل کمی وابسته بودند، بیشتر به مسابقه استقامتیای شباهت دارد که با «پیشرفت فناوری + تکامل روایت + بهینهسازی سازوکار» پیش میرود. روند صعودی نه با «یک جهش منفرد»، بلکه با «محرکهای چندگانه و پیشروی مرحلهای» شکل میگیرد. بنابراین، نمود آشکار بازار نه «جهش تنها و یکتنه بیتکوین»، بلکه «بیتکوین بهعنوان پایه، ETH بهعنوان قطب و چرخش گروهی L2/هوش مصنوعی/InfoFi/NFT-Fi/میم کوین» است. در چنین چشماندازی، موضوع اصلی «موقعیتگیری زودهنگام ـ شناسایی بخشی از سود ـ متعادلسازی مجدد» است و منطق «برای همیشه به یک حوزه بچسب» کارایی حاشیهای خود را از دست میدهد؛ سرمایهها باید توانایی راهبردی «جنگیدن برای حفظ موقعیت» داشته باشند.
در مجموع، زنجیره انتقال کلان این مرحله را میتوان چنین توصیف کرد: فروکشکردن محرک مالی و مدیریت کسری بودجه ← بازگشت نقدینگی به بخش خصوصی ← کاهش انتظارات نرخ بهره و ترمیم شرایط اعتباری ← ترجیح سرمایهها به «کارایی و تحدب منحنی رشد» ← افزایش تحمل روایتهای فناورانه ← گذار بازار ارز دیجیتال از تکمحوری به چندمحوری ← غالبشدن چرخش ساختاری. ارزیابی ما در ماه نوامبر این است که شرایط کلان جهانی هنوز بهطور کامل وارد فاز تسهیل نشده، اما نقدینگی افزایشیِ ساختاری در حال آزادشدن است. با درنظرگرفتن پیشرفت تعیینکننده چرخه فناوری و بلوغ سازوکارهای توزیع، الگوی میانمدت داراییهای ارز دیجیتال از «محرک یک بازار» به «همزیستی با روایت تودهها» تغییر کرده است. ویژگی معمول آن «بازار صعودی بخشی · بازار صعودی ساختاری» است؛ پایداری آن نه به نمودار هفتگی یک دارایی واحد، بلکه به تأیید متقابل چند زیرسامانه زیستبوم وابسته است: حفظ توسعهدهندگان و تقویت زنجیره ابزار، عرضه را تأیید میکند؛ رشد کاربران و منحنی کارمزد، تقاضا را تأیید میکند؛ بودجه مشوقها و بهبود حاکمیت، سازوکار را تأیید میکند؛ و تسویه میانزنجیرهای و کانالهای انطباق، منابع سرمایه را تأیید میکنند. وقتی این متغیرها بازخورد مثبت پیوسته ایجاد کنند، بازار سالمتر و متنوعتر میشود و بیش از پیش به «مشارکت فعال» حرفهای و منضبط نیاز خواهد داشت. بنابراین، درک نکات کلیدی این مرحله به پیشبینی «کدام کوین جهش بعدی را تجربه میکند» محدود نیست؛ بلکه مستلزم ایجاد چارچوبی یکپارچه از «کلان ـ روایت ـ سازوکار ـ نقدینگی ـ توزیع» است: تغییرات جهتدار نرخها و کسری بودجه را در سطح کلان شناسایی کنید؛ در سطح روایت بسنجید که آیا منحنی فناوری با سمت تقاضا همزمان است؛ در سطح سازوکار، پایداری طراحی مشوقها را بررسی کنید؛ در سطح نقدینگی، جابهجایی واقعی کارمزدها، تأمین نقدینگی و جریانهای اجتماعی را دنبال کنید؛ و در سطح توزیع، کارایی کلی پیشفروش ـ ایردراپ ـ لیستشدن ـ رتبهبندی ـ NFT-Fi ـ شبکههای اجتماعی را ارزیابی کنید. تنها با وجود چارچوبی حلقهبسته است که سه رابطه «چرخش > تمرکز، فعال > منفعل، نقاط داغ > داراییهای بزرگ» به شعارهایی توخالی تبدیل نمیشوند و میتوانند به روشی راهبردی، اجرایی، قابلپیگیری و تکرارپذیر بدل شوند.
۲. تحلیل حوزهها و چشمانداز کلان
با ورود به بازار ارز دیجیتال در سالهای ۲۰۲۵ تا ۲۰۲۶، مهمترین عامل محرک بهآرامی دستخوش تغییری ساختاری شده است. نرخهای بهره و متغیرهای کلان هنوز بتای زیربنایی بازار را شکل میدهند، اما سرچشمههای واقعی بازده مازاد قابلتوجه از «احساسات کلان ← قیمتگذاری دارایی» به همنوایی سهگانه «روایت × فناوری × سازوکار توزیع» تغییر کردهاند. ویژگیهای چرخه جدید عبارتاند از تکامل شتابان بنیان فناورانه، کوتاهشدن مسیرهای انتشار روایت و غیرمتمرکزترشدن توزیع سرمایه؛ عواملی که انعطافپذیری بیسابقه قیمت و سرعت چرخش سبک سرمایهگذاری را به ارمغان میآورند. در این بستر، پیشفروشها، میم کوینها، هوش مصنوعی × رباتیک × DePIN × x402، InfoFi و DAT (خزانه دارایی دیجیتال) قرار است طی ۶ تا ۱۸ ماه آینده به مهمترین موضوعات جهتساز تبدیل شوند.
پیشفروشها روشنترین پنجره فرصت با بیشترین پاداش ساختاری در سال پیش رو خواهند بود. مزیت آنها نه از «کمارزشگذاری» سنتی، بلکه از ساختار زمانی و توزیع ناشی میشود. چون ارزشگذاری توکنها در مراحل اولیه نسبتاً پایین، اطلاعات بازار نسبتاً مبهم و موانع ورود زیاد است، شکافهای چشمگیری در اطلاعات و اجرا به وجود میآید. بسیاری از افراد از پروژهای خبر دارند اما نمیتوانند سهمیهای به دست آورند؛ برخی سهمیه میگیرند اما نمیدانند پس از رویداد تولید توکن (TGE) چطور توزیع را کامل کنند یا سرمایهگذاری مجدد انجام دهند؛ عدهای هم میدانند چطور خارج شوند اما در دور بعدی نمیتوانند نقطه ورود تازهای پیدا کنند. آلفای واقعی در «دانستن» نیست، بلکه در تکمیل زنجیره «دانستن ← بهدستآوردن سهمیه ← خروج ← سرمایهگذاری مجدد» نهفته است. عرضه داراییهای L2، پروژههای بومی هوش مصنوعی، سازندگان InfoFi یا آزمایشهای زبانی میم، همگی در مرحله پیشفروش میتوانند پتانسیل سود ۲۰ تا ۵۰ برابری را آزاد کنند. نکته کلیدی پیشفروشها «درست پیشبینیکردن» نیست، بلکه حضور عمیق در شبکههای اطلاعاتی، سرمایه و توزیع و تبدیل مزیت اطلاعاتی به چرخه سود قابلاجرا است. این یعنی در چرخه جدید، مشارکتکنندگان برجسته فقط پژوهشگر نیستند، بلکه مجری هم هستند. در کنار پیشفروشها، میم کوینها نیز با روایتهایی همیشگی همراهاند. میم هرگز درباره سرمایهگذاری ارزشی نبوده، بلکه تجسم اقتصاد توجه و آربیتراژ روایی و منعطفترین حامل آلفا در فضای ارز دیجیتال است. در دو چرخه گذشته، تغییر میدان رقابت را بهوضوح دیدهایم: BSC در ۲۰۲۱، Solana در ۲۰۲۳ تا ۲۰۲۴ و اکنون در ۲۰۲۵، ورود به عصر دوقطبی Solana و Base. منطق ساده است: هرچه یک زنجیره سریعتر، ارزانتر و در بسیج جامعه توانمندتر باشد، برای اجرای میم مناسبتر است. هسته میم نه «چیستی آن»، بلکه «این است که چه کسی دربارهاش حرف میزند، چه کسی تبلیغش میکند و چه کسی آن را توزیع میکند»؛ چیزی که چرخه سریعی از «روایت ← توجه ← نقدینگی ← اصلاح ← بازآرایی» میسازد. وقتی روایتی جهشی شکل بگیرد، داراییها میتوانند طی چند هفته افزایش چشمگیری در قیمت تجربه کنند و بهسرعت توزیع شوند. ماهیت این فرایند آن است که بازار در زمانی کوتاه بر سر یک نماد به اجماع میرسد و فعالیتهای مشخص سفتهبازانه را درونزنجیرهای انجام میدهد. با وجود ریسک بسیار بالا، چابکی، تکرار سریع و جهشهای شدید آن، این حوزه را در هر چرخه به قالبی بیانی تبدیل میکند که نمیتوان نادیدهاش گرفت.
در مقایسه با حوزههای تاکتیکمحور یادشده، هوش مصنوعی × رباتیک × DePIN × x402 نماینده قطعیترین موضوع فناورانه عصر جدید است و روندی بلندمدت، مشابه بیتکوین در روزهای نخست، ایجاد خواهد کرد. ارزش هوش مصنوعی هرگز به شناخت محدود نبوده، بلکه در ورود آن بهعنوان یک موجودیت اقتصادی به نظام تولید نهفته است. هنگامی که مدلهای هوش مصنوعی به واحدهای کنشگر خودمختار (Agent) تبدیل شوند که قادر به اجرای وظایف درونزنجیرهای، امضای تراکنش، تسویه و نگهداری از خود هستند، ماشینها به واحدهای اقتصادی بدل میشوند و ساختاری اقتصادی از نوع «ماشینبهماشین (M2M)» شکل میگیرد. بلاکچین هویت، تسویه و نظامهای تشویقی را برای ماشینها فراهم میکند و به آنها اجازه میدهد در چرخه اقتصادی مشارکت کنند. اهمیت x402 در ایجاد زیرساخت پرداخت و تسویه خودکار و بومی اینترنت است؛ زیرساختی که به هوش مصنوعی امکان میدهد با یکدیگر مبادله ارزش کنند و به شکلگیری گونههای تازهای از دارایی، مانند کیف پولهای ماشینی، بازارهای اجاره درونزنجیرهای، مالکیت دارایی رباتها و درآمد خودکار بینجامد. این حوزه هنوز در مراحل بسیار ابتدایی است و مدلهای کسبوکار آن شکل نگرفتهاند. بااینحال، همین موضوع شکاف انتظارات بزرگی ایجاد کرده و آن را به امیدبخشترین نقطه تلاقی «فناوری × امور مالی» در سالهای آینده بدل میکند. داراییهای کلیدی مانند CODEC، ROBOT، DPTX، BOT، EDGE و PRXS، همگی در حوزههایی مانند هویت ماشین، مشوقهای توان محاسباتی و اقتصاد عاملهای هوش مصنوعی در حال توسعهاند. هوش مصنوعی × ارز دیجیتال در اصل از چرخههای نظارتی اثر نمیپذیرد، زیرا محرک آن توسعه فناوری است نه اراده سیاستگذار. این یعنی این حوزه به روندی ساختاری در سطح «ظهور اینترنت» یا «فراگیرشدن تلفنهای هوشمند» تبدیل خواهد شد. در همین حال، InfoFi (امور مالی دانش) به خلاقانهترین روایت عصر جدید بدل شده است. این حوزه صرفاً «فروش اطلاعات» نیست، بلکه مشارکت، اعتبارسنجی و توزیع دانش را به رفتاری اقتصادی تبدیل میکند که قابلاندازهگیری و تشویق است. در اینترنت سنتی، پاداش اقتصادی اطلاعات عمدتاً نصیب پلتفرمها میشود؛ اما در InfoFi، مشارکتکنندگان، اعتبارسنجها و توزیعکنندگان همگی میتوانند سهمی به دست آورند و ساختاری «برد ـ برد ـ برد» ایجاد کنند. سازوکار اصلی آن چنین است: مشارکت ← اعتبارسنجی ← رتبهبندی ← پاداش. وقتی ارزش درونزنجیرهای بیان شود، به شکلی از دارایی تبدیل میشود که قابلیت معامله و ترکیب با دیگر داراییها را دارد؛ در نتیجه، ساختار بازاری تازهای پدید میآید که نسخههای ارز دیجیتالی TikTok (ترافیک)، Bloomberg (تحلیل) و DeFi (مشوقها) را ترکیب میکند. این ساختار به مشکلات نویز اطلاعاتی بالا و انحراف مشوقها در Web2 میپردازد و امکان درآمدزایی تحلیلگران، ارزیابان و سازماندهندگان را فراهم میکند. از پلتفرمهای شاخص آن میتوان به wallchain، xeetdotai، Kaito و cookie3 اشاره کرد. این پلتفرمها اطلاعات را از «دارایی فکری خصوصی» به «حقوق دیجیتال عمومی» تبدیل میکنند و نقطه تلاقی روایی بسیار شایانتوجهی را رقم میزنند.
جهت DAT (خزانه دارایی دیجیتال) اهمیت ویژهای دارد؛ این حوزه که در بازار معمولاً مسیر «سهامِ ارز دیجیتال» نامیده میشود، یکی از موضوعات سرمایهگذاری ساختاری در ۶ تا ۱۸ ماه آینده خواهد بود. منطق اصلی DAT به عملیات کسبوکار متکی نیست، بلکه از طریق پوسته یک شرکت پذیرفتهشده در بورس بهعلاوه داراییهای ارز دیجیتال در اختیار آن، ارزشگذاری داراییهای درونزنجیرهای را به بازار سرمایه سنتی منتقل میکند. سازوکار آن چنین است: شرکتها دارایی نقدی خود را به داراییهای اصلی ارز دیجیتال مانند BTC، ETH، SOL و SUI اختصاص میدهند، داراییها را از طریق ارزش بازار موقعیتهای معاملاتی، پاداشهای استیکینگ و راهبردهای مشتقه مدیریت میکنند و ارزش بازار را در قیمت سهام شرکت بازتاب میدهند؛ به این ترتیب، انتقال قیمت میانبازاری از «داراییهای درونزنجیرهای ← بازار ثانویه سهام» شکل میگیرد. MSTR (MicroStrategy) نخستین نمونه است و از سال ۲۰۲۵، شرکت خزانهداری SUI یعنی SUIG به نماینده جدید این حوزه تبدیل خواهد شد. این شرکت بیشتر از 100M واحد SUI به ارزش بازاری حدود 300M–400M دلار در اختیار دارد و با ترکیب روایت زیستبوم با «شرکت بورسی + راهبرد خزانهداری»، روش تازهای برای تخصیص دارایی پیش روی سرمایهگذاران میگذارد. مزیت DAT از یک سو فراهمکردن پلی منطبق با مقررات برای ورود سرمایههای سنتی به بازار ارز دیجیتال و از سوی دیگر پیوندزدن روایت ارز دیجیتال با نظام قیمتگذاری TradFi است؛ در نتیجه، چرخهای دوسویه و تازه برای سرمایه میان «داراییهای Web3 ← اجماع Nasdaq» شکل میگیرد. طی ۶ تا ۱۸ ماه آینده، DAT پیرامون «روایت SUI، SOL و هوش مصنوعی» خواهد چرخید. مسیرهای بالقوه شامل بهینهسازی ساختار خزانهداری، رشد درآمد استیکینگ، متنوعسازی داراییها (BTC، ETH) و همافزایی راهبردی L1/L2 هستند. چنین داراییهایی ویژگی ترکیبی «زیستبوم صعودی + توکن صعودی + صرف ریسک صعودی» دارند و ابزارهای سرمایهای جدیدی با قابلیت نفوذ بالا بهشمار میروند.
در مجموع، موضوع آینده بازار ارز دیجیتال عبارت است از «چرخش روایت × کارایی توزیع × توانایی اجرا». پیشفروشها و میمها آلفای پربسامد فراهم میکنند، هوش مصنوعی × ارز دیجیتال بتای بلندمدت را با آلفای ساختاری ترکیب میکند، InfoFi سازوکار کسب ارزش را از نو میسازد و DAT پلی سرمایهای میان Web3 و امور مالی سنتی ایجاد میکند. برندگان چرخه جدید «داناترین افراد» نیستند، بلکه کسانیاند که چرخه شناخت ← مشارکت ← توزیع ← سرمایهگذاری مجدد را کامل میکنند. اطلاعات دارایی نیست؛ اجرا و گردش، داراییاند. مدل واقعی رشد از طریق مشارکت پیوسته در مراحل اولیه، پیوند با نظامهای توزیع و تکمیل چرخههای مرکب سرمایه در چرخه روایتها به دست میآید. طی ۶ تا ۱۸ ماه آینده، بازار ارز دیجیتال از «محرک کلان» به «محرک فناوری و روایت» تغییر مسیر میدهد. این دوره تنها به صبر نیاز ندارد، بلکه زمان اقدام است. روایت × فناوری × توزیع برندگان نسل بعد را شکل خواهد داد و ساختار شتابگیری آن از هماکنون آغاز شده است.
قیمت --
۳. ریسکها و چالشها
با نگاه به سال آینده، فرصتهای ساختاری بازار ارز دیجیتال روشناند، اما فضای اقتصاد کلان همچنان با ریسکهای بیرونی اجتنابناپذیر و چالشهای نظاممند روبهرو است. این متغیرها نهتنها سرعت آزادسازی نقدینگی را تعیین میکنند، بلکه بر شدت روایتها، ارزشگذاری داراییها و مرزهای توسعه صنعت نیز تأثیری عمیق میگذارند. بزرگترین ابهامها از مسائل نظارتی، پیچیدگی عملیات درونزنجیرهای، چندپارگی میانزنجیرهای، هزینه شناخت کاربران، سرعت روایتها و عدم تقارن ساختار اطلاعات ناشی میشوند؛ افزون بر این، ناهمخوانی بنیادین میان نهادها و سرمایهگذاران خرد، موانعی ذاتی بر سر رقابت راهبردی ایجاد میکند. در بستر یک بازار صعودی ساختاری بلندمدت، این ریسکها الزاماً مانع روندها نمیشوند، اما شیب منحنی بازده و دامنه نوسان را تعیین خواهند کرد.
نظارت همواره یکی از متغیرهای کلیدی مؤثر بر تابآوری بلندمدت داراییهای ارز دیجیتال بوده است. هرچند روند تسهیل سیاستها که با تأیید ETFهای اسپات در ایالات متحده هدایت شده، برخی سیگنالهای مثبت را آزاد کرده است، چارچوب نظارتی همچنان پراکنده، چندمرکزی و عقبمانده است و تلاشهای قانونگذاری بهسختی با رشد داراییها همگام میشوند. برای نهادها، شفافیت نظارتی سقف تخصیص دارایی را تعیین میکند؛ برای سرمایهگذاران خرد، جهتگیری نظارتی بر اعتماد و تمایل به ریسک اثر میگذارد. اصطکاک میان اروپا و آمریکا بر سر نظارت بر صرافیها، مبارزه با پولشویی، استانداردهای نگهداری دارایی و مسئولیتهای انطباق DeFi، در کوتاهمدت بهسختی برطرف میشود و میتواند به باد مخالف یا نقاط گسست سیاستی در مناطق خاص بینجامد. از سوی دیگر، بازار آسیا در پیشبرد نظامهای صدور مجوز و محیطهای آزمون نظارتی نسبتاً فعال است، اما از نظر ساختاری همچنان چرخه «افزایش گشودگی ـ آزمون نظارتی ـ احتیاط نهادی ـ آزمایش کاربردها» را طی میکند. میتوان انتظار داشت ابهام نظارتی همچنان بر جریان سرمایه فرامرزی اثر بگذارد و سلسلهمراتب قیمتگذاری بازار میان «داراییهای منطبق با مقررات» و «داراییهای خاکستری» را حفظ کند. یعنی طی سال آینده، هرچند شوک نظارتی نظاممندی رخ نخواهد داد، محدودیتهای تدریجی مقررات به نیرویی برای سرکوب ارزشگذاری تبدیل میشوند؛ بهویژه برای داراییهایی با نوسان بالا، قابلیت ردیابی پایین و بازده ساختاری نامشخص.
پیچیدگی عملیات درونزنجیرهای نیز پذیرش گسترده را محدود میکند. با وجود پیشرفت چشمگیر ابزارهای توسعه و تجربه کاربری طی دو سال گذشته، تعامل درونزنجیرهای همچنان مستلزم چندین مرحله و عبور از موانع مختلف است: امضا، مجوزدهی، تراکنشهای میانزنجیرهای، مدیریت Gas و ارزیابی ریسک هنوز به مشارکت فعال کاربر نیاز دارند؛ منطق کیف پولها بهبود یافته، اما هنوز تجربه جریانی نامحسوس Web2 را فراهم نمیکند. برای آنکه برنامههای درونزنجیرهای به «مقیاس اینترنت» برسند، اکثریت قریببهاتفاق کاربران باید بدون اصطکاک وارد شوند، نه اینکه به پایگاه کاربران آشنا و آگاه متکی باشند. در حال حاضر، تعامل میان کیف پولها و پروتکلها هنوز بیشتر رنگوبوی زبان مهندسی دارد و کاربر باید مراحلی مانند «کیف پول ـ امضا ـ Gas ـ ریسک ـ اجرا» را طی کند؛ خطا در هر مرحله میتواند به زیان منجر شود و نظام حفاظتی موجود هنوز بهسختی پوشش کاملی فراهم میکند. به بیان دیگر، پیچیدگی عملیات باعث میشود شمار واقعی مشارکتکنندگان بازار کمتر از مقدار واقعی برآورد شود. در شرایطی که محرک بازار روایت است، سرمایههای واقعی نمیتوانند بهسرعت به کاربران فعال تبدیل شوند و گلوگاهی در تبدیل «ترافیک به ارزش» شکل میگیرد. برای تیمهای پروژه، این وضعیت محدودیتی بر توان رشد و توزیع است؛ برای سرمایهگذاران، عاملی برای تأخیر در تحقق روایتهاست؛ و برای نهادها، منشأ دشواری بیشتر در عملیات انطباق و حفاظت از کاربر محسوب میشود. موازیبودن چند زنجیره رقابت را تشدید کرده، اما به چندپارگی نیز انجامیده است. گسترش Layer 2 به رونق زیستبومها کمک کرده، ولی همزمان سرمایهها و کاربران را در محیطهای اجرایی مختلف پراکنده کرده است؛ استانداردهای زیستبومها با یکدیگر تفاوت دارند، همکاریپذیری دادهها کامل نیست و پلزدن داراییها میان زنجیرهها با ریسک پلها روبهرو است. در نهایت، این عوامل عدمقطعیت نظاممند را افزایش میدهند. بهدلیل پراکندگی نقدینگی، زیستبومهای تکزنجیرهای بهسختی چرخه شتابگیر «مقیاس ـ عمق ـ نوآوری» را شکل میدهند و پلهای میانزنجیرهای نیز شکافی امنیتی در بازار ایجاد میکنند. بیشتر حملات بزرگ هکری سالهای اخیر با مؤلفههای میانزنجیرهای ارتباط داشتهاند؛ بههمیندلیل، استفاده نهادها از داراییهای میانزنجیرهای دشوار است و سرمایهگذاران خرد نیز برای پذیرفتن ریسک جابهجایی نقدینگی میان زنجیرهها تردید دارند؛ وضعیتی که به ناکارآمدی ساختاری میانجامد. در همین حال، چندزنجیرهایبودن به انباشت روایتها انجامیده و کاربران نمیتوانند بهسرعت ارتباط واقعی میان «زیستبوم ـ دارایی ـ سازوکار» را تشخیص دهند؛ در نتیجه، توجه پراکنده و هزینه پژوهش بالا میرود و عدم تقارن اطلاعاتی بیشتر میشود.
هزینه درک کاربر همچنان مانعی ذاتی برای توسعه صنعت است. از منطق پرداخت و مدیریت دارایی گرفته تا مدلهای ریسک، طراحی مشوقها و ارزیابی روایت، ارز دیجیتال نهتنها به سواد مالی کاربران نیاز دارد، بلکه از آنها میخواهد رمزنگاری، نظریه بازی، سازوکارهای اقتصادی و عوامل دیگر را نیز درک کنند. صنعت هنوز از آموزش مالی پخته و شفافیت سازوکارها برخوردار نیست و در نتیجه، بیشتر مشارکتکنندگان با «ذهنیت سفتهبازی» وارد میشوند و شکلگیری ساختار مشارکتی باثبات دشوار میشود. با تکرار سریع روایتها، آموزش کاربران همواره عقب میماند؛ مشارکتکنندگان آگاه سود میبرند و کسانی که درک کمتری دارند، بیشتر به تأمینکنندگان نقدینگی تبدیل میشوند. هرچه بار شناختی سنگینتر باشد، ریسک تمرکز بیشتر میشود. اگر سرمایهها بهطور یکنواخت توزیع نشوند، ساختاری دوسر ایجاد میشود: در یک سر، مجریان نخبه قرار دارند و در سر دیگر، افرادی بدون دانش که کورکورانه مشارکت میکنند؛ نتیجه این وضعیت عدم توازن شدید در توزیع سود است.
چرخه کوتاه روایتها و درونیشدن شدید احساسات، گرایش بازار به «فوقکوتاهمدت» را افزایش داده است. در محیطی با انتشار سریع اطلاعات، سرعت بهروزرسانی روایتهای اصلی بهمراتب از سرعت توسعه واقعی پروژهها بیشتر است؛ در نتیجه، ارزش پروژه از قیمت جدا میشود، اوج روایتها زودتر از موعد شکل میگیرد و تبدیل آنها به دستاوردهای بلندمدت دشوار میشود. پروژهها برای جلب توجه ناچار به دنبالکردن روایتها هستند و حتی مشوقهای سنگینی را در ازای فعالیت کوتاهمدت میپذیرند، بهجای آنکه ارزش ساختاری ایجاد کنند. درونیشدن احساسات، رفتار کاربران را از «پژوهش ـ ارزیابی ـ اقدام» به «پیروی از جمع ـ سفتهبازی ـ فرار» تنزل میدهد و چرخهای ضربانی در بازار ایجاد میکند. هرچند این وضعیت میتواند بازده مازاد کوتاهمدت ایجاد کند، در بلندمدت به زیستبوم توسعهدهندگان و انباشت سرمایه آسیب میزند و بر بنیانهای صنعت اثر میگذارد. توزیع نابرابر اطلاعات آلفا یکی از چالشهای ساختاری اصلی صنعت است. دادههای درونزنجیرهای شفافاند، اما ساختار اطلاعات بهشدت لایهبندی شده است. بازیگران حرفهای به اطلاعات ترکیبی شامل جریان سرمایه، ساختار مشوقها، مسیرهای توزیع، پیشرفت توسعه و انتظارات اجتماعی دسترسی دارند؛ اما مشارکتکنندگان عادی برای قضاوت تنها میتوانند به بازنشر ثانویه و نویز شبکههای اجتماعی تکیه کنند. با رشد پیشفروشها، امتیازها، ایردراپها و سازوکارهای رقابت برای جایگاه در جدول رتبهبندی، عدم تقارن اطلاعاتی نهتنها کاهش نیافته، بلکه عمیقتر شده است: جریان سرمایه درونزنجیرهای سریعتر شده، ریتم عرضهها جلو افتاده و زنجیره «پژوهش ـ مشارکت ـ تحقق ارزش» پیوسته به مراحل زودتری منتقل میشود. کسانی که سازوکارها را درک میکنند، راهبردهای توزیع را به کار میگیرند و از ساختار سرمایه شناخت دارند، بیشتر احتمال دارد در مراحل اولیه وارد پروژهها شوند؛ درحالیکه کاربران عادی اغلب تنها در مرحله گسترش روایت از پروژه باخبر میشوند و در موقعیتی ساختاری نامطلوب قرار میگیرند. بنابراین، عدم تقارن اطلاعاتی نه یک مشکل فنی، بلکه مسئلهای راهبردی است و در آینده گسترش خواهد یافت. چالشی عمیقتر از «ناهمخوانی چرخه» میان نهادها و سرمایهگذاران خرد ناشی میشود. سرمایه نهادی جریانهای نقدی باثبات، امن و پایدار را ترجیح میدهد؛ سرمایهگذاران خرد نوسان، روایت و تحقق سریع سود را. بهدلیل تفاوت الگوهای رفتاری این دو گروه، ساختار نوسان بازار به «دوگانگی موقعیت خرید و فروش» شباهت پیدا میکند: نهادها در میانمدت تا بلندمدت به بیتکوین و داراییهای دیگر در لایه وثیقه تخصیص میدهند، درحالیکه سرمایهگذاران خرد در میانمدت تا کوتاهمدت به دنبال L2، هوش مصنوعی، میم کوینها و برنامههای نوظهور میروند. این دو گروه نه داراییها، سازوکارها یا افقهای زمانی یکسانی را دنبال میکنند. هنگام نوسان نقدینگی کلان، نهادها پیوسته خرید میکنند، اما سرمایهگذاران خرد بارها از بازار خارج میشوند و بازدهی نابرابر میشود؛ وقتی روایتها اوج میگیرند، نهادها اغلب مشارکت نمیکنند و بازار در نهایت به آرامش بازمیگردد. اگر سرمایهگذاران خرد توانایی راهبردی نداشته باشند، این ساختار آنها را در موقعیتی نامطلوب قرار میدهد.
اگر به خود بازار بازگردیم، نقش بیتکوین در حال گذار از «دارایی سفتهبازانه» به «لایه وثیقهای باثبات» است. این تغییر نشانه منفیِ کندشدن رشد نیست، بلکه نشانهای از بلوغ چرخه است: کاهش همگرایانه نوسان، تعمیق نقدینگی و افزایش مشارکت نهادی، BTC را به جایگاه «وثیقه درونزنجیرهای کمریسک» نزدیکتر میکند و هدف بلندمدت آن تبدیلشدن به لنگر ارزش میان زیستبومهاست. ETH در رشد ساختاری، نقش لایه تسویه مرکزی را ایفا میکند، اما در برتری بر روایتهای پرانرژی با دشواری روبهرو است؛ آلفای واقعی از حوزههای زودهنگامتر، سبکتر و دارای توزیع سریعتر میآید، از جمله زیستبومهای L2، اقتصاد ماشین هوش مصنوعی، پیشفروشها، میم کوینهای کوتاهچرخه، InfoFi و NFT-Fi. بازار در حال ورود به یک بازار صعودی ساختاری است، نه صعودی فراگیر؛ نقدینگی بهصورت هدفمند آزاد میشود و دیگر همه داراییها را یکسان بالا نمیبرد. این یعنی در سال پیش رو، رقابت از «نگهداری موقعیت» به «انتخاب حوزه + اجرای چرخش» تغییر میکند. سرمایههای آینده طراحی سازوکار، توزیع نقدینگی، ساختار توجه و پذیرش واقعی را ترجیح میدهند، نه صرفاً محصولات، وایتپیپرها یا خیالپردازیها را. روایت نقدینگی ایجاد میکند، نقدینگی فرصت میآورد و فرصت میتواند به آلفا تبدیل شود. به بیان دیگر، روایت هدف نهایی نیست؛ کانالی است که نقدینگی را به سمت سازوکارها هدایت میکند. بازده پایدار از طراحی ساختاری، انباشت زیستبوم و همافزایی در پذیرش کاربران حاصل میشود. بنابراین، ریسک و فرصت همواره در کنار یکدیگرند. عدمقطعیت اقتصاد کلان همچنان تابآوری ذاتی صنعت ارز دیجیتال را میآزماید. کسانی که واقعاً ساختار را درک کنند، نقدینگی را مدیریت کنند و توانایی اجرا داشته باشند، در چرخه چرخش پیش رو مزیت خواهند داشت.
۴. جمعبندی
در 11/2025، بازار ارز دیجیتال در حال تجربه نقطه عطفی ساختاری است؛ تعطیلی دولت آمریکا به انقباض نقدینگی انجامیده، حدود $200B نقدینگی از بازار خارج کرده و محدودیتهای تأمین مالی در بازار سرمایهگذاری خطرپذیر را تشدید کرده است؛ در همین حال، فضای اقتصاد کلان امیدوارکننده نیست. از سوی دیگر، بازار ارز دیجیتال از «محرک تکمحوری» به «پیشروی چندمسیره» تغییر کرده است؛ چرخش ساختاری جای سرخوشی فراگیر را گرفته و روایت، سازوکار و توانایی توزیع به نیروهای غالب تبدیل شدهاند. هرچند BTC همچنان ذخیره زیربنایی است، دیگر بهتنهایی سود رشد را در انحصار ندارد؛ منحنیهای تازهای مانند هوش مصنوعی، L2، InfoFi، اقتصاد ماشین و میم کوینها تابآوری اصلی بازار را بر عهده گرفتهاند و تمرکز بازار را از خود داراییها به زیستبوم، سناریوهای کاربرد و نظامهای توزیع منتقل کردهاند. پیشفروشها، هوش مصنوعی، InfoFi و میم کوینها چهار موتور اصلی چرخه آینده خواهند بود. طی سه سال آینده، هوش مصنوعی × ارز دیجیتال، اقتصاد ماشین M2M و امور مالی دانش در کنار هم منطق زیربنایی دور بعدی رشد بلندمدت را شکل خواهند داد. برندگان این چرخه را نه زودترین دسترسی به اطلاعات یا بیشترین میزان سرمایه، بلکه توانایی تحقق مؤثرترین توزیع در چارچوب روایتی درست تعیین میکند. بازار از «نگهداری» به «اجرا» و از «هیجان احساسی» به «تحقق ساختاری» تغییر کرده است. با پایان تعطیلی دولت آمریکا و بازیابی نقدینگی کلان، ممکن است بازار صعودی ساختاری آغاز شود و در کنار نوآوری و همافزایی سرمایه، پیوسته شتاب بگیرد.
این مقاله مطلبی ارسالی است و دیدگاههای BlockBeats را بازتاب نمیدهد.
این محتوا صرفاً برای اطلاعرسانی عمومی ارائه شده است و بهمنزله مشاوره مالی، سرمایهگذاری، حقوقی یا مالیاتی تلقی نمیشود. هرگونه رویداد، جایزه، کمپین آنلاین یا اطلاعات مرتبط که در اینجا ذکر شده است، نباید بهعنوان توصیه، ترغیب یا دعوت به خرید، فروش، معامله یا هرگونه دادوستد دیگر داراییهای رمزارزی تلقی شود. داراییهای رمزارزی از نوسان بالایی برخوردار هستند و ممکن است منجر به زیان شوند. دسترسی به خدمات، محصولات و رویدادهای مرتبط با WEEX ممکن است بسته به منطقه جغرافیایی متفاوت باشد. اطمینان از اینکه استفاده شما از این خدمات با قوانین و مقررات محلی مطابقت دارد، بر عهده خود شماست.
ممکن است شما نیز علاقهمند باشید

پایان ایدهآل: چرا صنعت رمزنگاری به سمت همگنسازی جمعی میرود؟

خلاصه پیشرفتهای جدید پروژه TermiX توسط Mr&强

پاداش معاملات توکنهای Base: سهمی از 100,000 دلار در WEEX
در کمپین پاداش معاملات توکنهای Base در WEEX شرکت کنید و با معامله AERO، VIRTUAL، ZORA، KAITO و دیگر توکنهای واجد شرایط اکوسیستم Base، سهمی از 100,000 دلار ببرید.

فهرست فصل چهارم EASY Residency منتشر شد، 9 پروژه دارای ورودی تعاملی هستند

Mr&强|买美股上 WEEX، توجه به همکاری Axis و Kaito

غروب رمزنگاری بومی

TermiX زیرساخت پرداخت AI Agent را معرفی کرد، حجم معاملات حدود 220K

بازار ارزهای دیجیتال در صبح ۲۸ ژوئیه: بانکهای هنگکنگ آماده خطرات کوانتومی، X Money زیرساخت دریافت میکند و XAUt گواهی شریعت را دریافت میکند

افزونه Kaito Pulse به جمع آوری عمیق دادهها متهم شد

کایتو، ۱۸۵۳ میلیون توکن در ۲۰ ام آزاد میشود... توصیه به احتیاط تا اکتبر

سخنگوی کاخ سفید ترامپ، لوویت، در پایان ماه کنونی ترک خواهد کرد؛ سرمایهگذاران نهادی ۲۱.۶ میلیارد دلار در آیندهنگرهای نزدک فروختند

نیکیتا بیئر از خط مقدم محصولات X خداحافظی کرد، چه چیزی به جا گذاشت؟

ایران به آمریکا هشدار داد، محدودیت در باز شدن تنگه؛ شرکت زیرمجموعه هاینیکس به دنبال تأمین مالی IPO

حداکثر موقعیت KAITO در Hyperliquid با ضرر ۱۱۷ هزار دلاری در دو آدرس

Kaito AI لایه پاداش بازاریابی Kaito Katalyst را معرفی کرد
توکنهای ZRO، KAITO و H این هفته بیش از 30 میلیون دلار آزاد میشوند

IOSG: از Coinbase تا Upbit؛ چگونه یک توکن در سفری ۲۸روزه بازار را تصاحب میکند

Surf: کاربران اشتراک سالانه Pro/Max واجد شرایط دریافت سهمیه فروش عمومی ROBO هستند؛ در 30/01 از وضعیت آنها اسنپشات گرفته میشود
Fabric از راهاندازی توکن بومی ROBO خبر داد؛ عرضه عمومی آن در Kaito

29/12؛ اطلاعات کلیدی بازار، چقدر را از دست دادید؟

اطلاعات کلیدی بازار در 10/12؛ چقدر از سود بازار جا ماندید؟

از «چرخه جرم» تا بازگشت ارزش؛ نگاهی به چهار فرصت بزرگ بازار ارز دیجیتال در سال ۲۰۲۶

DEXهای پرپچوال جریان اصلی اخیراً چه کردهاند؟
اطلاعات کلیدی بازار در 24/10؛ چقدر از فرصتها را از دست دادید؟
مهمترین اطلاعات بازار در 21/10؛ چقدر از آن را از دست دادید؟
پشت محبوبیت انفجاری «Solana میو»؛ هنرمند میم برای نخستین بار از طریق پروتکل درآمد کسب میکند
پیشبینی قیمت و برآوردهای کوین KAITO: آیا پس از افت اخیر %5.08 تا $0.15 در 12/2025 جهش میکند؟
از وقتی در سال 2023 برای نخستین بار مبلغ کمی سرمایهگذاری کردم، کوین KAITO را از نزدیک دنبال کردهام و شاهد فراز و نشیبهای آن بودهام…
بینشهای کلیدی بازار برای 16/05؛ چقدر از فرصتها جا ماندید؟
پایان ایدهآل: چرا صنعت رمزنگاری به سمت همگنسازی جمعی میرود؟
خلاصه پیشرفتهای جدید پروژه TermiX توسط Mr&强
پاداش معاملات توکنهای Base: سهمی از 100,000 دلار در WEEX
در کمپین پاداش معاملات توکنهای Base در WEEX شرکت کنید و با معامله AERO، VIRTUAL، ZORA، KAITO و دیگر توکنهای واجد شرایط اکوسیستم Base، سهمی از 100,000 دلار ببرید.
فهرست فصل چهارم EASY Residency منتشر شد، 9 پروژه دارای ورودی تعاملی هستند
Mr&强|买美股上 WEEX، توجه به همکاری Axis و Kaito
غروب رمزنگاری بومی


