
از «چرخه جرم» تا بازگشت ارزش؛ نگاهی به چهار فرصت بزرگ بازار ارز دیجیتال در سال ۲۰۲۶

 امتیازدهی ما در گوگل


عنوان اصلی: درآمد بسازید، نه جرم | برنامه من برای ارز دیجیتال در سال ۲۰۲۶
نویسنده اصلی: Poopman، پژوهشگر ارز دیجیتال
ترجمه اصلی: Deep Tide TechFlow
Ansem پایان بازار را اعلام کرده و CT این چرخه را «چرخه جرم» نامیده است.
پروژههایی با FDV (ارزشگذاری کاملاً رقیقشده) بالا و بدون کاربرد واقعی، آخرین سرمایه را از فضای ارز دیجیتال بیرون کشیدهاند. راگپولهای میمکوینها نیز به اعتبار صنعت ارز دیجیتال در نگاه عموم لطمه زدهاند.
از این هم بدتر، تقریباً هیچ سرمایهای دوباره به اکوسیستم بازگردانده نمیشود.
از سوی دیگر، تقریباً همه ایردراپها به کلاهبرداریهای «پامپ و دامپ» تبدیل شدهاند. به نظر میرسد رویدادهای تولید توکن (TGE) فقط برای فراهمکردن نقدینگی خروج برای شرکتکنندگان اولیه و تیمها وجود دارند.
هولدرهای بلندمدت و سرمایهگذاران بلندمدت متحمل زیانهای سنگینی شدهاند و بیشتر آلتکوینها هرگز بهبود نیافتهاند.
حباب در حال ترکیدن است، قیمت توکنها بهشدت سقوط میکند و مردم خشمگیناند.
آیا این یعنی همهچیز تمام شده است؟
روزهای دشوار، قدرت میآفرینند.
منصفانه بگوییم، سال ۲۰۲۵ سال بدی نبود.
شاهد شکلگیری پروژههای برجسته بسیاری بودیم. پروژههایی مانند Hyperliquid، MetaDAO، Pump.fun، Pendle و FomoApp نشان دادهاند که هنوز هم سازندگان واقعی در این فضا حضور دارند و میکوشند مسیر توسعه را بهدرستی پیش ببرند.
این «پاکسازی» برای حذف بازیگران بد از این فضا ضروری بود.
ما در حال بازنگری هستیم و به بهبود ادامه خواهیم داد.
اکنون برای جذب سرمایه و کاربران بیشتر، باید کاربردهای واقعیتر، مدلهای کسبوکار معتبر و جریانهای درآمدیای را نشان دهیم که بتوانند ارزش واقعی برای توکنها ایجاد کنند. معتقدم این همان مسیری است که صنعت باید در سال ۲۰۲۶ در پیش بگیرد.
۲۰۲۵: سال استیبلکوینها، PerpDex و DAT
بلوغ استیبلکوینها
در 07/2025، قانون Genius رسماً امضا شد و نخستین چارچوب نظارتی برای استیبلکوینهای پرداختی را پایهگذاری کرد؛ این قانون الزام میکند که پشتوانه استیبلکوینها %100 وجه نقد یا اوراق بهادار دولتی کوتاهمدت باشد.
از آن زمان، امور مالی سنتی (TradFi) علاقه فزایندهای به حوزه استیبلکوین نشان داده است و فقط در همین سال، خالص ورود سرمایه به استیبلکوینها از $100B فراتر رفته و آن را به بهترین سال در تاریخ استیبلکوینها تبدیل کرده است.
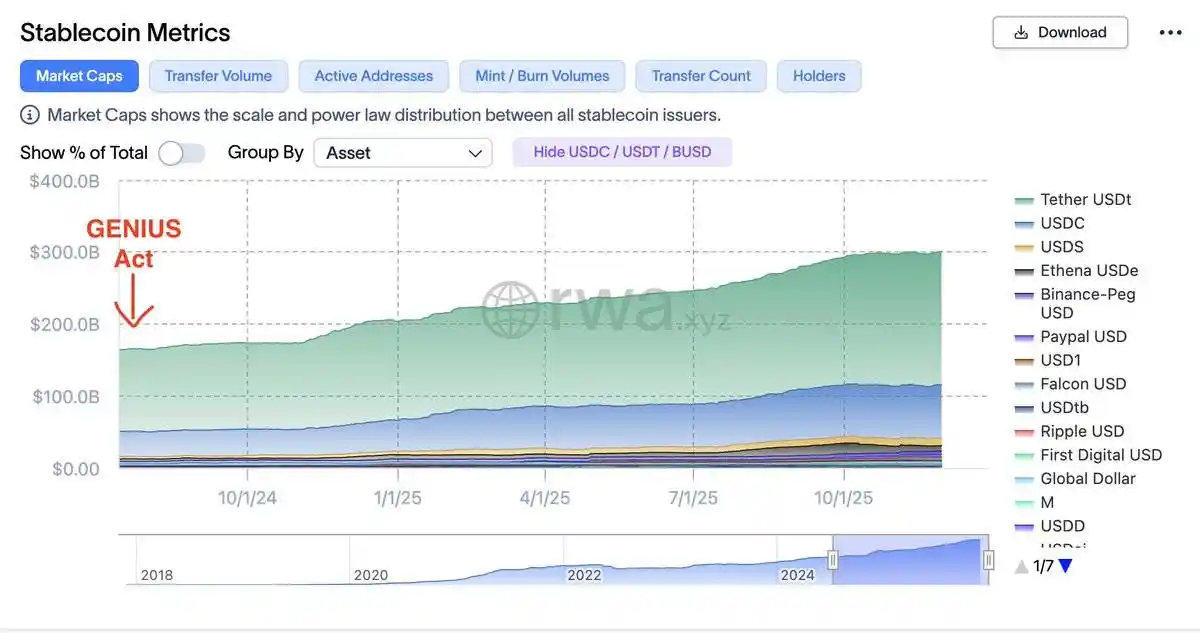
RWA.xyz
مؤسسات تمایل زیادی به استیبلکوینها نشان دادهاند و معتقدند این داراییها ظرفیت قابلتوجهی برای جایگزینی سیستمهای پرداخت سنتی دارند. دلایل این باور عبارتاند از:
· هزینه کمتر و کارایی بیشتر در تراکنشهای برونمرزی
· تسویه آنی
· کارمزد پایین تراکنش
· دسترسی شبانهروزی و هفتروزه
· پوشش ریسک نوسان ارز محلی
· شفافیت درونزنجیرهای
شاهد اقدامات بزرگ غولهای فناوری برای خرید شرکتها بودهایم (مانند خرید Bridge و Privy توسط Stripe)، عرضه اولیه سهام Circle با استقبال بیش از حد روبهرو شد و چند بانک بزرگ نیز بهطور جمعی از علاقه خود برای راهاندازی استیبلکوینهای اختصاصی خبر دادند.
همه این موارد نشان میدهند که استیبلکوینها در سال گذشته واقعاً به بلوغ رسیدهاند.
Stablewatch
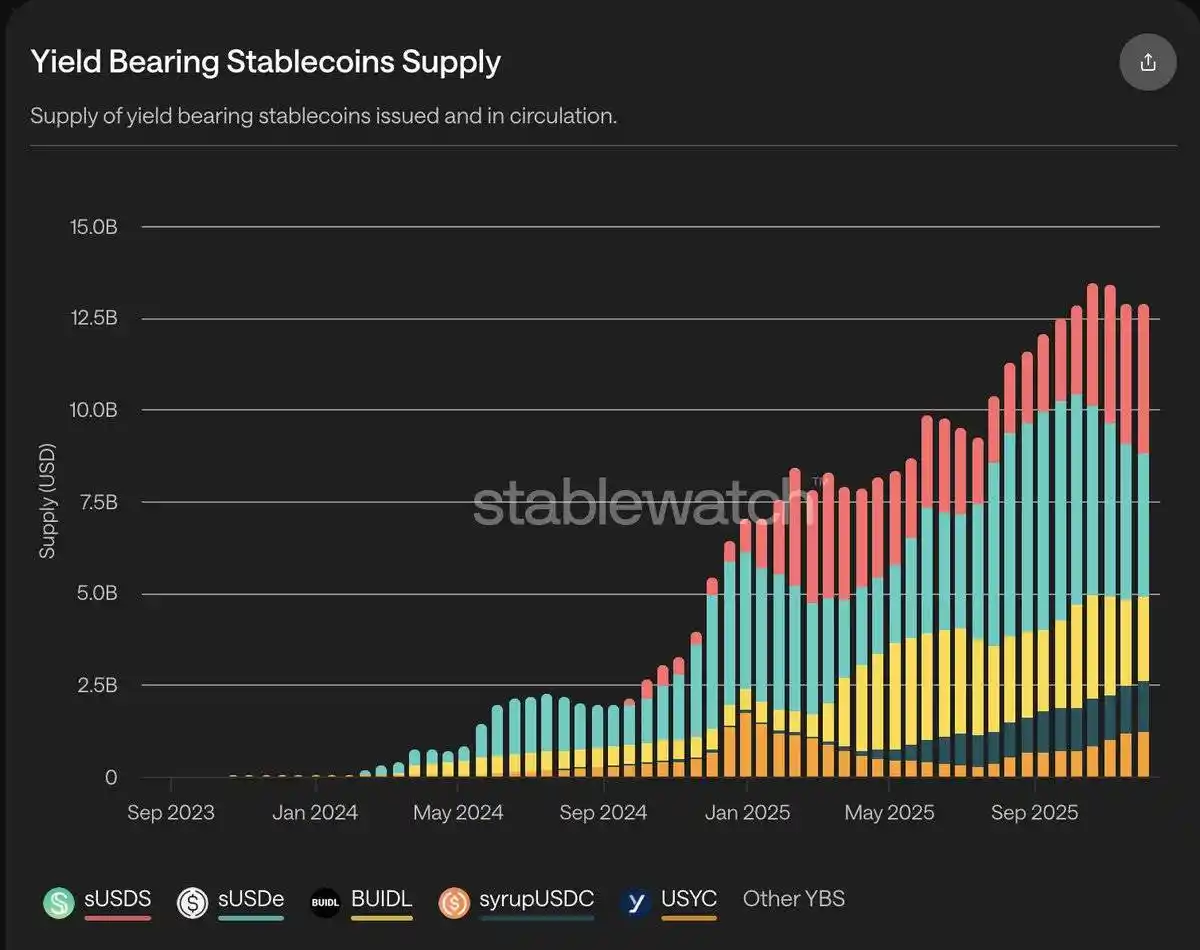
در کنار پرداختها، یکی دیگر از کاربردهای مهم استیبلکوینها کسب بازده بدون نیاز به مجوز است؛ ما به این نوع داراییها استیبلکوینهای بازدهزا (YBS) میگوییم.
امسال، عرضه کل YBS در عمل دو برابر شد و به $12.5B رسید؛ این رشد عمدتاً بهواسطه ارائهدهندگان بازدهی مانند BlackRock BUIDL، Ethena و sUSDs رقم خورد.
با وجود رشد سریع، رویدادهای اخیر مانند ماجرای Stream Finance و عملکرد ضعیف کلی بازار ارز دیجیتال بر احساسات بازار تأثیر گذاشته و بازدهی این محصولات را کاهش دادهاند.
با این حال، استیبلکوینها همچنان یکی از معدود کسبوکارهای واقعاً پایدار و روبهرشد در فضای ارز دیجیتال هستند.
قیمت --
PerpDex (صرافی غیرمتمرکز قراردادهای دائمی):
PerpDex یکی دیگر از ستارههای امسال است.
طبق دادههای DeFiLlama، میانگین بهره باز PerpDex حدود ۳–۴ برابر رشد کرده و از $30B به $110B رسیده است؛ این رقم در مقطعی به $230B رسید.
حجم معاملات قراردادهای دائمی نیز رشد قابلتوجهی داشته و از ابتدای سال ۴ برابر شده است؛ حجم معاملات هفتگی از رقم چشمگیر $800B به بیشتر از $3T رسید (بخشی از این رشد نیز از استخراج تشویقی ناشی شد) و PerpDex به یکی از سریعترین حوزههای روبهرشد در فضای ارز دیجیتال تبدیل شد.
با این حال، از زمان عقبنشینی چشمگیر بازار در 10/10 و افت پس از آن، هر دو شاخص نشانههایی از کاهش سرعت رشد را نشان دادهاند.
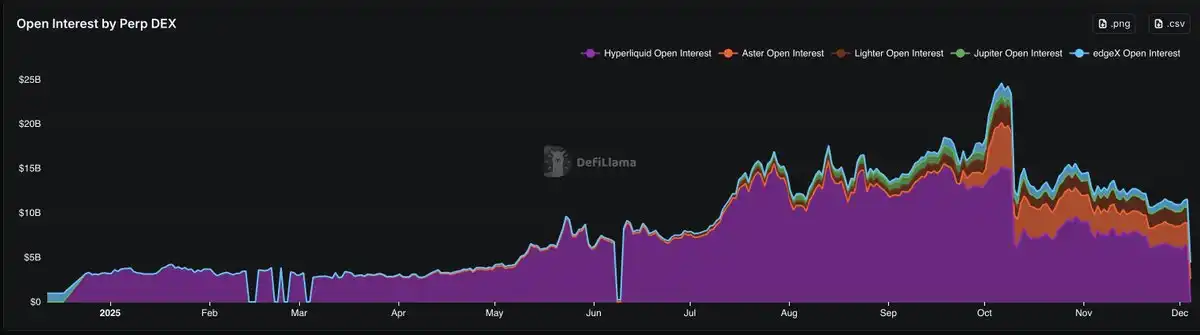
بهره باز PerpDex (OI)، منبع داده: DeFiLlama
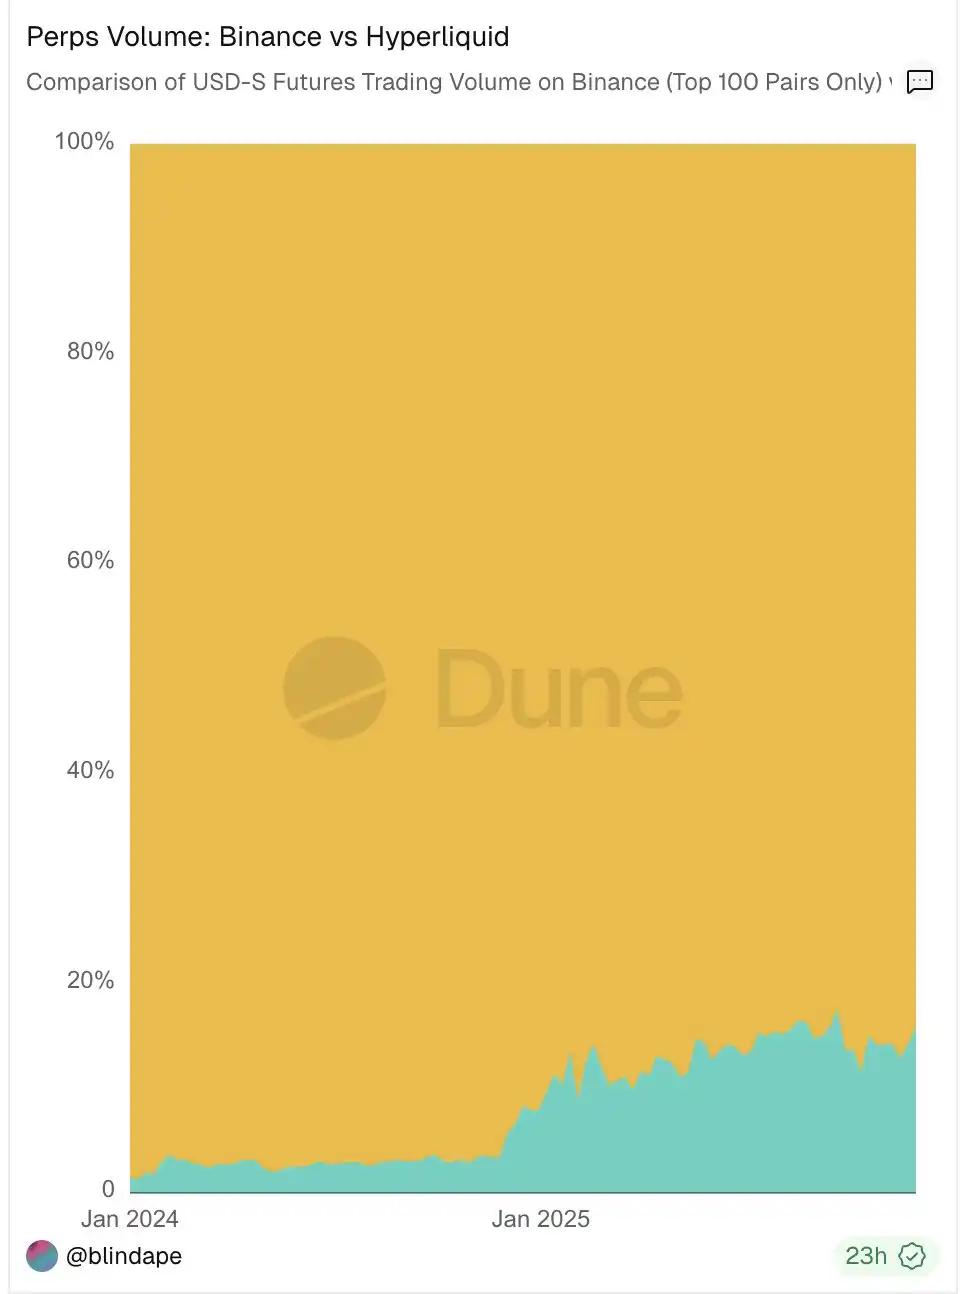
رشد سریع صرافیهای غیرمتمرکز قراردادهای دائمی (PerpDex) تهدیدی واقعی برای جایگاه مسلط صرافیهای متمرکز (CEX) به شمار میرود.
برای مثال، حجم معاملات قراردادهای دائمی Hyperliquid به %10 حجم Binance رسیده و این روند همچنان ادامه دارد. این موضوع تعجبآور نیست، چون معاملهگران در PerpDex میتوانند از مزایایی بهرهمند شوند که قراردادهای دائمی CEX ارائه نمیدهند:
۱. بدون KYC (احراز هویت مشتری)
۲. نقدینگی مناسب که گاهی حتی با CEX قابلمقایسه است
۳. فرصتهای سفتهبازی در ایردراپها
بازی ارزشگذاری نکته مهم دیگری است.
Hyperliquid نشان داده است که صرافیهای غیرمتمرکز قراردادهای دائمی (PerpDex) میتوانند به سقفهای ارزشگذاری بسیار بالایی برسند و موجی از رقبای جدید را به این عرصه جذب کنند.
برخی از رقبای جدید از شرکتهای بزرگ سرمایهگذاری خطرپذیر (VC) یا صرافیهای متمرکز (CEX) حمایت مالی دریافت کردهاند (مانند Lighter و Aster و غیره). برخی دیگر نیز با اپلیکیشنهای موبایلی بومی یا سازوکارهای جبران زیان (مانند Egdex و Variational و غیره) در پی ایجاد تمایز هستند.
سرمایهگذاران خرد هنگام عرضه این پروژهها، هم به FDV (ارزشگذاری کاملاً رقیقشده) بالای آنها امید زیادی داشتند و هم چشمانتظار پاداش ایردراپ بودند؛ این موضوع به پدیده «جنگ امتیازها» انجامیده که امروز شاهد آن هستیم.
با اینکه صرافیهای غیرمتمرکز قراردادهای دائمی میتوانند سودآوری بالایی داشته باشند، Hyperliquid تصمیم گرفته است سود را از طریق بازخرید $HYPE بهوسیله «صندوق حمایتی» به توکن بازگرداند (مجموع میزان بازخرید به %3.6 عرضه کل رسیده است).
این سازوکار بازخرید با بازگرداندن ارزش واقعی، به عاملی کلیدی در موفقیت توکن تبدیل شده و عملاً روند «متاورس بازخرید» را پیشگامانه آغاز کرده است. همچنین سرمایهگذاران را به مطالبه پشتوانه ارزشی قویتر سوق داده، نه توکنهای حاکمیتی با FDV بالا و بدون کاربرد عملی.
DAT (خزانه دارایی دیجیتال):
بهدلیل رویکرد حامی ارز دیجیتال ترامپ، شاهد ورود گسترده سرمایهگذاران نهادی و والاستریت به فضای ارز دیجیتال بودهایم.
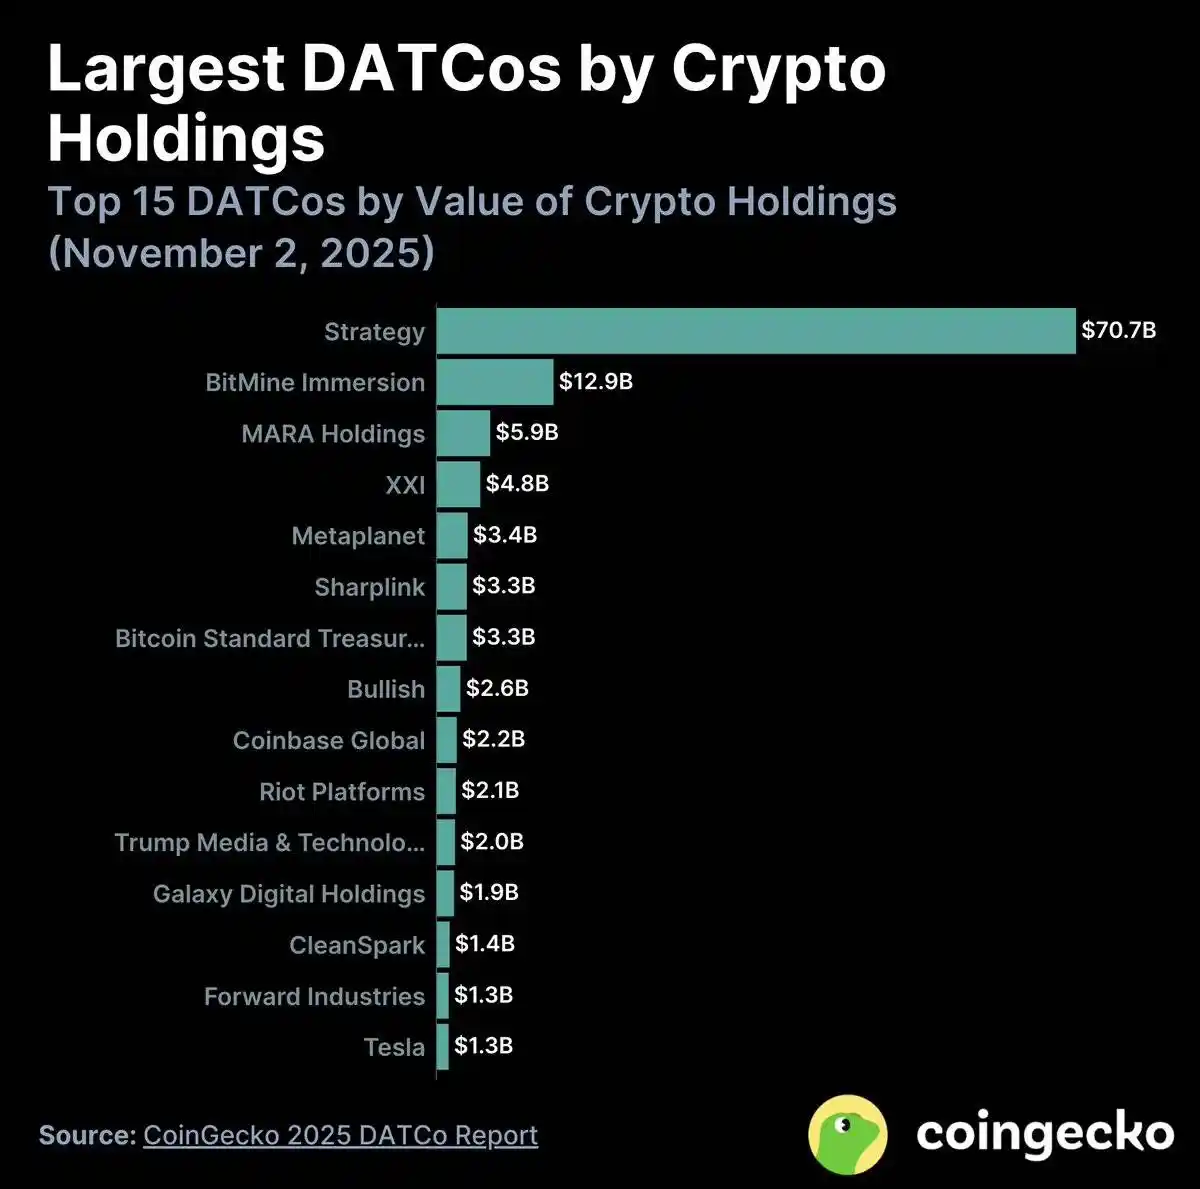
الگوی DAT از استراتژی MicroStrategy الهام گرفته و به یکی از راههای اصلی امور مالی سنتی (TradFi) برای دسترسی غیرمستقیم به داراییهای ارز دیجیتال تبدیل شده است.
در سال گذشته، حدود ۷۶ DAT جدید ایجاد شده است. در حال حاضر، خزانههای DAT در مجموع $137B دارایی ارز دیجیتال در اختیار دارند. از این میزان، بیشتر از %82 بیتکوین (BTC) است، حدود %13 اتریوم (ETH) و باقیمانده میان آلتکوینهای گوناگون توزیع شده است.
نمودار زیر را ببینید:
Bitmine (BMNR)
Bitmine (BMNR) متعلق به Tom Lee به یکی از نقاط برجسته روند DAT تبدیل شد و در میان همه شرکتکنندگان DAT، بزرگترین خریدار ETH بود.
با این حال، با وجود هیاهوی اولیه، بیشتر سهام DAT طی ۱۰ روز نخست با وضعیت «پامپ و دامپ» مواجه شدند. از 10/10، سرمایه ورودی به DAT نسبت به سطح ماه جولای %90 سقوط کرده و ارزش خالص دارایی (mNAV) بیشتر DATها به کمتر از ۱ رسیده است؛ این یعنی صرف قیمتی از بین رفته و عملاً پایان تبوتاب DAT را نشان میدهد.
در طول این چرخه، نکات زیر را آموختهایم:
· بلاکچین به کاربردهای واقعی بیشتری نیاز دارد.
· کاربردهای اصلی فضای ارز دیجیتال همچنان تراکنشها، بازدهی و پرداختها هستند.
· امروزه مردم بیشتر به پروتکلهایی تمایل دارند که امکان درآمدزایی از کارمزد را دارند، نه صرفاً غیرمتمرکز بودن (منبع: @EbisuEthan).
· بیشتر توکنها برای محافظت از هولدرهای بلندمدت و پاداشدادن به آنها، به پشتوانه ارزشی قویتری نیاز دارند که به بنیانهای پروتکل گره خورده باشد.
· فضای نظارتی و قانونگذاری پختهتر، اطمینان بیشتری برای سازندگان و متخصصانی فراهم میکند که به این حوزه میپیوندند.
· اطلاعات به دارایی قابلمعاملهای در اینترنت تبدیل شده است (منبع: PM، Kaito).
· پروژههای جدید لایه ۱ و لایه ۲ که جایگاهیابی یا مزیت رقابتی روشنی ندارند، بهتدریج حذف خواهند شد.
پس از این چه خواهد شد؟
۲۰۲۶: سال بازارهای پیشبینی، استیبلکوینهای بیشتر، DAppهای موبایلی بیشتر و درآمد ملموستر
معتقدم فضای ارز دیجیتال در سال ۲۰۲۶ در چهار مسیر زیر تکامل خواهد یافت:
· بازارهای پیشبینی
· خدمات پرداخت استیبلکوینی بیشتر
· گسترش استفاده از DAppهای موبایلی
· تحقق درآمد ملموستر
بازارهای پیشبینی همچنان مطرحاند
بیتردید، بازارهای پیشبینی به یکی از داغترین حوزههای فضای ارز دیجیتال تبدیل شدهاند.
«روی هر چیزی شرط ببندید»
«دقت %90 در پیشبینی رویدادهای دنیای واقعی»
«شرکتکنندگان، ریسک خود را میپذیرند»
این تیترها توجه زیادی جلب کردهاند و بنیانهای بازارهای پیشبینی نیز به همان اندازه جذاباند.
در زمان نگارش این مقاله، مجموع حجم معاملات هفتگی بازارهای پیشبینی از اوج دوره انتخابات فراتر رفته است (حتی اگر حجم کل آن دوره، شامل معاملات ساختگی، را نیز در نظر بگیریم).
امروزه غولهایی مانند Polymarket و Kalshi کانالهای توزیع و نقدینگی را کاملاً در اختیار دارند؛ بنابراین کسب سهم بازار معنادار برای رقبایی که تمایز قابلتوجهی ندارند تقریباً غیرممکن است (بهجز Opinion Lab).
مؤسسات نیز در حال ورود گسترده به این حوزه هستند؛ ICE در ارزشگذاری $80B روی Polymarket سرمایهگذاری کرده و ارزشگذاری بازار ثانویه آن به $120B–$150B رسیده است. همزمان، Kalshi دور جذب سرمایه سری E را با ارزشگذاری $110B به پایان رساند.
این شتاب متوقفنشدنی است.
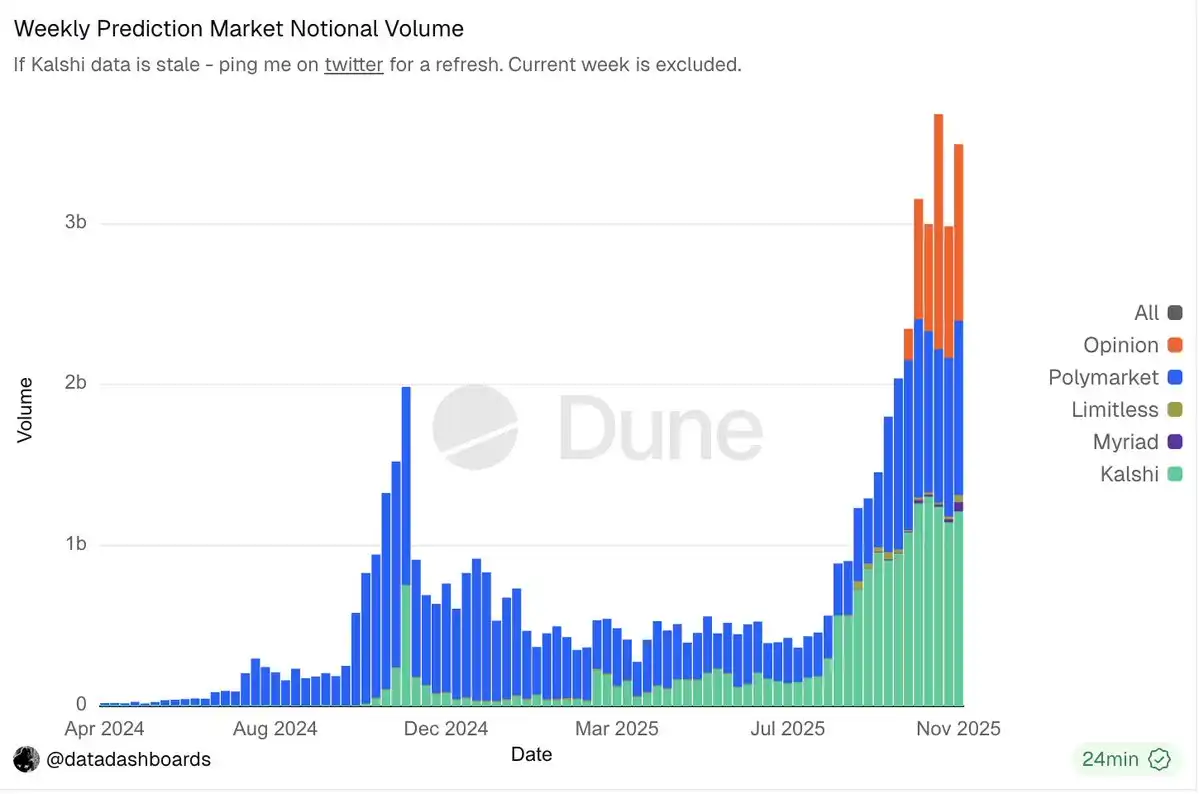
افزون بر این، با نزدیکشدن عرضه توکن $POLY و عرضه اولیه سهام، و همچنین دسترسی به کانالهای توزیع جریان اصلی از طریق پلتفرمهایی مانند Robinhood و Google Search، احتمالاً بازار پیشبینی به یکی از روایتهای کلیدی سال ۲۰۲۶ تبدیل خواهد شد.
با این حال، بازار پیشبینی هنوز جای پیشرفت زیادی دارد؛ از جمله بهینهسازی سازوکارهای تعیین نتیجه و حل اختلاف، توسعه روشهایی برای مقابله با ترافیک مخرب و حفظ مشارکت کاربران در چرخههای بازخورد طولانی. همه این موارد به بهبود بیشتر نیاز دارند.
در کنار بازیگران مسلط بازار، میتوان انتظار داشت بازارهای پیشبینی جدیدتر و شخصیسازیشدهتری مانند @BentoDotFun نیز ظهور کنند.
حوزه پرداختهای استیبلکوینی
پس از تصویب «لایحه Genius»، علاقه و فعالیت مؤسسات در زمینه پرداختهای استیبلکوینی افزایش یافت و این موضوع به یکی از محرکهای اصلی گسترش پذیرش آنها تبدیل شد.
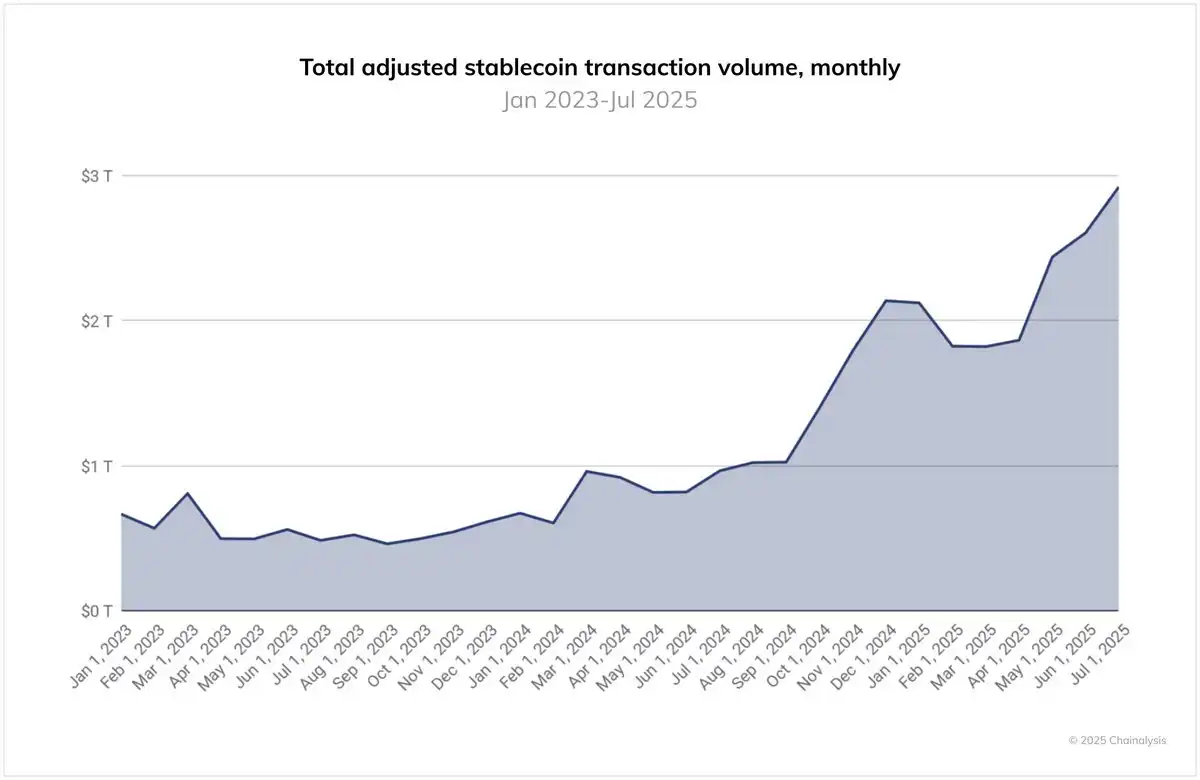
طی سال گذشته، حجم ماهانه معاملات استیبلکوینها به نزدیک $30T رسیده و نرخ پذیرش آنها با سرعت زیادی افزایش یافته است. هرچند این شاخص بینقص نیست، افزایش چشمگیر استفاده از استیبلکوینها پس از تصویب «لایحه Genius» و چارچوب MiCA اروپا را نشان میدهد.
از سوی دیگر، Visa، Mastercard و Stripe همگی فعالانه از پرداختهای استیبلکوینی استقبال میکنند؛ چه با پشتیبانی از پرداخت استیبلکوینی در شبکههای پرداخت سنتی و چه از طریق همکاری با صرافیهای متمرکز (CEX)، مانند همکاری Mastercard با OKX Pay. امروزه فروشندگان میتوانند پرداخت با استیبلکوین را بپذیرند، فارغ از اینکه مشتریان از چه روشی برای پرداخت استفاده میکنند؛ این موضوع اعتماد و انعطافپذیری غولهای Web2 را در قبال این دسته از داراییها نشان میدهد.
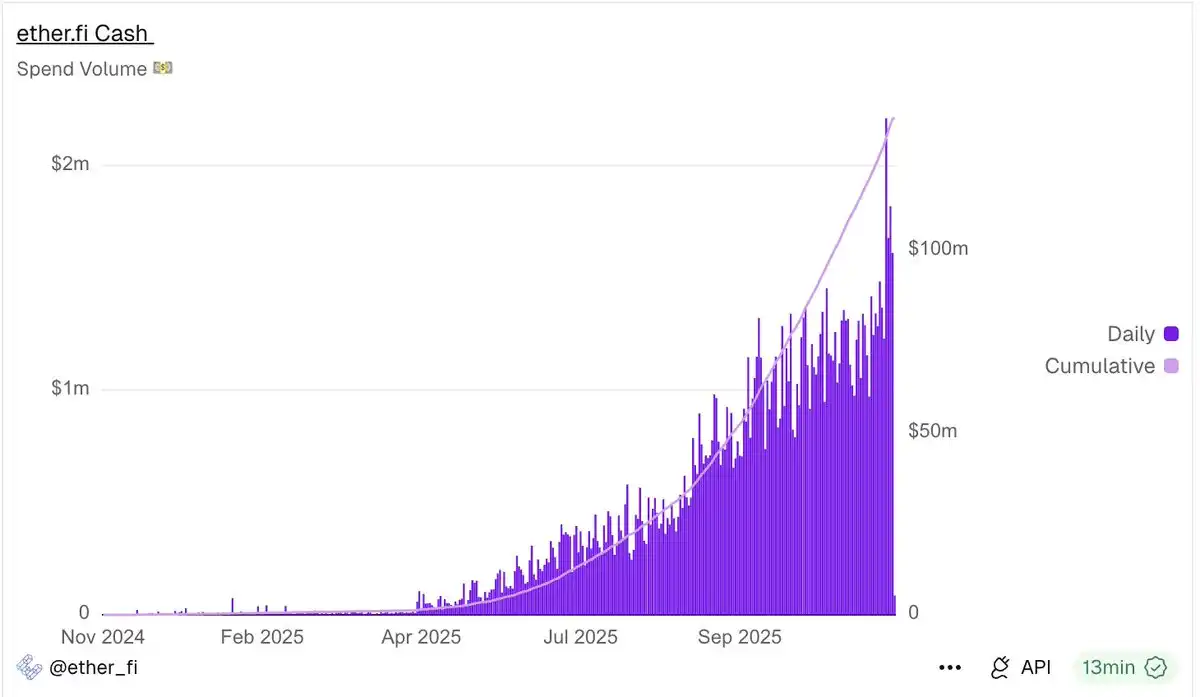
همزمان، خدمات بانکی بومی ارز دیجیتال مانند Etherfi و Argent (که اکنون با نام Ready فعالیت میکند) نیز عرضه محصولات کارتی را آغاز کردهاند تا کاربران بتوانند مستقیماً با استیبلکوینها پرداخت کنند.
برای مثال، میانگین هزینهکرد روزانه در Etherfi بهطور پیوسته به بیشتر از $1M رسیده و هنوز نشانهای از کاهش سرعت رشد دیده نمیشود.
Etherfi
با این وجود، نباید برخی چالشهایی را که بانکهای جدید بومی ارز دیجیتال همچنان با آن مواجهاند نادیده بگیریم؛ از جمله هزینه بالای جذب مشتری (CAC) و دشواری کسب سود از وجوه سپردهگذاریشده، زیرا کاربران داراییهای خود را شخصاً نگهداری میکنند.
برخی راهکارهای احتمالی شامل ارائه قابلیت سواپ توکن درونبرنامهای یا بازبستهبندی محصولات بازدهی و عرضه آنها بهعنوان خدمات مالی به کاربران است.
با آمادهشدن زنجیرههای متمرکز بر پرداخت مانند @tempo و @Plasma، انتظار دارم بخش پرداخت رشد چشمگیری داشته باشد؛ بهویژه رشدی که از قابلیتهای توزیع و نفوذ برند Stripe و Paradigm نیرو میگیرد.
گسترش استفاده از اپلیکیشنهای موبایلی
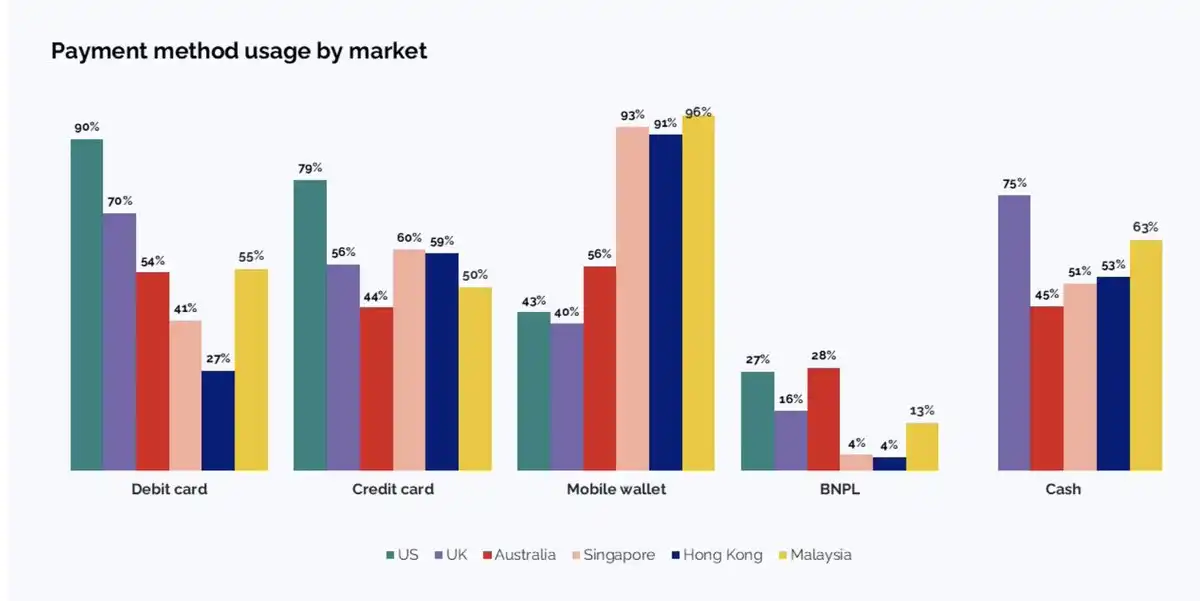
گوشیهای هوشمند در سراسر جهان روزبهروز فراگیرتر میشوند و نسل جوان نیز گذار به پرداختهای الکترونیکی را پیش میبرد.
در حال حاضر، نزدیک به %10 از تراکنشهای روزانه جهان با دستگاههای موبایلی انجام میشود. جنوب شرق آسیا بهدلیل فرهنگ «موبایلمحور» خود پیشتاز این روند است.
رتبهبندی روشهای پرداخت در جهان
این موضوع نشاندهنده تغییری بنیادی در رفتار کاربران شبکههای پرداخت سنتی است. معتقدم از آنجا که زیرساخت تراکنشهای موبایلی در مقایسه با چند سال پیش بهشکل چشمگیری بهبود یافته، این تغییر بهطور طبیعی به فضای ارز دیجیتال نیز گسترش خواهد یافت.
انتزاع حساب، رابطهای یکپارچه و SDKهای موبایلی در ابزارهایی مانند Privy را به یاد دارید؟
تجربه ورود کاربران موبایلی در حال حاضر روانتر از دو سال پیش است.
طبق پژوهش a16z Crypto، شمار کاربران کیف پول موبایلی ارز دیجیتال نسبت به سال گذشته %23 رشد کرده و نشانهای از کندشدن این روند دیده نمیشود.
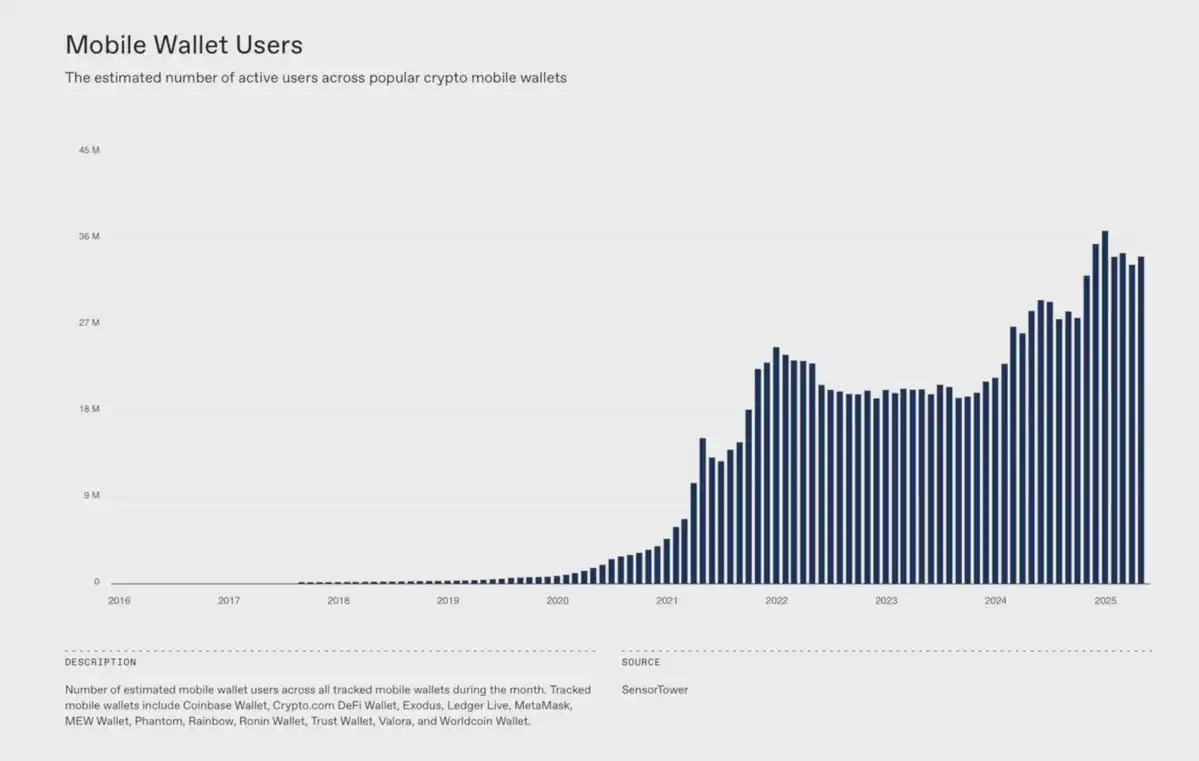
علاوه بر تغییر عادتهای مصرفی نسل Z، در سال ۲۰۲۵ شاهد افزایش چشمگیر dAppهای موبایلی بومیتر نیز هستیم.
برای مثال، Fomo App بهعنوان یک اپلیکیشن معاملات اجتماعی، با تجربه کاربری ساده و یکپارچه خود کاربران جدید زیادی جذب کرده و به همه امکان میدهد حتی بدون دانش قبلی، بهراحتی در معاملات توکن شرکت کنند.
این اپلیکیشن که تنها در ۶ ماه توسعه یافته، به میانگین حجم معاملات روزانه $3M رسید و در ماه اکتبر اوج $13M را ثبت کرد.
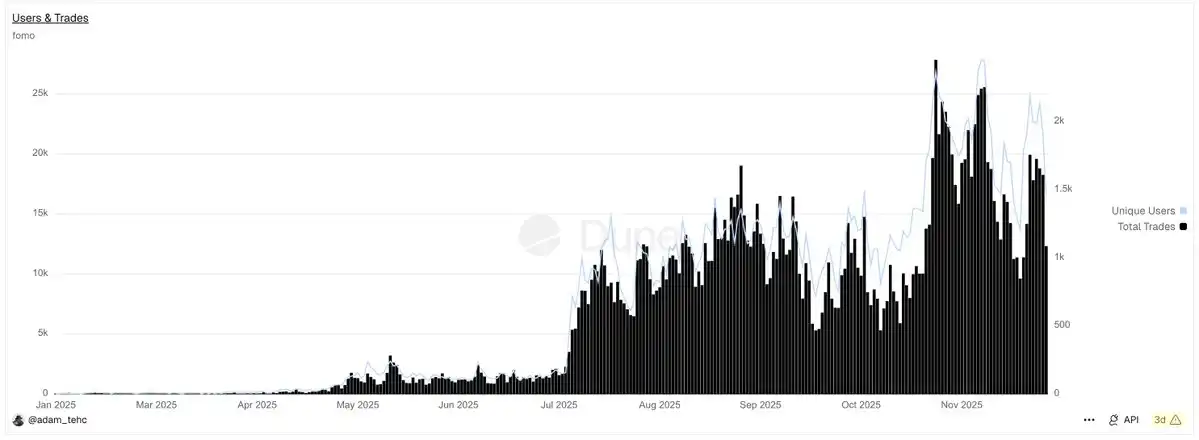
با گسترش FOMO، بازیگران بزرگی مانند Aave و Polymarket نیز تجربههای پسانداز و شرطبندی با اولویت موبایل را در کانون توجه قرار دادهاند. در همین حال، تازهواردانی مانند @sproutfi_xyz در حال آزمایش مدل بازدهی موبایلمحور هستند.
با ادامه رشد استفاده از موبایل، انتظار دارم dAppهای موبایلی در سال ۲۰۲۶ به یکی از سریعترین حوزههای روبهرشد تبدیل شوند.
درآمد بیشتری نصیبم کنید
یکی از دلایل اصلی دشواری باورکردن این چرخه، ساده است:
بیشتر توکنهای فهرستشده در صرافیهای بزرگ همچنان درآمد معنادار اندکی دارند یا اصلاً درآمدی ایجاد نمیکنند؛ حتی اگر درآمد داشته باشند، پشتوانه ارزشیای برای توکن یا «سهم» خود ندارند. وقتی روایت فروکش میکند، این توکنها نمیتوانند خریداران پایداری جذب کنند و اغلب روندی نزولی در پیش میگیرند.
بهروشنی میتوان دید که صنعت ارز دیجیتال بیش از حد به سفتهبازی متکی است و به بنیانهای واقعی کسبوکار توجه کافی ندارد.
بیشتر پروژههای دیفای در دام طراحی یک «طرح پانزی» برای تحریک پذیرش اولیه میافتند، اما هر بار پس از رویداد تولید توکن (TGE)، تمرکز از ساخت محصولی ماندگار به چگونگی فروش و خروج تغییر میکند.
در حال حاضر، تنها ۶۰ پروتکل طی ۳۰ روز بیشتر از $1M درآمد ایجاد کردهاند. در مقابل، حدود ۵۰۰۰–۷۰۰۰ شرکت فناوری اطلاعات در Web2 هر ماه به این سطح درآمد میرسند.
خوشبختانه، در سال ۲۰۲۵ و تحتتأثیر سیاستهای حامی ارز دیجیتال ترامپ، تغییری آغاز شد. این سیاستها امکان تقسیم سود را فراهم کردند و به رفع مشکل دیرینه پشتوانه ارزشی توکن کمک کردند.
پروژههایی مانند Hyperliquid، Pump، Uniswap و Aave فعالانه بر رشد محصول و درآمد تمرکز دارند. آنها میدانند که ارز دیجیتال اکوسیستمی مبتنی بر نگهداری داراییهاست و بهطور طبیعی به بازگشت فعالانه ارزش نیاز دارد.
به همین دلیل، بازخرید در سال ۲۰۲۵ به ابزاری نیرومند برای ایجاد پشتوانه ارزشی تبدیل شد؛ چرا که یکی از روشنترین نشانههای همسویی منافع تیم و سرمایهگذاران است.
پس کدام کسبوکارها بیشترین درآمد را ایجاد کردهاند؟
کاربردهای اصلی ارز دیجیتال همچنان تراکنشها، بازدهی و پرداختها هستند.
با این حال، بهدلیل کاهش هزینه زیرساخت بلاکچین، انتظار میرود درآمد درونزنجیرهای امسال حدود %40 کاهش یابد. در مقابل، صرافیهای غیرمتمرکز (DEX)، پلتفرمهای معاملاتی، کیف پولها، پایانههای معاملاتی و اپلیکیشنها بزرگترین برندگان بودهاند و %113 رشد کردهاند!
وقت آن است که روی اپلیکیشنها و DEXها بیشتر سرمایهگذاری کنیم.
اگر هنوز باور ندارید، طبق پژوهش 1kx، در واقع شاهد اوج تاریخی جریان ارزش بهسوی دارندگان توکن در دنیای ارز دیجیتال هستیم. دادههای زیر را ببینید:
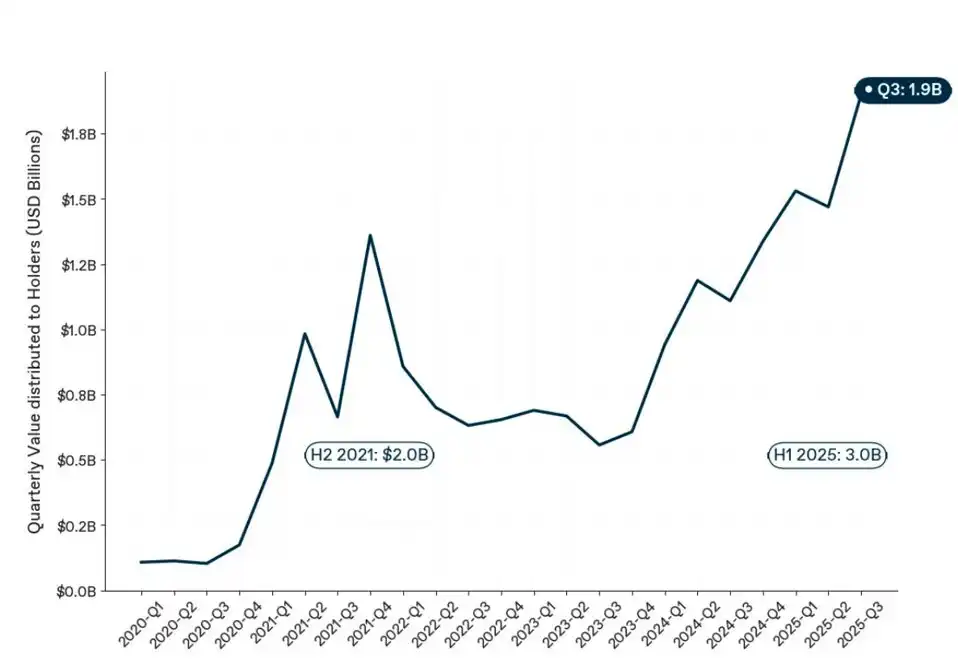
جمعبندی
صنعت ارز دیجیتال به پایان نمیرسد؛ بلکه در حال تکامل است. در حال گذر از یک «پاکسازی» ضروری برای بازار هستیم که اکوسیستم ارز دیجیتال را بهتر از همیشه خواهد کرد و شاید حتی آن را ۱۰ برابر بهتر سازد.
در نهایت، پروژههایی بزرگترین برندگان خواهند بود که بتوانند دوام بیاورند، کاربرد واقعی ارائه دهند، درآمد واقعی ایجاد کنند و توکنهایی با کاربرد عملی یا قابلیت جذب ارزش بسازند.
سال ۲۰۲۶ سالی سرنوشتساز خواهد بود.
این محتوا صرفاً برای اطلاعرسانی عمومی ارائه شده است و بهمنزله مشاوره مالی، سرمایهگذاری، حقوقی یا مالیاتی تلقی نمیشود. هرگونه رویداد، جایزه، کمپین آنلاین یا اطلاعات مرتبط که در اینجا ذکر شده است، نباید بهعنوان توصیه، ترغیب یا دعوت به خرید، فروش، معامله یا هرگونه دادوستد دیگر داراییهای رمزارزی تلقی شود. داراییهای رمزارزی از نوسان بالایی برخوردار هستند و ممکن است منجر به زیان شوند. دسترسی به خدمات، محصولات و رویدادهای مرتبط با WEEX ممکن است بسته به منطقه جغرافیایی متفاوت باشد. اطمینان از اینکه استفاده شما از این خدمات با قوانین و مقررات محلی مطابقت دارد، بر عهده خود شماست.
ممکن است شما نیز علاقهمند باشید

مروری بر اخبار DeFi در تعطیلات ملی: برنامه Hyperliquid برای ورود به بازار گزینهها و آزمایش ساختار نقدینگی مطابق Uniswap

مشاهده TOKEN2049: آیا بدون RWA، DeFi مرده است؟

پس از از دست دادن دهها میلیون دلار، Abstract تعطیل میشود، آیا L2 با موج خروجی مواجه است؟

Jeff Yan ممکن است گزینههای تحقیقاتی را به عنوان یک جهتگیری جدید در کارآفرینی انتخاب کند

آیا نسبت قیمت به درآمد Lighter دو برابر Hyperliquid است؟

ArkStream Capital: وقتی بایننس به "سهام بایننس" تبدیل میشود، کریپتو در حال تجربه یک تحول بیسابقه است

گزارش ماهانه|فهرست بهترین تولیدکنندگان محتوا در سپتامبر 2026

هیبریلیکید به رسمیت شناختن پایگاه سنگاپور، اما MAS آن را "خارج از صلاحیت" و بدون مجوز اعلام کرد

چرا DeFi به زیرساختی کاملاً جدید نیاز دارد؟

گزارش وضعیت پرداختهای عامل هوش مصنوعی 2026 در TOKEN2049 سنگاپور منتشر شد

مدیر عامل Hyperliquid به عدم پایداری مدل خلق ثروت وال استریت اشاره کرد

TOKEN2049 سنگاپور 2026 با حضور 25,000 شرکتکننده آغاز شد: چرا دیفای نهادی داستان اصلی امسال است
رویداد TOKEN2049 سنگاپور 2026 در 07/10 در Marina Bay Sands با ظرفیت تکمیلشده و حضور حدود 25,000 شرکتکننده از 160 کشور آغاز شد. محور برنامه دیفای نهادی، توکنیزهسازی، نگهداری دارایی و مشتقات آنچین است و در کنار فعالان حوزه ارز دیجیتال، سخنرانانی از Nasdaq، BlackRock، Morgan Stanley و Franklin Templeton در آن حضور دارند.

مدیر عامل Hyperliquid پیش بینی می کند که در دهه آینده تمام صرافی ها از زیرساخت بلاک چین استفاده خواهند کرد

بنیانگذار Hyperliquid اعلام کرد که HIP-3 در یک زمان 51% از حجم معاملات پلتفرم را تشکیل میداد

رمزنگاری بازار را گسترش میدهد: قیمتها تحت تأثیر رویدادها، انتظارات و شرکتهای خصوصی قرار میگیرند

صنعت ارزهای دیجیتال به سمت ایجاد بازارهای جدید میرود
گزارش Galaxy: 1.27 میلیارد معامله حقیقت سود و زیان خردهفروشان Polymarket را فاش میکند

Hyperliquid Labs تأیید کرد که دفتر مرکزی آن در سنگاپور قرار دارد و تحت نظارت MAS نیست

Abraxas ارتباط با کیف پول Hyperliquid با 15.8 میلیارد دلار شورت کریپتو

برنامه TOKEN2049 سنگاپور دیفای سازمانی را در دستور کار سال ۲۰۲۶ قرار میدهد

Hyperliquid به ترمینال بلومبرگ متصل شد و اولین پرداخت ۱۴.۵۸ میلیون دلار USDC را دریافت کرد

Imperial 150 میلیون دلار سرمایهگذاری اولیه را تکمیل کرد و Foundation Capital رهبری کرد

چرا بازار پیشبینی Hyperliquid به نام HIP-4 نمیتواند با Polymarket رقابت کند؟

TOKEN2049 سنگاپور 2026 برگزار خواهد شد: تجمع غولهای مالی مانند Nasdaq و BlackRock

HYPE به 100 دلار نزدیک میشود پس از فهرست شدن در Bloomberg Terminal و خرید مجدد 14.6 میلیون دلاری

Pump.fun در برابر سرد شدن ممیکوینها: درآمدهای آن از کجا میآید؟

بازارها در آغاز سه ماهه چهارم: سرمایه از نقدینگی خارج شده و به ریسک بازمیگردد

قراردادهای آتی نامحدود Hyperliquid در ترمینال بلومبرگ لیست شد، توجه سرمایهگذاران نهادی افزایش مییابد

قیمت PUMP به بالاترین سطح از اکتبر تاکنون رسید؛ درآمد Pump.fun از Hyperliquid پیشی گرفت: شکاف درآمدی واقعاً چه چیزی را نشان میدهد؟
قیمت PUMP به حدود $0.0064 رسید؛ بالاترین سطح آن از زمان سقوط «1011» در 10/2025، پس از آنکه درآمد 30 روزه پروتکل Pump.fun اندکی از Hyperliquid پیشی گرفت. این خبر واقعی است، اما اختلاف درآمد تنها چند درصد است و قیمت توکن همچنان بسیار پایینتر از رکورد تاریخی خود قرار دارد.

گزارش هفتگی تأمین مالی | پلتفرم بانکی شرکتهای رمزنگاری Limited در دور اولیه تأمین مالی ۱۸.۵ میلیون دلار جذب کرد؛ سافتبانک سرمایهگذاری ۱۰ میلیارد دلاری خود در OpenAI را تکمیل کرد
مروری بر اخبار DeFi در تعطیلات ملی: برنامه Hyperliquid برای ورود به بازار گزینهها و آزمایش ساختار نقدینگی مطابق Uniswap
مشاهده TOKEN2049: آیا بدون RWA، DeFi مرده است؟
پس از از دست دادن دهها میلیون دلار، Abstract تعطیل میشود، آیا L2 با موج خروجی مواجه است؟
Jeff Yan ممکن است گزینههای تحقیقاتی را به عنوان یک جهتگیری جدید در کارآفرینی انتخاب کند
آیا نسبت قیمت به درآمد Lighter دو برابر Hyperliquid است؟
ArkStream Capital: وقتی بایننس به "سهام بایننس" تبدیل میشود، کریپتو در حال تجربه یک تحول بیسابقه است


