
پیدایش قرارداد دائمی: قیمتگذاری نقدینگی با فرمولی جادویی؛ شفافیت مانع رسیدن آن به تمام ظرفیتش میشود

 امتیازدهی ما در گوگل


عنوان اصلی: مطلبی بلند: داستان ناگفته شکلگیری داغترین مشتقه در دنیای ارز دیجیتال
نویسنده اصلی: ایزابلا کامینسکا، The Peg
ترجمه: پگی، BlockBeats
یادداشت سردبیر: معاملات آتی پرپچوال اغلب یکی از ابزارهای معاملاتی پرریسک و سفتهبازانه در بازار ارز دیجیتال دانسته میشوند و مخترع آن و صرافیای که زمینه رشدش را فراهم کرد، مدتها درگیر حواشی بودهاند. BitMEX زمانی قطب جهانی معاملات مشتقات ارز دیجیتال بود، اما بهدلیل ناکامی در رعایت الزامات مبارزه با پولشویی با نظارت نهادهای قانونی مواجه شد؛ بن دلو، یکی از بنیانگذارانش، نهتنها طراح معاملات آتی پرپچوال بود، بلکه در نظام قضایی ایالات متحده نیز در جایگاه متهم قرار گرفت. نوآوری، گسترش و اصطکاک نهادی همیشه در این ماجرا درهمتنیده بودهاند. این مقاله به ریشههای معاملات آتی پرپچوال بازمیگردد و با بررسی انتخابهای مهندسی BitMEX، محدودیتهای بازار و الهامی اتفاقی، روند شکلگیری خودجوش سازوکار قیمتگذاری و تسویه آن را در غیاب طراحی متمرکز دنبال میکند.
متن اصلی در ادامه آمده است:
در 09/2015، در صندلی عقب یک تاکسی در شانگهای، ریاضیدان جوانی به همراه همبنیانگذارش در تلاش بودند مشکلی دیرینه را برای صرافی ارز دیجیتال خود حل کنند. طرحی که روی کاغذ آوردند، یک قرارداد آتی دائمی عجیبوغریب بود.
این اختراع بعدها با نام «معامله آتی پرپچوال» شناخته شد؛ ابزاری مالی که از آن زمان به یکی از مهمترین و پرحجمترین مشتقات در بازار ارز دیجیتال تبدیل شده، اما در نظام مالی سنتی همچنان تا حد زیادی ناشناخته مانده است.
در هفتههای اخیر، سرانجام چند ناظر به این موضوع توجه کردهاند: این ابزار در حال اثرگذاری بر تکامل نظام مالی مدرن است. بااینحال، گفتوگوها همچنان محدود و سطحیاند و مهمتر از همه، پیشزمینهای کلیدی را نادیده میگیرند: رشد معاملات آتی پرپچوال رویدادی منفرد نبود، بلکه با سه دگرگونی ساختاری عمیق همزمان شد:
· بانکهای مرکزی به چارچوب عملیاتی «ذخایر کمیاب» بازگشتند؛
· تأمین مالی بدون وثیقه بهعنوان منبع اضطراری نقدینگی در حال ناپدیدشدن است؛
· هزینه حفظ شناوری وجوه در نظام پرداخت بینالمللی دلار آمریکا پیوسته افزایش مییابد.
در چنین شرایطی، رشد استیبلکوینها منبعی کاملاً وثیقهگذاریشده برای تأمین مالی کوتاهمدت دلاری ایجاد کرده است. نکته جالب اینجاست که در این نظام، هیچ مرجع مرکزیای قیمتگذاری و تسویه نهایی این نقدینگی را تعیین نمیکند.
امروزه همه این کارها عمدتاً از طریق نرخ تأمین مالی قراردادهای پرپچوال انجام میشود؛ تا زمانی که استیبلکوینها معامله شوند، این سازوکار میتواند بهتنهایی عمل کند.
نکته شگفتانگیزتر این است که نظام مالی رسمی سالها صرف بررسی، مذاکره و طراحی با مشارکت چندین نهاد نظارتی و کمیته تخصصی کرد تا سرانجام جایگزینی برای LIBOR (نرخ پیشنهادی بینبانکی لندن) معرفی کند؛ درحالیکه نرخ تأمین مالی ایجادشده توسط قراردادهای پرپچوال، که اکنون تسویه روزانه تراکنشهایی به ارزش تریلیونها دلار از وجوه استیبلکوین را ممکن میکند، تقریباً بهطور کامل محصول تکامل طبیعی بوده است.
همزمان، بحثی دانشگاهی درباره چارچوب عملیاتی سیاست پولی همچنان در بانکهای مرکزی جریان دارد. مقامهای بانکهای مرکزی سراسر جهان بهتدریج درمییابند که نظام قدیمیِ متکی بر نرخ وجوه فدرال بدون وثیقه برای انتقال سیاست پولی و قیمتگذاری نقدینگی نهایی دیگر کارآمد نیست. اما مشکل اینجاست که هیچکس نمیتواند درباره اینکه کدام نرخها در بازار باید مبنای «چارچوب عملیاتی جدید» باشند، به اجماع برسد.
اگر LIBOR و تجربه تاریخی بازار یورودلار همچنان اهمیت داشته باشند، هزینه واقعی تأمین مالی نهایی دلار همواره در محل تلاقی نظام رسمی و غیررسمی پدیدار میشود. ازآنجاکه استیبلکوینها در حال تبدیلشدن به «یورودلار وثیقهگذاریشده» جدید هستند، شاخصی که بهتر از هر شاخص دیگری میتواند فشار تأمین مالی نظام را در لحظه منعکس کند، احتمالاً نرخ تأمین مالی قراردادهای پرپچوال است که به تسویه این نظامها کمک میکنند.
بااینحال، این دیدگاه که قراردادهای پرپچوال اکنون نقشی حیاتی در جذب، قیمتگذاری و کاهش فشار نقدینگی برعهده دارند، درحالیکه سازوکارهای سنتی در مدیریت کارآمد آن مشکل داشتهاند، هنوز واقعاً وارد حوزه توجه تصمیمگیرندگان بانکهای مرکزی نشده است.
بنابراین، اکنون اهمیت ویژهای دارد که به چگونگی پیدایش این ابزارها و مسائلی که در ابتدا قرار بود حل کنند، بازگردیم. آنچه در ادامه میآید، روایتی تاریخی از دیدگاه من است؛ دیدگاهی که از روزهای آغازین صنعت ارزهای دیجیتال این حوزه را دنبال کردهام.
قهرمان این داستان بن دلو است: ریاضیدانی خوشبیان با ذهنی ریاضی که در آکسفورد آموزش دیده است. او در سال ۲۰۱۴ همراه با آرتور هیز، آمریکایی صریحاللهجه اهل دیترویت، و ساموئل رید، آمریکاییای که کمتر در انظار عمومی دیده میشد، صرافی BitMEX را در هنگکنگ تأسیس کرد.
در سال ۲۰۲۰، وزارت دادگستری ایالات متحده این سه نفر را به نقض قانون رازداری بانکی متهم کرد؛ زیرا BitMEX در مسیر رشد سریع و تبدیلشدن به یکی از بزرگترین پلتفرمهای معاملات مشتقات ارز دیجیتال جهان، نتوانسته بود سازوکارهای کافی مبارزه با پولشویی (AML) را اجرا کند. در سال ۲۰۲۵، وقتی دونالد ترامپ بهطور غیرمنتظرهای آنها را عفو کرد، افکار عمومی بار دیگر به این سه بنیانگذار توجه نشان داد.
اما پیش از آنکه همه این خبرها منتشر شوند، آنها صرفاً سه کارآفرین بودند که تلاش میکردند نارضایتی معاملهگران از نقصهای طراحی معاملات آتی ارز دیجیتال را برطرف کنند.
نخستین برخورد من با هرکدام از آنها در سال ۲۰۱۷ بود. آن زمان هنوز برای FT Alphaville، بخشی از روزنامه فایننشال تایمز، مینوشتم و عمدتاً تبوتاب تازه صنعت ارز دیجیتال، یعنی عرضه اولیه کوین (ICO)، را پوشش میدادم.
کسی پیشنهاد کرد با آرتور هیز صحبت کنم. او را مفسری توصیف کردند که شناخت بسیار خوبی از بازار دارد و میتواند دیدگاهی واقعبینانه، عملگرایانه و عاری از روایتپردازی ارائه دهد.
راستش را بخواهید، آن زمان محتاط بودم. آن سالها دنیای ارز دیجیتال پر از هیاهو و کلاهبرداریهای خروجی بود و تقریباً همه از موقعیت خود تبلیغ میکردند. اما هیز ناامیدم نکرد.
گفتوگوی ما بهشکلی چشمگیر آرام و بیپرده بود. آشکارا از نحوه عملکرد بازارهای مالی واقعی شناخت زیادی داشت و درعینحال در برابر روایتهای اغراقآمیز و واژههای پرزرقوبرق رایج در صنعت ارز دیجیتال مصونیت بالایی نشان میداد.
او درباره ICOها بیپرده گفت: «مردم حاضر بودند برای چیزی پول بدهند، اما در نهایت واقعاً صاحب هیچچیزی نمیشدند. فقط وعدهای از طرف یک تیم توسعه بود و هیچکس نمیدانست آیا واقعاً کاربردی دارد یا نه.» او ادامه داد: «جالب اینجاست که مردم میتوانستند بر اساس یک رؤیا، در چند دقیقه $10M جذب سرمایه کنند.»
آن زمان متوجه نبودم که حرفهایش معنای عمیقتری هم دارد.
در آن دوره، سود BitMEX بهشدت رو به افزایش بود؛ بخشی از این رشد بهلطف روایت فراگیر ICO بود. پروژههای عجیبوغریبی مثل «Dentacoin» (توکنی که ادعا میشد فقط برای پرداخت هزینههای دندانپزشکی کاربرد دارد) موجی از ورود بیرویه سرمایه به اکوسیستم ارز دیجیتال به راه انداختند و BitMEX هم طبعاً از این رونق بهره برد.
اما برای بنیانگذاران، شاید این دوران شکوه کمی هم تلخ بوده باشد.
فقط چند سال پیش از آن، آنها حتی برای جلب توجه سرمایهگذاران به BitMEX هم بهسختی تلاش میکردند.
بن دلو بعدها به من گفت که از سال ۲۰۱۴ تا ۲۰۱۶ چندین بار برای جذب سرمایه تلاش کردند، اما هر بار به در بسته خوردند. بدون حمایت بیرونی، ناچار شدند برای سرپا نگهداشتن پروژه از پسانداز خود استفاده کنند و از کافهها و آپارتمانها، آهسته اما پیوسته، روی محصول کار کنند.
تیم BitMEX در سال ۲۰۱۷، شامل آرتور، بن، سام، گرگ و جینمینگ. تصویر با اجازه BitMEX
سرنوشتشان زمانی کاملاً تغییر کرد که در 09/2015 الهامی ناگهانی به دلو رسید.
او در فکر راهی بود تا معاملات اهرمی را برای کاربران سادهتر کند که به ساختار مشتقهای بدون تاریخ انقضا رسید: قرارداد دائمی. تا سال ۲۰۱۹، این نوآوری BitMEX را به یکی از سودآورترین صرافیهای صنعت تبدیل کرده بود.
در دوران اوج نسبی BitMEX و پیش از همهگیری بود که برخوردی کاملاً متفاوت با این شرکت داشتم.
در 09/2015 بود که دلو به الهامی رسید که اهمیتش برای تغییر سرنوشت آنها کافی بود.
پس از تأمل بسیار درباره راههای در دسترسترکردن معاملات اهرمی برای کاربران عادی، او بهتدریج ساختار مشتقه جدیدی را تصور کرد: قراردادی بدون تاریخ انقضا که بعدها «قرارداد دائمی» نام گرفت. تا سال ۲۰۱۹، این نوآوری BitMEX را به یکی از سودآورترین صرافیهای کل صنعت ارز دیجیتال تبدیل کرده بود.
همین دوره، زمانی که صرافی پیوسته به قلههای تازهای میرسید و هنوز همهگیری کووید-۱۹ آغاز نشده بود، فرصتی برای برخوردی خاص با BitMEX فراهم کرد.
یک افشاگر داخلی شرکت بهطور داوطلبانه با من تماس گرفت تا تخلفات ادعایی BitMEX از الزامات نظارتی را فاش کند. این فرد ادعا کرد تیم بنیانگذار، برای افزایش سود، آگاهانه از تعهدات نظارتی مبارزه با پولشویی طفره رفته است. او اشاره کرد که بلومبرگ پیشتر درباره تحقیقات نظارتی شرکت گزارش داده، اما بسیاری از جزئیات مهم هنوز منتشر نشدهاند و میتوان آنها را با فایننشال تایمز در میان گذاشت.
این سرنخ چندان پیش نرفت. درست وقتی آماده بودم تحقیق را عمیقتر دنبال کنم، همهگیری کووید-۱۹ آغاز شد و بهسرعت تمام دستورکار خبری را تحتتأثیر قرار داد. منبع خبری نیز در تشدید توقف کار تردیدهایی پیدا کرد؛ او میترسید ارائه مدرک به رسانهها بر پرونده گستردهتری که وزارت دادگستری ایالات متحده و کمیسیون معاملات آتی کالا (CFTC) پیگیری میکردند تأثیر بگذارد و مدارکی را که برای اثبات ادعاها خواسته بودم، در اختیارم نگذاشت. پیش از آنکه تیم فایننشال تایمز بتواند مستقلاً تحقیق را پی بگیرد، بازار دچار آشفتگی شدیدی شد و فایننشال تایمز نیز سرگرم پرونده بزرگ دیگری درباره پولشویی، یعنی ماجرای Wirecard، بود.
بااینحال، چشمگیرترین نکته در آن تماس با افشاگر، تناقض درونی روایت او بود. این فرد آشکارا میخواست تخلفات BitMEX را افشا کند، اما همزمان برای کسانی که متهمشان میکرد احترام زیادی قائل بود؛ بارها از حرفهایبودن شرکت تمجید کرد و بهویژه تواناییهای فکری بن دلو را ستود و نقش محوری او در ابداع ابزار «قرارداد دائمی» را بسیار تحسین کرد.
در همان لحظه بود که این مفهوم کاملاً مرا مجذوب خود کرد.
پرپچوال؟ یعنی چه؟
پیش از تماس آن افشاگر، هرگز نام «قرارداد دائمی» را نشنیده بودم. از این بابت کمی خجالت میکشیدم؛ سالها درباره معاملات آتی کالا گزارش نوشته بودم و خودم را با بازار مشتقات آشنا میدانستم. بااینحال، سازوکار عملیاتی این ابزار جدید کاملاً فراتر از درک شهودی من بود. به یاد دارم به رابط معاملاتی BitMEX خیره شده بودم و سعی میکردم منطق پشت آن را بفهمم، اما آشکارا احساس میکردم از درک موضوع ناتوانم.
وقتی شروع کردم با موجودی اندک بیتکوین خودم در این پلتفرم آزمایش کنم (به ارزش حدود $10)، کمکم موضوع روشنتر شد. دریافتم که قرارداد دائمی فقط ابزار معاملاتی هوشمندانهای برای ارزهای دیجیتال نیست. از جهاتی بیشتر شبیه LIBOR خودتنظیمگری بود؛ همان نرخ تأمین مالی عمدهفروشی که در بحران مالی جهانی سال ۲۰۰۸ کاملاً ناکارآمدیاش ثابت شد.
از این زاویه، قراردادهای دائمی نشان میدهند که معماری مالی جدیدی در حال شکلگیری است؛ معماریای که میتواند سیگنالهای قیمتی روشنی به بازاری برای تأمین مالی بدهد که پیشتر مبهم و کمتر بررسیشده بود، بهویژه در قیمتگذاری تأمین مالی درونروزی.
نکته واقعاً چشمگیر این است که خود صنعت ارز دیجیتال تقریباً متوجه نشده چه چیزی خلق کرده است. بهنظر میرسد دانش و تجربهای در سطح بانک مرکزی نیز ندارد و درنتیجه بهسختی میتواند درک کند که این ابزار چگونه در الگوی درحالتکامل تأمین مالی وثیقهگذاریشده در نظام مالی جای میگیرد.
آن زمان با خودم گفتم: باید مستقیماً با دلو صحبت کنم. میخواهم بفهمم چگونه به این نقطه رسیده و نیز بدانم تا چه اندازه از «مسائل زیرساختی» عمیقترِ پشت نظام دلار آگاه است.
متأسفانه، واقعیت خیلی زود تمام تصوراتم درباره این مصاحبه را نقش بر آب کرد. قرنطینهها، کار روزانه ویراستاری، نوشتن ستون و مراقبت از دختر خردسالم تمام انرژیام را گرفت.
نقطه عطف واقعاً سرنوشتساز در 01/10/2020 فرا رسید. تقریباً ناگزیر، سرانجام کار به همانجا رسید: دلو و همبنیانگذارانش، درست همانطور که افشاگر پیشبینی کرده بود، رسماً به نقض قوانین ایالات متحده متهم شدند.
صادقانه بگویم، فکر نمیکنم بنیانگذاران BitMEX از وجود «افشاگر داخلی» تعجب کرده باشند. مقامهای ایالات متحده مدتهاست نظامی شفاف برای پاداشدادن به افشاگران دارند و شواهد منتشرشده در جریان محاکمه بهروشنی نشان میدهد که فردی از داخل شرکت با تحقیقات همکاری میکرده است. شاید آنچه واقعاً غافلگیرشان کرد این بود که در ماههای پیش از طرح رسمی اتهامها، تلاش شده بود داستان آنها به چندین رسانه ارائه شود.
با وجود این شرایط، پیگیری هرگونه امکان ادامه این داستان را که دیگر وجود نداشت، ادامه دادم. BitMEX گرفتار دردسرهای حقوقی شد و بنیانگذارانش ناگزیر از دید عموم دور شدند. دلو سرانجام در 03/2021 خود را در نیویورک تسلیم کرد و در برابر اتهامهای مرتبط اعلام بیگناهی کرد. در 02/2022، در جریان رسیدگی کیفری مرتبط با قانون رازداری بانکی، هر سه نفر در نهایت تصمیم گرفتند اتهامها را بپذیرند. طبق مفاد توافق نهایی، هرکدام جریمهای به مبلغ $10M پرداخت کردند و دلو نیز به ۳۰ ماه آزادی تحت نظارت محکوم شد.
این بدترین نتیجه ممکن نبود. BitMEX برای ادامه فعالیت ناچار شد نظام KYC/AML را بهطور کامل اجرا کند، اما سه بنیانگذار توانستند بخش قابلتوجهی از ثروتی را که طی چند سال گذشته انباشته بودند حفظ کنند.
تا 02/2022، فایننشال تایمز را ترک کرده و Blind Spot را راهاندازی کرده بودم. این یعنی پس از نزدیک به یک سال، یا حتی بیشتر، محدودیت در انتخاب سوژهها، سرانجام میتوانستم آزادانه برنامههای تحریریه خودم را پیش ببرم.
پروژه جدید چند ماه طول کشید تا کمکم جان بگیرد، اما در نهایت توانستم به این داستان برگردم. تا آن زمان، مسائل حقوقی BitMEX تا حد زیادی حلوفصل شده بود و بهنظر میرسید زمان مناسبی برای تماس با دلو باشد. با او تماس گرفتم و هرچند ابتدا مردد بود، سرانجام با مصاحبه موافقت کرد.
بنابراین، در 28/06/2022، در دفتر ساده دلو در وستمینستر نشستم و به روایت او از چگونگی اختراع قرارداد دائمی گوش دادم. هنگام گفتوگوی ما، یک ساعت پاندولی عتیقه در پسزمینه ضربآهنگوار زنگ میزد.
گفتوگو نزدیک به دو ساعتونیم طول کشید (یا دستکم تا سه بار زنگ ساعت) و تقریباً تمام آن به جزئیات فنی پیچیده شکلگیری قرارداد دائمی اختصاص داشت.
از آن گفتوگو بیش از سه سال گذشته است. خوانندگان شاید بهدرستی بپرسند چرا این داستان کامل را تازه حالا میخوانند. صادقانه بگویم، علت اصلی را باید در خودم و گرفتاریهای گوناگون زندگی واقعی در مسیر کارآفرینی جستوجو کرد.
برای آنکه حق مطلب را ادا کنم، بارها نوشتن رسمی را به تعویق انداختم و همیشه فکر میکردم میتوانم آن را در زمانی «%10» که هیچوقت از راه نمیرسد، تمام کنم. تعهد قبلیام به بلومبرگ برای ارائه بخشهای اصلی این داستان نیز کار را پیچیدهتر کرد؛ چون باور داشتم تجربه دلو سزاوار انتشار گستردهتری از آن چیزی است که Blind Spot میتوانست فراهم کند.
مطلب بلومبرگ سرانجام در 31/08/2022 منتشر شد. این روایت کاملِ موردنظرم نبود، اما دستکم خیالم را راحت کرد که مهمترین واقعیتها وارد اسناد عمومی شدهاند و میتوانم نسخه کامل را برای زمانی نگه دارم که واقعاً فرصت پرداختن به آن را داشته باشم.
شاید باورکردنی نباشد، اما آن لحظه سرانجام همین آخر هفته از راه رسید و دلیلش بهزودی روشن خواهد شد.
از برخی جهات، چنین تأخیری لزوماً چیز بدی نیست. در مقایسه با سالهای گذشته، اکنون تکههای داستانی که در اختیار دارم بسیار کاملترند. افزون بر این، داگلاس آدامز، نویسنده راهنمای مسافران مجانی کهکشان و فردی مشهور به تعلل، زمانی گفته بود: برای یک آفریننده، سختترین بخش برای پایاندادن اغلب آخرین مرحله است.
خاستگاه
همانطور که پیشتر گفته شد، جستوجو برای یافتن «مشتقه نهایی» بهدرستی از صندلی عقب یک تاکسی در شانگهای و در 09/2015 آغاز شد. آن زمان دلو و هیز برای شرکت در برنامه شتابدهنده استارتاپی در چین بودند و همزمان از افزایش شکایت کاربران درباره قراردادهای آتی پرپچوال BitMEX آزرده شده بودند. هرچند هر دو با بازار مشتقات سنتی آشنایی زیادی داشتند، کمکم دریافتند که معاملهگران ارز دیجیتال از هر ابزاری با تاریخ انقضای ثابت بیزارند و بهشدت از لیکویید اجباری یا انتقال موقعیت به سررسید بعدی پرهیز میکنند.
دلو که پیشینهای در ریاضیات و مهندسی داشت، همیشه برای سرعت، قطعیت و ساختار بازار ارزش زیادی قائل بود.
پیش از تأسیس BitMEX، او بهعنوان مهندس مالی کار میکرد و در GSA Capital و J.P. Morgan الگوریتمهای معاملاتی و سامانههای داده میساخت. در GSA مستقیماً با الکس گرکو همکاری داشت؛ نابغه ریاضی زاده روسیه که بعدها به یکی از ثروتمندترین افراد بریتانیا تبدیل شد.
علاقه دلو به بیتکوین حدود سال ۲۰۱۳ آغاز شد و بیشتر از کنجکاوی فکری سرچشمه میگرفت تا شور ایدئولوژیک. او به من گفت که نخستین خرید بیتکوینش با این انگیزه انجام شد که سازوکار نظام را بهتر بفهمد. «این فناوری جدید برایم بسیار جذاب بود و میخواستم عمیقتر در آن کاوش کنم.»
اما این کنجکاوی خیلی زود با واقعیت خشن زیرساختهای اولیه ارز دیجیتال برخورد کرد. صرافیهایی که با آنها روبهرو شد کند و از نظر ساختاری شکننده بودند و اغلب با خرابیهای فاجعهبار مواجه میشدند. تعداد زیادی از پلتفرمها بر اثر خطاهای عملیاتی یا حملات مستقیم هکری آسیب جدی دیدند؛ اعتماد پیدرپی از بین میرفت و کل بازار برای کسانی که به معیارهای حرفهای معاملهگری عادت داشتند، تقریباً غیرقابل استفاده میشد. دلو بهسرعت دریافت که پتانسیل فناورانه این صنعت، زیر فشار «زیرساخت» فاجعهبار خودش خفه میشود.
دلو مدتها تلاش کرد از این خطرها دوری کند. روش ترجیحی او برای بهدستآوردن بیتکوین استفاده از LocalBitcoins بود؛ پلتفرم معاملاتی همتابههمتای اولیهای که خریداران و فروشندگان را برای معامله حضوری و آفلاین به هم وصل میکرد و از این طریق بسیاری از آسیبپذیریهای نظاممند را دور میزد. دلو در LocalBitcoins با آرتور هیز هم آشنا شد؛ معاملهگری با سابقه فعالیت در مشتقات سهام در Deutsche Bank و Citibank که مدرک مالی از مدرسه وارتون داشت.
این دو تقریباً بیدرنگ با هم جور شدند، چون ارزیابی بسیار مشابهی از عمیقترین نقصهای ساختاری بازار ارز دیجیتال داشتند و بهخوبی میدانستند برای رفع آنها چه باید کرد.
هر دو متوجه واقعیتی شدند که عمدتاً از چشم دیگران دور مانده بود: تقریباً هیچیک از صرافیهای موجود واقعاً مفهوم معاملات مارجین را درک نمیکردند. آنها خیلی زود فهمیدند که این وضعیت بهمعنای فرصتی بزرگ است.
اندکی بعد، هیز به دلو پیشنهاد کرد: صرافی مشتقاتی راهاندازی کنیم که انضباط بالغ معاملات مارجین در امور مالی سنتی را به بازار ارز دیجیتال بیاورد.
آن دو درباره تقسیم کار روشنی به توافق رسیدند: دلو مسئول ساخت فناوری و سازوکارهای زیربنایی سامانه میشد و هیز تأمین مالی و بازاریابی را برعهده میگرفت. بااینحال، هنوز به یک مهندس نرمافزار نیاز داشتند؛ به همین دلیل از سم رید که آن زمان در هنگکنگ ساکن بود دعوت کردند به تیم بپیوندد و سومین همبنیانگذار BitMEX شود.
در سال ۲۰۱۴، این سه نفر HDR Global Trading، شرکت مادر BitMEX، را تأسیس کردند و حروف «HDR» به نامهای هیز، دلو و رید اشاره داشت.
دلو میگفت از این نظر، تولد BitMEX همیشه زیر سایه فروپاشی Mt. Gox قرار داشت. این صرافی اولیه ارز دیجیتال در سال ۲۰۱۴ «۸۵۰٬۰۰۰ بیتکوین را از دست داد» و برای مدتی طولانی از این موضوع بیخبر ماند.
هرچند آن زمان تصویر کامل ماجرا برای افراد خارج از شرکت روشن نبود، سقوط Mt. Gox نتیجه یک هک فاجعهبار واحد نبود، بلکه حاصل سالها انباشتهشدن نقصهای عملیاتی بود. این صرافی در سال ۲۰۱۰ راهاندازی شد و در آغاز وبسایتی تغییریافته برای معامله کارتهای Magic: The Gathering بود؛ سپس در محیطی با زیرساخت نابالغ بهسرعت گسترش یافت. موتور تطبیق سفارش و سامانه کیف پول آن به شکنندگی شهره بودند و از سال ۲۰۱۱ تا ۲۰۱۳، حفرههای حسابداری، برداشتهای ثبتنشده و باگهای قابل سوءاستفاده در سامانه (که مشهورترین آنها مشکل «تغییرپذیری تراکنش» بود) بهتدریج شکافی عظیم اما تقریباً نامرئی در داراییهای مشتریان ایجاد کردند.
در 28/02/2014، Mt. Gox درخواست ورشکستگی داد و از دسترفتن حدود ۶۵۰٬۰۰۰ تا ۸۵۰٬۰۰۰ بیتکوین را فاش کرد؛ موضوعی که کل جامعه ارز دیجیتال را تکان داد. ابتدا تقریباً همه، از جمله خود مالک صرافی، به کلاهبرداری یا حمله هکری مشکوک بودند. اما با عمیقترشدن تحقیقات، روشن شد که این زیانها در واقع حاصل انباشت تدریجی طی سالها بودهاند؛ ترکیبی از «سرقت قطرهچکانی»، خطای انسانی و سازوکارهای ضعیف تطبیق حسابها.
ازاینرو، بنیانگذاران BitMEX توافق کردند که پلتفرم معاملاتی آنها باید آنقدر دقیق طراحی شود که هرگز ماجرای دیگری مانند Mt. Gox تکرار نشود.
برای این منظور، دلو اصلی اساسی را پیشنهاد کرد: سامانه BitMEX باید در هر لحظه قادر به تسویه تا صفر باشد. او توضیح داد: «موتور معاملاتی BitMEX را طوری طراحی کردم که حتی یک سنت هم از دست ندهد» و تأکید کرد که تا امروز سامانه حتی یک ساتوشی هم از دست نداده است. «اگر جمع خالص صفر نباشد، یعنی بیتکوین را بهشکلی جادویی خلق یا نابود کردهاید، که غیرممکن است.»
برای رسیدن به این هدف، BitMEX سازوکار حسابرسی بلادرنگی را پیادهسازی کرد تا مطمئن شود در هر لحظه، مقدار بیتکوین ثبتشده در موتور معاملاتی دقیقاً با موجودی کیف پولهای صرافی مطابقت دارد.
از نظر تئوری، چنین طراحی سختگیرانهای باید بهراحتی سرمایهگذاران را تحتتأثیر قرار میداد.
بااینحال، وقتی این سه نفر برای جذب سرمایه خارجی تلاش کردند، دریافتند که بدترین زمان ممکن را برای راهاندازی صرافی ارز دیجیتال انتخاب کردهاند. بازار در رکود «زمستان ارز دیجیتال» سال ۲۰۱۴ بود؛ سرمایهگذاران خطرپذیر تقریباً بهطور کامل از صرافیها و هر چیزی مرتبط با بیتکوین خارج شده بودند. روایت محبوب آن زمان «بلاکچین سازمانی» بود، نه زیرساخت صرافی؛ بنابراین تقریباً هیچکس حاضر نبود روی آنها سرمایهگذاری کند.
دلو در مصاحبه حضوری سال ۲۰۲۲ به یاد آورد: «وقتی در سال ۲۰۱۴ کارمان را شروع کردیم، صرافیها از قبل وجود داشتند و سرمایهگذاران خطرپذیر هم زودتر در آنها سرمایهگذاری کرده بودند. آرتور به دیدن سرمایهگذاران رفت و آنها با لحنی جدی گفتند: “اوه، نه، دیگر روی بیتکوین سرمایهگذاری نمیکنیم؛ داریم روی بلاکچین سرمایهگذاری میکنیم.” پرسیدیم: “پس بلاکچین دقیقاً چیست؟” خودشان هم نمیتوانستند توضیح بدهند.»
در شرایطی که منابع مالی کمیاب بود و توجهی به آنها نمیشد، بنیانگذاران چارهای جز استفاده از پسانداز خود و تأمین کامل هزینه راهاندازی BitMEX از جیبشان نداشتند.
تیم برای دیدار با سم رید به میلواکی رفت. تصویر با اجازه BitMEX.
طنز ماجرا این بود که نبود سرمایه بیرونی بعدها به یک مزیت تبدیل شد. برخلاف بیشتر صرافیها، BitMEX تقریباً بهطور کامل در اختیار تیم بنیانگذار باقی ماند. تا سال ۲۰۱۸، وقتی سود سالانه پلتفرم به حدود $1B نزدیک شد، بهرهمندان اصلی انبوهی از شرکتهای سرمایهگذاری خطرپذیر نبودند، بلکه همان سه بنیانگذار بودند.
تا سال ۲۰۱۹، حجم معاملات سالانه BitMEX به $1T رسید و سهم %30 دلو ارزشی معادل $3.6B داشت.
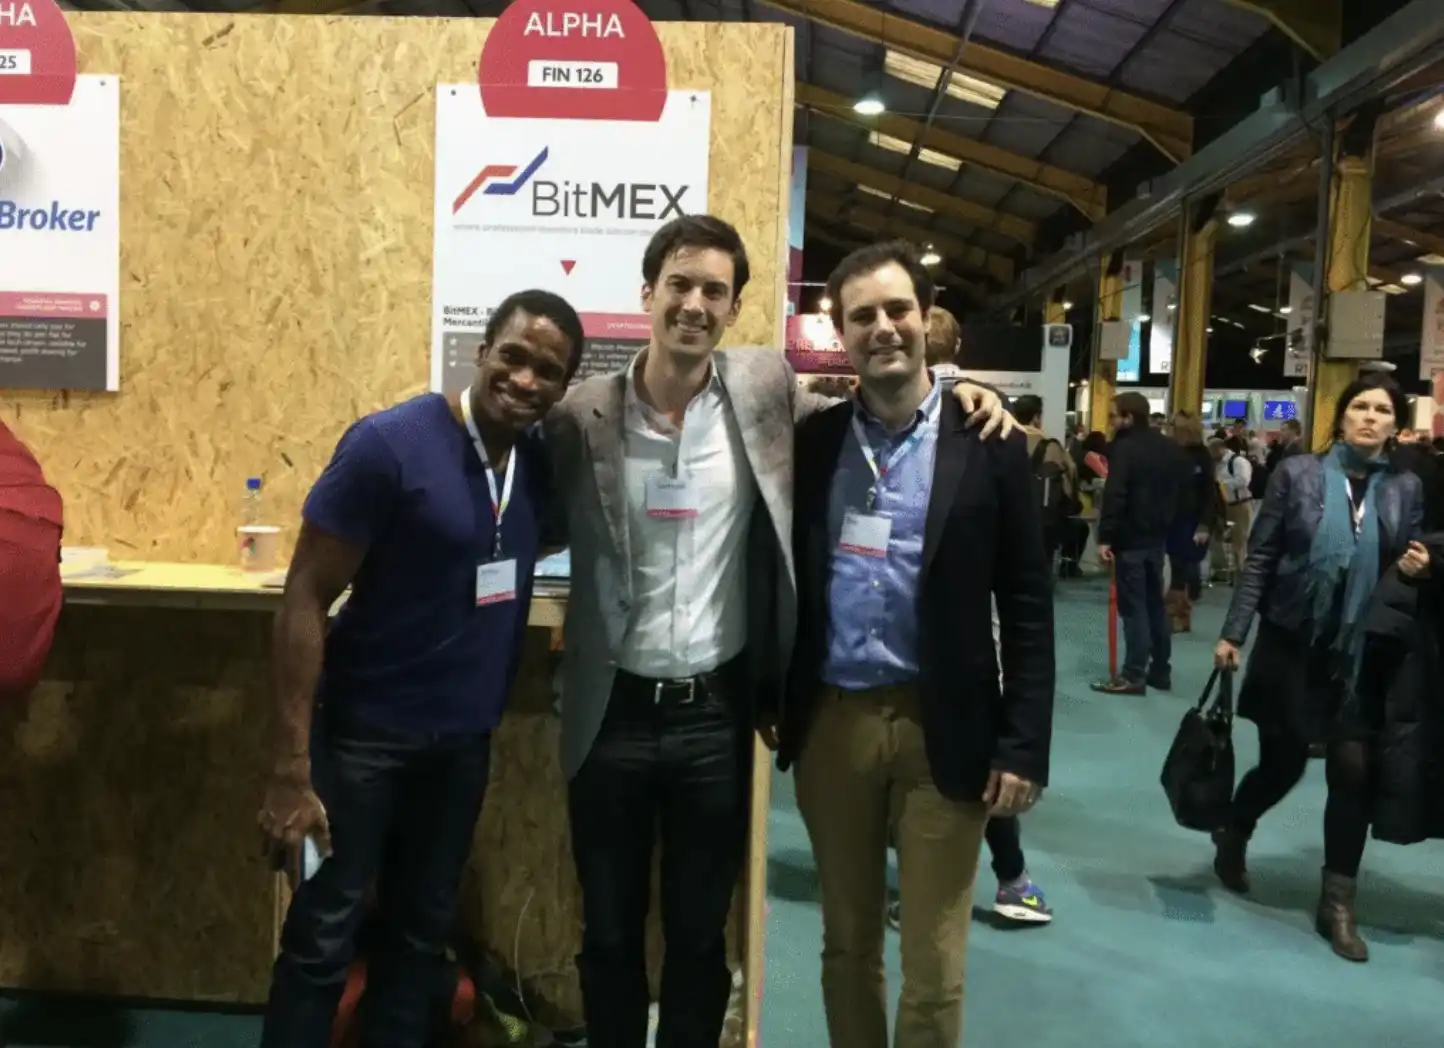
آرتور هیز، بن دلو و سم رید در کنفرانس Web Summit سال ۲۰۱۴. تصویر با اجازه BitMEX.
بااینحال، نخستین موفقیت بزرگ تیم بنیانگذار مستقیماً از قراردادهای پرپچوال به دست نیامد، بلکه از چیزی ابتداییتر و درعینحال ملموستر حاصل شد: اهرم بسیار بالا.
دلو و هیز بهخوبی میدانستند که معاملهگران خرد در بازارهای مالی سنتی معمولاً فقط میتوانند از اهرم ۲ تا ۳ برابری استفاده کنند؛ $1,000 میگذارند و اغلب فقط میتوانند موقعیتی به ارزش $2,000 یا $3,000 باز کنند. بااینحال، باور داشتند بازار ارز دیجیتال میتواند ریسک بیشتری را تحمل کند، بیآنکه امنیت کلی حساب به خطر بیفتد.
این ارزیابی در نهایت به طراحی «مارجین ایزوله» انجامید: هر معامله در یک مخزن مارجین مستقل قرار میگرفت که کاملاً از بقیه وجوه حساب جدا بود.
در این شیوه، یک معامله ناموفق دیگر نمیتوانست کل حساب را از بین ببرد. درنتیجه، معاملهگری با تنها $100 نیز میتوانست موقعیتی به ارزش $10,000 را کنترل کند؛ حتی اگر روند بازار نامساعد بود، زیان دقیقاً به مارجینی محدود میشد که از پیش وارد معامله شده بود. حتی نوسانی جزئی در قیمت بیتکوین میتوانست ثروتی را ایجاد کند یا از بین ببرد، اما مرز ریسک همواره روشن بود.
این شبکه ایمنی که در منطق محافظهکارانه بهنظر میرسید، در عمل شرطبندیهای تهاجمیتر را تشویق کرد و بسامد معاملات را بهطور چشمگیری افزایش داد. این موضوع برای BitMEX حیاتی بود، چون بیشتر درآمد پلتفرم از کارمزد معاملات تأمین میشد.
دلو به یاد آورد روزی که BitMEX سقف اهرم را رسماً از ۵۰ برابر به ۱۰۰ برابر افزایش داد، حجم معاملات بهشکلی انفجاری رشد کرد. همان روز بود که صرافی سرانجام به سوددهی رسید.
هسته این «فرمول جادویی» در طراحی سامانه مارجین بلادرنگ دلو قرار داشت.
او توضیح داد: «هر بار که قیمت مارک تغییر میکند، وضعیت مارجین هر موقعیت و هر معاملهگر را فوراً دوباره محاسبه میکنیم. بیدرنگ میتوانیم تشخیص دهیم که آیا موقعیتی باید لیکویید شود یا نه. در صورت نیاز، لیکوییدشدن همان لحظه انجام میشود؛ نه اینکه چند دقیقه بعد و طی فرایندی دستی نهایی شود، بلکه پیش از آنکه قیمت بیشتر در جهت نامطلوب حرکت کند.»
در آن زمان بسیاری از صرافیها سازوکار لیکویید اجباری داشتند، اما نوآوری کلیدی BitMEX این بود که فرایند لیکوییدشدن را ارزانتر و منظمتر کرد. نکته مهمتر این بود که محرک لیکوییدشدن، قیمت داخلی BitMEX نبود؛ قیمتی که ممکن بود بهدلیل نقدینگی ناکافی دچار انحراف شود. در عوض از شاخص قیمت مستقلی متعلق به شخص ثالث استفاده میشد. این طراحی بهطور مؤثری از فروشهای زنجیرهای جلوگیری کرد و مانع شد پلتفرم از اثر قیمتی معاملات خودش آسیب ببیند.
دلو گفت: «هیچکس دوست ندارد لیکویید شود، اما تلاش میکنیم قواعد را تا جای ممکن روشن توضیح دهیم و شفافیت داشته باشیم تا دستکم هیچکس غافلگیر نشود.»
این سامانه خیلی زود پدیده «لیکوییدشدن ناخواسته» را به وجود آورد. در جامعه ارز دیجیتال، این اتفاق بیشتر با واژه «رکت» شناخته میشود و بهتدریج فرهنگ میم مخصوص خودش را پدید آورد.
حرکت بهسوی پرپچوال
هرچند محصولات اهرمی بالا در سالهای نخست موفق بودند، این صرافیِ متمرکز بر معاملات آتی تا سال ۲۰۱۵ با مشکل دیگری هم روبهرو شد. بخشی از مشکل به پیچیدگی خود مشتقات مربوط میشد.
معاملهگران خرد ارز دیجیتال به تاریخ انقضای ثابت قراردادهای آتی عادت نداشتند. BitMEX در ابتدا، مانند بازارهای سنتی، قراردادهای آتی بیتکوین با سررسیدهای متفاوت معرفی کرد؛ مشابه اینکه نفت خام میتواند تحویل ماه ژوئن یا دسامبر داشته باشد. اما مانند همه بازارهای آتی، قیمت این قراردادها بهمرور از قیمت اسپات فاصله میگرفت و انتظارات بازار از عرضه و تقاضای آینده و نیز هزینههایی مانند انبارداری و تأمین مالی را بازتاب میداد. در امور مالی سنتی، صرف قیمت آتی نسبت به قیمت اسپات «بیسس» نامیده میشود.
بااینحال، با وجود رایجبودن این سازوکارها در بازارهای سنتی، بنیانگذاران BitMEX خیلی زود دریافتند که بسیاری از معاملهگران این پویاییها را درک نمیکنند. بدتر اینکه این مانع درک، به عاملی محدودکننده برای مشارکت بیشتر کاربران در معاملات تبدیل میشد.
در همانطور که پیشتر گفته شد، در جریان آن سفر با تاکسی در شانگهای، وقتی دلو و هیز نقصهای محصول را بررسی میکردند و درباره بازخورد کاربران حرف میزدند، دلو بارها به پرسشی فکر کرد: آیا قراردادهای آتی واقعاً باید منقضی شوند؟
او کمکم دریافت که معاملهگران اصلاً نمیخواهند به انتقال موقعیت به سررسید بعدی فکر کنند یا بیسس را بفهمند. آنچه میخواستند، دسترسی به قیمت بیتکوین بهشکلی ساده، پیوسته و بدون وقفه بود.
اگر چنین است، چرا یک قرارداد آتی دائمی نسازیم که هیچوقت منقضی نشود؟
در نگاه اول، این ایده تقریباً مضحک بهنظر میرسید. دلو ایده را با دوستی کوانت در میان گذاشت و بلافاصله با تردید روبهرو شد: قراردادی بدون تاریخ انقضا از نظر تئوری ارزش منصفانهای بینهایت خواهد داشت. دوستش بیدرنگ به او گفت: «باید عامل نرخ بهره را از آن حذف کنی.»
بااینحال، این حرف دلو را به تفکری عمیقتر کشاند. اگر معاملهگران نمیخواستند هزینه تأمین مالی در قیمت بیتکوین منعکس شود، چرا آن را کاملاً جدا نکنیم؟ از دید او، تمیزترین راه این بود که برای هر موقعیت، نرخ تأمین مالیای در نظر گرفته شود که بهصورت پویا تغییر میکند.
پرسش بعدی این بود: این نرخ را چگونه باید تعیین کرد؟
دلو دریافت که برای کارکرد این سازوکار، باید یک نرخ مرجع مبتنی بر بازار معرفی شود؛ نوعی نرخ معیار که در بازار ارز دیجیتال نقشی مشابه LIBOR ایفا کند. اما در سال ۲۰۱۵ چنین چیزی هنوز وجود نداشت. نزدیکترین جایگزین، نرخ وامدهی در صرافیهای اسپات مانند Bitfinex و Poloniex بود: کاربران در این پلتفرمها دلار یا بیتکوین وام میدادند تا سرمایه لازم برای معاملات لانگ و شورت فراهم شود. این روش بینقص نبود، اما دستکم میتوانست نقطه شروع باشد.
این همان پیشرفت اولیهای بود که زمینه رشد واقعی قراردادهای پرپچوال را فراهم کرد.
وقتی نخستین نسخه قراردادهای پرپچوال در 05/2016 راهاندازی شد، معاملهگران تقریباً با شور و هیجان به آن هجوم آوردند. حجم معاملات بهسرعت رکورد زد. بسیاری این محصول را چیزی تقریباً «جادویی» میدانستند: تمام مزایای اهرم معاملات آتی را داشت، بیآنکه دردسرهای تأمین مالی را بههمراه داشته باشد. در مقایسه با مشتقات پیچیده قبلی، منطق کارکرد آن بسیار شهودیتر بود.
همزمان، مجموعه قراردادهای آتیای که BitMEX از ابتدا با تاریخهای تسویه هفتگی و روزانه ارائه میکرد و کدهای پیچیدهای مانند XBT 7D، XBT 48h و XBT 24h داشت، دیگر اضافه بهنظر میرسید.
دلو به یاد آورد: «همه اینها را حذف کردیم و فقط یک قرارداد با نام XBTUSD باقی گذاشتیم.»
این سادهسازی اثر مثبتی غیرمنتظره هم داشت: نقدینگی بهشدت متمرکز شد، عمق بازار BitMEX بهطور محسوسی افزایش یافت و کارایی معاملات نیز بهبود پیدا کرد؛ واقعاً با یک تیر دو نشان زدیم.
قیمتگذاری نقدینگی
بیتردید، معاملهگران این محصول را بسیار دوست داشتند. مشکل این بود که کمی بیش از حد دوستش داشتند.
با وجود معرفی تعدیل نرخ تأمین مالی، قیمت قرارداد دائمی همچنان بهطور پیوسته بالاتر از قیمت اسپات معامله میشد و گاهی حتی به پرمیومی معادل %5 یا بیشتر میرسید. این نشان میداد که نرخ تأمین مالی مبتنی بر دادههای وامدهی شخص ثالث، از شرایط واقعی بازار عقب افتاده است.
از دید دلو، این مشکل جدیای ایجاد میکرد: معاملهگرانی که فقط با مارجین %1 در قرارداد دائمی موقعیت لانگ میگرفتند، بهمحض آنکه قیمت قرارداد دائمی بهسرعت به سطح قیمت اسپات بازمیگشت، با ریسک بالای لیکوییدشدن روبهرو بودند. بدتر اینکه ممکن بود این معاملهگران گمان کنند لیکوییدشدنشان بهخاطر «قیمت نامرتبط» رخ داده و درنتیجه به منصفانهبودن سامانه شک کنند.
دلو برای حل این مشکل، ابتدا سراغ بازارسازها رفت و به آنها یادآوری کرد که وقتی قیمت قرارداد دائمی %5 از قیمت اسپات فاصله میگیرد، فروش استقراضی و بازگرداندن قیمت به مسیر درست، فرصتی تقریباً بدون ریسک برای آربیتراژ است. اما بازارسازها قانع نشدند و معتقد بودند پرمیوم میتواند بیشتر افزایش یابد و به %10 یا حتی بالاتر برسد.
در این مرحله، دلو دریافت که مسئله اصلی وجود یا نبود فرصتهای آربیتراژ نیست، بلکه نرخ تأمین مالی بهتنهایی برای جذب موقعیتهای شورت کافی نیست.
او باید سازوکار تازهای طراحی میکرد تا نرخ بتواند خود را با انحراف بازار تطبیق دهد.
روش مشخص این بود: انحراف قیمت قرارداد دائمی از قیمت اسپات، دقیقهبهدقیقه اندازهگیری شود. بعدها به این مقدار «شاخص پرمیوم» گفته شد و از آن برای تعیین نرخ تأمین مالی استفاده کردند. نرخ هر ۸ ساعت بهروزرسانی میشد و در پایان هر دوره بهطور خودکار تسویه میشد؛ پرداخت نیز با بیتکوین یا استیبلکوین انجام میگرفت.
دلو گفت: «این نخستین بار بود که از دادههای بازار خودمان برای ساخت یک شاخص استفاده میکردیم.»
در این سازوکار، نرخ تأمین مالی با مشارکت قیمت قرارداد دائمی BitMEX و پرمیوم آن نسبت به شاخص اسپات تعیین میشد. اما برای افزایش استحکام، دلو صرفاً به قیمت معامله تکیه نکرد؛ در عوض، فاصله قیمتیِ وزنی بر اساس عمق را از میانگین قیمت دفتر سفارش کامل BitMEX محاسبه کرد. سپس این مقدار با «قیمت منصفانه» فعلی قرارداد پوشش داده میشد؛ قیمتی که از قیمت اسپات بیتکوین بهعلاوه بیسس ضمنیِ محاسبهشده بر اساس نرخ تأمین مالی دوره قبل به دست میآمد.
این موضوع به شکلگیری یک چرخه بازخورد مثبت منجر شد.
با بالا بردن قیمت قرارداد دائمی به بالاتر از قیمت اسپات توسط معاملهگران لانگ، هزینه نگهداری بهسرعت افزایش یافت؛ وقتی معاملهگران شورت دست بالا را داشتند، نرخ فاندینگ متعاقباً کاهش پیدا میکرد.
دلو این سازوکار را «سازوکاری پویا برای قیمتگذاری نقدینگی» توصیف کرد: وقتی تقاضای بازار به یک سمت متمایل میشد، نرخ فاندینگ معاملهگران را به انجام اقدامات معکوس ترغیب میکرد و قیمت را به محدودهای معقول بازمیگرداند؛ در نتیجه، قرارداد دائمی همراستا با قیمت اسپات باقی میماند.
او توضیح داد: «اگر این سیستم را از نظر ریاضی تجزیهوتحلیل کنید، در عمل نرخ شبانه بیتکوین و نرخ شبانه دلار را حذف میکنیم. آنها صرفاً سایههایی هستند که از تکامل این سیستم باقی ماندهاند. در نهایت، نرخ فاندینگ کاملاً بر اساس پریمیوم محصول نسبت به قیمت اسپات تعیین میشود. این همان قیمتگذاری پویاست.»
قرارداد دائمی بهسرعت به نوآوری شاخص BitMEX تبدیل شد.
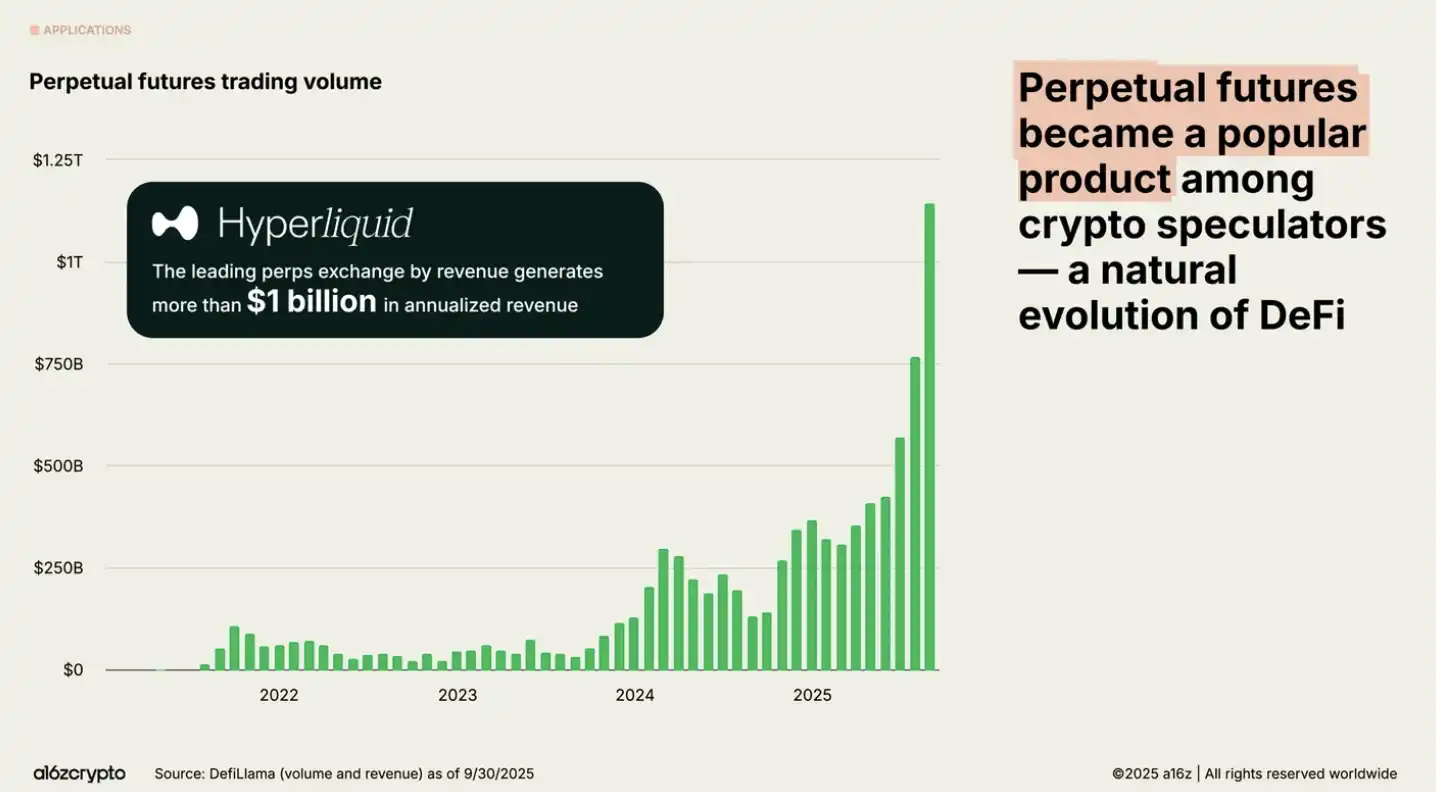
فعالیت معاملاتی بهشدت افزایش یافته است. تنها در چند سال کوتاه، «پرپ» از یک آزمایش محدود به ابزاری استاندارد در بازار تبدیل شد. این محصول که ابتدا فقط محصول شاخص BitMEX بود، بهسرعت از سوی کل صنعت کپی شد و در نهایت به روش پیشفرض معاملهگران برای استفاده از اهرم در بازار ارز دیجیتال تبدیل شد.
همانطور که در نمودار زیر از a16zcrypto نشان داده شده، قراردادهای دائمی اکنون به واحد پایه معاملات در صنعت دیفای تبدیل شدهاند و روزانه معاملاتی به ارزش تریلیونها دلار را انجام میدهند.
نرخ بهرهای سایهای؟
دلو برای مدتی طولانی به کاربرد گستردهتر قراردادهای دائمی از منظر اقتصاد کلان فکر نمیکرد.
او گفت: «آن زمان فقط تلاش میکردیم مشکلی از کاربران را حل کنیم.» او اشاره کرد که پس از شکلگیری ایده، برای نوشتن کل سازوکار فقط با یک پرواز سهساعته از سنگاپور به هنگکنگ رفت. او به یاد آورد: «وقتی این چیز اختراع شد، آنقدر روان کار میکرد که بهسختی میتوانستم باور کنم قبلاً وجود نداشته است.»
از نگاه دلو، قراردادهای دائمی ذاتاً ویژگیای ندارند که الزاماً به بیتکوین وابسته باشند. همین ساختار را میتوان برای سهام، طلا، نفت یا هر دارایی دیگری با نقدینگی اسپات کافی به کار گرفت؛ حتی خود دلار، برای مثال در قالبی مشابه سوآپ شاخص شبانه (OIS).
در همه این سناریوها، در نهایت نتیجهای مشابه پدیدار میشود: نرخ تأمین مالی برونمرزی که اسماً «وثیقهگذاریشده» است، اما از اهرم بالایی برخوردار است. از نظر تئوری، این نرخ را میتوان برای هر طبقه دارایی با بازار اسپات فعال به کار برد.
منطق عملیاتی در طبقات مختلف دارایی کاملاً مشابه است: وقتی نرخ فاندینگ یک قرارداد دائمی بهطور چشمگیری افزایش مییابد، بازار در واقع نشان میدهد که با قرار گرفتن در سمت دیگر معامله میتوان بازدهی کسب کرد.
یعنی در سیستم برونمرزی، تقاضا برای گرفتن موقعیت اهرمی از نقدینگی دلاریِ در دسترس سیستم فراتر رفته است؛ بنابراین هرکسی که حاضر به تأمین این نقدینگی باشد، میتواند بازدهی چشمگیری به دست آورد.
نکته کلیدی این است که چون خود این تقاضا از اهرم بالایی برخوردار است، با پدیدار شدن آن، نوع جدیدی از تقاضا برای اوراق خزانهداری آمریکا نیز همزمان ایجاد میشود؛ تقاضایی فراتر از محدودیت عرضه وجوه قابلوامدهی سنتی.
پیامد عمیقتر این است که این «قیمت نقدینگی» سایهمانند، کاملاً خارج از کنترل فدرال رزرو قرار دارد.
بنابراین، تا زمانی که نرخ فاندینگ قرارداد دائمی بهطور چشمگیری از نرخ سیاستی فدرال رزرو بالاتر باشد، مسیر آربیتراژ روشن است: دلار را با نرخ سیاستی پایینتر از درون سیستم بانکی وام بگیرید، آن را به استیبلکوین تبدیل کنید و سپس در بازار قراردادهای دائمی بازده ترکیبی بالاتری به دست آورید. این فرایند تقاضای تازهای را به سیستم استیبلکوین جذب میکند؛ تقاضایی که از طریق مدیران ذخایر آن جریان مییابد و در ادامه به اوراق خزانهداری آمریکا، بهویژه اسناد خزانه کوتاهمدت، میرسد.
برعکس، اگر فدرال رزرو نرخ سیاستی را بالاتر از نرخ فاندینگ قرارداد دائمی ببرد، انگیزهها معکوس میشوند: استیبلکوینها بازخرید میشوند، صادرکنندگان برای پاسخگویی به درخواستهای برداشت ناچار به فروش اوراق خزانه خواهند شد و در نتیجه، خریداران نهایی بدهی دولتی کوتاهمدت ناپدید میشوند.
از این منظر، نرخ فاندینگ قرارداد دائمی میتواند هم «کف» و هم «سقف» سیاست پولی آمریکا باشد؛ نرخی سایهای که هزینه نهایی واقعی نقدینگی دلاری را برای هر معاملهگری که بتواند به سیستم استیبلکوین دسترسی داشته باشد، بازتاب میدهد.
وقتی این نرخ در مقایسه با نرخ سیاستی نسبتاً بالا باشد، نقدینگی را از سیستم بانکی بهسوی بازار ارز دیجیتال و اوراق خزانهداری میکشاند؛ وقتی هم بیشازحد پایین باشد، کاهش اهرم و واکنشی معکوس در بازار اوراق خزانهداری را در پی خواهد داشت.
علاوه بر این، اگر یک صرافی ارز دیجیتال قراردادی دائمی راهاندازی کند که خود دلار آمریکا دارایی پایه آن باشد، نرخ فاندینگ آن به معیاری خالص از «کمبود USD بر مبنای استیبلکوینها» تبدیل خواهد شد؛ نوعی LIBOR بومی دنیای ارز دیجیتال. ممکن است این قرارداد از نظر فنی «بدون وثیقه» باشد، اما سطح نرخ آن را شرایط وثیقهگذاری در بازاری با اهرم بالا شکل میدهد. این نرخ به نرخ سیاستی فدرال رزرو همگرا نخواهد شد، بلکه هزینه نهایی واقعی نقدینگی دلاری برونمرزی را آشکار میکند؛ هزینهای که مستقیماً تحت کنترل فدرال رزرو نیست.
البته بازارها در بلندمدت تمایل دارند به تعادل برسند. اگر نرخ فاندینگ قرارداد دائمیِ پشتیبانیشده با استیبلکوینها در بلندمدت بهطور چشمگیری از نرخ سیاستی بالاتر بماند، انتظار میرود فعالیت آربیتراژ سرانجام نقدینگی کافی را از هسته سیستم بانکی به ساختار استیبلکوین و قرارداد دائمی منتقل کند تا این دو بهتدریج همگرا شوند. بااینحال، این همگرایی به بهای کاهش توان نظارتی فدرال رزرو تمام میشود، زیرا نقدینگی بهسوی حوزههای قضایی خارج از چارچوب توافقنامههای بازل جریان مییابد.
سناریوی محتملتر این است که فدرال رزرو تمام تلاش خود را برای محدود کردن این مسیر آربیتراژ به کار بگیرد؛ همانطور که پس از بحران مالی با بازار یورودلار چنین کرد. اگر خزانهداری آمریکا نیز از انتشار اوراق خزانه بیشتر از نیازهای تأمین مالی خود یا محدودیتهای سقف بدهیاش برای بازار خودداری کند، نرخ فاندینگ قراردادهای دائمی برونمرزی بهطور ساختاری در سطح بالاتری حفظ خواهد شد.
در چنین فضایی، تنها نهادهایی که قادر به گسترش «عرضه دلار ترکیبی» هستند، نهادهای رسمی یا نیمهرسمی خارجی خواهند بود که از پیش مقادیر زیادی اوراق خزانهداری آمریکا در اختیار دارند؛ مانند چین، ژاپن و کشورهای دیگر. اگر نرخ فاندینگ قرارداد دائمی برای مدتی طولانی بالا بماند، این نهادها انگیزه زیادی خواهند داشت تا استیبلکوینهای USD خود را منتشر کنند و برای نقدشوندگی داراییهای ذخیره و انجام آربیتراژ، آنها را به بازار قراردادهای دائمی وام دهند.
اگر این دو سیستم از مسیر غیرمنتظرهای به برابری نرخ بهره با پوشش ریسک دست یابند (یعنی نرخ فاندینگ قرارداد دائمی با نرخ سیاستی فدرال رزرو همراستا شود)، قدرت قراردادهای دائمی در خارج از بازار ارز دیجیتال حتی آشکارتر خواهد شد.
طلا را در نظر بگیرید: اگر قراردادی دائمی با XAUT یا توکن دیگری با پشتوانه طلای فیزیکی بهعنوان دارایی پایه راهاندازی شود، نرخ آتی حاصل از نرخ فاندینگ آن میتواند در مقایسه با سیستم غیرشفافی که اکنون از قیمتگذاری قراردادهای آتی CME و نرخهای وامدهی فلزات گرانبها در بازار خصوصی خارج از بورس تشکیل شده، دقیقتر و شفافتر باشد. هزینه واقعی تأمین مالی طلا با وثیقه در بازار شمش لندن (LBMA) هنوز تا حد زیادی پشت پرده پنهان است و برای نخستین بار، بهصورت زنده در معرض دید عموم قرار خواهد گرفت.
از نگاه دلو، همین شفافیت دلیل تردید بیشتر پلتفرمهای مالی سنتی برای پذیرش مدل قراردادهای دائمی است. این مدل نهتنها حاشیه سود آنها را کاهش میدهد، بلکه ساختار اقتصادی بازار تأمین مالی خودشان را نیز زیر ذرهبین عموم قرار میدهد.
دلو گفت: «چیزی که این قرارداد را واقعاً منحصربهفرد میکند این است که خودش یک بازار است؛ بازاری پویا. لازم نیست خود پلتفرم سرمایه وارد کند یا نقش بازارساز را بر عهده بگیرد. این بازار بهطور طبیعی بازارسازها، خریداران و فروشندگان، معاملهگران لانگ و شورت، پذیرندگان و تعیینکنندگان قیمت را جذب میکند و همه را در یک سیستم گرد هم میآورد.»
طنز نهایی ماجرا این است که سازوکاری که در اصل برای همراستا نگه داشتن قیمت مشتقات با قیمت اسپات طراحی شده بود، ممکن است در آینده نیروی گرانشی بر کل سیستم دلار آمریکا وارد کند.
قهرمان آزادی بیان
این پایان داستان من با بن دلو نیست.
بسیاری از خوانندگان شاید بدانند که من مدتهاست در جامعه حامی آزادی بیان فعالیت میکنم. از نظر من، روزنامهنگار میتواند آشکارا از این موضوع حمایت کند، بیآنکه نگران لطمه زدن به بیطرفی حرفهای خود باشد؛ زیرا آزادی بیان با ابتداییترین مسئولیت حرفه روزنامهنگاری در تضاد نیست.
به همین دلیل، در تابستان ۲۰۲۳، در حالی که هنوز از بهسرانجام نرساندن این مقاله برای مدتی طولانی احساس عذاب وجدان میکردم، بار دیگر وارد دفتر دلو در وستمینستر شدم و تا حدی غافلگیر شدم. این بار از من دعوت شده بود در گردهماییای با موضوع آزادی بیان شرکت کنم و چیزی که بیش از همه شگفتزدهام کرد، این بود که میزبان برنامه کسی جز خود دلو نبود. تا آن زمان اصلاً نمیدانستم که او در سکوت از پشت صحنه از این آرمان حمایت مالی میکرد. صادقانه بگویم، خجالت آن لحظه باعث شد عمیقاً احساس شرمندگی کنم.
خوشبختانه، The Daily Telegraph در روایت داستان او بسیار بهتر از من عمل کرده است. همین هفته گذشته، این روزنامه گزارشی بهموقع و جامع درباره فعالیتهای بن دلو در حوزه آزادی بیان منتشر کرد؛ گزارشی که در نهایت مرا بر آن داشت تا تصمیمم را برای تکمیل این مقاله بهتعویقافتاده قطعی کنم.
اگر قرار باشد دلیلی برای این تأخیر وجود داشته باشد، احتمالاً این است: سرکوبی که نویسندگان امروز با آن روبهرو هستند، فقط از دستورهای دولتی، تهدیدهای افترا یا نبردهای حقوقی ناشی نمیشود؛ کمبود وقت هم در این میان نقش دارد. وقتی برای پرداخت هزینهها ناچارید در نهادها «برای امرار معاش آواز بخوانید» و اولویتهای تحریریه آنها را دنبال کنید، پروژههای نویسندگیای که از علاقه شخصی سرچشمه گرفتهاند، ناگزیر پیوسته به تعویق میافتند.
گاهی این نظام سانسور نیست که مانع روایت یک داستان میشود، بلکه خود هزینههای زندگی است.
"shorts>
قیمت --
این محتوا صرفاً برای اطلاعرسانی عمومی ارائه شده است و بهمنزله مشاوره مالی، سرمایهگذاری، حقوقی یا مالیاتی تلقی نمیشود. هرگونه رویداد، جایزه، کمپین آنلاین یا اطلاعات مرتبط که در اینجا ذکر شده است، نباید بهعنوان توصیه، ترغیب یا دعوت به خرید، فروش، معامله یا هرگونه دادوستد دیگر داراییهای رمزارزی تلقی شود. داراییهای رمزارزی از نوسان بالایی برخوردار هستند و ممکن است منجر به زیان شوند. دسترسی به خدمات، محصولات و رویدادهای مرتبط با WEEX ممکن است بسته به منطقه جغرافیایی متفاوت باشد. اطمینان از اینکه استفاده شما از این خدمات با قوانین و مقررات محلی مطابقت دارد، بر عهده خود شماست.
ممکن است شما نیز علاقهمند باشید

بازسازی Bitcoin.de پس از رد مجوز MiCA

چرا مزیت نقدینگی بیتکوین مهم است در حالی که مؤسسات وارد میشوند

بازار سرمایه الزامات حاکمیتی را گسترش میدهد: تحلیل توسط ID CTVM

دفترچه بازده LBTC: معادله جدیدی بین بازده و خودنگهداری

نهنگها ۱.۱ میلیون لابستر برداشت کردند، USDT به عنوان کانال کلیدی بانک سایه ایران معرفی شد

یوروپل هشدار میدهد که کیف پولهای رمزنگاری «ریسک اصلی» برای حملات کوانتومی هستند

بیتکوین به ترازنامه رابینهود با خرید ۲۵ میلیون دلار وارد میشود

وزارت دادگستری ایالات متحده به پرونده Bitcoin Fog استناد کرده و با درخواست بیگناهی Roman Storm مخالفت میکند

BaFin درخواست MiCA اپراتور Bitcoin.de را رد کرد، معاملات به دنبال همکاری متوقف شد

بانک مرکزی روسیه، VTB و Sberbank را در فهرست سپردهگذاریهای دیجیتال قرار داد

ریپل، خدمات کارگزاری اصلی را به هلدینگ بزرگ هاروان هاوارد ارائه میدهد

CNMV اسپانیا درباره Bitcoin-Inform هشدار میدهد

مدیر عامل استرایو: بیت کوین تا سال 2030 ممکن است به 500 هزار دلار برسد

اکوسیستم اکش به چالش دفاع از نگهداری غیرمتمرکز برمیخیزد

دوجکوین: چگونه ارز دیجیتال میم به یک دارایی قابل توجه در بازار ارزهای دیجیتال تبدیل شد

پدرخوانده ارزهای دیجیتال به شش سال زندان به خاطر استخدام معاونان کلانتری و کلاهبرداری ۳۷ میلیون دلاری محکوم شد

مدیر ارشد کسب و کار Coinbase درباره افزایش قرارگیری BTC توسط بانکهای بزرگ صحبت میکند

امنیت از طریق ابهام: پنجره بسته شد

رالی STRK در برابر آزادسازی توکن 127M: آیا Starknet میتواند $0.05 را حفظ کند؟
قیمت STRK با افزایش توجه به حریم خصوصی Starknet و فعالیت اکوسیستم بیتکوین از $0.05 فراتر رفت؛ اما آزادسازی 127M توکن در 15/10 میتواند مومنتوم را به چالش بکشد.

سهام MSTR پس از خرید تنها 334 بیتکوین توسط استراتژی افت کرد: چرا برای سهام ممتاز بیشتر از BTC هزینه کرد؟
آیا بیتکوین (BTC) در ۲۰۲۶ دوباره رشد میکند؟ چگونه بازیابی واقعی را از جهش ناشی از بستن موقعیتهای فروش تشخیص دهیم
آیا بیتکوین در ۲۰۲۶ دوباره رشد میکند؟ بیاموزید تقاضای اسپات، جریانهای ETF، نقدینگی ارز دیجیتال، موقعیتگیری در معاملات آتی و شرایط کلان اقتصادی چگونه بر بازیابی واقعی BTC اثر میگذارند.
چرا بیتکوین (BTC) سقوط میکند؟ چگونه نقشه حرارتی لیکوییدیشن BTC را بدون حدسزدن کف بازار بخوانیم
چرا بیتکوین سقوط میکند؟ بیاموزید نقشه حرارتی لیکوییدیشن BTC، بهره باز ارز دیجیتال (OI)، فاندینگ، اهرم و عمق بازار چگونه ریزشها و کفهای کاذب را توضیح میدهند.

کاهش 17 درصدی کارکنان بانک دیجیتال ارزهای رمزنگاری شده Anchorage Digital با سرمایهگذاری 42 میلیارد دلاری USDT

گزارش Chainalysis: صرافیهای محلی رمزارز هند تنها 0.7% از ورودیها را دریافت میکنند

هفتگی: آغاز Uptober، ضرر 766 میلیون دلاری در سپتامبر، IPO بالقوه Bitget و «هوش فوقالعاده» ترامپ

CDS فرانسه: بیمه بدهی فرانسه هر روز گرانتر میشود
کاهش بیش از نیمی از DeFi کاردانو و شرطبندی RealFi بر احیای اعتبار

چرا یک زنجیره عمومی متوقف میشود؟ از توقف ۲۵ ساعته Cosmos، درک واقعی اجماع بلاکچین

پیتر تاد به عنوان سرپرست Slipstream به MARA پیوست

جریان ETF بیتکوین: 2.42 میلیارد در پایان سپتامبر
بازسازی Bitcoin.de پس از رد مجوز MiCA
چرا مزیت نقدینگی بیتکوین مهم است در حالی که مؤسسات وارد میشوند
بازار سرمایه الزامات حاکمیتی را گسترش میدهد: تحلیل توسط ID CTVM
دفترچه بازده LBTC: معادله جدیدی بین بازده و خودنگهداری
نهنگها ۱.۱ میلیون لابستر برداشت کردند، USDT به عنوان کانال کلیدی بانک سایه ایران معرفی شد
یوروپل هشدار میدهد که کیف پولهای رمزنگاری «ریسک اصلی» برای حملات کوانتومی هستند


