
اثر متیو در بازار ارزهای دیجیتال: با سلطه فزاینده کوینهای جریان اصلی بر ارزش بازار، آیا هنوز شانسی برای آلتکوینها وجود دارد؟

 امتیازدهی ما در گوگل


عنوان اصلی: تمرکز سرمایه در جهان رو به گسترش ارزهای دیجیتال
نویسنده اصلی: Tanay Ved، coinmetrics
مترجم اصلی: Luffy، Foresight News
خلاصه
چشمانداز سرمایهگذاری در ارزهای دیجیتال همچنان در حال گسترش است، اما سرمایه بهطور فزایندهای در دامنه محدودتری از داراییها متمرکز میشود: سلطه بیتکوین بر بازار رو به افزایش است، درحالیکه رشد استیبلکوینها و مشتقات آنچین، فضای بازار را برای آلتکوینها محدود میکند. بازار آلتکوینها در حال کوچکشدن است و تمرکز بر داراییهای برتر بهطور چشمگیری افزایش یافته است: ده آلتکوین برتر از نظر ارزش بازار اکنون حدود %82 از کل ارزش بازار این بخش را تشکیل میدهند؛ افزایشی چشمگیر در مقایسه با %70 در پنج سال پیش. از سال ۲۰۲۳، داراییهای ارز دیجیتال با ارزش بازار بالا عملکردی بهمراتب بهتر از کوینهای میانرده و کوچک داشتهاند؛ جریان سرمایه در بازار پس از نوسانات نیز ترجیح سرمایهگذاران به داراییهای شاخص و تثبیتشده با نقدینگی بالا را تقویت کرده است.
چشمانداز سرمایهگذاری در ارزهای دیجیتال همچنان در حال گسترش است. هر سال صدها توکن جدید عرضه میشود، مجموعه سهام متمرکز بر داراییهای دیجیتال در حال رشد است و فناوری توکنسازی بهتدریج داراییهای سنتی مانند سهام و کالاها را به بلاکچین میآورد. با متنوعترشدن گزینههای سرمایهگذاری، سرمایه بازار گزینشیتر میشود.
سلطه بیتکوین بر بازار به حدود %65 رسیده و به بالاترین سطح خود از اوایل سال ۲۰۲۱ دست یافته است؛ همزمان، استیبلکوینها و مشتقات آنچین (مانند توکنهای رپد، توکنهای استیکینگ، توکنهای بریج میانزنجیرهای و غیره) نزدیک به %12.5 از کل ارزش بازار ارزهای دیجیتال را تشکیل میدهند. بنابراین، آلتکوینها با فشار دوگانهای روبهرو هستند، زیرا با وجود افزایش تعداد توکنها، سهم کلی آنها از بازار در حال کاهش است.
این شماره از گزارش «مروری بر بازار شبکه» بررسی میکند که آیا بازار ارزهای دیجیتال دستخوش تغییری ساختاری بهسوی تمرکز سرمایه شده است یا خیر. روندهای سلطه بر بازار و عملکرد داراییها را در ردههای مختلف ارزش بازار و بخشهای گوناگون تحلیل میکنیم تا دریابیم آیا سرمایه همچنان بر تعداد کمتری از توکنهای بزرگتر و بالغتر متمرکز میشود یا فرصتهای سرمایهگذاری همچنان بهطور گسترده پراکندهاند.
تحول سلطه بر بازار
ابتدا تحلیل را با بررسی سلطه بر بازار آغاز میکنیم. سلطه بیتکوین بر بازار (یعنی سهم ارزش بازار بیتکوین از کل ارزش بازار ارزهای دیجیتال) در سال ۲۰۲۵ به %65 رسیده و از سال ۲۰۲۱ تاکنون رکورد جدیدی ثبت کرده است. نکته قابلتوجه اینکه این رشد جهشی کوتاهمدت نیست، بلکه از زمان رسیدن به کف خود در سال ۲۰۲۲، روندی صعودی و باثبات در بلندمدت داشته است.
عرضه ETF اسپات بیتکوین روند نهادیشدن را تعمیق کرده و بیشتر از $150B سرمایه بلندمدت را جذب کرده است؛ این موضوع سلطه آن بر بازار را بیش از پیش افزایش داده است. این روند جایگاه بیتکوین را بهعنوان «دارایی امن» در بازار ارزهای دیجیتال تثبیت کرده و آن را به نقطه ورود استاندارد و برخوردار از نقدینگی بالا برای سرمایهگذاران نهادی سنتی تبدیل کرده است. در مقایسه با دورههای قبلی آلتسیزن در بازارهای صعودی که بهسرعت سلطه بیتکوین را کاهش میدادند، سلطه بیتکوین در این دوره ماندگارتر است.
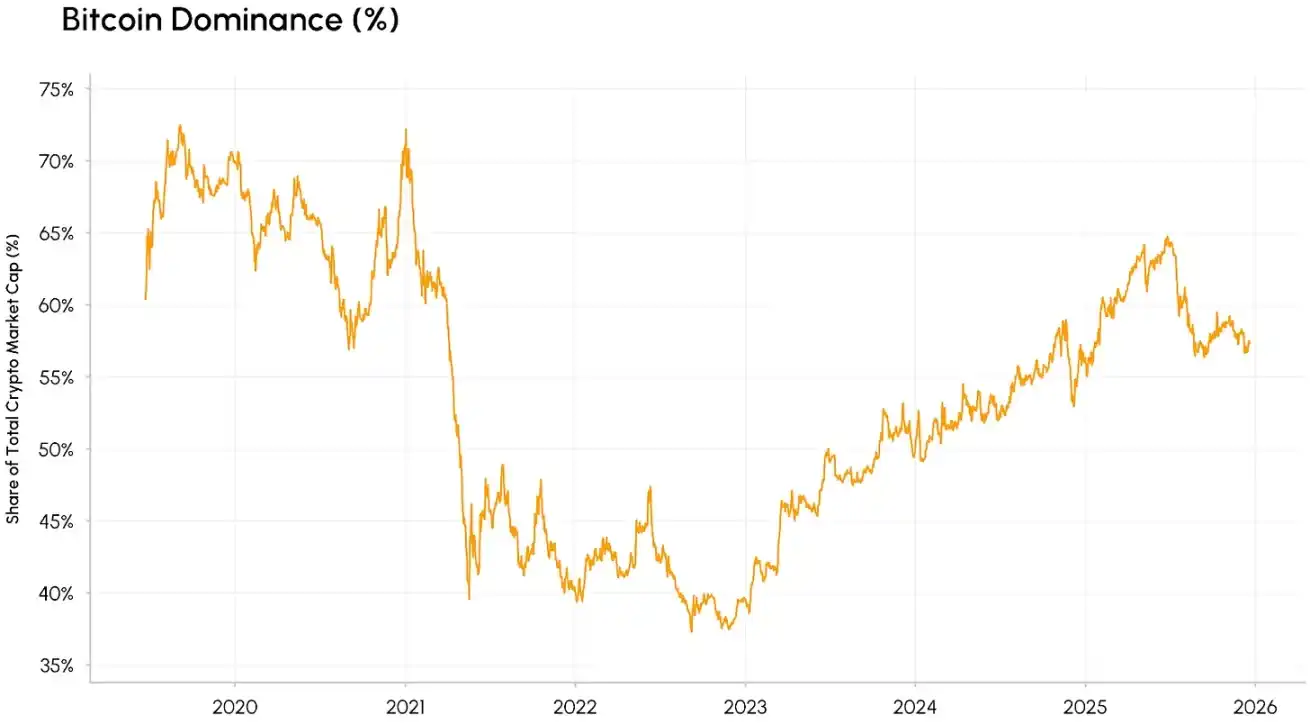
سلطه بیتکوین، منبع داده: Coin Metrics
ساختار سایر داراییها در بازار ارزهای دیجیتال نیز در حال دگرگونی است. استیبلکوینهایی با ارزش بازار بیشتر از $300B و افزایش سهم مشتقات آنچین از کل ارزش بازار، در حال بازآرایی بازار هستند. این توکنها در اکوسیستم ارزهای دیجیتال کارکردهای متفاوتی دارند: استیبلکوینها ابزار اصلی معاملات در بازارند، درحالیکه مشتقات آنچین حق دریافت بازده دارایی پایه یا ایجاد مسیرهایی برای کسب بازده را در اختیار سرمایهگذاران قرار میدهند.
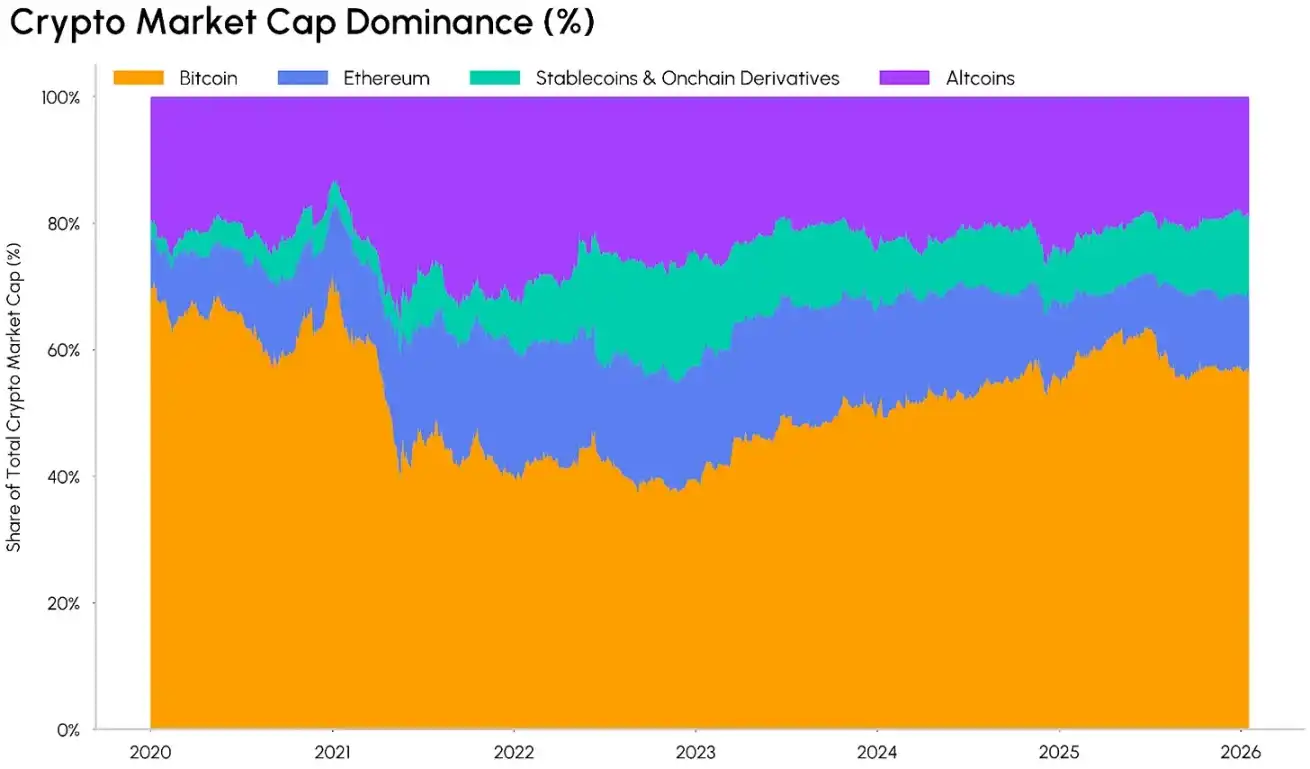
توزیع سلطه بر بازار ارزهای دیجیتال، منبع داده: Coin Metrics
در نتیجه، بازار آلتکوینها با یک دوراهی روبهرو است. دامنه داراییهای قابل سرمایهگذاری در حال محدودشدن است و تمرکز بر پروژههای برتر آشکارتر شده است: ارزش بازار پیوسته بهسوی داراییهایی با نقدینگی بالاتر و توسعهیافتگی بیشتر جریان پیدا میکند. این داراییها اغلب موارد استفاده مشخص و مسیر توسعه مقرراتی روشنی دارند و میتوانند بهطور کامل از روندهای توسعه استیبلکوینها، امور مالی غیرمتمرکز (دیفای) و توکنسازی داراییها بهرهمند شوند.
برخلاف چرخههای پیشین بازار، در این دوره چرخش سرمایه از کوینهای جریان اصلی به آلتکوینها بهطور چشمگیری کند شده است و ETFها و ابزارهای مختلف سرمایهگذاری نهادی، نقدینگی بازار را محکم در داراییهای برتر نگه داشتهاند. بااینحال، اجرای استانداردهای عمومی لیستشدن، عرضه ETFهای آلتکوین و چنددارایی برای گسترش مسیرهای سرمایهگذاری در آلتکوینهای بزرگتر، و پیشرفت قوانین مرتبط با ساختار بازار، ممکن است این وضعیت را دگرگون کند.
روند «انحصار غولها» در بخش آلتکوینها
حتی در بخش آلتکوینها نیز روند تمرکز سرمایه در حال تشدید است. ده آلتکوین برتر از نظر ارزش بازار (بهجز بیتکوین) اکنون حدود %82 از کل ارزش بازار این بخش را تشکیل میدهند؛ افزایشی چشمگیر در مقایسه با %64 در بازار صعودی سال ۲۰۲۱. در بازار صعودی قبلی، بسیاری از آلتکوینهای کوچک که برای مدتی کوتاه ارزش ایجاد کردند، بهتدریج از بازار خارج شدند و جای خود را به ساختاری متمرکزتر بر داراییهای برتر دادند. چرخه عمر روایتهای مختلف و کوتاهمدت بازار نیز کوتاهتر شده و رشد پایدار ارزش داراییها دشوارتر شده است.
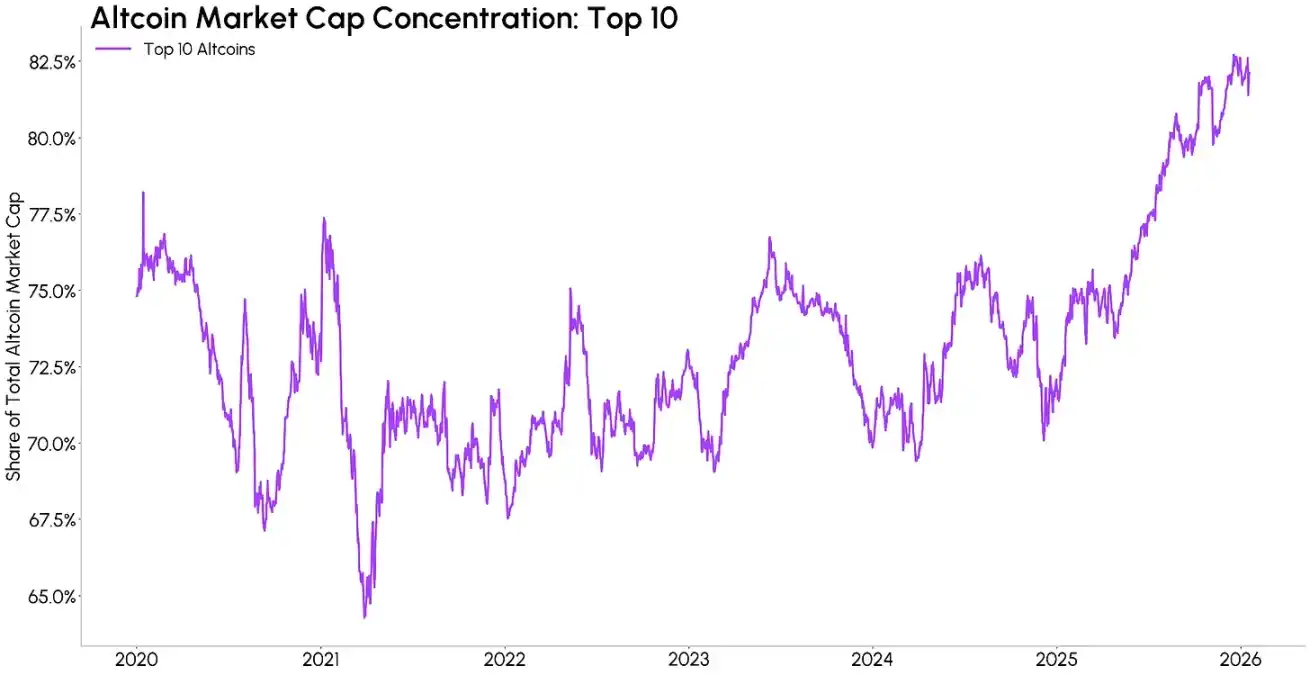
سهم ده آلتکوین برتر از ارزش بازار، منبع داده: Coin Metrics
با بررسی تعداد توکنهایی که از آستانه مشخصی برای ارزش بازار عبور کردهاند نیز میتوان این روند تمرکز را مشاهده کرد. با وجود اینکه ارزش کل بازار ارزهای دیجیتال به رکوردهای تاریخی جدیدی رسیده است، تعداد آلتکوینهایی که ارزش بازارشان از $1B فراتر میرود، از حدود ۱۰۵ مورد در اوج سال ۲۰۲۱ به حدود ۵۸ مورد در حال حاضر کاهش یافته است. یعنی حتی با افزایش مجموع داراییهای موجود در بازار، تعداد آلتکوینهایی که واقعاً «قابل سرمایهگذاری» هستند کاهش پیدا میکند. این موضوع لزوماً به معنای افت بخش آلتکوینها نیست، اما ممکن است توجه بازار بیش از پیش بهسوی داراییهایی با بنیانهای قوی و تابآوری بالاتر در برابر ریسک معطوف شود.
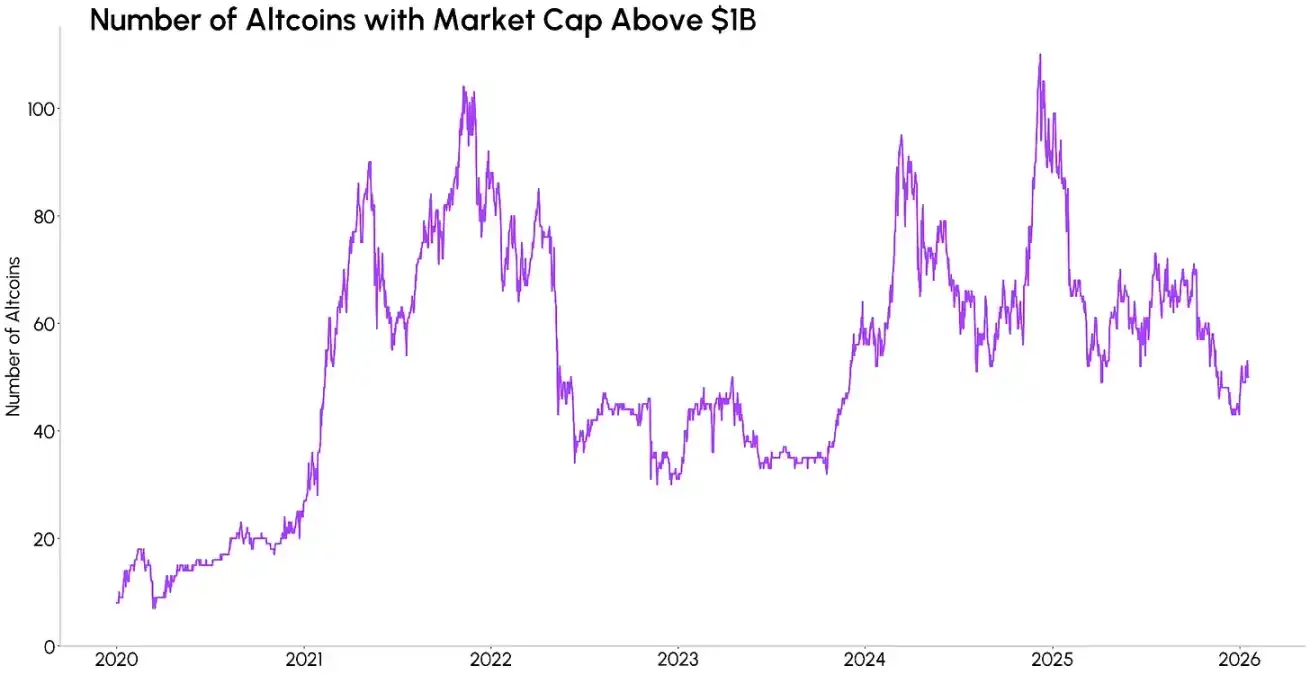
تعداد آلتکوینهایی با ارزش بازار بیشتر از $1B، منبع داده: Coin Metrics
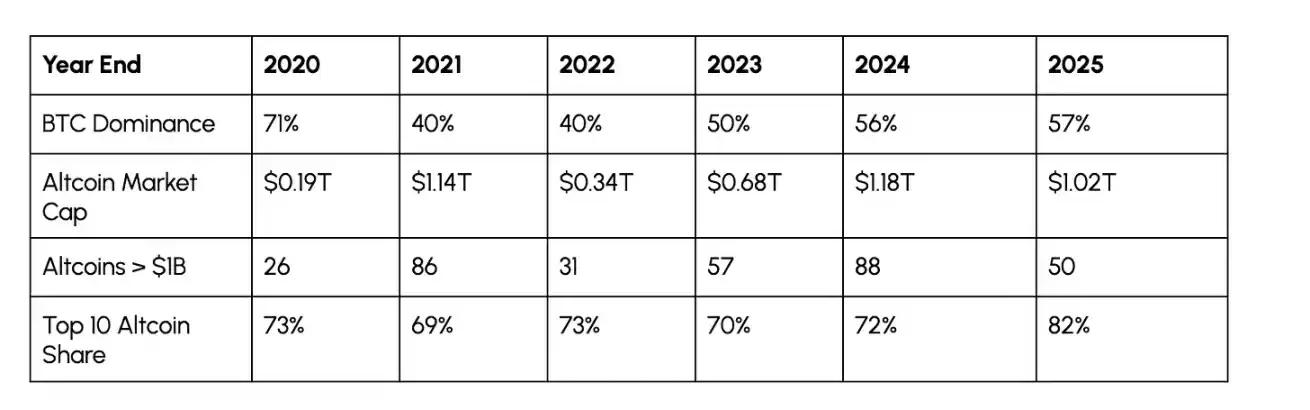
جدول زیر ویژگیهای تحول سالانه روندهای بازار را که در بالا به آنها اشاره شد، خلاصه میکند. برخی معیارها همچنان الگوهای چرخهای دارند؛ برای نمونه، سلطه بیتکوین بر بازار در بازارهای صعودی کاهش و در بازارهای نزولی افزایش مییابد. اما سهم ده آلتکوین برتر از بازار روند متفاوتی داشته است: از سال ۲۰۲۰ تا ۲۰۲۴، صرفنظر از شرایط بازار، این نسبت همواره بین %69 و %73 باقی ماند، اما در سال ۲۰۲۵ بهطور چشمگیری به %82 جهش کرد. این تغییر نشاندهنده دگرگونی ساختاری بازار بهسوی داراییهای شاخص و بالغ است، نه صرفاً رفتار کوتاهمدتِ «دنبالکردن داراییهای باکیفیت برای رشد قیمت».
منبع داده: Coin Metrics
قیمت --
جریان سرمایه بهسوی کوینهای جریان اصلی
این روند تمرکز سرمایه در عملکرد داراییها نیز منعکس شده است. از سال ۲۰۲۳، کوینهای میانرده (ارزش بازار $1B - $10B)، بهویژه کوینهای کوچک (ارزش بازار کمتر از $1B)، در بخشهای آغازین و پایانی سال ۲۰۲۴ عملکرد بهتری از کوینهای بزرگ داشتند (ارزش بازار بیشتر از $100B). بااینحال، در سال ۲۰۲۵ و بهدلیل فروکشکردن سریع احساسات بازار نسبت به میمکوینها و دیگر چرخشهای روایی کوتاهمدت، این روند بهشدت معکوس شد.
بر مبنای وزندهی برابر، از 01/2023 تا امروز، بازده کلی کوینهای بزرگ ارز دیجیتال حدود %365 است، درحالیکه بازده کوینهای میانرده و کوچک بهترتیب تنها حدود %70 و %55 بوده است. بیشتر رشدهای قبلی از بین رفتهاند. این واگرایی بازده بهروشنی نشان میدهد که عملکرد بازار هرچه بیشتر به نفع داراییهای توسعهیافته و دارای نقدینگی است و تکرار پایداری چرخههای گذشته را برای توکنهای کوچک دشوار میکند.
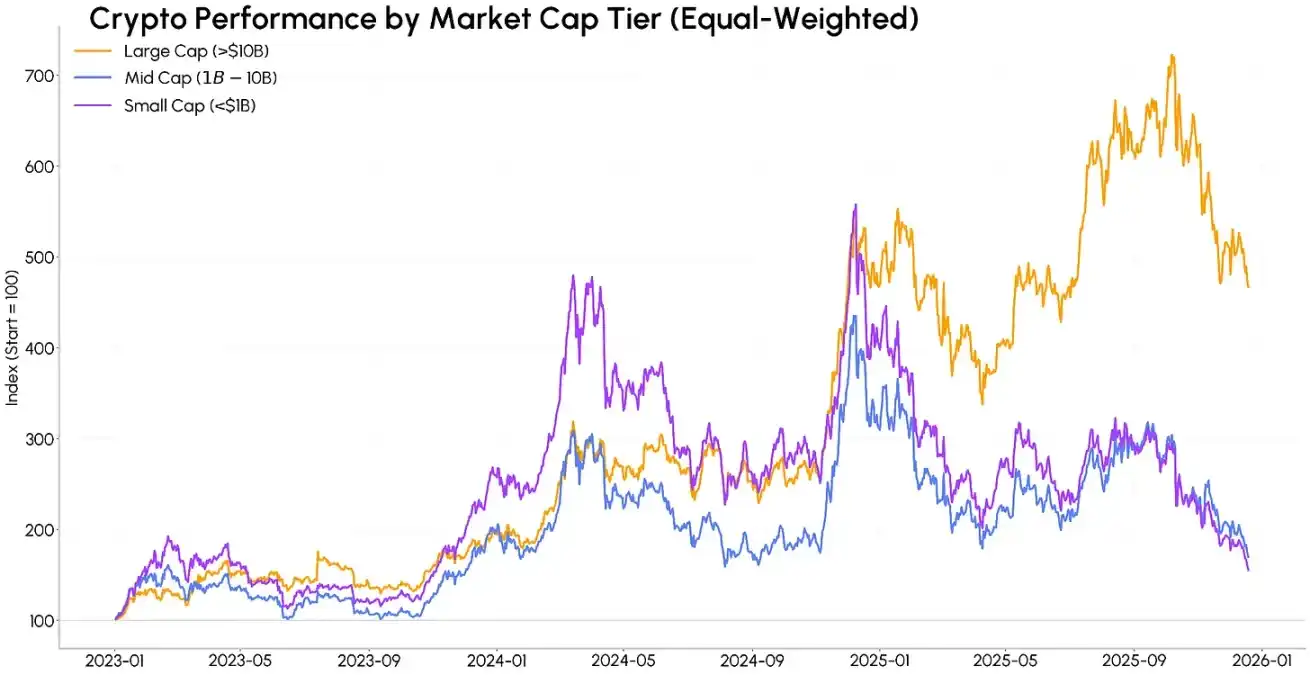
عملکرد بازار توکنها در ردههای مختلف ارزش بازار، منبع داده: Coin Metrics
در 10/10/2025، بازار بهدلیل موقعیتهای اهرمی بالا و تمامشدن نقدینگی، رویداد لیکوییدشدن گستردهای را تجربه کرد. این رویداد ممکن است جریان سرمایه بهسوی داراییهای دفاعی را تقویت کند و سرمایهگذاران را بیش از پیش به داراییهای با نقدینگی بالا، بهجای داراییهای کوچک با نوسان بهمراتب بیشتر، متمایل سازد.
جمعبندی
دادههای گوناگون نشان میدهند که بازار ارزهای دیجیتال در حال تجربه دگرگونی ساختاری است، بهتدریج به بلوغ میرسد و بهسوی تجمیع حرکت میکند. با وجود رشد پیوسته شمار داراییهای بازار ارزهای دیجیتال و افزایش تنوع داراییهای سنتی که زیرساختهای بنیادین از آنها پشتیبانی میکنند، نقدینگی کلی بازار همچنان محدود است. در همین حال، داراییهای ارز دیجیتال در یک سبد سرمایهگذاری چنددارایی همچنان باید با موضوعات محبوب سرمایهگذاری در بازار سهام، طلا و دیگر داراییهای امن سنتی رقابت کنند.
در حال حاضر، سرمایه هرچه بیشتر بهسوی داراییهای بزرگ ارز دیجیتال و نیز بخش زیرساختیِ پشتیبان استیبلکوینها، داراییهای توکنسازیشده و توسعه امور مالی غیرمتمرکز جریان مییابد. اهمیت نقدینگی و مقیاس بیش از پیش افزایش یافته و جذب سرمایه بلندمدت را برای کوینهای کوچک دشوارتر کرده است.
البته اگر قوانین مرتبط با ساختار بازار شفافتر شوند، عرضه کوینهای کوچک و ETFهای چنددارایی همچنان گسترش یابد و شرایط نقدینگی بازار نیز بهبود پیدا کند، هنوز امکان آغاز یک آلتسیزن جدید وجود دارد. بااینحال، میتوان پیشبینی کرد که بهرهمندان از این آلتسیزن متمرکزتر خواهند بود و تخصیص سرمایه نیز از هر چرخه قبلی گزینشیتر خواهد شد.
این محتوا صرفاً برای اطلاعرسانی عمومی ارائه شده است و بهمنزله مشاوره مالی، سرمایهگذاری، حقوقی یا مالیاتی تلقی نمیشود. هرگونه رویداد، جایزه، کمپین آنلاین یا اطلاعات مرتبط که در اینجا ذکر شده است، نباید بهعنوان توصیه، ترغیب یا دعوت به خرید، فروش، معامله یا هرگونه دادوستد دیگر داراییهای رمزارزی تلقی شود. داراییهای رمزارزی از نوسان بالایی برخوردار هستند و ممکن است منجر به زیان شوند. دسترسی به خدمات، محصولات و رویدادهای مرتبط با WEEX ممکن است بسته به منطقه جغرافیایی متفاوت باشد. اطمینان از اینکه استفاده شما از این خدمات با قوانین و مقررات محلی مطابقت دارد، بر عهده خود شماست.
ممکن است شما نیز علاقهمند باشید

آیا دولت آمریکا بیتکوین فروخت؟ انتقال 12,267 BTC چه چیزی نشان میدهد و دادههای آنچین چه چیزی را ثابت نمیکنند
هیچ فروشی تأیید نشده است. در 08/10/2026، کیفپولهای مرتبط با دولت آمریکا 12,267 BTC، به ارزش حدود $1.01B، را از کیفپولی حاوی وجوه توقیفشده در هک Bitfinex در سال 2016 به آدرسهای جدید و بدون برچسب منتقل کردند؛ هیچ واریزی به صرافی ثبت نشده است. دادههای آنچین جابهجایی را نشان میدهند، نه قصد را، و هیچ نهاد آمریکایی انتقالها را توضیح نداده است.

Robin Linus پروتکل Bitcoin Poker را منتشر کرد، نیاز به 56 هزار گره معاملاتی دارد

بازسازی Bitcoin.de پس از رد مجوز MiCA

چرا مزیت نقدینگی بیتکوین مهم است در حالی که مؤسسات وارد میشوند

بازار سرمایه الزامات حاکمیتی را گسترش میدهد: تحلیل توسط ID CTVM

دفترچه بازده LBTC: معادله جدیدی بین بازده و خودنگهداری

نهنگها ۱.۱ میلیون لابستر برداشت کردند، USDT به عنوان کانال کلیدی بانک سایه ایران معرفی شد

یوروپل هشدار میدهد که کیف پولهای رمزنگاری «ریسک اصلی» برای حملات کوانتومی هستند

بیتکوین به ترازنامه رابینهود با خرید ۲۵ میلیون دلار وارد میشود

وزارت دادگستری ایالات متحده به پرونده Bitcoin Fog استناد کرده و با درخواست بیگناهی Roman Storm مخالفت میکند

BaFin درخواست MiCA اپراتور Bitcoin.de را رد کرد، معاملات به دنبال همکاری متوقف شد

بانک مرکزی روسیه، VTB و Sberbank را در فهرست سپردهگذاریهای دیجیتال قرار داد

ریپل، خدمات کارگزاری اصلی را به هلدینگ بزرگ هاروان هاوارد ارائه میدهد

CNMV اسپانیا درباره Bitcoin-Inform هشدار میدهد

مدیر عامل استرایو: بیت کوین تا سال 2030 ممکن است به 500 هزار دلار برسد

اکوسیستم اکش به چالش دفاع از نگهداری غیرمتمرکز برمیخیزد

دوجکوین: چگونه ارز دیجیتال میم به یک دارایی قابل توجه در بازار ارزهای دیجیتال تبدیل شد

پدرخوانده ارزهای دیجیتال به شش سال زندان به خاطر استخدام معاونان کلانتری و کلاهبرداری ۳۷ میلیون دلاری محکوم شد

مدیر ارشد کسب و کار Coinbase درباره افزایش قرارگیری BTC توسط بانکهای بزرگ صحبت میکند

امنیت از طریق ابهام: پنجره بسته شد
رالی STRK در برابر آزادسازی توکن 127M: آیا Starknet میتواند $0.05 را حفظ کند؟
قیمت STRK با افزایش توجه به حریم خصوصی Starknet و فعالیت اکوسیستم بیتکوین از $0.05 فراتر رفت؛ اما آزادسازی 127M توکن در 15/10 میتواند مومنتوم را به چالش بکشد.

سهام MSTR پس از خرید تنها 334 بیتکوین توسط استراتژی افت کرد: چرا برای سهام ممتاز بیشتر از BTC هزینه کرد؟
آیا بیتکوین (BTC) در ۲۰۲۶ دوباره رشد میکند؟ چگونه بازیابی واقعی را از جهش ناشی از بستن موقعیتهای فروش تشخیص دهیم
آیا بیتکوین در ۲۰۲۶ دوباره رشد میکند؟ بیاموزید تقاضای اسپات، جریانهای ETF، نقدینگی ارز دیجیتال، موقعیتگیری در معاملات آتی و شرایط کلان اقتصادی چگونه بر بازیابی واقعی BTC اثر میگذارند.
چرا بیتکوین (BTC) سقوط میکند؟ چگونه نقشه حرارتی لیکوییدیشن BTC را بدون حدسزدن کف بازار بخوانیم
چرا بیتکوین سقوط میکند؟ بیاموزید نقشه حرارتی لیکوییدیشن BTC، بهره باز ارز دیجیتال (OI)، فاندینگ، اهرم و عمق بازار چگونه ریزشها و کفهای کاذب را توضیح میدهند.

کاهش 17 درصدی کارکنان بانک دیجیتال ارزهای رمزنگاری شده Anchorage Digital با سرمایهگذاری 42 میلیارد دلاری USDT

گزارش Chainalysis: صرافیهای محلی رمزارز هند تنها 0.7% از ورودیها را دریافت میکنند

هفتگی: آغاز Uptober، ضرر 766 میلیون دلاری در سپتامبر، IPO بالقوه Bitget و «هوش فوقالعاده» ترامپ

CDS فرانسه: بیمه بدهی فرانسه هر روز گرانتر میشود
کاهش بیش از نیمی از DeFi کاردانو و شرطبندی RealFi بر احیای اعتبار

چرا یک زنجیره عمومی متوقف میشود؟ از توقف ۲۵ ساعته Cosmos، درک واقعی اجماع بلاکچین
آیا دولت آمریکا بیتکوین فروخت؟ انتقال 12,267 BTC چه چیزی نشان میدهد و دادههای آنچین چه چیزی را ثابت نمیکنند
هیچ فروشی تأیید نشده است. در 08/10/2026، کیفپولهای مرتبط با دولت آمریکا 12,267 BTC، به ارزش حدود $1.01B، را از کیفپولی حاوی وجوه توقیفشده در هک Bitfinex در سال 2016 به آدرسهای جدید و بدون برچسب منتقل کردند؛ هیچ واریزی به صرافی ثبت نشده است. دادههای آنچین جابهجایی را نشان میدهند، نه قصد را، و هیچ نهاد آمریکایی انتقالها را توضیح نداده است.
Robin Linus پروتکل Bitcoin Poker را منتشر کرد، نیاز به 56 هزار گره معاملاتی دارد
بازسازی Bitcoin.de پس از رد مجوز MiCA
چرا مزیت نقدینگی بیتکوین مهم است در حالی که مؤسسات وارد میشوند
بازار سرمایه الزامات حاکمیتی را گسترش میدهد: تحلیل توسط ID CTVM
دفترچه بازده LBTC: معادله جدیدی بین بازده و خودنگهداری
محتوا
جدیدترین مقالات


آخرین لیست سکه ها در WEEX


