
سه رویداد کلیدی که بازار ۲۰۲۶ را شکل میدهند

 امتیازدهی ما در گوگل


سال ۲۰۲۵ به پایان رسیده است و میتوان گفت بازارهای مالی سالی پرفرازونشیب را پشت سر گذاشتند.
بازارهای سهام جهان با بهرهمندی از کاهش نرخ بهره فدرال رزرو و رشد چشمگیر سرمایهگذاری در هوش مصنوعی، تقریباً بزرگترین رشد سالانه خود در شش سال گذشته را تجربه کردند. طلا، نقره و پلاتین بارها به بالاترین قیمتهای تاریخی رسیدند و عملکرد چشمگیری برای داراییهای سنتی رقم زدند.
بااینحال، بازار ارز دیجیتال بزرگترین بازنده این جشن بود. بیتکوین سال ۲۰۲۵ را پایینتر از قیمت آغاز سال به پایان رساند و نخستین افت سالانه پس از هاوینگ را در تاریخ ثبت کرد. «طلای دیجیتال» که زمانی بسیار موردتوجه بود، یعنی بیتکوین، در این دور از رشد داراییهای بزرگ از دیگران عقب ماند.
بحث درباره ساختار چرخه بلندمدت بیتکوین همچنان گستردهتر میشود. عدهای میگویند روایت هاوینگ شکست خورده و چرخه چهارساله را از میان برده است؛ درحالیکه برخی دیگر معتقدند این فقط یک اصلاح موقت است و بازار صعودی واقعی هنوز از راه نرسیده است.
در آغاز سال ۲۰۲۶، همزمان با آرزوی سال نو مبارک برای همه، دبیر ریتمیک هم میخواهد درباره برخی رویدادهای مهم سیاست پولی و سیاسی در سال ۲۰۲۶ با شما گفتوگو کند و ببیند این رویدادها چه اثری بر صنعت ارز دیجیتال خواهند گذاشت.
بازار روی ۳ بار کاهش نرخ بهره فدرال رزرو شرط میبندد
پس از آخرین نشست فدرال رزرو در سال، پیشبینی منتشرشده از نرخ بهره بسیار محتاطانه بود و از احتمال تنها یکبار کاهش ۲۵ واحد پایهای نرخ بهره در سال ۲۰۲۶ حکایت داشت.
بااینحال، بیشتر مؤسسات و اقتصاددانان چندان بدبین نیستند. آنها با توجه به فشارهای سیاسی انتخابات میاندورهای و تغییرات در رهبری فدرال رزرو، معتقدند کاهش نرخ بهره در سال ۲۰۲۶ ممکن است فراتر از انتظارات بازار باشد و کاهش نرخ بهره ۲ تا ۳ بار در این سال مناسبتر به نظر میرسد.
مؤسسات بزرگی مانند گلدمن ساکس، مورگان استنلی و بانک آو امریکا عمدتاً روی ۲ بار کاهش نرخ بهره شرط بستهاند؛ اقدامی که نرخ بهره را از %3.50-%3.75 فعلی به حدود %3-%3.25 میرساند. سیتیگروپ و چاینا گلکسی سکیوریتیز دیدگاه جسورانهتری دارند و ۳ بار کاهش نرخ بهره، در مجموع به میزان ۷۵ واحد پایه، را پیشبینی میکنند.
در حال حاضر، در Polymarket محتملترین تعداد دفعات کاهش نرخ بهره در سال ۲۰۲۶، ۲ بار است.
درباره ماههای مشخص کاهش نرخ بهره، تحلیلهای مختلفی در بازار مطرح شده است.
برای سیاستمداران مستقر، پایین بودن نرخ بهره به تحریک اقتصاد کمک میکند و در نتیجه شانس پیروزی در انتخابات را افزایش میدهد. بنابراین، دولت ترامپ برای نشان دادن اثر سیاستهای خود پیش از انتخابات میاندورهای در 26/11/2026، به کاهش چشمگیر نرخ بهره از سوی فدرال رزرو پیش از آن تاریخ نیاز دارد. با توجه به تأخیر در انتقال سیاست پولی به اقتصاد واقعی، کاهش نرخ بهره باید پیش از 28/10/2026 انجام شود؛ درنتیجه، نشست نرخ بهره در دسامبر برای انتخابات خیلی دیر است.
به همین دلیل، بیشتر مؤسسات بزرگ پیشبینی کردهاند که نرخ بهره در نیمه نخست سال ۲۰۲۶ کاهش مییابد.
برای نمونه، نومورا سکیوریتیز ماههای مشخص را ژوئن و سپتامبر پیشبینی میکند؛ گلدمن ساکس معتقد است این کاهشها در مارس و ژوئن رخ میدهند؛ سیتیگروپ و بانک هلندی نیز ژانویه، مارس و سپتامبر را زمانهای احتمالی میدانند.
در حال حاضر، کاهش نرخ بهره در ژوئن به اجماعی مهم تبدیل شده است، زیرا رئیس جدید فدرال رزرو در 17/06/2026-18/06/2026 برای نخستین بار ریاست نشست کمیته بازار آزاد فدرال (FOMC) را بر عهده خواهد داشت. مؤسسات روی اعلام کاهش نرخ بهره در این نشست شرطهای سنگینی بستهاند، چون رئیس جدید باید وفاداری خود به کاخ سفید را نشان دهد.
فدرال رزرو دوباره به «خرید، خرید، خرید» روی میآورد
حالا که درباره کاهش نرخ بهره صحبت کردیم، بیایید به اقدام مهم دیگری بپردازیم که فدرال رزرو در آخرین نشست سال ۲۰۲۵ انجام داد: این نهاد خرید اوراق خزانهداری را با سازوکاری به نام «خریدهای مدیریت ذخایر» (RMP) از سر گرفت.
از 12/12/2025، بانک فدرال رزرو نیویورک هر ماه حدود $40B اوراق خزانهداری کوتاهمدت خریداری خواهد کرد. این اقدام رسماً یک «عملیات فنی» به شمار میرود، نه سیاست پولی؛ هدف آن اطمینان از وجود «ذخایر کافی» در نظام بانکی و آمادهسازی برای فصل مالیاتی آوریل سال آینده است؛ زمانی که پول از بانکها به خزانهداری منتقل میشود.
ترازنامه فدرال رزرو در حال حاضر حدود $6.54T است. خرید ماهانه $40B تا آوریل سال آینده، حدود $160B دارایی به آن اضافه خواهد کرد.
علاوه بر خرید اوراق خزانهداری، شاخص دیگری که باید زیر نظر گرفت حساب عمومی خزانهداری (TGA) است؛ میتوان آن را حساب جاری دولت نزد فدرال رزرو در نظر گرفت.
آخرین بار که دولت آمریکا تعطیل شد، موجودی TGA به اوج $959B رسید و حجم زیادی پول نقد در حساب خزانهداری انباشته شد.
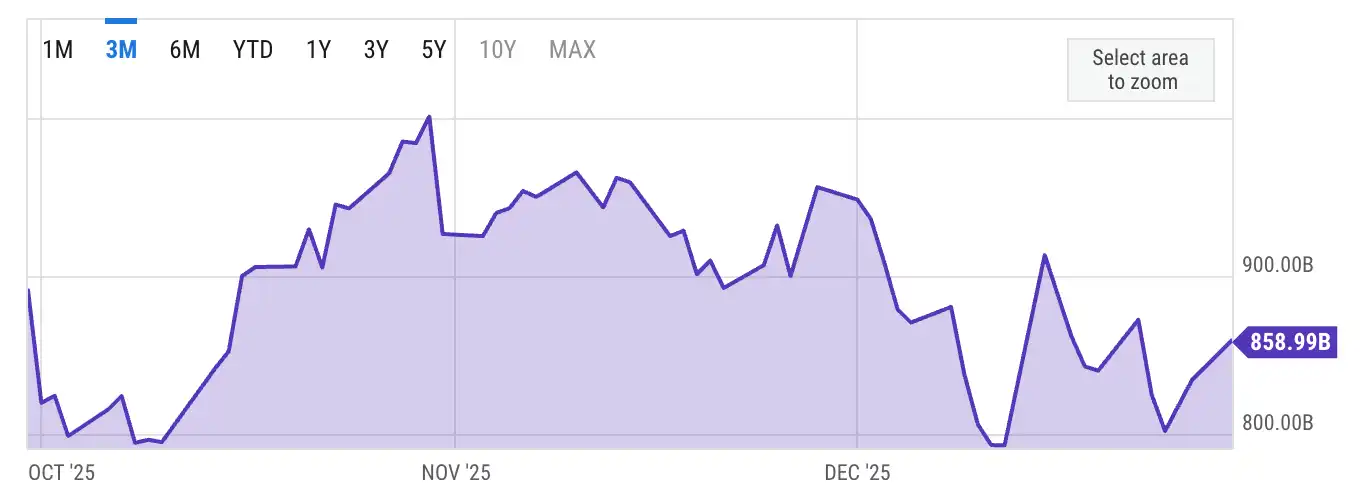
تغییرات موجودی TGA
یک ماهونیم از بازگشایی دوباره دولت آمریکا میگذرد و موجودی فعلی TGA حدود $850B است. این یعنی $100B تاکنون هزینه شده و نقدینگی قابلتوجهی به بازار تزریق شده است.
برای بازار ارز دیجیتال، نکته کلیدی این است که نقدینگی کل در حال افزایش است یا کاهش.
بنابراین، از دیدگاهی خوشبینانه، خریدهای RMP، افت چشمگیر موجودی TGA و عرضه نوعی سود تقسیمی تعرفهای تا پایان سال ۲۰۲۶، در کنار هم میتوانند نقدینگی جهانی را بهطور چشمگیری افزایش دهند و احتمالاً به رالی بازار ارز دیجیتال کمک کنند.
چرا ژاپن تا این اندازه مشتاق افزایش نرخ بهره است؟
پس از بررسی فدرال رزرو، بیایید توجهمان را به ژاپن در آن سوی اقیانوس آرام معطوف کنیم.
صورتجلسه نشست دسامبر بانک مرکزی ژاپن نشان میدهد سیاستگذاران درباره ضرورت ادامه افزایش نرخ بهره بحث میکنند و برخی اعضا خواستار اقدام «بهموقع» برای مهار تورم هستند. نظرسنجی بلومبرگ نشان میدهد اقتصاددانان معتقدند بانک مرکزی ژاپن احتمالاً طی شش ماه آینده بار دیگر نرخ بهره را افزایش میدهد و بیشتر افراد فکر میکنند نرخ بهره در نهایت در این دور به %1.25 خواهد رسید. هیدئو هایاکاوا، مدیر اجرایی پیشین بانک مرکزی ژاپن، حتی گفته است که نرخ بهره ممکن است تا اوایل سال ۲۰۲۷ به %1.50 برسد.
درحالیکه بازارهای جهانی نرخ بهره را کاهش میدهند، چرا ژاپن تا این اندازه بر افزایش آن پافشاری میکند؟
برای پاسخ باید از وضعیت ژاپن شروع کنیم. این کشور در چند دهه گذشته با رکود تورمی دستوپنجه نرم کرده و نرخ بهره برای مدتی طولانی نزدیک به صفر یا حتی منفی بوده است. اما حالا اوضاع تغییر کرده است. تورم افزایش یافته، دستمزدها شروع به رشد کردهاند و بانک مرکزی ژاپن سرانجام فرصتی برای عادیسازی سیاست پولی خود پیدا کرده است.
بااینحال، ژاپن با بدهی بسیار سنگینی روبهرو است؛ بدهی دولت حدود %200 از تولید ناخالص داخلی را تشکیل میدهد و بازده اوراق قرضه دولتی ژاپن اکنون به سطح پیش از سال ۲۰۰۸ رسیده است. با چنین سطح بالایی از بدهی، اگر نرخ بهره خیلی سریع افزایش یابد، هزینه بهره دولت سر به فلک میکشد و ممکن است بازار اوراق قرضه تاب آن را نداشته باشد.
ین ژاپن هم به این مشکلات دامن میزند. پیش از نشست، ارزش ین به پایینترین سطح خود در ۱۰ ماه گذشته رسیده و به سطح کلیدی ۱۶۰ ین در برابر هر دلار نزدیک شده بود. آخرین باری که ارزش ین به این سطح رسید، دولت ژاپن مستقیماً در بازار ارز مداخله کرد. در تئوری، افزایش نرخ بهره باید ارز را تقویت کند؛ اما ین همچنان به تضعیف شدن ادامه داده است.
معضل اصلی همینجاست: اقتصاد ژاپن در موقعیتی دشوار قرار دارد؛ یا باید بازار اوراق قرضه را نجات دهد یا ین را، اما نمیتواند همزمان هر دو را نجات دهد. بانک مرکزی ژاپن میگوید میخواهد برای کنترل تورم نرخ بهره را افزایش دهد، اما در عین حال باید حجم زیادی از اوراق قرضه دولتی ژاپن را خریداری کند تا بازار اوراق قرضه را باثبات نگه دارد. افزایش نرخ بهره باید ین را گرانتر کند، اما تزریق نقدینگی به سیستم از طریق خرید اوراق، تا حدی شبیه آن است که با خودت بجنگی.
در حال حاضر، بازده اوراق قرضه دولتی ژاپن به سطح پیش از سال ۲۰۰۸ رسیده، اما ارزش ین در برابر دلار تقریباً در پایینترین سطح خود طی ۳۵ سال گذشته است. بنابراین، میتوان گفت بانک مرکزی ژاپن عملاً «ین را فدای نجات بازار اوراق قرضه میکند».
علاوه بر این، اثر منفی افزایش نرخ بهره ژاپن بر بازار ارز دیجیتال بهوضوح دیده میشود. در گذشته، هر بار که ژاپن نرخ بهره را افزایش میداد، بازار ارز دیجیتال با افت شدیدی روبهرو میشد. دلایل این موضوع در مقالههای قبلی ما با عنوان «چرا ژاپن نرخ بهره را افزایش داد، اما بیتکوین سقوط کرد؟» و «از افزایش نرخ بهره ین تا تعطیلی استخراج؛ چرا بیتکوین همچنان در حال افت است؟» بررسی شده است. به زبان ساده، والاستریت و سفتهبازان جهانی در ژاپن ین را با هزینهای نزدیک به %0 قرض میگیرند، آن را به دلار تبدیل میکنند و در داراییهای پربازدهی مانند بیتکوین و سهام آمریکا سرمایهگذاری میکنند. انگار کسی بدون بهره به شما پول قرض بدهد تا با آن در ارز دیجیتال سرمایهگذاری کنید. چه چیزی از این بهتر؟ به این ترتیب، تریلیونها دلار وام داده شده است.
وقتی ژاپن ناگهان نرخ بهره را افزایش میدهد، هزینه وامگرفتن به ین بالا میرود و این مؤسسات را وادار میکند موقعیتهای خود را ببندند. آنها داراییهای پرریسک، از جمله بیتکوین، را میفروشند تا دوباره ین بخرند و وام خود را بازپرداخت کنند.
پس اگر ژاپن در سال جدید نرخ بهره را افزایش دهد، آیا دوباره شاهد سناریوی فروش گسترده قبلی خواهیم بود؟ DCF-News معتقد است که لزوماً چنین نخواهد شد. چند دلیل وجود دارد:
نخست اینکه بازار پیشاپیش احتمال افزایش نرخ بهره در ژاپن طی سال جدید را در قیمتها لحاظ کرده است. افزایش نرخ بهره در سال جدید دیگر بهاندازه گذشته غافلگیرکننده نخواهد بود، چون بازار از مدتی پیش به این عامل توجه کرده و ماهها درباره آن بحث کرده است. تعدیل موقعیتها نیز زودتر انجام شده و برخلاف سال گذشته، بازار غافلگیر نشده است.
دوم اینکه، همانطور که پیشتر گفته شد، فدرال رزرو در سوی دیگر نرخ بهره را کاهش میدهد. اگر فدرال رزرو واقعاً در سال ۲۰۲۶، ۲ تا ۳ بار نرخ بهره را کاهش دهد، فاصله نرخ بهره آمریکا و ژاپن کمتر میشود و جذابیت معاملات کری کاهش مییابد؛ جذابیتی که از قبل هم رو به کاهش بوده است. افزایش %0.25 نرخ بهره در ژاپن شاید تأثیر چندان چشمگیری نداشته باشد.
سوم اینکه، مسیر کلی نقدینگی اهمیت بیشتری دارد. همانطور که قبلاً گفته شد، تغییر رهبری فدرال رزرو، خرید اوراق RRP، تداوم آزادسازی نقدینگی از حساب TGA و حتی درآمد بادآورده تعرفهها، همگی بخشی از این معادلهاند. بههرحال، هیچکس بهاندازه ترامپ مشتاق نیست پیش از انتخابات میاندورهای دادههای اقتصادی را بهبود دهد. اگر شیر نقدینگی در آمریکا تا آخر باز شود، اثر انقباضی ژاپن تا حد زیادی خنثی خواهد شد.
البته همچنان نوسانهای کوتاهمدت وجود خواهند داشت. اگر بانک مرکزی ژاپن ناگهان سرعت افزایش نرخ بهره را بالا ببرد، یا فدرال رزرو بهاندازه انتظار نرخ بهره را کاهش ندهد، هراس کوتاهمدت در بازار همچنان محتمل است. بااینحال، از دیدگاه میانمدت تا بلندمدت، مسیر کلی نقدینگی جهانی متغیر کلیدی تعیینکننده بازار ارز دیجیتال است.
قیمت --
اگر دموکراتها در انتخابات میاندورهای پیروز شوند چه؟
پس از این همه صحبت درباره سیاست پولی، در سال ۲۰۲۶ عامل دیگری هم وجود دارد که تأثیر مستقیمتری بر صنعت ارز دیجیتال خواهد گذاشت: انتخابات میاندورهای آمریکا در ماه نوامبر.
ترامپ و بنسون، وزیر خزانهداری او، بهخوبی میدانند که برای حفظ کرسیهای جمهوریخواهان در کنگره طی انتخابات میاندورهای، باید پیش از رأیگیری مردم آمریکا را از منافع اقتصادی ملموس برخوردار کنند. به همین دلیل، آنها با جدیت بهدنبال کاهش نرخ بهره، توزیع درآمد بادآورده تعرفهها و اجرای این سیاستها هستند تا پیش از انتخابات میاندورهای اقتصاد را تحریک کنند.
بههرحال، در حال حاضر دموکراتها هنوز دست بالا را دارند. انتخابات محلی اخیر در یکی دو ماه گذشته به دموکراتها انگیزه داده است. آنها در چند انتخابات مهم پیروز شدهاند؛ از جمله انتخابات شهردار نیویورک، فرماندار نیوجرسی، فرماندار ویرجینیا و حتی در برخی ایالتهایی که بهطور سنتی جمهوریخواه بودهاند به موفقیتهایی دست یافتهاند.
برای مثال، یک حوزه محافظهکار در جورجیا که از نظر تاریخی به جمهوریخواهان رأی میداد، بهطور غیرمنتظرهای به دموکراتها رأی داد. به یاد داشته باشید که ترامپ در انتخابات ریاستجمهوری سال گذشته با اختلاف ۱۲ واحد درصدی در آنجا پیروز شد. حتی در انتخابات شهرداری میامی، دموکراتها برای نخستین بار در ۳۰ سال گذشته پیروز شدند. حتی در ایالتهای کاملاً جمهوریخواهی مثل تنسی، جمهوریخواهان فقط با %8 پیروز شدند؛ در گذشته، با اختلافی کمتر از %20 حتی جرئت نمیکردند ادعای پیروزی کنند. پیروزیهای انتخابات محلی تصادفی نیستند؛ آنها نشان میدهند که رأیدهندگان از وضعیت اقتصادی کنونی ناراضیاند. اگر این روند تا سال آینده ادامه پیدا کند، جمهوریخواهان ممکن است واقعاً کنترل کنگره را از دست بدهند.
پلوسی، رئیس پیشین مجلس نمایندگان، اخیراً در مصاحبهای اعتمادبهنفس خود را ابراز کرد و پیشبینی کرد که حزب دموکرات در انتخابات میاندورهای سال ۲۰۲۶ کنترل مجلس نمایندگان را دوباره به دست میگیرد. اکنون سراسر حزب دموکرات سرشار از خوشبینی است.
اما جمهوریخواهان با چالشهای زیادی روبهرو هستند:
حتی اگر دولت ترامپ اکنون در حال تعدیل سیاستهای تعرفهای و تلاش برای کاهش نرخ بهره باشد، دیدن نتیجه این اقدامات در کوتاهمدت دشوار است. با نزدیک شدن انتخابات میاندورهای در ماه نوامبر و در نظر گرفتن بازه چندماهه انتقال اثر سیاستها، فرصت ترامپ بسیار محدود شده است.
ترامپ اخیراً از جمهوریخواهان سنا خواسته است قانون «بحث طولانی» را لغو کنند؛ قانونی که به سناتورها اجازه میدهد برای بهتأخیر انداختن یا جلوگیری از رأیگیری درباره یک لایحه، پیوسته صحبت کنند. ترامپ از یک سو میخواهد با این روش سیاستهای خود را سریعتر پیش ببرد و از سوی دیگر، از احتمال تعطیلی دوباره دولت در 30/01 بهدلیل همکاری نکردن دموکراتها جلوگیری کند. بااینحال، در داخل حزب هم مخالفتهای زیادی وجود دارد. بسیاری از سناتورهای جمهوریخواه نگراناند که اگر چنین سابقهای ایجاد شود، حزب دموکرات پس از تبدیل شدن به حزب اکثریت در آینده، رفتار ترامپ را تکرار کند.
در آغاز سال ۲۰۲۶، برای قضاوت درباره نتیجه انتخابات میاندورهای هنوز خیلی زود است و متغیرهای زیادی وجود دارد. اما چند نکته قطعی است: ترامپ برای حفظ کرسیهای کنگره از تمام ابزارهای ممکن استفاده خواهد کرد؛ کاهش نرخ بهره، محرکهای مالی، منافع تعرفهای و هر اقدام دیگری که بتواند انجام دهد. در کوتاهمدت، این موضوع برای داراییهای پرریسک، از جمله ارزهای دیجیتال، صعودی است.
بنابراین، نویسنده مقاله از دیدگاه سرمایهگذاری معتقد است که در نیمه نخست سال ۲۰۲۶ هنوز فرصتها و بازههای زمانی زیادی برای اقدام وجود دارد. بااینحال، هرچه به انتخابات میاندورهای در نیمه دوم سال نزدیکتر شویم، عدمقطعیت بهشدت افزایش مییابد. اگر نظرسنجیها نشان دهند که دموکراتها پیشتاز هستند، ممکن است بازار زودتر از موعد این انتظار را در قیمتها لحاظ کند و صنعت ارز دیجیتال نیز با فشار اصلاحی روبهرو شود.
این محتوا صرفاً برای اطلاعرسانی عمومی ارائه شده است و بهمنزله مشاوره مالی، سرمایهگذاری، حقوقی یا مالیاتی تلقی نمیشود. هرگونه رویداد، جایزه، کمپین آنلاین یا اطلاعات مرتبط که در اینجا ذکر شده است، نباید بهعنوان توصیه، ترغیب یا دعوت به خرید، فروش، معامله یا هرگونه دادوستد دیگر داراییهای رمزارزی تلقی شود. داراییهای رمزارزی از نوسان بالایی برخوردار هستند و ممکن است منجر به زیان شوند. دسترسی به خدمات، محصولات و رویدادهای مرتبط با WEEX ممکن است بسته به منطقه جغرافیایی متفاوت باشد. اطمینان از اینکه استفاده شما از این خدمات با قوانین و مقررات محلی مطابقت دارد، بر عهده خود شماست.
ممکن است شما نیز علاقهمند باشید

Robin Linus پروتکل Bitcoin Poker را منتشر کرد، نیاز به 56 هزار گره معاملاتی دارد

بازسازی Bitcoin.de پس از رد مجوز MiCA

چرا مزیت نقدینگی بیتکوین مهم است در حالی که مؤسسات وارد میشوند

بازار سرمایه الزامات حاکمیتی را گسترش میدهد: تحلیل توسط ID CTVM

دفترچه بازده LBTC: معادله جدیدی بین بازده و خودنگهداری

نهنگها ۱.۱ میلیون لابستر برداشت کردند، USDT به عنوان کانال کلیدی بانک سایه ایران معرفی شد

یوروپل هشدار میدهد که کیف پولهای رمزنگاری «ریسک اصلی» برای حملات کوانتومی هستند

بیتکوین به ترازنامه رابینهود با خرید ۲۵ میلیون دلار وارد میشود

وزارت دادگستری ایالات متحده به پرونده Bitcoin Fog استناد کرده و با درخواست بیگناهی Roman Storm مخالفت میکند

BaFin درخواست MiCA اپراتور Bitcoin.de را رد کرد، معاملات به دنبال همکاری متوقف شد

بانک مرکزی روسیه، VTB و Sberbank را در فهرست سپردهگذاریهای دیجیتال قرار داد

ریپل، خدمات کارگزاری اصلی را به هلدینگ بزرگ هاروان هاوارد ارائه میدهد

CNMV اسپانیا درباره Bitcoin-Inform هشدار میدهد

مدیر عامل استرایو: بیت کوین تا سال 2030 ممکن است به 500 هزار دلار برسد

اکوسیستم اکش به چالش دفاع از نگهداری غیرمتمرکز برمیخیزد

دوجکوین: چگونه ارز دیجیتال میم به یک دارایی قابل توجه در بازار ارزهای دیجیتال تبدیل شد

پدرخوانده ارزهای دیجیتال به شش سال زندان به خاطر استخدام معاونان کلانتری و کلاهبرداری ۳۷ میلیون دلاری محکوم شد

مدیر ارشد کسب و کار Coinbase درباره افزایش قرارگیری BTC توسط بانکهای بزرگ صحبت میکند

امنیت از طریق ابهام: پنجره بسته شد
رالی STRK در برابر آزادسازی توکن 127M: آیا Starknet میتواند $0.05 را حفظ کند؟
قیمت STRK با افزایش توجه به حریم خصوصی Starknet و فعالیت اکوسیستم بیتکوین از $0.05 فراتر رفت؛ اما آزادسازی 127M توکن در 15/10 میتواند مومنتوم را به چالش بکشد.

سهام MSTR پس از خرید تنها 334 بیتکوین توسط استراتژی افت کرد: چرا برای سهام ممتاز بیشتر از BTC هزینه کرد؟
آیا بیتکوین (BTC) در ۲۰۲۶ دوباره رشد میکند؟ چگونه بازیابی واقعی را از جهش ناشی از بستن موقعیتهای فروش تشخیص دهیم
آیا بیتکوین در ۲۰۲۶ دوباره رشد میکند؟ بیاموزید تقاضای اسپات، جریانهای ETF، نقدینگی ارز دیجیتال، موقعیتگیری در معاملات آتی و شرایط کلان اقتصادی چگونه بر بازیابی واقعی BTC اثر میگذارند.
چرا بیتکوین (BTC) سقوط میکند؟ چگونه نقشه حرارتی لیکوییدیشن BTC را بدون حدسزدن کف بازار بخوانیم
چرا بیتکوین سقوط میکند؟ بیاموزید نقشه حرارتی لیکوییدیشن BTC، بهره باز ارز دیجیتال (OI)، فاندینگ، اهرم و عمق بازار چگونه ریزشها و کفهای کاذب را توضیح میدهند.

کاهش 17 درصدی کارکنان بانک دیجیتال ارزهای رمزنگاری شده Anchorage Digital با سرمایهگذاری 42 میلیارد دلاری USDT

گزارش Chainalysis: صرافیهای محلی رمزارز هند تنها 0.7% از ورودیها را دریافت میکنند

هفتگی: آغاز Uptober، ضرر 766 میلیون دلاری در سپتامبر، IPO بالقوه Bitget و «هوش فوقالعاده» ترامپ

CDS فرانسه: بیمه بدهی فرانسه هر روز گرانتر میشود
کاهش بیش از نیمی از DeFi کاردانو و شرطبندی RealFi بر احیای اعتبار

چرا یک زنجیره عمومی متوقف میشود؟ از توقف ۲۵ ساعته Cosmos، درک واقعی اجماع بلاکچین

پیتر تاد به عنوان سرپرست Slipstream به MARA پیوست
Robin Linus پروتکل Bitcoin Poker را منتشر کرد، نیاز به 56 هزار گره معاملاتی دارد
بازسازی Bitcoin.de پس از رد مجوز MiCA
چرا مزیت نقدینگی بیتکوین مهم است در حالی که مؤسسات وارد میشوند
بازار سرمایه الزامات حاکمیتی را گسترش میدهد: تحلیل توسط ID CTVM
دفترچه بازده LBTC: معادله جدیدی بین بازده و خودنگهداری
نهنگها ۱.۱ میلیون لابستر برداشت کردند، USDT به عنوان کانال کلیدی بانک سایه ایران معرفی شد


