
Jangan Tunggu Regulasi Terlaksana, MiCA Menjadi Tolak Ukur Stabilitas Bank untuk Stablecoin

 Pilih kami di Google


penting EMT" jika memenuhi beberapa ambang batas ketat seperti jumlah pemegang token, kapitalisasi pasar, dan volume transaksi. Tidak semua token yang diluncurkan pada awalnya akan tunduk pada pengawasan tertinggi.
Dari 45 EMT yang telah dilaporkan di Uni Eropa, hanya USDC yang memenuhi standar dan diakui sebagai EMT penting; 44 lainnya beroperasi di bawah kerangka biasa. Pada tahap awal masuknya bank, tidak perlu langsung menyediakan anggaran kepatuhan sesuai dengan standar stablecoin teratas.
Namun, begitu diklasifikasikan sebagai EMT penting, beban regulasi akan meningkat secara drastis. Terutama untuk anak perusahaan EMI, Pasal 58 akan secara signifikan meningkatkan persyaratan cadangan dan modal sendiri, dan akan diawasi langsung oleh EBA.
Perhitungan laba rugi bank perlu dilakukan secara bertahap: membedakan biaya dasar untuk tahap awal masuk, serta modal tambahan yang diperlukan setelah token mencapai skala yang memenuhi syarat dan ditingkatkan menjadi EMT penting.
Saat memilih entitas penerbit, harus mempertimbangkan biaya modal dan risiko yang terkait dengan pengakuan sebagai EMT penting. Pasal 58 MiCA menetapkan bahwa EMI yang menerbitkan EMT penting harus memiliki modal sendiri yang setara dengan 3% dari rata-rata aset cadangan; harus melakukan pengujian tekanan penarikan secara berkala; dan aset cadangan harus diaudit secara independen setiap enam bulan.
Kewajiban tambahan ini tidak berlaku untuk skenario di mana bank menerbitkan secara langsung, yang masih mengikuti aturan pengawasan perbankan tradisional. Sementara EMI bahkan sebelum token secara resmi diklasifikasikan sebagai EMT penting, otoritas pengatur mungkin sudah meminta mereka untuk memenuhi beberapa persyaratan pengawasan yang lebih ketat. Bank yang berencana menerbitkan melalui anak perusahaan EMI harus merencanakan siapa dan kapan akan menambah modal tambahan, serta memasukkan biaya dan sumber daya untuk manajemen risiko, audit, dan kustodian eksternal ke dalam rencana bisnis.
Keputusan Ketiga: Mendesain Proses Penebusan dan Rencana Pemberitahuan Pengguna Secara Bersamaan
Proses penebusan dan panduan pengguna harus dirancang secara bersamaan untuk memastikan pengguna dapat dengan mudah mendapatkan kembali dana saat mengajukan penebusan. Pasal 49 MiCA menetapkan bahwa pemegang EMT, selain menjual token di bursa, dapat meminta penerbit untuk menebus pada nilai nominal kapan saja. Penerbit harus menjelaskan syarat penebusan dengan jelas dalam white paper, dan secara prinsip tidak boleh mengenakan biaya penebusan; hanya dalam situasi krisis, sesuai dengan rencana penanganan yang ditetapkan, biaya likuiditas dapat dikenakan.
Dalam praktiknya, bank harus jelas tentang langkah-langkah dan posisi dalam seluruh proses penebusan: saluran penerimaan permohonan penebusan, verifikasi pengguna, pengembalian token, dan pencairan dana. White paper, perjanjian layanan, dan antarmuka aplikasi harus menyajikan informasi yang konsisten mengenai entitas penerbit, saluran penebusan, metode pembayaran, waktu pemrosesan, dan saluran kontak untuk penundaan.
White paper dan halaman produk harus menjelaskan secara konsisten atribut produk dan batasan perlindungan, untuk menghindari pengguna menganggap stablecoin sebagai simpanan bank. Pasal 56 MiCA mengharuskan white paper mencantumkan entitas penerbit, struktur token, hak dan kewajiban pemegang token, serta risiko, dan harus jelas mengingatkan bahwa EMT tidak dilindungi oleh rencana perlindungan simpanan atau rencana kompensasi investor. Penerbit harus melaporkan kepada otoritas yang berwenang setidaknya 20 hari kerja sebelum menerbitkan white paper. Bank harus memasukkan siklus penyusunan dan peninjauan ke dalam jadwal peluncuran.
Nama produk dan materi pemasaran juga perlu ditinjau, agar tidak menimbulkan kesan bahwa stablecoin memiliki perlindungan setara dengan simpanan. Jika proses penebusan atau syarat pembayaran berubah, white paper dan dokumen penjelasan untuk pengguna harus diperbarui secara bersamaan, untuk memastikan kesesuaian antara pernyataan publik dan layanan aktual.
Bank harus menentukan orang yang bertanggung jawab untuk verifikasi konten white paper, dan menyimpan bukti dan catatan untuk setiap pernyataan. Pasal 52 MiCA menetapkan bahwa jika konten white paper tidak lengkap, pernyataan tidak jelas, atau menyesatkan, yang menyebabkan kerugian bagi pemegang token, penerbit, manajemen, dan personel terkait dari otoritas pengatur harus bertanggung jawab untuk kompensasi, dan tanggung jawab ini tidak dapat dibebaskan atau dibatasi melalui kontrak atau syarat layanan.
Bank perlu membangun mekanisme persetujuan sebelumnya, menetapkan orang yang bertanggung jawab untuk setiap bagian white paper, untuk memastikan konten yang akurat dan dapat diandalkan. Tim operasional harus mengonfirmasi proses penebusan, departemen keuangan harus mengonfirmasi likuiditas cadangan, dan departemen hukum harus mengonfirmasi entitas yang bertanggung jawab untuk penebusan dan risiko hukum. Bukti dan catatan persetujuan dari setiap departemen harus disimpan dalam sistem, dan jika terjadi perubahan pada sistem atau ketentuan kontrak, teks white paper harus diperbarui.
Bank juga harus mempersiapkan rencana penanganan krisis, serta rencana penyelesaian penebusan saat bisnis dihentikan. MiCA Pasal 55 mengharuskan semua penerbit EMT untuk mempersiapkan rencana pemulihan dan rencana penyelesaian penebusan. Rencana pemulihan digunakan untuk menghadapi krisis seperti penarikan besar-besaran, menjelaskan bagaimana penerbit akan mengumpulkan likuiditas dan memulihkan operasi normal. Rencana penyelesaian penebusan ditujukan untuk penutupan yang teratur: ketika regulator menentukan bahwa penerbit tidak dapat melanjutkan operasinya, atau bisnis perlu dihentikan, dengan cepat mengubah aset cadangan menjadi uang tunai dan secara adil mengembalikan dana yang tersisa kepada pengguna.
Artinya, bank tidak hanya perlu menyiapkan manual operasi darurat, mencantumkan saluran pembiayaan darurat dan proses pengambilan keputusan; mereka juga harus mensimulasikan skenario terburuk sebelumnya, dapat menghitung secara real-time setiap bagian aset yang dimiliki oleh setiap pengguna, mendistribusikan aset yang dicairkan, dan menyampaikan informasi kepada pengguna.
Apapun regulasi yang diterapkan, bank sekarang dapat mulai bersiap.
Konten di atas merangkum semua persyaratan bagi bank untuk menerbitkan stablecoin, mengelola cadangan, dan menangani penebusan dengan mengacu pada MiCA. MiCA memberikan referensi yang jelas bagi negara-negara yang masih menyusun aturan, tetapi pada akhirnya, pelaksanaan bisnis tetap harus mematuhi hukum resmi yang diterbitkan secara lokal. Ini tidak berarti bahwa bank hanya bisa menunggu regulasi diterapkan secara pasif; ada banyak arah di mana bank dapat menghitung kelayakan dan mempersiapkan sebelumnya.
Pertama, melakukan perbandingan biaya-manfaat yang nyata dengan solusi keuangan tradisional. Harus mengkuantifikasi nilai nyata yang diberikan stablecoin kepada pelanggan dan bank: menghitung berapa banyak biaya yang dihemat dibandingkan dengan transfer lintas batas SWIFT, dan seberapa cepat penyelesaian meningkat; setelah mengurangi biaya pembangunan sistem dan operasional, apakah masih ada ruang keuntungan yang nyata bagi bank. Berdasarkan hasil perhitungan, mengunci kelompok target pelanggan, seperti penyelesaian perdagangan B2B, dan remitansi kecil lintas batas.
Kedua, mengevaluasi kelayakan model bisnis: menerbitkan secara independen, menerbitkan bersama, atau hanya melakukan distribusi. Memilih model berdasarkan proyeksi keuntungan: menerbitkan secara independen, sebagai penyedia infrastruktur untuk mendistribusikan token orang lain, atau mendirikan entitas penerbit bersama dengan beberapa bank. Di Eropa, sudah ada beberapa lembaga yang menerbitkan stablecoin euro secara bersama melalui aliansi Qivalis, membagi biaya pembangunan infrastruktur dan kerangka penebusan, sementara setiap bank fokus pada layanan pelanggan di depan.
Ketiga, memverifikasi permintaan nyata dan memastikan keamanan jaringan lebih awal. Tidak perlu menunggu regulasi final, bank dapat mengidentifikasi pelanggan pembayaran lintas batas frekuensi tinggi (importir, eksportir, perusahaan Fintech), menghitung waktu dan biaya yang dapat dihemat oleh stablecoin, dan melakukan negosiasi kerjasama dengan bank luar negeri dan penyedia layanan pembayaran.
Setelah regulasi diterapkan, tidak semua bank akan memulai dari titik yang sama. Bank yang mempersiapkan, memverifikasi permintaan, menghitung kelayakan, dan membangun sistem kerjasama dengan merujuk pada kerangka yang matang seperti MiCA dapat langsung memasuki tahap pelaksanaan. Sementara bank yang menunggu aturan akhir baru mulai mengevaluasi model bisnis.
Kerangka regulasi dapat membuka pintu bagi semua bank, tetapi tidak dapat mengambil kembali waktu dan posisi pasar yang telah direbut oleh mereka yang telah mempersiapkan sebelumnya.
Harga --
Konten ini disediakan hanya untuk tujuan informasi umum dan bukan merupakan nasihat keuangan, investasi, hukum, atau pajak. Setiap acara, reward, promosi online, atau informasi terkait yang disebutkan di sini tidak boleh dianggap sebagai rekomendasi, ajakan, atau undangan untuk membeli, menjual, memperdagangkan, atau melakukan transaksi aset kripto apa pun. Aset kripto sangat fluktuatif dan dapat mengakibatkan kerugian. Ketersediaan layanan, produk, dan acara terkait WEEX dapat berbeda-beda di setiap wilayah. Anda bertanggung jawab untuk memastikan bahwa partisipasi Anda sesuai dengan hukum dan peraturan setempat yang berlaku.
Anda mungkin juga menyukai

Google DeepMind Meluncurkan Model Dunia Genie 4, Mendukung Audio dan Interaksi Real-Time
ZeroBeta Mengintegrasikan Platform Lynq, Mendukung Tokenisasi Aset Jaminan untuk Menghasilkan Bunga

Iklan Halaman Penuh di The Wall Street Journal: Delapan Risiko Tokenisasi Saham

Google Cloud Melakukan Uji Coba Transfer Berbasis Blockchain dengan Bank Swiss

Implementasi Bukti Eksekusi EIP-8025 di Jaringan Uji Sepolia untuk Pembuktian Blok Secara Real-Time

Apakah Pasar Prediksi Benar-Benar Berguna? – Tiger Research

Paradigm Meluncurkan EVM evm2 Baru yang Diaudit dengan JIT Terintegrasi

Tether Meluncurkan Model Pengenalan Suara yang Dapat Berjalan Secara Lokal di Ponsel dan Komputer

Tiger Research Memperkirakan Pasar Menjadi Infrastruktur Data Makroekonomi

Apakah Pasar Prediksi Benar-Benar Berguna Tanpa Membahas Taruhan?

Aethir Memperbarui Mekanisme Ekonomi Token ATH, Mekanisme Pembakaran Harian Mulai Berlaku pada November

Bank Sentral Malaysia Luncurkan Platform SSDS+, Mendukung Penerbitan Obligasi Tokenisasi dan Obligasi Syariah

Agen AI di Festival FinTech Singapura

Coinbase Bekerja Sama dengan Thunes, Stablecoin Terhubung ke Miliaran Akun

Circle Menghasilkan $1,4 Miliar pada Paruh Pertama 2026, Margin Laba Bersih Sekitar 7%

Hacker Memanfaatkan Kerentanan di Plex untuk Menginstal Penambang Cryptocurrency di Ribuan Server

Apa Itu Messari? Riset Crypto, Integrasi Blockworks, dan Alat untuk Investor
Tokenisasi Saham: 9 Perusahaan Menolak OKX-ICE, Nasdaq Mundur

Marqeta dan Coinbase Memperluas Kemitraan, Memperkenalkan Kartu Pembayaran Stablecoin Berbasis Aset Kripto

Mengapa Circle hanya bisa menyimpan 7 sen dari setiap 1 dolar yang dihasilkan?
Unitree Luncurkan Sistem Kontrol UniUni

Stablecoin: Mastercard dan BVNK Luncurkan Akun Fiat dan Crypto, Stripe Targetkan 100 Negara dengan Kartu Mereka

G7, IA dan stablecoin: 3 proyek stablecoin yang diabaikan oleh menteri keuangan

Ant Group Selesaikan Langganan Dana Mata Uang Digital Renminbi Huaxia
Peneliti Berkomunikasi dengan Agen AI Nakal Menggunakan Teks Tersembunyi
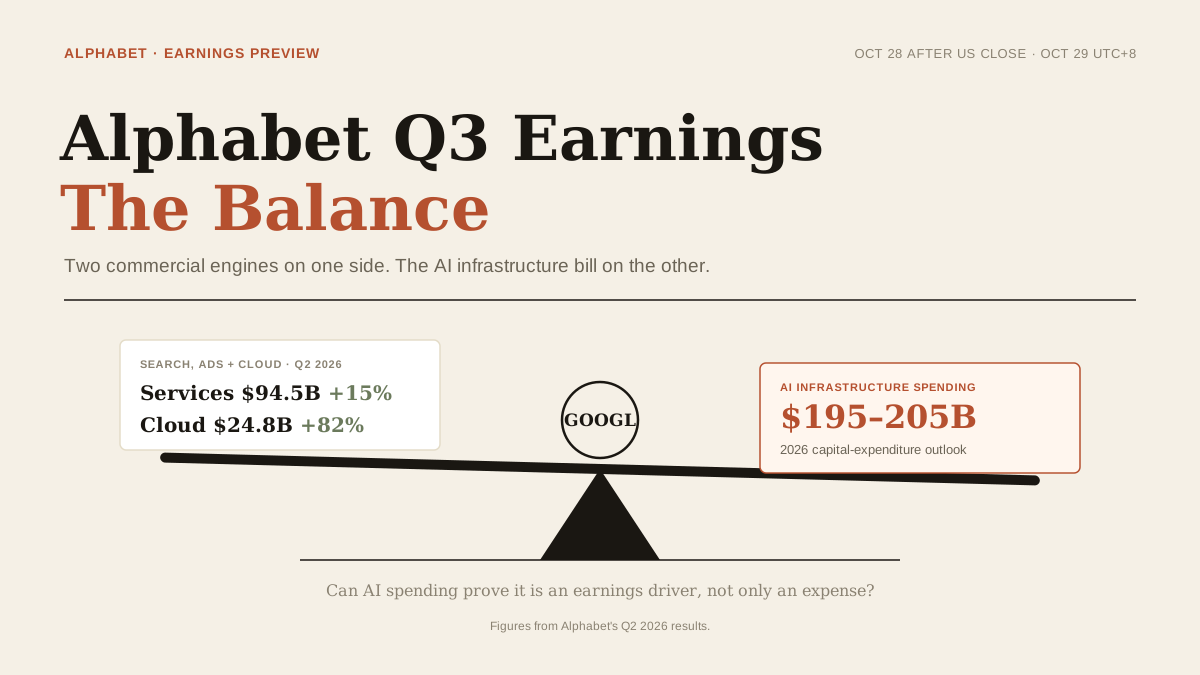
Saham Google Menjelang Laporan Kinerja Alphabet: Bisakah Belanja AI dan Pertumbuhan Search Mendukung GOOGL?
Alphabet akan melaporkan hasil Q3 2026 pada 28/10. Simak sinyal dari Search, Google Cloud, belanja AI, dan proyeksi yang memengaruhi saham GOOGL.

Ripple bermitra dengan DriveWealth untuk penyelesaian RLUSD dan pembayaran global

Tether AI Research Meluncurkan Model Pengenalan Suara QVAC TranscribePsy
Tencent Menguji Coba Asisten Analisis Investasi Pribadi Rena, Mendukung Koneksi ke WeChat

Coinbase Bersama Penegak Hukum Memerangi Jaringan Penipuan di Afrika Barat
Google DeepMind Meluncurkan Model Dunia Genie 4, Mendukung Audio dan Interaksi Real-Time
ZeroBeta Mengintegrasikan Platform Lynq, Mendukung Tokenisasi Aset Jaminan untuk Menghasilkan Bunga
Iklan Halaman Penuh di The Wall Street Journal: Delapan Risiko Tokenisasi Saham
Google Cloud Melakukan Uji Coba Transfer Berbasis Blockchain dengan Bank Swiss
Implementasi Bukti Eksekusi EIP-8025 di Jaringan Uji Sepolia untuk Pembuktian Blok Secara Real-Time
Apakah Pasar Prediksi Benar-Benar Berguna? – Tiger Research


