
Amazonの300万データセンター契約:Amazon(AMZN)と300万(MMM)の株価にとって何を意味するか

 Googleで優先ソースとして追加


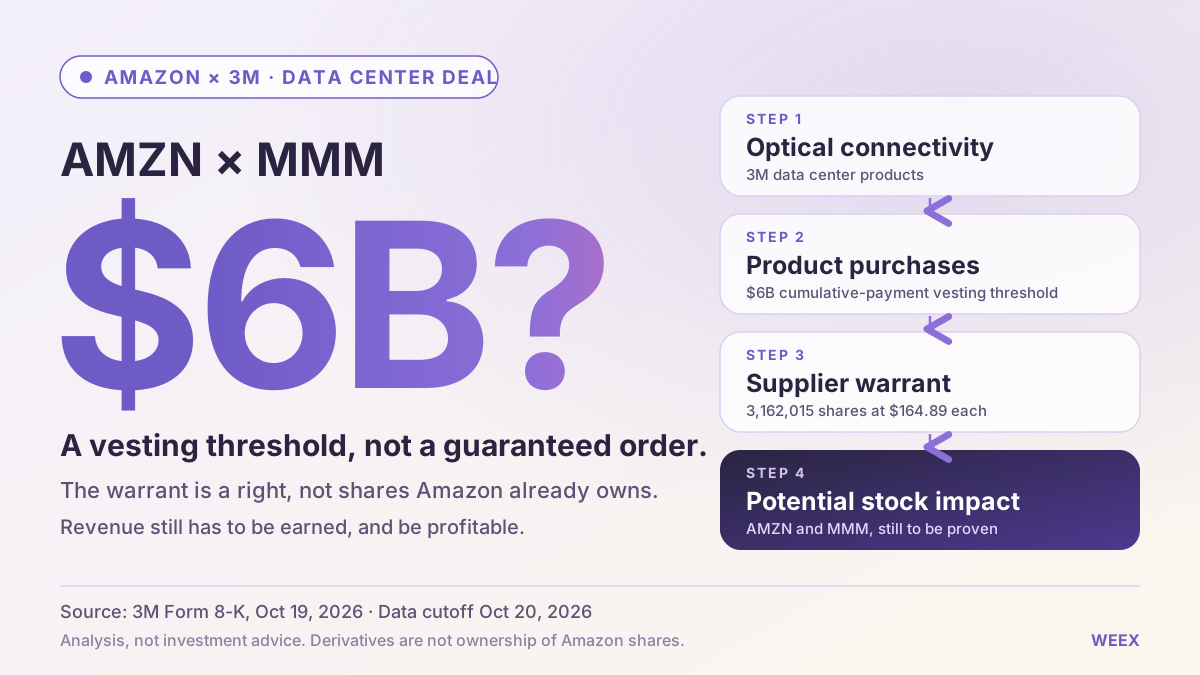
Amazonは300万とのデータセンター関連の取引関係を拡大し、製品の購入に加えて、Amazon子会社がサプライヤーの株式を取得できる権利(ワラント)を組み合わせています。この合意は、300万にとって成長機会となる可能性がある一方、Amazonにとっては調達上のインセンティブとなります。ただし、公表された購入基準額は確約された売上高と同じではなく、ワラントがあるからといって、Amazonがすでに対象株式を購入したことを示すものではありません。
当社の見解では、この発表はAmazonの短期的な業績よりも、300万の成長ストーリーに直接的な意味を持ちます。300万にとっての機会は、光接続製品をはじめとするデータセンター製品を、利益を生む販売につなげることです。Amazonにとっての焦点は、この取り決めがインフラの導入や総コストの改善につながるかどうかです。見出しに記された金額だけでは、どちらの投資判断も正当化できません。
Amazon関連の市場動向を追う読者は、AMZN/USDTを含むWEEXの米国株パーペチュアルの公式上場ガイドと、Amazon市場ページをご確認ください。取引前に、具体的な金融商品と現在の口座での利用可否を確認してください。デリバティブへのエクスポージャーは、Amazon普通株式の所有とは異なります。
WEEX SEOチーム
公開日:2026/10/20
更新日:2026/10/20
データ基準日:2026/10/20。契約条件は300万が10/19に提出した届出書に基づきます。過去の財務数値には報告期間を明記しています。
Amazonと300万のデータセンター契約とは?
300万は2026/10/19、Amazon子会社との戦略的な商業関係を拡大すると発表しました。この取り決めでは、光接続製品やその他のデータセンター製品に関する商業活動と、株式を取得できる可能性のある権利が結び付けられています。
以下の条件は、300万がSECに提出した届出書から引用しています。
| 公表された条件 | 詳細 |
|---|---|
| 発行された証券 | Amazon子会社に付与されたワラント |
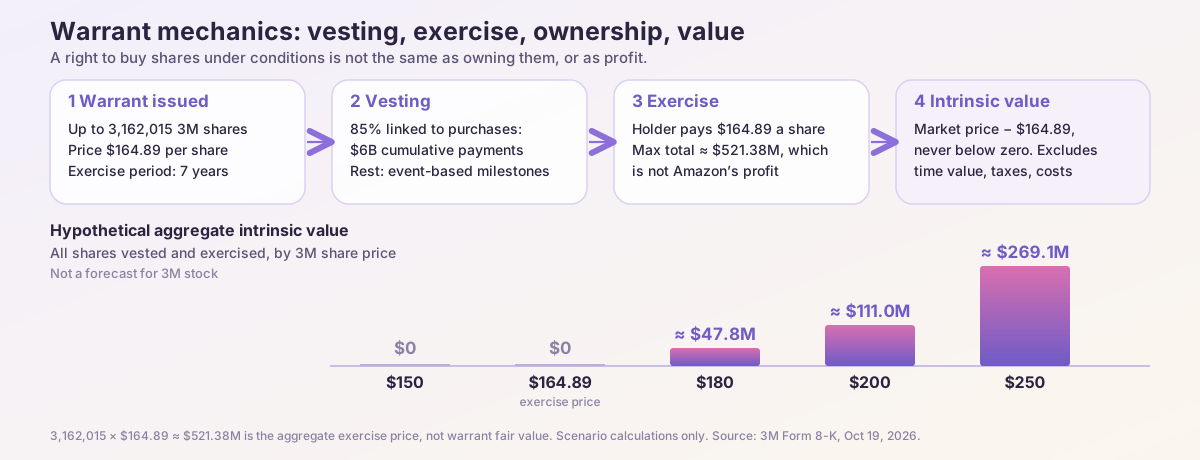
| 対象となる最大株式数 | 300万普通株式3,162,015株 |
| 1株当たりの購入価格 | 164.89ドル |
| 行使期間 | 7年間 |
| 購入に連動する部分 | ワラント対象株式の85% |
| 購入に連動する権利確定条件 | 累計支払額60億ドル |
| 残りの部分 | 事象に基づくマイルストーンが条件 |
この仕組みは、顧客の商業活動をサプライヤーの株式価値に参加する機会と結び付けています。
インセンティブの調整につながる可能性はありますが、通常の購入発表よりも複雑な合意でもあります。投資家は、事業上の関係と、ワラントを通じて付与された経済的価値の両方を評価する必要があります。
届出書には、この合意が最終的に両社の業績にどれだけ貢献するかを計算するために必要な情報がすべて記載されているわけではありません。
60億ドルという金額は300万への確定注文なのか?
公表された金額は、権利確定の条件額です。確定注文、計上済み売上高、または最低購入義務と自動的に解釈すべきではありません。
基準額は、契約上の利益を得るために何が起きる必要があるかを示します。それだけで、顧客がその基準額に到達する義務を負うことが証明されるわけではありません。
これは今回の発表において、最も重要な違いです。
「Amazonと300万の60億ドルの契約」という表現を見た投資家は、300万が無条件の売上を確保したと合理的に受け取るかもしれません。しかし、ここで確認した公開情報は、その結論を裏付けていません。
また、該当する支払額が各報告期間にどのように配分されるかも明らかにされていません。
分析上は、購入がどの程度の速さで進むのか、どの製品が対象となるのか、どれだけが新規事業なのか、そしてそれらの販売からどの程度の利益率が得られるのかなど、いくつかの疑問が残されています。
したがって、購入に連動する基準額は、追加の開示でさらに明らかになるまでは、商業上のインセンティブに関するマイルストーンとして扱うべきです。
この解釈であれば、機会をまだ得ていない売上高に置き換えることなく、合意が持つ可能性のある重要性を適切に評価できます。
Amazonは300万に5.21億ドルを投資したのか?
約5.21億ドルという金額は、対象となる最大株式数に行使価格を掛けることで算出できます。
3,162,015株 × 164.89ドル = 約5.21億ドル。
これは、ワラント全体の権利が確定し、その価格を支払って行使した場合の合計行使価格です。
ワラントの公正価値ではありません。Amazonがすでにその金額を300万に支払った証拠でもありません。また、ワラントを行使してAmazonが得る利益の額でもありません。
ワラントは、保有者に特定の条件下での権利を付与します。その権利を保有することと、対象株式すべてを所有することは異なります。
行使価格の計算額が、即時の戦略的投資と誤解されやすいため、この違いは重要です。
300万の株主にとって、経済的な影響には、付与したインセンティブの価値、将来の株式発行、そして見返りとして生まれる商業上の利益が含まれます。
Amazonの株主にとっては、調達の成果と、受け取った権利の潜在的価値が経済的な影響となります。
これらの要素は、それぞれ分けて評価する必要があります。
--価格
ワラントはどのようにAmazonに利益をもたらす可能性があるのか?
簡略化した本源的価値の計算で、潜在的な利益を示すことができます。
権利が確定したワラント対象株式1株当たりの本源的価値は、市場価格が行使価格を上回る金額です。市場価格が行使価格を下回る場合、本源的価値はゼロです。
以下の例では、対象株式すべての権利が確定し、行使が認められると仮定しています。税金、制限、取引コスト、時間価値は考慮していません。
| 300万の仮想株価 | 参考となる本源的価値の合計 |
|---|---|
| 150ドル | 0ドル |
| 164.89ドル | 0ドル |
| 180ドル | 約4,780万ドル |
| 200ドル | 約1.11億ドル |
| 250ドル | 約2.69億ドル |
これらはシナリオに基づく計算であり、300万株の予測ではありません。
この表は、行使金額と経済的利益が異なる理由を示しています。
株価が仮に200ドルになった場合、保有者が利益として5.21億ドルを受け取るわけではありません。簡略化した利益は、株式の市場価値と、株式を取得するために必要な金額との差額です。
ワラントには、満期前であれば、本源的価値がゼロでも時間価値がある場合があります。公正価値の計算には、追加の仮定と実際の契約条件が必要です。
そのため、この表をワラントの会計上の評価額として使用すべきではありません。
300万が顧客に株式上昇の利益を提供するのはなぜか?
サプライヤーは、戦略的に重要な顧客との関係を促進するため、株式に連動するインセンティブを利用する場合があります。
潜在的な利益は、1件の発注にとどまりません。大口顧客は、導入規模、製品へのフィードバック、商業的な実績の裏付け、継続的な需要につながる道筋をもたらす可能性があります。
ただし、このインセンティブには経済的なコストが伴います。
既存株主は、その見返りとして獲得する事業が、契約上付与した対価を上回る価値を生み出すかを検討すべきです。大きな販売機会が魅力的なのは、生産、サポート、投資、その他のコストを差し引いた後にも十分なリターンが得られる場合に限られます。
交渉上の側面もあります。大口顧客は、価格、技術要件、納期に関して大きな交渉力を持つ可能性があります。
その結果、売上高が大きく伸びても、それに見合う利益の増加につながらないことがあります。
当社は、ワラントを顧客獲得にかかる経済的コストの一部として評価すべきだと考えます。希薄化が自動的に悪影響をもたらすわけでも、契約が極めて高い利益を生む証拠でもありません。
結果は、最終的にこの関係からどれだけの利益が得られるかによって決まります。
ワラントは300万の株主を希薄化させるのか?
株式が発行されると、既存株主の持ち株比率が希薄化する可能性があります。正確な影響は、発行株式数、関連する発行済み株式数、決済方法、その他の企業行動によって異なります。
簡単な仮定の例で考えてみましょう。
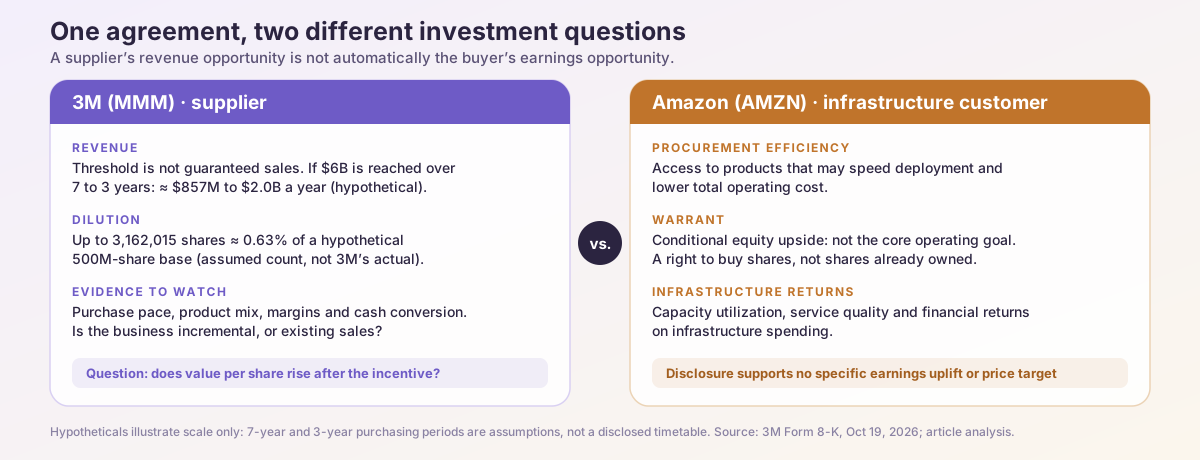
ある企業の発行済み株式数が5億株で、約316万株を追加発行した場合、新株は発行後の総株式数のおよそ0.63%を占めることになります。
この例では、株式数を仮定しています。300万の現在の希薄化率を示すものではありません。
経済的な影響は、持ち株比率の計算だけにとどまりません。ワラントによって利益を伴う新規事業が促進されるなら、持ち株比率が多少低下しても既存株主に利益がもたらされる可能性があります。
逆に、利益率が低かったり、商業上の譲歩が大きすぎたりすれば、取り決めの魅力は薄れる可能性があります。
自社株買いで株式数への影響を一部相殺できる場合もありますが、現金を消費するため、コストのかからない解決策として扱うべきではありません。
重要なのは、契約全体を考慮した後に、1株当たりの価値が改善するかどうかです。
AIデータセンターで光接続が重要なのはなぜか?
AIインフラでは、コンピューティング機器、ストレージ、その他のネットワーク構成要素を安定して接続する必要があります。システムの高密度化に伴い、設置や保守が大きな運用上の課題になる可能性があります。
300万が2026/07にMicrosoftとの提携を発表したことは、同社の光接続事業を理解するうえで参考になります。同社によると、Expanded Beam Optical技術は、設置を簡素化し、汚染への耐性を高め、データセンターの高密度環境での保守負担を軽減することを目的としています。
この背景から、素材・産業技術企業がAIインフラへの支出に関わる理由が分かります。
機会はプロセッサーに限りません。周辺部品も、導入速度、信頼性、運用コストに影響を与える可能性があります。
ただし、Amazonの届出書では、光接続製品やその他のデータセンター製品について広く言及されています。別の顧客向け発表に記載されたすべての製品や技術仕様が、この合意に含まれると想定すべきではありません。
商業面で重要なのは、300万が、導入上の課題を解決する製品を、魅力的な総コストで供給できるかどうかです。
技術的な有用性は機会を生み出します。財務上の成果を左右するのは、競争力のある価格、製造品質、顧客への普及です。
この合意は300万株にどのような意味を持つのか?
300万にとって、この発表はクラウドやAIインフラへの投資との具体的なつながりを示しています。
Reutersによると、発表後の時間外取引で同社株は5%を超えて上昇しました。これは初期の市場反応であり、この合意が長期的な利益に与える影響がすでに確定したことを示すものではありません。
より強い投資判断の根拠は、大口顧客との関係が、多角化した産業企業の中で持続的な成長事業を支える可能性があることです。
評価への長期的なプラス効果を裏付けるには、商業機会が実際の販売につながった証拠が必要です。具体的には、出荷、売上高の認識、十分な利益率、代金の回収が挙げられます。
また、事業活動が純増分なのかも確認する必要があります。関係の拡大には、新規購入だけでなく既存事業が含まれる可能性があります。
発表の重要性を、最大基準額だけで測るべきではありません。実際の販売のペースと利益率の方が重要です。
好ましい結果となれば、300万の技術プラットフォームが新たな成長を生み出せるという見方が強まるでしょう。期待外れの結果には、購入の遅れ、純増分の売上高の限定、予想を下回るリターンなどが考えられます。
300万の売上機会はどの程度の規模になり得るのか?
公開された届出書には、年間売上高の予定は示されていません。それでも、感応度分析を使えば、時期が重要である理由を確認できます。
あくまで例として、条件を満たす購入の累計額が最終的に60億ドルに達し、異なる期間に均等に分配されると仮定します。
| 仮定上の購入期間 | 年間平均購入額 |
|---|---|
| 3年間 | 20億ドル |
| 5年間 | 12億ドル |
| 7年間 | 約8.57億ドル |
これらは仮定上の購入パターンです。ワラントの行使期間が7年間であることは、購入時期が開示されていることを意味しません。
この違いは非常に重要です。複数年にわたる基準額を、1年間の売上予測にそのまま組み込むことはできません。
規模を比較するために、300万は2026年第2四半期に約65億ドルの売上高を報告しました。この四半期の数値を4倍すると、概算の260億ドルが参考値として得られますが、年間予測ではありません。この参考値と比べると、仮定上の年間購入額8.57億ドルから20億ドルは、およそ3%から8%に相当します。
これらの割合は、全社売上高が同じ割合で増加することを示すものではありません。購入に既存事業が含まれる可能性があり、売上計上の時期と支払時期が異なることもあります。
利益率も重要な要素です。増分売上高が10億ドルで、営業利益率が15%なら、営業利益は1.5億ドルとなります。営業利益率が25%の場合、営業利益は2.5億ドルとなります。
いずれの利益率も契約条件として示されたものではありません。この例が示すのは、売上高の見出しだけでは利益モデルの代わりにならないということです。
この合意はAmazon株にどのような意味を持つのか?
Amazonにとって、この関係は主に調達とインフラ運用に関するものです。
期待される利益は、有用な製品を確保し、調達の経済性を改善し得る商業的な取り決めを結ぶことです。ワラントには株式価値上昇の可能性が加わりますが、それを事業運営の中心的な目的と混同すべきではありません。
インフラを購入する企業にとって、機器や部品が、適切な総コストで安定して設備を稼働させられるなら利益になります。
設置作業が増えたり、保守上の問題を生んだり、導入が遅れたりする場合、価格の安い部品が常に最も経済的な選択とは限りません。一方で、技術的に優れた製品でも、運用上の利益を測定できなければ、その価格に見合わない可能性があります。
したがってAmazonの投資家は、この取り決めが生産能力、サービス品質、インフラ投資のリターンにどう貢献するかを検討すべきです。
公開情報だけでは、Amazonの利益が具体的にどれだけ増えるか、または株価目標をいくらに設定すべきかを判断することはできません。
当社の見解では、この契約はAMZNの評価を単独で見直す理由というより、Amazonがサプライチェーンをどのように整えているかを示す材料として有用です。
同じ契約が2社の投資判断に異なる影響を与えるのはなぜか?
300万は製品を供給し、Amazonはより幅広い事業のために投入資材を購入しています。
300万にとって、商業機会は製品販売に直接寄与し、技術プラットフォームの成長性に対する市場の見方を高める可能性があります。
Amazonにとって、その価値は、設置後にそれらの投入資材が何を実現するのかによって決まります。
| 投資上の論点 | 300万 | Amazon |
|---|---|---|
| 主な商業上の役割 | サプライヤー | インフラ顧客 |
| 期待される事業上の利益 | 利益を伴う販売の増加 | 導入の改善と運用コスト全体の効率化 |
| 主な不確実性 | 購入ペース、製品構成、利益率 | 生産性とインフラ支出に対するリターン |
| ワラントに関する要素 | 株式に連動する潜在的コスト | 条件付きの株式価値上昇の可能性 |
| 注視すべき証拠 | 売上への転換とキャッシュ創出 | 設備稼働率と財務リターン |
この違いは、契約が両社にとって戦略的に重要であっても、株式市場への影響が同じとは限らない理由を説明しています。
また、サプライヤーの売上機会が、購入企業の利益機会と自動的に同じだと考えるよくある誤りを防ぐことにもつながります。
この取引では、両社は異なる立場にあります。
強気の見方を弱める要因は何か?
最も差し迫ったリスクは、商業活動が予想よりも遅く進むことです。
権利確定の仕組みは購入を促す可能性がありますが、購入時期を保証するものではありません。導入計画の変更、製品認定、代替サプライヤー、支出全体に関する判断が、購入ペースに影響することがあります。
製造の遂行力も考慮すべき点です。サプライヤーは、十分な収益性を維持しながら、求められる品質と数量を確保しなければなりません。
顧客集中も重要です。大口顧客との関係は成長を支える一方で、買い手の支出計画や交渉方針への依存を高める可能性があります。
さらに、株価評価が実績を先取りすることもあります。
将来の販売を見込んで株価が上昇した後、関係が順調に進んでいても予想より遅いという理由で、期待外れと受け止められる場合があります。
今後の開示で、純増分の売上高、商業化の時期、収益性に関する不確実性が解消されれば、最も有益な情報となるでしょう。
こうした詳細を伴わない追加の宣伝文句は、投資判断に役立つ価値がより小さくなります。
WEEXでAmazonへのエクスポージャーを確認するには?
WEEXの米国株パーペチュアルの公式発表では、AMZN/USDTが上場商品として案内されています。また、読者はAmazon市場ページで、自分の口座に表示される金融商品を確認できます。
取引前に、金融商品の種類、現在の利用可否、必要証拠金、資金調達条件、適用手数料を確認してください。
パーペチュアル契約では、証券会社を通じて普通株式を保有する場合と同じ権利は得られません。損益は、資金調達料、レバレッジ、プラットフォーム固有の価格設定の影響を受けることがあります。
調達関係に対する強気の見方と、短期取引の判断も別のものです。より広範な業績、市場環境、その他の企業動向が、この発表を上回る影響を及ぼす可能性があります。
この記事では、MMMの取引可否や特定の取引ペアに適用されるプロモーション割引を確認していません。いずれについても、利用可能であるとは示唆していません。
適切な次のステップは、市場記事で取り上げられたすべての企業が同じ商品で取引できると想定することではなく、利用可能な金融商品と現在の条件を確認することです。
よくある質問
1. Amazonは300万を買収するのか?
公表された合意は、ワラントを伴う商業関係の拡大です。Amazonが300万を買収すると発表したものではありません。
2. 60億ドルの基準額は確定売上高なのか?
確認した開示情報では、そのような保証は示されていません。この金額は、購入に連動するワラントの権利確定に関するものであり、計上済み売上高や最低購入義務と自動的に見なすべきではありません。
3. Amazonはすでに300万に約5.21億ドルを投資したのか?
約5.21億ドルという計算は、対象となる最大株式数に行使価格を掛けたものです。Amazonがすでにその金額を支払ったことや、ワラントを行使したことを示すものではありません。
4. この合意は300万株にとって強気材料なのか?
成長につながる可能性のある前向きな機会を生み出します。長期的な影響は、実際の購入、増分売上高、収益性、ワラントの経済的コストによって決まります。
5. この契約はAmazonの株価目標引き上げを正当化するのか?
公開情報は、具体的な目標株価の引き上げを裏付けるものではありません。Amazonが得る利益は、調達の成果と、その製品を使うインフラが生み出すリターンによって決まります。
WEEXの編集部見解:機会は現実的だが、売上はこれから実現する必要がある
Amazonと300万の合意は、データセンターインフラにおける300万の役割を投資家が検討する具体的な理由となります。その意義は、開示されたすべての金額を即時の売上高と見なすことではなく、価値ある顧客関係となる可能性にあります。
300万にとって決定的な証拠となるのは、付与したインセンティブを考慮したうえで、商業機会が利益を伴う売上に結び付くことです。Amazonにとっては、ワラントの存在ではなく、インフラの経済性が改善するかどうかが重要です。
当社は、財務面の可視性がまだ十分でないものの、信頼できる戦略的進展だと考えます。投資家は、実績が確認されるにつれて測定可能な成果を評価し、購入シナリオが完了していない発表段階で、その価値をすべて織り込むことは避けるべきです。
出典
300万社、Form 8-K、項目7.01:Amazonとの戦略的商業関係の拡大、2026/10/19。
Reuters、300万、Amazonとのデータセンター提携を拡大、株価上昇、2026/10/19。
300万、300万とMicrosoft、AIデータセンターインフラとエンタープライズ変革の推進に向けた戦略的提携を発表、2026/07/15。
300万、2026年第2四半期決算、2026/07/21。
WEEX、WEEX先物で米国株パーペチュアルを取引、2026/10/20確認。
本コンテンツは、一般的な情報提供のみを目的としたものであり、金融、投資、法律、または税務に関する助言を構成するものではありません。ここに記載されているイベント、報酬、オンラインキャンペーン、またはそれらに関連する情報は、暗号資産の購入、売却、取引、その他いかなる取引の推奨、勧誘、または招待とみなされるべきではありません。暗号資産は価格変動が非常に大きく、損失が発生する可能性があります。WEEXのサービス、プロダクト、および関連イベントの提供状況は、地域によって異なる場合があります。お客様は、ご自身の参加が適用される現地の法令を遵守していることを自ら確認する責任を負うものとします。
関連記事

ソラナのボットが1万2000ドルを14億ドルの取引量に変換、レイディウムに偽の流動性が流入

SpaceX株(SPCX)価格予想2027年:Starlinkの成長はAI支出を相殺できるか?
2027年のSpaceX株価を予想するため、Starlinkの成長、AI支出、バリュエーションの圧縮、希薄化を透明性のある価格シナリオで評価します。

Coldcard公式Xアカウントで不正投稿、過去の脆弱性を利用した偽警告でBTC保有者を標的に

FNB、南アフリカでの暗号取引を900万人近くの顧客に提供

WEEX BTC取引コンペティション:賞金総額1 BTCを山分け
Oracle株とKRAFTON株:成長を続ける2社に投資家が疑問を抱くのはなぜ?
OracleとKRAFTONの株式について、最新の業績や株価をめぐる疑問を比較し、2026年に投資家がそれぞれの成長を見極めるうえで直面する課題を解説します。

クラフトン株価予想2026:PUBGメーカーは300,000ウォンまで回復できるか?
クラフトン株は52週安値に近い198,000ウォンで推移していますが、複数のアナリストは予測モデルで依然としてKRW 300,000以上を採用しています。この差を埋めるには、実際に何が起きる必要があるのでしょうか。

クラフトン株が52週安値に:PUBGメーカーに何が起きているのか?
PUBGのeスポーツをめぐるベトナムでの禁止騒動が重しとなり、クラフトン株は52週ぶりの安値を更新しました。一方、同社は直近の上半期決算で過去最高の売上高と利益を報告しています。

AMD株価:成長率が低いのに、なぜNVIDIAより割高なのか
AMDの予想PERは、規模や収益性で上回り、成長率も同程度のことが多いNVIDIAの約2.5〜3倍です。

AMD株価:上昇する中、フリーキャッシュフローが$2.6Bから$1.6Bに減少した理由
AMDのフリーキャッシュフローはQ2に39%減少しました。設備投資が約3倍に膨らみ、サプライヤーへの支払いが遅れる一方、売上高は過去最高の$11.5 billionに達しました。
ロブスターのエアドロップ2026:WEEXで取引して50,000 USDTをシェア

フィリピン、公正なデジタル取引手数料を目指す

パキスタン、デジタルウォレットの利用対象拡大を検討

キムチ・クリプトトレーダーとは?年齢、本名、トレードの経歴
キムチ・クリプトトレーダーとは?年齢、クレイトン・キムという名前、トレードの経歴、利益の主張、Pump.funとのパートナーシップについて、判明している情報を確認します。

CoreWeave vs. Nebius株:AIクラウド事業の資金調達リスクがより大きいのは?
CoreWeaveとNebiusの株を、負債、キャッシュフロー、顧客からの前払い、希薄化の観点から比較し、どちらのAIクラウド事業がより大きな資金調達リスクに直面しているかを評価します。

Messari(メッサーリ)とは?仮想通貨リサーチ、Blockworksとの統合、投資家向けツール

マイヤー・クリプキーはウォーレン・バフェットにどう投資したのか?長期投資から学ぶ教訓

ビットコイン(BTC)マイニングの収益性:難易度上昇でマイナーの売りが加速するのか?
Ethena(ENA)はなぜ上昇しているのか?価格回復、USDeの成長、トークンのリスク
企業はなぜAI支出を削減しているのか?AI株にとって何を意味するのか
XRP(XRP)価格予想:BarriCの750ドル目標は時価総額の検証を通過できるか?
XRPの価格予想:BarriCの750ドル目標、時価総額の計算、次のブルランのシナリオ、トークン需要、そして5ドルまでの回復を支える要因を検証します。
新型テスラ・ロードスターのスペックはテスラ(TSLA)株に何を意味するのか?
新型テスラ・ロードスターのスペック、予約金、2028年の生産計画を解説。発表がテスラ株や将来の利益にどのような影響を与える可能性があるのかも考察します。
Quant(QNT)価格予想 2026~2030年:銀行での採用は500ドルへの回復を後押しするか?
WEEX TradFi週間レビュー:半導体関連コントラクトは下落、AppleとCoinbaseは上昇
WEEX TradFi週間レビュー:AppleとCoinbaseが上昇する一方、半導体関連コントラクトはSPYを下回りました。リターン、買い動向、レバレッジETF商品のリスクを比較します。
アルトコインシーズン到来?WEEXの中央値リターンが横ばいの中、63%のアルトコインがビットコイン(BTC)を上回った理由
WEEXのアルトコイン週間レビュー:中央値リターンが横ばいの中、63%のアルトコインがビットコインを上回りました。相対的な強さ、ランキングの限界、アルトコインシーズンの兆候を解説します。
ビットコイン (BTC) 週間見通し:WEEXの現物・先物の買い動向が乖離するなか、価格は下落
WEEXのデータに基づくビットコインの週間見通しです。確定週と途中経過の週、現物と先物の買い動向、トレーダーのポジション指標から読み取れることの限界を比較します。
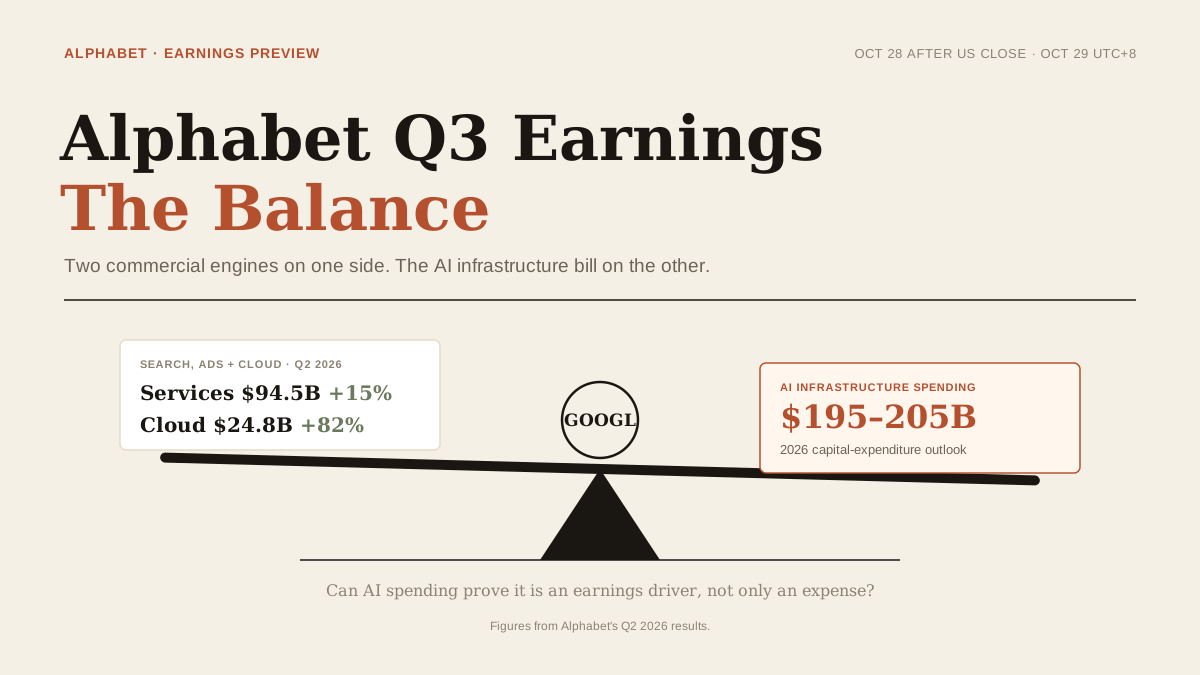
Alphabet決算前のGoogle株:AI投資と検索成長はGOOGLを支えられるか?
Alphabetは10/28に2026年第3四半期決算を発表します。GOOGL株を左右する検索、Google Cloud、AI投資、業績見通しのシグナルを確認しましょう。
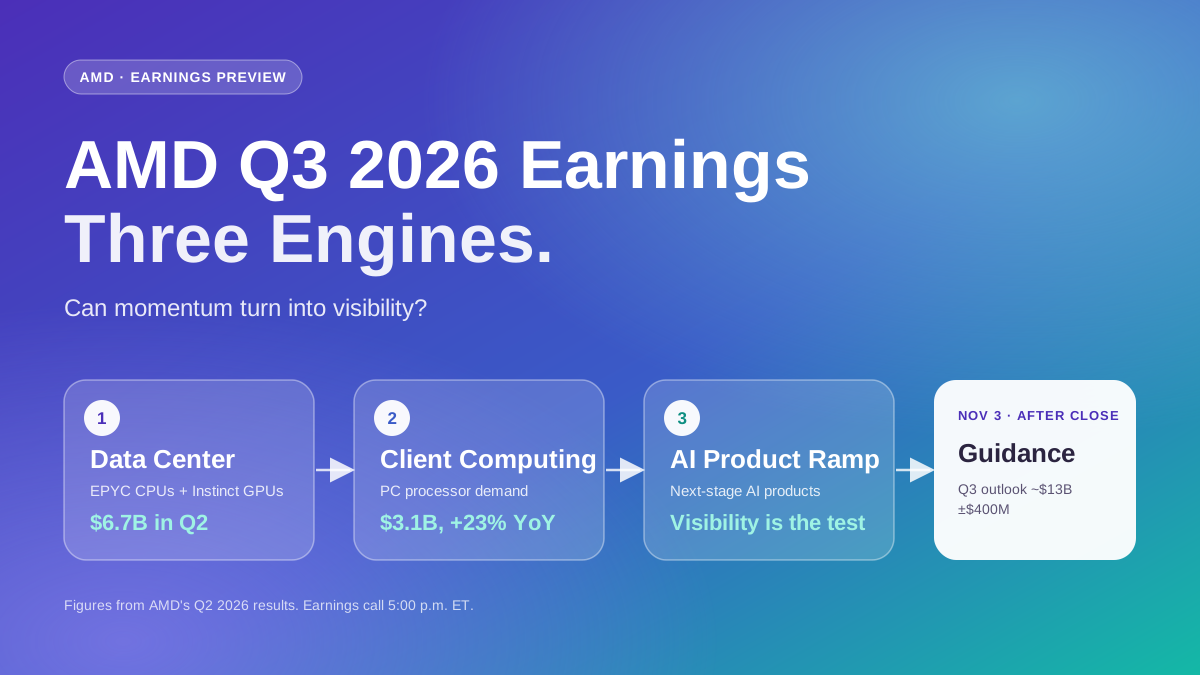
AMDの2026年第3四半期決算を前に:売上高、AI需要、注目すべき主なリスク
AMDは11/03に2026年第3四半期の決算を発表します。AMD株の動向を左右する可能性があるデータセンター、AI需要、利益率、業績見通しのシグナルを確認しましょう。
DIMO(DIMO)の仮想通貨はなぜ上昇しているのか?車両データの有用性、トークン供給量、流動性リスクを解説
DIMOはなぜ上昇しているのでしょうか?車両データの有用性、DIMOの報酬変更、トークン供給量、FDV、流動性リスク、そして実際の普及を裏付ける証拠について解説します。
モナド(MON)の暗号資産が今日注目されている理由は?プライバシーアップデートへの期待と11月のトークンアンロック
なぜ今日、モナド(MON)が注目されているのでしょうか?プライバシーアップデートへの期待、Openエコシステムの勢い、11/24のアンロック、供給リスク、MON先物を分析します。
ソラナのボットが1万2000ドルを14億ドルの取引量に変換、レイディウムに偽の流動性が流入
SpaceX株(SPCX)価格予想2027年:Starlinkの成長はAI支出を相殺できるか?
2027年のSpaceX株価を予想するため、Starlinkの成長、AI支出、バリュエーションの圧縮、希薄化を透明性のある価格シナリオで評価します。
Coldcard公式Xアカウントで不正投稿、過去の脆弱性を利用した偽警告でBTC保有者を標的に
FNB、南アフリカでの暗号取引を900万人近くの顧客に提供
WEEX BTC取引コンペティション:賞金総額1 BTCを山分け
Oracle株とKRAFTON株:成長を続ける2社に投資家が疑問を抱くのはなぜ?
OracleとKRAFTONの株式について、最新の業績や株価をめぐる疑問を比較し、2026年に投資家がそれぞれの成長を見極めるうえで直面する課題を解説します。


