
CoreWeave vs. Nebius株:AIクラウド事業の資金調達リスクがより大きいのは?

 Googleで優先ソースとして追加


比較可能な2026/06時点の財務諸表では、CoreWeave (CRWV) はNebius (NBIS) と比べ、現金に対する負債が大幅に多くなっていました。ただし、両社ともインフラへの先行支出と、事業活動から生み出される現金との間に大きな隔たりがあります。その後、Nebiusは転換社債による追加調達を行ったため、以前の現金残高を現在の財務安全性の指標と見なすべきではありません。
同じ報告日時点で、CoreWeaveの資金調達構造にはより大きな負担がある一方、Nebiusは計上された負債に対してより大きな流動性の余裕を持っていた、というのが当社の見解です。ただし、この違いだけでNBISのほうが優れた株だとは限りません。投資家は将来の支出約束、顧客からの前払い、希薄化、各社に対して支払う株価も評価する必要があります。財務レバレッジが低くても、投資リスクが大きい場合はあります。
これらの市場を注視する読者向けに、WEEXはCoreWeave CRWV/USDT先物とNebius NBIS/USDT先物の専用ページを提供しています。これらはデリバティブであり、原株を直接保有するものではありません。注文前に、現在の取引可否、契約仕様、実際に執行可能な価格を確認してください。取得したページタイトルやキャッシュされた気配値は、リアルタイムの執行データとして信頼できるものではありません。
WEEX SEOチーム
公開日:2026/10/20
更新日:2026/10/20
データ基準日:2026/10/20。財務比較には2026/06/30終了四半期の数値を使用し、その後の資金調達に関する発表は別途明記しています。
なぜ投資家はCoreWeave株とNebius株を比較しているのか?
CoreWeaveとNebiusは、AIに特化したクラウドインフラへの投資機会を提供しています。両社は、AIアプリケーションを開発・運用する顧客にコンピューティング能力や関連サービスを提供することを目指しています。
課題は、関連する顧客収益を全額回収する前に、こうした能力を提供するための多額の投資が必要なことです。
インフラ事業者は、設備、施設、電力、ネットワーク、顧客の導入スケジュールを調整しなければなりません。財務実績は、AI需要だけでなく、こうした要素をどれだけうまく調整できるかにも左右されます。
顧客との契約は将来の事業を支える可能性がありますが、建設や導入に必要な資金を確保する必要がなくなるわけではありません。
最近の市場報道では、こうした資金調達の問題に注目が集まっています。CoreWeaveの10月の株価下落やアナリストによる見直しをめぐる報道は、契約とインフラの収益性が借入の継続を正当化するのか、また資本コストの上昇に事業がどれほど影響を受けるのかという議論を浮き彫りにしています。
したがって投資家にとって重要なのは、「どちらの企業がAIへのエクスポージャーをより多く提供するか」という漠然とした比較ではありません。
問うべきなのは、どちらの企業が資金調達の約束を果たし、契約済みの供給能力を提供し、資金調達コストを差し引いた後も株主価値を十分に維持できるのかという点です。
比較可能な財務諸表から何が分かるのか?
公平な比較は、同じ報告日を基準にすることから始まります。
一方の企業の6月時点の貸借対照表と、もう一方の10月時点の負債推定額を使えば、異なる期間や定義が混在する可能性があります。そのため、以下の数値では両社とも2026/06/30を基準としています。
金額は米ドル建てです。
| 項目 | CoreWeave | Nebius |
|---|---|---|
| 現金および現金同等物 | 55.24億ドル | 80.42億ドル |
| 流動負債 | 75.13億ドル | 4,670万ドル |
| 固定負債 | 275.55億ドル | 84.99億ドル |
| 上記に含まれる負債区分 | 350.68億ドル | 85.46億ドル |
| 負債から現金および現金同等物を差し引いた額 | 295.44億ドル | 5.04億ドル |
CoreWeaveの負債総額は、開示されたリコースおよびノンリコースの流動負債と固定負債を合算しています。制限付き現金とリース負債は計算から除外しています。これは定義に基づく比較であり、いずれかの企業が示す財務上の義務を完全に表すものではありません。
差は大きく、当該日時点で、表に含まれる負債に対する現金の割合はNebiusのほうがかなり高くなっていました。
ただし、負債から現金を差し引いた数値は出発点にすぎません。すべてのリース、購入契約、建設義務、資金の使用先に関する制限を網羅するものではありません。
また、進行中の拡張計画に伴って、現金のうちどれだけが消費されるのかも示していません。
この表から分かるのは、同じ日付で比較した貸借対照表についての結論です。数カ月後のいずれかの企業の正確な財務状況を確定するものではありません。
Nebiusの資金調達リスクはCoreWeaveより低いのか?
6月時点の比較では、Nebiusの負債と現金のバランスはより余裕がありましたが、投資判断には補足が必要です。
企業が必要な用途に現金を使えるなら、現金は柔軟性をもたらします。しかし、将来の支出が大きい場合、顧客に対する義務が拡大している場合、または新たな資金調達によって追加の請求権が生じる場合、その柔軟性は損なわれます。
ここでは、現在の流動性と資金調達の自立性を区別することが有用です。
現在の流動性とは、義務を果たすために利用できる資金を指します。資金調達の自立性とは、外部資本を繰り返し調達せずに事業戦略を実行し続けられるかどうかを指します。
計画中のインフラ支出が社内で生み出される現金を上回る場合、多額の現金を保有していても、資金調達への依存が続くことがあります。
同様に、高いレバレッジを抱える企業でも、資金調達の仕組み、顧客からの支払い、導入スケジュールがうまくかみ合えば、事業を成功裏に継続できる場合があります。
当社の判断では、Nebiusの6月時点の状況には、想定外の事態に対する余裕がより大きくありました。ただし、拡張のコストと規模を検討する必要は残っています。
これは、どちらかの株を財務的に安全と呼ぶよりも、限定的で妥当な結論です。
--価格
6月の報告日以降に何が変わったのか?
Nebiusは2026/08/24に、約57.5億ドルの転換社債型シニアノートの発行完了を発表しました。また、既存のノート8億ドル分を約1,580万株と交換したことも発表しています。
こうした動きは、過去の現金残高をそのまま現在に当てはめてはならない理由を示しています。
新たな借入は流動性を高め、プロジェクトを実行するための時間を確保できます。一方で、負債による義務を生み、転換証券の場合は株式に関する影響も生じます。
負債を株式と交換すれば、交換対象となった負債による請求権を減らせる一方、将来の事業価値を分け合う株式数は増加します。
CoreWeaveの公式ニュースアーカイブにも、9月の転換社債の価格決定に関する発表と、ATM(市場価格での株式発行)プログラムが記録されています。これらの発表は、その後の提出書類と合わせて評価すべきであり、特定の現在の現金残高を証明するものとして扱うべきではありません。
発表された総調達額を6月時点の現金に単純に加算しても、両社の10月時点の貸借対照表を正確に再現することはできません。
報告日の間には、手数料、返済、設備投資、顧客からの入金、その他の取引が発生します。完全な最新状況を把握するには、これらの変動を照合する必要があります。
営業キャッシュフローがプラスでも十分ではないのはなぜか?
営業キャッシュフローは、営業活動によって生み出された、または消費された現金を測定します。それだけでは、設備投資負担の大きいインフラ事業が設備投資を賄えるかどうかは分かりません。
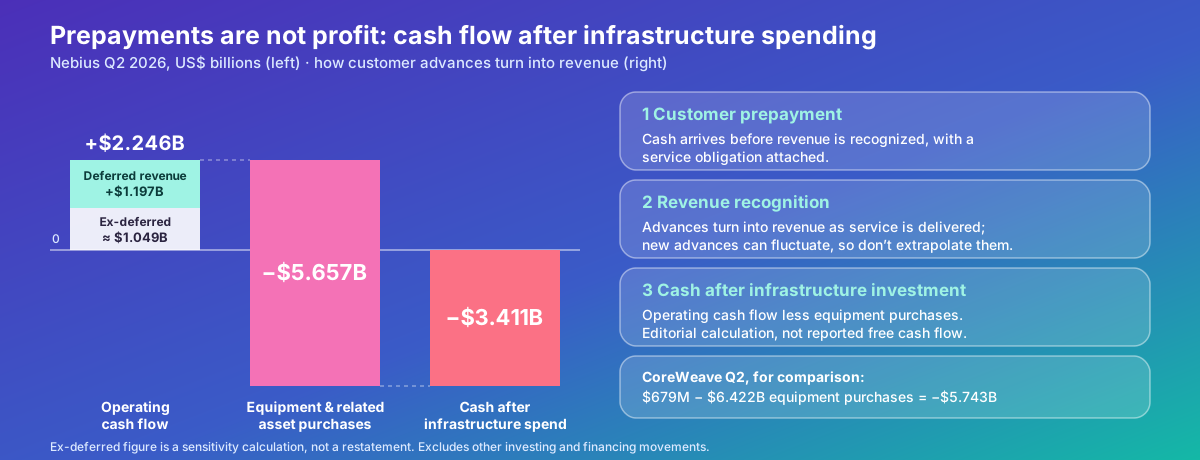
両社は第2四半期に営業キャッシュフローがプラスだったと報告しました。一方、設備や関連資産の現金購入額は、その金額を大幅に上回っていました。
| 2026年第2四半期の現金指標 | CoreWeave | Nebius |
|---|---|---|
| 営業キャッシュフロー | 6.79億ドル | 22.46億ドル |
| 有形固定資産、設備および指定された関連資産の現金購入額 | 64.22億ドル | 56.57億ドル |
| 営業キャッシュフローからこれらの購入額を差し引いた額 | −57.43億ドル | −34.11億ドル |
最終行は、記載されたキャッシュフロー項目を用いた編集上の計算です。いずれかの企業が開示したフリーキャッシュフロー指標ではなく、その他の投資および財務活動による変動も除外しています。
重要な点は、営業活動による現金創出額が、対象とした投資支出をカバーできなかったことです。
だからといって、その支出が経済的に見合わないと決まるわけではありません。プロジェクトが軌道に乗るまでの間、拡張によってキャッシュフローがマイナスになることもあります。
ただし、投資家にとって、今日の支出と後日の十分な現金回収をつなぐ資金調達の道筋が必要であることは明らかです。
この道筋の強さが比較の中心となります。
顧客からの前払いはNebiusのキャッシュフローにどう影響するのか?
顧客からの前払いはインフラの資金調達に役立ちますが、サービスを提供し終えた後に得られる収益と同じではありません。
Nebiusの第2四半期キャッシュフロー計算書には、営業キャッシュフロー約22.46億ドルとともに、繰延収益の増加11.97億ドルがプラスとして計上されていました。
他の調整を考慮する前に、この要因だけを除けば、約10.49億ドルとなります。これは感応度分析であり、財務諸表を修正するものではありません。
この違いが重要なのは、収益認識より前に受け取った現金には、一般に将来サービスを提供する義務が伴うためです。
前払いは資金調達の経済性を改善する可能性があります。外部資本の必要額を減らし、顧客のコミットメントを示すこともできます。
しかし、繰り返し得られる利益として自動的に外挿すべきではありません。新たな前受金は、契約の締結、導入の節目、既存残高の収益認識に応じて変動する可能性があります。
適切な分析では、キャッシュインフロー全体を制約のない株主価値として扱うのではなく、前払いがそれを支えるコストや義務を賄えるかどうかを確認します。
これは、見出し上の営業キャッシュフローだけで企業を順位付けする以上に、キャッシュフローの比較を深く掘り下げる必要がある理由の一つです。
CoreWeaveの受注残が資金調達リスクをなくさないのはなぜか?
大きな受注残は将来収益の見通しを高める可能性があります。しかし、その収益を得るために必要な作業や支出がなくなるわけではありません。
CoreWeaveは2026/06/30時点で、約1,040億ドルの売上受注残を報告しました。同社の定義には、供給およびサービスの提供要件を条件として、顧客との確定契約に基づき見込まれる金額が含まれます。
こうした条件は重要です。
同社は契約に必要なインフラとサービスを提供しなければなりません。設備を稼働可能にし、施設を整え、顧客の導入ニーズを満たす必要があります。
受注残は長期にわたるものでもあります。数年分にわたる大きな金額を、資金回収の時期を考慮せずに、1四半期の収益や債務返済額と直接比較すべきではありません。
したがって投資家は、商業上の見通しと財務上の完遂を区別する必要があります。
契約によってプロジェクトの資金調達が容易になることはありますが、建設の遅れ、コスト超過、投下資本に対する不十分なリターンのリスクは株主に残ります。
強固な受注残は、明確な納入スケジュール、信頼できる取引先、実行可能な支払条件、十分なプロジェクト収益性によって裏付けられています。
見出しに示された金額だけでは、こうした特性を確認できません。
金利上昇はAIクラウド事業の経済性をどう変えるのか?
資金調達コストが上昇すると、営業や投資に必要な資金を差し引いた後に残る現金が減ります。また、以前は魅力的だった拡張プロジェクトの採算性が低下することもあります。
例を挙げて説明します。
あるインフラプロジェクトで、金利のかかる資金を10億ドル調達するとします。年率8%と仮定すると、年間利息は約8,000万ドルです。11%の場合は約1.1億ドルとなります。
手数料、元本返済、ヘッジ、元本の変動を考慮する前でも、差額は年間3,000万ドルです。
これらは仮定に基づく例であり、いずれかの企業に提示された資金調達条件ではありません。
タイミングのずれは問題を深刻にします。顧客へのサービス開始が予想より遅れる一方で利息が発生し続ければ、想定した収益を回収する前にプロジェクトがコストを負担しなければなりません。
同じ仮定上の10億ドルを10%で調達した場合、現金創出までにさらに3カ月かかると、利息は約2,500万ドルに相当します。
そのため、資金調達リスクは事業運営の実行力と切り離して考えられません。
企業に必要なのは、借入へのアクセスだけではありません。実際の総資本コストに見合うリターンを上げられるプロジェクトも必要です。
債券利回りの上昇は利払いの増加と同じなのか?
いいえ。債券の市場利回りと契約上のクーポンは異なる指標です。
CoreWeaveが4月に発表したシニアノートのクーポンは9.75%でした。その後、投資家が支払う価格が変われば市場利回りは変動しますが、既発債の固定クーポンが自動的に書き換わるわけではありません。
この違いを理解すれば、よくある分析上の誤りを防げます。
固定金利債が売られたとき、新しい市場利回りを発行体のすべての既発債に直ちに適用するのは誤解を招く見方です。
それでも経済的な影響は重要です。市場利回りの上昇は、投資家がリスクに対してより高い補償を求めていることを示し、新規借入や借り換えのコストを押し上げる可能性があります。
変動金利ローンの場合は異なり、契約条件やヘッジによっては、基準金利に応じて利息コストが変わることがあります。
適切に比較するには、固定金利と変動金利の別、満期、担保、コベナンツ、借り換えが必要な金額など、負債の構成を確認する必要があります。
単一の利回り表示で、その返済スケジュールを代替することはできません。
転換社債なら資金調達コストを抑えられるのか?
転換社債は、投資家に転換権も付与されるため、他の条件が同等の通常の負債より現金クーポンが低くなる場合があります。
この転換権には経済的な価値があります。
発行体にとっては、短期的な現金利息を抑える代わりに、将来的な希薄化やその他の決済義務が生じる可能性があります。
Nebiusが8月に実施した取引には、クーポンや満期の異なる社債が含まれていました。同社の資本全体のコストが、提示された最も低いクーポンになると結論付けるのではなく、一つの資金調達パッケージとして評価すべきです。
転換価格、決済方法の選択肢、会計処理、関連するヘッジ取引なども結果に影響します。
同様に、株式発行は負債への依存を減らす一方で、将来の事業価値をより多くの株式に分配することになります。
したがって株主にとって重要なのは、「いくら調達したのか」だけではありません。
問うべきなのは、その資金と引き換えに、将来どのような現金支出または所有権の請求権が生じ、その資金を投じた事業がどの程度のリターンを生み出せるのかという点です。
この問いはCoreWeaveとNebiusの両社に当てはまります。
GPU担保があっても株主リスクがなくならないのはなぜか?
資産は資金調達を支えることがありますが、厳しい状況で普通株主に価値が残ることを保証するものではありません。
貸し手と株主では、権利の優先順位が異なります。
担保は貸し手の回収可能性を高めることがあります。一方、普通株主は一般に、より優先順位の高い請求権を企業が満たした後の価値に左右されます。
設備の価値も変化します。ハードウェアの状態、技術の進歩、再販需要、資産を別用途に転用できるかどうかは、ストレス時に担保がどれほどの価値を持つかに影響します。
稼働中のデータセンターの価値も、設置済みの設備だけで決まるわけではありません。電力、ネットワーク、施設、ソフトウェア、顧客との関係、継続的な運営コストも重要です。
したがって、「資産担保付き」を「リスクなし」と読み替えるべきではありません。
CRWVとNBISを比較する投資家にとって重要なのは、どの資産がどの義務を担保しているのか、どの現金が制限されているのか、資金をプロジェクト間で移動できるのか、といった点です。
資金が特定の子会社や用途に割り当てられている場合、連結ベースの現金残高だけでは制約が見えないことがあります。
どちらの事業が遅延に耐える余裕を持つのか?
6月時点の貸借対照表を同じ基準で比べると、Nebiusの負債と現金のバランスにはより大きな余裕がありました。ただし、将来の耐久力を判断するには、プロジェクト単位で資金調達を分析する必要があります。
導入や顧客からの入金が遅れた場合に何が起きるかを検討することが、有用なストレステストになります。
| ストレス事象 | CoreWeaveについての質問 | Nebiusについての質問 |
|---|---|---|
| インフラの稼働開始が遅れる | 資金調達条件や契約条件で遅延に対応できるか? | サービス開始までの支出を、利用可能な流動性で賄えるか? |
| 借入コストが上昇する | 借り換えや条件変更が必要な資金はどれほどか? | 計画中の拡張のうち、新たな資本が必要なものはどれほどか? |
| 顧客の導入が遅れる | どのような支払保護が適用されるか? | 前払いと納入義務はどのように関係するか? |
| 設備支出が増加する | プロジェクトのリターンで増加分を吸収できるか? | 支出約束を差し引いた後、どれほどの現金の余裕が残るか? |
| 株式発行が増える | 事業の成長が希薄化を補えるか? | 追加資本によって1株当たりの価値を十分に生み出せるか? |
企業規模が大きいほど安全、あるいは負債残高が小さければ必ず耐久力があると決めつけるより、これらの質問を検討するほうが有益です。
目的は、各社の資金調達構造がどれほどの不確実性に耐えられるか、そして再交渉、資本調達、拡張の減速が必要になるまでにどの程度の余裕があるかを見極めることです。

資金調達リスクが低ければNebius株のほうが優れているのか?
必ずしもそうとは限りません。財務上の耐久力と投資価値は別々に判断する必要があります。
流動性がより強い企業でも、株価が割高な場合があります。レバレッジが高い企業でも、リスクを適切に反映した価格で購入でき、事業の実行力が改善すれば、より高い株式リターンをもたらす可能性があります。
したがって、比較は2段階で行う必要があります。
まず、事業の実態と義務を評価します。必要な資本、入金のタイミング、利用可能な資金調達手段を確認します。
次に、市場価格が将来の業績について何を織り込んでいるかを評価します。
有益な株式比較には、同じ評価日を用い、負債、現金、希薄化後株式数、関連する非事業資産を完全に考慮する必要があります。
同じ時点の企業価値を完全に照合した比較ができていないため、この記事では、どちらかの株がより割安だとは結論付けていません。
他の条件が等しければ、より強固な資金調達基盤を好むのが当社の見方です。しかし、市場で他の条件がすべて等しくなることはほとんどありません。
WEEXでCoreWeaveとNebiusを取引するには?
関連する取引ページは、CRWV/USDT先物ページとNBIS/USDT先物ページです。
注文を検討する前に、取引商品、アカウントの利用資格、現在の取引状況、証拠金要件、資金調達条件を確認してください。キャッシュされた気配値を現在の原株価格として扱わないでください。
無期限契約は証券会社で株式を保有することとは異なります。契約固有の価格、資金調達、清算に関する考慮事項が生じます。
比較取引では、一方のエクスポージャーを保有し、もう一方をショートしてもリスクはなくなりません。企業発表、資金調達の動向、市場流動性の変化に対し、2銘柄が異なる反応を示す可能性があります。
共通のAIテーマがあるからといって、相関が安定するとは限りません。
この記事では銘柄ペアに特化したプロモーションや手数料割引を確認していないため、取引の採算性にそのような特典は織り込んでいません。検討中のポジションは、プラットフォームに表示される現在のコストを使って評価してください。
当社の見解:Nebiusは財務上の柔軟性が高いが、両社とも現金収益を証明する必要がある
比較可能な財務諸表からは、明確な結論が得られます。2026年下半期の開始時点で、CoreWeaveは現金に対してはるかに大きな負債を抱えていました。
Nebiusは貸借対照表上の柔軟性がより高かったものの、支出要件とその後の借入は、同社も多額の資本を要する拡張に取り組んでいることを示しています。
当社は、最大の受注残や最速の供給能力拡大の発表よりも、現金収益が改善している証拠を重視すべきだと考えます。決定的なのは、顧客需要が、事業運営やインフラ維持の資金を賄い、資本提供者に報いるだけの現金に変わるかどうかです。
株主にとって、成長が持続的な価値を生み出すのは、その成長から得られるリターンが総資金調達コストを上回る場合に限られます。
よくある質問
1. CoreWeaveの資金調達リスクはNebiusより大きいですか?
2026/06時点の比較可能な財務諸表では、CoreWeaveは現金に対する負債が大幅に多くなっています。これは、より厳しい資金調達状況との評価を裏付けますが、その後の取引や将来の支出約束も考慮する必要があります。
2. Nebiusは無借金ですか?
いいえ。Nebiusは6月の財務諸表で負債を報告しており、その後、転換社債による追加資金調達も完了しています。多額の現金残高があることと、負債がないことを混同してはいけません。
3. 営業キャッシュフローがプラスなら、両社は自己資金で事業を賄えていますか?
いいえ。設備やインフラへの支出が営業キャッシュフローを上回ることがあります。顧客からの前払いが営業キャッシュフローを支える一方で、将来のサービス提供義務を生む場合もあります。
4. CoreWeaveの受注残は将来の利益を保証しますか?
いいえ。受注残は収益の見通しを支えますが、最終的にどれだけの価値が株主に届くかは、納入要件、コスト、資金調達条件、支払いのタイミングによって決まります。
5. CRWVとNBISではどちらの株が優れていますか?
負債だけを根拠に信頼できる答えを出すことはできません。比較日時点ではNebiusの負債と現金のバランスがより良好でしたが、投資判断は株価評価、事業の実行力、将来の資金需要、希薄化にも左右されます。
出典
CoreWeave Investor Relations、CoreWeave、2026年第2四半期の好調な業績を発表、2026/08/11。報告期間は2026/06/30に終了。
Nebius、2026年第2四半期の業績、2026/08/12。2026/06/30終了期間の財務諸表および株主向け書簡。
Nebius、約57.5億ドルの総収入を伴う転換社債型シニアノートの募集完了、2026/08/24。
CoreWeave、2031年満期、9.750%シニアノート10億ドルの価格決定、2026/04/16。
CoreWeave、公式ニュースアーカイブ。2026/09の資金調達に関する発表などを2026/10/20に確認。
Investor’s Business Daily、ネオクラウド:ゴールドマン・サックスがCoreWeaveを格上げ、2026/10の記事。
本コンテンツは、一般的な情報提供のみを目的としたものであり、金融、投資、法律、または税務に関する助言を構成するものではありません。ここに記載されているイベント、報酬、オンラインキャンペーン、またはそれらに関連する情報は、暗号資産の購入、売却、取引、その他いかなる取引の推奨、勧誘、または招待とみなされるべきではありません。暗号資産は価格変動が非常に大きく、損失が発生する可能性があります。WEEXのサービス、プロダクト、および関連イベントの提供状況は、地域によって異なる場合があります。お客様は、ご自身の参加が適用される現地の法令を遵守していることを自ら確認する責任を負うものとします。
関連記事

もう一人のマイケル・セイラー:エンジニア、起業家、そしてSF小説ファンの30年

国内金融界に拡大する「ブロックチェーン債券」… 調達のパラダイムは変わるのか–ビットプラネット

コインベースのなりすまし犯、1600万ドルの仮想通貨詐欺で最大12年の刑

Bitgetが3.51億ドルのハッキング被害:暗号資産の保管先を選ぶうえで何を意味するのか
Bitgetはホットウォレットへのハッキングで3.516億ドルを失いました。過去最大の侵害でしたが、コールドストレージと4.64億ドルの保護基金により、危機への発展を防ぎました。

ONDOのトークン化スマートポートフォリオをめぐるナラティブが拡大|WEEX TradFiデイリーブリーフ(2026/09/25)
09/25の北京時間朝、世界市場では金利見通しとAIインフラをめぐる明暗が注目されています。09/24(米東部時間)、S&P 500は7,704近辺でほぼ横ばい、Nasdaqは小幅上昇し、Dowは0.31%下落しました。10年債利回りは約5.18%、30年債利回りは約5.47%まで上昇しました。ビットコインは直近で84,400ドル前後で取引されました。

WEEX独占:ONDOのトークン化スマートポートフォリオを巡るテーマが拡大|WEEX TradFiデイリーブリーフ(2026/09/25)

NVDA株は5日続伸:ジェンスン・フアン氏、来年のチップ販売は倍増と発言
MU株への個人投資家のセンチメントが悪化に転じる:CEOが決算直前に株式を売却
9月30日の決算を前にMU株への個人投資家のセンチメントが悪化している。CEOは$39 million相当の株式を売却したが、この売却は8か月前に設定された計画に基づいている。

AMD株価:上昇する中、フリーキャッシュフローが$2.6Bから$1.6Bに減少した理由
AMDのフリーキャッシュフローはQ2に39%減少しました。設備投資が約3倍に膨らみ、サプライヤーへの支払いが遅れる一方、売上高は過去最高の$11.5 billionに達しました。

WEEX独占:CLARITY法案の採決失敗、ビットコインが76,000ドルを下回る|WEEX TradFiデイリーブリーフ(2026年9月16日)
WEEX独占:AI開発減速を求める動きが半導体株の重しに、FOMCに注目 | WEEX TradFiデイリーブリーフ(2026年9月15日)
WEEX独占:Appleの折りたたみ式イベント迫る|WEEX TradFi Daily(2026年9月9日)

インフレ指標とOracle決算が注目の中心|WEEX Weekly Hotspot Preview(2026年9月7~11日)
市場予測詐欺「オラクル」:8300倍のラグプル計画、23万ドルの収奪

トレーダー、1回の大胆な賭けで22日間に8千ドルを400万ドルに増やす

不正なUSDTで7,800万ドルドル超が凍結を回避

ディディのmeme coinが1.8億ドルに到達、音楽界の大物の裁判が開始

キムチ・クリプトトレーダーとは?年齢、本名、トレードの経歴
キムチ・クリプトトレーダーとは?年齢、クレイトン・キムという名前、トレードの経歴、利益の主張、Pump.funとのパートナーシップについて、判明している情報を確認します。
Amazonの300万データセンター契約:Amazon(AMZN)と300万(MMM)の株価にとって何を意味するか
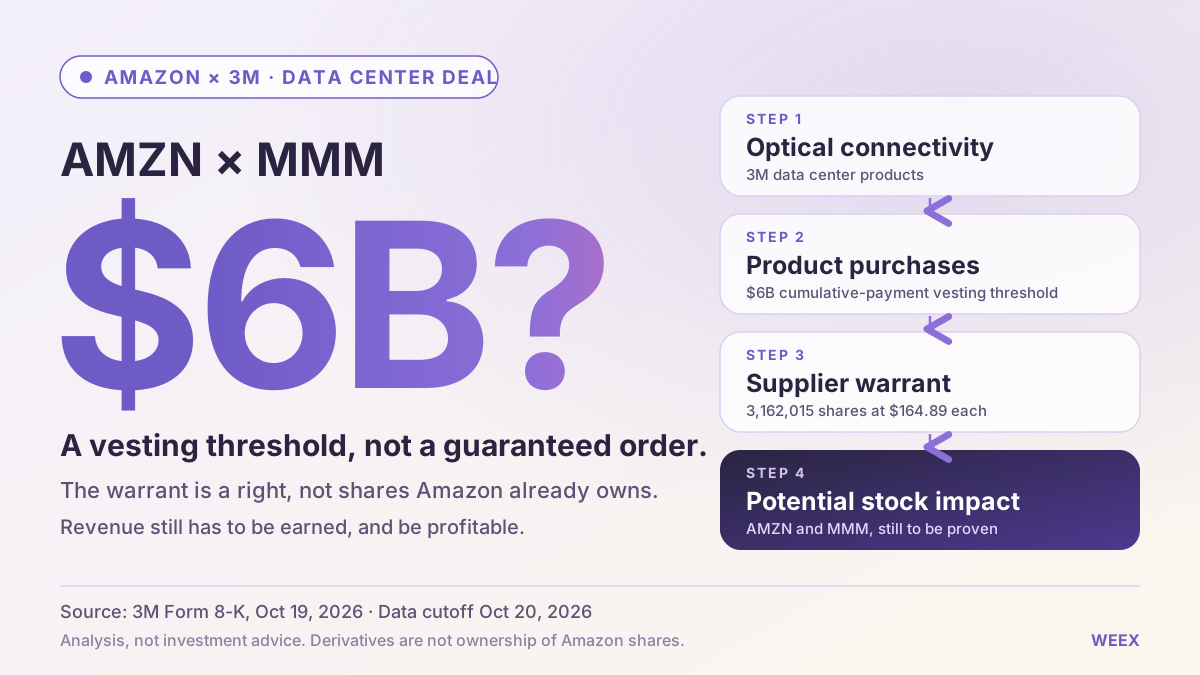
Amazonの300万データセンター契約、60億ドルの権利確定条件、潜在的な希薄化、そしてこの合意がAMZNとMMMの株価に与える可能性のある影響を評価します。

Messari(メッサーリ)とは?仮想通貨リサーチ、Blockworksとの統合、投資家向けツール

マイヤー・クリプキーはウォーレン・バフェットにどう投資したのか?長期投資から学ぶ教訓
ビットコイン(BTC)マイニングの収益性:難易度上昇でマイナーの売りが加速するのか?
Ethena(ENA)はなぜ上昇しているのか?価格回復、USDeの成長、トークンのリスク

企業はなぜAI支出を削減しているのか?AI株にとって何を意味するのか
XRP(XRP)価格予想:BarriCの750ドル目標は時価総額の検証を通過できるか?
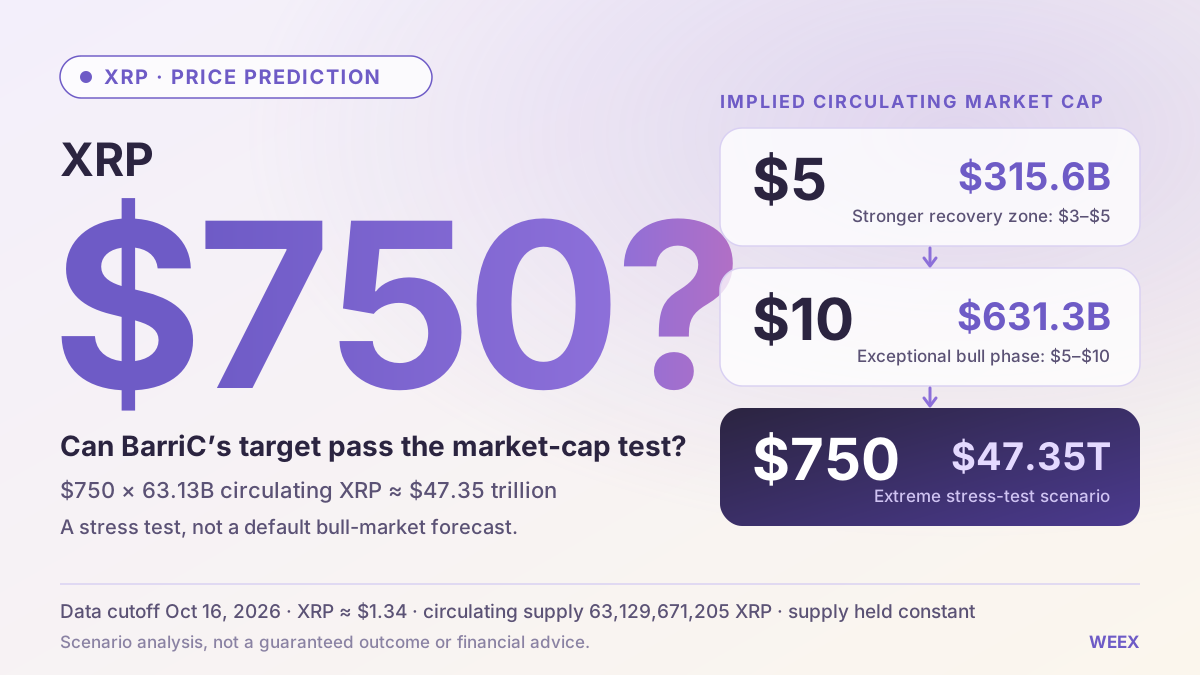
XRPの価格予想:BarriCの750ドル目標、時価総額の計算、次のブルランのシナリオ、トークン需要、そして5ドルまでの回復を支える要因を検証します。
新型テスラ・ロードスターのスペックはテスラ(TSLA)株に何を意味するのか?
新型テスラ・ロードスターのスペック、予約金、2028年の生産計画を解説。発表がテスラ株や将来の利益にどのような影響を与える可能性があるのかも考察します。
Quant(QNT)価格予想 2026~2030年:銀行での採用は500ドルへの回復を後押しするか?
WEEX TradFi週間レビュー:半導体関連コントラクトは下落、AppleとCoinbaseは上昇
WEEX TradFi週間レビュー:AppleとCoinbaseが上昇する一方、半導体関連コントラクトはSPYを下回りました。リターン、買い動向、レバレッジETF商品のリスクを比較します。
アルトコインシーズン到来?WEEXの中央値リターンが横ばいの中、63%のアルトコインがビットコイン(BTC)を上回った理由
WEEXのアルトコイン週間レビュー:中央値リターンが横ばいの中、63%のアルトコインがビットコインを上回りました。相対的な強さ、ランキングの限界、アルトコインシーズンの兆候を解説します。
ビットコイン (BTC) 週間見通し:WEEXの現物・先物の買い動向が乖離するなか、価格は下落
WEEXのデータに基づくビットコインの週間見通しです。確定週と途中経過の週、現物と先物の買い動向、トレーダーのポジション指標から読み取れることの限界を比較します。
もう一人のマイケル・セイラー:エンジニア、起業家、そしてSF小説ファンの30年
国内金融界に拡大する「ブロックチェーン債券」… 調達のパラダイムは変わるのか–ビットプラネット
コインベースのなりすまし犯、1600万ドルの仮想通貨詐欺で最大12年の刑
Bitgetが3.51億ドルのハッキング被害:暗号資産の保管先を選ぶうえで何を意味するのか
Bitgetはホットウォレットへのハッキングで3.516億ドルを失いました。過去最大の侵害でしたが、コールドストレージと4.64億ドルの保護基金により、危機への発展を防ぎました。
ONDOのトークン化スマートポートフォリオをめぐるナラティブが拡大|WEEX TradFiデイリーブリーフ(2026/09/25)
09/25の北京時間朝、世界市場では金利見通しとAIインフラをめぐる明暗が注目されています。09/24(米東部時間)、S&P 500は7,704近辺でほぼ横ばい、Nasdaqは小幅上昇し、Dowは0.31%下落しました。10年債利回りは約5.18%、30年債利回りは約5.47%まで上昇しました。ビットコインは直近で84,400ドル前後で取引されました。


