
Michael Hartnett z Bank of America: Dolar "niszczy wszystko", a spadek dolara utrzymuje się w trybie awaryjnym

 Oceń nas w Google



Przewiduje, że szczyt dolara nastąpi w lutym lub marcu przyszłego roku, a koniec globalnego cyklu podwyżek stóp zostanie przesunięty na kwietniowe posiedzenie Fed.
Autorzy: Baoyi Long, Ye Zhen, Wall Street Watch
Rosnący dolar zaostrza globalną płynność i staje się "niszczycielskim młotem" na rynkach finansowych, tłumiąc globalne aktywa ryzykowne i surowce, co sprawia, że aktywa ryzykowne są obecnie trudne do zakupu.
To opinia Michaela Hartnetta, głównego stratega inwestycyjnego Bank of America, zawarta w najnowszym raporcie "Flow Show". Uważa on, że obecny rynek stoi przed trzema sprzecznościami: cykl zacieśniania Fed wciąż się nie zakończył, rządowe wsparcie buduje bariery dla krótkich pozycji, a efekt bogactwa zamożnych konsumentów wspiera gospodarkę. Oznacza to, że obecnie aktywa ryzykowne nie są warte kupowania, a jednocześnie trudno je sprzedawać.
Hartnett ponownie przesunął swoją prognozę końca roku na później. Początkowo przewidywał, że po wyborach w połowie kadencji i przed Świętem Dziękczynienia rynek może rozpocząć wzrosty na koniec roku, ale dane o zatrudnieniu znacznie przekroczyły oczekiwania, inflacja wzrosła przez trzy miesiące z rzędu, a urzędnicy Fed zasugerowali podwyżkę o 50 punktów bazowych, co całkowicie zakłóciło ten rytm. Jedynym sygnałem do zwiększenia pozycji będzie synchronizacja spadku cen ropy, rentowności obligacji skarbowych i dolara, a na to trzeba będzie poczekać do wiosny przyszłego roku.
W zeszły piątek indeks dolara zamknął się na poziomie 103,42, osiągając najwyższy poziom w tym roku. Hartnett określił go jako "niszczycielski młot" globalnej płynności - ciągły wzrost dolara oraz spadek ceny złota poniżej 4000 dolarów oznaczają, że globalna płynność się kurczy.
W tym kontekście przesunął koniec globalnego cyklu podwyżek stóp na kwietniowe posiedzenie Fed i utrzymał swoją negatywną postawę wobec aktywów ryzykownych do wiosny przyszłego roku, kiedy dolar osiągnie szczyt.
Jeśli chodzi o wpływ na rynek, obecny silny dolar już wywarł wyraźny wpływ na wiele aktywów: cena złota spadła o 10,4% w tym roku, cena bitcoina spadła o 18,9%, a obligacje rządowe spadły o 3,6% w tym roku, a wschodzące rynki odnotowały odpływ 1,5 miliarda dolarów w ciągu tygodnia.
Dolar jako "niszczycielski młot", globalna płynność w pełnym kurczeniu
Silny dolar jest najważniejszym zmiennym rynkowym tego tygodnia.
Indeks dolara wzrósł przez cztery dni handlowe z rzędu, a w piątek zamknął się na najwyższym poziomie w roku 103,42. Po osiągnięciu poziomu 160 jenów, japońskie władze zareagowały werbalnie, a cena złota spadła o 4,7% w ciągu tygodnia, osiągając około 3874 dolarów, po raz pierwszy od miesięcy zamykając się poniżej 4000 dolarów, a cena bitcoina spadła poniżej 70 000 dolarów.
Logika Hartnetta jest prosta i bezpośrednia: wzrost dolara i spadek ceny złota poniżej 4000 dolarów to sygnał o wycofaniu się globalnej płynności.
Już 3 października zasugerował klientom, aby zaczęli zwiększać pozycje w obligacjach, traktując to jako punkt odniesienia do oceny, wyraźnie wskazując, że przed osiągnięciem szczytu dolara należy utrzymać postawę unikania ryzyka. Sześć tygodni później dolar wzrósł, a on teraz przesunął swoje oczekiwania co do szczytu dolara na luty lub marzec przyszłego roku.
Ta ocena jest zgodna z prognozami zespołu walutowego Goldman Sachs. Według Bloomberga, strategowie Goldman Sachs, Kamakshya Trivedi i Michael Cahill, przewidują, że euro w stosunku do dolara spadnie do 1,08 w ciągu trzech miesięcy, a następnie wzrośnie do 1,15 do końca 2027 roku, a handlowo ważony dolar jest obecnie o około 13% przewartościowany w porównaniu do średniej.
Obie instytucje uważają, że destrukcyjny trend dolara pojawi się przed złagodzeniem sytuacji.
Trzy warunki wejścia nie spełnione, punkt zwrotny przesunięty na wiosnę przyszłego roku
Hartnett ustalił trzy warunki wstępne dla zmiany preferencji ryzyka: cena ropy (WTI) poniżej 70 dolarów, rentowność 10-letnich obligacji skarbowych poniżej 4,5% oraz spadek dolara. W piątek na zamknięciu żaden z tych warunków nie został spełniony.
W przypadku cen ropy, WTI musi spaść o około 21%, aby osiągnąć próg 70 dolarów, a ten próg został już obniżony w porównaniu do 80 dolarów sprzed tygodnia. Cena ropy Brent w tym tygodniu spadła poniżej 90 dolarów, ale później odbiła się z powodu komentarzy geopolitycznych, a WTI zamknęło się w weekend w okolicach 89 dolarów.
Jeśli chodzi o rentowność obligacji skarbowych, rentowność 10-letnich obligacji w piątek zamknęła się na poziomie 5,15%, wzrastając o około 28 punktów bazowych w ciągu tygodnia, blisko wieloletnich szczytów, a na aukcjach obligacji 3-letnich, 10-letnich i 30-letnich wystąpiły różnice w rentowności. W kontekście dyskusji Fed na temat podwyżki stóp o 25 lub 50 punktów bazowych w grudniu, osiągnięcie spadku rentowności o 65 punktów bazowych jest niezwykle trudne.
Jeśli chodzi o dolara, obecny trend jest całkowicie przeciwny do warunków wejścia, osiągając nowy roczny szczyt, a oczekiwania co do szczytu zostały przesunięte na luty lub marzec przyszłego roku.
W międzyczasie sytuacja inflacyjna nadal wywiera presję. Członek Rady Fed, Waller, zasugerował podwyżkę o 50 punktów bazowych w grudniu, a Goldman Sachs uwzględnił podwyżkę w marcu przyszłego roku w swoich prognozach, a październikowe badanie NFIB wykazało, że odsetek małych firm planujących podwyżki cen wzrósł do najwyższego poziomu od lipca 2022 roku, a dane historyczne pokazują, że jest to ściśle związane z inflacją na poziomie co najmniej 3-4%.
Hartnett szczególnie zauważył, że cel inflacyjny Fed na poziomie 2% ostatnio został osiągnięty w lutym 2021 roku, co miało miejsce 67 miesięcy temu.
Dlaczego rynek akcji jest silny: efekt bogactwa i wsparcie polityczne
Pomimo trudnego makrośrodowiska, indeks S&P 500 nadal utrzymuje wzrost.
Hartnett wyjaśnił przyczyny, dla których rynek odmawia spadku, z dwóch perspektyw. Po pierwsze, "dlaczego nie oszczędzać pieniędzy". Według danych Bank of America, od stycznia 2025 roku amerykańskie gospodarstwa domowe zwiększyły swoje aktywa w akcjach o 19 bilionów dolarów, osiągając 74 biliony dolarów. Ponieważ konsumpcja stanowi 70% amerykańskiego PKB, wysoka skłonność do wydawania zamożnych osób, które posiadają dużą ilość aktywów akcyjnych, sprawia, że gospodarka ma trudności z wpadnięciem w głęboką recesję.
Po drugie, "dlaczego nie sprzedawać krótko".
Ostatnie zawirowania na rynkach azjatyckich skłoniły wiele rządów do podjęcia rzeczywistych działań interwencyjnych. Doniesienia wskazują, że odpowiednie organy regulacyjne wprowadziły ograniczenia dotyczące krótkiej sprzedaży, zawiesiły zasady dotyczące depozytów zabezpieczających oraz utworzyły fundusz stabilizacyjny o wartości 15 miliardów dolarów. Na rynku chińskim fundusze akcyjne ustanowiły rekord pięciu tygodni z rzędu, w których napływ wyniósł 88 miliardów dolarów. Decydenci postrzegają rynek akcji jako "zbyt duży, aby upaść", co wspiera zakupy detaliczne w sektorze technologicznym.
Cena --
Oczekiwania na "dobrobyt" jako ostatnia linia obrony
Hartnett zauważył, że w maju tego roku konsensus rynkowy zbiorowo obstawiał "brak lądowania, brak podwyżek, brak cięć wydatków na AI, brak demokratycznej dominacji", z czego cztery punkty prawie wszystkie zawiodły. Obecnie ostatnią pozostałą wiarą byków na rynku jest oczekiwanie na "dobrobyt" - czyli wzrost nominalnego PKB o 5-6% w 2027 roku oraz wzrost zysków S&P 500 o ponad 15-18%.
Uważa, że to oczekiwanie niesie ze sobą ryzyko obniżenia. Główny strateg akcji Goldman Sachs, Peter Oppenheimer, w prognozach na 2027 rok przewiduje wzrost zysków S&P 500 na poziomie 11% w przyszłym roku, znacznie poniżej rynkowego konsensusu wynoszącego 18%. Przy obecnym wskaźniku ceny do zysku wynoszącym około 19,5, ta różnica odpowiada poziomowi indeksu wynoszącemu około 7100 punktów, co znajduje się w pobliżu dolnej granicy strefy wyzwalania rynku niedźwiedzia ustalonej przez Hartnetta na poziomie 7000 punktów.
Goldman Sachs nadal utrzymuje cel na poziomie 8700 punktów, ale wymaga to realizacji zysków i dalszej ekspansji wyceny, a obecna rentowność 10-letnich obligacji skarbowych na poziomie 5,15% stanowi wyraźne ograniczenie.
Hartnett traktuje badanie globalnych menedżerów funduszy Bank of America, które zostanie opublikowane 17 listopada, jako kluczowy punkt obserwacji:
- Jeśli oczekiwania na "dobrobyt" znacznie spadną, a udział gotówki wzrośnie powyżej 4,2%, to nastroje nie będą już stanowiły przeszkody do zakupu;
- Jeśli oczekiwania na "dobrobyt" pozostaną na wysokim poziomie, a udział gotówki spadnie poniżej 3,7%, to rynek nie osiągnął jeszcze wystarczającego poziomu paniki, aby spełnić warunki wejścia.
Hartnett wyznaczył wyraźny dwukierunkowy scenariusz dla S&P 500. Obecnie S&P 500 zamknął się na poziomie 7562 punktów, co znajduje się dokładnie pomiędzy dwoma punktami wyzwalającymi.
Jeśli indeks przekroczy 8000 punktów, napędzać go będą ciągłe napływy kapitału na niskich poziomach, sygnał "akcje lepsze niż obligacje" wynikający z powrotu równoważonego S&P 500 do historycznych szczytów oraz techniczne wsparcie, które utrzymuje się na poziomie 200-dniowej średniej dla obligacji wysokodochodowych, S&P 500, akcji brokerów i TSMC.
Hartnett postrzega szczyt APEC w Shenzhen, który odbędzie się 18 listopada, jako potencjalny katalizator, uważając, że spotkanie przywódców USA, Chin i Rosji może potwierdzić, że ceny ropy osiągnęły szczyt.
Jeśli indeks spadnie poniżej 7000 punktów, główne ryzyko wynika z nagłego wzrostu dolara, który prowadzi do niedoboru płynności oraz błędów polityki banków centralnych, które kontynuują podwyżki stóp w obliczu spowolnienia gospodarczego. Najbardziej wrażliwe aktywa to obligacje wysokodochodowe, akcje amerykańskie i wschodzące rynki, sektory energetyczny i opieki zdrowotnej oraz akcje dużych spółek konsumpcyjnych.
Jeśli jego ocena unikania ryzyka zostanie obalona, to w ciągu najbliższych ośmiu tygodni najbardziej prawdopodobnymi aktywami do znacznego wzrostu będą złoto, obligacje technologiczne inwestycyjne, rynki akcji w Japonii i Europie korzystające z silnego dolara i niskich cen ropy, akcje technologiczne w Chinach, małe i średnie spółki, półprzewodniki, dobra konsumpcyjne oraz sektor budownictwa mieszkaniowego.
Niniejsza treść ma charakter wyłącznie informacyjny i nie stanowi porady finansowej, inwestycyjnej, prawnej ani podatkowej. Wszelkie wydarzenia, nagrody, promocje online lub powiązane informacje, o których tu mowa, nie powinny być traktowane jako rekomendacja, zachęta ani zaproszenie do kupna, sprzedaży, wymiany lub innego rodzaju obrotu aktywami kryptograficznymi. Aktywa kryptograficzne charakteryzują się dużą zmiennością i mogą prowadzić do strat. Dostępność usług, produktów i powiązanych wydarzeń WEEX może się różnić w zależności od regionu. Użytkownik jest odpowiedzialny za upewnienie się, że jego udział jest zgodny z obowiązującymi lokalnymi przepisami i regulacjami.
Możesz również polubić

Czy rynek odbije się po Święcie Dziękczynienia? Bank of America: Prawdopodobnie krótkoterminowo, a duża zmiana wymaga spełnienia trzech warunków

Paolo Ardoino z Tether wspiera RGB w tokenizacji Bitcoina

Atak na protokół pożyczkowy MORE Markets, straty wynoszące 308 000 USD
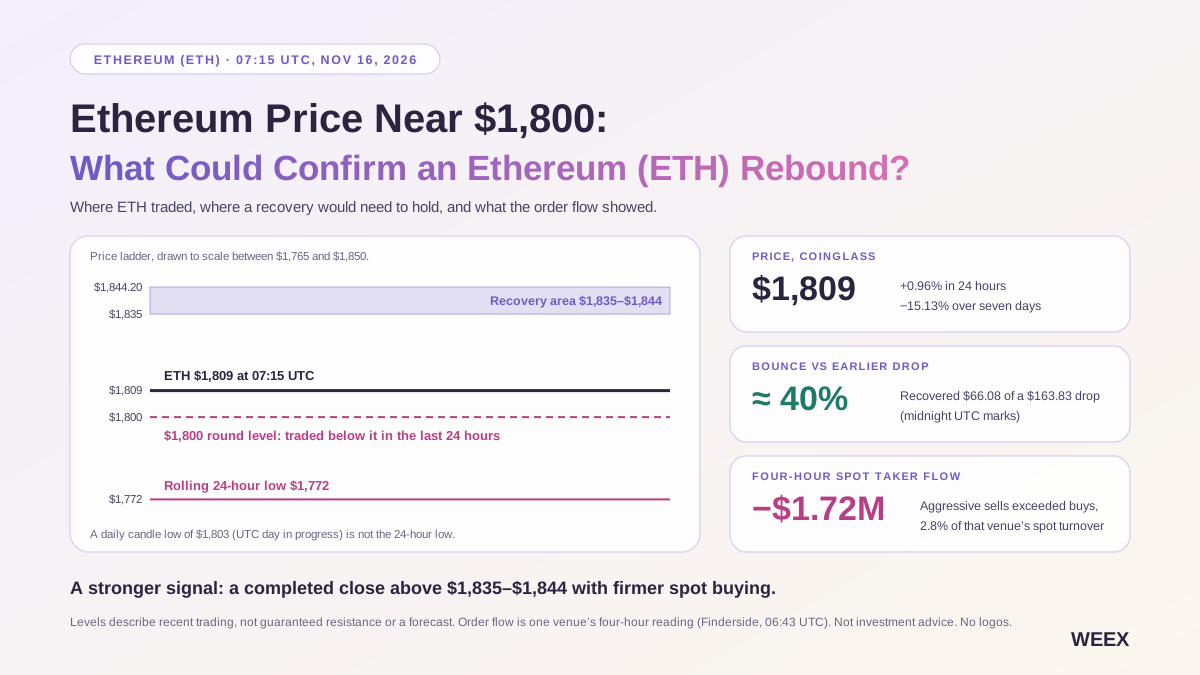
Cena Ethereum blisko 1800 $: co może potwierdzić odbicie Ethereum (ETH)?
Ethereum było notowane w pobliżu 1800 $ w dniu 16.11. Sprawdź, co o odbiciu ETH mówią czterogodzinny przepływ zleceń spot, pozycjonowanie na rynku futures i piątkowe przepływy ETF.

唐华斑竹 : GOAT Flow łączy łańcuchy handlowe AI

ZKsync rezygnuje z opłat za autoryzację dla przedsiębiorstw, opłaty za interoperacyjność można wymienić na ZK

Ekskluzywne: CEO Canton Strategic ostrzega, że MEV może zwiększyć koszty dla inwestorów w tokenizowane akcje

Deutsche Bank wprowadza usługi przechowywania pięciu kryptowalut

Deutsche Bank i Ant Group publikują białą księgę badającą płatności AI Agent

Śledź pieniądze: 43,5 mln USD w sześciu rundach, wycena Revolut na 115 mld USD i wybór usług blockchain

Finansowanie VC w kryptowalutach: Uranium Digital pozyskuje 16,5 mln USD, LO:TECH zabezpiecza 12 mln USD

Tokeny akcji Nvidia pokazują różnice cenowe, ale slippage niszczy arbitraż

唐华斑竹 : GOAT Network rozwiązuje problemy z bezpieczeństwem w biznesie

StableStock zakończył finansowanie z wyceną 75 milionów dolarów, wprowadzając program punktów Genesis

Bank of America Hartnett: Sprzeczność między AI a ABB wybucha, prawdziwe okno na dekompresję akcji technologicznych będzie dopiero w przyszłym roku

Spicenet zakończył rundę finansowania A na 5 milionów dolarów, prowadzi dao5

21shares wprowadza ETP Lighter i Venice na rynek europejski

Akcje CoreWeave a Nebius: która firma oferująca chmurę AI mierzy się z większym ryzykiem finansowania?
Porównaj akcje CoreWeave i Nebius pod kątem zadłużenia, przepływów pieniężnych, przedpłat klientów i rozwodnienia udziałów, aby ocenić, która firma oferująca chmurę AI mierzy się z większym ryzykiem finansowania.

Dlaczego wydawanie pieniędzy przez AI Agent na blockchainie jest takie trudne?

Raport branżowy TRON: Stagnacja może spowodować ponowne testowanie wsparcia BTC na poziomie 80 000 USD, szczegóły dotyczące budowy infrastruktury doświadczeń Web3 Newton

Raport finansowy | Fission zakończyło rundę A finansowania na 10 milionów dolarów, prowadzone przez Pantera Capital; DeepSeek planuje zwiększyć nową rundę finansowania do około 100 miliardów juanów

Michael Hartnett z Bank of America: Sygnał sprzedaży zakończony, akcje technologiczne wracają do kluczowego poziomu cen półprzewodników

Spout pozyskuje 2 mln dolarów na oferowanie pożyczek z 0% oprocentowaniem na Solanie
RWA Tygodnik: Ant Group i HSBC testują tokenizowane płatności Agent; Robinhood bada tokenizowane aktywne zarządzane ETF-y

Kiedy AI przyniesie zyski? JPMorgan jest optymistyczny wobec Google i Amazona
Gdy AI Agent zaczyna wydawać „depozyty bankowe”: rywalizacja o jednostki rozliczeniowe oficjalnie się rozpoczęła
Stan raportu TRON za Q3 2026 podkreśla 2,21 biliona dolarów w rozliczeniach stablecoinów w obliczu wzrostu aktywności sieci

Clarity może przyspieszyć innowacje w kryptowalutach, ale chronić obecnych graczy

HSBC i Ant Group testują płatności depozytów tokenizowanych z wykorzystaniem AI

唐华斑竹 : GOAT Network pokazuje potencjał rynkowy w Seulu
Czy rynek odbije się po Święcie Dziękczynienia? Bank of America: Prawdopodobnie krótkoterminowo, a duża zmiana wymaga spełnienia trzech warunków
Paolo Ardoino z Tether wspiera RGB w tokenizacji Bitcoina
Atak na protokół pożyczkowy MORE Markets, straty wynoszące 308 000 USD
Cena Ethereum blisko 1800 $: co może potwierdzić odbicie Ethereum (ETH)?
Ethereum było notowane w pobliżu 1800 $ w dniu 16.11. Sprawdź, co o odbiciu ETH mówią czterogodzinny przepływ zleceń spot, pozycjonowanie na rynku futures i piątkowe przepływy ETF.
唐华斑竹 : GOAT Flow łączy łańcuchy handlowe AI
ZKsync rezygnuje z opłat za autoryzację dla przedsiębiorstw, opłaty za interoperacyjność można wymienić na ZK
Najnowsze artykuły


Najnowsze notowania monet na WEEX


