
Отдельный налог на криптодоходы в Японии 20% уже принят; дата вступления в силу не назначена (08.2026)

 Оценить в Google


Фиксированный отдельный налог 20% на прибыль от криптоактивов в Японии — не предложение, а уже принятый закон. Поправки к закону о подоходном налоге на 2026 финансовый год (Закон № 12 от 2026 года) были обнародованы 31 03.2026; закон о переводе регулирования криптоактивов в Закон о финансовых инструментах и биржах (Закон № 64 от 2026 года) был принят парламентом 15 июля и обнародован 23 07.2026. Пока не определено только, когда вступит в силу каждый из этих законов. Изменение налогообложения привязано к дате вступления в силу обновлённого Закона о финансовых инструментах и биржах; эту дату должны установить распоряжением кабинета министров в течение одного года после обнародования. По состоянию на 08.2026 такое распоряжение не опубликовано — следовательно, официальный календарный год нигде не указан. Пока его не издадут, в полной мере действует нынешний режим: прочие доходы, совокупное налогообложение и ставка до 55%.
Сколько сегодня платят японские инвесторы в криптовалюты
Национальное налоговое агентство Японии (NTA) обычно классифицирует прибыль от операций с криптоактивами как прочие доходы (雑所得). Если годовая выручка от криптовалют превышает 3 млн ¥ и ведётся бухгалтерский учёт, доход относится к категории доходов от предпринимательской деятельности. Он облагается совокупным налогом и прибавляется к зарплате; применяются прогрессивные ставки. Агентство финансовых услуг Японии (FSA) описывает результат так: до 55% — 45% национального подоходного налога плюс 10% местного налога на проживание, без специального налога на восстановление, который отдельно взимается в размере 2,1% от базовой суммы подоходного налога.
Три особенности системы причиняют больше неудобств, чем сама ставка:
- Убытки нельзя зачесть. Убыток, отнесённый к прочим доходам, нельзя зачесть против зарплаты или других доходов. По данным NTA, зачесть можно только убытки от недвижимости, предпринимательской деятельности, лесозаготовок и прироста капитала. Нет зачёта — нет и переноса убытка на будущие периоды.
- Обмен криптоактивов облагается налогом. Обмен криптоактива A на B считается покупкой B за A, поэтому необходимо рассчитать доход от отчуждения A.
- Маржинальная торговля — не валютный рынок. Как и операции с валютой, это фьючерсная сделка с финансовыми инструментами, однако закон исключает её из режима фьючерсной торговли.
Что меняет принятый закон
Параметры реформы были определены в программе налоговой реформы правящей коалиции на 2026 финансовый год от 19 12.2025, подготовленной Либерально-демократической партией и Nippon Ishin no Kai.
| Параметр | Сейчас | После изменений |
|---|---|---|
| Классификация | Прочие доходы, совокупное налогообложение | Доход по типу прироста капитала, отдельное налогообложение по декларации |
| Ставка | До 55% (45% подоходного налога + 10% налога на проживание, без специального налога на восстановление) | 20% (15% подоходного налога + 5% индивидуального налога на проживание) |
| Перенос убытков | Не предусмотрен | Три года |
| Деривативы | Совокупное налогообложение | Включены в режим отдельного налогообложения фьючерсов |
Новая статья 38-2(1) устанавливает национальную ставку на уровне 15%. Привычные 20% складываются из неё и 5% индивидуального налога на проживание, согласно программе реформы и материалам FSA под заголовком «Обзор системы (подоходный налог + налог на проживание)». Эти значения не учитывают специальный налог на восстановление, с которым ставка составила бы 20,315%. Таблица FSA — единственное официальное сопоставление на одинаковых условиях: в ней переход криптоактивов к новому режиму рассматривается наряду с биржевыми акциями, ETF и финансовыми фьючерсами, для которых ставка уже составляет 20%. Трёхлетний перенос убытков предусмотрен новой статьёй 38-3.
Какие активы и сделки подпадают под правила
Новая ставка не распространяется на все криптоактивы. Статья 38-2(1) ограничивает её действие «указанными криптоактивами»: они должны быть внесены в реестр операторов бизнеса с финансовыми инструментами в соответствии с Законом о финансовых инструментах и биржах, за исключением активов, которые будут определены постановлением Министерства финансов. Налог применяется только к отчуждению таких активов посредством продажи по поручению через зарегистрированного оператора торговли криптоактивами либо непосредственно этому оператору. Соответствующее постановление ещё не издано, поэтому пока нельзя сказать, какие именно активы будут отвечать критериям. В законе установлено это условие, но не предусмотрены правила для активов, которые под него не подпадают.
Закон № 64 устанавливает вторую часть реформы — регулирование: криптоактивы выводятся из-под действия Закона о платёжных услугах и включаются в Закон о финансовых инструментах и биржах в качестве, по словам самого FSA, финансового продукта, отличного от ценных бумаг. Ценной бумагой криптоактив не становится. Закон также вводит правила против инсайдерской торговли криптоактивами, запрещающие сделки на основании существенной информации до её публикации.
Когда закон вступит в силу: правило, а не дата
В принятых законах указано правило. Конкретный год в них не назван.
- Закон № 12, статья 1 дополнительных положений: новая глава о криптоактивах вступает в силу 1 января года, следующего за годом вступления в силу следующего указанного положения. Это положение определяет дату вступления в силу Закона № 64.
- Закон № 64, статья 1 дополнительных положений, основная часть: закон вступает в силу в день, установленный распоряжением кабинета министров в течение одного года после обнародования. Положения о криптоактивах подпадают под это правило, что также отражено в графике дат вступления в силу FSA.
По состоянию на 08.2026 распоряжение не издано. Единственное распоряжение кабинета министров, опубликованное на основании Закона № 64, касается отдельного блока положений, вступающих в силу через двадцать дней после обнародования; криптоактивы в нём не упоминаются.
О годах, которые называют в публикациях
В одних публикациях называют 2027 год, в других — 2028-й, однако ни один первичный источник не указывает ни один из них. Если применить установленное законом правило к фактам, изложенным в законах, получится следующее — это расчёт, выполненный здесь, а не заявление какого-либо источника. Закон № 64 был обнародован 23 07.2026, поэтому его положения о криптоактивах вступят в силу в 2026 или 2027 году, а изменения начнут действовать 1 января следующего года. Значит, возможные даты начала действия — 1 01.2027 или 1 01.2028; арифметически иных вариантов нет, а выбор полностью зависит от ещё не изданного распоряжения кабинета министров. Эта страница не занимает позицию по этому вопросу.
Цена --
Что ещё не решено
- Налог на потребление. В программе реформы предлагается переклассифицировать переводы криптоактивов как передачу активов, «аналогичных ценным бумагам» (сейчас — аналогичных средствам платежа); освобождение от налога сохраняется. Пока это только предложение: криптоактивы не упоминаются в положениях о налоге на потребление закона № 12.
- Криптовалютные ETF. FSA ставит введение для них отдельного налогообложения в зависимость от поправки к постановлению о применении Закона об инвестиционных трастах и по-прежнему характеризует текущую ситуацию как «создание в настоящее время невозможно».
- Перечень активов. Постановление Министерства финансов, которое определит исключения из категории «указанных криптоактивов», ещё не издано.
Корпоративное налогообложение криптоактивов в рамках этого цикла реформ не затронуто.
Как проходит налоговая реформа в Японии
Фактические даты цикла реформы на 2026 финансовый год по первичным источникам — что произошло в этом цикле, а не прогноз.
| Этап | 2026 финансовый год: фактические события |
|---|---|
| Запросы министерств | FSA подало запрос 29 августа 2025 года; ставка и дата не указаны |
| Начало работы налоговой комиссии | 20 ноября 2025 года |
| Программа правящей коалиции | 19 декабря 2025 года; сводка FSA — 26 декабря |
| Законопроект о налогах | Внесён 20 февраля 2026 года, принят нижней палатой 13 марта, обнародован 31 марта как Закон № 12 |
| Законопроект о Законе о финансовых инструментах и биржах | Внесён 10 апреля 2026 года, принят нижней палатой 11 июня, обнародован 23 июля как Закон № 64; дата для криптоактивов оставлена на усмотрение распоряжения кабинета министров |
Следующее обновление
Эта страница будет обновлена после выхода распоряжения кабинета министров, устанавливающего дату вступления в силу Закона № 64: после публикации год начала действия станет известен, и раздел выше будет переписан. Срок выхода распоряжения не установлен; крайний срок по закону — один год после обнародования. Следите за пресс-релизами FSA и официальным вестником.
Первичные источники
- NTA — ответы на часто задаваемые вопросы о налогообложении криптоактивов
- NTA — № 2260, ставки подоходного налога
- Программа правящей коалиции по налоговой реформе на 2026 финансовый год (PDF)
- FSA — программа реформы на 2026 финансовый год, предложения FSA
- FSA — Access FSA, 02.2026 (PDF)
- FSA — запросы по налоговой реформе на 2026 финансовый год
- Документы парламента — Закон № 12 от 2026 года
- Документы парламента — Закон № 64 от 2026 года
- FSA — материалы по законопроектам 221-й сессии парламента
- FSA — пресс-релизы
Читайте также: Налоговые последствия принудительной ликвидации для японских криптотрейдеров
Эта страница содержит общую информацию и предназначена только для ознакомления; она не является налоговой консультацией. Материал основан на первичных источниках, проверенных 6 08.2026. Чтобы узнать, как правила применяются к конкретной ситуации, обратитесь к опубликованным материалам Национального налогового агентства Японии.
Этот контент предоставляется исключительно в общих информационных целях и не является финансовым, инвестиционным, юридическим или налоговым советом. Любые мероприятия, вознаграждения, онлайн-акции или связанная с ними информация, упомянутые в настоящем документе, не должны рассматриваться как рекомендация, приглашение к покупке, продаже, торговле или иной сделке с какими-либо криптоактивами. Криптоактивы очень волатильны и могут привести к убыткам. Доступность услуг, продуктов WEEX и связанных с ними событий может варьироваться в зависимости от региона. Вы несете ответственность за обеспечение того, чтобы ваше участие соответствовало применимым местным законам и нормативным актам.
Вам также может понравиться
Акции SanDisk после роста на 524%: почему SNDK продолжает падать

Акции SpaceX (SPCX) около 163 $: смогут ли они вернуться к 176 $ после повышения Pivotal целевой цены до 230 $?

Акции MU опустились ниже 1000 $: реальна ли угроза CXMT или это лишь повод зафиксировать прибыль?
Лучшие криптоподкасты для начинающих: план прослушивания на 4 недели

Преодолеет ли биткоин $87 000 на этой неделе: что отслеживать — CPI, заявления ФРС и оттоки из ETF

Дебют Evernorth (XRPN) на Nasdaq: что хранит крупнейшее публичное казначейство XRP и что это значит для цены XRP
Анализ фьючерсов BTC: уровень 80 тыс. $ устоял, но лонги всё ещё переплачивают
Фьючерсы на ETH: почему эфир на этой неделе падает быстрее Биткоина
WEEX TOKEN2049: обзор первого дня в прямом эфире — стенд, торговый MBTI и демо ИИ-трейдинга
Превью второго дня WEEX TOKEN2049 в прямом эфире: KOLы, AWS, PingCAP и Эндрю
Обновление Эфириума «Гламстердам»: дата активации в Сеполии и влияние на цену ETH
Фьючерсы на Биткоин при 83 тыс. $: PnL и расчет размера позиции перед неделей данных по занятости
Обновление XRP: запуск Batch в XRPL перенесён на 9 октября — что изменится
Налоговый проект Германии о криптовалютах на 2027 год: что означает замещающая налоговая база в размере 50 процентов

Токенизированные портфели БлэкРок и Ондо против традиционных ETF: что на самом деле меняется
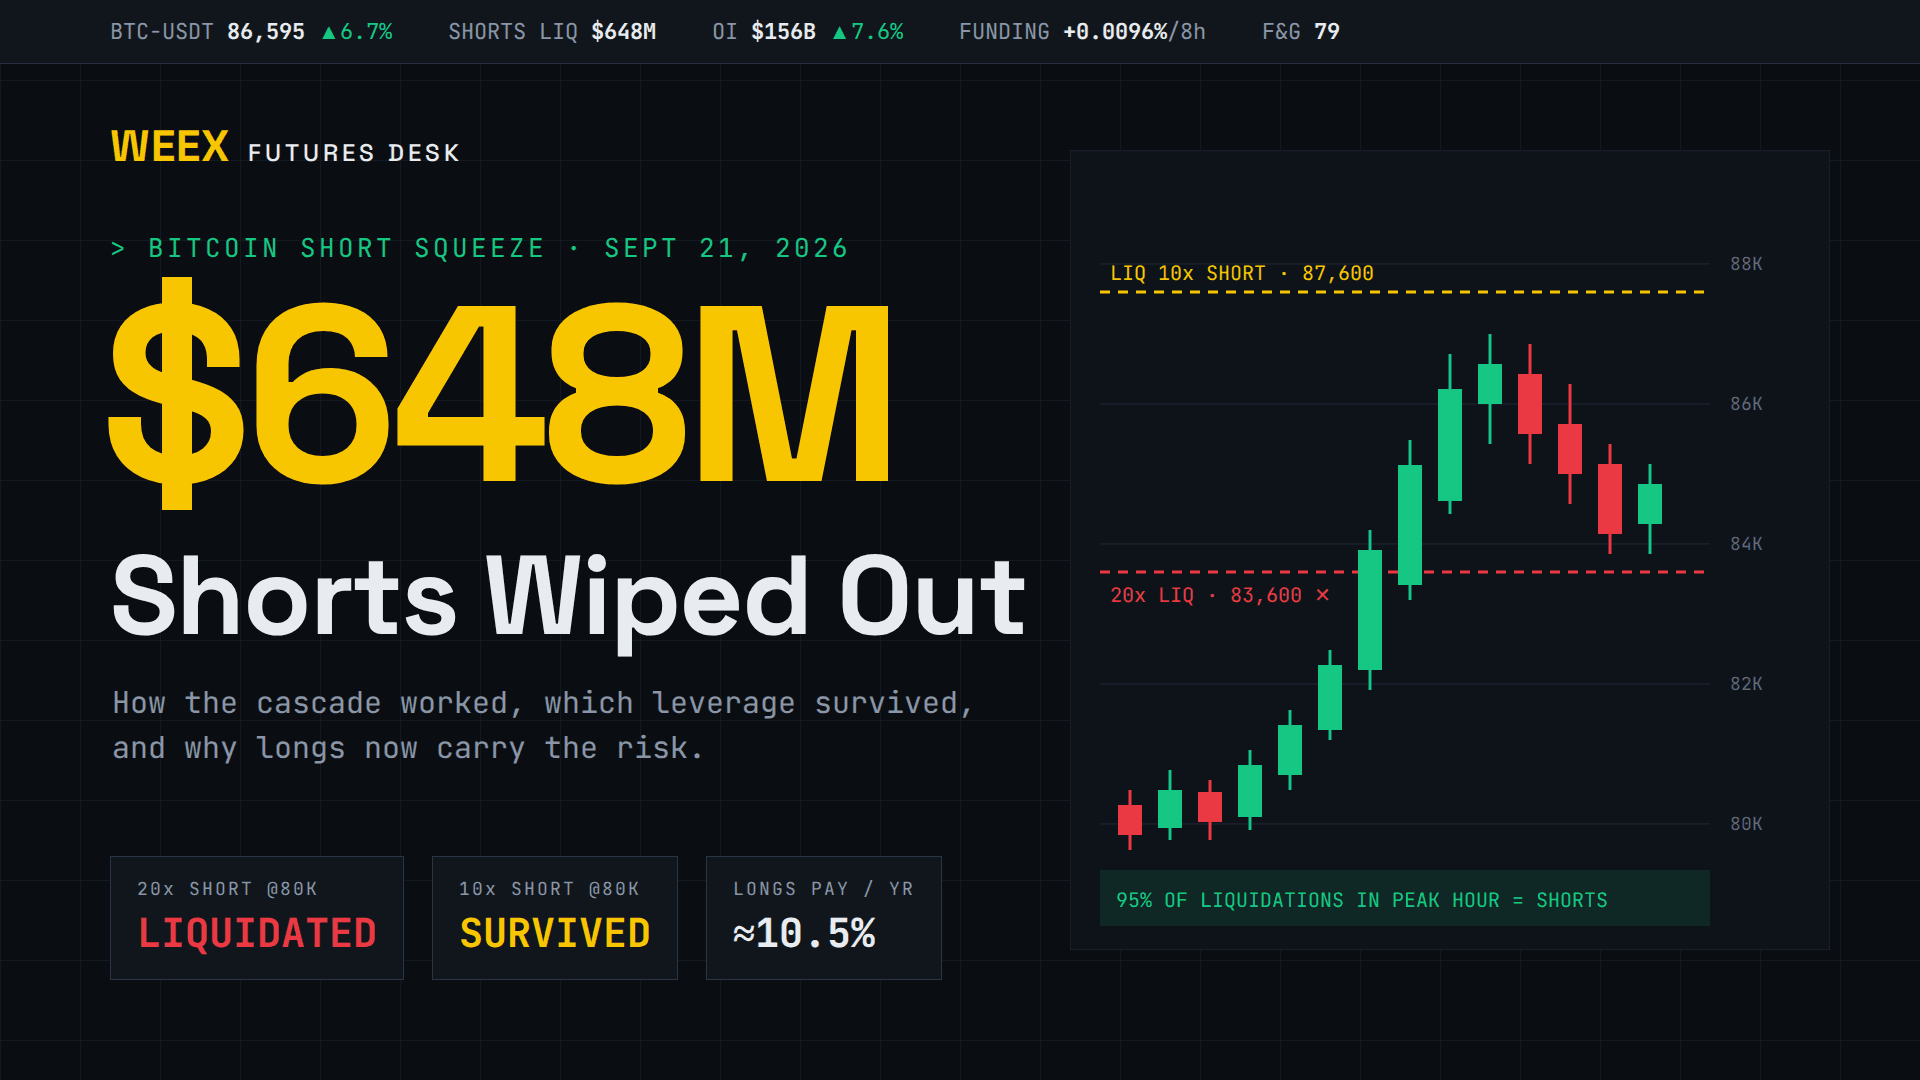
Шорт-сквиз Биткоина: как произошла ликвидация на $648 млн 21 сентября
Что такое рынок TradFi и как торговать им на криптобирже
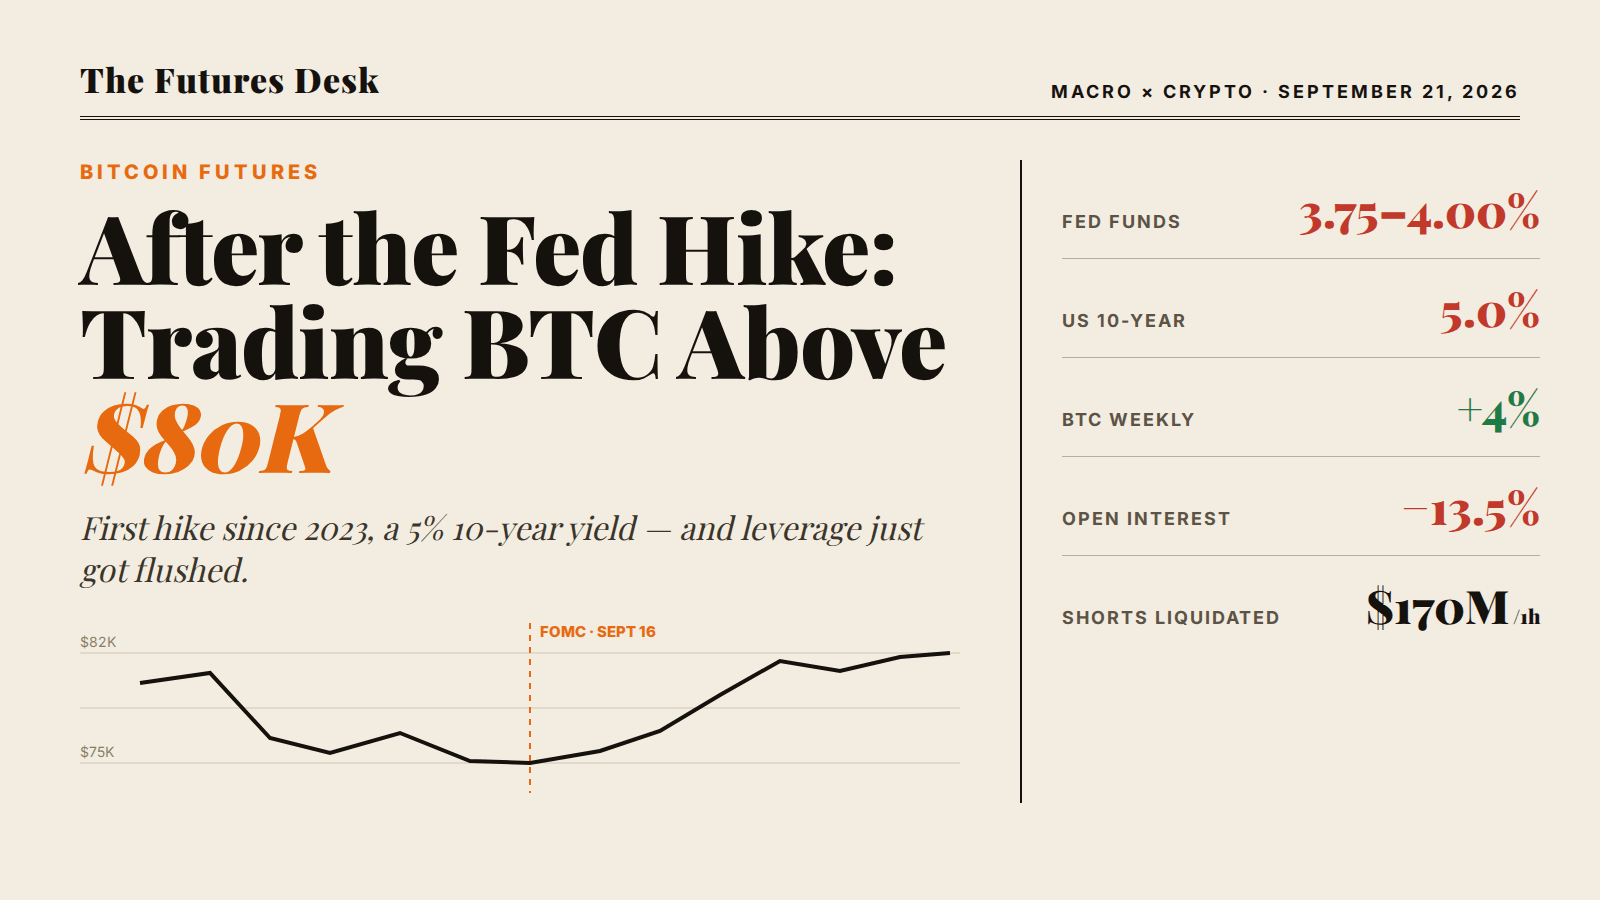
Фьючерсы на Биткоин после повышения ставки ФРС: как торговать BTC выше $80 000
Бессрочные контракты SOL: маркировочная цена, индексная цена и ликвидация
Мероприятия TOKEN2049 в Сингапуре 2026: сайд-ивенты, VIP-зоны и чем заняться на неделе TOKEN2049
Бессрочные контракты на акции SanDisk: торговля SNDK, пока Nasdaq закрыт
Фьючерсы Zcash: сколько медведям стоил шорт-сквиз на $34.5M

Акции MSTR взлетели на 12% за одну сессию: что на самом деле усиливает биткоин-модель казначейства «Стратеджи»

Акции Kioxia перед сплитом 1 октября: проблема бессрочных фьючерсов 24/7

Как купить акции TSMC: TSM, 2330 или ETF 0050 — какой способ лучше для международных инвесторов
Что такое сеть Робинхуд? Как безопасно добавить её в MetaMask
Фьючерсы на фондовый рынок: что они оценивают и когда закрываются
Анализ акций SOXS: 3x «медвежий» фонд на чипы при просадке в 25%
Продажа акций AMD Кэти Вуд: почему ARK продолжает сокращать долю победителя с ростом 140%

Как купить акции TSMC: что нужно знать международным инвесторам перед размещением ордера
Акции SanDisk после роста на 524%: почему SNDK продолжает падать
Акции SpaceX (SPCX) около 163 $: смогут ли они вернуться к 176 $ после повышения Pivotal целевой цены до 230 $?
Акции MU опустились ниже 1000 $: реальна ли угроза CXMT или это лишь повод зафиксировать прибыль?
Лучшие криптоподкасты для начинающих: план прослушивания на 4 недели
Преодолеет ли биткоин $87 000 на этой неделе: что отслеживать — CPI, заявления ФРС и оттоки из ETF
Дебют Evernorth (XRPN) на Nasdaq: что хранит крупнейшее публичное казначейство XRP и что это значит для цены XRP


