
Умные платежи: путь эволюции платежной системы нового поколения

 Оценить в Google


Оригинальное название: Путеводитель автостопщика по агентным платежам
Автор оригинала: @13yearoldvc
Перевод: Peggy, BlockBeats
Примечание редакции: мы находимся на новом переломном этапе. Агентные платежи меняют фундаментальную логику транзакций. От расчетов через GPT прямо в чате до микроплатежей между агентами и нового порядка в интернете, где машины платят за контент, — постепенно формируется ландшафт «агентной экономики».
Если вас интересует сближение ИИ и блокчейна, практический путь развития платежных протоколов нового поколения или автоматизация будущего бизнеса, эту статью стоит прочитать.
Ниже — оригинальная статья.
Введение
Это длинная статья, но ее определенно стоит прочитать. В ней собраны идеи нескольких передовых разработчиков, формирующих будущее агентных платежей. Мы рассмотрим реальные проблемы, которые они пытаются решить, потенциальные практические способы внедрения этих технологий и настоящие препятствия на их пути.
Можно считать эту статью экскурсией по переднему краю отрасли. Десять страниц о творчестве, экспериментах и опыте тех, кто создает инфраструктуру для машинной экономики. Приготовьтесь отправиться в путь.
Как координатор ERC-8004 и советник по ИИ команды Decentralized AI (dAI) при Фонде Эфириума, последние несколько месяцев я тесно работал с разработчиками, исследователями и командами протоколов, уделяя особое внимание стейблкоинам, децентрализованной инфраструктуре и пересечению этих областей с ИИ. Это позволило мне наблюдать за развитием технологий в реальном времени. Эта статья — не просто изложение результатов исследований, но и рассказ о реальном контексте, в котором работают создатели интеллектуальной экономики.
Особая благодарность следующим людям за рецензирование и обсуждения (список в алфавитном порядке по фамилии):
@louisamira (ATXP), @RkBench (Radius), @DavideCrapis (Фонд Эфириума), @nemild (Coinbase/x402), @Cameron_Dennis_ (Фонд Near), @marco_derossi (MetaMask), @dongossen (Nevermined), @jayhinz (Stripe/Privy), @sreeramkannan (EigenCloud), @kevintheli (Goldsky), @MurrLincoln (Coinbase/x402), @benhoneill (Stripe/Bridge), @programmer (Coinbase/x402), @FurqanR (Thirdweb), @0xfishylosopher (Pantera Capital).
Эволюция умных платежей
Месяц назад Stripe и OpenAI представили новую функцию, которая потенциально может изменить принцип онлайн-покупок: теперь можно напрямую покупать товары в ChatGPT. Никаких форм, перенаправлений и страниц оформления заказа. Достаточно одной фразы: «Помоги найти керамическую кружку ручной работы», — и система автоматически обработает платеж через «общий платежный токен» Stripe.
Процесс выглядит очень удобным, почти волшебным, однако он построен на крайне централизованной архитектуре, которая может ограничить пространство для настоящих инноваций в будущем. Платежные токены, каналы расчетов и даже личности пользователей контролируются платформами OpenAI и Stripe. В такой модели умные агенты удобны, но не могут свободно взаимодействовать и способны работать только внутри определенных экосистем. Это одновременно демонстрирует возможности будущего и напоминает: без открытых стандартов и нейтрального расчетного уровня умные платежи окажутся заперты внутри платформ, что не позволит полностью раскрыть их потенциал.
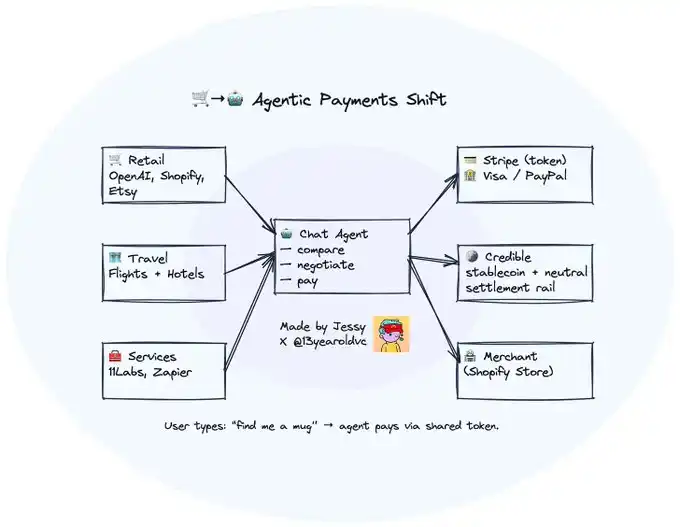
В то же время этот новый платежный процесс знаменует собой более масштабный сдвиг: настоящим участником транзакции становится уже не сам пользователь, а «представитель». Интерфейс, в который мы вводим запросы, начинает действовать вместо нас: сравнивает цены, ведет переговоры и даже оплачивает покупки. Коммерческий мир постепенно поглощает «торговля под управлением умных агентов».
Похоже, что сейчас одновременно происходят три вещи: представители начинают принимать на себя транзакции людей; расчеты по этим транзакциям, вероятно, будут проходить в криптографической сети, а не в традиционной финансовой системе; это вполне может стать прорывным сценарием применения на стыке блокчейна и искусственного интеллекта.
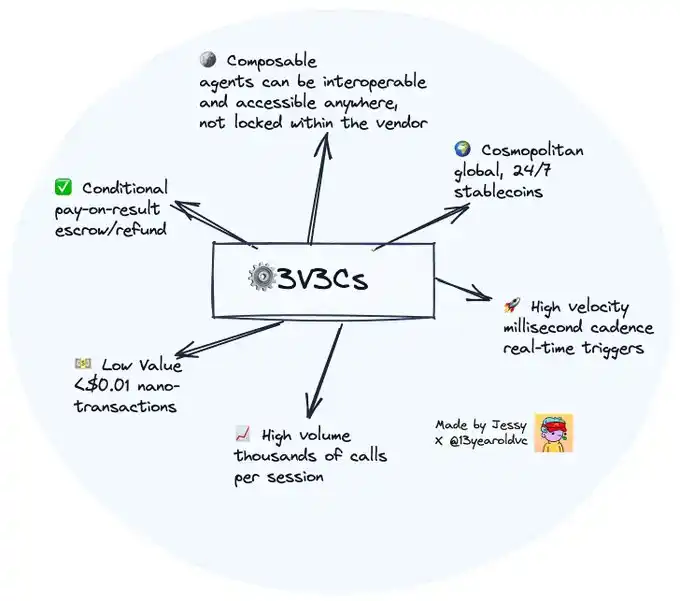
Почему стейблкоины и блокчейн? Потому что природа этих транзакций теперь полностью отличается от той, под которую проектировались Visa и PayPal. Экономика умных агентов основана на микроплатежах, условных триггерах, композиционности и высокочастотных платежах — быстрых, детализированных и масштабных.
После обсуждения с Робертом Бенчем из Radius мы пришли к выводу, что «3V3C» — очень подходящая описательная модель: высокая скорость (Velocity), большой объем (Volume), низкая стоимость (Value), условность (Conditional), композиционность (Composable) и глобальность (Cosmopolitan).
Мы наблюдаем три формирующиеся модели поведения:
1. Платежи от человека агенту (2C, 2млрд, сложные сценарии оптимизации);
2. Платежи между агентами или от человека агенту;
3. Платежи от агента сети.
Все три модели ставят под сомнение фундаментальные предположения, на которых построены традиционные платежные системы.
1. Человек → агент
Интерфейс чата постепенно становится новой точкой входа для потребителей. Транзакции, которые раньше совершались в браузере, теперь проходят прямо в диалогах.
Уже сейчас можно напрямую покупать товары на Etsy через функцию «Instant Checkout» в ChatGPT; вскоре к этому процессу присоединится Shopify при поддержке Stripe. Google, Amazon и Perplexity также тестируют похожие режимы покупок, позволяя ИИ-помощникам помогать пользователям находить и приобретать товары в окне чата.
Эти интерфейсы ИИ превращаются в цифровые витрины, особенно в розничной электронной торговле (2C): поиск товаров, сравнение цен и покупка происходят в рамках единого процесса. Со временем люди будут все больше полагаться на своих ИИ-агентов как на персональных помощников по покупкам, планировщиков путешествий или ассистентов по бронированию.
Интересно, что такие агенты ведут себя не так, как люди: они могут отслеживать цены в реальном времени, автоматически оформлять заказ при появлении скидки, координировать многосторонние транзакции (например, одновременно бронировать авиабилеты и отели) и по запросу оплачивать данные или услуги, не прибегая к подписке (подробнее об этом мы поговорим в разделе «Агент → сеть»).
В краткосрочной перспективе большинство таких платежей по-прежнему будет проходить через традиционные каналы, например Stripe или Visa, — это не проблема. Для розничной электронной торговли (2C) существующей инфраструктуры пока достаточно, чтобы поддерживать взаимодействие по модели «человек → агент».
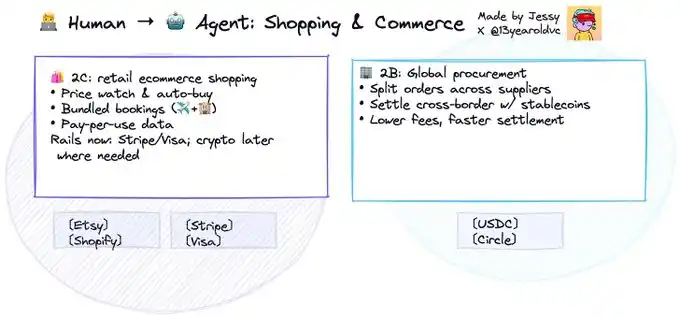
Криптовалютные платежи действительно становятся актуальны при глобальных закупках (2млрд).
Многие зарубежные продавцы и производители сталкиваются с задержками расчетов и высокими расходами, потому что им сложно получить доступ к SWIFT или традиционным системам банков-корреспондентов. Например, в Иу, крупнейшем в мире оптовом рынке мелких товаров, большинство небольших продавцов даже не слышали о стейблкоинах. Однако по мере развития нормативно-правовой среды это станет естественным вариантом их использования.
Стейблкоины обеспечивают мгновенное, недорогое и прозрачное трансграничное движение средств — так же как криптовалютные переводы в некоторых регионах уже превзошли Western Union.
Как среди обычных потребителей, так и среди компаний появятся новые модели поведения, которые раньше были невозможны: сложные транзакции, запускаемые при наступлении определенных условий и соответствующие модели «3V3C», которые агенты автоматически выполняют в фоновом режиме. По мере того как большие языковые модели (LLM) становятся интеллектуальнее, а эксплуатационные расходы снижаются, экономия на таких транзакциях будет значительно превышать стоимость необходимых токенов.
Например:
Агент по закупкам может одновременно отслеживать предложения нескольких международных поставщиков, автоматически распределять заказы между самыми дешевыми производителями и договариваться о стоимости доставки в рамках бюджета;
Творческий агент может объединять подписки на несколько SaaS-инструментов, динамически продлевая или отменяя услуги в зависимости от их использования.
Это также означает, что агенты должны обладать «композиционностью»: результат работы одного агента может становиться входными данными для другого, образуя сложные многоэтапные процессы (например, кластеры агентов или цепочки рассуждений между моделями). Раньше мы говорили о «денежных конструкторах», а теперь нам понадобятся и «конструкторы агентов».
На практике «композиционность» предполагает необходимость в стандартизированных API, форматах сообщений и управлении разрешениями. Без этого агенты будут изолированы друг от друга и не смогут взаимодействовать — подобно приложениям без API.
Поэтому такие транзакции слишком сложны, высокочастотны и зависят от композиции и сотрудничества, чтобы их могли координировать люди или традиционные платежные системы. Но для агентов, работающих на программируемых платежных системах, это не представляет труда.
Цена --
2. Агент → агент
В будущем агентам потребуется «нанимать» других агентов и даже людей для выполнения задач.
Существующие бизнес-модели — подписки, лицензии и платный доступ — не подходят для взаимодействия автономного программного обеспечения. Оплата между агентами часто рассчитывается по числу вызовов, количеству токенов или числу выполненных рассуждений; сумма может составлять всего несколько центов или даже меньше.
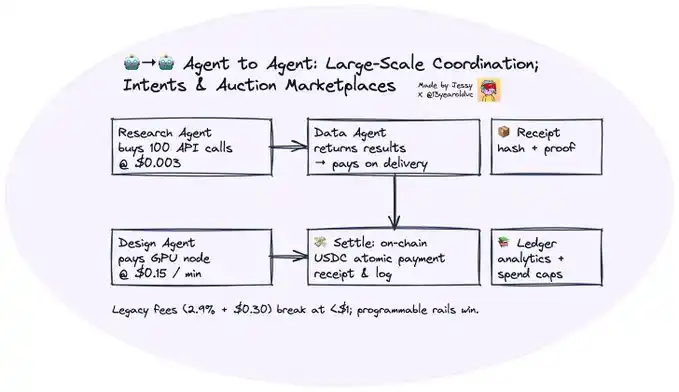
Представьте исследовательского агента, который покупает у агента данных 100 вызовов API, или агента-дизайнера, оплачивающего вычислительному узлу время использования GPU. Все это транзакции между машинами с высокой частотой и небольшими суммами.
Например, агенту может потребоваться заплатить другому агенту 0,003 $ за 100 вызовов API, 0,15 $ за вычисления на GPU или даже всего 0,0001 $ за каждый вывод модели.
Традиционные платежные системы не могут справиться с транзакциями такого масштаба: если кредитная карта взимает фиксированную комиссию за каждую операцию (например, 2,9% + 0,30 $), она просто не сможет работать в таком сценарии.
Однако с точки зрения пользовательского опыта расчеты по таким транзакциям не обязательно должны происходить «часто и на небольшие суммы». Например, на таких платформах, как OpenRouter, компании отправляют сотни миллионов вызовов API в месяц, рассчитываясь пополнением баланса с помощью стейблкоинов. Это эффективнее, чем проходить платежную процедуру для каждой транзакции.
Еще более футуристичный сценарий — каждый робот оснащен агентом, отвечающим за задачи, данные и операции (возможно, все это также оплачивается заранее пополненными баллами). Например, дрону может потребоваться заплатить за данные о погоде, обновления навигации или временный доступ к частному маршруту доставки.
Вот почему нам нужна новая программируемая структура платежей. Агенты должны иметь возможность устанавливать бюджеты и правила, оплачивать услуги заранее и мгновенно рассчитываться по завершении задачи, получая доказательство выполнения работы.
Иными словами, платежи в криптовалюте позволяют совершать «атомарные платежи» между автономными субъектами.
Со временем платежи агентов перестанут ограничиваться услугами ИИ. Они смогут напрямую «нанимать» людей по всему миру, особенно на международных рынках, где стейблкоины уже используются для реальных платежей. Это произойдет в ближайшем будущем: в разговорах с разработчиками мы уже слышали о подобных экспериментах, а их широкое внедрение может начаться в течение одного-двух лет.
Эта модель очень похожа на принцип денежных переводов. Представьте платформу для фрилансеров, ориентированную на агентов и работающую по аналогии с Fiverr:
Маркетинговый агент может автоматически привлечь десятки микроинфлюенсеров в Юго-Восточной Азии и заплатить им, когда показатели взаимодействия достигнут заранее заданного порога;
Агент по разметке данных может нанять разметчиков из Кении или Бангладеш и мгновенно выплачивать небольшое вознаграждение за каждое задание, не полагаясь на пакетные расчеты по счетам.
Когда агенты смогут мгновенно переводить средства по всему миру, сам наем труда начнет напоминать вызов API.
С точки зрения проектирования рынка (в этом заключается уникальное преимущество криптографических систем), когда в мире появятся сотни тысяч автономных субъектов — людей и агентов, — возникнет еще одна тенденция: рынки намерений и торгов. Агенты будут конкурировать за выполнение задач.
Лучшие агенты будут получать вознаграждение — например, в стейблкоинах, баллах репутации или ончейн-кредитных лимитах; агенты с низкими результатами могут потерять депозит или репутацию. Именно такое будущее мы представляем и стремимся создать в ERC-8004.
Предварительная модель может включать:
1. Уровень намерений: общая система регистрации представителей (например, ERC-8004) для отправки структурированных запросов и проверки личности представителя;
2. Аукционный уровень: распределение задач с помощью таких механизмов, как голландский или английский аукцион;
3. Уровень проверки: выполнение задачи подтверждается сообществом, другими ИИ-представителями или оракулами, после чего вознаграждения распределяются автоматически;
4. Уровень расчетов: платежи проводятся в стейблкоинах, а репутация и статус стейкинга обновляются в ERC-8004.
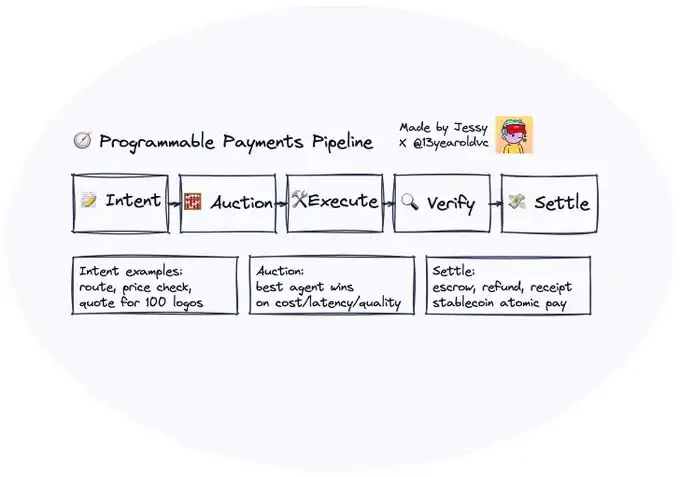
Раньше децентрализацию часто считали неэффективной — отчасти из-за медлительности людей и высоких затрат на координацию. Теперь же представители устраняют эти препятствия: они могут постоянно оценивать, кто лучше всего подходит для выполнения задачи, какова справедливая цена и каким данным можно доверять.
Здесь блокчейн играет роль «уровня координации состояния» — неизменяемой общей системы памяти для записи результатов, депозитов и оценок; а стейблкоины выступают каналом микроплатежей для обмена ценностью в реальном времени (оплата за ответ или действие).
Именно для решения этой сложной задачи взаимодействия «представитель ↔ человек» лучше всего подходят блокчейн и стейблкоины. Интероперабельность позволяет представителям общаться друг с другом, а композиционность — сотрудничать.
3. Представитель → сеть
Еще одна заслуживающая внимания тенденция: пользователями сети становятся уже не только люди. Все больше контента собирают, читают и с ним взаимодействуют ИИ-представители, а в будущем они могут даже стать основными пользователями. Это означает, что сайты будут брать плату не только с людей, но и с машин — такая концепция называется «оплатой за сканирование».
Например, издатели сопротивляются бесконтрольному сбору контента. Недавно Anthropic выплатила 1,5 млрд $, чтобы урегулировать судебные иски авторов о нарушении авторских прав. Это один из нескольких случаев, проверяющих, могут ли компании, занимающиеся ИИ, свободно использовать защищенный авторским правом контент. OpenAI, Microsoft, Meta и другие компании также оказались втянуты в подобные споры. Возможно, справедливым решением станет модель «оплаты за доступ» к обучающим данным и контенту.
Тем временем Cloudflare (по сообщениям, через ее сеть проходит около 20% веб-запросов) экспериментирует с новой моделью: сайты могут взимать с представителей наноплату — даже меньше микроплатежа — за доступ к данным. Недавно компания представила собственный стейблкоин NET Dollar.
Именно здесь снова становятся актуальны платежи в криптовалюте.
Сайты и API могут предоставлять интерфейс «платного доступа», позволяя представителю заплатить несколько центов или даже меньше за чтение, поиск или использование контента без подписки и рекламы. Так интернет превращается в систему микросервисов, где ценность передается в реальном времени, а не привязана к ежемесячному расчетному циклу.
Если вас интересует код состояния «402 Payment Required» из раннего интернета и связанные с ним дискуссии Андриссена и других участников, Джей Ю из Pantera Capital написал содержательную статью об этой эволюции.
Представьте почтовую комнату 1950-х годов, где люди раскладывают счета и квитанции по конвертам. Этот неэффективный процесс стал одной из причин, по которым в итоге появился срок оплаты «Net 30».
На практике экономическая модель «оплаты за сканирование» будет подчиняться степенному распределению. Лишь несколько сайтов с большим трафиком или высокой ценностью — тех, данные которых действительно нужны представителям, — заранее внедрят такую модель монетизации. Для большинства сайтов расходы на учет, взимание платы и расчеты за трафик представителей значительно превысят доход. Иными словами, мы полагаем, что в конечном итоге большую часть выручки получат лишь несколько крупных издателей, тогда как нишевые сайты останутся открытыми для доступа или не смогут монетизировать контент.
Здесь изменить ситуацию могут посреднические платформы вроде Cloudflare. Если бы Cloudflare позволяла сайтам «включать платежи от представителей» простым переключателем, а аутентификацию, учет потребления и расчеты обрабатывала через протоколы вроде x402 или Web Bot Auth, порог входа значительно снизился бы.
Cloudflare могла бы автоматически распознавать запросы от авторизованных представителей, взимать от имени сайтов наноплату и самостоятельно распределять доходы.
В такой модели открытый интернет получил бы встроенный уровень машинной коммерции: любая веб-страница могла бы стать API с платным доступом, а любой представитель — беспрепятственно платить во время просмотра, сбора данных или обучения.
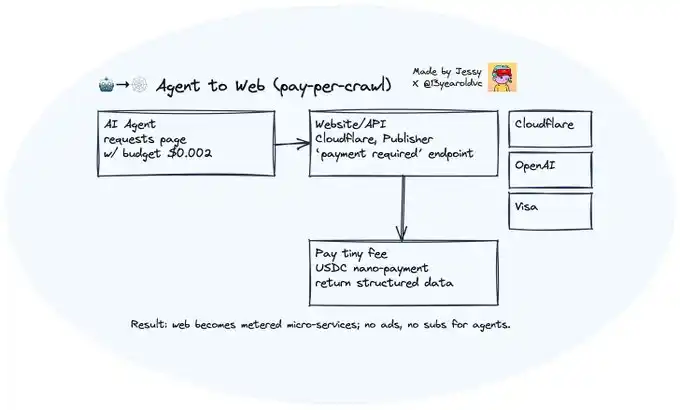
Эта тенденция не ограничивается доступом к данным. В будущем почти все онлайн-услуги с оплатой по факту использования могут перейти на модель «оплаты по запросу». В разговоре с сооснователем ATXP Луи Амирой мы обсудили, как компании могли бы открывать новые источники дохода благодаря платежам от представителей, и привели несколько примеров: LegalZoom могла бы брать 2 $ за соглашение о неразглашении; если процесс оплаты будет достаточно удобным, Netflix мог бы взимать плату за каждый эпизод — 0,5 $ за серию; Replit мог бы брать плату за количество токенов, предоставляя безлимитный «вайб-кодинг» по цене 1,23 $ за миллион токенов; PitchBook или Bloomberg могли бы разрешить представителям разово запрашивать модели оценки и брать за это 0,25 $; больницы могли бы взимать плату за каждую запись, предоставляя анонимные данные сканирования на рак для обучения моделей.
Луи однажды начал делать скриншоты, чтобы документировать встречавшиеся ему сценарии «принудительного перехода на более дорогой тариф» или «платного доступа»: эти компании могли бы перевести его в разряд клиентов, предлагая оплату за использование.
В идеальном случае корпоративные разработчики могли бы быстро запускать временные конечные точки API с оплатой по факту использования вместо ежемесячной подписки; авторы или исследователи могли бы продавать отдельные абзацы, графики или наборы данных за каждый запрос.
С другой стороны, агенты также могли бы получать доступ к частным API данных по запросу, запрашивать данные поставщиков, недоступные веб-скрейперам, и отправлять микрозапросы с предоплатой. Эта модель хорошо подходит для нишевых API и корпоративных наборов данных.
Команда CDP компании Coinbase уже провела первые эксперименты с Payments MCP, позволяя LLM использовать ончейн-инструменты, такие как кошельки и платежные функции, без ключа API.
Интернет превращается не в набор объединенных подписок, а скорее в «систему расчетов в реальном времени» — с ценообразованием, оплатой и расчетами за каждое взаимодействие, при этом ценность непрерывно передается.
Мы все еще находимся на раннем этапе, но интеграция уже идет.
Завершив полный цикл исследований, мы пришли к выводу: хотя потенциал умных платежей с участием агентов огромен, эта область все еще находится на ранней стадии. Одна из главных проблем заключается в том, что платежи — одна из наиболее строго регулируемых и сложных областей интернета. Их внедрение часто зависит не от технической осуществимости, а от возможности обеспечить интеграцию и совместимость с крупными компаниями и финансовыми сетями. По своей природе это замедляет прогресс.
Стартапам почти невозможно проводить значимые эксперименты без доступа к банкам, платежным системам или основным платежным провайдерам — даже если необходимая базовая технология уже существует.
Вероятно, в будущем решения будут ориентированы на корпоративный уровень и соответствие нормативным требованиям. Поэтому такие команды, как Catena Labs, создают Agent Commerce Kit, уделяя внимание аутентификации агентов и взаимодействию по платежам между людьми и агентами, а также ориентируясь на лицензированные финансовые учреждения, соблюдение нормативных требований и корпоративные сценарии использования. Вероятно, аналогичное направление выберет и PayPal.
Как далеко мы от настоящих умных платежей?
Пока большинство так называемых «агентов» — это лишь полуавтономные системы. С технической точки зрения они больше похожи на сложные инструменты автоматизации рабочих процессов, чем на интеллектуальные сущности, способные самостоятельно совершать покупки или вести переговоры. Как сказал Кевин Ли из Goldsky: «Пока нельзя продавать „полностью автоматизированный бизнес“: большинство ИИ-компаний все еще занимаются автоматизацией рабочих процессов».
В краткосрочной перспективе возможности кроются в «промежуточной зоне полуавтономности»: инициированное человеком действие запускает расчеты по факту использования на уровне API через канал стейблкоина. Хотя такие процессы пока не являются полноценным поведением умного агента, они используют ту же инфраструктуру — программируемые кошельки с низкой задержкой, учет операций по вызовам и мгновенные расчеты. Все это — ключевые компоненты будущей коммерции «агент ↔ агент».
В то же время должна развиваться и базовая инфраструктура блокчейна. Для умных платежей нужны каналы стейблкоинов с высокой пропускной способностью, низкой задержкой, защитой конфиденциальности и другими характеристиками. Крупные игроки исследуют новое поколение публичных блокчейнов, ориентированных на платежи, например новую сеть Tempo от Stripe и собственную сеть Circle. Мы также ожидаем появления новых команд, которые сосредоточатся на агентах и стейблкоинах в экосистеме Ethereum L2, например Thirdweb. Все это говорит о том, что инфраструктура программируемых денег создается заново для поддержки миллионов микроплатежей и наноплатежей в секунду.
Кроме того, необходимо синхронно модернизировать программируемые кошельки и серверную архитектуру. Если кошельки по-прежнему будут предполагать, что мнемоническая фраза хранится у человека, ничего из этого не получится реализовать. Умному бизнесу нужно серверное хранение средств на основе политик — с программируемыми бюджетами, ограничениями частоты запросов, диапазонами расходов, мультиподписью и контролем через TEE, а также проверяемыми механизмами авторизации.
В этом и заключается значение программируемых кошельков: они обеспечивают управление ключами и выполнение политик при вызове агентов, не требуя «хранить мнемоническую фразу». Как отметил Джейми Хинц из Privy, четыре года назад мы, возможно, еще пытались бы переделать Fireblocks или MetaMask под эту задачу. Но теперь весь технологический стек создается с учетом того, что агенты должны выполнять транзакции в рамках заданной политики, а не полагаться на пароли: безопасность и автоматизация объединяются, а не противоречат друг другу. (Для более подробного разбора рекомендую прочитать статью Privy об управлении на естественном языке и выполнении политик.)
Что еще важнее, эта тенденция уже проявляется. Даже Visa и Mastercard адаптируют свои сети для коммерции с участием умных агентов, внедряя протоколы Trusted Agent и Agent Pay на основе Web Bot Auth. Это показывает, что проверка личности, авторизация и расчеты быстро объединяются — как в блокчейне, так и в традиционных платежных каналах.
Возможно, до воплощения этого видения осталось всего несколько важных прорывов.
Когда платежи станут программируемыми, изменится и поведение интернета. Любое действие можно будет оценить, оплатить и провести по нему расчет в реальном времени. Каждый агент — будь то модель или человек — сможет мгновенно получать вознаграждение за свой вклад.
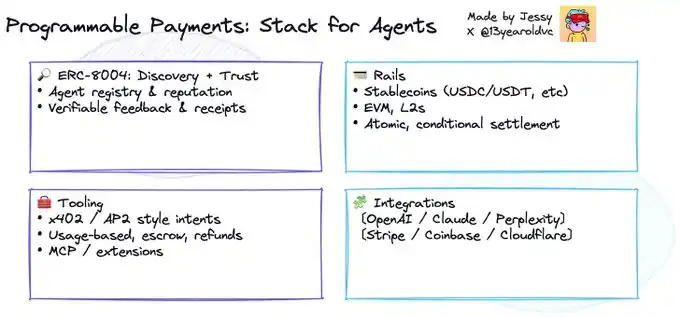
По мере развития инфраструктуры формируются два ключевых стандарта: ERC-8004 создает уровень доверия, который позволяет агентам находить друг друга и сотрудничать без централизованных посредников; x402 обеспечивает мгновенные беспрепятственные платежи между агентами.
Вместе они образуют базовую инфраструктуру экономики интеллектуальных агентов.
Мы представляем будущее, в котором агент A находит агента B через реестр ERC-8004, согласовывает условия услуги, а затем мгновенно проводит платеж с помощью умных платежных протоколов, таких как x402, с расчетами на нейтральном финансовом уровне Ethereum.
Для настоящего сотрудничества агентам необходимы интероперабельность — способность находить друг друга, общаться и обмениваться данными через общие протоколы, — и композиционность, то есть возможность строить процессы на основе результатов работы друг друга.
Как говорит Линкольн Мурр из Coinbase: «Если в платежах между машинами будут преобладать каналы стейблкоинов, это может привести к широкому распространению стейблкоинов в интернете. Пока Visa и Mastercard доминируют в платежах людей торговцам, агенты станут „троянским конем“, который ускорит развитие криптовалютных платежей».
Интернету потребовалось 20 лет, чтобы перейти от веб-страниц к приложениям, и еще 15 лет — от приложений к платформам. Агенты ускорят этот цикл. Коммерция перестанет быть тем, чем вы «занимаетесь сами», и превратится в процесс, который происходит автоматически, незаметно, непрерывно и повсюду.
Этот контент предоставляется исключительно в общих информационных целях и не является финансовым, инвестиционным, юридическим или налоговым советом. Любые мероприятия, вознаграждения, онлайн-акции или связанная с ними информация, упомянутые в настоящем документе, не должны рассматриваться как рекомендация, приглашение к покупке, продаже, торговле или иной сделке с какими-либо криптоактивами. Криптоактивы очень волатильны и могут привести к убыткам. Доступность услуг, продуктов WEEX и связанных с ними событий может варьироваться в зависимости от региона. Вы несете ответственность за обеспечение того, чтобы ваше участие соответствовало применимым местным законам и нормативным актам.
Вам также может понравиться

SharpLink развертывает 400 миллионов долларов ETH в Ether.fi и Lido

Важные новости с вечера и утра (27-28 сентября)

ConsenSys объявила о планах разделения бизнеса MetaMask и институциональной инфраструктуры

ENA, SUI и EIGEN разблокируют токены на сумму более 20 миллионов долларов на этой неделе

ether.fi убирает повторное стекинг из weETH, приближаясь к полному выходу из EigenLayer

Что такое повторное стекинг и как EigenLayer превращает ставленный ETH в общую безопасность
Малоизвестный ИИ-инструмент с открытым исходным кодом предупредил о баге в Kelp DAO на $292 млн за 12 дней до инцидента

Основатель EigenCloud: Искусственный интеллект и криптовалюты создают следующий класс активов стоимостью в триллион долларов

RootData: EIGEN разблокирует токены на сумму примерно 7,64 миллиона долларов за одну неделю
EigenCloud заключила партнерство с Syndicate для запуска сети секвенсоров AVS
Eigen Labs объявила о сокращении штата примерно на 25% и стратегическом переносе фокуса на EigenCloud.

21shares запускает ETP на криптовалюты Lighter и Venice в Европе
Сделка Amazon по дата-центрам с 3млн: что она значит для акций Amazon (AMZN) и 3млн (MMM)
Разбираем сделку Amazon по дата-центрам с 3млн, порог для получения варранта в размере 6 млрд $, возможное размытие доли и последствия соглашения для акций AMZN и MMM.

Как стабильные монеты могут попасть в кассовые аппараты?

Главный организатор мошенничества с задачами стал жертвой кражи Ledger на сумму около 4,8 миллиона долларов в биткойнах

Акции CoreWeave и Nebius: у какого облачного бизнеса в сфере ИИ выше риск финансирования?
Сравните акции CoreWeave и Nebius по уровню долга, денежному потоку, предоплатам клиентов и размыванию доли акционеров, чтобы оценить, у какого облачного бизнеса в сфере ИИ выше риск финансирования.
Восемь лет спустя: работа XT Exchange продолжает меняться

Прогноз цены акций SpaceX (SPCX) на 2027 год: сможет ли рост Starlink компенсировать расходы на ИИ?
Прогноз цены акций SpaceX на 2027 год: оценка роста Starlink, расходов на ИИ, снижения мультипликатора оценки и размытия долей на основе прозрачных ценовых сценариев.

BNB Chain разделяет полномочия активов на 4 роли, в то время как администраторы держат ключ
Почему акции SpaceX упали на 34% от максимума? Впереди отчетность за Q3 и риски разблокировки акций

a16z беседует с основателем Circle: Arc — это не просто публичная цепочка, это основа машинной экономики
NDV: Куда ушли деньги? Обзор 16 лет стагфляции и эрозии богатства в Соединенных Штатах

Количество криптопользователей в Индонезии достигло 23,21 миллиона аккаунтов, OJK усиливает контроль и защиту потребителей - Мир

Исправление ошибок XRP Ledger будет запущено в пятницу!

Криптобиржа Bitget внезапно ушла из России. Что произошло
Биткойн превзойдет основные активы по прогнозу годовой доходности
Почему этот 73-летний американский политик стал «косточкой в горле» криптографического лобби?

Ethereum: Том Ли связывает падение криптовалют с опасениями по поводу ИИ
Мошенники выдают себя за Тайлера Хоббса в фальшивой схеме выпуска NFT QQL

Что такое Messari? Исследования крипторынка, интеграция с Blockworks и инструменты для инвесторов
SharpLink развертывает 400 миллионов долларов ETH в Ether.fi и Lido
Важные новости с вечера и утра (27-28 сентября)
ConsenSys объявила о планах разделения бизнеса MetaMask и институциональной инфраструктуры
ENA, SUI и EIGEN разблокируют токены на сумму более 20 миллионов долларов на этой неделе
ether.fi убирает повторное стекинг из weETH, приближаясь к полному выходу из EigenLayer
Что такое повторное стекинг и как EigenLayer превращает ставленный ETH в общую безопасность
Содержание
Свежие статьи


Свежие листинги на WEEX


