
Ф'ючерсна торгівля Монеро: ризик ліквідності, який ігнорують у посібниках

 Оцінити в Google


Ф'ючерсна торгівля Монеро працює так само, як і торгівля будь-яким іншим безстроковим контрактом: ви вносите маржу, відкриваєте довгу або коротку позицію в XMR, сплачуєте або отримуєте фінансування та зазнаєте ліквідації, якщо ринок достатньо сильно рухається проти вас. Ця частина справді проста, і десяток посібників пояснюють її однаково. Але вони замовчують факт, який змінює реальну поведінку контракту. З 2024 року понад 70 бірж видалили Монеро з лістингу, починаючи з Binance у лютому того року, а очікується, що пакет ЄС щодо протидії відмиванню коштів до 2027 року обмежить монети, що посилюють анонімність, на регульованих майданчиках. Ринок спотової торгівлі, який формує індексну ціну будь-якого безстрокового контракту XMR, менш ліквідний і більш фрагментований, ніж спотовий ринок BTC або ETH, — а тонкі книги ордерів індексу спричиняють довші шпильки, швидші каскадні рухи та гірше виконання ордерів. У цій статті розглянемо, де ще торгується XMR, як делістинги впливають на контракт, як оцінювати поточне позиціювання, а також як відповідно визначати розмір позиції та розміщувати угоди.
На 15.09.2026 XMR торгувався по 515,05 $, втративши за день 3,08%; обсяг спотової торгівлі за 24 години становив 130,99 млн $, а ринкова капіталізація — 9,68 млрд $, що відповідало 12-му місцю (CoinMarketCap). Діапазон за 24 години становив від 503,61 $ до 534,82 $. Історичного максимуму 798,91 $ було досягнуто 14.01.2026 — поточна ціна приблизно на 35% нижча за нього, попри відновлення приблизно на 85% від мінімуму 06.02 поблизу 278 $.
Що таке ф'ючерси на Монеро і де ще торгується XMR
Безстроковий контракт XMR відстежує ціну Монеро, не має строку дії та забезпечується в USDT. Між покупцями й продавцями сплачується ставка фінансування, щоб утримувати ціну контракту поблизу референтного індексу. Ви ніколи не отримуєте XMR у власність — саме тому цей продукт зберігся там, де спотові лістинги зникли: дериватив, прив'язаний до ціни, з погляду регулювання відрізняється від зберігання приватного активу.
Ця відмінність пояснює нинішню картину. Доступ до спотової торгівлі XMR на великих регульованих майданчиках різко звузився з 2024 року, а активність перемістилася до некастодіальних сервісів обміну та бірж, що маршрутизують ордери через ліцензованих постачальників ліквідності. Доступ до деривативів зберігся краще. Станом на 15.09.2026 WEEX пропонує безстрокові ф'ючерси XMR-USDT із кредитним плечем до 100x.
Корисна модель для розуміння ситуації: ринок деривативів XMR тепер більший відносно спотового ринку, ніж був три роки тому, і цей розрив не свідчить про спекулятивну бульбашку. Це наслідок регулювання.
Чому делістинги змінюють поведінку ф'ючерсів XMR
Маркова ціна безстрокового контракту розраховується на основі індексу, сформованого зі спотових цін на референтних майданчиках. Коли кількість і глибина таких майданчиків зменшуються, відбуваються три речі, про які не пишуть у типових посібниках із ф'ючерсів XMR.
Індекс стає шумнішим. Коли книг ордерів у його складі менше й вони тонші, одна велика спотова угода сильніше рухає індекс, ніж рухала б ціну активу з глибоким лістингом. Саме за марковою ціною відбувається ліквідація, тому шум індексу перетворюється на шум ліквідацій.
Шпильки заходять далі, перш ніж арбітраж поверне ціну назад. Арбітраж між безстроковими контрактами та спотовим ринком вимагає, щоб хтось міг швидко й дешево торгувати з обох боків. Кожен делістинг зменшує таку спроможність. На практиці XMR може торкнутися ціни на кілька відсотків нижче за рівень закриття свічки, а стопи в цьому діапазоні спрацьовують через рух, якого фактично не було.
Доступність майданчика сама по собі створює ризик для позиції. Саме цей ризик трейдери постійно недооцінюють. Оскільки до 2027 року на регульованих майданчиках очікуються обмеження ЄС щодо монет, які посилюють анонімність, перелік бірж із ринками XMR може змінюватися. Позиція в безстроковому контракті — це вимога, яка залежить від того, чи продовжить існувати ринок на конкретному майданчику. Оголошення про делістинг зазвичай передбачають період примусового закриття позицій, а закриття позиції в тонкій книзі ордерів — це не те виконання, яке ви обрали б самостійно.
Усе це не означає, що не варто торгувати XMR. Це означає, що типова порада — вузький стоп, високе кредитне плече, докуповувати на просіданнях — для XMR гірша, ніж для BTC, але посібники, які її дають, не проводять цієї відмінності.
Як аналізувати відкритий інтерес і фінансування XMR перед визначенням розміру позиції
Дані про позиціювання тут важливіші за графічні моделі, оскільки на тонкому ринку ризиком і є саме позиціювання.
Станом на середину 09.2026 відкритий інтерес XMR становив близько 255 млн $ після піку поблизу 318 млн $ на початку тижня, до 12.09; ставка фінансування кілька тижнів залишалася позитивною — покупці платили продавцям за утримання позицій. Порівняймо це з обсягом спотової торгівлі за 24 години 130,99 млн $: приблизно два долари відкритих позицій із кредитним плечем на кожен долар денного спотового обороту. Це набагато здоровіше, ніж співвідношення 24:1 на деяких безстрокових контрактах альткоїнів, але ринок усе одно має більше позицій для закриття під час скоординованого виходу, ніж спотова книга може поглинути за день.
Важливий висновок: відкритий інтерес знизився приблизно на 20% від тижневого піку, тоді як ціна відкотилася від 565 $ до 515 $. Зниження відкритого інтересу разом із падінням ціни означає, що покупці закривають позиції, а не що продавці відкривають нові, — це очищення ринку, а не початок нового низхідного тренду. Стійко позитивна ставка фінансування під час цього очищення свідчить, що покупців і після відкату забагато, а за таких умов часто відбувається друга хвиля падіння.
Технічне тло сприятливе. 14.08.2026 сформувався «золотий хрест», коли перетнулися 50-денна та 200-денна EMA, а подвійне дно підтвердилося на 291 $ і пробило лінію шиї на 447 $ — тепер це важливий рівень підтримки під час падіння. Опір розташований на нещодавньому максимумі 565 $, а далі — на 600 $. Загальна капіталізація сектору приватності сягнула приблизно 30,3 млрд $, тож XMR рухається не сам по собі.
Ціна --
Як відкривати коротку позицію в Монеро й не потрапити під шпильку
Відкривати коротку позицію в активі, де переважають покупці й ставка фінансування позитивна, структурно вигідно — ви отримуєте плату за утримання позиції. Але саме тут ризик тонкої книги ордерів б'є найсильніше, адже коротке стискання на неліквідному ринку буває різким.
- Відкривайте коротку позицію на зростанні, а не під час різкого падіння. Оскільки ставка фінансування вже позитивна, а відкритий інтерес уже знизився на 20% від піку, легша частина руху позаду. Коротка позиція поблизу опору 565 $ має чіткий рівень скасування сценарію; позиція, відкрита на 515 $ після падіння, — ні.
- Встановлюйте рівень скасування сценарію вище за шпильку, а не вище за свічку. Власний діапазон XMR за 24 години на 15.09.2026 становив від 503,61 $ до 534,82 $ — розмах 6,2% у звичайний день. Стоп на 3% вище за ціну входу потрапляє в межі звичайного денного шуму.
- Використовуйте маркову ціну як тригер. У тонкій книзі ордерів останню ціну може сформувати одна угода. Маркова ціна — це згладжений орієнтир, за яким контракт ліквідує позицію, і вона є надійнішим тригером.
- Встановлюйте вихід одночасно з входом. Посібник користувача WEEX щодо ордерів тейк-профіт і стоп-лос пояснює ринкові та лімітні TP/SL, вибір ціни-тригера, а також прослизання й збої виконання, які трапляються під час різкого зростання волатильності.
- Фіксуйте частину прибутку на рівні, а не після його проходження. 447 $ — структурний рівень, а не кругле число. Часткова фіксація прибутку на цьому рівні краща, ніж очікування 400 $ із ризиком віддати весь рух під час короткого стискання.
Визначення розміру позиції для активу з тонкою книгою ордерів, як-от XMR
Типова порада — ризикувати 1–2% капіталу в кожній угоді. Принцип правильний, але вихідні дані — ні, адже для визначення розміру позиції потрібно враховувати власний діапазон руху активу, а не покладатися на загальне правило.
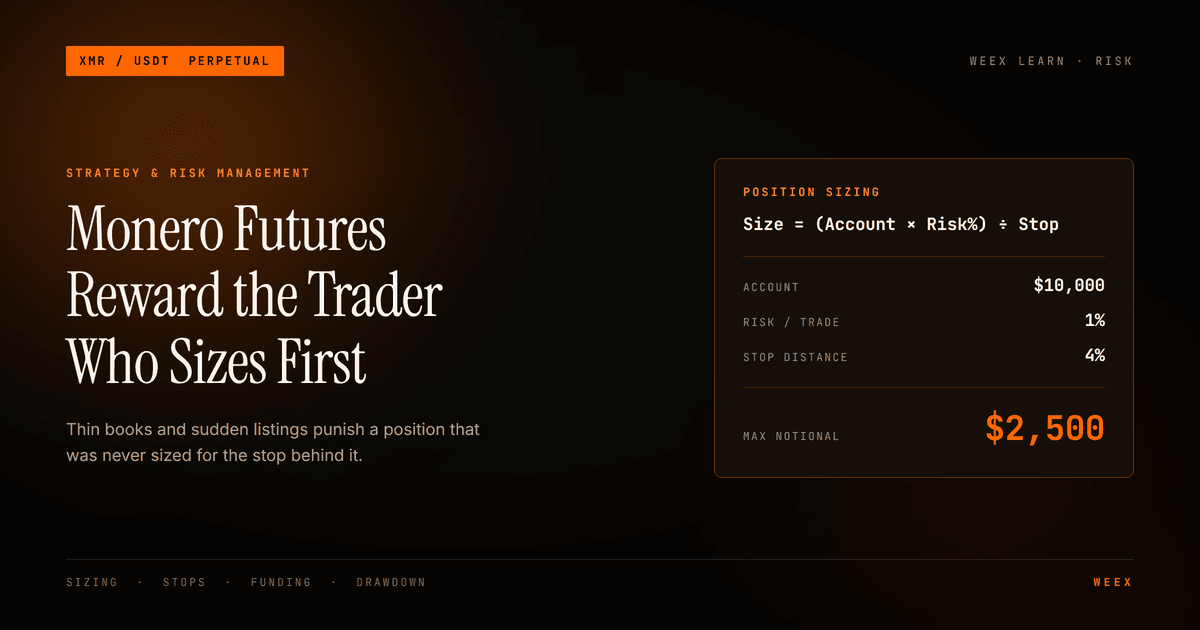
Розрахуймо у зворотному напрямку. Звичайний денний діапазон XMR зараз становить близько 6%, а відстань між поточною ціною 515 $ та лінією шиї на 447 $ — приблизно 13%. Отже, стоп, що враховує структуру ринку, потрібно розмістити приблизно на 7–13% від ціни входу — залежно від того, торгуєте ви діапазон чи рівень. Якщо ви ризикуєте 1,5% рахунку на 10 000 $ — тобто 150 $ — а стоп розташований на відстані 10%, номінальний розмір позиції становить 1500 $, що за кредитного плеча 5x означає маржу 300 $. А не 2000 $ із плечем 20x і стопом 3% — саме така комбінація призводить до ліквідації.
Для XMR важливі ще два обмеження:
- Обмежте кредитне плече рівнем нижче за доступний на майданчику. Максимальне плече 100x — це технічна можливість, а не рекомендація. За плеча 100x ліквідація настає приблизно за 1% від ціни входу — це може статися за одну 15-хвилинну свічку цього активу.
- Утримуйте позицію достатньо короткий час, щоб мінімізувати ризик майданчика. Багатомісячна позиція в XMR із кредитним плечем також означає ставку на те, що ринок залишатиметься доступним на майданчику, де ви відкрили позицію. Посібник WEEX з управління ризиками пояснює механізми визначення розміру позиції, режим маржі та умовні ордери, завдяки яким практично утримувати позицію недовго.
У чому помиляється більшість посібників із XMR
Вони розглядають Монеро як Біткоїн із кращою приватністю та застосовують стратегії для Біткоїна. Порівнювати технології цілком доречно, а от структуру ринків — ні. Безстрокові контракти BTC спираються на найглибший спотовий ринок у криптоіндустрії. Контракти XMR — на спотовий ринок, який регулювання поступово звужує вже два роки й продовжить звужувати. Інструмент той самий, але якість виконання, поведінка шпильок і хвостовий ризик суттєво відрізняються. Визначайте розмір позиції з огляду на ринок, на якому справді торгуєте.
FAQ
1. Де ще можна торгувати ф'ючерсами на Монеро?
Доступ до деривативів під час хвилі делістингів зберігся краще, ніж доступ до спотової торгівлі. Станом на 15.09.2026 WEEX пропонує безстрокові ф'ючерси XMR-USDT із кредитним плечем до 100x. Оскільки безстроковий контракт прив'язаний до ціни, а не передбачає зберігання активу, до нього застосовується інший підхід, ніж до спотового лістингу. Однак доступність на майданчиках може змінитися, тож перевірте її перед відкриттям позиції.
2. Чому так багато бірж видалили Монеро з лістингу?
З 2024 року понад 70 бірж видалили XMR, першою була Binance у 02.2024; причиною стали правила протидії відмиванню коштів, що поширюються на активи, які посилюють анонімність. Очікується, що пакет ЄС щодо протидії відмиванню коштів обмежить їх на регульованих майданчиках до 2027 року.
3. Як відкрити коротку позицію в Монеро з кредитним плечем?
Відкрийте коротку позицію за безстроковим контрактом XMR, внесіть маржу та встановіть стоп вище за рівень скасування сценарію. Для XMR особливо важливо правильно розташувати стоп: 15.09.2026 звичайний денний діапазон становив 6,2%, тож стоп у межах 3% потрапляє в зону звичайного шуму.
4. Що означає позитивна ставка фінансування для XMR?
Покупці платять продавцям за утримання позицій, що свідчить про надмірну кількість позицій на купівлю. Ставка фінансування залишалася позитивною до 09.2026, хоча відкритий інтерес знизився приблизно на 20% від тижневого піку поблизу 318 млн $ — зазвичай така комбінація означає, що покупці ще не повністю капітулювали.
5. Чи варто уникати ф'ючерсів на XMR через низьку ліквідність спотового ринку?
Не обов'язково, але це має змінити ваші налаштування, а не переконання. Тонкі книги ордерів індексу спричиняють довші шпильки та гірше виконання ордерів, тому ту саму ринкову думку слід виражати з меншим кредитним плечем, ширшими стопами та меншою номінальною позицією, ніж для активу з глибоким лістингом.
Попередження про ризики
Монеро — волатильний актив, а позиції в XMR із кредитним плечем можуть призвести до часткової або повної втрати маржі. Наведені тут ризики виходять за межі звичайного ринкового ризику. Ліквідність спотової торгівлі XMR поступово фрагментується — з 2024 року його видалили з лістингу понад 70 бірж, — через що індекс, на якому ґрунтується безстроковий контракт, стає шумнішим, а ціна може на кілька відсотків вийти за рівень закриття, активувавши стопи та ліквідувавши позиції під час рухів, які не закріплюються. Ризик майданчика реальний і асиметричний: регуляторні заходи щодо активів, які посилюють анонімність, зокрема очікувані до 2027 року обмеження ЄС, можуть призвести до закриття ринку з примусовим періодом виходу, змушуючи вас закривати позицію в тонкій книзі ордерів за ціною, яку ви не обирали. Ставка фінансування тривалий час була позитивною, тому покупці платять за утримання позицій, а витрати накопичуються протягом кількох днів. За кредитного плеча до 100x ліквідація настає приблизно за 1% від ціни входу, що значно менше за звичайний внутрішньоденний діапазон XMR — близько 6%. Ця стаття не є рекомендацією купувати, продавати або відкривати коротку позицію в XMR. Торгуйте лише тим капіталом, який можете дозволити собі втратити.
Цей контент надано лише для загальних інформаційних цілей і не є фінансовою, інвестиційною, юридичною чи податковою консультацією. Події, нагороди, онлайн-акцій або пов’язану інформацію, згадана тут, не слід розглядати як рекомендацію, прохання чи запрошення до купівлі, продажу, торгівлі чи інших операцій з криптоактивами. Криптоактиви є дуже волатильними та можуть призвести до збитків. Доступність послуг, продуктів WEEX та пов’язаних із ними подій може відрізнятися залежно від регіону. Ви несете відповідальність за забезпечення відповідності вашої участі чинному місцевому законодавству та нормативним актам.
Вам також може сподобатися
Ставка фінансування криптовалют: хто платить, скільки це коштує і про що свідчить
Звітність PEP: PepsiCo перевершила прогнози за III квартал, але знизила прогноз на тлі ситуації в Північній Америці
Ралі ціни PUMP: чи зможуть викупи Pump.fun випередити щомісячні розблокування?
Відлік до оновлення Ефіріуму «Гламстердам»: чи зможе ETH пробити опір?

Найкращий криптододаток для початківців: додаток біржі, гаманець чи обидва? Як визначитися перед завантаженням
Торгівля ф’ючерсами на Ефіріум: як визначити розмір позиції ETH і читати PnL

Спотова торгівля для початківців: від депозиту й ордера до утримання активу

Макро Протокол (MTP): статус лістингу та інструкція з безпечної перевірки

Нові монети на WEEX: як перевірити лістинги, сторінки та ризики
SEI: блокчейн, орієнтований на торгівлю, і його токен на WEEX

Шиба-іну (SHIB): що перевірити перед торгівлею на WEEX

RENDER: токен мережі Рендер і торгівля на WEEX
Що таке FLOKI? Статус споту WEEX і ф’ючерсів 1000FLOKI та перевірка ризиків
Що таке BONK? Статус спотової торгівлі WEEX і ф'ючерсів 1000BONK та перевірка ризиків

Що таке BRETT? Статус спотової та ф’ючерсної торгівлі на WEEX і перевірка ризиків

Що таке WIF (dogwifhat)? Статус споту й ф’ючерсів на WEEX та перевірка ризиків
Що таке Bitway (BTW)? Продукт, токеноміка та січневий лістинг на WEEX
Що таке Genius Terminal (GENIUS)? Продукт, токеноміка та ризики торгівлі
Підключення торгового бота до WEEX API: чекліст ризиків із 12 пунктів
Як тестувати торгову стратегію у WEEX Demo перед переходом до реальних торгів
Демо-трейдинг WEEX: тренувальний рахунок 50 000 USDT, правила та ліміти
LONGARC: меми акцій у мережі Arc, контракт і ризики
Стратегія торгівлі ф’ючерсами HYPE: правила розміру позиції навколо розлоків
Ставка фінансування Біткоїна перед ФРС: скільки лонги платять за утримання BTC
Nike виключать із S&P 100: що насправді означає 12-річний мінімум для акцій

Як переказати кошти з P2P-гаманця на ф’ючерси в Пакистані: покроковий гайд
Яка криптобіржа пропонує найширший вибір активів для трейдерів із Пакистану?
Акції Micron (MU): ціна, прогноз та як купити

Акції SanDisk (SNDK): ціна, прогноз та як купити
Припинення роботи сервісу Bybit у Японії: повна хронологія та що станеться 22.07.2026
Ставка фінансування криптовалют: хто платить, скільки це коштує і про що свідчить
Звітність PEP: PepsiCo перевершила прогнози за III квартал, але знизила прогноз на тлі ситуації в Північній Америці
Ралі ціни PUMP: чи зможуть викупи Pump.fun випередити щомісячні розблокування?
Відлік до оновлення Ефіріуму «Гламстердам»: чи зможе ETH пробити опір?
Найкращий криптододаток для початківців: додаток біржі, гаманець чи обидва? Як визначитися перед завантаженням
Торгівля ф’ючерсами на Ефіріум: як визначити розмір позиції ETH і читати PnL


