
Звітність PEP: PepsiCo перевершила прогнози за III квартал, але знизила прогноз на тлі ситуації в Північній Америці

 Оцінити в Google


Так, обсяги продажів у Північній Америці й далі є ключовими для звітності PEP, але питання змінилося. PepsiCo (NASDAQ: PEP) опублікувала результати за третій квартал 2026 року до відкриття ринку 8 жовтня, а обсяги продажів продуктів харчування в Північній Америці перестали падати. Цього вдалося досягти ціною зниження базового операційного прибутку сегмента на 12%. Виручка в розмірі 25,27 млрд $ і базовий прибуток на акцію (EPS) у розмірі 2,34 $ перевершили прогнози Волл-стрит, однак керівництво знизило прогноз зростання базового EPS за весь рік до 2,5%–3,5% із нижньої межі попереднього діапазону 5%–7%.
Акції PEP все ж закрилися зростанням на 3,73% — до 128,34 $. У цій статті розглянемо, коли опублікували результати, чому знизили прогноз, як міжнародний прибуток компенсує показники Північної Америки, три сценарії для акцій PEP і що варто перевірити перед торгівлею спотовими PEP або ф’ючерсами.
Коли PepsiCo опублікувала звітність за III квартал? Час і ключові показники
PepsiCo опублікувала пресреліз, звіт 10-Q і підготовлені тези приблизно о 06:00 за східним часом США в четвер, 8 жовтня 2026 року (10:00 UTC, 18:00 UTC+8). Запитання й відповіді для аналітиків розпочалися о 08:15 за східним часом США. Регулярні торги в США починаються о 09:30 за східним часом США, тож між публікацією даних і відкриттям ринку було три з половиною години передторгової сесії.
Третій квартал PepsiCo охоплює 12 тижнів, що завершилися 5 вересня 2026 року. Наведені нижче показники взято зі звіту компанії за формою 8-K, поданого до SEC 8 жовтня:
- Чиста виручка: 25,27 млрд $, на 5,6% більше, ніж роком раніше; консенсус-прогноз становив приблизно 25 млрд $
- Органічна виручка: зросла на 3,1% — швидше, ніж на 2,6% у I кварталі та 2,4% у II кварталі
- Базовий EPS: 2,34 $, на 2% більше; консенсус-прогноз становив приблизно 2,29 $
- EPS за GAAP: 2,23 $, на 17% більше; на показник позитивно вплинули статті, пов’язані з придбаннями, і переоцінка товарних активів за ринковою вартістю
- Базова операційна маржа: 16,9%, зниження на 35 базисних пунктів
- Глобальні обсяги продажів: готові продукти харчування зросли на 1%, напої — на 3%
Із зростання виручки на 5,6% 3,1 відсоткового пункту припало на органічне зростання, 1,7 пункту — на придбання, а 0,7 пункту — на валютний чинник. Інакше кажучи, приблизно чотири десятих зростання не були пов’язані ні зі збільшенням продажів, ні з підвищенням цін.
Чому PepsiCo знизила прогноз на 2026 рік, попри стабілізацію обсягів продажів
Тому що обсягів продажів вдалося досягти завдяки зниженню цін і маркетингу, а прибуток за ними не зріс.
Підрозділ PepsiCo Foods North America (PFNA), до якого належать Lay's, Doritos і Quaker, отримав виручку 6,5 млрд $ — без змін порівняно з минулим роком. Органічні обсяги додали 0,5 пункту, а ефективне чисте ціноутворення відняло 1 пункт. Базовий операційний прибуток упав на 12% — до 1,38 млрд $, а базова операційна маржа сегмента скоротилася до 21,2% з 24,1%, тобто приблизно на 280 базисних пунктів. У лютому компанія знизила ціни на такі бренди, як Lay's і Doritos, на величину до 15%. Тепер це позначається на звіті про прибутки та збитки.
Виручка PepsiCo Beverages North America (PBNA) зросла на 5% — до 7,71 млрд $, але приблизно 6 пунктів зростання забезпечили придбання, здійснені у 2025 році. Органічна виручка не змінилася, а обсяг продажів скоротився на 2% — це краще за падіння на 4% у II кварталі, але все ще зниження. Після публікації звіту генеральний директор Рамон Лагуарта сказав CNBC, що бізнес у Північній Америці показав результати нижчі за очікування компанії.
Прогноз на 2026 фінансовий рік змінився так:
- Органічна виручка: приблизно +3% замість попереднього діапазону від +2% до +4%
- Чиста виручка: приблизно +6% замість попереднього діапазону від +4% до +6%; підвищення прогнозу зумовлено валютним чинником і придбаннями, оцінку кожного з них збільшили на пів пункту
- Базовий EPS у перерахунку на постійні валютні курси: від +1% до +2% замість попереднього прогнозу на нижній межі діапазону від +4% до +6%
- Базовий EPS: від +2,5% до +3,5% замість попереднього прогнозу на нижній межі діапазону від +5% до +7%
- Ефективна податкова ставка для базового прибутку: приблизно 21% замість приблизно 22%
- Повернення коштів акціонерам: без змін, 8,9 млрд $, зокрема 7,9 млрд $ у вигляді дивідендів і 1 млрд $ у вигляді зворотного викупу акцій
У цьому прогнозі легко не помітити три деталі.
Нижча податкова ставка приховує частину зниження прибутку. Зниження податкової ставки на один пункт мало б збільшити EPS. Проте прогноз EPS усе одно знизився, отже, погіршення очікуваного операційного прибутку більше, ніж випливає з показників EPS.
За прогнозом, у IV кварталі зростання прибутку буде близьким до нуля. У 2025 році базовий EPS становив 8,14 $, тож новий діапазон передбачає приблизно 8,34 $–8,42 $ у 2026 році. З урахуванням 6,15 $, отриманих за перші три квартали, на IV квартал припадає приблизно 2,19 $–2,28 $ проти 2,26 $ роком раніше. Це відповідає діапазону приблизно від -3% до +1%.
Повернення тарифних платежів забезпечили зростання прибутку в III кварталі. Базовий операційний прибуток зріс на 3%, і компанія повідомила, що повернення тарифних платежів додало 4 відсоткові пункти. Якщо не враховувати їх, базовий операційний прибуток знизився б приблизно на 0,6%.
Щодо витрат PepsiCo повідомила, що визначає додаткові можливості для структурного скорочення витрат, яке планує реалізувати найближчими місяцями. Це має компенсувати зростання цін на ресурси та профінансувати інновації й витрати на бренди в Північній Америці. Наприкінці вересня Reuters також повідомило, що PepsiCo планує підвищити ціни на деякі бренди чипсів на низький або середній однозначний відсоток. Зростання продажів, відновлене завдяки зниженню цін, невдовзі буде перевірено їх підвищенням.
Міжнародні ринки забезпечили зростання прибутку PepsiCo у III кварталі
Увесь приріст прибутку PepsiCo цього кварталу надійшов з-за меж Північної Америки. Якщо підсумувати показники сегментів зі звіту 8-K, чотири міжнародні сегменти отримали 2,31 млрд $ базового операційного прибутку — на 15,6% більше. Два північноамериканські сегменти отримали 2,39 млрд $ — на 5,9% менше. Тепер на міжнародні ринки припадає 49% базового операційного прибутку сегментів, порівняно з 44% роком раніше, за частки у виручці близько 44%.
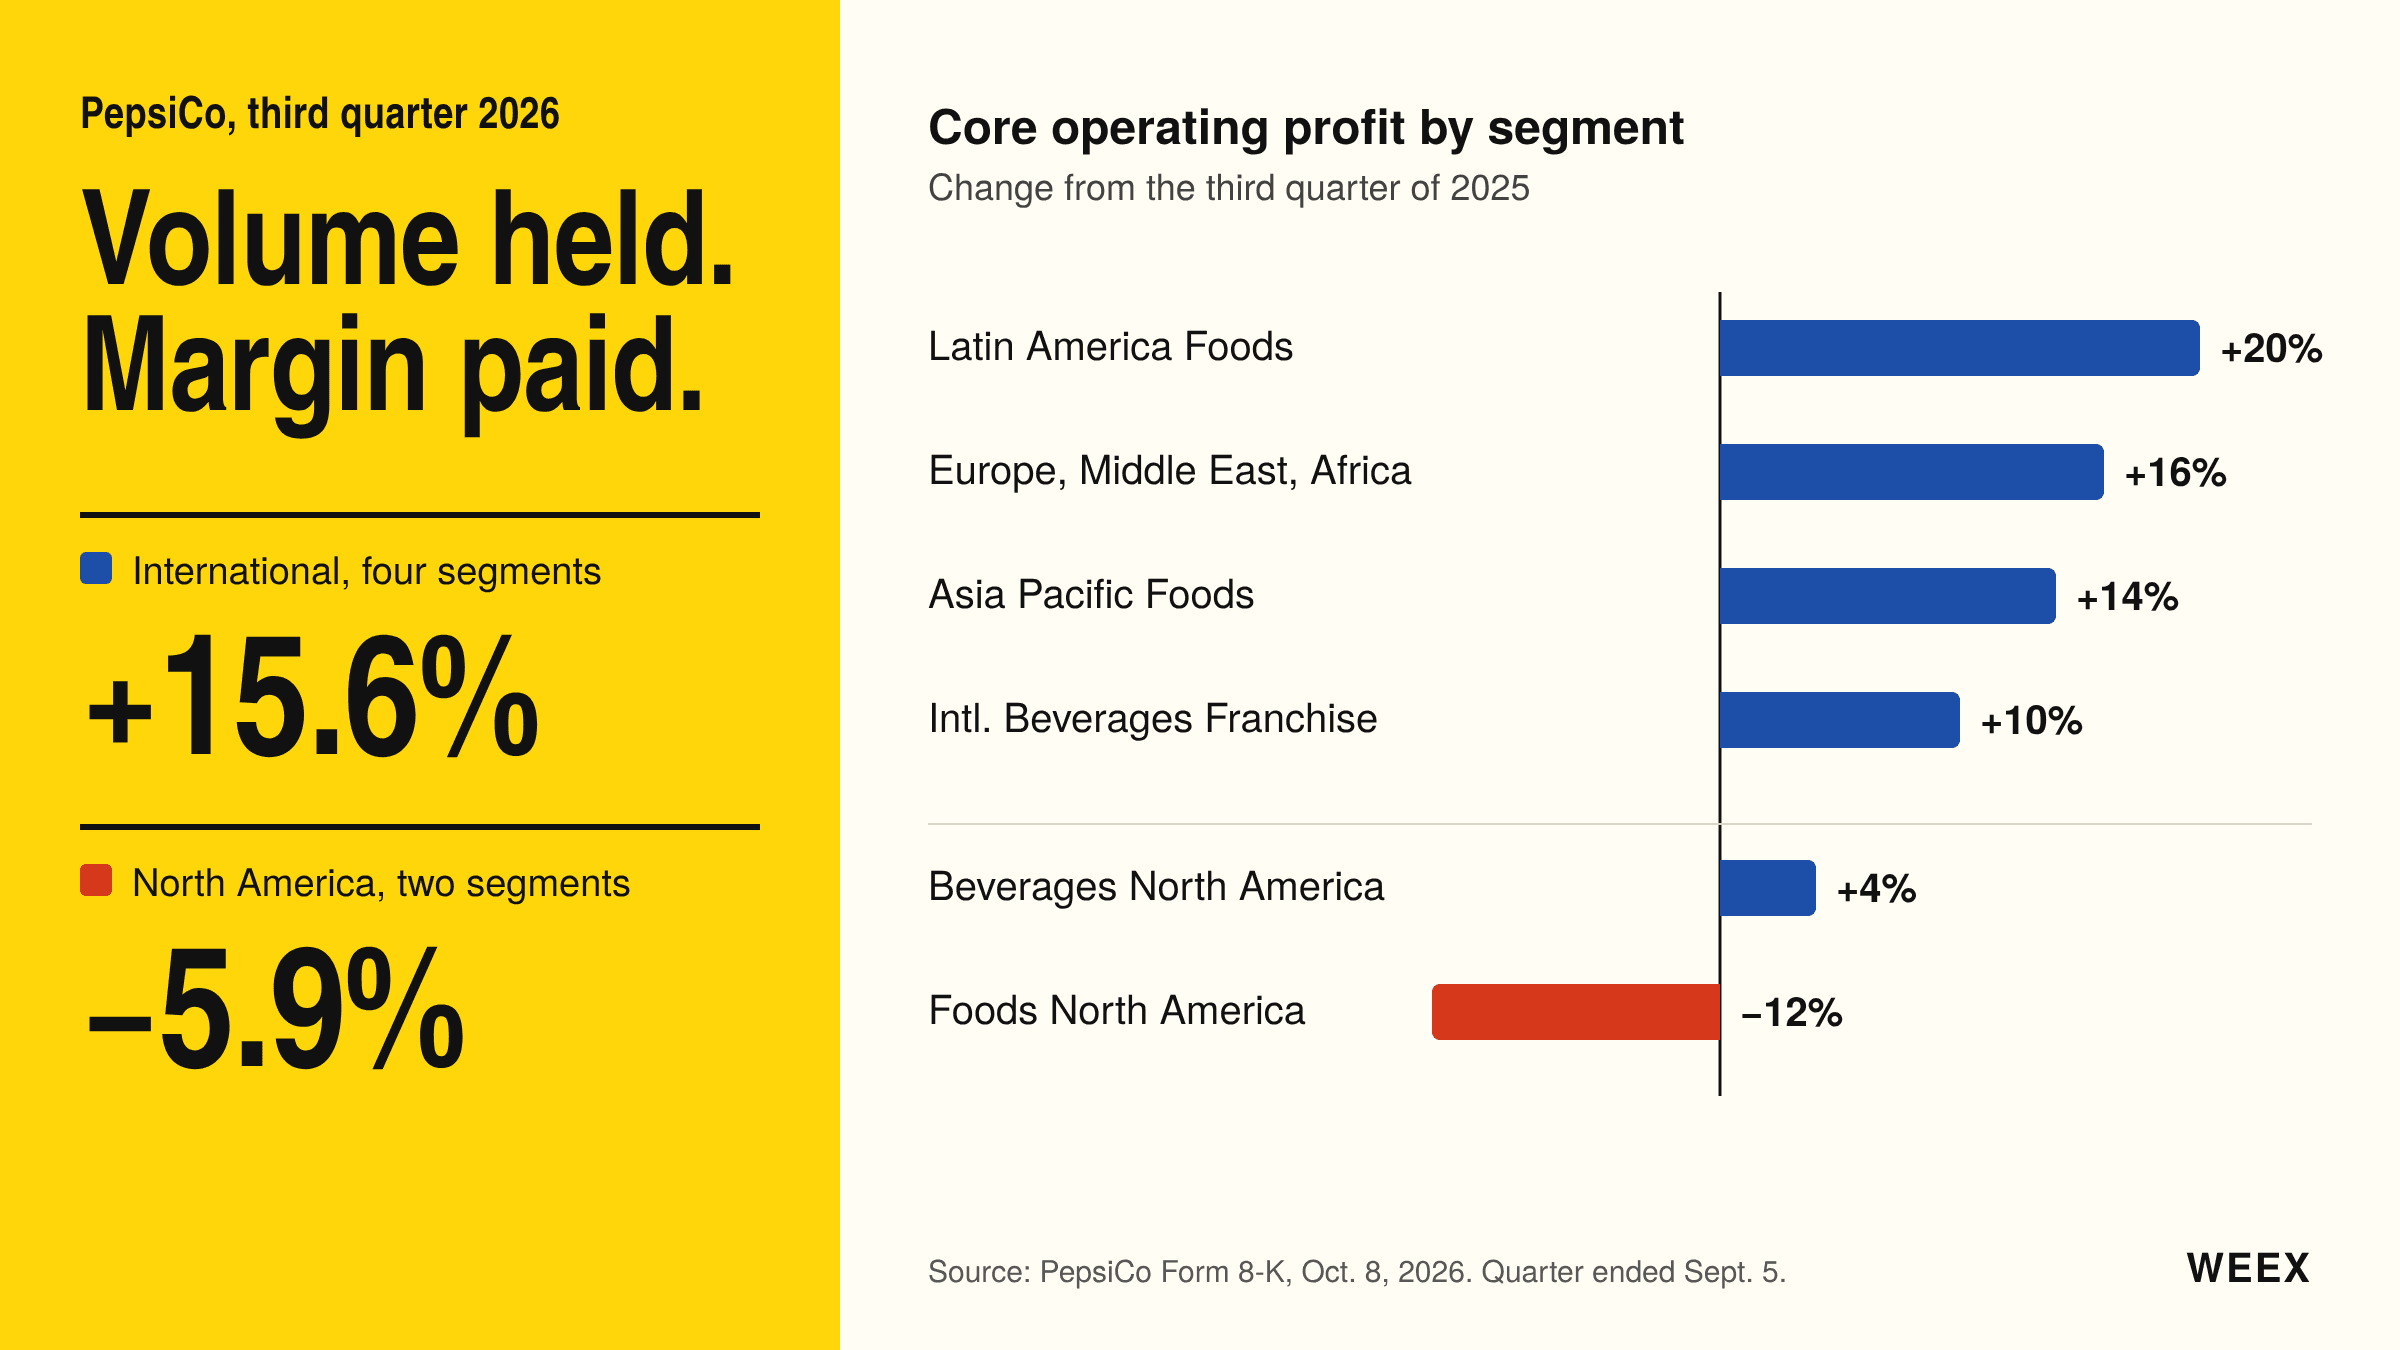
Показники міжнародних сегментів за III квартал:
- International Beverages Franchise: органічна виручка зросла на 7%, обсяг продажів — на 5%, базовий операційний прибуток — на 10%
- Європа, Близький Схід і Африка (EMEA): органічна виручка зросла на 9%, обсяг продажів напоїв — на 4%, обсяг продажів продуктів харчування скоротився на 1%, базовий операційний прибуток зріс на 16%
- Latin America Foods: органічна виручка зросла на 6%, обсяг продажів — на 3%, базовий операційний прибуток — на 20%, або на 10% у перерахунку на постійні валютні курси
- Asia Pacific Foods: органічна виручка зросла на 9%, обсяг продажів — на 11%, базовий операційний прибуток — на 14%
Якість цього зростання різниться. В Азійсько-Тихоокеанському регіоні його забезпечили обсяги продажів: вони зросли на 11%, тоді як чисті ціни знизилися на 2 пункти. В EMEA ситуація протилежна: близько 7 із 9 пунктів органічного зростання припало на ціни і лише близько 1 пункту — на обсяги. Саме таким шляхом зростання завдяки цінам Північна Америка пішла два роки тому.
Для акцій PEP така структура має два наслідки. Результати компанії більше залежать від курсу долара, а прогнозований валютний попутний вітер на весь рік уже підвищили приблизно до 1,5 пункту з приблизно 1 пункту. Сильні результати міжнародних ринків також маскують падіння прибутку в Північній Америці. Якщо закордонне зростання сповільниться, ця різниця безпосередньо позначиться на консолідованих результатах.
Ціна --
Прогноз акцій PEP: три сценарії після звітності за III квартал
8 жовтня акції PEP закрилися на рівні 128,34 $, зрісши на 3,73%; обсяг торгів становив приблизно 24млн акцій — близько утричі більше за середній денний показник 8,2млн. Попереднє закриття було приблизно на рівні 123,73 $ — на 26 центів вище за мінімум за 52 тижні 123,47 $. До публікації звіту ринок уже закладав у ціну слабкі результати, тож перевищення прогнозу виручки та обіцянки скоротити витрати виявилися достатніми, щоб переважити зниження прогнозу. Це найімовірніше пояснення руху акцій того дня. Але воно не свідчить про поліпшення фундаментальних показників.
З огляду на новий прогноз, базовий EPS за весь рік становитиме приблизно 8,34 $–8,42 $, що за ціни акцій 128,34 $ відповідає приблизно 15,3 річного прибутку. Річний дивіденд становить 5,92 $ на акцію, його дохідність — приблизно 4,6%, а коефіцієнт виплат — приблизно 71%.
Покриття дивідендів варто перевірити ще раз. Вільний грошовий потік за перші три квартали становив приблизно 5,86 млрд $, тоді як виплачені за той самий період дивіденди — 5,94 млрд $, тобто трохи більше, ніж грошей згенерував бізнес. PepsiCo залишила незмінною ціль конвертувати не менше 80% базового чистого прибутку у вільний грошовий потік. З огляду на прогнозований прибуток, це означає приблизно 9,2 млрд $ за рік і близько 3,3 млрд $ лише за IV квартал.
У трьох сценаріях нижче середнє значення прогнозованого базового EPS за 2026 рік — 8,38 $ — множиться на різні коефіцієнти оцінки прибутку. Це орієнтовний діапазон, а не цінові цілі.
- Бичачий сценарій, приблизно 142 $ (17x): обсяги продажів продуктів харчування в Північній Америці залишаються позитивними після підвищення цін, програма скорочення витрат отримує конкретну суму й графік, а інвестори починають враховувати відновлення маржі у 2027 році.
- Базовий сценарій, приблизно від 126 $ до 134 $ (від 15x до 16x): обсяги продажів у Північній Америці залишаються незмінними, а маржа й далі під тиском, тоді як міжнародні ринки продовжують зростати. Дивідендна дохідність підтримує акції, які торгуються приблизно в діапазоні дня публікації звіту.
- Ведмежий сценарій, приблизно 117 $ (14x): після підвищення цін обсяги продажів знову скорочуються або ціни на ресурси зростають швидше, ніж компенсують хеджі. Базовий EPS за IV квартал опускається до нижньої межі прогнозованого діапазону, а акції пробивають мінімум за 52 тижні 123,47 $.
У найближчій перспективі найважливіші орієнтири — максимум акцій у день публікації звіту 129,50 $ і мінімум 124,05 $. Нижче розташований мінімум за 52 тижні на рівні 123,47 $. Максимум за 52 тижні 171,48 $ приблизно на 34% вищий за останню ціну закриття. Усі ціни — котирування Nasdaq станом на закриття торгів 8 жовтня 2026 року.
Варто відстежувати чотири чинники: масштаб і деталі програми скорочення витрат, роздрібні дані в Північній Америці після підвищення цін, звіт за IV квартал і прогноз на 2027 рік на початку наступного року, а також наступні кроки інвестора-активіста Elliott Management. Elliott володіє часткою приблизно 4 млрд $ і закликала PepsiCo скоротити витрати, відмовитися від брендів із низькими результатами та розглянути виділення мережі розливу в окремий бізнес. Лагуарта сказав CNBC, що компанія наразі не планує розділяти бізнес із виробництва снеків і напоїв.
Як торгувати акціями PEP і ф’ючерсами: що перевірити спочатку
На WEEX торгувати PEP можна двома способами: спотовими PEP/USDT без кредитного плеча і безстроковими ф’ючерсами PEP-USDT, за якими можна відкривати довгі або короткі позиції. Ціна й розрахунки за обома інструментами здійснюються в USDT.
З погляду фундаментального аналізу, результат торгівлі на новинах про звітність визначають три показники — у порядку важливості:
- Базова операційна маржа PFNA. Цього кварталу вона становила 21,2% проти 24,1% роком раніше. Обсяги продажів перестали падати, тож тепер важливо з’ясувати, де маржа досягне дна.
- Органічні обсяги продажів у Північній Америці. Обсяг продажів продуктів харчування не змінився, а напоїв — скоротився на 2%. Від того, чи залишаться обсяги продажів продуктів харчування невід’ємними після підвищення цін, залежить, чи спрацювала стратегія їх зниження.
- Прогноз базового EPS на весь рік. Тепер очікується зростання від +2,5% до +3,5%. Повторне зниження прогнозу протягом року завдало б значно більшої шкоди, ніж невиконання квартального прогнозу EPS на кілька центів.
Також варто перевірити три особливості торгівлі.
Розбіжність у часі торгових сесій. PepsiCo публікує результати о 06:00 за східним часом США, а регулярні торги базовими акціями починаються лише о 09:30. У цей проміжок доступні лише малоліквідні передторгові котирування, які можуть різко змінюватися навіть через невеликі ордери. Перш ніж розміщувати ордер у цей час, перевірте джерело ціни та глибину книги ордерів на торговій сторінці.
Розмір руху ціни порівняно з кредитним плечем. За оцінками опціонного ринку, під час тижня звітності акції могли змінитися приблизно на 3,5% в будь-якому напрямку. Акції закрилися зростанням на 3,73%, а різниця між максимумом і мінімумом дня становила близько 4,4%. Такий самий рух на 4,4% відповідає приблизно 22% маржі за кредитного плеча 5x, близько 44% за 10x і приблизно 88% за 20x. Напрямок позиції може бути правильним, але її все одно можуть ліквідувати протягом дня.
Ставка фінансування та витрати на утримання позиції. На сторінці ф’ючерсів відображаються ставка фінансування й зворотний відлік до розрахунку. Коли перед звітністю накопичується багато позицій в одному напрямку, ставка фінансування може змінюватися, тож перевірте її, перш ніж утримувати позицію до розрахунку. Для спотової торгівлі немає ставки фінансування й ризику ліквідації, але передача власникам дивідендів та інших прав акціонерів залежить від правил торгівлі платформи.
Є одна деталь, яку трейдери часто не враховують: рух акцій у день звітності залежить від різниці між результатами та очікуваннями, а не лише від самих результатів. PepsiCo знизила прогноз, але акції все одно закрилися зростанням, оскільки до цього торгувалися біля мінімуму за 52 тижні. Цього разу правило «купуй на перевищенні прогнозу, продавай після зниження прогнозу» не спрацювало б ні в одному напрямку.
🔥 Dice Rush: Wall Street Tycoon уже запущено. Кидайте кубики, обирайте акцію США та діліть призовий фонд у сім цифр! Долучайтеся до події
Подія триває з 7 жовтня 00:00 до 3 листопада 23:59 (UTC+8). Виконуйте завдання зі спотової або ф’ючерсної торгівлі акціями, щоб отримувати кубики. Щодня дві акції США змагаються між собою, а результат визначається відсотковою зміною ціни протягом регулярної торгової сесії.
Чи залишаються обсяги продажів у Північній Америці ключовим чинником для акцій PEP?
Обсяги продажів уже не є головним відкритим питанням: продажі продуктів харчування в Північній Америці не змінилися, а падіння продажів напоїв уповільнилося до 2% з 4%. Цього кварталу звітність PEP дала відповідь на інше запитання: скільки коштує утримати обсяги продажів на стабільному рівні. Відповідь — майже три пункти маржі PFNA та приблизно 40% прогнозованого зростання базового EPS за весь рік.
Подальший рух акцій PEP залежить від того, чи збережуться обсяги продажів після підвищення цін, чи отримає програма скорочення витрат конкретні показники до звіту за IV квартал і чи й надалі міжнародні ринки забезпечуватимуть майже половину прибутку. Коефіцієнт трохи вище 15 прибутків і дохідність 4,6% свідчать, що значну частину песимізму вже враховано в ціні. Водночас прогноз майже нульового зростання прибутку в IV кварталі показує, що керівництво поки не готове заявляти про перелом тенденції.
Стежити за наступним рухом ціни або торгувати можна через котирування спотових PEP і ф’ючерсів на WEEX. Додайте до списку спостереження маржу PFNA, обсяги продажів у Північній Америці та прогноз EPS на весь рік і перевірте їх після наступного звіту.
Поширені запитання
1. Чи перевершила PepsiCo прогнози щодо прибутку за III квартал 2026 року?
Так — за підсумками кварталу, але не за прогнозом. Виручка 25,27 млрд $ і базовий EPS 2,34 $ перевершили консенсус-прогнози приблизно 25 млрд $ і 2,29 $ відповідно. Після цього PepsiCo знизила прогноз зростання базового EPS на 2026 фінансовий рік до 2,5%–3,5% із нижньої межі попереднього діапазону 5%–7%.
2. Чому акції PEP зросли після того, як PepsiCo знизила прогноз?
За день до звіту акції PEP закрилися приблизно на рівні 123,73 $ — за кілька центів від мінімуму за 52 тижні 123,47 $, тож очікування вже були низькими. Перевищення прогнозу виручки, позитивні глобальні обсяги продажів і обіцянка нових структурних скорочень витрат підняли акції на 3,73% — до 128,34 $ — 8 жовтня.
3. Коли PepsiCo опублікує наступний звіт про прибутки?
PepsiCo ще не оголосила дату публікації результатів за IV квартал 2026 року. Попередній звіт за четвертий квартал вийшов 3 лютого 2026 року, тож імовірним періодом є початок 02.2027; тоді ж очікується прогноз на 2027 фінансовий рік.
4. Які дивіденди виплачує PEP?
Квартальний дивіденд становить 1,48 $ на акцію, або 5,92 $ у перерахунку на рік; дохідність за ціною закриття 128,34 $ становить приблизно 4,6%. PepsiCo підвищує річні дивіденди 54 роки поспіль і планує повернути акціонерам 7,9 млрд $ у вигляді дивідендів і 1 млрд $ через зворотний викуп акцій у 2026 році.
Цей контент надано лише для загальних інформаційних цілей і не є фінансовою, інвестиційною, юридичною чи податковою консультацією. Події, нагороди, онлайн-акцій або пов’язану інформацію, згадана тут, не слід розглядати як рекомендацію, прохання чи запрошення до купівлі, продажу, торгівлі чи інших операцій з криптоактивами. Криптоактиви є дуже волатильними та можуть призвести до збитків. Доступність послуг, продуктів WEEX та пов’язаних із ними подій може відрізнятися залежно від регіону. Ви несете відповідальність за забезпечення відповідності вашої участі чинному місцевому законодавству та нормативним актам.
Вам також може сподобатися
Ставка фінансування криптовалют: хто платить, скільки це коштує і про що свідчить
Ралі ціни PUMP: чи зможуть викупи Pump.fun випередити щомісячні розблокування?
Відлік до оновлення Ефіріуму «Гламстердам»: чи зможе ETH пробити опір?

Найкращий криптододаток для початківців: додаток біржі, гаманець чи обидва? Як визначитися перед завантаженням
Торгівля ф’ючерсами на Ефіріум: як визначити розмір позиції ETH і читати PnL

Спотова торгівля для початківців: від депозиту й ордера до утримання активу

Макро Протокол (MTP): статус лістингу та інструкція з безпечної перевірки

Нові монети на WEEX: як перевірити лістинги, сторінки та ризики
SEI: блокчейн, орієнтований на торгівлю, і його токен на WEEX

Шиба-іну (SHIB): що перевірити перед торгівлею на WEEX

RENDER: токен мережі Рендер і торгівля на WEEX
Що таке FLOKI? Статус споту WEEX і ф’ючерсів 1000FLOKI та перевірка ризиків
Що таке BONK? Статус спотової торгівлі WEEX і ф'ючерсів 1000BONK та перевірка ризиків

Що таке BRETT? Статус спотової та ф’ючерсної торгівлі на WEEX і перевірка ризиків

Що таке WIF (dogwifhat)? Статус споту й ф’ючерсів на WEEX та перевірка ризиків
Що таке Bitway (BTW)? Продукт, токеноміка та січневий лістинг на WEEX
Що таке Genius Terminal (GENIUS)? Продукт, токеноміка та ризики торгівлі
Підключення торгового бота до WEEX API: чекліст ризиків із 12 пунктів
Як тестувати торгову стратегію у WEEX Demo перед переходом до реальних торгів
Демо-трейдинг WEEX: тренувальний рахунок 50 000 USDT, правила та ліміти
LONGARC: меми акцій у мережі Arc, контракт і ризики
Ф'ючерсна торгівля Монеро: ризик ліквідності, який ігнорують у посібниках
Стратегія торгівлі ф’ючерсами HYPE: правила розміру позиції навколо розлоків
Ставка фінансування Біткоїна перед ФРС: скільки лонги платять за утримання BTC
Nike виключать із S&P 100: що насправді означає 12-річний мінімум для акцій

Як переказати кошти з P2P-гаманця на ф’ючерси в Пакистані: покроковий гайд
Яка криптобіржа пропонує найширший вибір активів для трейдерів із Пакистану?
Акції Micron (MU): ціна, прогноз та як купити

Акції SanDisk (SNDK): ціна, прогноз та як купити
Припинення роботи сервісу Bybit у Японії: повна хронологія та що станеться 22.07.2026
Ставка фінансування криптовалют: хто платить, скільки це коштує і про що свідчить
Ралі ціни PUMP: чи зможуть викупи Pump.fun випередити щомісячні розблокування?
Відлік до оновлення Ефіріуму «Гламстердам»: чи зможе ETH пробити опір?
Найкращий криптододаток для початківців: додаток біржі, гаманець чи обидва? Як визначитися перед завантаженням
Торгівля ф’ючерсами на Ефіріум: як визначити розмір позиції ETH і читати PnL
Спотова торгівля для початківців: від депозиту й ордера до утримання активу


