
Від прибутку 30% до повної втрати: остерігайтеся «пастки жадібності» на крипторинку під час ведмежого ринку

 Оцінити в Google


Оригінальна назва статті: Як пережити ведмежий ринок у нейтральному до ринку DeFi
Автор оригінальної статті: Santisa, крипто KOL
Переклад оригінальної статті: Felix, PANews
Перш ніж перейти до змісту цієї статті, розгляньмо таку історію (або, можливо, реальність).
Оголошують «нескінченний» список тарифів. Згодом ринок обвалюється, а мемкоїни стрімко падають.
Дохідність вашої початкової низькоризикової «майнінг-ферми» падає з 30% майже до рівня казначейських векселів.
Для вас це неприйнятно. Ви планували вийти на пенсію з 300 000 $ і щороку отримувати 90 000 $ від «майнінгу». Тож дохідність мала бути високою.
Тому ви починаєте спускатися кривою ризику й гнатися за уявною дохідністю, ніби ринок мав би бути на вашому боці.
Ви міняєте проєкти з «блакитними фішками» на невідомі нові проєкти; підвищуєте дохідність, розміщуючи активи у високоризикових нових протоколах із фіксованим терміном або в AMM. Ви починаєте почуватися самовдоволено.
За кілька тижнів ви вже запитуєте себе, чому спочатку так уникали ризику. Адже це був очевидно «безпечний і надійний» спосіб заробітку.
А потім стається несподіване.
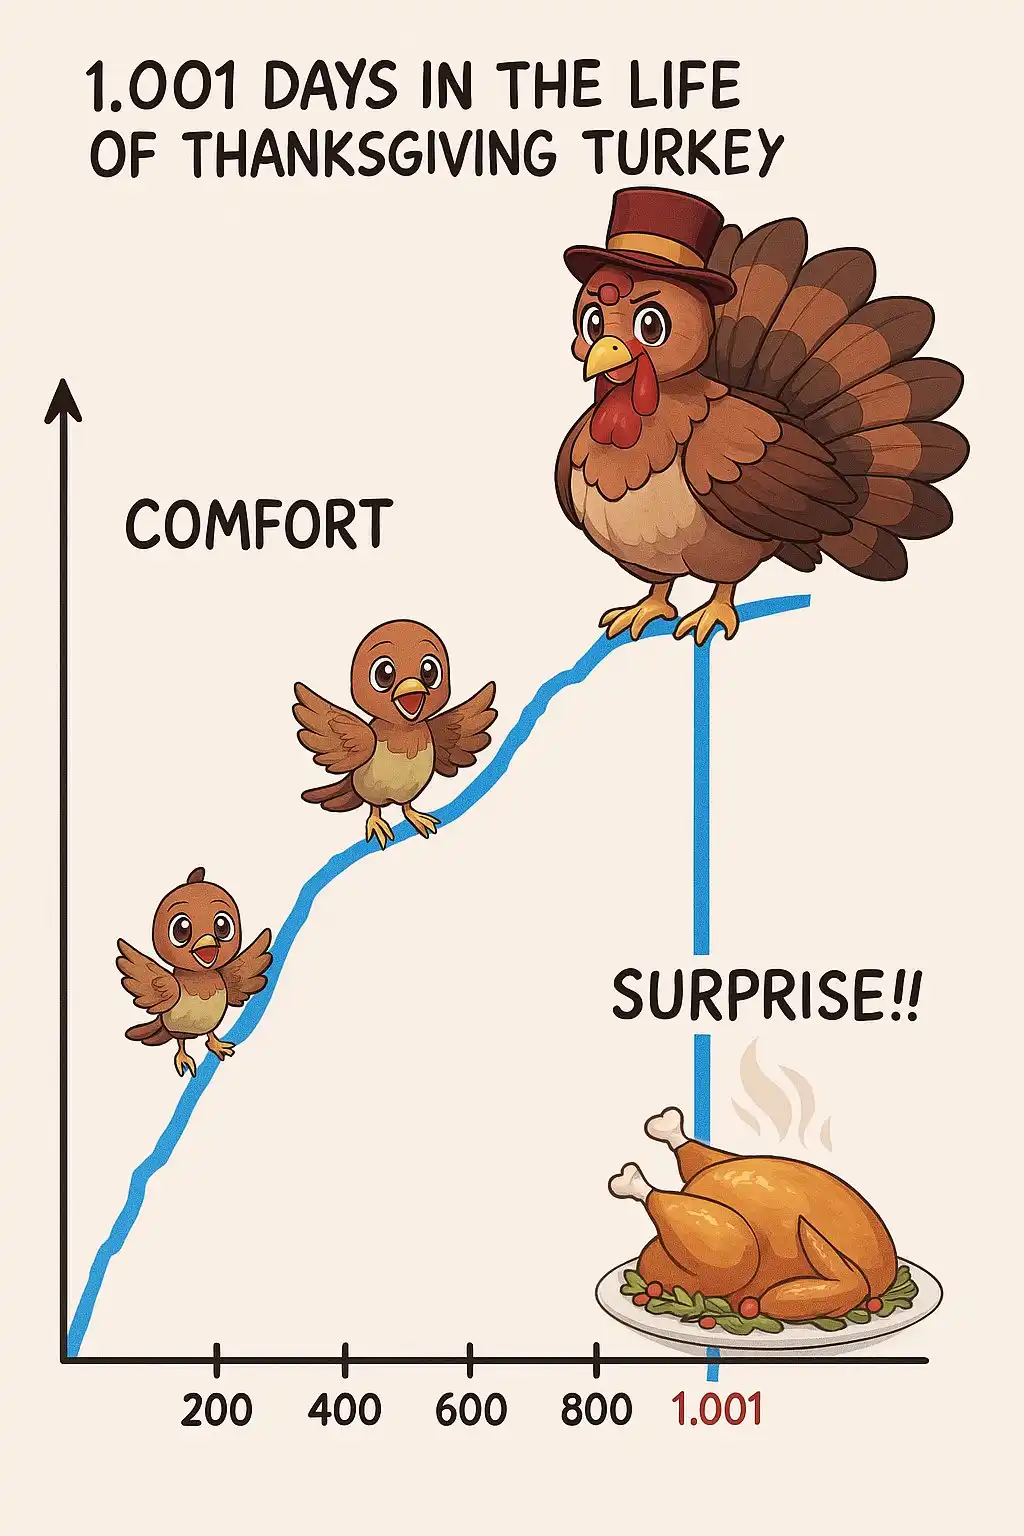
Проєкт ультрапліквідної торгової інфраструктури, якому ви довірили всі свої заощадження, активи на зберіганні, кредитне плече та обгортання в L2, зазнає краху, а ваші PT-shitUSD-27AUG2025 тепер втратили 70%. Ви отримали трохи розданих через аірдроп токенів управління, але вже за кілька місяців проєкт покинули.
Ця історія перебільшена, але вона відображає реальність, яка знову й знову розгортається на ведмежому ринку, коли дохідність стискається. Тому в цій статті ми спробуємо запропонувати посібник із виживання на ведмежому ринку дохідності.
Люди намагаються пристосуватися до нової реальності. Зіткнувшись із падінням ринку, вони збільшують ризик, щоб компенсувати нестачу дохідності, і водночас ігнорують потенційні витрати таких рішень.
Інвестори, які дотримуються ринково-нейтральної стратегії, також є спекулянтами: їхня перевага полягає в пошуку невідкоригованих ставок. На відміну від тих, хто торгує в певному напрямку, ці спекулянти мають лише два можливі результати: або щодня потроху заробляти, або за один раз втратити значну суму.
Особисто я вважаю, що під час висхідного тренду ставки на крипторинку для ринково-нейтральних стратегій сильно розбалансовані й пропонують альфу, що перевищує фактичний рівень ризику. Натомість під час спадного тренду вони дають дохідність нижчу за безризикову ставку (RFR), водночас наражаючи інвесторів на значний ризик.
Очевидно, що іноді потрібно ризикувати, а іноді — знижувати ризик. Ті, хто цього не розуміє, стануть чиєюсь «вечерею на День подяки».
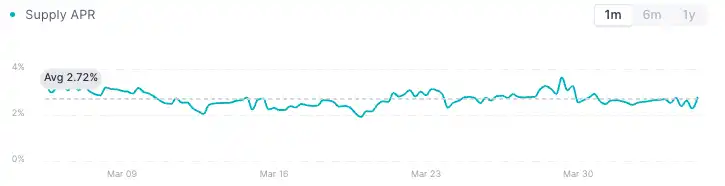
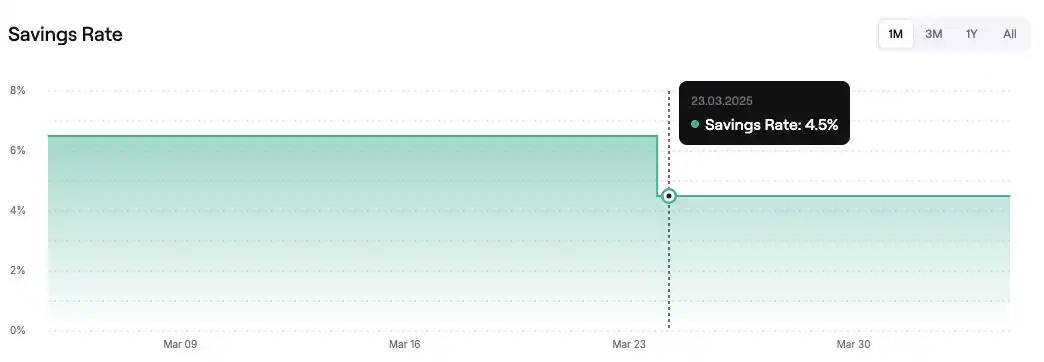
Наприклад, на момент написання цієї статті дохідність USDC в AAVE становить 2,7%, а дохідність sUSD — 4,5%.
· AAVE USDC дає 60% від RFR, водночас несучи ризики смарт контракту, оракула, зберігання активів і фінансові ризики.
· Maker, несучи ризики смарт контрактів і зберігання активів та активно вкладаючи кошти у високоризиковіші проєкти, пропонує ставку на 25 базисних пунктів вищу за RFR.
Аналізуючи відсоткову ставку нейтральної інвестиції на ринку DeFi, потрібно враховувати:
· Ризик зберігання активів
· Фінансовий ризик
· Ризик смарт контракту
· Безризикову ставку
Ви можете визначити річний рівень ризику для кожного типу ризику, а потім додати RFR, щоб розрахувати «дохідність з поправкою на ризик», необхідну для кожної інвестиційної можливості. Будь-яке значення вище за цю ставку вважається альфою, а нижче — ні.
Нещодавній розрахунок показав, що необхідна дохідність Maker з поправкою на ризик становить 9,56% для справедливої компенсації.
Поточна ставка Maker становить приблизно 4,5%.
AAVE та Maker мають капітал Tier 2 (близько 1% від загального обсягу депозитів), але навіть за наявності значного страхового покриття вкладникам не варто погоджуватися на дохідність нижчу за RFR.
В епоху казначейських векселів Blackroll і регульованих ончейн-емітентів це наслідок бездіяльності, втрати ключів і нерозумного розпорядження капіталом.
То що робити? Це залежить від масштабу ваших вкладень.
Якщо ваш портфель невеликий (менше ніж 5 млн $), привабливі варіанти все ще є. Зверніть увагу на протоколи, що забезпечують вищий рівень безпеки в усіх розгортаннях у різних мережах; вони часто пропонують стимули в деяких менш відомих мережах із нижчим показником TVL або дають змогу займатися базовою торгівлею безстроковими контрактами з високою дохідністю та низькою ліквідністю.
Якщо у вас значний капітал (понад 20 млн $):
Купуйте короткострокові казначейські векселі й чекайте, як розвиватимуться події. Сприятливі ринкові умови зрештою повернуться. Також можна розглянути OTC-торгівлю: багато проєктів і досі шукають TVL і готові значно розмити частки своїх власників.
Якщо у вас є LP, повідомте про це, навіть дозвольте їм вийти. Ончейн-казначейська облігація все ще поступається реальній торгівлі. Не дозволяйте нескоригованому співвідношенню ризику й дохідності затьмарити ваше судження. Хороші можливості очевидні. Не ускладнюйте, уникайте жадібності. Ви маєте залишатися в цій сфері надовго й належним чином керувати співвідношенням ризику та дохідності; інакше ринок зробить це за вас.
Посилання на оригінальну статтю
Ціна --
Цей контент надано лише для загальних інформаційних цілей і не є фінансовою, інвестиційною, юридичною чи податковою консультацією. Події, нагороди, онлайн-акцій або пов’язану інформацію, згадана тут, не слід розглядати як рекомендацію, прохання чи запрошення до купівлі, продажу, торгівлі чи інших операцій з криптоактивами. Криптоактиви є дуже волатильними та можуть призвести до збитків. Доступність послуг, продуктів WEEX та пов’язаних із ними подій може відрізнятися залежно від регіону. Ви несете відповідальність за забезпечення відповідності вашої участі чинному місцевому законодавству та нормативним актам.
Вам також може сподобатися

Дослідження виявило, що зростання USDC сповільнюється, а USDT зростає швидше

Ризики амбіцій Aave щодо токенізованих акцій SpaceX внаслідок розблокування акцій на 194 мільярди доларів

Хто керує швидким зростанням стейблкоїнів?

Сіті Ресерч оцінює Aave як ключову інфраструктуру токенізованих фінансів

Citigroup досліджує Aave як децентралізований протокол ліквідності застави

Citrini Research бачить можливості в токенізації поза Bitcoin та Ethereum
Адаптація Ааве проти вартості AAVE: що показує рубіж 100 млн $ в Arc
Дізнайтеся про рубіж кредитування 100 млн $ для Aave V4 в Arc, зв’язок між зростанням протоколу та вартістю AAVE, а також ризики, пов’язані з доходами, викупом токенів і ринком.

Aave просуває пропозицію про рідний забезпечення Bitcoin

Citrini опублікував звіт, прогнозуючи зростання токенізації RWA, звертаючи увагу на розподіл прибутків

Асоціація токенізованих активів представила рамки комбінованості токенізованих цінних паперів DeFi GAP

Використання рідного Bitcoin як застави в Aave викликає дефіцит WBTC

Superform розкриває структуру доходів токенізованих акцій

Grayscale співпрацює з Republic для надання продуктів інвестицій у DeFi та децентралізованому ШІ

Superform перевищив 1 мільйон доларів депозиту акцій
Babylon Labs пропонує додати рідний біткойн як заставу в Aave V4

Чому лише 2% з 100 мільярдів доларів США, що надійшли в блокчейн, потрапили в DeFi?

OpenAI in talks to acquire Trail of Bits, auditor for Uniswap and Aave

OpenAI веде переговори про придбання компанії безпеки Trail of Bits

Більше половини резервів USDe Ethena виділено на кредитування

План rollover USDG від Aave має дохідність нижчу за більшість заявлених ставок позики

Greenlane управляє 114 мільйонами в DeFi та грошових активів

Chainlink CCIP Vault Adapters: Aave, Lombard та Maple впроваджують крос-ланцюгові депозити в один клік

У гонці за токенізацією акцій! Генеральний директор Nasdaq: "Токенізація може звільнити мільярди доларів капіталу"

Висока дохідність довгострокових облігацій тисне на техсектор | Щоденний огляд WEEX TradFi (09.10.2026)
08.10 за східним часом індекси показали різноспрямовану динаміку. Дохідність довгострокових облігацій протягом дня сягнула приблизно 5,35% — поблизу рівнів, востаннє зафіксованих у 2002 році. Річний дохід OpenAI у перерахунку на рік, близько 50 млрд $, виявився нижчим за вищі показники, що поширювалися раніше, і чинив тиск на технологічні та напівпровідникові компанії. Nasdaq помітно знизився, а Dow трохи зріс. Лідером стала енергетика: WTI додала близько 3,2% і коштувала приблизно 91 $. Біткоїн відступив від рівня близько 86 000 $ і торгувався поблизу 81 000 $, знизившись приблизно на 5%. У центрі уваги 09.10 буде індекс PPI за вересень.

Ексклюзив WEEX: максимуми дохідності довгострокових облігацій тиснуть на технологічний сектор | Щоденний огляд TradFi від WEEX (09.10.2026)
08.10 за східним часом індекси рухалися різноспрямовано. Протягом дня дохідність довгострокових облігацій сягнула близько 5,35% — рівнів, яких востаннє досягала у 2002 році. Річний дохід OpenAI на рівні близько 50 млрд $ виявився нижчим за раніше поширені вищі оцінки, що тиснуло на технологічні та напівпровідникові компанії. Nasdaq помітно знизився, тоді як Dow трохи зріс. Лідером став енергетичний сектор: WTI подорожчала приблизно на 3,2%, до близько 91 $. Біткоїн відступив від рівня близько 86 000 $ і торгувався поблизу 81 000 $, знизившись приблизно на 5%. Увага ринку 09.10 буде прикута до вересневого PPI.

Американські акції стали заставою, але ланцюгова позика ще потребує кількох етапів
Chainlink запустила CCIP Vault Adapters для підтримки одноразових депозитів у DeFi-скарбницях

Maple: Кредитори переходять на блокчейн
GSR інвестує 100 мільйонів доларів у запуск бізнесу з кредитування на блокчейні Hare

Викриття на $6 млн у базовому сейфі виявляє прогалину в звітуванні про вразливості: Immunefi
Дослідження виявило, що зростання USDC сповільнюється, а USDT зростає швидше
Ризики амбіцій Aave щодо токенізованих акцій SpaceX внаслідок розблокування акцій на 194 мільярди доларів
Хто керує швидким зростанням стейблкоїнів?
Сіті Ресерч оцінює Aave як ключову інфраструктуру токенізованих фінансів
Citigroup досліджує Aave як децентралізований протокол ліквідності застави
Citrini Research бачить можливості в токенізації поза Bitcoin та Ethereum


