Містер Біст офіційно входить у світ фінансів: новий банкір покоління Z

 Оцінити в Google


Автор | Каорі
Редактор | Sleepy.txt
У 02.2026 Містер Біст офіційно придбав Step — цифровий банк-«єдиноріг», орієнтований на підлітків. Завдяки цій угоді він отримав повноцінну фінансову інфраструктуру, зокрема рахунки, випуск карток і можливість формувати кредитну історію.
У жовтні минулого року Містер Біст подав заявку на реєстрацію торговельної марки «MrBeast Financial», яка охоплює такі напрями, як робота децентралізованої біржі, обробка криптовалютних платежів і управління інвестиціями. А всього місяць тому фінансова компанія BitMine, яка володіє 4,3млн Ефіріуму й націлена на 5% від його загальної пропозиції, інвестувала 200 млн $ у підприємство Містера Біста.
Упродовж останніх кількох років Містер Біст продавав шоколад, Mr. Beast Storm — одяг, Лі Дань — снеки, а Лі Цзяці — помаду. Бізнес-модель цих інтернет-знаменитостей усе ще перебувала на початковому етапі монетизації трафіку через продаж товарів. Тепер Містер Біст перейшов від роздрібного продажу споживчих товарів до фінансової інфраструктури.
Якщо взяти споживчий продукт і під’єднати до нього механізм дистрибуції Містера Біста, він може стати найприбутковішим напрямом у всій компанії. Шоколад Feastables уже підтвердив ефективність цієї моделі, а придбання Step свідчить про намір застосувати той самий підхід до фінансових послуг.
Різниця в тому, що граничний дохід від одного клієнта у сфері фінансових послуг у 10 разів вищий, ніж від шоколадного батончика.
Крах компанії-«єдинорога»
Щоб зрозуміти бізнес-логіку цієї угоди, спершу потрібно чітко побачити, з якими труднощами Step стикався останніми роками.
Основна аудиторія компанії — підлітки віком від 13 до 18 років. За законом вони не можуть самостійно відкривати рахунки кредитних карток, займатися високоризиковими інвестиціями чи навіть мати офіційний трудовий дохід. Заробляти на них надзвичайно складно: їхні кошти здебільшого надходять із кишенькових грошей, які вони відкладають під мінімальні відсотки, або з періодичних витрат із невеликим кешбеком.
Хоча Step залучив 7млн користувачів, компанія весь час залишалася збитковою. Дотримання вимог, контроль ризиків, обслуговування клієнтів і технічна підтримка потребують постійних інвестицій, тоді як на підлітковому сегменті залишається дуже низька маржа.
Ця модель швидкого зростання з низькою прибутковістю ще могла бути переконливою історією під час інвестиційного буму 2021 року, але у 2025 році ринок уже не купувався на неї. Венчурні інвестори почали затягувати паски, і Step ставало дедалі важче залучати фінансування.
Найболючіший удар завдали регуляторні проблеми. Банк-партнер Step, Evolve Bank & Trust, у другій половині 2024 року неодноразово отримував від Федеральної резервної системи накази припинити певну діяльність. Банк зобов’язали усунути проблеми, зокрема у сфері протидії відмиванню грошей і безпеки даних. Унаслідок цього Step не зміг запустити заплановані прибуткові напрями, як-от кредитні продукти для підлітків та управління інвестиціями.
Усі можливості дотримання вимог, необхідні для виходу на нові джерела доходу, були перекриті. Керівництво Step мало два варіанти: суттєво скоротити персонал, зменшити масштаби діяльності й чекати на відновлення ринку або знайти покупця та продати компанію за хорошою ціною, поки ще залишилися важелі для переговорів. Вони обрали другий шлях.
Пропозицію Містера Біста не вважали щедрою: за оцінками представників галузі, це було придбання зі знижкою. Однак для інвесторів Step це могло стати найкращою з доступних можливостей вийти з інвестиції.
Ті самі 7млн користувачів, та сама банківська ліцензія й та сама технологічна інфраструктура — чому ж у руках Містера Біста цей актив може перетворитися з тягаря, що спалює кошти, на високоприбуткову машину для заробітку?
Відповідь проста: вартість залучення клієнта.
Вартість залучення клієнта для традиційних банківських застосунків зазвичай становить від 100 $ до 300 $ на користувача. Такі зіркові компанії, як SoFi і Chime, щороку мають вкладати сотні мільйонів доларів у маркетинг, лише щоб підтримувати зростання кількості користувачів.
Скільки коштує Містеру Бісту опублікувати відео? За внутрішніми даними Beast Industries, виробництво одного відео на YouTube коштує від $500,000 to $2 million. Але це відео може набрати від 100млн до 300млн переглядів. Якщо 1% глядачів зареєструються у Step, це дасть від 1млн до 3млн нових користувачів. У перерахунку на одного користувача вартість залучення становитиме менше ніж 1 $.
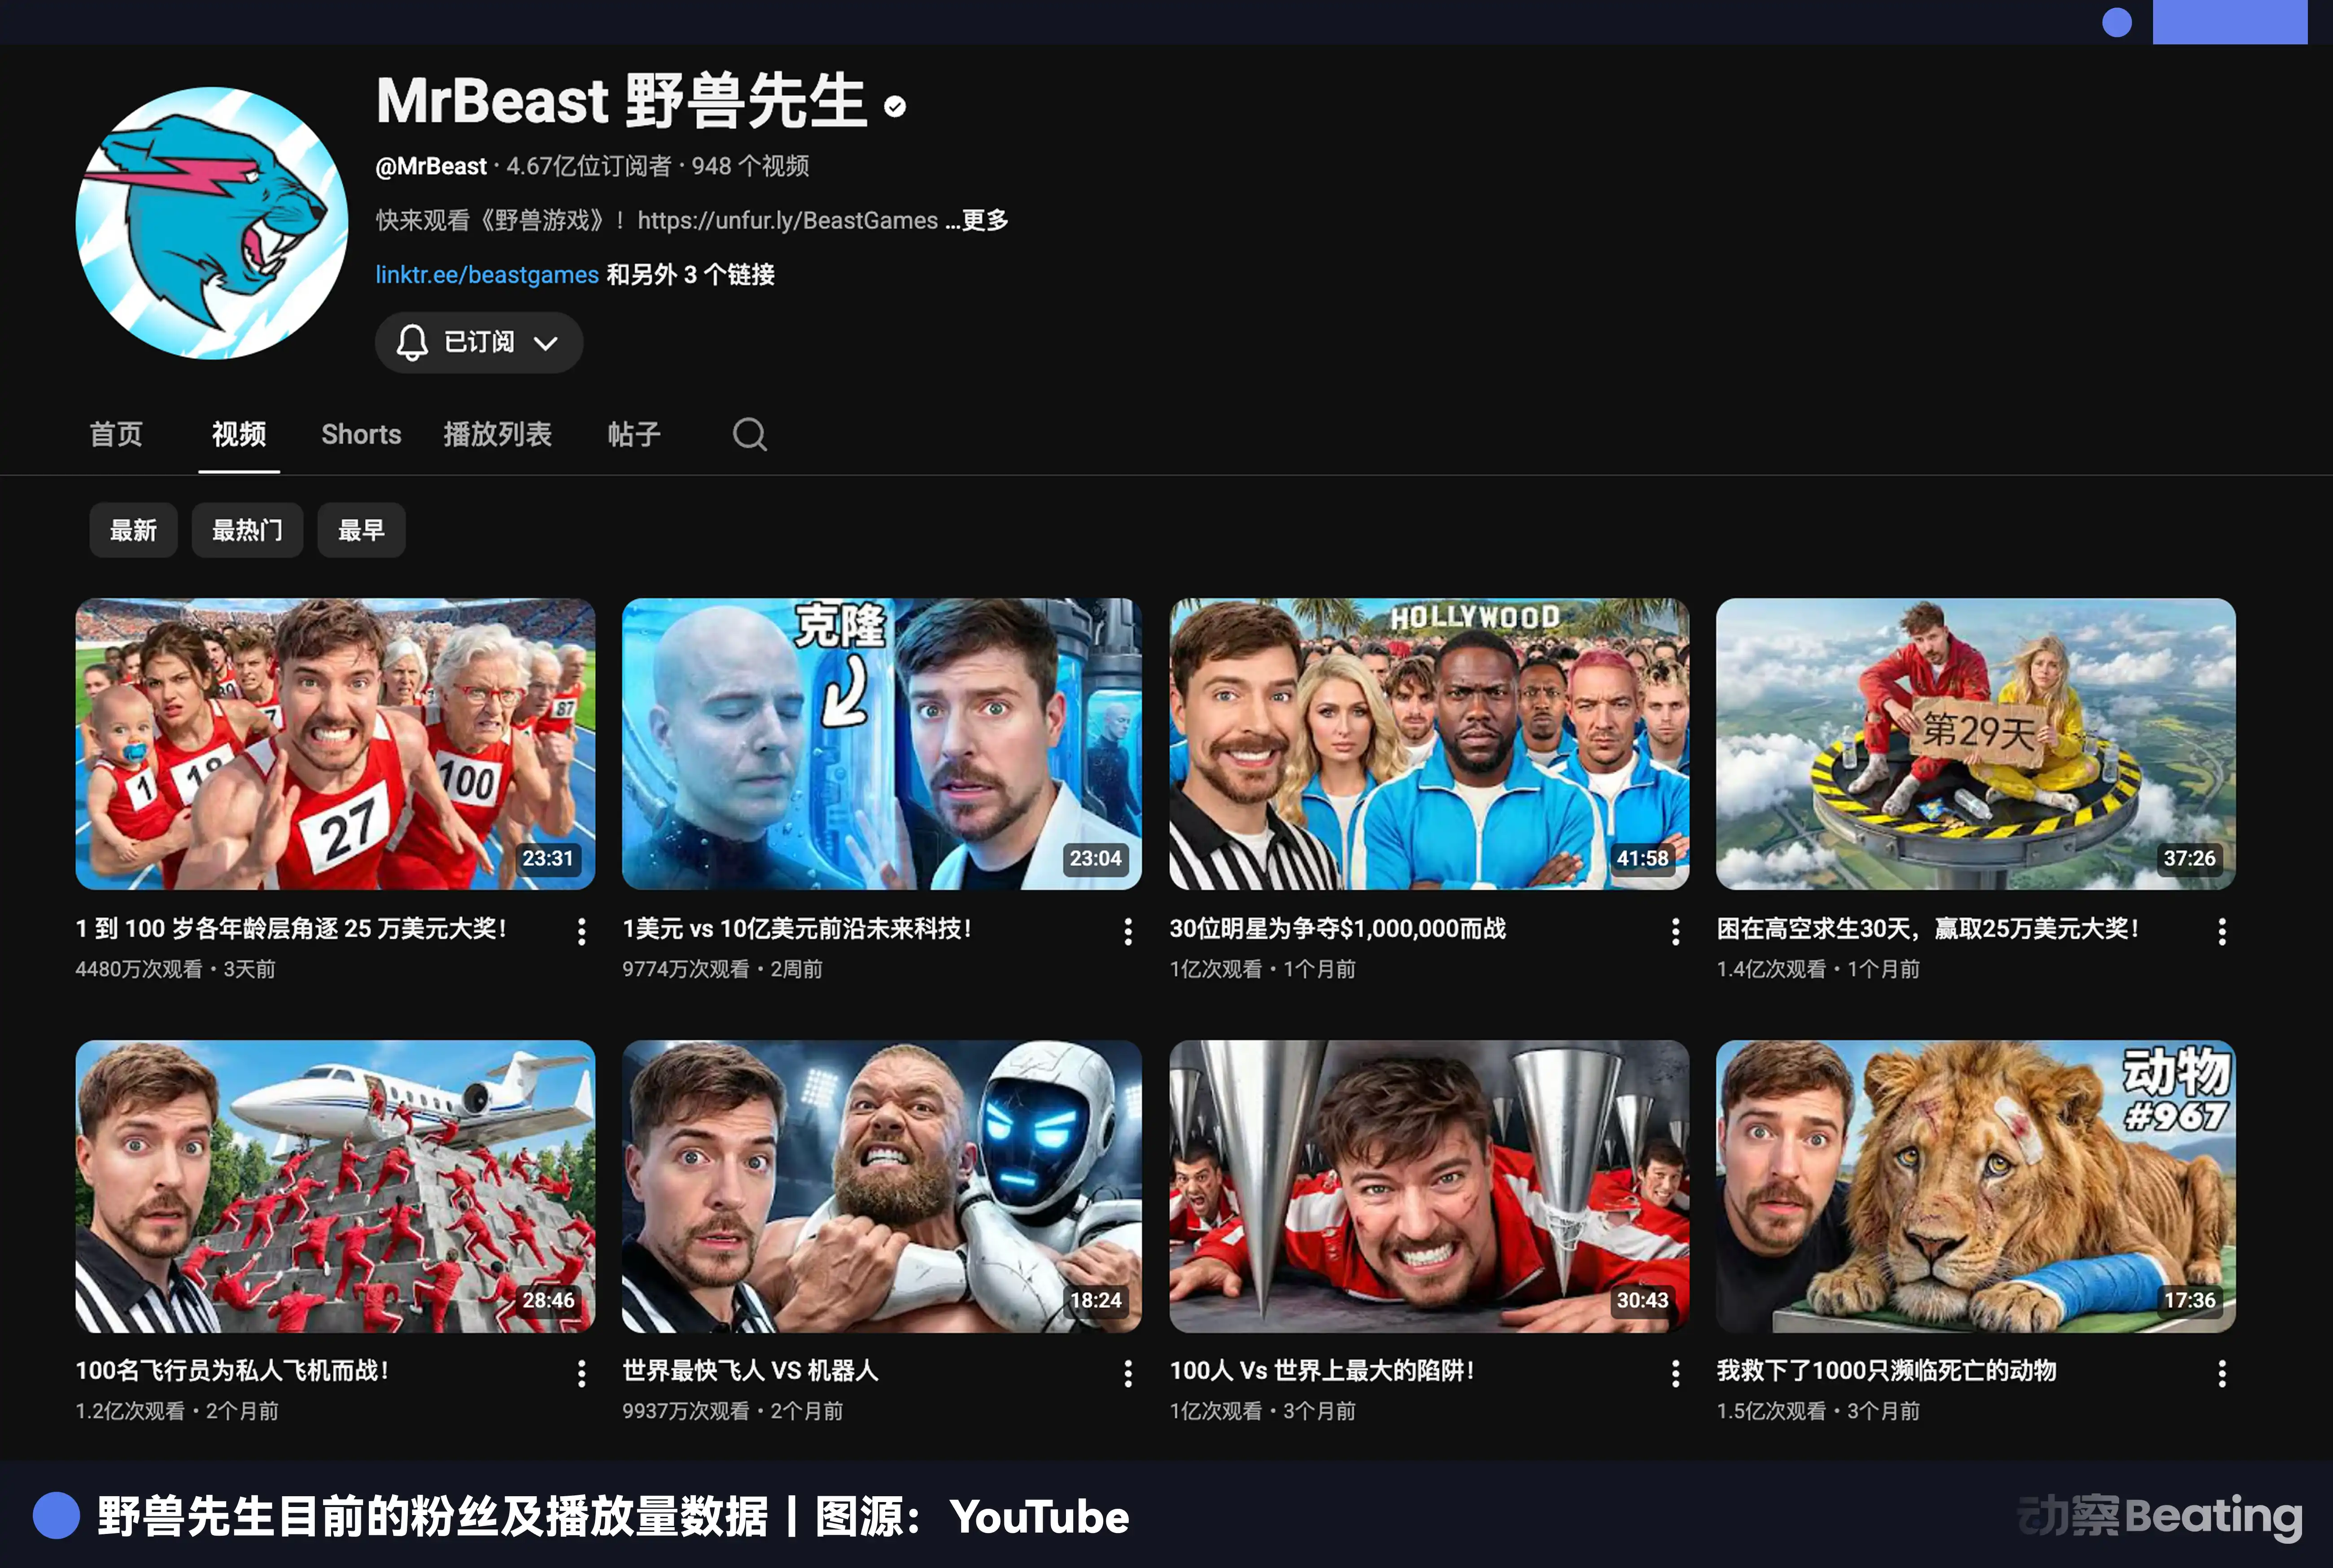
Ще важливіше, що таке залучення клієнтів майже не потребує додаткових граничних витрат. Містер Біст і так створював контент і випускав відео. Просування Step у відео було лише природним доповненням. Коли сукупна аудиторія ваших маркетингових каналів на таких платформах, як YouTube, TikTok та Instagram, становить 600млн підписників, вартість залучення клієнта фактично може наблизитися до нуля.
Такої переваги у витратах не може відтворити жодна традиційна фінтех-компанія.
Від шоколаду до кредитної картки
Містер Біст був не першим, хто спробував продавати товари через створений контент. Бізнес-модель цих авторів контенту була доволі схожою: вони використовували силу власної популярності, щоб стимулювати перші продажі й перетворювати фанатів на споживачів.
Однак у цієї моделі був фатальний недолік: вона залежала від постійного припливу трафіку, але не забезпечувала прихильності до повторних покупок. Фанат може купити ваш товар один раз, бо ви йому подобаєтеся, але домогтися повторних покупок складно. Життєвий цикл клієнта надзвичайно короткий, що обмежує потенціал бізнес-моделі.
Містер Біст обрав зовсім інший шлях.
У 2022 році він запустив власний шоколадний бренд Feastables, який повністю змінив традиційну логіку харчової індустрії.
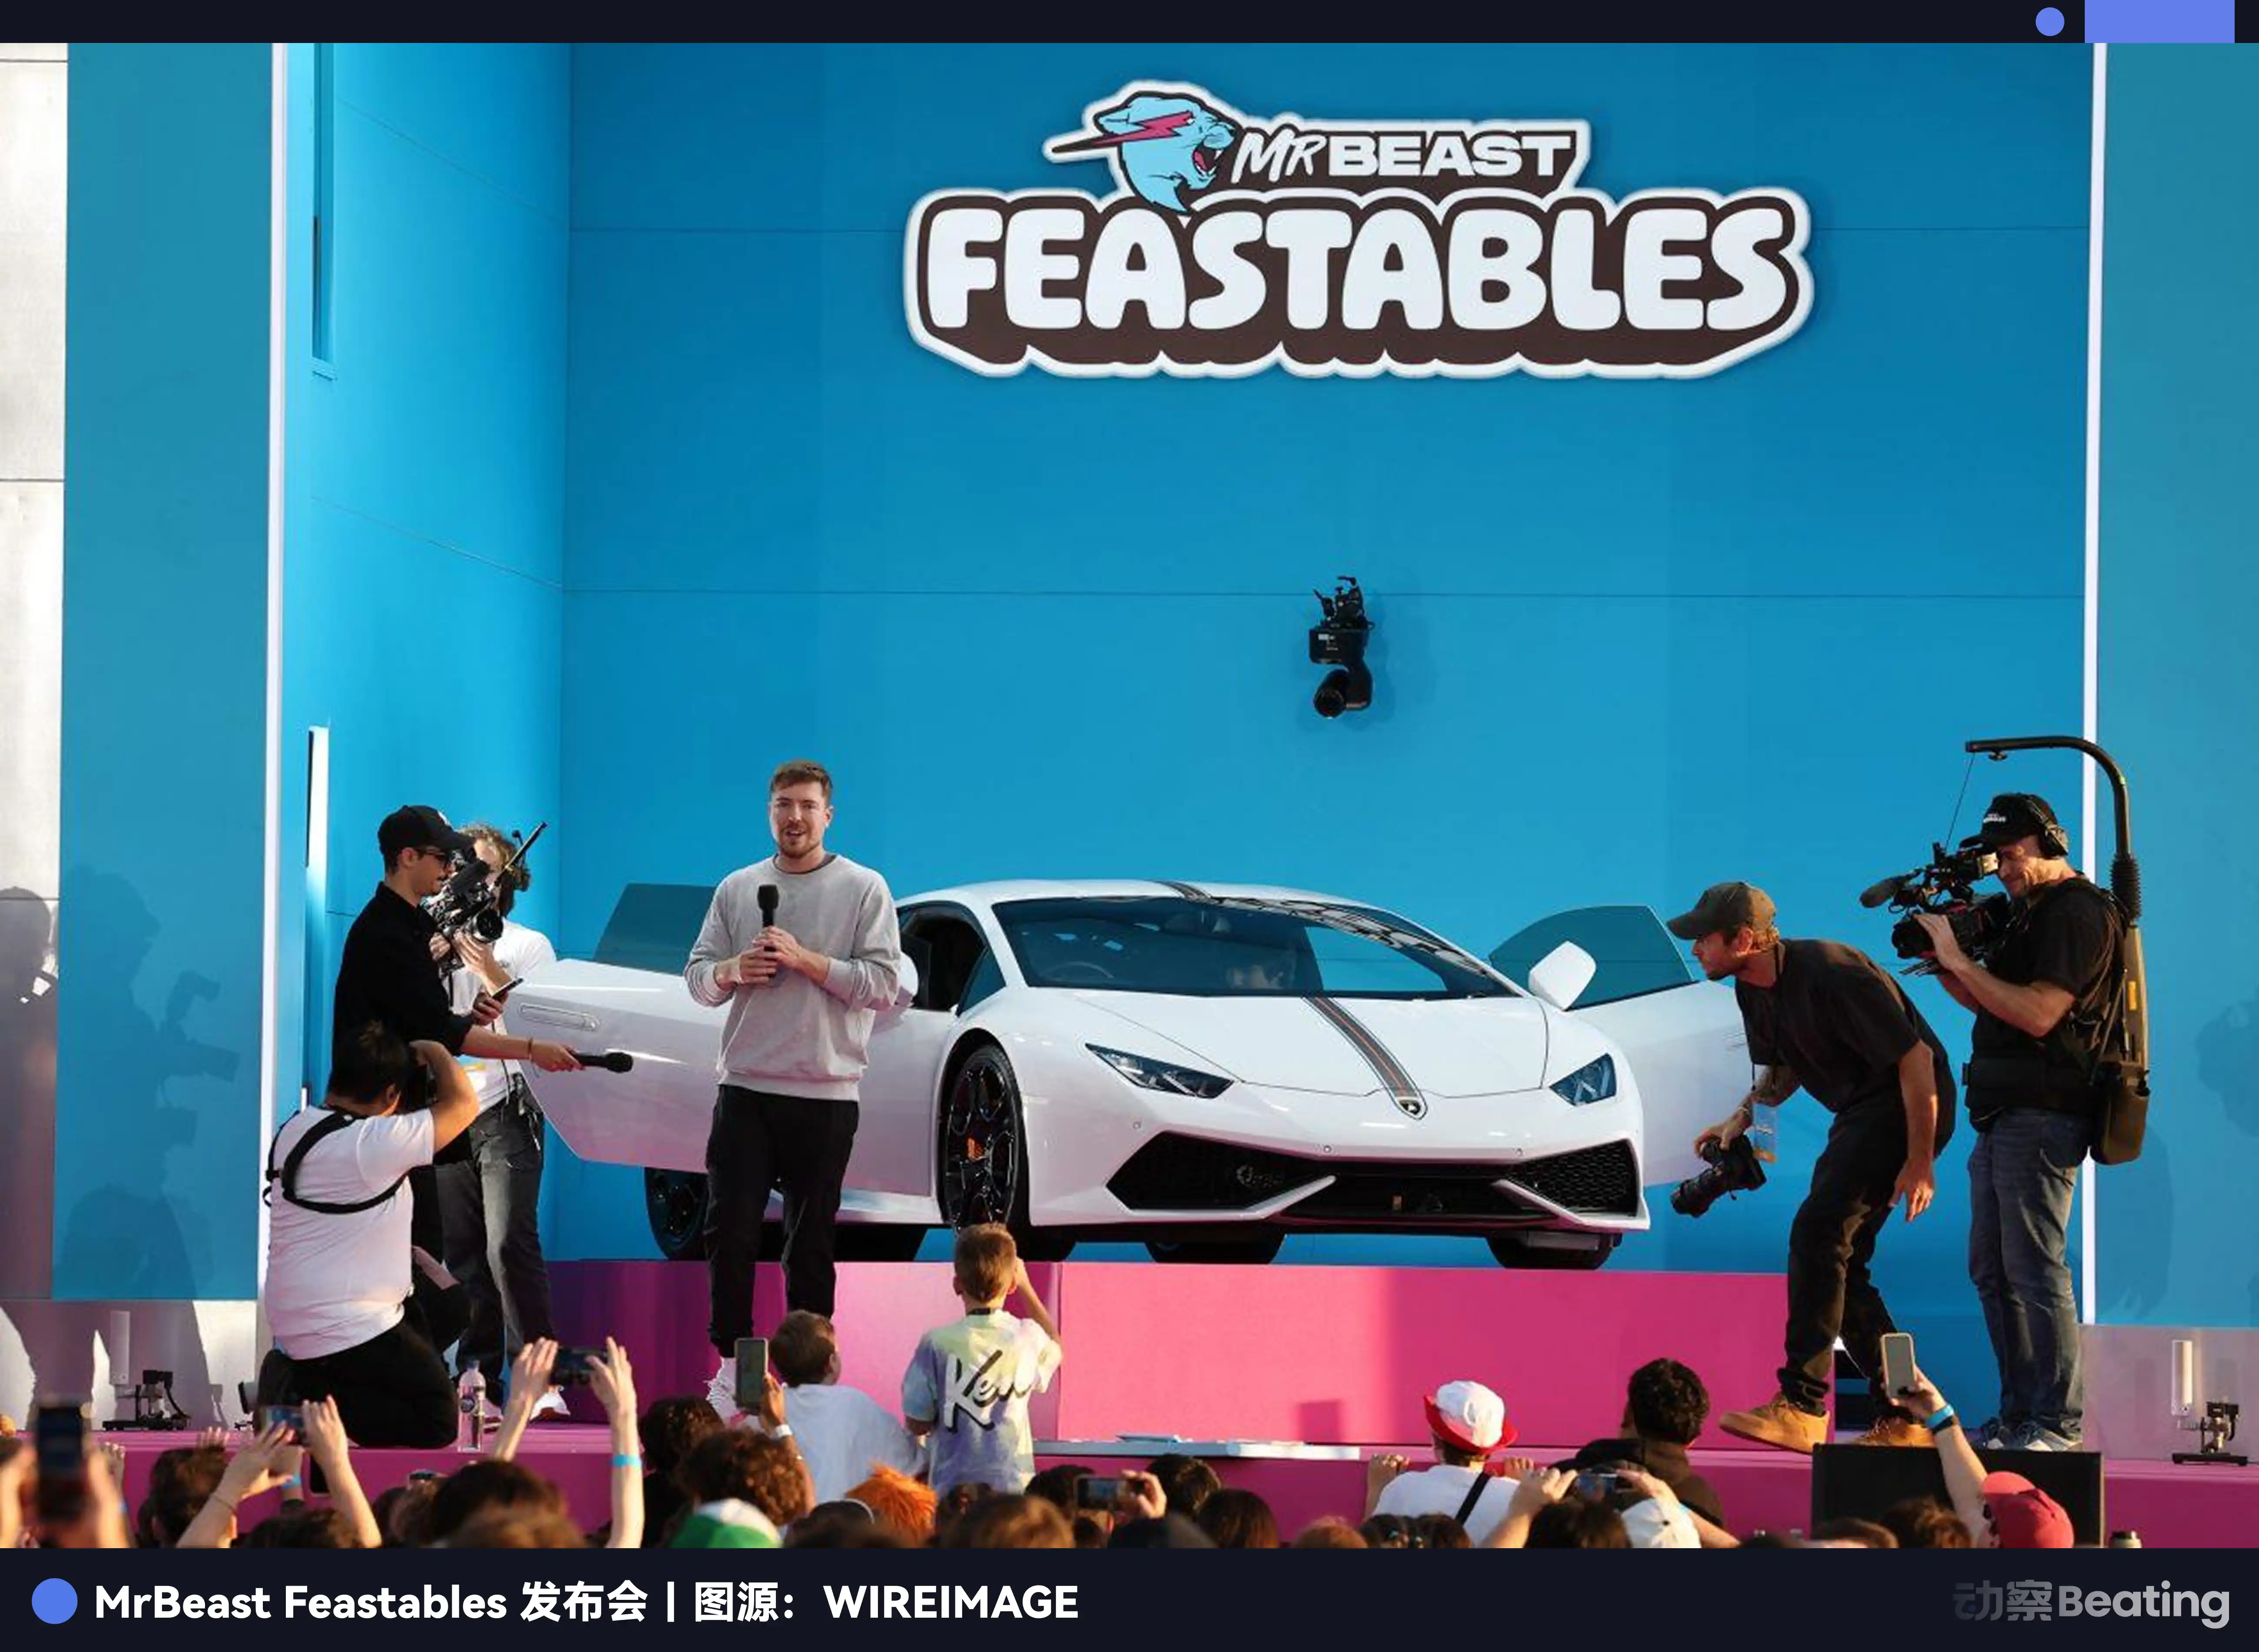
Містер Біст не витратив жодної копійки на традиційну рекламу: весь маркетинг здійснювався через його контент. У своїх відео він вигадував різноманітні челенджі, інтегруючи Feastables як приз або реквізит. Фанати були не просто споживачами, а й активними учасниками контенту.
Хоча за рік контент Містера Біста приніс понад мільярд доларів медійного доходу, високі витрати на виробництво контенту призвели до того, що медіабізнес у 2024 році зазнав збитків майже на 80 млн $, і для компенсації потрібен був високорентабельний продуктовий напрям. У 2024 році Feastables отримав 250 млн $ доходу з понад 20 млн $ прибутку, уперше випередивши частку доходу Містера Біста від реклами на YouTube і шоу на Prime Video як за доходами, так і за прибутковістю. Feastables став найприбутковішим напрямом Beast Industries.
Це довело одне: якщо у вас достатньо потужні канали дистрибуції, до цього механізму можна під’єднати будь-який продукт і чекати, поки він злетить.
Так працює з шоколадом, так — з енергетичними батончиками, так само — з гамбургерами. А як щодо кредитних карток?
Придбання Step фактично стало перенесенням сценарію Feastables на фінансові послуги. Різниця в тому, що цього разу не потрібно було з нуля будувати ланцюг постачання, бренд чи канали продажу. Уже були 7млн користувачів, повноцінна банківська ліцензія та зріла технічна інфраструктура — усі необхідні основи. Містеру Бісту залишалося лише під’єднати свій механізм дистрибуції.
Крім того, цінність одного клієнта у сфері фінансових послуг більш ніж у 10 разів перевищує цінність покупця шоколадного батончика. Якщо користувач Step залишатиметься активним, він зможе зберігати кошти, витрачати їх, інвестувати та позичати на платформі. З віком його фінансові потреби ставатимуть складнішими, забезпечуючи платформі більше доходу. Це справді цінний актив на довгий строк.
Однак самої лише ефективності залучення клієнтів і можливостей дистрибуції недостатньо. У фінансовій індустрії вже є чимало усталених гравців, як-от SoFi, Chime і Cash App. Ці компанії мають повні ліцензії та лінійки продуктів і залучили десятки мільйонів користувачів. Чому ж Містер Біст має змогти відібрати в них майбутнє?
Залучити їх ще до студентських кредитів
2025 рік — переломний момент. На цифрові банки чекають непрості часи: залучати клієнтів ставатиме важче, а зростання сповільниться.
Для SoFi, як фінтех-банку нового покоління, головною конкурентною перевагою є рефінансування студентських кредитів і комплексні фінансові послуги. Типовий користувач компанії — молода людина віком від 25 до 35 років, яка нещодавно закінчила навчання або кілька років працює, має студентські кредити й потребує рішень для їхнього рефінансування за нижчою ставкою. Навколо цієї ключової потреби SoFi побудувала повний спектр фінансових послуг, що охоплює депозити, інвестиції, страхування та фінансові консультації.
Ця модель була дуже успішною впродовж останнього десятиліття, але насправді вона все одно запізнюється. Коли молода людина вступає до коледжу й починає брати кредити, її фінансові звички вже сформовані. У неї може бути перша банківська картка, звичка користуватися певним платіжним застосунком і довіра до конкретного бренду.
Натомість 88% користувачів Step уперше в житті відкрили банківський рахунок саме там. Їм від 13 до 18 років, і вони ще не мають усталених фінансових звичок чи прихильності до брендів. Той, хто першим заповнить цю порожнечу, заволодіє майбутнім.
Це означає, що Містер Біст закріплює клієнтів за п’ять років до того, як потенційні клієнти SoFi вступлять до коледжу. Коли цим дітям виповниться 18 років, вони вже звикнуть користуватися Step для витрат, заощаджень і перевірки рахунків. На Step надійде їхня перша зарплата, там вони здійснять перший платіж частинами, а перші інвестиції також почнуть через Step.
На той час SoFi доведеться витратити набагато більше, щоб переманити цих користувачів.
Ще важливіше, що ціннісні пропозиції обох компаній зовсім різні. SoFi пропонує професійні фінансові інструменти, консультації сертифікованих фінансових планувальників, систематичні інвестиційні семінари та вигідніші ставки за кредитами.
Для досвідчених споживачів фінансових послуг це дуже привабливо, але для 15-річного школяра — надто нудно.
Містер Біст пропонує соціальний капітал. Step надає 10% кешбеку за витрати, а також є єдиним способом узяти участь у відеочеленджах Містера Біста; можливо, у майбутньому користувачі навіть зможуть зустрітися з ним особисто. Для покоління Z це відчуття залученості й приналежності набагато важливіше за саму лише 0,5% ставку за депозитом.
Тож ідеться не про те, щоб переманити наявних клієнтів SoFi. Поки SoFi доводиться платити за охоплення користувачів, Містер Біст уже безкоштовно залучив додаткову аудиторію.
До того ж змінюються й самі правила гри.
Ціна --
Коли країна звертає увагу на рахунки для підлітків
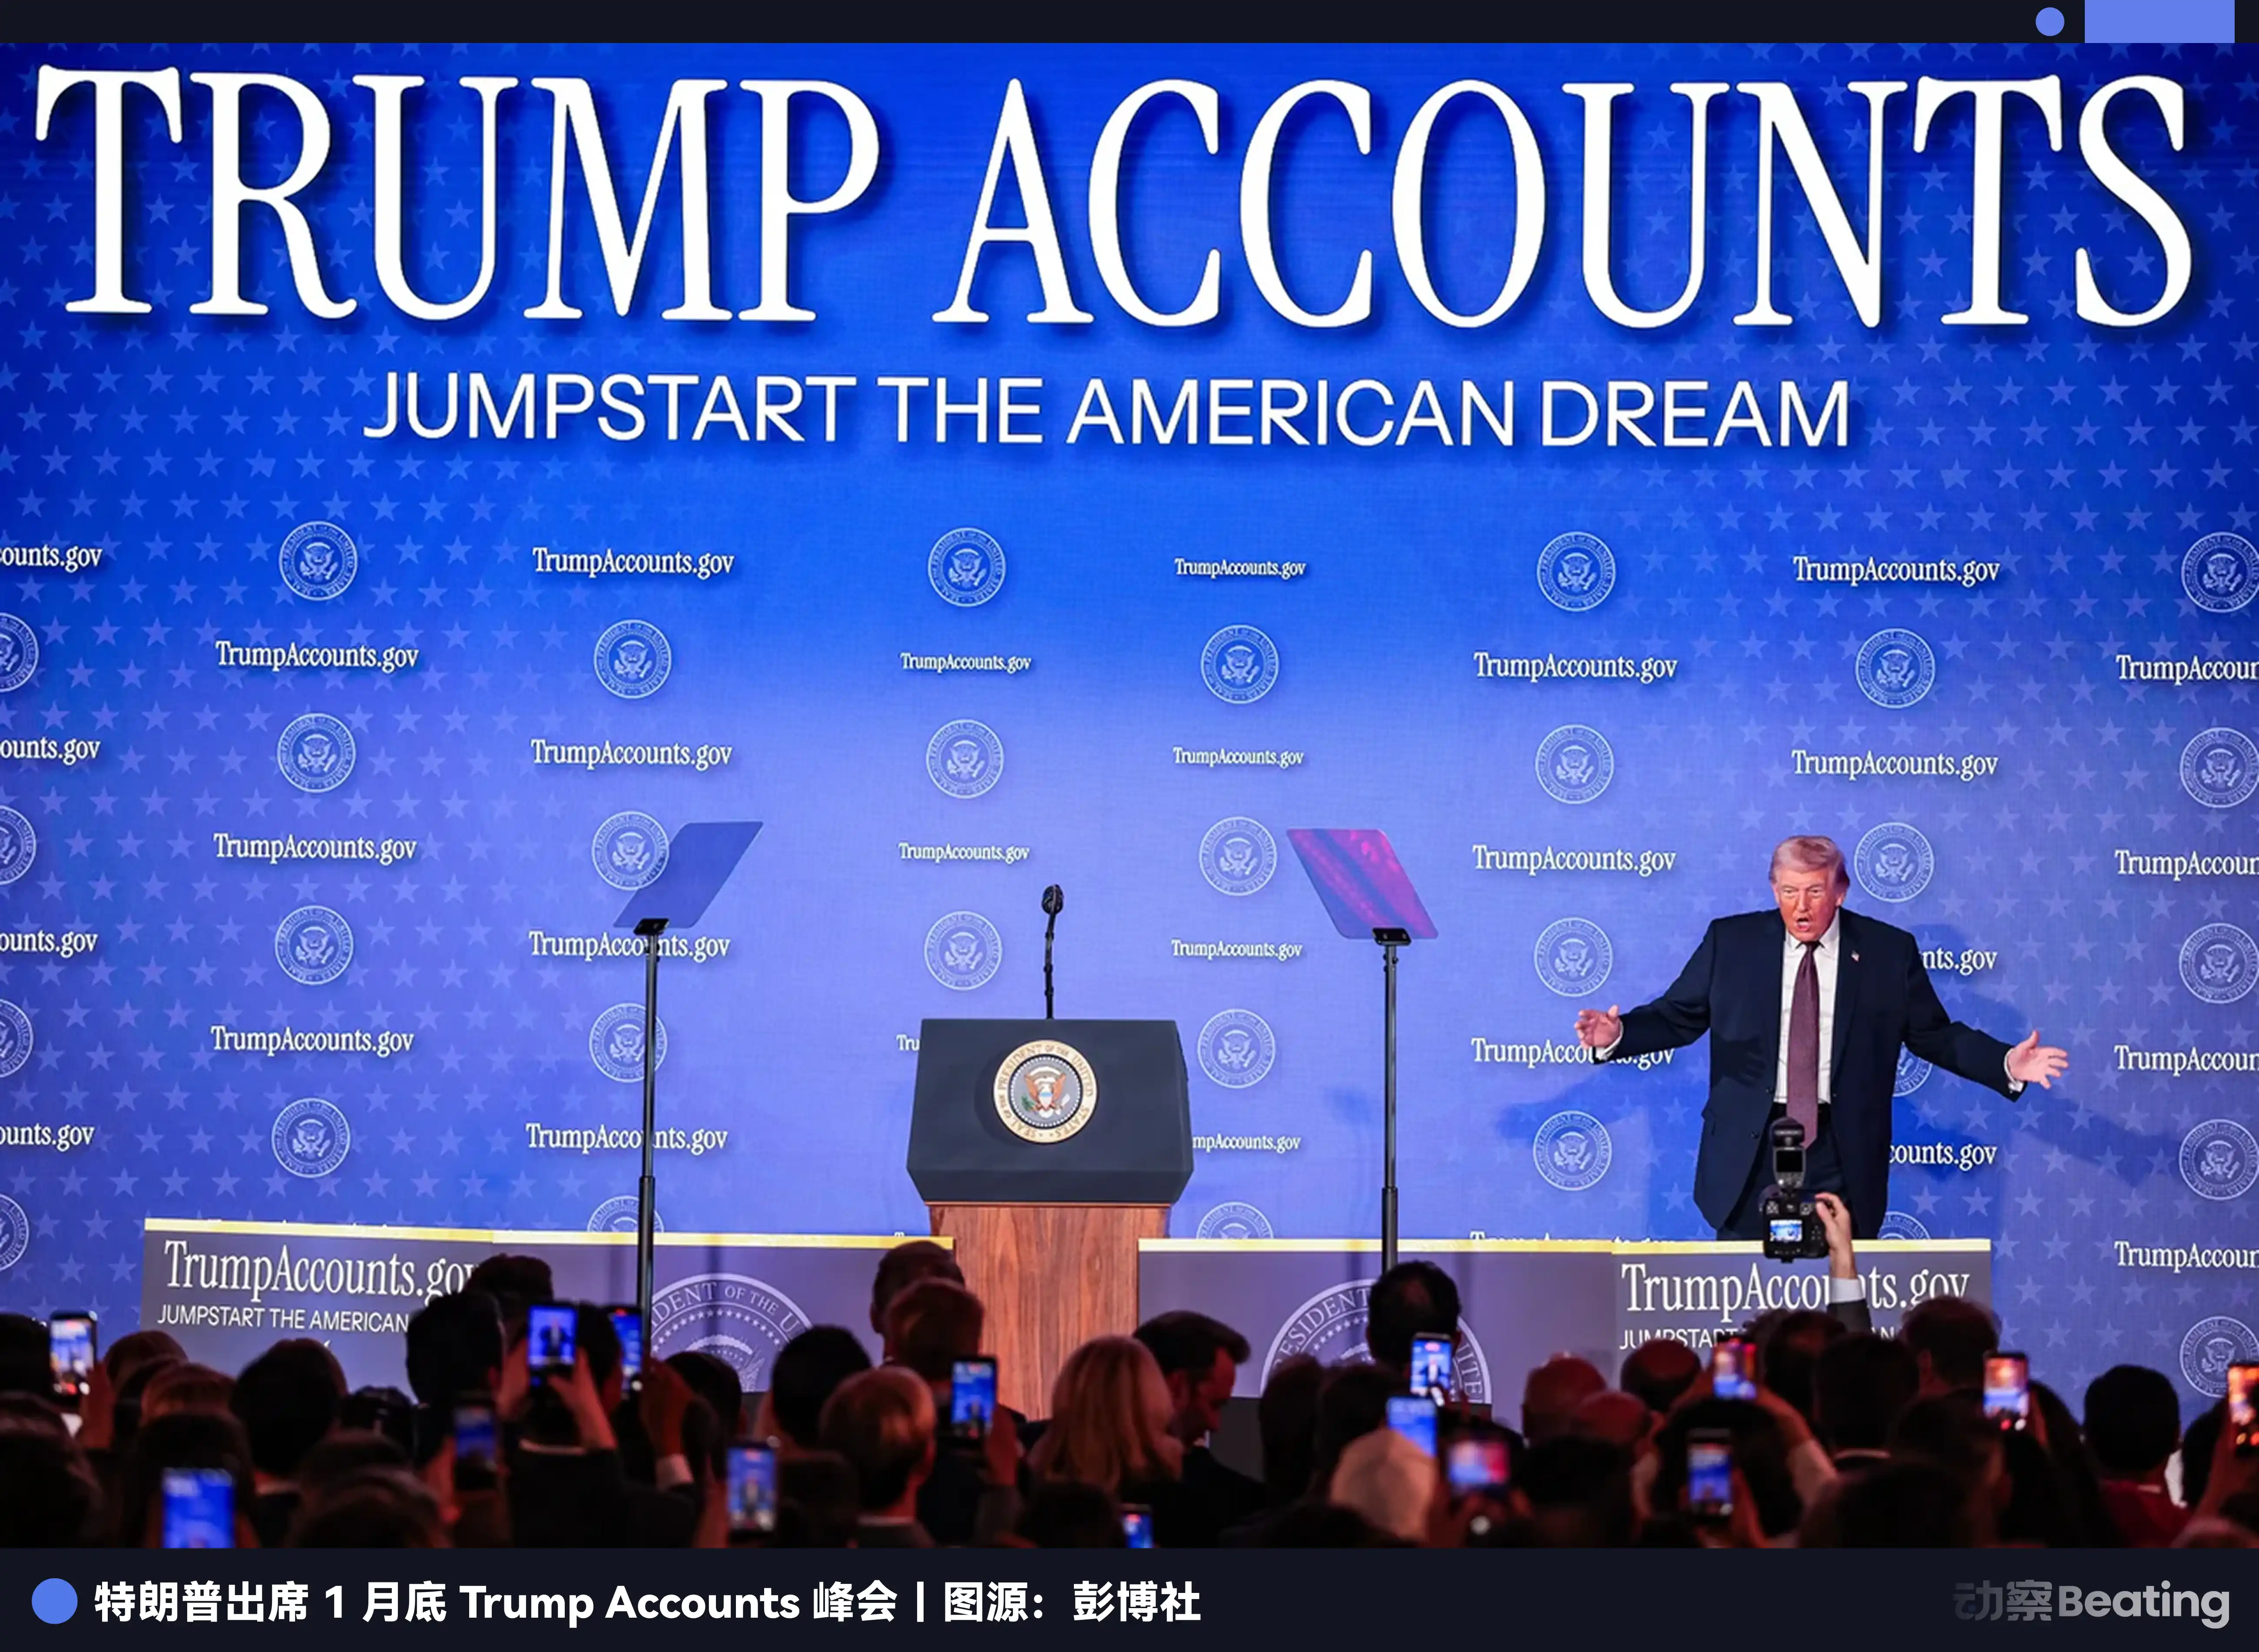
20.01.2026 Міністерство фінансів США оприлюднило програму політики під назвою Trump Accounts. У цьому документі запропоновано автоматично відкривати кожній дитині, народженій у США, інвестиційний рахунок за державної підтримки з початковим внеском певного розміру та заохочувати родини регулярно заощаджувати, щоб до повноліття дитини ці кошти стали її першим капіталом.
Символічне значення цієї політики важливіше за її практичне втілення. Її справжній вплив полягає в тому, що перші інвестиції та перший рахунок кожної дитини стали частиною загальнонаціонального дискурсу й інституційного планування.
Волл-стріт одразу відчула зміну напрямку. На стратегічній зустрічі 01.2026 J.P. Morgan прямо заявив, що збільшить інвестиції у фінансові послуги для підлітків. Bank of America оголосив про загальнонаціональне розширення програми заощаджень для підлітків. Навіть зазвичай консервативний Vanguard Bank почав вивчати можливість співпраці зі школами для запровадження курсів фінансової грамотності.
Це підвищить стратегічну важливість рахунків для підлітків у всій галузі. Раніше банки вважали, що в дітей немає грошей і зусилля не варті результату; тепер усі розуміють, що йдеться про боротьбу за частку ринку в майбутньому.
Для Step і Містера Біста це величезна перевага. 7млн підлітків-користувачів, яких вони залучили за останні кілька років, перетворилися з потенційно цінного активу на майбутнє на дефіцитний ресурс стратегічної цінності вже сьогодні.
Для Містера Біста збіг у часі з переосмисленням банками та фінтех-компаніями загальнонаціонального наративу про рахунки для підлітків іноді виявляється важливішим за самі зусилля.
Але це лише початок історії. Охопивши базовий трафік і успішно перехопивши майбутніх клієнтів традиційних фінансових установ, чи погодиться Містер Біст залишитися лише провідником у світі фіатних грошей?
Стратегія Сунь-цзи найпалкішого прихильника ETH
Після оголошення про те, що Містер Біст отримав від BitMine інвестицію в розмірі 200 млн $, криптовалютна спільнота була дещо приголомшена.
Це була не звичайна венчурна компанія: BitMine — провідна світова фінансова компанія, орієнтована на Ефіріум, яка володіє понад 4,3млнETH вартістю понад 10 млрд $ на той час. Її мета була цілком чіткою: контролювати 5% загальної пропозиції Ефіріуму й стати найвпливовішим гравцем цієї екосистеми.
Сам Том Лі — один із найвідоміших на Волл-стріт прихильників Ефіріуму. У кількох публічних виступах він заявляв, що Ефіріум стане базовим протоколом майбутньої фінансової інфраструктури, подібно до TCP/IP в епоху інтернету. Водночас він розуміє: Волл-стріт знає технологію та потенціал смарт-контрактів, але не розуміє, як охопити молодь і цифровий спосіб життя наступного покоління.
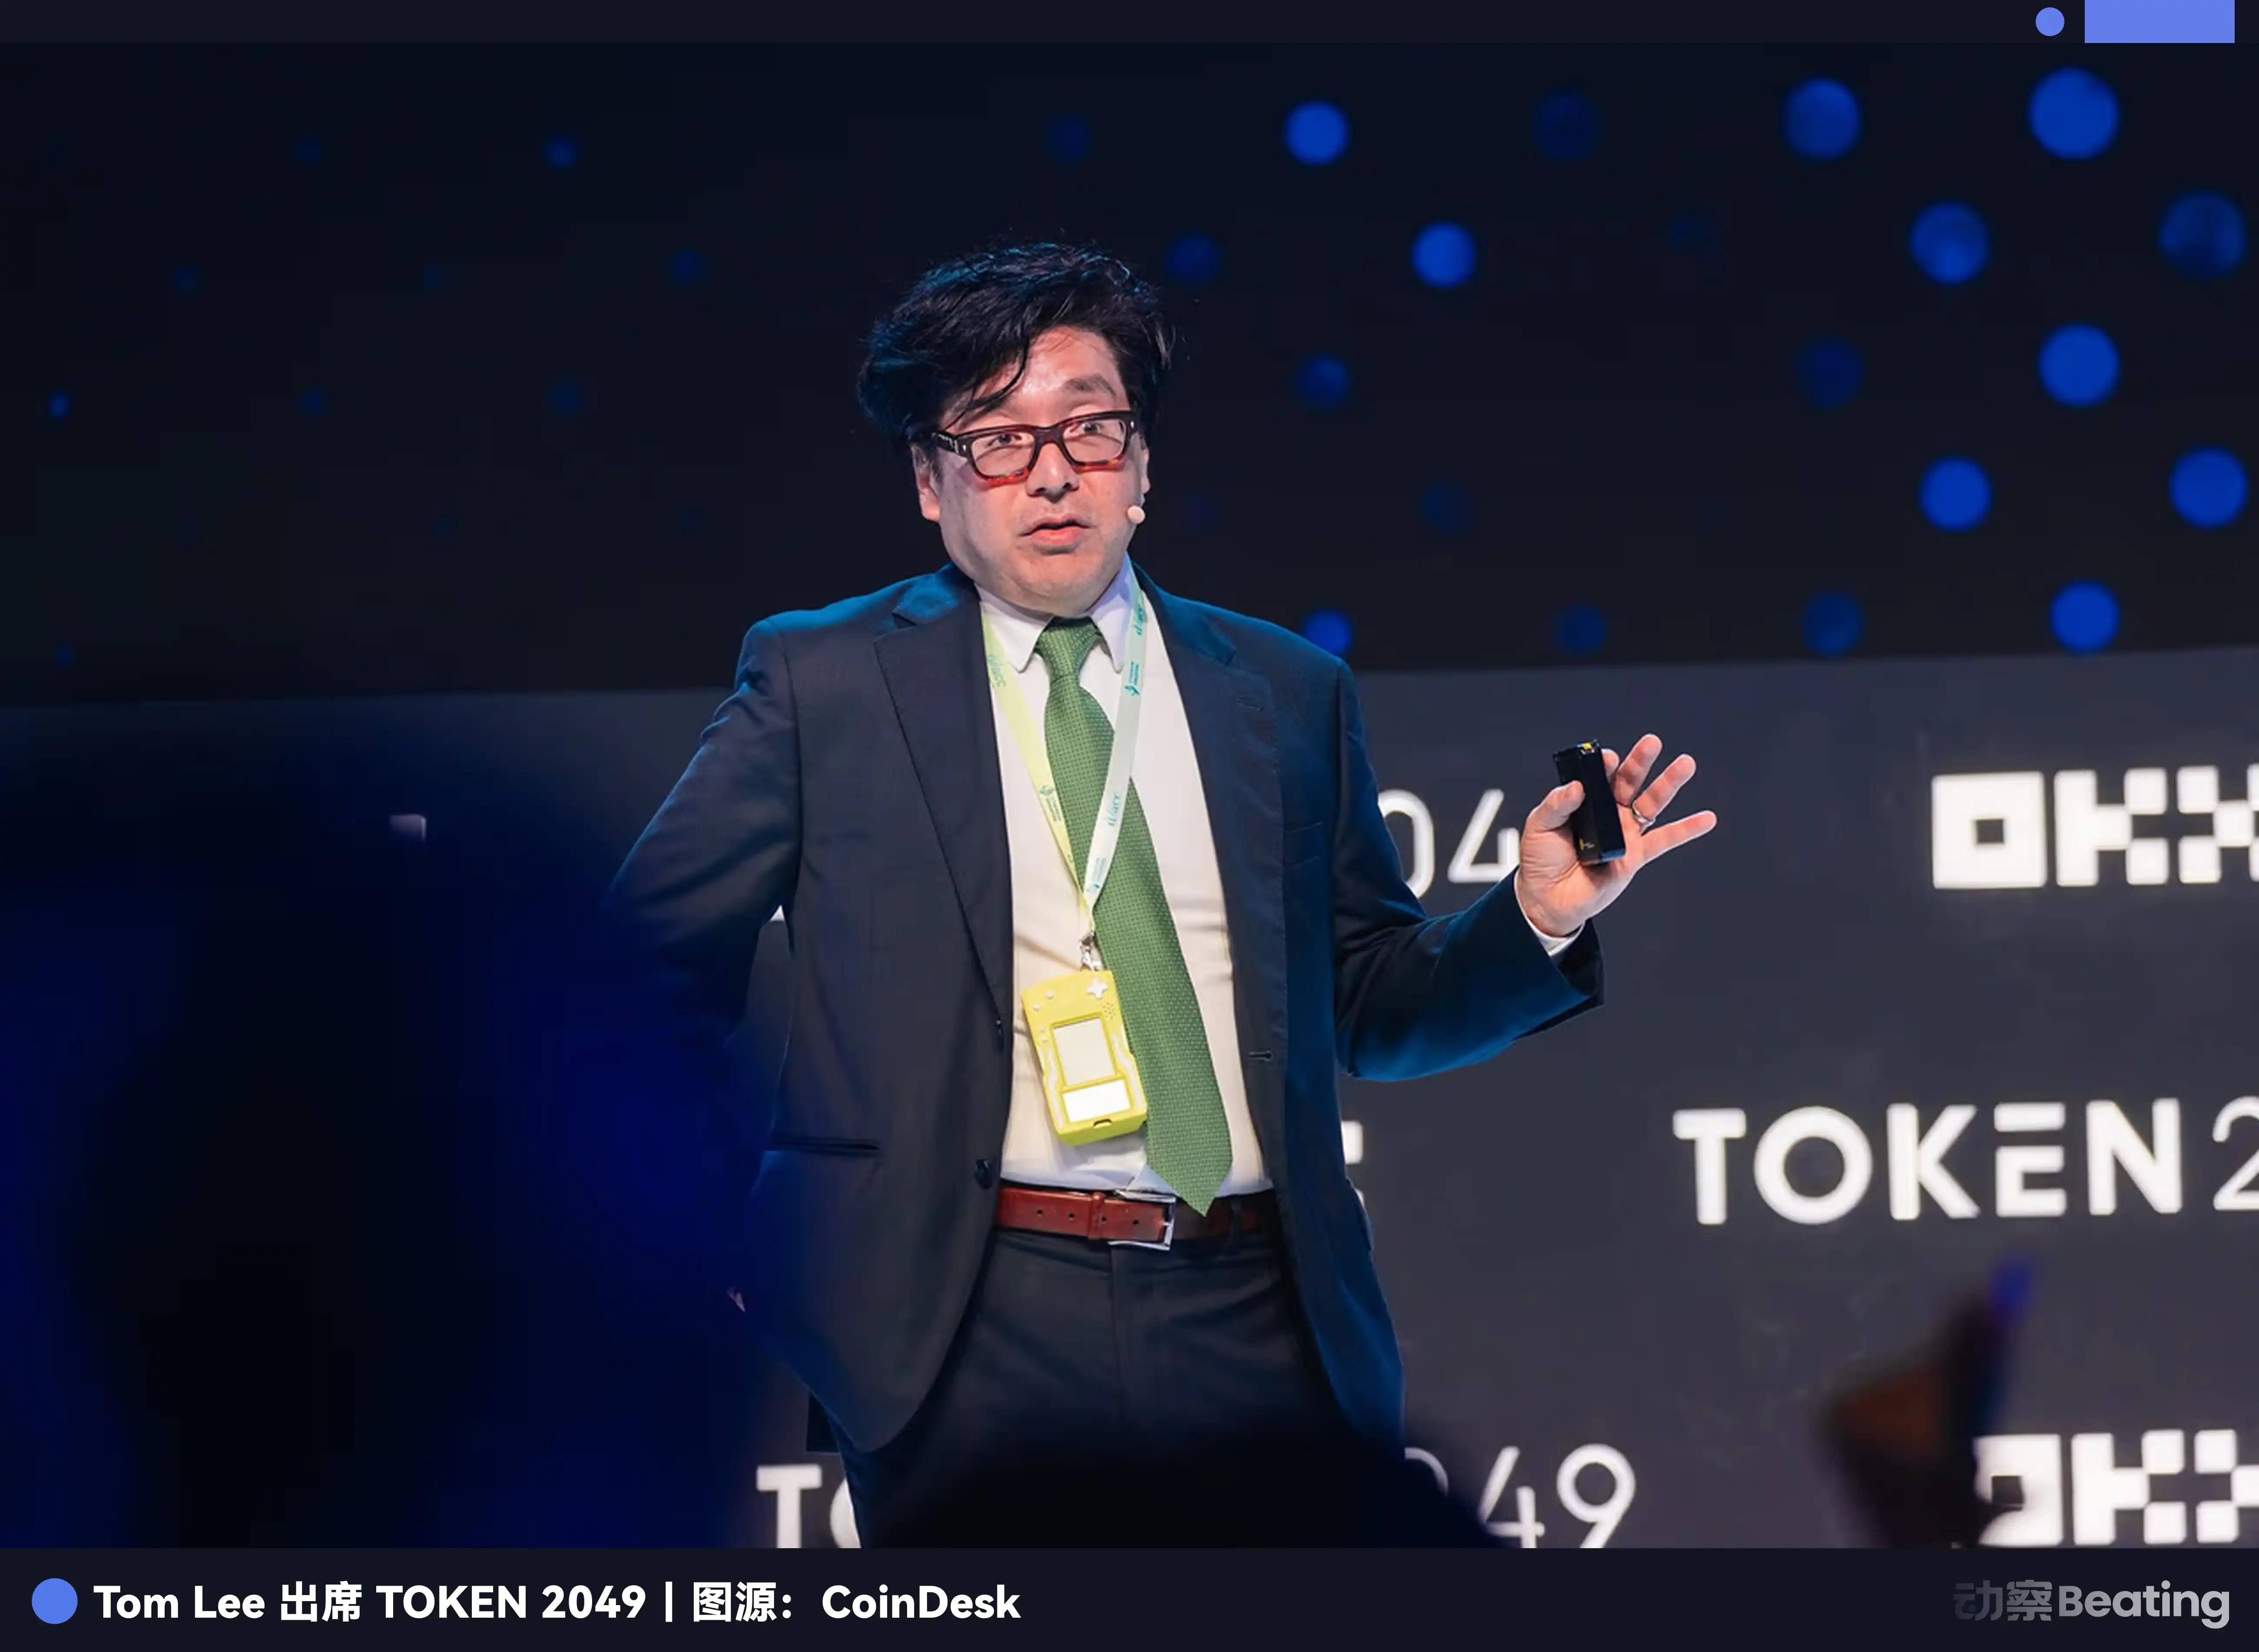
Містер Біст може стати мостом між цими двома світами.
З погляду інвестиційної стратегії BitMine, 7млн підлітків-користувачів Step — ідеальний майданчик для випробувань. Ці діти не обтяжені багажем старого фінансового світу й відкриті до нового. Якщо вже зараз познайомити їх із децентралізованими фінансами, то приблизно за десятиліття, коли вони стануть значною частиною суспільства, сприйняття цифрових активів як чогось звичного відбуватиметься природно.
Ще в 10.2025 Beast Industries непомітно подала заявку на реєстрацію торговельної марки «MrBeast Financial», прямо зазначивши платежі криптовалютою, біржі та управління інвестиціями.
Містер Біст не збирається обмежуватися роздрібним банківським бізнесом із фіатною валютою; він прагне перетворити Step на шлюз, що з’єднає традиційні фінанси з криптофінансами.
В інтерв’ю про цю інвестицію генеральний директор Beast Industries Джефф Хаузенболд сказав: «Ми з нетерпінням чекаємо на подальше вивчення співпраці з BitMine та впровадження DeFi на майбутній платформі фінансових послуг».
Звісно, орієнтуватися в регуляторних вимогах непросто. SEC завжди пильно стежить за криптовалютою, особливо коли йдеться про неповнолітніх, — це заборонена межа серед усіх заборонених меж. Однак команда Містера Біста, схоже, добре підготувалася: найняла колишнього співробітника SEC радником, підтримує зв’язок із регуляторними органами й діє обережно.
Якщо додати до цього відносно прихильну до криптовалют позицію адміністрації Трампа, то, хоча політика «Trump Accounts» прямо й не підтримує цифрові активи, вона також не зачиняє перед ними двері. Дехто вважає, що раннє знайомство молоді з криптовалютами та навчання управління ризиками можуть бути корисними.
Післямова
Волл-стріт розуміє свічкові графіки, оцінювання вартості й портфелі активів, але не розуміє сучасних дітей.
Там не розуміють, чому 13-річний підліток відкриває рахунок, щоб узяти участь у відеочеленджі; чому дитина довіряє ютуберу більше, ніж банку зі столітньою історією.
Але Містер Біст розуміє. Він знає, що покоління Z не хоче мати нудний і бездушний рахунок; йому потрібно щось веселе, круте, таке, чим можна похвалитися перед друзями.
У цьому й полягає сила зміни поколінь: правила гри переписуються, а старі гравці часто не встигають за змінами й уже стають застарілими в новому світовому порядку.
У 02.2026 Містер Біст придбав Step — можливо, це лише початок фінансової революції. Через десять років, озираючись назад, ми можемо зрозуміти, що саме це стало справжнім переломним моментом.
Цей контент надано лише для загальних інформаційних цілей і не є фінансовою, інвестиційною, юридичною чи податковою консультацією. Події, нагороди, онлайн-акцій або пов’язану інформацію, згадана тут, не слід розглядати як рекомендацію, прохання чи запрошення до купівлі, продажу, торгівлі чи інших операцій з криптоактивами. Криптоактиви є дуже волатильними та можуть призвести до збитків. Доступність послуг, продуктів WEEX та пов’язаних із ними подій може відрізнятися залежно від регіону. Ви несете відповідальність за забезпечення відповідності вашої участі чинному місцевому законодавству та нормативним актам.
Вам також може сподобатися

SSV Labs подала пропозицію DIP-59, бюджет значно скорочено до 1,5 мільйона USDC та 2,7 мільйона токенів SSV

Південна Корея попереджає про шахрайство з ланцюгом GIWA, яке націлене на користувачів криптовалюти

Aerodrome та Velodrome об'єдналися для запуску біржі Aero

Sam Price вказує на зростання ціни Ethereum та відтік коштів з ETF

Kaspa завершила три стандарти для рідних токенів та додатків з угодами

Vantage Bank та Rio Bank завершили токенізовані депозитні кредитні платежі

Dolomite підключив 100 мільйонів доларів застави у біткоїнах, запустив функцію кредитування на основі BTCcx

Три компанії планують працювати на майданчику токенізованих цінних паперів за новою інноваційною пільгою SEC

Обсяг стейкінгу Ethereum досяг 43,8 мільйона ETH, комісії Robinhood Chain у першому кварталі перевищили 50 мільйонів доларів

Safe Labs випустила виробничу версію Safenet, завершивши бета-етап

Дослідження виявило, що зростання USDC сповільнюється, а USDT зростає швидше

Ledger Wallet запустив функцію крипто-кредитування, підтримуючи заставу cbBTC та wBTC для отримання USDC та USDT

Функція P2P замовлень Morpho підтримує будь-які активи для позики

Fhenix запустив основну мережу CoFHE з повною гомоморфною криптографією

Приватні літаки, тиск інвесторів: CEO Polymarket змушений до зрілості

Goldman Sachs є найбільшим власником ETF на Solana

Blockchain.com та Binance US приєднуються до гонки на ринку прогнозів, оскільки торгівля криптовалютою сповільнюється

Засновник ZeroDev розкриває EIP-8288 для підвищення масштабованості Ethereum

DekaBank запускає торгівлю біткоїнами для клієнтів Sparkassen

JPYC, SBJ банк та LINE NEXT підписали меморандум про співпрацю для тестування функції поповнення через банківський рахунок

Підозрювана група SquidSquad, пов'язана з Північною Кореєю, підозрюється у крадіжці $2.84 млн з BNB Chain

JP Morgan розширює JPM Coin на Ethereum, зміцнюючи перекази для інституційних інвесторів

MoonPay та Dunamu досліджують співпрацю у сфері платежів стабільними монетами

唐华斑竹 : Ринки акцій Японії та Південної Кореї зросли, ціни на чіпи пам'яті відновилися, BTC досяг 83 тисяч
Транзакції TRON у третьому кварталі 2026 року досягли 1,10 мільярда

Гроші Тут: що змінюють нові правила роботи з криптовалютою

Luganodes відкриває доступ до TRON RPC з 25 мільйонами безкоштовних обчислювальних одиниць на місяць
У 2026 році закрито 82 криптопроекти, що стосуються DeFi та Web3 ігор

ether.fi зобов'язує 12 операторів вузлів використовувати mump2p, програмне забезпечення Optimum запущено в основній мережі Ethereum

Платформа доходів від біткоїнів завершила фінансування на суму 5 мільйонів доларів, оцінка 30 мільйонів доларів
SSV Labs подала пропозицію DIP-59, бюджет значно скорочено до 1,5 мільйона USDC та 2,7 мільйона токенів SSV
Південна Корея попереджає про шахрайство з ланцюгом GIWA, яке націлене на користувачів криптовалюти
Aerodrome та Velodrome об'єдналися для запуску біржі Aero
Sam Price вказує на зростання ціни Ethereum та відтік коштів з ETF
Kaspa завершила три стандарти для рідних токенів та додатків з угодами
Vantage Bank та Rio Bank завершили токенізовані депозитні кредитні платежі