
Закон Північної Кароліни про повернення коштів за криптокіоски: хто має право і коли він набуває чинності?

 Оцінити в Google



Закон Північної Кароліни про повернення коштів за криптокіоски: хто має право і коли він набуває чинності?
Закон Північної Кароліни про повернення коштів за операції в криптокіосках передбачає різні способи відшкодування для нових і наявних клієнтів за умови своєчасного повідомлення та встановлення факту шахрайства Комісаром банків. Нові клієнти, які відповідають вимогам, отримують відшкодування суми в доларах, внесеної в кіоск; наявні клієнти можуть отримати повернення комісій оператора. Основні положення набувають чинності 01.01.2027. Станом на 26.10.2026 читачам не слід вважати, що новий механізм відшкодування вже застосовується до попередніх збитків. (ncleg.gov)
Найважливіше — розрізняти набрання законом чинності та доступність відшкодування в конкретному випадку. Заголовок із обіцянкою «повернення коштів за крипто-банкомати» не враховує питань, від яких залежить результат: коли відбулася транзакція, який оператор її обробив, чи був клієнт новим і чи отримав відповідний орган повідомлення про шахрайство.
Цей посібник спирається на ухвалене законодавство та актуальні офіційні ресурси для подання скарг. У ньому розмежовано майбутню процедуру, передбачену законом, і кроки, які постраждалі можуть зробити вже зараз.
Що таке закон Північної Кароліни про повернення коштів за операції в криптокіосках?
Закон про захист споживачів віртуальних валютних кіосків, ухвалений у межах законопроєкту Палати представників № 920 як Закон сесії 2026-45, встановлює нормативну базу для криптовалютних кіосків, що працюють у Північній Кароліні.
Ця нормативна база охоплює ліцензування, обмеження транзакцій, розкриття інформації, запобігання шахрайству, чеки, обслуговування клієнтів, скасування операцій і певні види відшкодування. Закон затверджено 07.07.2026, а основні положення мають набути чинності 01.01.2027. (house.ncleg.gov)
Криптокіоск — це фізичний автоматизований пристрій, який використовується для проведення операцій із готівкою та віртуальною валютою. Споживачі часто зустрічають такі пристрої в магазинах біля дому або на автозаправних станціях.
Звичний вигляд апарата може приховувати важливу відмінність від звичайної банківської операції. Вносячи готівку, людина може фактично ініціювати переказ криптовалюти на адресу, контрольовану іншою особою.
Ця відмінність стає критично важливою, коли шахрай надає інструкції, адресу гаманця або вимогу здійснити платіж. Транзакція може відбутися точно за інструкціями, але водночас бути здійсненою під впливом обману.
Положення закону про відшкодування стосуються чітко визначених обставин. Вони не створюють загальної гарантії відшкодування кожної втрати криптовалюти.
Коли закон набуває чинності?
Основна дата набрання чинності — 01.01.2027, а не дата підписання законодавчого акта.
Розділ 4 встановлює цю дату, крім випадків, коли передбачено інше, і поширює положення на правопорушення, вчинені в цей день або після нього. Окремо розділ 3 зобов’язує Комісара до цієї дати розробити процедури визначення факту шахрайства та правила реалізації закону; цей розділ набув чинності в день ухвалення закону.
Для тих, хто читає цю статтю в 10.2026, це означає, що потрібно виконати два різні завдання.
По-перше, якомога швидше повідомте про ймовірне шахрайство через доступні офіційні канали. По-друге, з’ясуйте, які правила та способи відшкодування застосовуються до конкретної транзакції. Не відкладайте подання повідомлення в очікуванні січня.
| Важлива дата | Що вона означає |
|---|---|
| 07.07.2026 | Законодавчий акт затверджено |
| 26.10.2026 | Дата перевірки цієї статті; основна дата набрання чинності ще попереду |
| 01.01.2027 | Основна дата набрання чинності та крайній строк запровадження процедур |
Таблиця пояснює строки, але не визначає, чи має право на відшкодування конкретна особа. Транзакція, здійснена поблизу дати набрання чинності, може потребувати оцінювання конкретних обставин і вказівок регулятора щодо впровадження закону.
Чи можна відшкодувати збитки, яких було завдано до 01.2027?
Не вважайте, що збитки, завдані до 2027 року, підпадають під новий передбачений законом механізм відшкодування.
Ухвалений закон не містить загальної обіцянки відшкодувати всі випадки шахрайства з криптокіосками, що сталися раніше. Формулювання щодо дати набрання чинності — це підстава отримати підтвердження щодо конкретного випадку, а не вважати, що попередні збитки автоматично покриваються.
Однак твердження «новий механізм може не застосовуватися» не означає, що «немає сенсу повідомляти про випадок».
Оператор може мати чинну політику відшкодування. Транзакція все ще може перебувати в обробці. Також може виникнути потреба розслідувати інші питання захисту прав споживачів.
У жовтневому матеріалі WRAL опублікував відповіді операторів, у яких описано чинні політики компаній і підготовку до нового закону. Ці заяви показують, чому добровільну політику компанії та майбутній законодавчий обов’язок потрібно оцінювати окремо. Вони не гарантують відшкодування від жодного з операторів.
Попросіть оператора письмово надати політику, що застосовується у вашому випадку, і збережіть його відповідь. Водночас звертайтеся до офіційних каналів повідомлення, а не покладайтеся лише на тлумачення компанії.
Ціна --
Хто має право на відшкодування?
Положення про відшкодування розрізняють нових і наявних клієнтів віртуальної валюти.
Згідно з G.S. 53-457, для обох категорій необхідно повідомити Комісара про шахрайський переказ протягом 30 днів і отримати підтвердження факту шахрайства відповідно до процедур Комісара. Від статусу клієнта залежить передбачений спосіб відшкодування.
| Статус клієнта на момент транзакції | Передбачене відшкодування за виконання умов |
|---|---|
| Новий клієнт | Повернення повної суми в доларах, внесеної в кіоск |
| Наявний клієнт | Повернення комісій, стягнутих оператором |
Визначення поняття «новий» ширше за «перша транзакція в житті». Закон охоплює особу, яка раніше не здійснювала транзакцій із ліцензіатом, а також особу, чия перша транзакція з цим ліцензіатом відбулася протягом попередніх 30 днів. Наявними клієнтами вважаються ті, чия перша транзакція сталася більш ніж 30 днів тому.
Посилання на ліцензіата має значення. Використання іншого фізичного апарата не обов’язково створює нові відносини, якщо обидва апарати належать тому самому ліцензованому оператору.
Так само загальний досвід людини з криптовалютою сам по собі не визначає, як закон класифікує її відносини з конкретним ліцензіатом.
Якщо дата є граничною або історія операцій з обліковим записом оспорюється, збережіть запис про першу транзакцію та запитайте Комісара, як застосовується це визначення.
Які три різні періоди варто розуміти читачам?
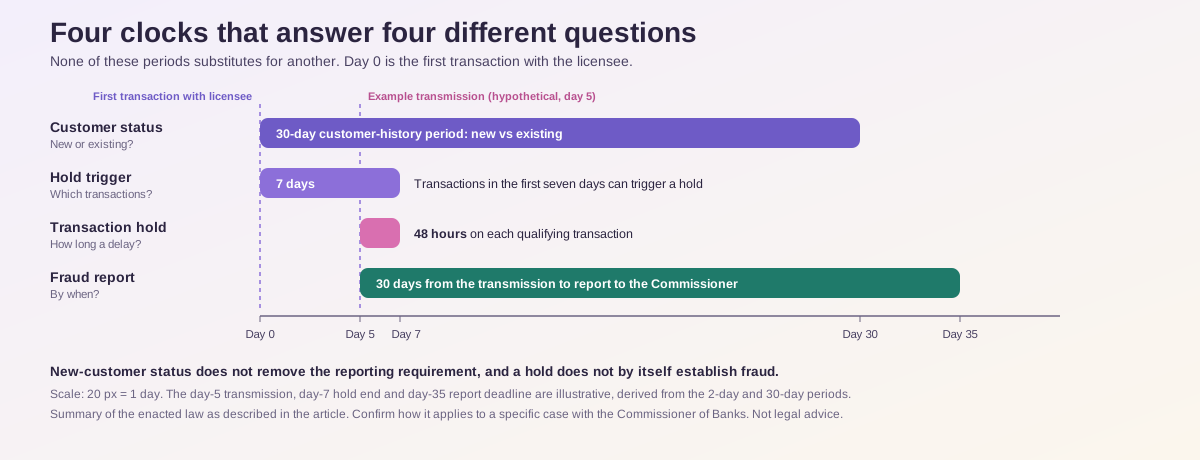
Закон встановлює кілька строків, кожен із яких відповідає на різне запитання. Якщо їх змішати, споживач може неправильно зрозуміти як запобіжні заходи, так і право на відшкодування.
Найважливіше розрізняти період класифікації клієнта, умову застосування затримки транзакції та строк повідомлення про шахрайство.
| Період | Що він визначає | Поширене хибне розуміння |
|---|---|---|
| 30-денний період історії клієнта | Чи є клієнт новим або наявним | «Новий» означає лише перше відвідування |
| Перші сім днів після першої транзакції | Які транзакції підпадають під обов’язкове утримання | Для кожного нового клієнта утримання діє протягом усього 30-денного періоду |
| Утримання на 48 годин | Затримка перед завершенням транзакції, що відповідає умовам | Це універсальний період для оскарження платежу |
| 30 днів із моменту переказу | Строк повідомлення Комісара про шахрайство | Відлік починається з моменту, коли постраждалий виявив шахрайство |
Положення про утримання стосується транзакцій, ініційованих клієнтами, чия перша транзакція відбулася протягом попередніх семи днів. Для кожної відповідної транзакції застосовується окреме 48-годинне утримання.
Ці строки не замінюють один одного. Статус нового клієнта не скасовує вимоги повідомити про шахрайство, а затримка транзакції автоматично не доводить, що шахрайство мало місце.
Чи означає повідомлення протягом 30 днів, що відшкодування надійде за 30 днів?
Ні. Умова про 30 днів стосується повідомлення про шахрайство, а не гарантованого строку виплати.
Положення про відшкодування відраховує строк подання повідомлення від моменту переказу. Окремо воно вимагає, щоб Комісар встановив факт шахрайства. У ньому не сказано, що саме подання скарги автоматично забезпечує виплату протягом того самого періоду.
З цього випливає важливий практичний висновок: не витрачайте доступний час на очікування завершення внутрішньої перевірки оператором, перш ніж з’ясувати процедуру повідомлення регулятора.
Ведіть окремі записи про дату транзакції, дату звернення до оператора та дату повідомлення Комісара. Заявка до служби підтримки компанії та скарга регулятору — це різні документи.
Якщо було кілька переказів, зазначте кожен окремо. Не вважайте, що дата останнього платежу поновлює строк подання повідомлення щодо попередніх платежів.
Якщо строк спливає, негайно зв’яжіться з Комісаром і з’ясуйте, як подати повідомлення та додати підтвердні матеріали. Не чекайте, поки вдасться відновити всі деталі шахрайства.
Куди постраждалим повідомляти про шахрайство з криптокіоском?
У положенні ухваленого закону про відшкодування зазначено, що повідомлення отримує та факт шахрайства встановлює Комісар банків Північної Кароліни.
На актуальній сторінці Комісара з інформацією про запити та скарги споживачів пояснюється, як перевірити, чи регулюється діяльність компанії, і перейти до онлайн-процедури подання скарги. Там також можна поставити загальні запитання.
На сторінці, перевіреній для цієї статті, описано загальну систему подання скарг. Не слід подавати її як окремий перевірений портал для відшкодування збитків від криптокіосків, який повністю запроваджено на 2027 рік.
Зв’яжіться з оператором кіоску
Використовуйте контактні дані з автентичного чека або перевіреного джерела компанії.
Запитайте, чи завершено транзакцію, чи діє ще утримання та чи доступне скасування або повернення коштів відповідно до політики. Попросіть надати номер справи й письмове підтвердження.
Таке звернення може допомогти зберегти записи й з’ясувати статус транзакції. Воно не замінює повідомлення органу, визначеного законом.
Скористайтеся офіційними ресурсами Комісара для подання скарги
Почніть з офіційної сторінки з інформацією про подання скарг, а не з посилання, надісланого невідомим абонентом.
Опишіть кіоск, оператора, транзакцію та підозрюване шахрайство. Поясніть, що скарга стосується кіоску віртуальної валюти, і запитайте, як дотриматися застосовної процедури повідомлення або встановлення факту шахрайства.
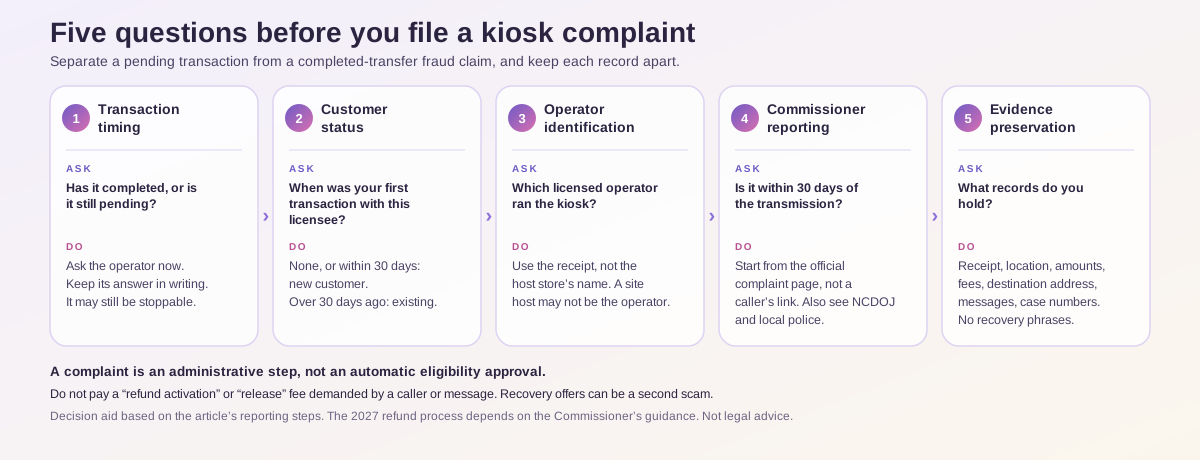
Загальна процедура Комісара передбачає розгляд скарг і отримання відповідей від компаній. Подання скарги — це адміністративний крок, а не автоматичне підтвердження права на відшкодування.
Повідомте про шахрайство інші відповідні органи
На сторінці Департаменту юстиції Північної Кароліни для подання скарг наведено варіанти звернення споживачів. Також може знадобитися повідомити місцеву поліцію, особливо якщо були погрози або видавання себе за іншу особу.
У власних рекомендаціях щодо криптовалютного шахрайства NCDOJ радить повідомляти про нього без зволікань. Такі додаткові повідомлення корисні, але читачам не слід вважати, що вони замінюють конкретну вимогу повідомити Комісара.
Які документи варто зберегти?
Чіткі записи допомагають відокремити саме шахрайство від операції в кіоску, за допомогою якої його здійснили.
Наведений нижче список — це практичний перелік підготовки, а не твердження, що кожен пункт буде обов’язковим для майбутньої заявки на відшкодування.
| Запис | Чим він корисний |
|---|---|
| Чек із кіоску та номер транзакції | Допомагає встановити платіж і оператора |
| Місце розташування апарата та його ідентифікаційні дані | Пов’язує скаргу з фізичним кіоском |
| Сума в доларах, сума криптовалюти та комісії | Дає змогу відокремити внесену суму від стягнень |
| Адреса одержувача та ідентифікатор транзакції | Допомагає встановити зафіксований переказ |
| Дата першої транзакції з оператором | Допомагає визначити історію клієнта, що має значення |
| Повідомлення, номери телефонів та платіжні інструкції | Документує, як вас спонукали здійснити платіж |
| Номери справ оператора та державних органів | Підтверджує історію поданих повідомлень |
Положення закону щодо чеків передбачають наявність детальної інформації про транзакцію, зокрема часу, ідентифікаторів, адрес, стягнень та відомостей про політику повернення коштів.
Якщо чек втрачено, зазначте це у повідомленні та надайте всі інші доступні записи. Відсутність одного документа — це привід попросити допомоги в пошуку доказів, а не відкладати подання повідомлення.
Зберігайте оригінали, а через офіційні канали надсилайте копії. NCDOJ окремо радить надавати розбірливі копії підтвердних документів і попереджає, що подані документи можуть стати публічними записами. Не повідомляйте сід-фрази відновлення гаманця або сторонню конфіденційну інформацію.
Як ці правила застосовуватимуться в реалістичних ситуаціях?
Приклади корисні лише тоді, коли чітко визначено їхні припущення. Наведені нижче ситуації є гіпотетичними та передбачають, що до транзакції застосовуються нові положення.
Сценарій 1: новий клієнт своєчасно повідомляє про шахрайство
Клієнт здійснює першу транзакцію з оператором, і шахрай обманом змушує його переказати кошти. Клієнт повідомляє Комісара про шахрайський переказ у встановлений строк.
Далі потрібно, щоб Комісар встановив факт шахрайства та визначив застосовну процедуру. Статус нового клієнта й своєчасне повідомлення — важливі умови, але стаття не може заздалегідь схвалити вимогу.
Сценарій 2: клієнт, який повернувся, усе ще перебуває в початковому періоді
Клієнт уперше скористався послугами того самого оператора два тижні тому.
У звичайній розмові його можуть назвати «повторним клієнтом», але це не обов’язково робить його наявним клієнтом у розумінні закону. Визначальним є встановлене законом визначення історії клієнта.
Саме тому дата першої транзакції може мати більше значення, ніж кількість відвідувань.
Сценарій 3: давній клієнт просить повернути всю внесену суму
Клієнт, чия перша транзакція з ліцензіатом відбулася кілька місяців тому, повідомляє про шахрайський переказ.
Тут важливим стає встановлене законом розрізнення між поверненням внесеної суми та поверненням комісій оператора. Не можна обіцяти повернення всієї внесеної суми лише тому, що повідомлення про шахрайство подано вчасно.
Інші обставини або способи відшкодування можуть потребувати перевірки, але їх не слід вигадувати на підставі широкого заголовка.
Сценарій 4: збитки завдано в 10.2026
Постраждала людина дізнається про закон після втрати грошей до дати набрання основними положеннями чинності.
Їй слід негайно повідомити про випадок і запитати про чинні політики та доступні способи відшкодування. Очікування до січня не означатиме, що попередня транзакція автоматично підпадатиме під нову нормативну базу.
Чи можна скасувати транзакцію в криптокіоску, яка ще обробляється?
Ухвалений закон передбачає скасування з повним і негайним поверненням коштів, якщо скасування відбувається до завершення транзакції. Це окрема процедура, не пов’язана з відшкодуванням збитків від шахрайства після переказу.
Обов’язкове утримання створює потенційне вікно для втручання у випадку транзакцій, що відповідають умовам. Оператор не може достроково відпустити утримувану транзакцію лише на прохання клієнта: для утримання встановлено конкретні законодавчі вимоги.
Тому для людини, яка розуміє під час обробки транзакції, що стала жертвою шахрайства, негайне запитання стосується її статусу: чи завершено транзакцію, чи її ще можна зупинити?
Зверніться безпосередньо до оператора та збережіть його відповідь. Не покладайтеся лише на твердження абонента, що платіж неможливо скасувати або що для його виправлення потрібен ще один депозит.
Загальна порада діє і до набрання чинності новими положеннями: якщо транзакція ще може оброблятися, негайно зв’яжіться з оператором і не вважайте, що майбутнє законодавче право на скасування вже застосовується до неї.
Чи робить обмеження комісій у 12% транзакцію в кіоску безпечною?
Ні. Обмеження комісій стосується вартості транзакції, але не підтверджує справжність одержувача й не робить вимогу про платіж законною.
Нова нормативна база обмежує сукупні комісії та стягнення, включно зі спредом, на рівні 12% від відповідної вартості транзакції. Також вона встановлює різні добові ліміти для нових і наявних клієнтів.
Ці заходи захисту мають конкретну мету. Їх не слід сприймати як дозвіл здійснювати підозрілий платіж.
Наприклад, гіпотетичний переказ на 1000 $ усе одно може призвести до втрати 1000 $, навіть якщо оператор зовсім не стягне комісію. Низькі витрати не розв’язують проблему переказу коштів шахраєві.
Так само перебування в межах добового ліміту не доводить, що транзакція доцільна. Шахрай може попросити суму, нижчу за нормативний ліміт.
Краще запитати себе, чи справді ви маєте здійснити цей платіж, чи незалежно перевірили одержувача та чи витримує перевірку причина переказу.
Чи поширюється закон на збитки від онлайн-криптобірж?
Не вважайте, що правило для фізичних кіосків віртуальної валюти поширюється на звичайну онлайн-торгівлю на криптобіржі.
Збитки через зміну ринкової ціни, спірне виведення коштів з онлайн-сервісу та переказ через кіоск, здійснений під впливом шахрайства, — це різні ситуації. Перш ніж оцінювати способи відшкодування, потрібно визначити продукт і транзакцію.
Законодавство також розрізняє оператора кіоску та підприємство, яке лише надає місце для стороннього апарата. Тому самої назви автозаправної станції може бути недостатньо, щоб встановити відповідного оператора. (ncleg.gov)
Для читачів, які оцінюють онлайн-сервіси, корисною паралеллю є перевірка. У Центрі довіри WEEX можна ознайомитися з інформацією про безпеку та прозорість WEEX, а засіб перевірки контактів WEEX допомагає перевірити нібито офіційні канали WEEX.
Ці ресурси мають інше призначення, ніж нормативна база Північної Кароліни щодо відшкодування збитків від операцій у кіосках. Вони не підтверджують, що збитки від кіоску покриваються WEEX або що певна послуга доступна в конкретній юрисдикції.
Що робити, якщо хтось пропонує повернути гроші за плату?
Ставтеся до такої пропозиції як до окремого потенційного шахрайства.
Людина, яка знає про ваші збитки, може заявити, що представляє слідчого, державний орган, криптобіржу або компанію з повернення коштів. Обізнаність про інцидент не доводить, що її слова правдиві.
Департамент юстиції Північної Кароліни попереджав, що люди, які вже втратили криптовалюту, можуть знову стати мішенню нібито служб повернення коштів.
Використовуйте контактні дані, знайдені самостійно на офіційних сайтах. Не сплачуйте неочікувану вимогу про «активацію відшкодування», «верифікацію» чи «розблокування» лише тому, що відправник посилається на новий закон.
Якщо хтось стверджує, що представляє WEEX, перевірте це через офіційний засіб перевірки. Якщо людина каже, що представляє Комісара або NCDOJ, скористайтеся контактним каналом, опублікованим самим органом.
Закон, який створює потенційне право на відшкодування, не робить справжнім кожне повідомлення з рекламою такого права.
Редакційна позиція WEEX
Нова нормативна база Північної Кароліни має значення, оскільки запроваджує конкретні обов’язки щодо платіжного каналу, який часто фігурує в повідомленнях про шахрайство. Однак її практична цінність залежить від того, чи розуміють споживачі умови застосування.
Найнебезпечніше спрощення — «повідомте про криптовалютне шахрайство й отримайте всі гроші назад». Таке твердження ігнорує строки, класифікацію клієнта, визначений орган для подання повідомлення та процедуру встановлення факту шахрайства.
Краще діяти конкретно: встановити оператора, зберегти запис про транзакцію, своєчасно повідомити про випадок і відрізняти скасування транзакції, яка ще обробляється, від вимоги щодо шахрайства після завершеного переказу.
Якщо збитків завдано до 01.2027, зверніться по допомогу зараз, а не чекайте майбутньої дати набрання чинності. Щодо пізніших транзакцій користуйтеся актуальними вказівками Комісара з реалізації закону, а не покладайтеся на старий заголовок чи усну обіцянку оператора.
Поширені запитання
1. Коли набуває чинності закон Північної Кароліни про повернення коштів за операції в криптокіосках?
Основні положення набувають чинності 01.01.2027. Розділ, який доручає Комісару розробити процедури реалізації закону, набув чинності в день ухвалення законодавчого акта.
2. Чи отримує кожна жертва шахрайства з крипто-банкоматом повне відшкодування?
Ні. Закон розрізняє нових і наявних клієнтів, а також вимагає своєчасного повідомлення та встановлення факту шахрайства. Передбачені способи відшкодування для цих двох категорій клієнтів відрізняються.
3. Чи починається 30-денний строк із моменту, коли я виявив шахрайство?
У положенні про відшкодування строк подання повідомлення відраховується від моменту переказу. Не вважайте, що пізніше виявлення шахрайства поновлює цей строк.
4. Чи достатньо повідомити компанію, що керує кіоском?
Законодавча умова вимагає повідомити Комісара банків. Звернення до оператора може бути важливим, але його не слід вважати заміною обов’язкового повідомлення регулятору.
5. Чи можу я вимагати відшкодування грошей, втрачених до 01.2027?
Не вважайте, що новий механізм охоплює попередні збитки. Негайно повідомте про випадок і запитайте оператора та відповідні органи про політики й способи відшкодування, застосовні до вашої транзакції.
Джерела
| Джерело | Опрацьовані матеріали | Дата |
|---|---|---|
| Закон Північної Кароліни сесії 2026-45 | Ухвалене законодавство, визначення, чеки та положення про впровадження | Затверджено 07.07.2026; перевірено 26.10.2026 |
| G.S. 53-457 | Умови відшкодування, скасування, обмеження та комісії | Перевірено 26.10.2026 |
| Комісар банків: інформація про подання скарг | Актуальні офіційні канали для подання скарг і запитів | Переглянуто 26.10.2026 |
| NCDOJ: подати скаргу | Рекомендації щодо звернень споживачів і підтвердних документів | Переглянуто 26.10.2026 |
| WRAL: шахрайство з крипто-банкоматами та відповіді операторів | Нещодавні матеріали та розмежування політик компаній | Опубліковано 19.10.2026 |
| Sheppard: закон Північної Кароліни про кіоски | Огляд нормативного регулювання та операційних вимог | Опубліковано 20.08.2026 |
| NCDOJ: шахрайство під виглядом повернення криптовалюти | Попередження про повторне шахрайство | Переглянуто 26.10.2026 |
Цей контент надано лише для загальних інформаційних цілей і не є фінансовою, інвестиційною, юридичною чи податковою консультацією. Події, нагороди, онлайн-акцій або пов’язану інформацію, згадана тут, не слід розглядати як рекомендацію, прохання чи запрошення до купівлі, продажу, торгівлі чи інших операцій з криптоактивами. Криптоактиви є дуже волатильними та можуть призвести до збитків. Доступність послуг, продуктів WEEX та пов’язаних із ними подій може відрізнятися залежно від регіону. Ви несете відповідальність за забезпечення відповідності вашої участі чинному місцевому законодавству та нормативним актам.
Вам також може сподобатися

AI знижує витрати на виявлення вразливостей, криптоіндустрія розділяється на два табори

Franklin Templeton запускає два ETF з реінвестуванням дивідендів у біткоїн

LND випустила версію v0.21.5-beta.rc1 з обмеженнями на оцінку зборів

FOUNDATION зазнала атаки спамом з підробленими доменами

[Суперечка про біткоїн за 0 доларів②] "0 доларів — це перебільшення"... Чому Уолл-стріт заперечує

Sam Price стежить за ринковими тенденціями Ethereum, значні коливання на ринку з важелем

Китай планує національну блокчейн-мережу до 2030 року

Оборот крипторинку в РФ оцінили в 376 млрд доларів

Evernorth запозичує ідеї з гри Майкла Сейлора з Bitcoin з новим планом фінансування XRP на 80 мільйонів доларів

Крива Коппока та криптотрейдинг: як використовувати індикатор розвороту тренда

Біткоїн у Конституції США... цього разу загадковий код

Хедж-фонди тримають 2 трильйони доларів у державному боргу США, але їхня наступна угода може вимагати менше облігацій

Tether отримує підтримку від 15 учасників гірничодобувної промисловості для відкритого інструменту автоматизації

Electrum випустив версію 4.8.3 для виправлення недоліку гаманця Bitcoin

На мережі Bitcoin за 12 днів виявлено 28 таємничих поетичних повідомлень

[Крипто злочин] Раптова смерть успішного CEO біржі... шокуюча правда, що стала відома пізніше

Хто насправді вирішує, чи відбудеться велике оновлення криптовалюти?

Kraken хоче стати вашим банком, але хто захистить ваші гроші?

Біткойн 0.1 відтворено байт за байтом: машина Сатоші Накамото зраджена своїм виконуваним файлом
Очікування інфляції в США зростають напередодні засідання Федеральної резервної системи
Franklin Templeton подає заявки на Bitcoin DRIP ETF для Nasdaq

Ethereum зазнає найбільшого виведення з бірж за чотири місяці, оскільки втрати ETF у жовтні перевищують 1 мільярд доларів
Ліквідація CoinShares BTF підтверджує виплату готівки та закінчення опціонів 20 листопада

Ринок репо на Уолл-стріт на 359 мільярдів доларів на день знайшов застосування для блокчейну

Оновлення політики розкриття вразливостей Bitcoin Core

Bloomberg розширює класифікацію криптоекспозиції для банків

Follow the Money: $630 млн для Strive, активність Tether та увага до CeFi

Sam Price повідомляє про прогрес форуму Bitcoin у Лугано

Grok, ChatGPT, Claude: ці ІІ, які торгують вашою криптовалютою, поки банки панікують

唐华斑竹 аналізує динаміку AVAX, ринкові настрої низькі
AI знижує витрати на виявлення вразливостей, криптоіндустрія розділяється на два табори
Franklin Templeton запускає два ETF з реінвестуванням дивідендів у біткоїн
LND випустила версію v0.21.5-beta.rc1 з обмеженнями на оцінку зборів
FOUNDATION зазнала атаки спамом з підробленими доменами
[Суперечка про біткоїн за 0 доларів②] "0 доларів — це перебільшення"... Чому Уолл-стріт заперечує
Sam Price стежить за ринковими тенденціями Ethereum, значні коливання на ринку з важелем
Вміст
Найновіші статті


Нещодавні лістинги монет на WEEX


