
Onlend презентує безкодову інфраструктуру для запуску кастомних кредитних додатків на блокчейні

 Оцінити в Google


Створена командою з досвідом масштабування провідного DeFi-кредитного протоколу, Onlend має на меті спростити фінансовим технологіям, керуючим активами, кураторам та емітентам активів створення та управління власними кредитними продуктами.
Onlend офіційно представила свою децентралізовану інфраструктурну платформу, призначену для того, щоб будь-хто міг створювати, запускати та управляти власними кредитними додатками на блокчейні без необхідності розробляти базову технологію з нуля.
Проект входить на ринок, що має значний потенціал для розширення. Згідно з Інститутом міжнародних фінансів, глобальний борг перевищив 350 трильйонів доларів на початку 2026 року, тоді як активні кредити в протоколах DeFi наразі становлять приблизно 33 мільярди доларів, згідно з DefiLlama. Хоча ці цифри вимірюють різні ринки, вони ілюструють відносно малий масштаб кредитування на блокчейні сьогодні.
Водночас інфраструктура, що підтримує фінансову діяльність на блокчейні, продовжує розширюватися. Ринок стейблкоїнів виріс до понад 300 мільярдів доларів, тоді як вартість токенізованих реальних активів досягла приблизно 39 мільярдів доларів, створюючи нові можливості для кредитних продуктів, побудованих навколо цих активів.
Однак запуск таких продуктів залишається складним. Існуючі кредитні протоколи пропонують встановлені ринки, але можуть обмежувати те, як команди налаштовують і управляють своїми кредитними випадками. Створення кастомної інфраструктури, тим часом, вимагає значних інженерних ресурсів та часу на розробку.
Onlend заповнює цю прогалину з бездозвільною, безкодовою платформою, яка дозволяє будь-кому запускати кредитні додатки, адаптовані до їхніх власних випадків використання, користувачів та операційних вимог.
За допомогою Onlend розробники можуть налаштовувати підтримувані активи (з можливістю багатократного забезпечення та позики), параметри забезпечення, моделі процентних ставок, цінові оракули, механізми ліквідації, збори та адміністративні дозволи. Додатки можуть працювати з відкритим або обмеженим доступом, використовувати налаштовуваний інтерфейс під власний бренд і залишатися активно керованими або працювати за незмінними правилами.
Однією з основних технічних відмінностей є підтримка розширених моделей процентних ставок, які виходять за межі традиційних кривих, заснованих на використанні. До них відносяться фіксовані ставки, ставки, пов'язані з зовнішніми еталонами, такими як доходи від стейкінгу, та цільові ставки для конкретних позичальників.
Гнучкість відкриває кілька потенційних застосувань у фінансових послугах.
Для фінансових технологій та необанків Onlend надає можливість впроваджувати кредитування під забезпечення безпосередньо у своїх існуючих споживчих додатках, додаючи функціональність кредитування без розробки цієї функції з нуля або покладання на жорсткі протоколи третіх сторін.
Керуючі активами та куратори можуть створювати та управляти кредитними ринками, що відповідають їхнім стратегіям, зберігаючи контроль над конфігураціями ринку та отримуючи дохід через ринки, якими вони керують.
Емітенти токенізованих реальних активів можуть створювати спеціалізовані кредитні ринки, використовуючи свої активи як забезпечення, тоді як емітенти стейблкоїнів, протоколи ліквідного стейкінгу та інші проекти DeFi можуть розробляти кредитні продукти, адаптовані до своїх екосистем.
Розроблено для нової агентної економіки, де AI-агенти можуть автономно позичати та брати в борг капітал для фінансування своїх операцій.
Цей підхід відрізняється від встановлених кредитних протоколів, таких як Aave, де введення нових активів у керовані ринки передбачає процес затвердження, та Morpho, який дозволяє створення ринків без дозволу, але використовує незмінні параметри ринку. Onlend поєднує створення додатків без дозволу з більшою кастомізацією, можливостями постійного управління та брендовими інтерфейсами.
За проектом стоїть команда з досвідом роботи в Flowdesk, MEV Capital та Folks Finance. Її члени раніше допомагали масштабувати кредитний протокол до понад 400 мільйонів доларів у піковій загальній заблокованій вартості та 13 мільярдів доларів у накопиченому обсязі депозитів.
З початковими тестовими розгортаннями, запланованими на 4 квартал 2026 року, Onlend позиціонує себе як інфраструктура для нового покоління кредитних додатків, де команди можуть контролювати свої фінансові продукти, а не повністю залежати від існуючих кредитних ринків.
Більше інформації доступно на onlend.io, а також на офіційних профілях X та Linkedin.
Ціна --
Цей контент надано лише для загальних інформаційних цілей і не є фінансовою, інвестиційною, юридичною чи податковою консультацією. Події, нагороди, онлайн-акцій або пов’язану інформацію, згадана тут, не слід розглядати як рекомендацію, прохання чи запрошення до купівлі, продажу, торгівлі чи інших операцій з криптоактивами. Криптоактиви є дуже волатильними та можуть призвести до збитків. Доступність послуг, продуктів WEEX та пов’язаних із ними подій може відрізнятися залежно від регіону. Ви несете відповідальність за забезпечення відповідності вашої участі чинному місцевому законодавству та нормативним актам.
Вам також може сподобатися

Чому децентралізовані стейблкоїни мають перевагу над банками

Засновник Sky, ймовірно, вивів усі кошти з пулу кредитування USDS

Morpho позики за рік подвоїлися: скільки насправді внесли канали співпраці?

Самодопомога та вихід із кризи в холодну пору: як криптозайм може знайти нові джерела зростання?

Співзасновник Animoca критикує традиційні банківські ощадні рахунки, AI-агенти та DeFi можуть перетворити фінансові послуги

Гордість і упередження a16z

WBTC розширює свою присутність у конфіденційних DeFi, винагородах STRK та інституційному кредитуванні

План кредитування Lido може заблокувати погашення кредитів без зупинки нарахування відсотків

Позики XRP призвели до 883 ліквідацій, і 53 мільйони доларів залишаються під загрозою

RWA Тижневик: Нью-Йоркська фондова біржа використовуватиме Avalanche для розрахунків токенізованих акцій; Goldman Sachs, Citigroup та інші зобов'язалися надати близько 270 мільйонів доларів для спільного проекту стабільних монет

Аналітики: HYPE перевищує PUMP, AAVE та JUP за результатами викупу
Alta залучила 47,5 мільйона доларів для блокчейну, підтримуваного скептиком криптовалют Джеком Чжаном

Заборгованість за кредитними картками в США досягла 1,29 трильйона доларів, оскільки кредити під заставу біткоїнів виявляють розрив у забезпеченні

Valour перераховує вісім нових крипто-ЕТП, включаючи Canton, Morpho та Raydium
Звіт Chainalysis: Чому Західна Європа витримала холод у глобальному крипторинку?
Токенізоване золото тепер може забезпечити кредит Coinbase. Ціновий потік не працює на вихідних

Raycash запустив основну мережу Ethereum, пропонуючи платіжні та дохідні функції з конфіденційними стабільними монетами

Чому Erebor, відомий як «наступний Silicon Valley Bank», привертає увагу SBI та Robinhood?

reUSD та reUSDe загальний депозит перевищив 400 мільйонів доларів, reUSD запущено на Monad

Morpho позики перевищують 58 мільярдів доларів: зростання завдяки додаткам чи винагородам?

Ті ж самі проблемні активи, п’ять моментів визнання збитків: на кого мають лягти втрати DeFi-скарбниць?
Частка ринку кредитування Spark у третьому кварталі зросла до 13,2%, чистий дохід знизився на 30%

Глибокий звіт про індустрію блокчейн від 1kx: хто насправді заробляє?

USDD звітує про сильні результати казначейства, зростання ключових показників та розширення екосистеми

Депозити Morpho RWA перевищили 2 мільярди доларів, а кредити наближаються до 900 мільйонів

Birch Hill завершила фінансування на 4 мільйони доларів на стадії seed, Multicoin Capital виступила лідером
Новий раунд TGE на горизонті? 19 проєктів можуть з'явитися в четвертому кварталі
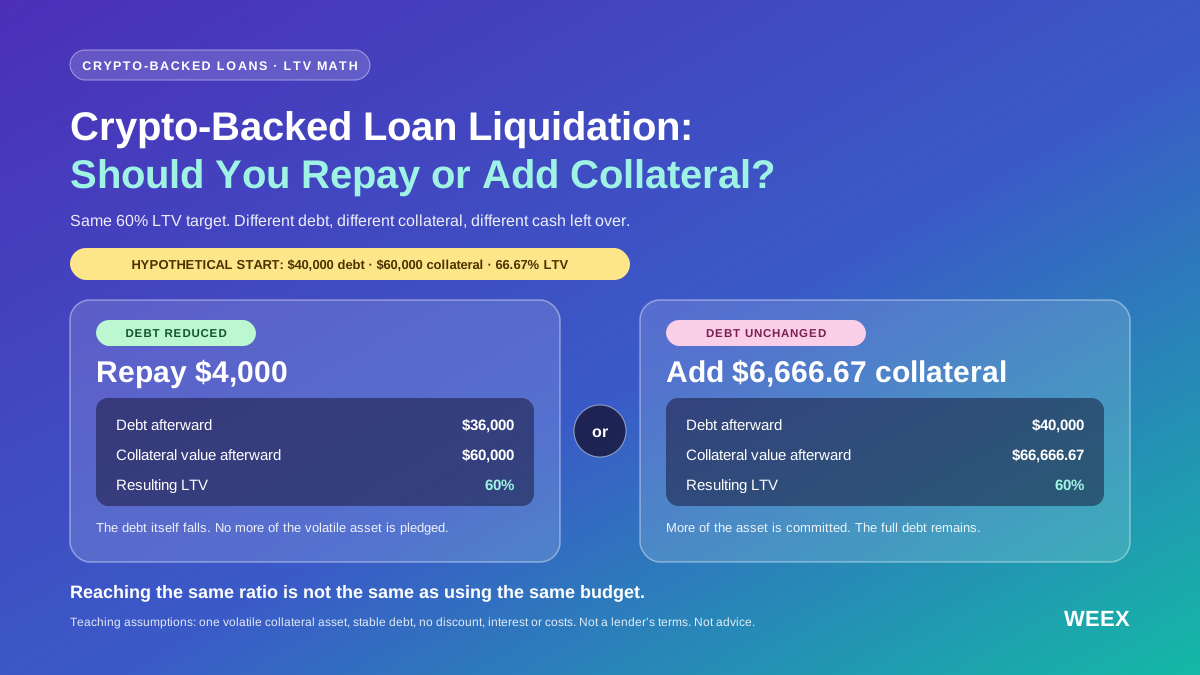
Ліквідація позики під заставу криптовалюти: погасити борг чи додати заставу?
Загрожує ліквідація позики під заставу криптовалюти? Порівняйте погашення боргу та збільшення застави за однакового бюджету, розрахунками LTV, стрес-тестами й межами захисту.

Хто володіє токенізованими акціями? Величезна кількість роздрібних інвесторів, але активи сильно сконцентровані
Депозити стейблкоїнів у DeFi зросли до 24 мільярдів доларів
Чому децентралізовані стейблкоїни мають перевагу над банками
Засновник Sky, ймовірно, вивів усі кошти з пулу кредитування USDS
Morpho позики за рік подвоїлися: скільки насправді внесли канали співпраці?
Самодопомога та вихід із кризи в холодну пору: як криптозайм може знайти нові джерела зростання?
Співзасновник Animoca критикує традиційні банківські ощадні рахунки, AI-агенти та DeFi можуть перетворити фінансові послуги
Гордість і упередження a16z
Найновіші статті


Нещодавні лістинги монет на WEEX


