
什麼是加密貨幣市場去槓桿事件?強制平倉與 ADL 的差異

 設為Google首選來源
什麼是加密貨幣市場去槓桿事件?強制平倉與 ADL 的差異
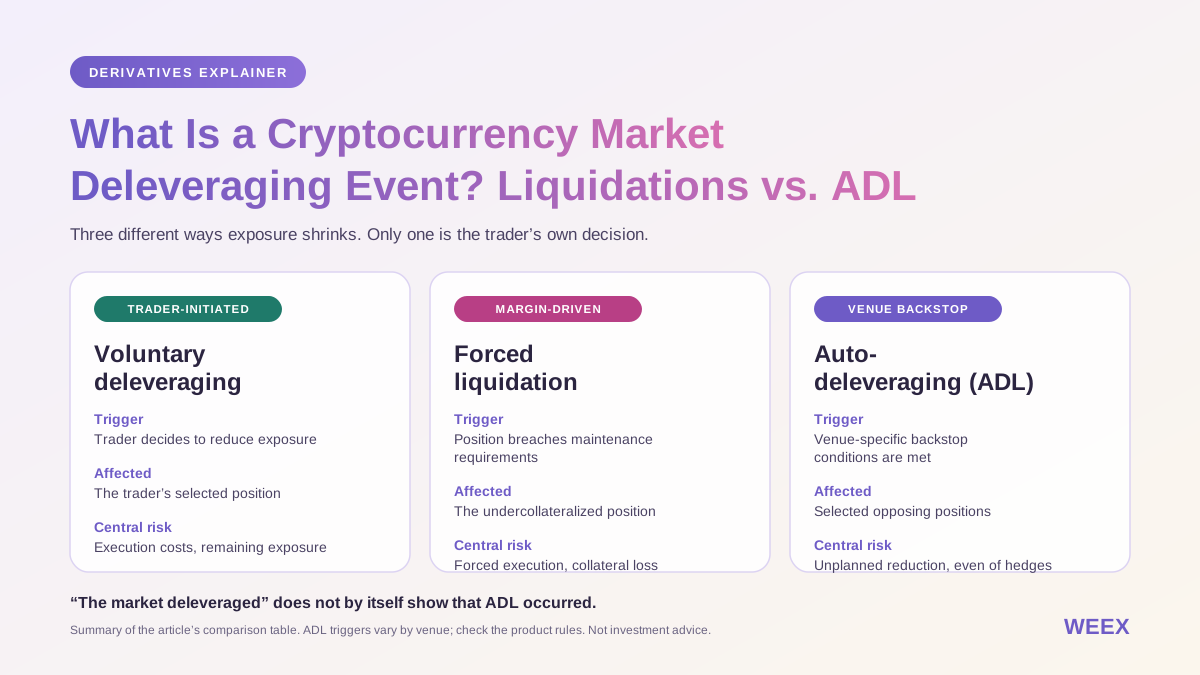
加密貨幣市場去槓桿事件,是指交易者自願減少槓桿曝險,或因持倉遭強制平倉而降低曝險。這可能涉及未平倉量下滑、保證金強制平倉,以及在某些交易所特定條件下發生的自動減倉(ADL)。這些機制彼此相關,但並不相同:一般強制平倉會平掉抵押品不足的持倉;而當平台的一般風險控管措施無法充分承接曝險時,ADL 則可能減少對手方交易者的獲利持倉。
最容易造成誤解的簡化說法,是把美元計價未平倉量的每一次下滑,都當成等額槓桿資金已離開市場的證據。即使沒有任何合約平倉,價格變動也可能使這個數字縮小。進行有效分析時,必須先區分價格重估、實際減倉,以及強制平倉的證據,才能判定槓桿是否已「洗出去」。
加密貨幣中的去槓桿是什麼意思?
去槓桿是指相對於支撐曝險的權益,降低曝險。交易者可以透過平掉部分持倉、增加抵押品,或同時採取這兩種做法來達成。
以簡化的交易帳戶為例:
一名交易者以2,000美元權益支撐10,000美元曝險,其有效槓桿為 5 倍。在權益不變的情況下,若將曝險降至6,000美元,比率便會降至 3 倍。
增加抵押品也能在不平倉的情況下降低槓桿。這一點很重要,因為未平倉量追蹤的是尚未結清的持倉,而不是支撐持倉的抵押品。CoinGlass 將未平倉量定義為仍未平倉及結算的合約,並將其與成交量區分開來。
因此,未平倉量相同的兩個市場,槓桿狀況可能大不相同。其中一個市場的持倉可能有充足抵押品,另一個市場則可能依賴薄弱的保證金緩衝。
反過來說,名目曝險也可能在有效槓桿上升的同時下降,因為帳戶權益下滑得更快。
假設一筆持倉起初價值10,000美元,權益為2,000美元。在不利價格變動後,曝險價值假設降至9,000美元,權益則降至1,000美元。有效槓桿便會從 5 倍升至 9 倍。
持倉價值變小,不一定代表持倉更安全。
自願去槓桿、強制平倉與 ADL 有何不同?
差異在於由誰發起減倉、影響哪個帳戶,以及持倉因何平倉。
自願去槓桿是交易者的決定。一般強制平倉則是保證金不足的結果。ADL 是平台的風險控管機制,可能影響對手方持倉。
| 機制 | 主要觸發條件 | 受影響的持倉 | 主要風險 |
|---|---|---|---|
| 自願去槓桿 | 交易者決定降低曝險 | 交易者選擇的持倉 | 執行成本與剩餘曝險 |
| 強制平倉 | 帳戶或持倉未符合維持保證金要求 | 抵押品不足的持倉 | 強制執行與抵押品損失 |
| 自動減倉 | 符合交易平台特定的後備機制條件 | 經選定的對手方持倉 | 非預期減倉,包括獲利對沖部位 |
WEEX 的 ADL 說明文件指出,當其風險準備金無法充分承接遭強制平倉的曝險時,可能會減少對手方的持倉。具體觸發條件與程序,應依適用的產品規則確認。(WEEX 幫助中心)
新聞報導提到「市場去槓桿」,並不能證明曾發生 ADL。要確認交易所層級的 ADL,還需要更具體的證據,例如平台公告、ADL 執行紀錄,或有文件記載的對手方減倉。
強制平倉連鎖效應如何開始?
強制平倉連鎖效應是一種回饋循環:持倉遭強制平倉進一步加大價格壓力,進而觸發更多強制平倉。
在多頭持倉偏重的市場中,最初的下跌會使帳戶權益縮水。接近維持保證金要求的持倉因此面臨風險,強制平倉引擎隨後會嘗試減少或平掉相關曝險。
如果可執行的買盤有限,這些平倉可能進一步壓低價格。更多帳戶會跌破保證金門檻,造成另一輪強制平倉。
空頭擠壓時則會出現相反的過程:價格上漲對空頭持倉造成損失,強制回補空頭則會帶來買盤需求。
關鍵變數是可執行的流動性。市場即使每日成交量可觀,在突發衝擊期間,當前價格附近的深度仍可能很薄。
為什麼保證金緩衝比槓桿名稱更重要
一筆簡化的10,000美元多頭持倉,由1,000美元保證金支撐,初始槓桿約為 10 倍。若價格不利變動5%,交易損失約為500美元,不含手續費與資金費用。
這筆損失會耗用初始保證金的一半,而不是5%。
由於仍須符合維持保證金要求並支付其他費用,強制平倉通常會在帳戶耗盡每一分資金之前發生。WEEX 的強制平倉說明文件介紹了維持保證金門檻及逐步降低風險的流程,而非通用的「先損失100%」規則。(WEEX 幫助中心)
確切的強制平倉點取決於合約、持倉級別、保證金模式、抵押品及其他帳戶條件。簡單的槓桿計算不能取代平台目前的風險計算。
為什麼美元計價未平倉量會在合約未平倉時下滑?
美元計價未平倉量由持倉數量與估值共同決定。以固定基礎資產乘數的簡化線性合約為例:
這表示,即使基礎資產曝險維持不變,價格下跌仍會機械性地降低美元計價未平倉量。
以下假設例子將這些影響分別呈現。
| 衡量項目 | 之前 | 之後 |
|---|---|---|
| 參考價格 | 100美元 | 80美元 |
| 未平倉基礎資產曝險 | 100,000 單位 | 90,000 單位 |
| 美元計價未平倉量 | 1,000万美元 | 720万美元 |
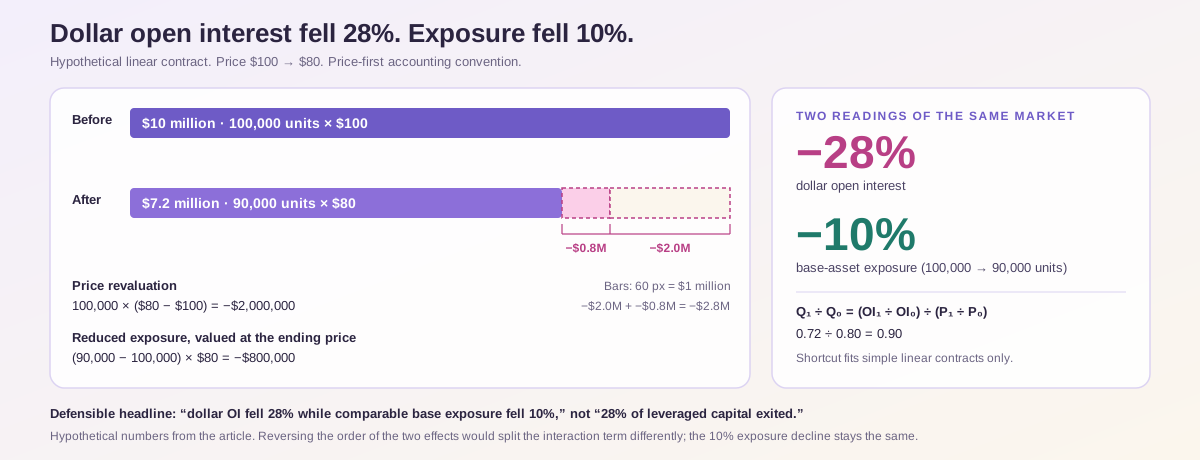
美元計價未平倉量下跌 28%,但未平倉基礎資產曝險下跌 10%。
以先計算價格影響的方式拆解,280万美元的跌幅可分為:
第一部分是價格重估;第二部分則是以期末價格計算的曝險減少。
這種拆解方式是一種會計慣例:若以相反順序計算,交互影響的分配方式會有所不同。不過,基礎資產曝險下跌10%的觀察結果不變。
實用調整方法
若合約結構允許,可將曝險比率計算如下:
其中:
因此,曝險為初始水準的90%。
這項簡便算法並不適用於所有產品。反向合約、固定美元價值合約、乘數變化,以及混合市場彙總數據,都需要依照各自的規格處理。
較站得住腳的標題是「美元計價 OI 下跌28%,可比較的基礎資產曝險下跌10%」,而不是「28%的槓桿資金已離場」。
未平倉量下跌能證明發生強制平倉嗎?
不能。只有在考量計量單位與方法後,未平倉量下跌才能證明未平倉合約有所減少;它無法指出合約減少的原因。
交易者可能自願平倉,合約可能到期,曝險也可能轉移到其他產品或交易所。
CME 的教育資料區分了平掉有到期日的期貨持倉與將曝險轉倉至較遠月份合約。到期合約的未平倉量下滑,因此可能同時伴隨其他合約中的曝險延續。
永續合約通常沒有預定到期的機制,但彙總數據可能同時包含永續合約與有到期日的期貨。請確認圖表涵蓋的範圍。
強制平倉總額不等於 OI 變化
強制平倉數字通常代表某段期間內所回報的強制平倉持倉名目價值。OI 變化則比較兩個時間點的未平倉曝險。
舊持倉遭強制平倉的同時,也可能有新持倉建立。自願平倉也可能與強制平倉同時發生。美元估值則可能在整段期間內變動。
因此,回報的強制平倉額與未平倉量的淨跌幅不一定相符。
這兩個數字都不會自動等同於損失的抵押品、交易所收入或從整個產業提領的現金。
數據品質也帶來另一項限制。Giagkiozis 與 Said 的研究檢視了 2023 年兩個期間的交易所數據流,發現回報的未平倉量與強制平倉訊息存在不一致。這項歷史發現提醒我們應謹慎驗證數據,但不能據此認定目前所有數據流都有誤。
市場去槓桿何時會變成自動減倉?
當一般強制平倉處理方式與適用的準備金安排,依照交易平台規則仍無法充分承接問題曝險時,ADL 就可能發揮作用。
它並非只是速度更快的停損單。
停損單依照交易者的指示執行。強制平倉是對保證金不足的回應。ADL 則會減少經選定的對手方持倉,以處理更廣泛的風險管理問題。
重要的是,ADL 發生前,準備金不一定要降至實際上的零。OKX 公開的規則包含預先設定的安全基金門檻,以及某些盤前產品的額外條件。其文件也區分標記價格與破產價格的處理方式。
這些是交易平台特定規定,並非通用標準。
在市場承壓時,若要依賴獲利的衍生品持倉,應先了解適用的選擇方式、可能的結算處理方式,以及通知流程。
獲利的對沖持倉可能遭 ADL 減倉嗎?
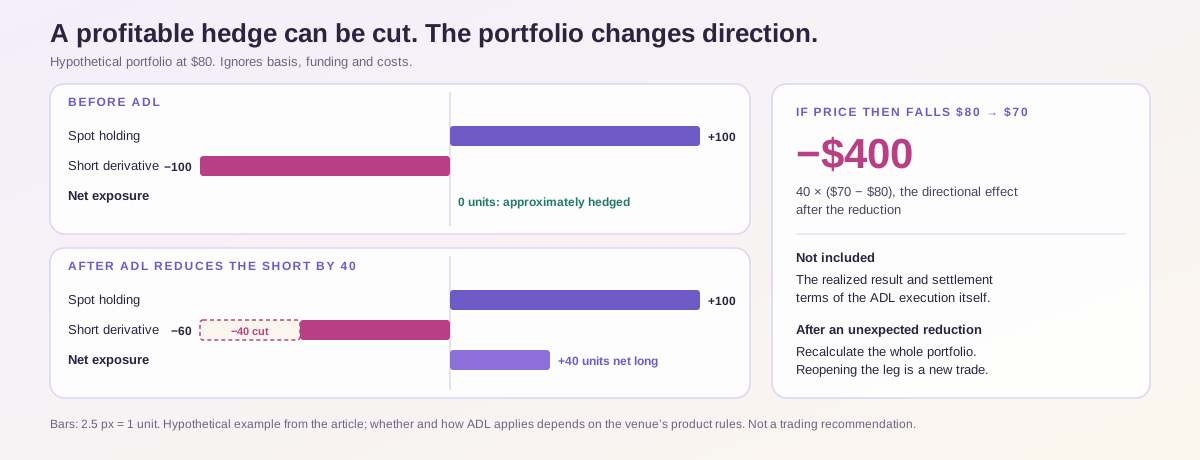
可能。即使衍生品持倉正在保護其他曝險,只要符合交易所的 ADL 規則,也可能遭選中。
實際影響是投資組合剩餘的方向性曝險會改變。
假設某投資組合持有某資產 100 單位,並持有一筆可對沖 100 單位的線性衍生品空頭部位。忽略基差、資金費用與成本後,兩者的曝險大致抵銷。
價格為80美元時:
| 持倉 | 曝險 |
|---|---|
| 現貨持倉 | +100 單位 |
| 衍生品空頭 | −100 單位 |
| 約略淨曝險 | 0 單位 |
假設 ADL 將空頭部位減少 40 單位。此時,投資組合持有 +100 單位現貨與 −60 單位衍生品,留下40 單位淨多頭曝險。
如果價格隨後從80美元下跌至70美元,新增的方向性影響約為:
這項計算呈現的是減倉之後的價格曝險,不包括 ADL 執行本身已實現的損益與結算條款。
實務上的教訓很簡單:持倉意外減少後,應重新計算整個投資組合。先前受到對沖的策略,現在可能已不再有對沖。
立即重新建立缺失的部位,同樣是一筆新交易。價差、流動性、資金費用與平台限制都可能已大幅改變。
歷史上的去槓桿事件揭示了什麼?
2025/10/10的事件說明,為什麼應分別檢視強制平倉總額、未平倉量變化與局部定價狀況。
CoinDesk Data 的回顧報告指出,超過24小時內名目強制平倉額約為190億美元,而彙總美元計價未平倉量的跌幅則大得多。報告也記錄了不同交易平台之間的價格分歧。這些是歷史觀察,不是2026/10/26的數據。
兩者不一致在分析上很有參考價值,因為它顯示,把一個標題數字從另一個數字中相減,無法可靠估算自願離場的規模。
這也說明,在市場承壓時,廣泛參考價格可能與單一交易平台實際提供的價格不同。即使全球彙總數據看起來沒有那麼極端,投資組合仍可能面臨局部流動性問題。
重要的教訓是,在判斷強制平倉事件的規模前,先確認市場、時間範圍與衡量方法。
如何判斷市場去槓桿是否接近尾聲?
沒有任何單一指標能確認去槓桿事件已經結束。
未平倉量跌勢放緩,可能代表強制平倉正在減少;也可能只是新持倉增加或另一波賣壓到來前的短暫停頓。
綜合觀察多項指標,才能做出較有參考價值的判斷。
| 觀察項目 | 可協助評估的內容 | 單靠此項無法證明的事 |
|---|---|---|
| 合約或基礎單位 OI 趨於穩定 | 減倉可能正在放緩 | 剩餘持倉有充足抵押品 |
| 強制平倉活動減少 | 回報的強制平倉正在緩和 | 數據回報完整無缺 |
| 價差收窄、深度改善 | 執行條件正在恢復 | 價格已觸及持久底部 |
| 現貨需求承接賣壓 | 買方正在承接可供應的資產 | 需求會持續 |
| 資金費率不再極端 | 永續合約的定價壓力正在緩和 | 方向性反轉即將發生 |
觀察順序很重要。若穩定伴隨執行條件改善,其說服力會高於價格在空蕩的訂單簿中反彈。
資金費率也需要結合背景解讀。正費率降低,可能表示多頭曝險需求減少;負費率則可能伴隨看跌持倉或對沖需求。兩者都不是自動的買進訊號。
槓桿重置或許能降低一種脆弱性來源,但未必能解決現貨需求疲弱、抵押品問題或更廣泛的經濟壓力。
衍生品市場較為乾淨,不等於已確認市場觸底。
交易者應如何在 WEEX 檢查曝險?
在 WEEX 進行檢查時,應先了解持倉的風險條件,而不是先考慮加槓桿的機會。
前往 WEEX 合約市場頁面尋找相關產品,接著檢視目前的合約資訊與交易介面。WEEX 合約新手指南介紹了下單面板與持倉控制功能。
若已有持倉,應一併檢視其名目規模、支撐保證金、預估強制平倉價位與所選保證金模式。降低槓桿設定,不應與必然減少持有合約數量混為一談。
也要確認任何保護性委託單的觸發依據。在市場快速失序時,最新成交價觸發與標記價格風險計算的反應可能不同。即使委託單已觸發,仍須實際成交。
WEEX 的強制平倉流程說明與ADL 說明介紹了風險管理的不同階段。閱讀兩者有助於分辨減倉是由自身保證金狀況引起,還是由對手方減倉所致。
WEEX 信任中心提供準備金與保障基金資訊。基金持有資訊或準備金揭露,不應被解讀為個別合約持倉不會遭強制平倉或減倉的承諾。該頁面指出,保障範圍須遵守適用條款、資格要求與除外事項。
一份有用的去槓桿報告應包含什麼?
可信的報告應讓讀者能夠重現其核心主張。
首先,說明觀察期間與時區。若未加說明,不應將 4 小時強制平倉總額與 24 小時未平倉量變化直接比較。
其次,指出涵蓋的產品範圍。應將永續合約與有到期日的期貨分開,並在衡量方式不同時區分線性合約與反向產品。
第三,維持單位一致。若有數據,應同時列出美元計價未平倉量與合約數量或基礎單位曝險,並說明交易所涵蓋範圍的新增、移除或缺漏。
第四,區分觀察結果與解讀。「回報的多頭強制平倉增加」是觀察結果;「所有脆弱的多頭都已離場」則是更強烈的主張,無法單靠這項統計證明。
最後,說明哪些情況會改變結論。如果 OI 再度成長,但流動性未改善、現貨持續遭到賣出,或抵押品壓力進一步加劇,都可能推翻最初的市場穩定論點。
遵循這種報告方式,比起先拋出驚人的強制平倉總額,再提出缺乏根據的價格目標,更能提供實用資訊。
WEEX 編輯觀點:衡量剩餘曝險
理解加密貨幣市場去槓桿事件時,應著眼於持倉、抵押品與執行條件的變化,而不只是強制平倉儀表板上的巨大紅色數字。
最有力的分析會區分三個問題:實際平掉多少曝險、多少回報價值是因價格變動而改變,以及剩餘持倉能否承受進一步壓力。
ADL 又帶來另一個層面。即使方向判斷正確,也不代表獲利的衍生品持倉一定能維持不變;意外減倉可能使原本受到對沖的投資組合曝險。
我們認為,「槓桿已經洗出市場」應視為有待證據支持的假設。在合約曝險、保證金韌性與可執行流動性證實此說法之前,這個結論仍嫌過早。
常見問題
1. 什麼是加密貨幣市場去槓桿事件?
這是透過自願調整持倉、強制平倉或其他風險管理行動來降低槓桿曝險的一段期間。美元計價未平倉量下跌,單獨來看不足以衡量實際減倉幅度。
2. 去槓桿等同於強制平倉嗎?
不等同。強制平倉是強制降低曝險的一種方式。交易者也可以自願平倉或增加抵押品,在未違反維持保證金要求的情況下降低槓桿。
3. 獲利時也可能遭自動減倉嗎?
可能。依交易平台規則,若一般強制平倉處理方式與準備金安排無法充分承接問題曝險,ADL 可能會減少獲利的對手方持倉。
4. 未平倉量下跌代表市場已經觸底嗎?
不代表。這可能表示未平倉部位減少,但價格重估、合約到期與產品轉移都會影響數據解讀。若要持續復甦,也取決於需求、抵押品狀況與流動性。
5. 如何確認平倉是強制平倉還是 ADL?
請檢查成交標籤、持倉紀錄、通知及適用的交易所規則。強制平倉通常與自身保證金狀況有關;ADL 則是對手方風險控管行動。如果紀錄沒有標明採用的機制,請向客服查詢。
資料來源
| 來源 | 參考資料 |
|---|---|
| CoinGlass | 未平倉量定義與計算概念 |
| CME Group | 期貨到期、對沖平倉與轉倉 |
| Giagkiozis 與 Said | 在永續掉期中調和未平倉量與成交量,修訂於2024/04/04 |
| CoinDesk Data | 2025/10/10市場事件回顧,發布於2025/10/28 |
| OKX | ADL 觸發條件與持倉處理方式,更新於2026/08/11 |
| WEEX 強制平倉流程 | 維持保證金與風險降低程序 |
| WEEX ADL 指南 | 對手方自動減倉機制 |
| WEEX 信任中心 | 準備金資訊與有條件的保障範圍 |
資料來源查閱日期:2026/10/26。數值交易範例皆為假設計算。
本內容僅供參考,不構成任何金融、投資、法律或稅務建議。文中提及的任何活動、獎勵、線上活動或相關資訊,不應被視為對購買、出售或交易任何加密資產的推薦、招攬或邀請。加密資產具有高波動性,存在價值損失風險。WEEX服務、產品及相關活動的可用性可能因地區而異。用戶在參與前有責任確保符合當地適用法律法規。
猜你喜歡
Quant(QNT)加密貨幣今日為何上漲?價格與成交量真正揭示了什麼
Quant(QNT)今日為何上漲?本文檢視價格與成交量證據、銀行合作時間表、token 需求假設,以及交易前應留意的風險。
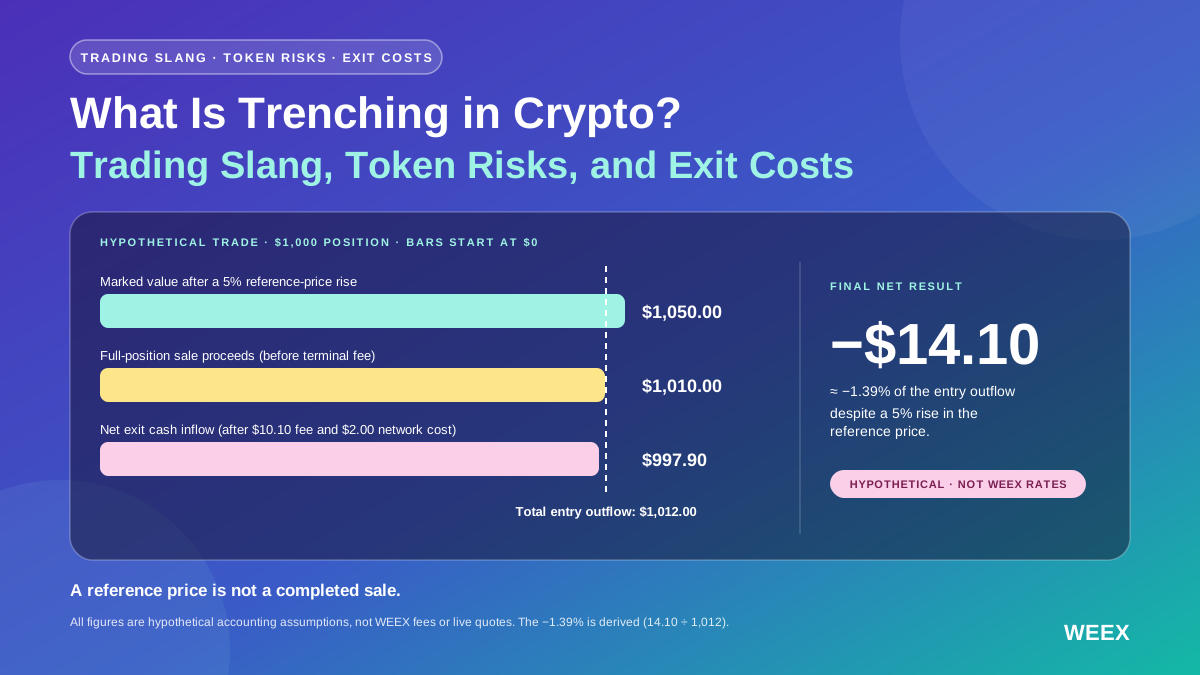
加密貨幣中的 Trenching 是什麼?交易黑話、token 風險與退出成本
加密貨幣中的 Trenching 是什麼?了解這種交易黑話、token 檢查方式、流動性風險,以及為何 token 即使上漲,扣除交易成本後仍可能虧損。

北卡羅來納州加密貨幣自助機退款法:哪些人符合資格?何時適用?
了解北卡羅來納州加密貨幣自助機退款法:2027/01生效日期、符合資格者、通報期限,以及受害者應保留的文件。

誰是 Kimchi 加密貨幣交易員?年齡、真實姓名與交易背景
誰是 Kimchi 加密貨幣交易員?了解目前已知的年齡、姓名 Clayton Kim、交易背景、獲利說法,以及與 Pump.fun 的合作關係。
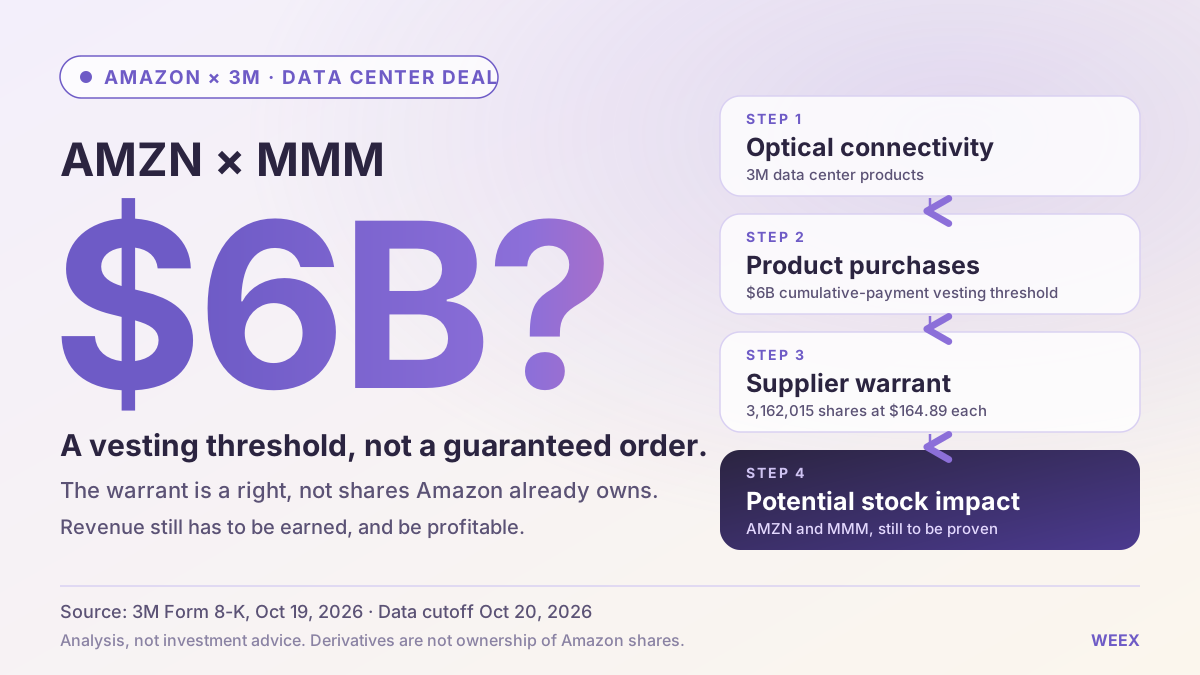
亞馬遜的300万資料中心交易:對亞馬遜(AMZN)與300万(MMM)股票的意義
評估亞馬遜的300万資料中心交易、60億美元認股權證門檻、潛在稀釋,以及這項協議對 AMZN 和 MMM 股票可能代表的意義。

CoreWeave 與 Nebius 股票比較:哪家 AI 雲端業務面臨較高融資風險?
從債務、現金流、客戶預付款與股權稀釋等面向比較 CoreWeave 和 Nebius 股票,評估哪家 AI 雲端業務面臨較高融資風險。

Messari 是什麼?加密貨幣研究、Blockworks 整合與投資者工具

邁爾·克里普克如何透過華倫·巴菲特投資?長期投資啟示

比特幣(BTC)挖礦獲利能力:難度升高會引發礦工賣幣嗎?
Ethena(ENA)為何上漲?價格回升、USDe 成長與代幣風險

企業為何減少 AI 支出?這對 AI 股票意味著什麼
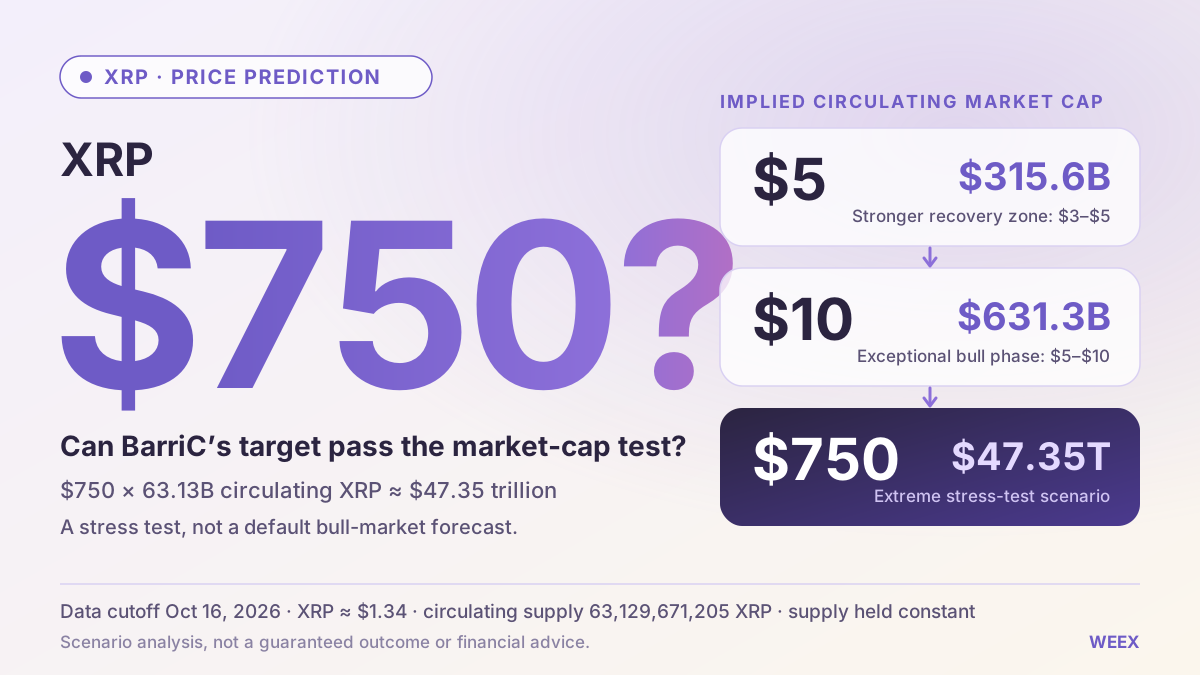
瑞波幣(XRP)價格預測:BarriC 的750美元目標能通過市值考驗嗎?
瑞波幣(XRP)價格預測:檢視 BarriC 的750美元目標、市值計算、下一輪牛市情境、token 需求,以及哪些因素可能支撐價格回升至5美元。
全新特斯拉 Roadster 規格對特斯拉(TSLA)股價有何意義?
深入了解全新特斯拉 Roadster 的規格、預約付款與 2028 年生產計畫,以及這次亮相對特斯拉股價和未來獲利可能造成的影響。
Quant(QNT)價格預測 2026–2030:銀行採用能否推動價格重返500美元?
WEEX TradFi 每週回顧:半導體合約落後,Apple 與 Coinbase 上漲
WEEX TradFi 每週回顧:晶片合約表現落後 SPY,Apple 與 Coinbase 上漲。比較報酬、買入活動,以及槓桿 ETF 產品風險。
山寨幣季節?為何63%勝過比特幣 (BTC),而 WEEX 中位數報酬仍持平
WEEX 山寨幣每週回顧:63%勝過比特幣,但中位數報酬仍持平。深入了解相對強勢、排行榜的限制,以及山寨幣季節訊號。
比特幣 (BTC) 每週展望:價格走低,WEEX 現貨與合約買入讀數出現分歧
根據 WEEX 數據整理比特幣每週展望:比較已完成與未完成週期、現貨與合約買入讀數,以及交易者持倉指標的解讀限制。
Alphabet 財報前的 Google 股票:AI 支出與搜尋成長能否支撐 GOOGL?
Alphabet 將於10/28公布 2026 年第 3 季業績。查看影響 GOOGL 股票的搜尋、Google Cloud、AI 支出及財測訊號。
AMD 股票迎接 2026 年第三季財報:營收、AI 需求與值得關注的主要風險
AMD 將於11/03公布 2026 年第三季業績。了解資料中心、AI 需求、利潤率與財測等可能影響 AMD 股價的訊號。
為什麼 DIMO(DIMO)加密貨幣上漲?解析車輛資料效用、代幣供應量與流動性風險
為什麼 DIMO 上漲?本文檢視車輛資料效用、DIMO 獎勵變動、代幣供應量、FDV、流動性風險,以及證明實際採用所需的證據。
為何 Monad(MON)加密貨幣今日成為熱搜?隱私更新預期與 11 月代幣解鎖
Monad(MON)今日為何成為熱搜?本文分析市場對隱私更新的預期、Open 生態系動能、11/24解鎖、供應風險,以及 MON 合約交易。
為什麼 iExec RLC(RLC)今日上漲?隱私需求、多鏈遷移與成交量檢驗
為什麼 iExec RLC 今日上漲?本文檢視 RLC 成交量、機密運算用途、代幣供應量、跨鏈遷移,以及值得關注的採用證據。
2026 年比特幣(BTC)會回升嗎?如何分辨真正復甦與空頭回補反彈
2026 年比特幣會回升嗎?了解現貨需求、ETF 資金流、加密貨幣流動性、合約部位與總體經濟環境如何影響真正的 BTC 復甦。
為什麼比特幣 (BTC) 下跌?如何解讀 BTC 清算熱力圖,而不猜測底部
比特幣為什麼會下跌?了解 BTC 清算熱力圖、加密貨幣未平倉合約、資金費率、槓桿與市場深度如何解釋拋售和假底部。
為何 Quant (QNT) 價格上漲?The Clearing House 代幣化存款合作案解析
為何 Quant (QNT) 上漲?深入了解 The Clearing House 代幣化存款合作案、QNT 的用途、價格風險,以及如何在 WEEX 交易 QNT。
為什麼 Sui (SUI) 加密貨幣價格跳漲44%?加密貨幣未平倉合約與槓桿揭示反彈原因
了解 Sui (SUI) 為何跳漲44%、加密貨幣未平倉合約與槓桿如何放大漲勢、回落意味著什麼,以及如何在 WEEX 交易 SUI。
駭客如何在 Symbiosis 漏洞事件中製造 460 億枚假比特幣?WEEX Now 揭密比特幣駭客
Symbiosis 橋接器的兩個漏洞,讓駭客鑄造 461 億枚無儲備支持的 syBTC、掏空比特幣資金池,並暴露出嚴重的橋接風險。
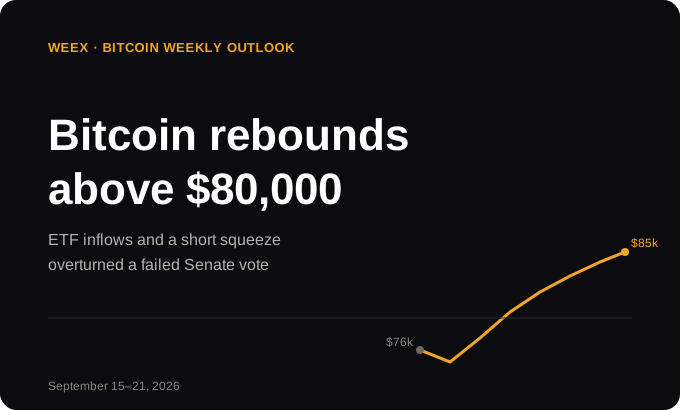
WEEX 比特幣每週展望:CLARITY 法案投票後,比特幣為何反彈突破80,000美元?
SEC 和 CFTC 採取行動、ETF 資金流入回升,加上空頭擠壓,抵銷了 CLARITY 法案投票未能通過的影響,比特幣因此反彈突破80,000美元。

川普同意加密貨幣收入限制——今天這足以挽救《CLARITY 法案》嗎?
川普同意在《CLARITY 法案》中加入加密貨幣道德限制,但他現有的14億美元加密貨幣收入獲得豁免,不受新規追溯影響。以下是完整解析。

CLARITY 法案通過機率暴跌至16%,隨後反彈至31%:陷入僵局的倫理條款之爭內幕
CLARITY 法案通過機率暴跌至16%,之後因川普倫理條款妥協方案而反彈,但新的反對聲浪隨即出現。本文完整解析機率變化時間線。
Quant(QNT)加密貨幣今日為何上漲?價格與成交量真正揭示了什麼
Quant(QNT)今日為何上漲?本文檢視價格與成交量證據、銀行合作時間表、token 需求假設,以及交易前應留意的風險。
加密貨幣中的 Trenching 是什麼?交易黑話、token 風險與退出成本
加密貨幣中的 Trenching 是什麼?了解這種交易黑話、token 檢查方式、流動性風險,以及為何 token 即使上漲,扣除交易成本後仍可能虧損。
北卡羅來納州加密貨幣自助機退款法:哪些人符合資格?何時適用?
了解北卡羅來納州加密貨幣自助機退款法:2027/01生效日期、符合資格者、通報期限,以及受害者應保留的文件。
誰是 Kimchi 加密貨幣交易員?年齡、真實姓名與交易背景
誰是 Kimchi 加密貨幣交易員?了解目前已知的年齡、姓名 Clayton Kim、交易背景、獲利說法,以及與 Pump.fun 的合作關係。
亞馬遜的300万資料中心交易:對亞馬遜(AMZN)與300万(MMM)股票的意義
評估亞馬遜的300万資料中心交易、60億美元認股權證門檻、潛在稀釋,以及這項協議對 AMZN 和 MMM 股票可能代表的意義。
CoreWeave 與 Nebius 股票比較:哪家 AI 雲端業務面臨較高融資風險?
從債務、現金流、客戶預付款與股權稀釋等面向比較 CoreWeave 和 Nebius 股票,評估哪家 AI 雲端業務面臨較高融資風險。


