
TermMax (TMX) nədir? Bu gün istifadəyə verilən yeni sabit faizli DeFi tokeni haqqında

 Google-da bizi seçin


TermMax bazara aydın bir təkliflə daxil olur: DeFi-yə standart dəyişən faizli kredit hovuzlarından daha çox ənənəvi kredit bazarlarına bənzəyən sabit faizli və sabit müddətli borclanma və kreditləşmə imkanı gətirmək. Layihənin 25 avqust 2026-cı il tarixli ən son X elanına əsasən, onun tokeni olan TMX bu gün istifadəyə verilir, lakin oxucular nəzərə almalıdırlar ki, rəsmi texniki sənəddə (whitepaper) TGE tarixi əvvəllər hələ elan edilməmiş kimi göstərilmişdi. Bu məqalə TermMax-ın nə etdiyini, TMX-in protokola necə inteqrasiya olunduğunu, tokenomikanın necə göründüyünü və yeni başlayanlar üçün əsas imkanların və risklərin harada olduğunu izah edir.
Bir baxışda
- TermMax, proqnozlaşdırıla bilən borclanma xərclərinə və məlum ödəmə tarixlərinə yönəlmiş sabit faizli DeFi kredit protokoludur.
- Rəsmi texniki sənədə görə, TMX layihənin 1 milyardlıq sabit təklifə malik və inflyasiyası olmayan kommunal və idarəetmə tokenidir.
- İlkin dövriyyənin TGE-də təxminən 20% olacağı və token buraxılışının 48 aya yayılacağı gözlənilir.
- Protokol əsas kapitalı, borc mövqeyini və faiz öhdəliyini ayırmaq üçün FT, GT və XT adlı üç tokenli strukturdan istifadə edir.
- Bəzi token bölgüsü və investisiya detalları hələ də ictimai mənbələrdə fərqlənir, ona görə də treyderlər fərziyyələr irəli sürməzdən əvvəl ən son rəsmi açıqlamanı gözləməlidirlər.
TermMax nədir və niyə diqqət çəkir?
TermMax, bir çox kripto istifadəçisinin dərhal başa düşdüyü sadə bir fikir ətrafında qurulmuş DeFi protokoludur: dəyişən faizlər faydalıdır, lakin onlar həm də ağrılı ola bilər. Əksər kredit platformalarında borclanma xərcləri sürətlə dəyişə bilər ki, bu da mövqeyi planlaşdırmağı çətinləşdirir. TermMax sabit faizli və sabit müddətli bazarlar təklif etməklə bunu həll etməyə çalışır.
Bu vacibdir, çünki sabit faizli kredit ənənəvi maliyyənin böyük bir hissəsidir. Chainwire-in əsas şəbəkə (mainnet) buraxılışı ilə bağlı məlumatlarında TermMax 100 trilyon dollardan çox qlobal sabit gəlirli bazar və 600 trilyon dollardan çox faiz törəmələrinə işarə edərək, DeFi-nin sabit faizli bazarının 20 milyard dollardan aşağı qaldığını bildirib. Bu boşluğun tez bağlanıb-bağlanmamasından asılı olmayaraq, bazar məntiqi aydındır: əgər DeFi daha ciddi kapital istəyirsə, proqnozlaşdırıla bilən kredit məhsulları böyük əhəmiyyət kəsb edəcək.
Layihə həm də məhsul dizaynı ilə seçilməyə çalışıb. Chainwire, TermMax-ı "borclanma və kreditləşmə üçün Uniswap V3 kimi" olmağı hədəfləyən, bir kliklə dövrə (looping), diapazon sifarişləri və fərdiləşdirilə bilən qiymət əyriləri kimi xüsusiyyətlərə malik bir protokol kimi təsvir edib. Bu çərçivə sizə bildirir ki, bu, sadəcə başqa bir kredit hovuzu deyil. O, zəncirvari (on-chain) kredit üçün bazar infrastrukturu qurmağa çalışır.
TermMax sadə dildə necə işləyir?
Yeni başlayanlar üçün ən vacib məqam odur ki, TermMax hər şeyi bir hovuzda birləşdirmək əvəzinə, krediti ayrı-ayrı komponentlərə çevirir. TermMax sənədlərinə və layihə yazılarına görə, sistem üç aktivdən istifadə edir: FT, GT və XT.
FT: kreditorun sabit gəlirli hissəsi
FT və ya Sabit faizli Token (Fixed-rate Token), ənənəvi bazarlarda kuponsuz istiqraz kimi işləyir. Kreditor FT-ni endirimlə alır və müddəti bitdikdə onu nominal dəyəri ilə geri alır. Bu fərq sabit gəliri təmsil edir. Üstünlüyü aydınlıqdır: kreditor gözlənilən gəliri əvvəldən bilir.
GT: borcalanın borc mövqeyi
GT borc mövqeyinin özünü təmsil edir. Praktiki olaraq, o, sistem daxilində borcalanın öhdəliyini izləyir. Bu, borc mövqeyini ümumi dəyişən faizli kredit balansından daha strukturlaşdırılmış və idarə edilməsi daha asan edir.
XT: faiz öhdəliyi
XT borcun faiz tərəfi ilə bağlıdır. Faizləri əsas kapitaldan ayırmaqla, TermMax borclanma və kreditləşmə ətrafında daha standartlaşdırılmış bazarlar yarada bilər. Protokolun tez-tez sadəcə istehlakçı DeFi tətbiqi kimi deyil, sabit gəlirli infrastruktur kimi müzakirə olunmasının səbəbi budur.
Bu struktur ilk baxışdan texniki görünə bilər, lakin məqsəd sadədir: borclanma xərclərini və kredit gəlirlərini daha proqnozlaşdırıla bilən etmək.
-- qiyməti
TMX nə üçün istifadə olunur?
TMX, TermMax ekosistemi üçün idarəetmə və kommunal tokendir. Rəsmi texniki sənədə görə, TMX idarəetməni, protokol stimullarını, steykinqi və ekosistemin genişlənməsini dəstəkləmək üçün nəzərdə tutulub. Başqa sözlə, o, sadəcə bir məhsula bağlı spekulyativ token deyil; onun nəzərdə tutulan rolu protokolun uzunmüddətli stimul sistemi daxilində yer almaqdır.
İdarəetmə aydın istifadə hallarından biridir. Protokol böyüyərsə, token sahibləri parametr dəyişikliklərinə, stimul istiqamətinə və ekosistem qərarlarına təsir edə bilərlər. Steykinq gözlənilən digər bir hissədir və texniki sənəd mükafatları steykinq mexanizmi ilə əlaqələndirir. Treyderlər üçün bu o deməkdir ki, TMX-in dəyəri yalnız inflyasiya emissiyalarına deyil, faktiki protokol istifadəsinə bağlı olmalıdır.
Bununla belə, faydalılıq yalnız qəbul edildikdə əhəmiyyət kəsb edir. İdarəetmə tokeni, arxasındakı protokolun real likvidliyi, aktiv bazarları və daimi istifadəçiləri olduqda daha mənalı olur.
TMX tokenomikası: nə təsdiqlənib və nəyə ehtiyatla yanaşmaq lazımdır?
Rəsmi token çərçivəsi bir neçə əsas nöqtədə nisbətən aydındır. TMX texniki sənədi bildirir ki, ümumi təklif 1,000,000,000 TMX-də sabitdir, inflyasiya yoxdur və paylanma 48 ay ərzində idarə olunur. Həmçinin, ilkin dövriyyədə olan təklifin TGE-də təxminən 20% olmalı olduğunu bildirir.
| Tokenomika Metriki | İctimai mənbələrin dedikləri |
|---|---|
| Ümumi təklif | 1,000,000,000 TMX |
| İnflyasiya | Yoxdur, sabit təklif |
| İlkin dövriyyə | TGE-də təxminən 20% |
| Buraxılış müddəti | 48 ay |
| Token rolu | Kommunal və idarəetmə |
İnvestorların diqqətli olmalı olduğu məqam bölgü detallarıdır. İctimai açıqlamalar hələ tam uyğunlaşdırılmayıb. Üçüncü tərəf səhifəsi icma mükafatlarını 15% və likvidlik təminatını 5% olaraq vurğuladığı halda, CryptoRank Fondun 5%, Komanda və Səhmdarların 22.5%, Xəzinədarlığın 18% və İcma Airdropunun 12.8% kimi qismən kateqoriyalarını göstərib. Bu rəqəmlər müxtəlif səviyyəli tamlığa malik mənbələrdən gəldiyi üçün, onlar yekun kapital strukturu kimi qəbul edilməməlidir.
Yeni token buraxılışı ilə ticarət edən hər kəs üçün bu çox vacibdir. Bazar kapitallaşması, seyreltilmiş qiymətləndirmə və kilid açılma cədvəli tam bölgü və investisiya dizaynından asılıdır. Rəsmi yekun bölgü vahid formatda dərc olunana qədər, TMX tokenomikasını əsas səviyyədə müəyyən edilmiş, lakin xırda detallarda hələ də natamam hesab etmək daha ağıllıdır.
TermMax artıq uğur qazanırmı?
Layihənin bloquna əsasən, TermMax Ethereum, Arbitrum və BNB Chain-də canlı multichain protokola çevrilib. Eyni mənbə bildirir ki, 2025-ci ilin aprelində istifadəyə verildikdən bəri, o, təxminən 49.18 milyon dollar TVL-ə, borc götürülmüş dəyər daxil olmaqla 55.56 milyon dollara, gündəlik 17,000 aktiv ünvana və 100-dən çox yerləşdirilmiş bazara çatıb.
Bu rəqəmlər TermMax-ı nəhəng etmir, lakin onlar erkən mərhələdəki DeFi təhlili üçün daha vacib bir şeyi göstərir: məhsul ilkin istifadəçi tələbini tapmış kimi görünür. Sabit faizli kreditləşmə çox vaxt istifadə edildiyindən daha çox müzakirə edilib, ona görə də erkən uğur diqqətə layiqdir.
Burada daha geniş bazar fonu da var. Sabit faizli kredit nişi daha rəqabətli olur. Bilik bazası materialları Morpho Midnight-ın qeyri-qərar (non-custodial) sabit faizli, sabit müddətli kredit protokolu kimi istifadəyə verildiyini və hətta Kraken kimi mərkəzləşdirilmiş oyunçuların bəzi istifadəçilər üçün sabit faizli borclanma məhsulları təqdim etdiyini qeyd edir. Bu o deməkdir ki, TermMax böyüyən bir kateqoriyada erkəndir, lakin meydanda tək olmayacaq.
TMX və TermMax ətrafındakı əsas risklər nələrdir?
Ən bariz risk buraxılış qeyri-müəyyənliyidir. Bu gün, 25 avqust 2026-cı il tarixinə olan məlumata görə, layihənin X hesabı TMX TGE-nin bu gün üçün təyin olunduğunu bildirib, lakin rəsmi texniki sənəd əvvəllər TGE tarixini gözləmədə kimi göstərmişdi. Bu uyğunsuzluq sadəcə sosial kanallardakı daha yeni məlumatları əks etdirə bilər, lakin bu, hərəkətə keçməzdən əvvəl ən son rəsmi elanı yoxlamaq üçün bir xatırlatmadır.
İkinci risk kilid açılma təzyiqidir. İlkin dövriyyədə olan təklif təxminən 20%-dən başlasa belə, qalan 80% zamanla bazara daxil olacaq. Bu, treyderlərin qiymətləndirməli olduğu gələcək seyreltmə hekayəsi yaradır, xüsusən də erkən ticarət həcmi güclüdürsə, lakin uzunmüddətli tələb hələ formalaşırsa.
Üçüncüsü protokol riskidir. Texniki sənədin özü smart kontrakt riskini, oracle asılılığını, birja siyahısı riskini, TVL asılılığını və qəbul riskini qeyd edir. Xidmət Şərtləri həmçinin aydınlaşdırır ki, istifadəçilər öz coğrafiyalarını gizlətməməli və bazar dəyişkənliyi, protokol qüsurları və ya tənzimləyici qeyri-müəyyənliklə bağlı itkilərə görə məsuliyyət daşımalıdırlar.
Nəhayət, kateqoriya riski var. Sabit faizli DeFi cəlbedici səslənir, lakin onu sadə pul bazarından daha çətin qurmaq olar. Qiymətləndirmə, likvidlik dərinliyi, girov idarəetməsi və ödəmə müddəti dizaynı eyni vaxtda rəvan işləməlidir.
Yeni başlayanlar TMX token buraxılışını necə qiymətləndirməlidirlər?
Əgər kriptovalyutada yenisinizsə, təkcə başlıqla başlamayın. "Token bu gün istifadəyə verilir" təcili vəziyyət yarada bilər, lakin daha yaxşı yanaşma dörd praktiki sual verməkdir.
Birincisi, protokol real problemi həll edirmi? TermMax-ın vəziyyətində, bəli: proqnozlaşdırıla bilən faizlər və müddətlər DeFi-də real ehtiyacdır. İkincisi, erkən məhsul istifadəsi varmı? Bloq rəqəmləri bəli olduğunu göstərir, baxmayaraq ki, hələ də inkişaf etməkdə olan miqyasdadır. Üçüncüsü, tokenomika başa düşüləndirmi? Qismən bəli, lakin bölgü detallarında tam deyil. Dördüncüsü, risklər açıq şəkildə açıqlanıbmı? Həmçinin bəli, bu, riskin özünü azaltmasa belə, müsbət bir əlamətdir.
Treyderlər üçün bu o deməkdir ki, TMX təmiz buraxılış günü hayp ticarətindən daha çox orta müddətli infrastruktur mərc kimi daha maraqlı ola bilər. İnvestorlar üçün TGE-dən sonra izləniləcək əsas göstəricilər dövriyyədə olan təklif, likvidlik dərinliyi, steykinqin tətbiqi, ticarət həcmi və kilid açılma cədvəlinin hər hansı rəsmi aydınlaşdırılmasıdır.
TermMax bu mərhələyə çatan ən etibarlı sabit faizli DeFi layihələrindən biridir, çünki onun artıq canlı məhsulu, müəyyən edilmiş token modeli və ölçülə bilən erkən istifadəsi var. Lakin bir çox yeni token buraxılışları kimi, ən ağıllı hərəkət hekayəni kor-koranə təqib etməməkdir. Protokol fəaliyyətinin, token faydalılığının və təklif intizamının ticarətin ilk günündən sonra davam edib-etmədiyini izləməkdir.
Bu məzmun yalnız ümumi məlumat məqsədilə təqdim olunur və maliyyə, investisiya, hüquqi və ya vergi məsləhəti hesab edilməməlidir. Burada qeyd olunan hər hansı tədbir, mükafat, onlayn kampaniya və ya əlaqəli məlumat hər hansı kriptoaktivin alınması, satılması, treydinqi və ya digər əməliyyatların aparılması üçün tövsiyə, təşviq və ya dəvət kimi qiymətləndirilməməlidir. Kriptoaktivlər yüksək dəyişkənliyə malikdir və maliyyə itkisinə səbəb ola bilər. WEEX-in xidmətləri, məhsulları və əlaqəli tədbirlərinin əlçatanlığı regiondan asılı olaraq dəyişə bilər. İştirakınızın yerli qanunvericilik və tənzimləyici tələblərə uyğun olmasını təmin etmək sizin məsuliyyətinizdir.
Bunları da bəyənə bilərsiniz
PENDLE qiyməti və FLHYon: Franklin-in istiqraz tokeni nəyi dəyişir

DeFi vault-u və steykinq: gəlirinizə və çıxışınıza kim nəzarət edir?
TOKEN2049 Sinqapur 2026-da kim iştirak edəcək? İzlənməli əsas spikerlər, birjalar və sərgi iştirakçıları
Arc-də USDC: Circle-ın mainnet buraxılışı holderlər üçün nəyi dəyişir
Robinhood tokenləşdirilmiş səhmlər üçün şəbəkə qurdu: Bu, indicə memecoin kazinosuna çevrildi?
Roadster ajiotajından sonra FTR Coin: Flying Tesla Roadster niyə gerilədi və ticarətdən əvvəl nələri yoxlamaq lazımdır
Kripto pulqabınız təhlükəsizdirmi? Təhlükəsizlik xəbərdarlıqlarını necə yoxlamaq və fişinqi necə tanımaq olar
SpaceX Q3 üzrə maliyyə nəticələri: 161% artım, Tesla ilə birləşmə müzakirələri və SPCX səhmi
BTC-ni USDT-yə necə çevirmək olar: WEEX-də addım-addım bələdçi

WEEX-də çevik, yoxsa müddətli steykinq? Qərarı müəyyən edən ehtimallar
xStocks kriptovalyutası izahı: Tokenləşdirilmiş səhmlər nədir, necə işləyir və sahiblər nələri yoxlamalıdır
BTC maliyyələşdirmə dərəcəsi və açıq maraq: Hər biri nəyi ölçür və onları birlikdə necə oxumaq olar
Pearl (PRL) kriptovalyutası nədir və onun mayninqi necə işləyir?
Aergo (AERGO) kriptovalyutasına nə oldu? Token miqrasiyası və sahiblərin etməli olduqları
HeyElsa (ELSA) kriptovalyutası nədir və necə işləyir?
WEEX-də ETH-i steykinqə qoymaq, yoxsa USDT saxlamaq? Qərarı müəyyən edən qiymət dəyişikliyi

Kriptovalyuta birjası nə dərəcədə şəffafdır? Ehtiyatların sübutu və müdafiə fondlarının yoxlanması
WEEX Trust Center-dən necə istifadə etməli: ehtiyatları, Müdafiə Fondunu və rəsmi əlaqə vasitələrini yoxlayın
WEEX Trust Center-dən necə istifadə etməli: ehtiyatları, Müdafiə Fondunu və rəsmi əlaqə vasitələrini yoxlayın
Kriptovalyuta birjası nə qədər şəffafdır? Ehtiyatların sübutu və qoruma fondlarının yoxlanması

Kriptoda leverecli ticarət nədir? Sadə nümunələrlə yeni başlayanlar üçün bələdçi
Kriptovalyuta marja ticarəti nədir? Necə işləyir, fyuçers ticarətindən nə ilə fərqlənir və nələr səhv gedə bilər
Kriptovalyuta ilə çiyinli ticarət: Perpetual fyuçerslər, marja və likvidasiya necə işləyir
Ən yaxşı kriptovalyuta leverec ticarəti platforması: Birja seçməzdən əvvəl müqayisə ediləcək məqamlar
Bu həftə Nvidia səhmi: NVDA niyə düşüb sonra bərpa olundu və AI maliyyələşdirməsi ilə bağlı narahatlıqlar çip səhmləri üçün nə deməkdir
Təklif azaldıqda WXT steykinqi: yandırmalar gəlirliliyinizə nə əlavə edir
Tokenləşdirilmiş səhmlər real səhmlərlə təmin olunurmu? Sahiblər nəyə sahibdir?
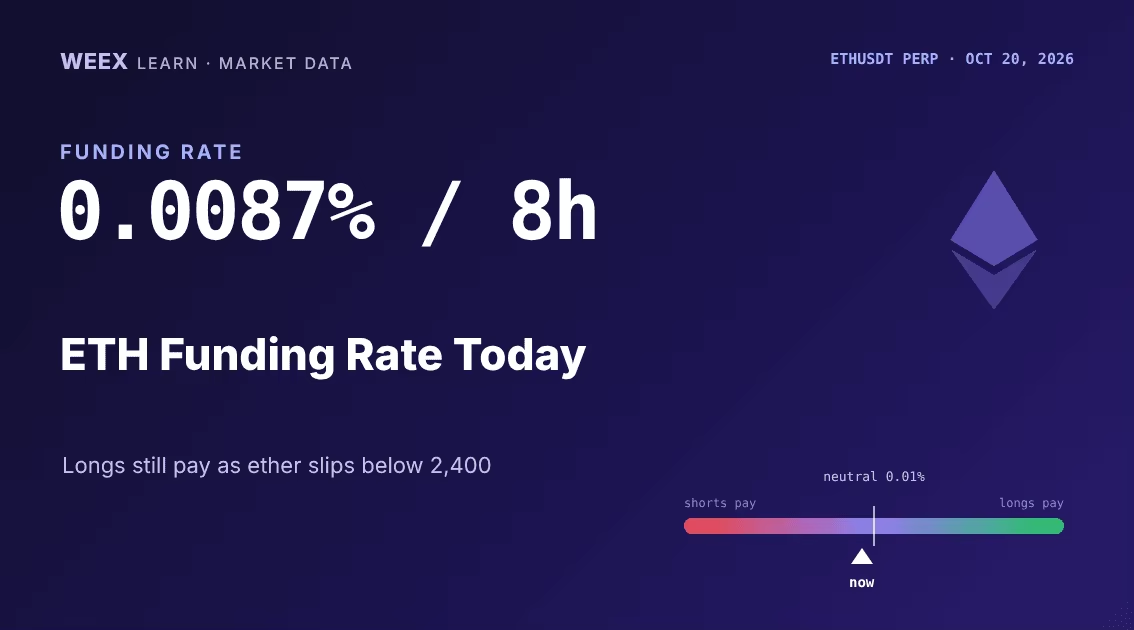
Bu gün ETH üzrə fundinq dərəcəsi: 0,0087% / 8 saat — Ether long mövqeləri yenidən levereci artırır
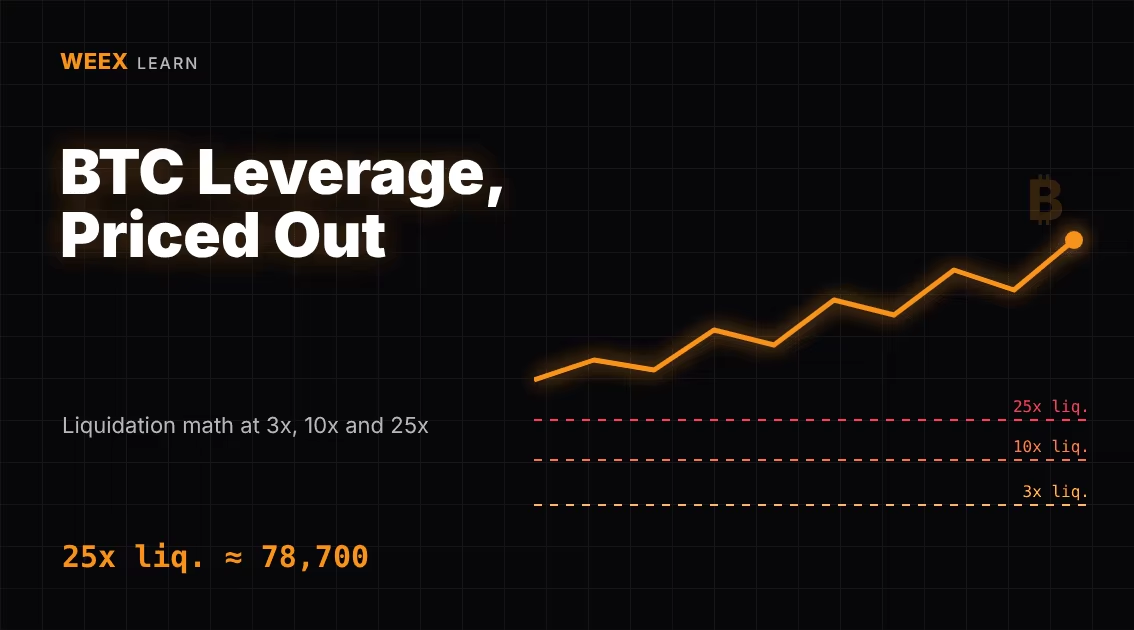
Bitcoin marja ticarəti: 3x, 10x və 25x-də BTC likvidasiyasının hesablanması
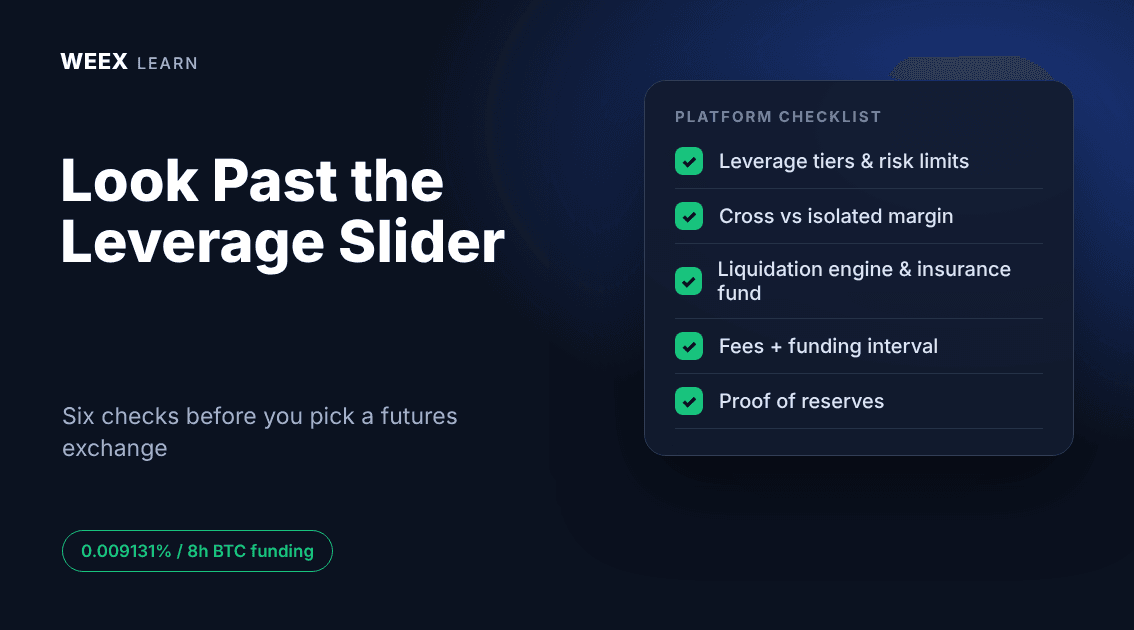
Kriptovalyuta üzrə kredit çiyni ilə ticarət platforması: Depozit etməzdən əvvəl 6 yoxlama
PENDLE qiyməti və FLHYon: Franklin-in istiqraz tokeni nəyi dəyişir
DeFi vault-u və steykinq: gəlirinizə və çıxışınıza kim nəzarət edir?
TOKEN2049 Sinqapur 2026-da kim iştirak edəcək? İzlənməli əsas spikerlər, birjalar və sərgi iştirakçıları
Arc-də USDC: Circle-ın mainnet buraxılışı holderlər üçün nəyi dəyişir
Robinhood tokenləşdirilmiş səhmlər üçün şəbəkə qurdu: Bu, indicə memecoin kazinosuna çevrildi?
Roadster ajiotajından sonra FTR Coin: Flying Tesla Roadster niyə gerilədi və ticarətdən əvvəl nələri yoxlamaq lazımdır


