
Las acciones de SPCX reciben un objetivo de 220 USD: por qué todo depende de la reutilización de Starship

 Califícanos en Google


Esta semana, Pivotal Research inició la cobertura de las acciones de SPCX con una recomendación de compra y un precio objetivo de 220 USD. El analista Jeffrey Wlodarczak fue inusualmente directo sobre de qué depende realmente esa cifra: Starship debe completar entre 20 y 50 vuelos por vehículo, con una reacondicionamiento rápido y barato entre lanzamientos. Sin eso, afirmó, SPCX parece «una empresa mucho más pequeña» de lo que implica su valoración de aproximadamente 2 billones de USD.
La mayoría de los análisis sobre esta llamada se han limitado a repetir ese planteamiento. Lo que realmente merece examinarse son las matemáticas concretas que hay detrás, porque decir que «Starship necesita ser reutilizable» subestima hasta qué punto esta apuesta es diferente de todo lo que SpaceX ya ha demostrado. Además, la distancia entre la situación actual de la empresa y el punto al que debe llegar según el supuesto de Wlodarczak es mayor y más específica de lo que sugiere la cifra del titular.
Por qué el historial de Falcon 9 importa más de lo que muchos creen
SpaceX ya cuenta con una década de datos reales de reutilización, pero proceden de Falcon 9, no de Starship. Un único propulsor de Falcon 9 ha volado hasta 18 veces sin un desgaste estructural significativo. Es un resultado realmente demostrado que sitúa el límite inferior de 20 vuelos para Starship planteado por Wlodarczak más cerca de una realidad probada que de la pura especulación. Esa es la parte del argumento alcista que no supone un salto de fe.
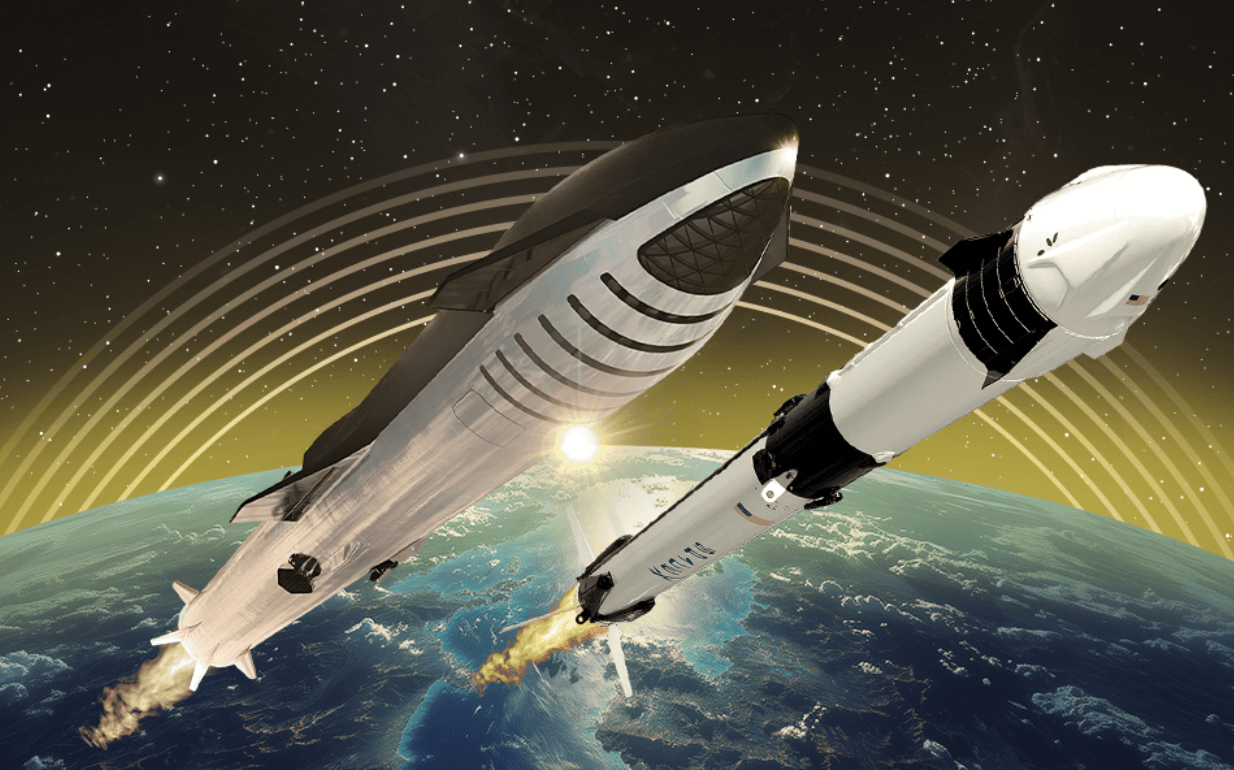
El salto está en la economía asociada a esa reutilización. Falcon 9 solo reutiliza la primera etapa, que representa aproximadamente 30 millones de USD de un lanzamiento que ahora se vende por 74 millones de USD, según los precios que SpaceX elevó en febrero de 2026. Incluso con un propulsor plenamente probado y capaz de realizar 18 vuelos, esa reutilización limita el ahorro total a entre el 30% y el 40% del precio del lanzamiento, porque la segunda etapa, la cofia y la integración siguen siendo en gran medida elementos desechables. Todo el caso económico de Starship depende de reutilizar ambas etapas: el propulsor y la propia nave, incluido el escudo térmico. Es un problema de ingeniería categóricamente distinto del que Falcon 9 ya resolvió. El objetivo de Wlodarczak no pide a Starship igualar el número de vuelos de Falcon 9. Le pide extender la reutilización probada de una sola etapa a la reutilización del vehículo completo, un salto sin un precedente directamente comparable dentro del propio historial de vuelos de SpaceX.
Qué exige el cálculo real de costes de Starship
Conviene repasar las cifras concretas que hay detrás del objetivo de costes de Starship en lugar de aceptarlas sin más. Construir un propulsor Super Heavy cuesta aproximadamente 200 millones de USD. Según el modelo de costes de New Space Economy, si vuela 100 veces, la depreciación del hardware por vuelo cae hasta unos 2 millones de USD. El combustible añade relativamente poco: Starship V3 transporta aproximadamente 3.400 toneladas métricas de metanolox, y a precios industriales de methane y oxygen líquido, el coste es inferior a 2 millones de USD por vuelo, según el desglose de SpaceOrbitals. Si se suman las operaciones terrestres y el apoyo del área de lanzamiento, el suelo teórico del coste marginal de un solo vuelo se sitúa entre 3 y 5 millones de USD.
Ese cálculo solo funciona si el reacondicionamiento entre vuelos se mantiene al mínimo. Los motores Raptor que impulsan ambas etapas soportan una tensión térmica y mecánica extrema en cada vuelo, y la cantidad de retrabajo necesaria entre lanzamientos es la única variable que determina si el coste real de Starship se acerca a ese suelo de 3-5 millones de USD o resulta considerablemente mayor. Este es el detalle que el planteamiento de Wlodarczak comprime en una sola palabra, «reutilización», cuando en realidad plantea dos preguntas separadas: ¿puede el vehículo sobrevivir estructuralmente a entre 20 y 50 vuelos?, y ¿puede cada puesta a punto entre esos vuelos seguir siendo lo bastante barata para que el cálculo de depreciación se mantenga?
Por qué la cadencia es el problema más difícil oculto tras la cifra de reutilización
En la mayoría de los análisis de esta tesis, el número de vuelos y la frecuencia de vuelos se tratan como el mismo asunto, pero no lo son, y la diferencia entre ambos es donde se encuentra el riesgo real. Según el análisis de SpaceOrbitals, a mediados de 2026 Starship vuela aproximadamente entre una y dos veces por trimestre. Para que funcione el caso de costes completo, incluida la economía amortizada de alto volumen que justificaría un objetivo de 220 USD, el mismo análisis estima que la cadencia debe alcanzar entre ocho y doce vuelos al mes a mediados de 2027.
No se trata de una aceleración modesta. La frecuencia de vuelos debe aumentar un orden de magnitud en aproximadamente un año, al mismo tiempo que el vehículo demuestra que puede soportar entre 20 y 50 reutilizaciones sin que aumente el coste de reacondicionamiento. Además, Starship ha retrasado su propio calendario tres veces solo en 2026, y su manifiesto de lanzamientos ya está completo hasta 2028. Un vehículo que ha incumplido varios objetivos a corto plazo y que, en la misma ventana, debe alcanzar un hito de número de vuelos y multiplicar aproximadamente por diez su cadencia afronta dos fuentes acumulativas de riesgo de ejecución, no una, aunque la mayoría de los análisis de la previsión de Wlodarczak tratan la «reutilización» como una única prueba de aprobado o suspenso.
Precio de --
Qué significa esto frente a los programas de reutilización de la competencia
Conviene señalar que SpaceX no es la única empresa que intenta desarrollar una economía de lanzamientos reutilizables, lo que aporta un contexto externo para valorar hasta qué punto es agresivo el objetivo de 20 a 50 vuelos de Wlodarczak. Neutron, de Rocket Lab, cuyo debut está previsto para 2026-2027, está diseñado para realizar hasta 20 vuelos por propulsor, el extremo inferior de lo que Wlodarczak supone para Starship, y ese vehículo tampoco ha volado comercialmente todavía. New Glenn, de Blue Origin, ha realizado varias misiones con una primera etapa reutilizable, pero no ha publicado datos comparables sobre reutilización o costes.
Frente a ese contexto competitivo, el supuesto de Wlodarczak no pide a Starship hacer algo que nadie más en el sector esté intentando. Le pide hacerlo en el extremo superior de lo que cualquier vehículo de lanzamiento reutilizable, incluida la Falcon 9 de SpaceX, ha demostrado realmente, mientras escala la cadencia más rápido de lo que ha necesitado cualquiera de estos programas.
Qué tendría que cumplirse realmente para que este objetivo de precio se mantenga
En lugar de tratar los 220 USD como una cifra que simplemente se cumple o no se cumple, resulta más útil separar las condiciones concretas que incorpora. La estructura y el escudo térmico de Starship deben soportar vuelos repetidos sin que los costes de reacondicionamiento erosionen el suelo de coste marginal de 3-5 millones de USD; los datos de vuelo actuales aún no pueden responder a esta cuestión, dado el reducido número de ciclos de reutilización completados por el vehículo. La cadencia de vuelos debe subir de aproximadamente uno o dos por trimestre en la actualidad a entre ocho y doce al mes en alrededor de un año, un ritmo que todavía no aparece en el historial real del calendario del programa. Además, el vehículo debe evitar un cuarto retraso en un programa que ya ha incumplido tres objetivos en 2026, ya que nuevas demoras reducirían el margen temporal del que depende el supuesto de cadencia de Wlodarczak para mediados de 2027.
Ninguna de estas condiciones ha demostrado ser falsa hoy. Simplemente no están demostradas, lo cual es distinto de lo que podría sugerir la valoración actual del mercado, de aproximadamente 2 billones de USD, si se interpretara como una alta confianza ya incorporada en las tres.
Opera SPCX directamente en WEEX Stock Spot 2.0
Para los traders que quieran posicionarse en torno a una tesis tan específica, en lugar de adoptar una visión general sobre SpaceX como empresa, SPCX está disponible en WEEX a través de Stock Spot 2.0. Esto permite acceder al par de trading SPCXUSDT con USDT desde tan solo 5 USDT, sin abrir una cuenta de bróker separada ni esperar a que se apruebe una cuenta tradicional de renta variable. El trading en WEEX está respaldado por un fondo de protección de 1,000 BTC divulgado públicamente, que ofrece una capa de seguridad verificable al operar con una acción cuyo precio depende de resultados tan inciertos.
Esto es especialmente relevante para una acción cuya evolución a corto plazo probablemente se mueva por datos concretos y fechados, y no solo por el sentimiento general: un vuelo de Starship que se complete o vuelva a retrasarse, un calendario de reacondicionamiento entre lanzamientos o una cifra de cadencia actualizada en un futuro informe de resultados. Cada uno de estos acontecimientos es concreto y comprobable y puede mover con fuerza el precio de SPCX en cualquier dirección. El acceso directo al par permite al trader actuar cuando llega esa noticia específica, en vez de esperar los plazos de liquidación del bróker. SPCXUSDT ya está disponible en WEEX, con productos spot y futures en la misma plataforma para quienes quieran ajustar el tamaño de la posición de forma diferente según su confianza en que el calendario de reutilización se mantenga realmente.
Conclusión
El objetivo de 220 USD de Pivotal Research para las acciones de SPCX no es realmente una apuesta por SpaceX como empresa. Es una apuesta por un conjunto específico y descomponible de hitos técnicos y operativos: la reutilización completa del vehículo debe superar el modelo de una sola etapa ya demostrado por Falcon 9; los costes de reacondicionamiento deben mantenerse suficientemente bajos para sostener un suelo de coste marginal de 3-5 millones de USD; la cadencia de vuelos debe aumentar aproximadamente diez veces en alrededor de un año; y un programa que ya se ha retrasado tres veces en 2026 debe evitar una cuarta demora. El historial de 18 vuelos de Falcon 9 demuestra que el extremo inferior de esta apuesta no es irrazonable por sí solo. Lo que realmente no se ha probado es si Starship puede superar las tres condiciones simultáneamente y dentro del calendario que exige el objetivo de precio.
Preguntas frecuentes
1. ¿De qué depende realmente el objetivo de 220 USD de Pivotal Research para SPCX?
El objetivo del analista Jeffrey Wlodarczak supone que Starship puede completar entre 20 y 50 vuelos por vehículo con un reacondicionamiento rápido y de bajo coste entre lanzamientos. Según él, esta condición es fundamental para justificar la valoración actual de SpaceX.
2. ¿Cómo se compara el objetivo de reutilización de Starship con el historial real de Falcon 9?
Falcon 9 ha demostrado que un propulsor puede volar 18 veces, pero solo reutiliza la primera etapa, por lo que el ahorro queda limitado al 30-40% del coste de lanzamiento. La economía de Starship exige reutilizar ambas etapas, un problema de ingeniería más complejo y sin un precedente directo en el propio historial de vuelos de SpaceX.
3. ¿Qué cadencia de vuelos necesita Starship para que funcione el caso de costes?
A mediados de 2026, la cadencia actual es de aproximadamente uno o dos vuelos por trimestre, mientras que se estima que el caso de costes completo requiere entre ocho y doce vuelos al mes a mediados de 2027.
4. ¿Se ha mantenido el desarrollo de Starship dentro del calendario?
No. El programa ha retrasado sus propios objetivos tres veces solo en 2026, y su manifiesto de lanzamientos ya está reservado hasta 2028.
5. ¿Cómo se compara el objetivo de reutilización de Starship con los cohetes reutilizables de la competencia?
Neutron, de Rocket Lab, tiene como objetivo hasta 20 vuelos por propulsor, el extremo inferior de lo que Wlodarczak supone para Starship, y tampoco ha volado comercialmente. Esto sugiere que el objetivo de SpaceX se sitúa en el extremo agresivo de lo que la industria de lanzamientos reutilizables en general ha intentado.
Este contenido se ofrece únicamente con fines informativos generales y no constituye un asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, operar o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
Te puede gustar
En la noche del informe de resultados de NVIDIA, los semiconductores de IA «toman ventaja»: ¿A qué apuestan los inversores?
Airdrop de FORM: Recompensa de bienvenida para nuevos usuarios – Comparte 50,000 USDT en WEEX
Airdrop de AAVE: Bono de bienvenida para nuevos usuarios – Reparte 50,000 USDT en WEEX
¿Por qué sube Zcash? Claves del rally de ZEC
Estrategia de trading de futuros de HYPE: reglas de tamaño en torno a los desbloqueos
Funding rate de Bitcoin antes de la Fed: cuánto pagan los largos por mantener BTC
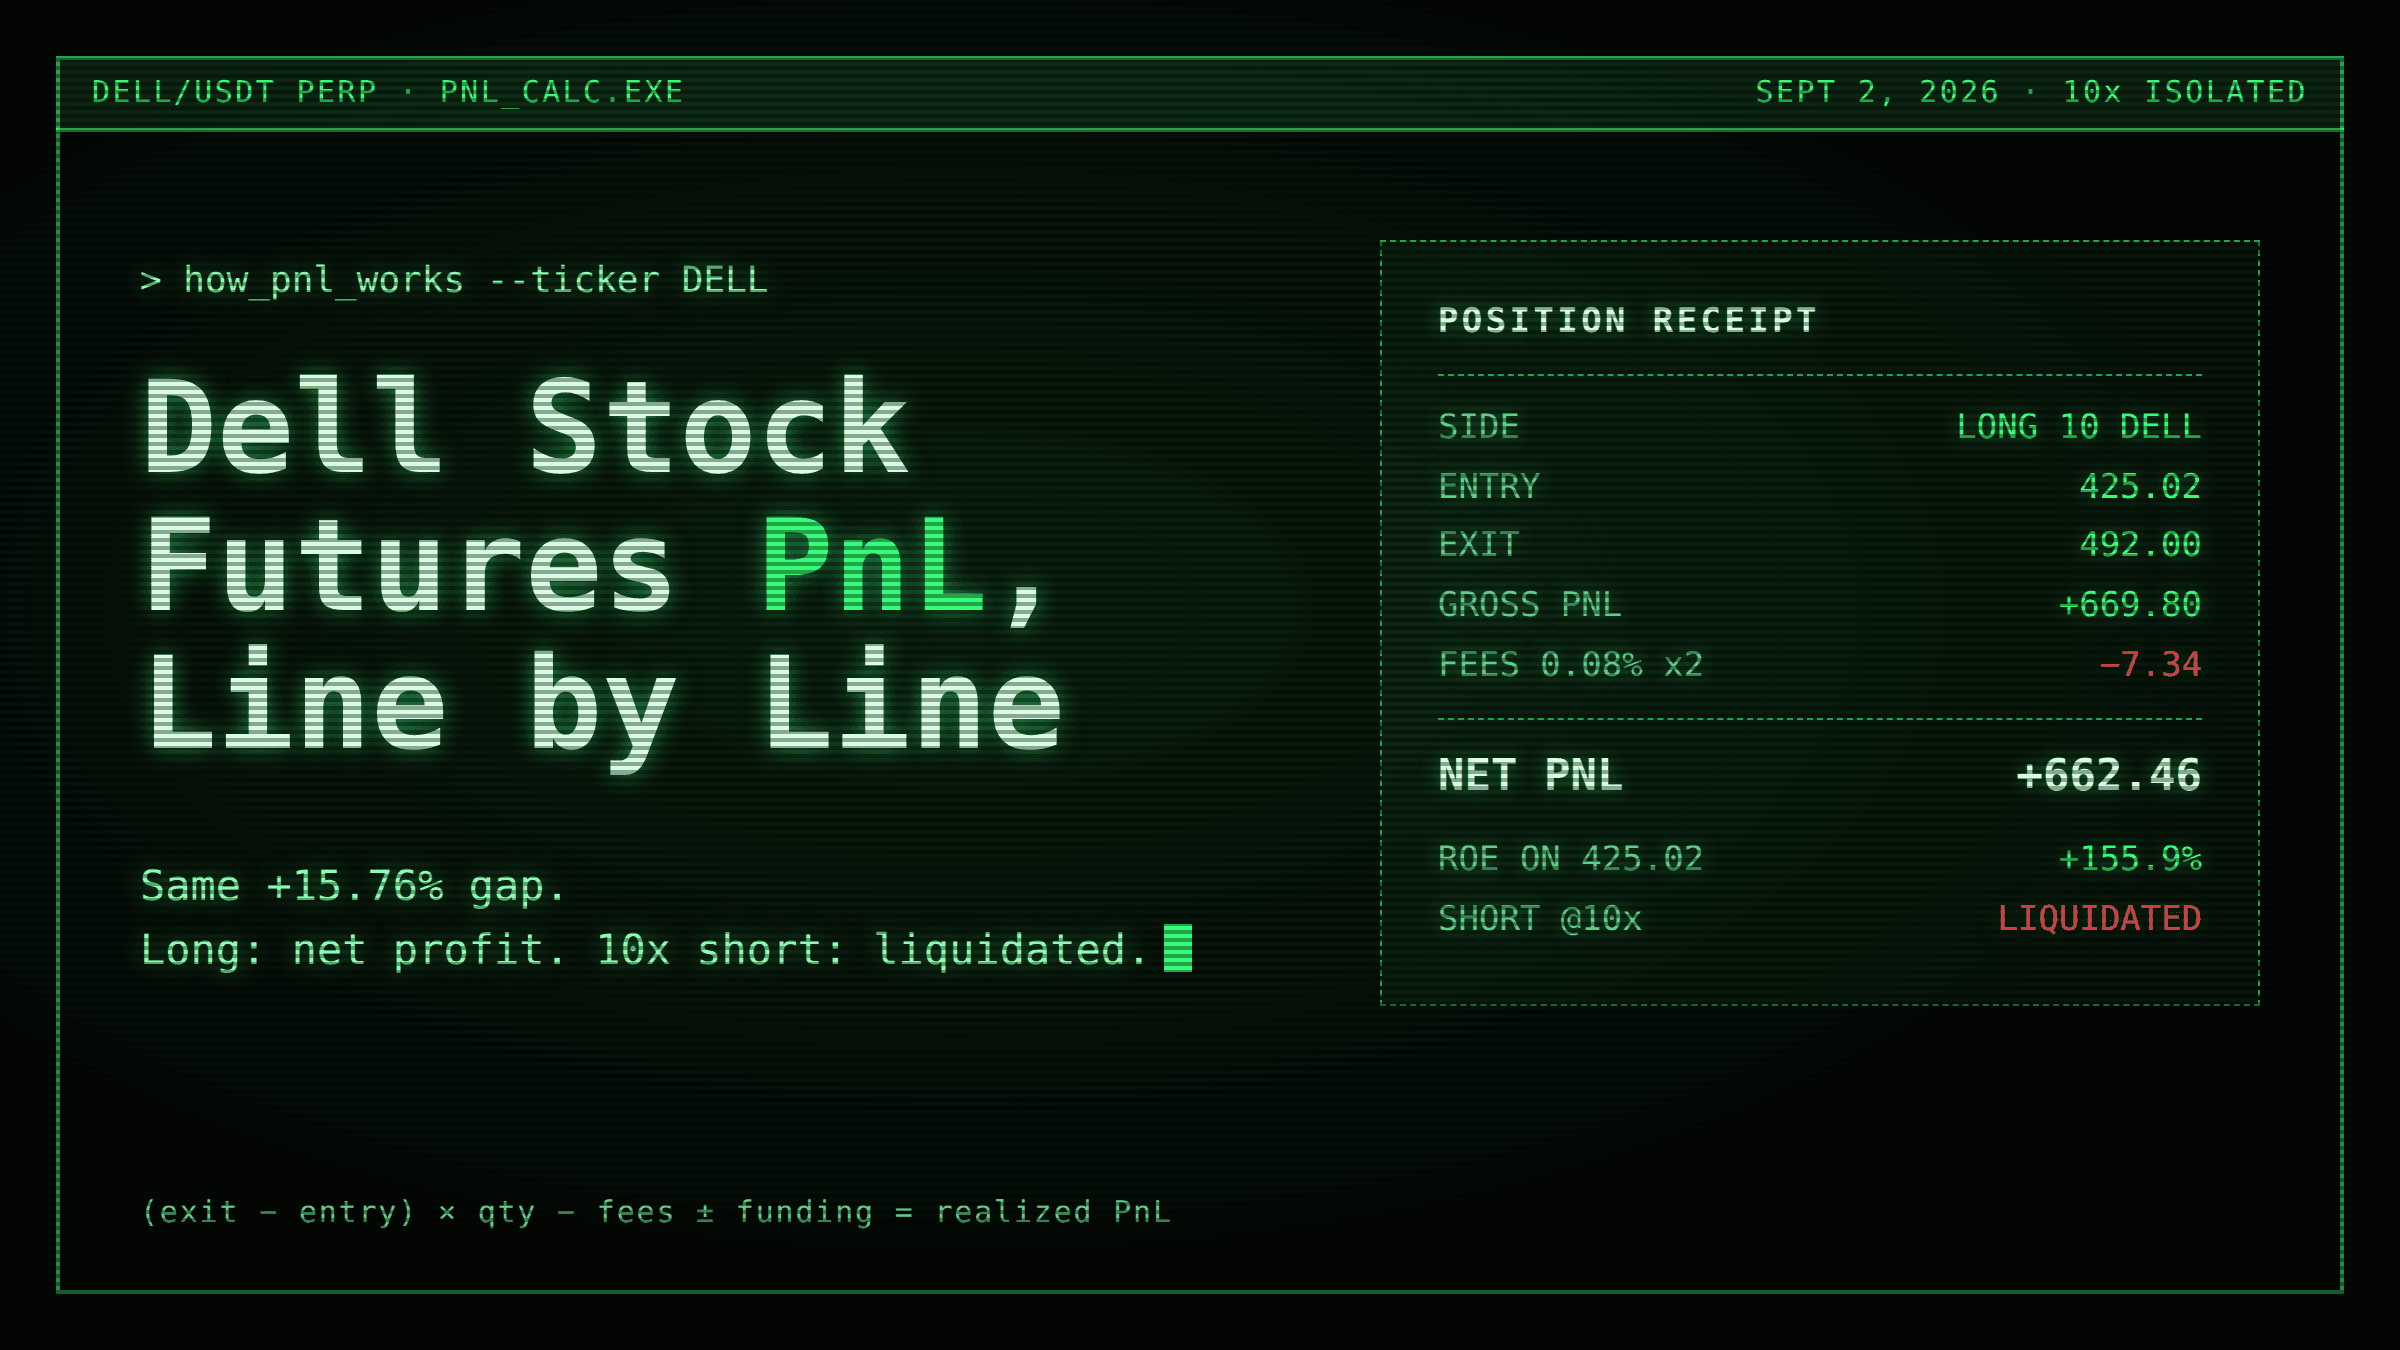
PnL de futuros sobre acciones de Dell: cómo funcionan las ganancias y pérdidas en los perpetuos de DELL
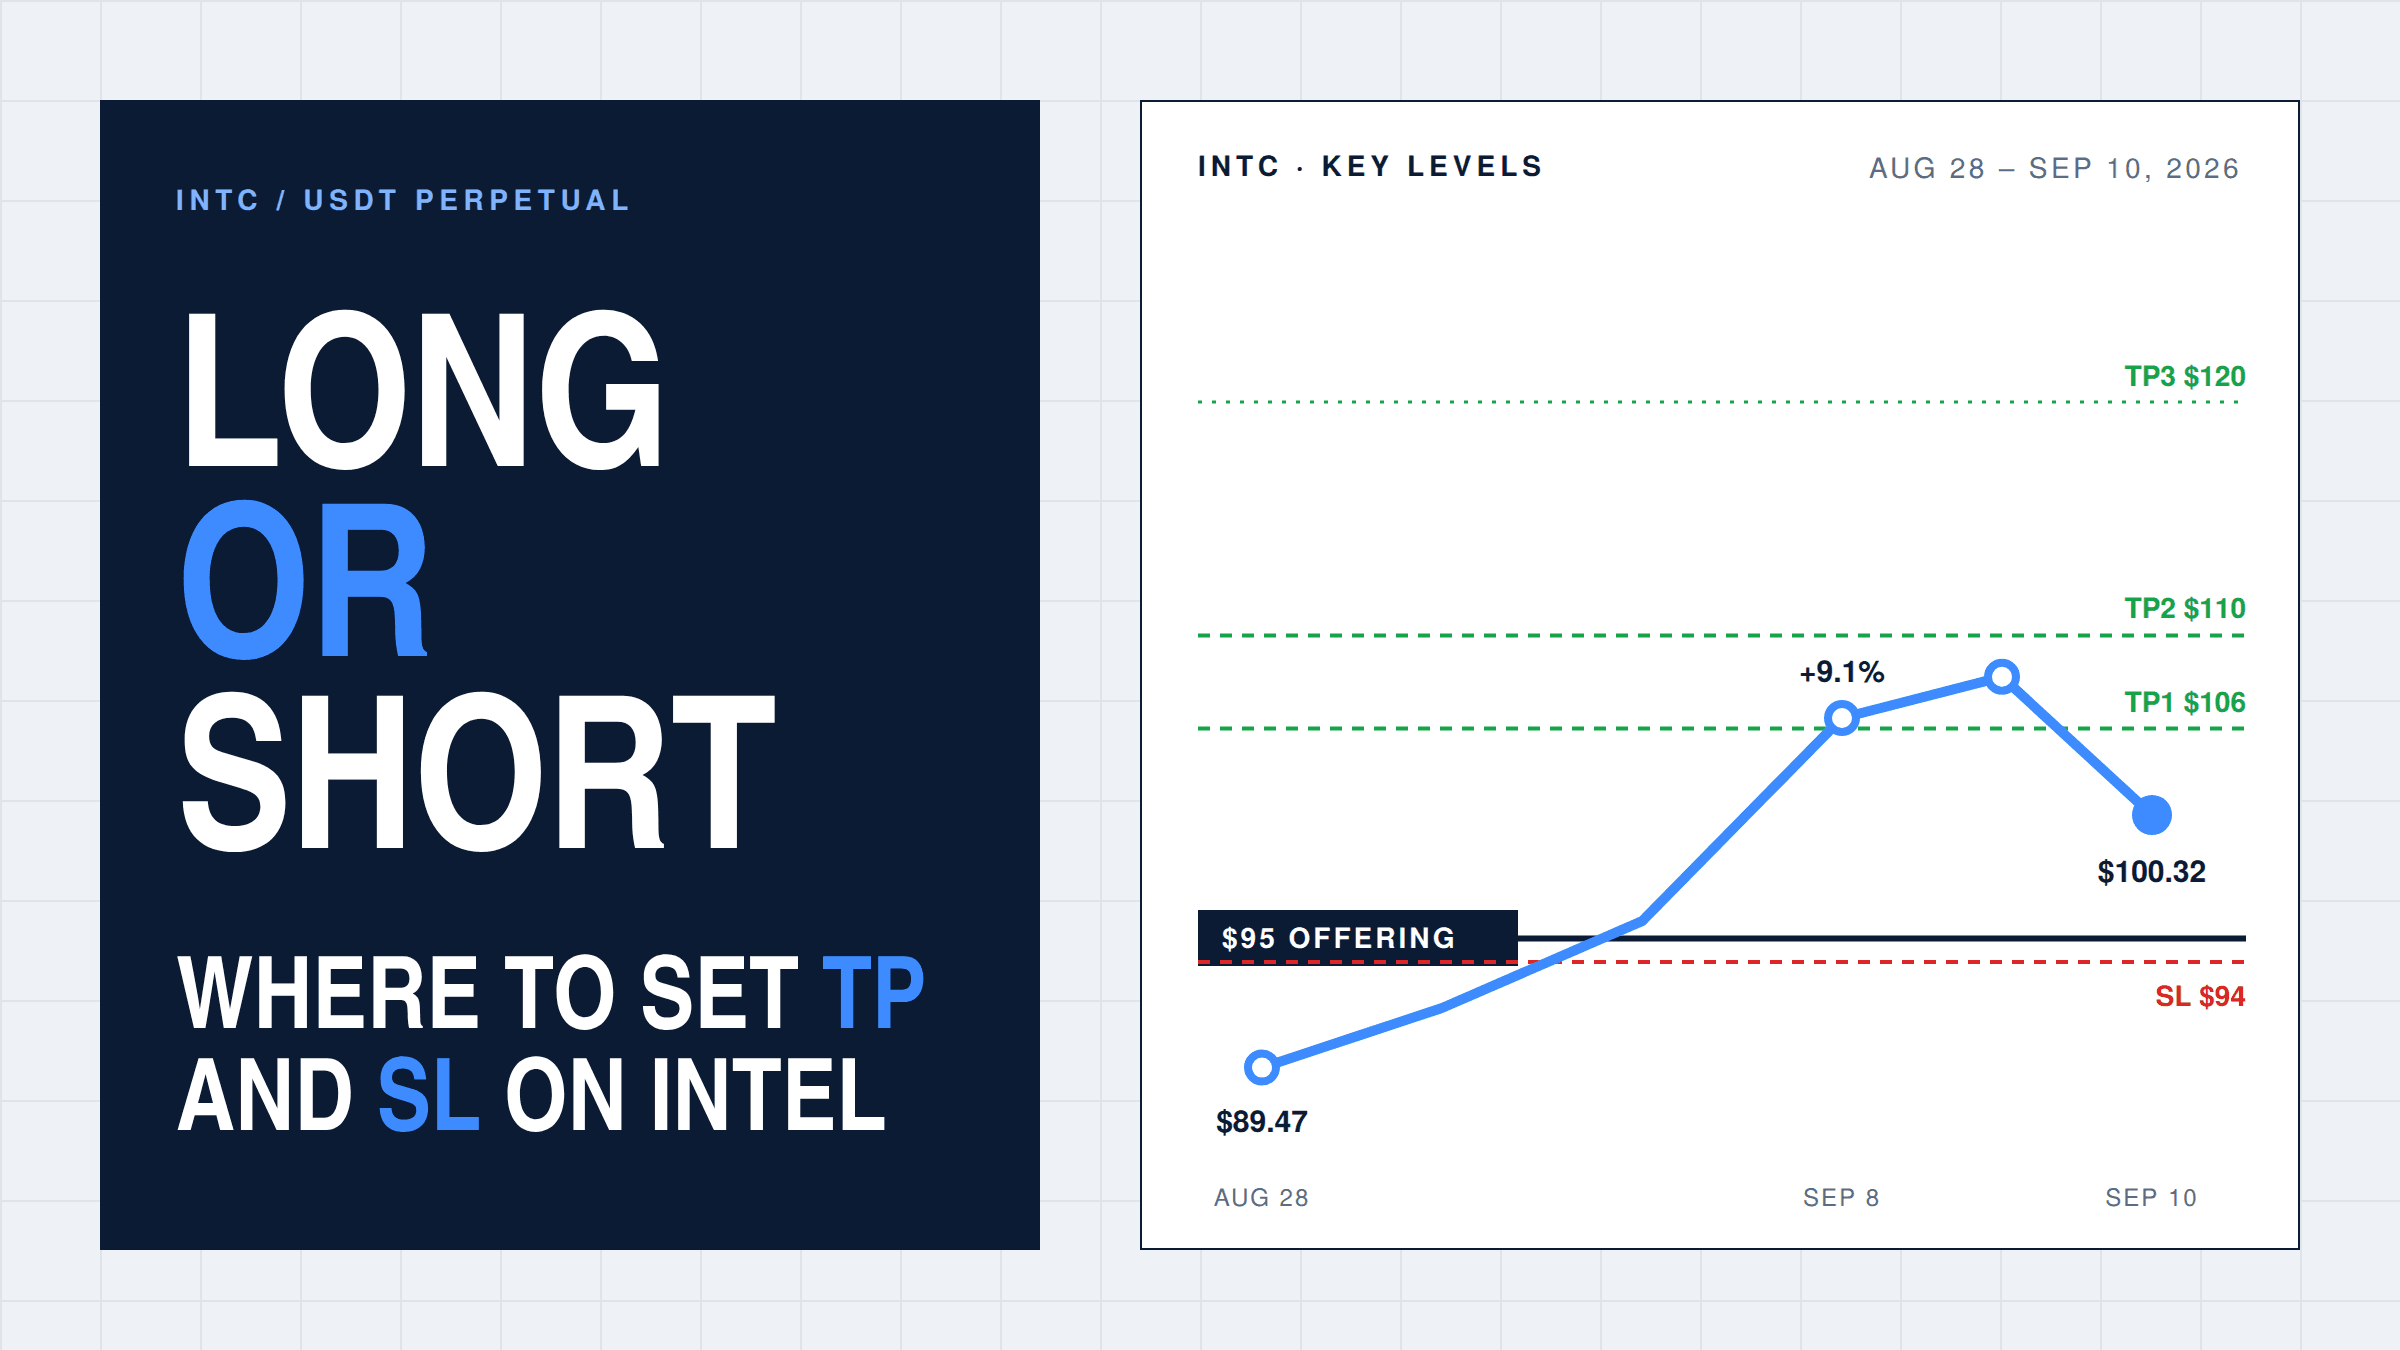
Cómo ponerse corto en acciones de Intel con futuros: dónde colocar TP y SL
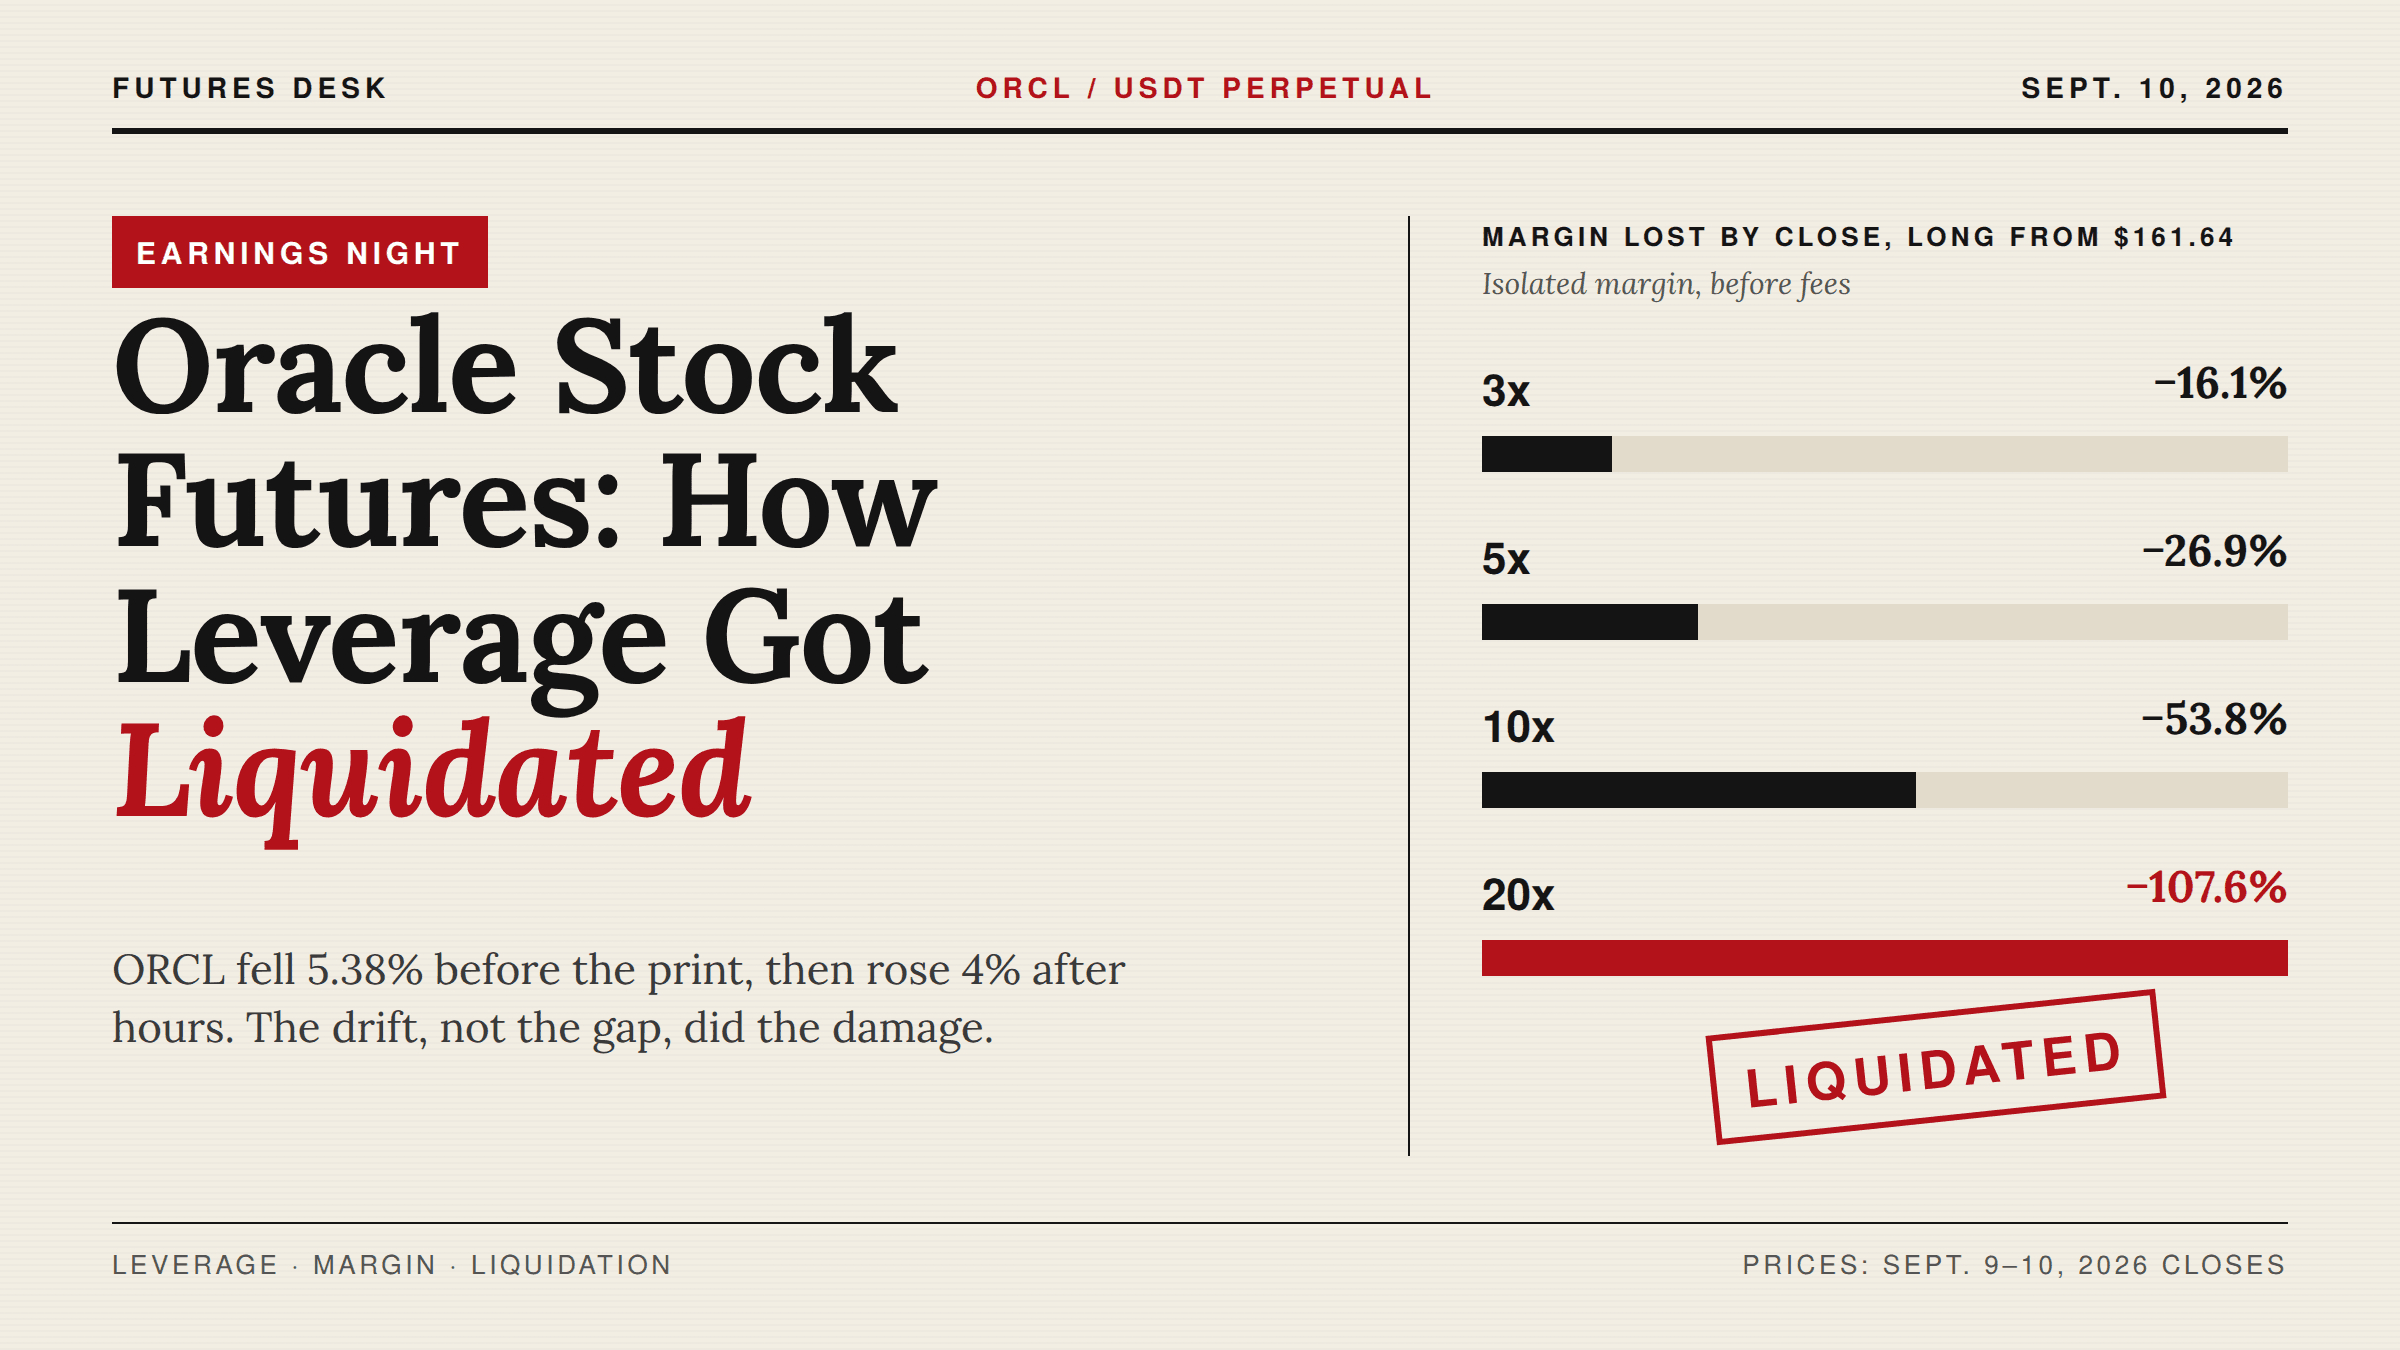
Futuros de acciones de Oracle tras resultados: cómo se liquidó el apalancamiento
Cómo operar con el token de acciones de Microsoft (MSFT) usando USDT en WEEX
Cómo operar con el token de acciones de Apple (AAPL) con USDT en WEEX
Trading de futuros de criptomonedas explicado: apalancamiento, financiación y liquidación
Futuros de acciones AVAV: cómo operar con AeroVironment usando apalancamiento
Trading de futuros cripto: apalancamiento, financiación y perps de Apple
Inversiones de Donald Trump en acciones petroleras: 9 nombres, 6 negociables ahora
¿Qué es 4STOCK? Explicación de la tendencia Stock Meme en BNB Chain

El token LAPTOP de Hunter Biden ya está en Base: cuidado con las copias
Cómo operar el token de acciones de Tesla (TSLA) con USDT en WEEX: guía para principiantes en 2026

¿Es VVV una buena inversión tras subir un 40 % hoy? Qué está impulsando realmente su precio
El precio de SPCX sube el día del fin del lock-up: por qué una mayor oferta no provocó una caída
Cómo operar el token bursátil de NVIDIA (NVDA) con USDT en WEEX

La acción de NVDA cerca de máximos mientras sus rivales caen un 18–32%: ¿qué explica la brecha?
MiCA: ¿Cómo afecta a los traders cripto?
Token FOMO: cuál estás comprando realmente y cuáles son sus riesgos
TOKEN2049 Singapore 2026: guía práctica para asistentes
WEEX en TOKEN2049 Singapur: tercer año y una apuesta Platinum mayor
Explicación de las herramientas de trading con IA de WEEX antes de TOKEN2049 Singapore
Predicción del precio de Niulai: una capitalización de mercado de 100 M$ sobre 92.000 $ de profundidad

¿Tiene el expresidente Biden vínculos con $LAPTOP? ¿Es legítima la moneda?
¿Quién es Hunter Biden? La historia tras su nueva criptomoneda $LAPTOP
En la noche del informe de resultados de NVIDIA, los semiconductores de IA «toman ventaja»: ¿A qué apuestan los inversores?
Airdrop de FORM: Recompensa de bienvenida para nuevos usuarios – Comparte 50,000 USDT en WEEX
Airdrop de AAVE: Bono de bienvenida para nuevos usuarios – Reparte 50,000 USDT en WEEX
¿Por qué sube Zcash? Claves del rally de ZEC
Estrategia de trading de futuros de HYPE: reglas de tamaño en torno a los desbloqueos
Funding rate de Bitcoin antes de la Fed: cuánto pagan los largos por mantener BTC


