
Aave propone limitar el uso de varios criptoactivos como colateral por $1,33 mil millones

 Califícanos en Google


- El equipo de LlamaRisk ha propuesto revisar la lista de activos colaterales en el mercado principal de Aave V3 Core para reducir los riesgos para los proveedores de liquidez.
- La iniciativa abarca activos por $1,33 mil millones, que respaldan aproximadamente $1,03 mil millones en posiciones de deuda.
- La propuesta implica la congelación de reservas y una migración gradual de posiciones sin liquidaciones forzosas inmediatas.
El equipo de gestión de riesgos LlamaRisk ha publicado una propuesta para reestructurar el mercado de Aave V3 Ethereum Core. La iniciativa prevé limitar el uso de varios criptoactivos como colateral para préstamos, con el fin de concentrar la liquidez en activos verificados y reducir los riesgos del protocolo DeFi.
Según datos del 9 de noviembre de 2026, los cambios abarcan $1,33 mil millones en activos colaterales que respaldan alrededor de $1,03 mil millones en deuda.
Los autores explicaron que el modelo actual de Aave V3 Core combina la liquidez de diferentes activos. Al mismo tiempo, algunos tokens colaterales dependen de la re-staking, apalancamiento, puentes entre cadenas de bloques y soluciones de infraestructura de terceros.
¿Quién manda en Aave?: $1 billón en créditos emitidos, disputa sobre el dinero y el papel de Aave Labs
27.02.2026
Leer
Esto crea riesgos adicionales para los proveedores de liquidez, quienes no siempre reciben la compensación adecuada.
¿Qué activos están sujetos a las restricciones?
Las posiciones más grandes a las que se refiere la propuesta son rsETH, osETH, LBTC, tBTC y rETH. Además, la iniciativa abarca eBTC, BTC.b, tETH, LDO, mUSD y PT-srUSDe-22OCT2026. Infografía de Incrypted.
LlamaRisk propone congelar las reservas correspondientes, prohibiendo nuevos depósitos y préstamos contra estos activos, así como establecer un índice de relación préstamo-valor colateral (LTV) en 0%.
Al mismo tiempo, las posiciones existentes permanecerán abiertas. Los usuarios podrán pagar deudas, retirar activos o transferir colaterales a otras categorías.
Para ciertas reservas congeladas con deudas superiores a $20,000, también se propone aumentar el factor de reserva al 99%.
La mayor concentración de riesgos recae en rsETH y osETH, que respaldan aproximadamente $862 millones en deuda en WETH. Según LlamaRisk, las estrategias correspondientes utilizan un apalancamiento de entre 12 y 14 veces.
Cabe recordar que el 18 de abril de 2026, el protocolo de re-staking KelpDAO sufrió un ataque con pérdidas de aproximadamente $293 millones. Los atacantes aprovecharon una vulnerabilidad en un puente intercadena y crearon tokens rsETH no garantizados, parte de los cuales se utilizaron como colateral en Aave, lo que provocó una crisis de liquidez y una fuga de capital del protocolo.
El ataque a KelpDAO arruinó la confianza en DeFi y provocó una crisis en Aave --- expertos
21.04.2026
Leer
Para cubrir el déficit de colateral de aproximadamente $250 millones, los participantes del mercado DeFi formaron una coalición llamada DeFi United, que desarrolló un plan para restaurar el valor de rsETH. Posteriormente, KelpDAO informó sobre la finalización de un proceso de recuperación de cinco semanas para el token.
¿Qué cambiará para los usuarios de Aave?
La reestructuración propuesta implica una migración gradual de los activos colaterales más complejos a Aave V4, donde los riesgos pueden evaluarse individualmente gracias a suplementos específicos a las tasas de interés de los préstamos.
Cabe recordar que Aave Labs anunció el lanzamiento de la cuarta versión del protocolo (V4) en la red principal de Ethereum a finales de marzo de este año.
Por su parte, V3 Core se centrará en activos líquidos, incluidos WETH, wstETH, weETH, cbETH, WBTC, cbBTC, USDC, USDT, GHO y DAI.
Si los prestatarios no reducen sus posiciones voluntariamente, LlamaRisk permite una reducción gradual de los umbrales de liquidación para LBTC, tBTC y rETH. Para las estrategias con rsETH y osETH, la última medida podría ser aumentar las tasas de préstamo de WETH con compensación para los prestatarios que no utilizan estos activos.
Según los cálculos de los autores, las posiciones de deuda correspondientes actualmente proporcionan a Aave DAO alrededor de $3,7 millones en ingresos anuales. Esta cifra no tiene en cuenta la posible redistribución de capital.
La iniciativa ya ha suscitado objeciones por parte de algunos proyectos.
El fundador de StakeWise, Dmytro Tsumak, pidió que se sometiera a votación por separado la cuestión de la congelación de osETH, citando la historia de seguridad del protocolo.
El representante de Rocket Pool, Darren Langley, también instó a excluir rETH de la propuesta:
<< Apoyamos el objetivo de centrar el Core en colaterales líquidos y verificados y reducir riesgos. Creemos que rETH pertenece a la categoría de activos verificados, y pedimos que se excluya de esta propuesta y se evalúe por separado de acuerdo con el sistema de gestión de riesgos de Aave >>.
La propuesta está en la etapa de discusión de ARFC y aún no implica la implementación de nuevas restricciones. Si se aprueba, los cambios iniciales se llevarán a la siguiente etapa de gobernanza de Aave --- AIP, tras lo cual el equipo planea informar mensualmente sobre la reducción de las posiciones correspondientes.
¿Cómo reaccionó la comunidad a la propuesta de LlamaRisk?
El fundador de Aave, Stani Kulechov, apoyó la discusión de la iniciativa, señalando que su objetivo es centrar el mayor mercado del protocolo en colaterales líquidos y verificados, y potencialmente trasladar activos más arriesgados a mercados aislados de Aave V4.
LlamaRisk propone reposicionar Aave V3 Core, el mayor mercado de Aave, para centrarse en colaterales líquidos y de primera categoría. La propuesta eliminaría varias categorías de exposición: 1. Activos de restaking 2. Estrategias de envoltura apalancadas 3. Emisores cuyos recursos operativos y de seguridad no cumplen con los estándares de riesgo de Aave 4. Reservas de baja demanda que ya no justifican el mantenimiento continuo. Esto significa potencialmente mover $1.52B en colaterales que respaldan $1.17B en deuda fuera de V3 Core a favor de colaterales de primera categoría. A medida que evoluciona el panorama de riesgos y crece Aave V4, el objetivo es agudizar el perfil de riesgo de V3 Core y elevar el umbral para la elegibilidad de colaterales. Algunos activos afectados podrían trasladarse a mercados aislados de Aave V4, donde controles de riesgo más granulares permiten una mejor alineación de riesgo-recompensa. La propuesta proviene de LlamaRisk, un gestor de riesgos del protocolo Aave, y sigue sujeta a discusiones de gobernanza y compromiso con los emisores de activos. Aave continuará aplicando una evaluación de riesgos continua para todos los activos en todos los despliegues. --- Stani (@StaniKulechov) 10 de noviembre de 2026
El analista bajo el seudónimo de anze también valoró positivamente este enfoque, recordando las consecuencias del incidente con rsETH, cuando los prestamistas de ETH enfrentaron problemas para retirar fondos, y las tasas de interés de los stablecoins aumentaron drásticamente. En su opinión, la delimitación de riesgos permitirá mantener el acceso a estrategias de crédito más complejas sin una carga adicional sobre el mercado principal.
<< Mantener la simplicidad de V3 Core y trasladar activos exóticos a V4 parece la decisión correcta. Los prestamistas obtendrán un grupo más seguro, y los usuarios de estrategias apalancadas podrán seguir operando en sus mercados en V4 >>, escribió anze.
Una posición similar fue expresada por un usuario bajo el seudónimo de Ash, quien criticó el modelo de pool de liquidez compartido de Aave V3 Core. En su opinión, la presencia de una gran cantidad de tokens líquidos de restaking no implica una adecuada diversificación, ya que estos activos pueden tener riesgos interrelacionados.
Considera que la aislamiento de tales posiciones en V4 permitirá evaluar por separado los riesgos de cada categoría de colateral y reducir la probabilidad de propagación de problemas entre los segmentos del protocolo.
<< El aislamiento no es una degradación del estatus de estos activos. Es un reconocimiento de que un enorme pool compartido crea condiciones para la propagación de riesgos >>, enfatizó Ash.
Anteriormente, informamos que Aave propuso retirar de operación 75 reservas de activos y seis redes.
Precio de --
Este contenido se ofrece únicamente con fines informativos generales y no constituye un asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, operar o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
Te puede gustar

La propuesta de Aave apunta a 3,5 millones de dólares en ingresos anuales adicionales a través de cambios en los factores de reserva
Un usuario de Aave pierde 305,000 dólares tras el secuestro del sitio web de Across Protocol

Informe financiero del Q3 de BTCS: Tenencia de ETH disminuye a 49,571 monedas, beneficio neto de 54.53 millones de dólares

Analista: HYPE supera a PUMP, AAVE y JUP en recompra
El fundador de Aave propone la introducción de un mecanismo de cortafuegos en el protocolo de préstamos DeFi

Lanzamiento de Aave V3.8, cubriendo 15 mercados y añadiendo protección contra reentradas
Lens lanza Monad, permitiendo a los usuarios tener cuentas y relaciones de seguimiento propias

LlamaRisk propone reducir el rango de activos colaterales de Aave V3 Core, involucrando 1.33 mil millones de dólares en colaterales
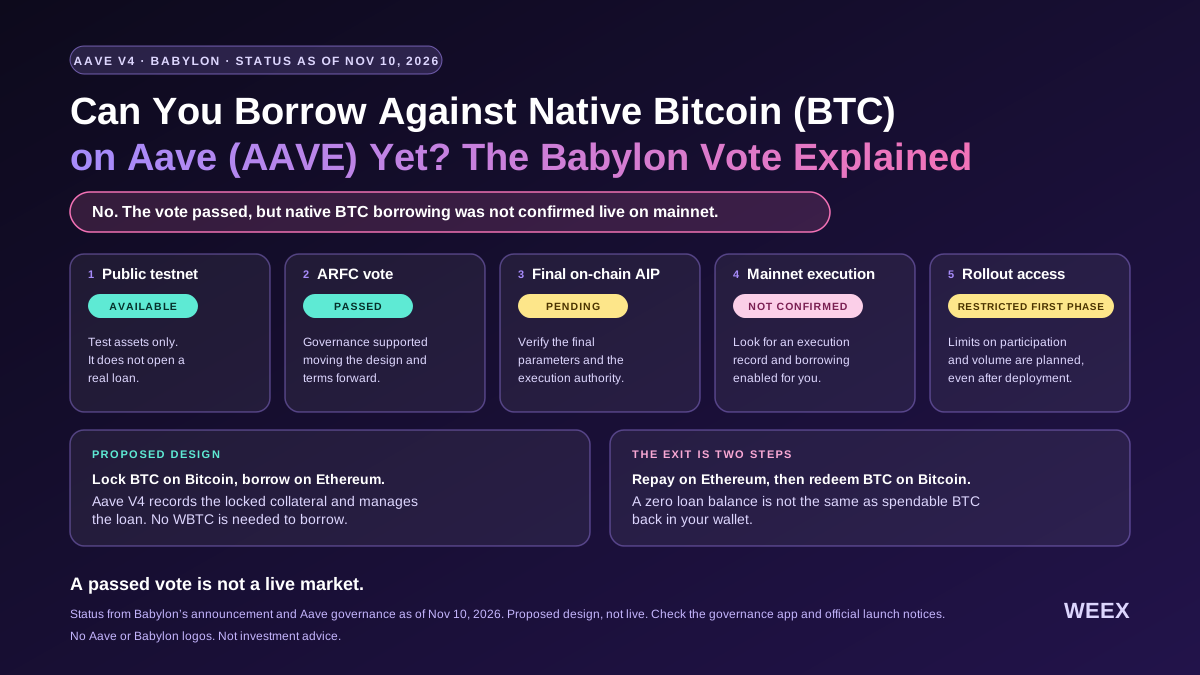
¿Ya se puede pedir un préstamo usando Bitcoin nativo (BTC) como garantía en Aave (AAVE)? La votación de Babylon, explicada
¿Ya se puede pedir un préstamo usando Bitcoin nativo como garantía en Aave? Descubre qué aprobó la votación de Babylon, qué falta por lanzar y cómo funcionaría la liquidación de BTC.
Aave DAO aprueba propuesta para soportar BTC nativo como colateral en Aave V4
Bitget lanza una Red de Custodia Abierta para separar el comercio institucional del almacenamiento de activos
Circle dice que congeló 1.1 mil millones de dólares en USDC vinculados a la investigación del hackeo de Binance
Payward, la empresa matriz de Kraken, adquiere participación en AAVE mientras las instituciones profundizan en DeFi
Chainalysis Comienza a Restaurar Servicios de Filtrado Tras Revelar Hashes de Contraseña Expuestos
Aave Labs adquiere Avon para lanzar préstamos a tipo fijo en su protocolo
El propietario de Kraken invierte en una de las altcoins y considera más compras. Deberías conocerlo

Aave Labs adquiere el equipo de Avon para impulsar los préstamos a tipo fijo
GMX DAO propone transferir 7 millones de dólares en activos a la multi-firma de POL como reserva de emergencia
Payward y clientes adquieren AAVE para explorar colaboración
La Zona Económica de Ethereum entra en la etapa de implementación del código para el puente de liquidez
Dialectic lanza el fondo de rendimiento tokenizado de acciones de SpaceX, Starloop
Es necesario un tipo de interés de referencia en DeFi... ¿Se convertirá Treehouse DOR en el nuevo estándar de las finanzas en cadena?
Onlend presenta una infraestructura sin código para lanzar aplicaciones de préstamos personalizadas en la cadena
Chainlink lanza un servicio de datos de RWA y precios de acciones disponible 24/7, Aave es un adoptante inicial
Ethena Pay añade Earn+ a través del préstamo Aave V4 en Avalanche
Aave amplía los préstamos respaldados por acciones de USDC en Base para inversores elegibles
Chainlink presenta precios 24/7 para activos tokenizados mientras Aave adopta feeds

Mismos malos créditos, cinco momentos de reconocimiento de pérdidas: ¿A quién deberían caer las pérdidas de la tesorería DeFi?
Aave reabre mercados congelados pero bloquea nuevos préstamos colaterales
LlamaRisk propone reducir el límite de préstamos de Aave V3 y V4, eliminando aproximadamente 3.8 mil millones de dólares en líneas de crédito no utilizadas
La propuesta de Aave apunta a 3,5 millones de dólares en ingresos anuales adicionales a través de cambios en los factores de reserva
Un usuario de Aave pierde 305,000 dólares tras el secuestro del sitio web de Across Protocol
Informe financiero del Q3 de BTCS: Tenencia de ETH disminuye a 49,571 monedas, beneficio neto de 54.53 millones de dólares
Analista: HYPE supera a PUMP, AAVE y JUP en recompra
El fundador de Aave propone la introducción de un mecanismo de cortafuegos en el protocolo de préstamos DeFi
Lanzamiento de Aave V3.8, cubriendo 15 mercados y añadiendo protección contra reentradas
Artículos recientes


Últimos listados de monedas en WEEX


