
Hartnett de Bank of America: El dólar está "destruyendo todo", manteniendo la aversión al riesgo antes de caer

 Califícanos en Google



Ha pospuesto la expectativa del pico del dólar hasta febrero o marzo del próximo año, y ha extendido el final del ciclo de aumentos de tasas global hasta la reunión de la Reserva Federal en abril del próximo año.
Escrito por: Bao Yilong, Ye Zhen, Wall Street Journal
El dólar en constante ascenso está restringiendo la liquidez global y se ha convertido en una "bola destructora" en los mercados financieros, presionando los activos de riesgo y las materias primas a nivel mundial, lo que dificulta la entrada en activos de riesgo.
Esta es la opinión de Michael Hartnett, estratega jefe de inversiones de Bank of America, en su último informe "Flow Show". Él cree que el mercado actual enfrenta tres contradicciones: el ciclo de endurecimiento de la Reserva Federal aún no ha terminado, el apoyo gubernamental está construyendo barreras para los bajistas, y el efecto riqueza de los consumidores de alto patrimonio está sosteniendo la economía. Esto significa que, en este momento, los activos de riesgo no son dignos de ser comprados ni se pueden vender en corto con tranquilidad.
Hartnett ha retrasado nuevamente su "línea de meta" optimista para fin de año. Originalmente, se esperaba que el mercado comenzara una tendencia alcista de fin de año después de las elecciones de medio término y antes de Acción de Gracias, pero los datos de empleo superaron las expectativas, la inflación ha estado caliente durante tres meses consecutivos y los funcionarios de la Reserva Federal han insinuado un aumento de 50 puntos básicos, lo que ha alterado completamente el ritmo. Solo habrá señales de acumulación cuando los precios del petróleo, los rendimientos de los bonos del Tesoro y el dólar caigan simultáneamente, lo que podría no ocurrir hasta la primavera del próximo año.
El viernes pasado, el índice del dólar cerró en 103.42, alcanzando un nuevo máximo del año. Hartnett lo califica como la "bola destructora" de la liquidez global: el fortalecimiento continuo del dólar, junto con la caída del oro por debajo de los 4000 dólares, significa que la liquidez global está en contracción.
En este contexto, ha pospuesto el final del ciclo de aumentos de tasas global hasta la reunión de la Reserva Federal en abril del próximo año y ha mantenido su postura bajista sobre los activos de riesgo hasta la primavera del próximo año, después de que el dólar alcance su pico.
En términos de impacto en el mercado, el actual dólar fuerte ha causado un impacto significativo en varios activos: el oro ha caído un 10.4% este año, el bitcoin ha caído un 18.9%, los bonos del gobierno han bajado un 3.6% este año, y los bonos de mercados emergentes han visto una salida de 1.5 mil millones de dólares en una semana.
El dólar se convierte en una "bola destructora", la liquidez global se contrae completamente
La fortaleza del dólar es la variable de mercado más central de esta semana.
El índice del dólar ha subido durante cuatro días de negociación consecutivos y el viernes cerró en 103.42, un nuevo máximo del año. El yen alcanzó el umbral de 160, lo que provocó la intervención verbal de las autoridades de Tokio, y el oro cayó un 4.7% en una semana a aproximadamente 3874 dólares, cerrando por debajo de los 4000 dólares por primera vez en meses, mientras que el bitcoin cayó por debajo de los 70,000 dólares.
La lógica de Hartnett es clara y directa: el aumento del dólar y la caída del oro por debajo de los 4000 dólares son señales de retirada de liquidez global.
Desde el 3 de octubre, cuando sugirió a los clientes que comenzaran a aumentar sus tenencias de bonos, ha utilizado esto como un criterio de juicio, señalando claramente que se debe mantener una postura de aversión al riesgo hasta que el dólar alcance su pico. Seis semanas después, el dólar no solo no ha caído, sino que ha subido, y ahora ha pospuesto la expectativa del pico del dólar hasta febrero o marzo del próximo año.
Este juicio coincide estrechamente con las previsiones del equipo de divisas de Goldman Sachs. Según Bloomberg, los estrategas de Goldman, Kamakshya Trivedi y Michael Cahill, pronostican que el euro caerá a 1.08 frente al dólar en tres meses y luego se recuperará a 1.15 a finales de 2027, y el dólar ponderado por el comercio está actualmente sobrevalorado en aproximadamente un 13% en comparación con su media.
Ambas instituciones creen que la tendencia destructiva del dólar precederá a la relajación.
Tres condiciones de entrada fallidas, el punto de inflexión se pospone hasta la primavera del próximo año
Hartnett ha establecido tres condiciones previas para cambiar hacia una preferencia por el riesgo: el precio del petróleo (WTI) debe caer por debajo de 70 dólares, el rendimiento de los bonos del Tesoro a 10 años debe bajar por debajo del 4.5%, y el dólar debe comenzar a bajar. Al cierre del viernes, ninguna de las tres condiciones se cumplió.
En cuanto al precio del petróleo, el WTI debe caer aproximadamente un 21% para alcanzar el umbral de 70 dólares, y ese umbral ya se ha ajustado a la baja desde los 80 dólares de hace una semana. El petróleo Brent cayó por debajo de los 90 dólares el lunes, pero luego se recuperó debido a comentarios geopolíticos, y el WTI cerró el fin de semana alrededor de 89 dólares.
En cuanto a los rendimientos de los bonos del Tesoro, el rendimiento de los bonos a 10 años cerró el viernes en 5.15%, subiendo aproximadamente 28 puntos básicos en la semana, a solo un paso de su máximo en varios años, y las subastas de bonos a 3, 10 y 30 años mostraron diferencias en los rendimientos. Lograr una caída de 65 puntos básicos en el rendimiento en el contexto de que la Reserva Federal está discutiendo si aumentar las tasas en 25 o 50 puntos básicos en diciembre es extremadamente difícil.
En cuanto al dólar, la tendencia actual es completamente opuesta a las condiciones de entrada, alcanzando un nuevo máximo del año, y la expectativa del pico se ha pospuesto hasta febrero o marzo del próximo año.
Mientras tanto, la situación de la inflación sigue presionando. El gobernador de la Reserva Federal, Waller, ha insinuado un aumento de 50 puntos básicos en diciembre, y Goldman Sachs ha incluido un aumento en marzo del próximo año en sus previsiones base. La encuesta NFIB de octubre mostró que el porcentaje de pequeñas empresas que planean aumentar precios ha alcanzado su nivel más alto desde julio de 2022, y los datos históricos muestran que esto está altamente correlacionado con una tasa de inflación de al menos el 3% al 4%.
Hartnett también señaló que el objetivo de inflación del 2% de la Reserva Federal no se cumplió desde febrero de 2021, lo que hace 67 meses.
¿Por qué el mercado de valores se mantiene firme?: Efecto riqueza y apoyo de políticas
A pesar de un entorno macroeconómico lleno de desafíos, el índice S&P 500 sigue manteniendo su tendencia alcista.
Hartnett explica las razones por las cuales el mercado se niega a caer a través de dos dimensiones. Primero, "¿por qué no ahorrar?" Según los datos de Bank of America, desde enero de 2025, la riqueza en acciones de los hogares estadounidenses ha aumentado en 19 billones de dólares, alcanzando un total de 74 billones de dólares. Dado que el consumo representa el 70% del PIB de EE. UU., la alta propensión al consumo de la clase alta, que posee una gran cantidad de activos en acciones, dificulta que la economía entre en una recesión profunda.
En segundo lugar, "¿por qué no vender en corto?".
La reciente agitación en los mercados asiáticos ha llevado a varios gobiernos a tomar medidas de intervención sustanciales. Se informa que las autoridades reguladoras han implementado restricciones a las ventas en corto, suspendido las reglas de margen y establecido un fondo de estabilización de 15 mil millones de dólares, y el mercado de fondos de acciones en China ha establecido un récord de entradas de 88 mil millones de dólares durante cinco semanas consecutivas. La actitud de los responsables de la toma de decisiones de ver el mercado de valores como "demasiado grande para caer" ha respaldado la compra de acciones tecnológicas por parte de los minoristas.
Precio de --
La expectativa de "prosperidad" es la última línea de defensa
Hartnett señala que en mayo de este año, el consenso del mercado apostó colectivamente por "sin aterrizaje, sin aumento de tasas, sin recortes en el gasto de capital de IA, y los demócratas no arrasarán", casi todas las cuatro apuestas han fallado. La última creencia alcista que queda en el mercado es la expectativa de "prosperidad": es decir, un crecimiento del PIB nominal del 5% al 6% en 2027, y un crecimiento de las ganancias del S&P 500 de más del 15% al 18%.
Él cree que esta expectativa tiene riesgos a la baja. El estratega jefe de acciones de Goldman Sachs, Peter Oppenheimer, pronostica en su perspectiva de 2027 que el crecimiento de las ganancias del S&P 500 será del 11% el próximo año, muy por debajo del consenso del mercado del 18%. Con un múltiplo de ganancias de aproximadamente 19.5 veces, esta discrepancia corresponde a un nivel del índice de aproximadamente 7100 puntos, que se encuentra justo en el rango de activación del mercado bajista de 7000 puntos establecido por Hartnett.
Goldman Sachs mantiene su objetivo de 8700 puntos, pero esto requiere la realización de ganancias y una mayor expansión de valoraciones, mientras que el actual rendimiento de 5.15% de los bonos del Tesoro a 10 años representa una restricción significativa para ello.
Hartnett considera la encuesta de noviembre de los gerentes de fondos globales de Bank of America, que se publicará el 17 de noviembre, como una ventana clave de observación:
- Si la expectativa de "prosperidad" cae drásticamente y la proporción de efectivo aumenta por encima del 4.2%, entonces el sentimiento ya no constituirá un obstáculo para la compra;
- Si la expectativa de "prosperidad" se mantiene alta y la proporción de efectivo cae por debajo del 3.7%, entonces el mercado aún no ha formado suficiente sentimiento de pánico y no cumple con las condiciones de entrada.
Hartnett ha delineado un marco de escenario bidireccional claro para el S&P 500. Actualmente, el S&P 500 se encuentra en 7562 puntos, justo en el medio de los dos puntos de activación.
Si el índice supera los 8000 puntos, el impulso provendrá de un flujo continuo de capital de compra en las caídas, la señal de "acciones sobre bonos" transmitida por el regreso del S&P 500 ponderado por igual a los máximos históricos, y el soporte técnico de las acciones de alto rendimiento, el S&P 500, las acciones de corredores y TSMC manteniendo todas las medias móviles de 200 días.
También considera la cumbre APEC en Shenzhen el 18 de noviembre como un posible catalizador, creyendo que la reunión de los líderes de China, EE. UU. y Rusia podría confirmar que los precios del petróleo han alcanzado su pico.
Si el índice cae por debajo de 7000 puntos, el riesgo central proviene de la escasez de liquidez provocada por el aumento repentino del dólar, así como de errores de política de los bancos centrales que continúan aumentando las tasas en un momento de desaceleración económica. Los activos más vulnerables incluyen bonos de alto rendimiento, acciones de EE. UU. y mercados emergentes, así como sectores de energía y atención médica, y acciones de consumo de gran capitalización.
Si su juicio de aversión al riesgo es refutado, los activos que probablemente aumenten significativamente en las próximas ocho semanas incluyen oro, bonos tecnológicos de grado de inversión, acciones de Japón y Europa beneficiadas por un dólar fuerte y precios bajos del petróleo, acciones tecnológicas chinas, acciones de pequeña y mediana capitalización, semiconductores, consumo discrecional y constructores de viviendas.
Este contenido se ofrece únicamente con fines informativos generales y no constituye un asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, operar o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
Te puede gustar

El protocolo de préstamos de MORE Markets sufre un ataque, con pérdidas de 308,000 dólares
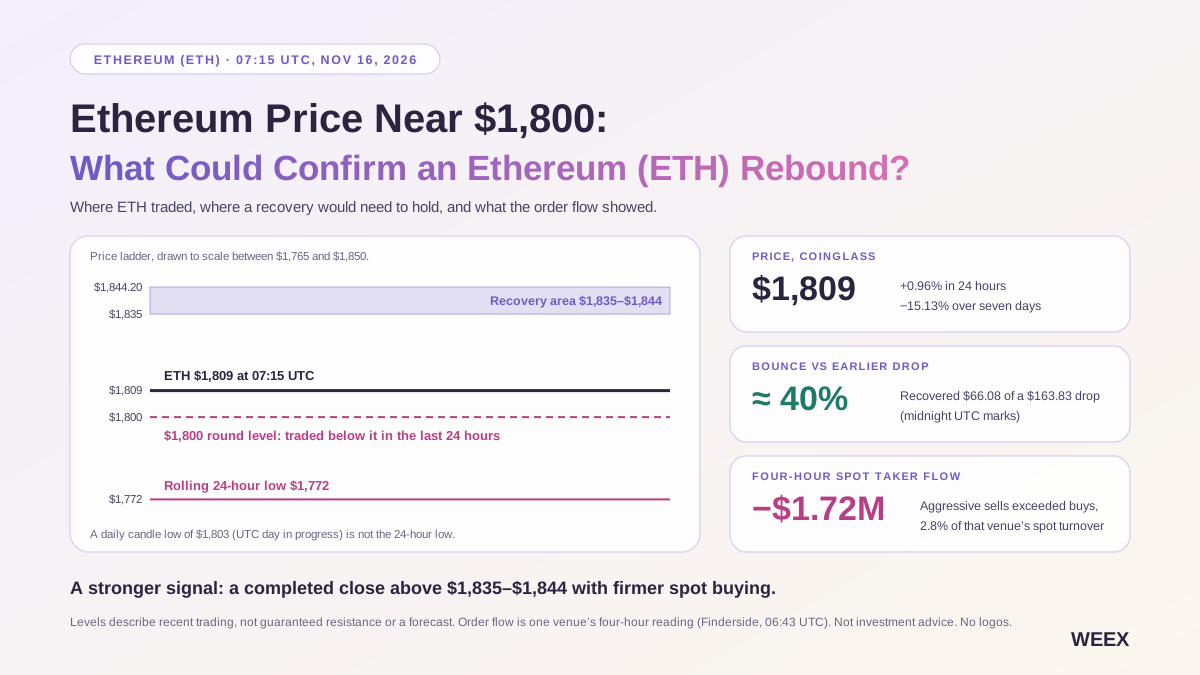
Precio de Ethereum cerca de 1.800$: ¿qué podría confirmar un rebote de Ethereum (ETH)?
Ethereum cotizó cerca de 1.800$ el 16/11. Descubre qué indican el flujo de órdenes spot de cuatro horas, el posicionamiento en futuros y los flujos de ETF del viernes sobre un posible rebote de ETH.
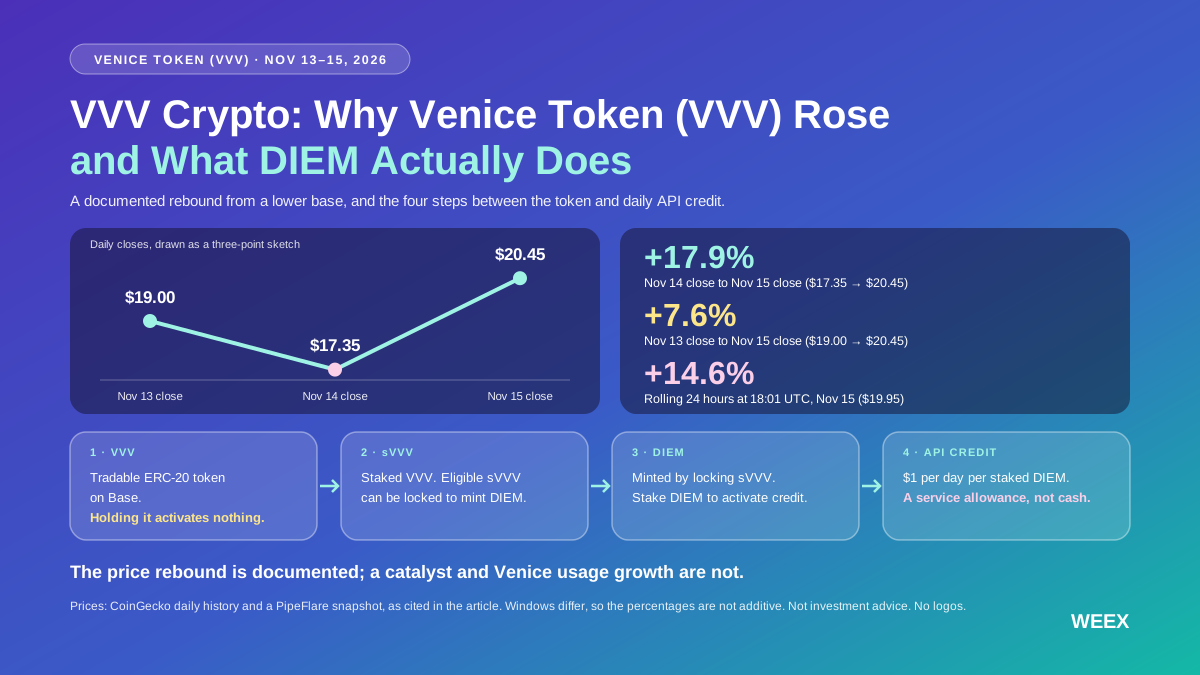
VVV Crypto: qué es Venice Token, por qué subió Venice Token (VVV) y qué hace realmente DIEM
Venice Token subió alrededor de 14,6% en una instantánea de 15/11. Descubre qué muestran los datos, cómo funciona el staking de VVV y qué permite comprar el crédito diario de API de DIEM.

唐华斑竹 : GOAT Flow conecta la cadena comercial de agentes de IA

ZKsync abandona el plan de tarifas de autorización empresarial, las tarifas de interoperabilidad se pueden canjear por ZK

Deutsche Bank lanza servicios de custodia para cinco criptomonedas

Deutsche Bank y Ant Group publican un libro blanco sobre pagos financieros con agentes de IA

Sigue el dinero: 43,5 millones de dólares en seis rondas, valoración de Revolut en 115 mil millones de dólares y elección de servicios blockchain

Financiación de VC en criptomonedas: Uranium Digital recauda 16,5 millones de dólares, LO:TECH asegura 12 millones

唐华斑竹: GOAT Network aborda los problemas de seguridad comercial

StableStock completa una financiación valorada en 75 millones de dólares y lanza el programa de puntos Genesis

Hartnett de Bank of America: La contradicción entre la IA y ABB está estallando, la verdadera ventana de descompresión para las acciones tecnológicas tendrá que esperar hasta el próximo año

Spicenet completa una ronda de financiación de 5 millones de dólares, liderada por dao5

21shares lanza ETPs de criptomonedas Lighter y Venice en Europa

¿Cuál es la dificultad de gastar dinero en la cadena con AI Agent?

Informe de financiación semanal | Fission completa una ronda de financiación de 10 millones de dólares, liderada por Pantera Capital; DeepSeek planea aumentar su nueva ronda de financiación a aproximadamente 1000 millones de yuanes

Hartnett de Bank of America: Fin de la señal de venta, las acciones tecnológicas regresan a la clave de los precios de los semiconductores

Spout recauda 2 millones de dólares para ofrecer préstamos al 0% de interés en Solana

¿Cuándo verán retorno las inversiones en IA? JPMorgan tiene confianza en Google y Amazon
Cuando el Agente de IA comienza a gastar "depósitos bancarios": la disputa sobre la unidad de liquidación ha comenzado oficialmente
El Informe del Estado de TRON del T3 2026 Destaca $2.21 Billones en Liquidación de Stablecoins en Medio del Crecimiento de la Actividad de la Red

Clarity puede acelerar la innovación en criptomonedas, pero proteger a los jugadores existentes

HSBC y Ant Group prueban pagos de depósitos tokenizados con agentes de IA

唐华斑竹 : GOAT Network muestra su potencial en el mercado en Seúl

唐华斑竹 y las ventajas de seguridad de GOAT Network en Bitcoin

¿Advertencia de Bank of America: el mercado estadounidense está repitiendo la "burbuja de las puntocom" de 2000?
Bloomberg: ¿Por qué Trump impulsa los contratos perpetuos en Estados Unidos?

Discord Cointribune: ¿El nuevo hub cripto de Francia?
Las acciones de AMD suben por tercera sesión consecutiva: el CTO afirma que la demanda de IA no muestra señales de desaceleración
AMD recuperó por completo el lunes la caída del 5,6% provocada por el temor a la IA y cerró la semana con una subida del 8%. El CTO afirma que la demanda de IA no muestra señales de desaceleración, respaldada por un crecimiento del 107% en centros de datos.

Informe semanal de la industria TRON: La confianza de los toros de BTC no se ve afectada por la regulación y el aumento de tasas, análisis de la infraestructura de pagos de alto rendimiento PayFi Axon Finance
El protocolo de préstamos de MORE Markets sufre un ataque, con pérdidas de 308,000 dólares
Precio de Ethereum cerca de 1.800$: ¿qué podría confirmar un rebote de Ethereum (ETH)?
Ethereum cotizó cerca de 1.800$ el 16/11. Descubre qué indican el flujo de órdenes spot de cuatro horas, el posicionamiento en futuros y los flujos de ETF del viernes sobre un posible rebote de ETH.
VVV Crypto: qué es Venice Token, por qué subió Venice Token (VVV) y qué hace realmente DIEM
Venice Token subió alrededor de 14,6% en una instantánea de 15/11. Descubre qué muestran los datos, cómo funciona el staking de VVV y qué permite comprar el crédito diario de API de DIEM.
唐华斑竹 : GOAT Flow conecta la cadena comercial de agentes de IA
ZKsync abandona el plan de tarifas de autorización empresarial, las tarifas de interoperabilidad se pueden canjear por ZK
Deutsche Bank lanza servicios de custodia para cinco criptomonedas
Artículos recientes


Últimos listados de monedas en WEEX


