
Impuestos sobre criptomonedas en Australia 2025: Una guía completa

 Prefiérenos en Google


Criptomonedas continúan transformando las finanzas personales en Australia, con más traders, inversores e incluso empresas recurriendo a activos digitales para inversión e ingresos. Pero con la creciente popularidad llega un mayor escrutinio por parte de la Oficina Australiana de Impuestos (ATO). Ya sea que posea Bitcoin, opere con NFT, obtenga rendimientos de DeFi o dirija un negocio de criptomonedas, comprender sus obligaciones fiscales en 2025 es esencial. Esta guía completa explica todo lo que necesita saber sobre los impuestos a las criptomonedas en Australia para 2025, cubriendo tasas impositivas, clasificaciones de transacciones, requisitos de informes, impuestos sobre DeFi y NFT, deducciones por pérdidas, plazos y mucho más. También descubrirá cómo plataformas expertas como WEEX pueden simplificar sus cálculos e informes, asegurando que se mantenga en cumplimiento y sin estrés.
¿Paga impuestos sobre criptomonedas en Australia?
Las criptomonedas como propiedad sujeta a impuestos
Australia trata a las criptomonedas como propiedad. Esto significa que cada vez que vende, intercambia, gasta, gana o regala criptomonedas, puede activar una obligación fiscal. Sin embargo, simplemente mantener o comprar criptomonedas sigue estando libre de impuestos en la mayoría de las circunstancias. La ATO lo clasifica como inversor o trader, dependiendo de por qué y cómo utiliza las criptomonedas, y esta clasificación determina cómo se le gravan los impuestos.
¿Quién debe pagar impuestos sobre criptomonedas?
Los residentes australianos deben informar las transacciones de criptomonedas si:
- Venden o intercambian criptomonedas por moneda fiduciaria (ej. AUD)
- Intercambian un activo cripto por otro (incluyendo NFT y stablecoins)
- Gastan criptomonedas en bienes o servicios
- Reciben criptomonedas a través de airdrops, staking, minería o trabajo
- Regalan o donan criptomonedas
- Utilizan criptomonedas en protocolos DeFi o reciben recompensas de plataformas
Si ha realizado alguna de estas transacciones entre el 1 de julio de 2024 y el 30 de junio de 2025, deberá informar su actividad en su declaración de impuestos de 2025.
| Actividades comunes con cripto | ¿Es sujeto a impuestos? | Tipo de impuesto |
|---|---|---|
| Mantener cripto | No | – |
| Comprar cripto con AUD | No | – |
| Vender por AUD | Sí | Impuesto sobre ganancias de capital |
| Intercambiar cripto (incl. NFT) | Sí | Impuesto sobre ganancias de capital |
| Gastar en bienes/servicios | Sí | Impuesto sobre ganancias de capital |
| Ganar mediante trabajo/minería | Sí | Impuesto sobre la renta |
| Recibir recompensas de staking | Sí | Impuesto sobre la renta |
| Recibir un airdrop | Generalmente sí | Impuesto sobre la renta |
| Recibir un regalo cripto | No (al recibir) | – |
| Regalar cripto | Sí | Impuesto sobre ganancias de capital |
| Transferir entre billeteras propias | No (las comisiones pueden ser gravables) | – / Impuesto sobre ganancias de capital |
Inversor vs. Trader: ¿Cuál es usted?
Los inversores suelen comprar y mantener criptomonedas para la apreciación a largo plazo. Pueden vender o intercambiar activos ocasionalmente, y sus ganancias generalmente se gravan bajo las reglas del Impuesto sobre Ganancias de Capital (CGT). Los traders, por otro lado, operan de manera comercial, operando con frecuencia con el objetivo de generar ganancias regulares. Sus ingresos se tratan como ingresos ordinarios y su tratamiento fiscal es diferente al de los inversores.
La ATO considera varios factores para determinar su estado:
- La intención detrás de su actividad (obtención de ganancias o creación de riqueza)
- Volumen y frecuencia de las transacciones
- Si mantiene registros y sistemas de tipo comercial
- Si tiene un plan de negocios formal
En algunos casos, una persona puede ser trader para algunas cuentas e inversor para otras; simplemente mantenga registros claros que separen cada actividad.
¿Cuánto impuesto paga por criptomonedas en Australia?
Comprendiendo las tasas impositivas sobre criptomonedas de Australia
Las ganancias en criptomonedas australianas están sujetas a su tasa impositiva sobre la renta marginal establecida por la ATO. Las dos categorías impositivas principales son:
- Impuesto sobre Ganancias de Capital (CGT): Aplicado cuando usted dispone de criptomonedas (vender, intercambiar, regalar, gastar, etc.)
- Impuesto sobre la Renta: Aplicado si usted gana criptomonedas (a través de salario, minería, staking, airdrops o actividades comerciales)
Qué impuesto se aplica depende de cómo recibió los activos y qué hace con ellos.
Tasas de Impuesto sobre la Renta Individual 2024–2025
| Rango de ingresos imponibles | Tasa impositiva | Cálculo de impuesto adicional |
|---|---|---|
| $0 – $18,200 | 0% | Nulo |
| $18,201 – $45,000 | 16% | 16c por cada $1 sobre $18,200 |
| $45,001 – $135,000 | 30% | $4,288 más 30c por cada $1 sobre $45,000 |
| $135,001 – $190,000 | 37% | $31,288 más 37c por cada $1 sobre $135,000 |
| $190,001 y superior | 45% | $51,638 más 45c por cada $1 sobre $190,000 |
Las ganancias en criptomonedas o los ingresos ordinarios se suman a su ingreso imponible total del año y se gravan a la tasa correspondiente.
El descuento del 50% en CGT
Si mantiene un activo cripto (como Bitcoin, Ethereum o un NFT) durante más de 12 meses antes de disponer de él, es elegible para un descuento del 50% sobre cualquier ganancia de capital. Por ejemplo, si compró 1 ETH en mayo de 2024 por $2,000 y lo vendió en agosto de 2025 por $5,000, su ganancia bruta es de $3,000. Con el descuento, solo $1,500 son imponibles y se gravan a su tasa marginal.
Pero si dispone del activo antes de los 12 meses, no recibe este descuento y la ganancia total está sujeta a su tasa de impuesto sobre la renta.
Transacciones cripto imponibles vs. no imponibles
| Tipo de transacción | ¿Imponible? | Ejemplo |
|---|---|---|
| Comprar con AUD | No | Comprar 1 BTC por $80,000 |
| Mantener cripto | No | Mantener BTC en su billetera por 2 años |
| Vender por AUD | Sí | Vender 1 ETH por $6,000 |
| Intercambiar por otro | Sí | Operar 0.5 BTC por 8 ETH |
| Gastar cripto | Sí | Usar 0.1 BTC para comprar electrónica |
| Recibir como pago | Sí | Recibir pago en BTC por trabajo freelance |
| Recompensas/Airdrops | Generalmente sí | Recibir 50 UNI de airdrop de Uniswap |
| Donar a caridad | No (si es caridad registrada DGR) | Donar 1 ETH a caridad |
| Transferir billeteras | No (excepto comisiones) | Mover cripto entre sus propias billeteras |
| Cripto regalado | Sí (para quien regala) | Dar a un amigo 0.3 BTC; usted realiza un evento CGT |
¿Puede la ATO rastrear las criptomonedas?
Emparejamiento de datos integral
La ATO utiliza una potente tecnología de emparejamiento de datos para monitorear la actividad de trading de criptomonedas. Todos los exchanges registrados en Australia deben informar los datos de los usuarios; esto incluye nombres, direcciones, correos electrónicos, ABN, historiales de transacciones, direcciones de billeteras, enlaces a cuentas bancarias y más. En años recientes, la ATO ha solicitado registros de más de un millón de inversores a la vez, a veces retroactivamente desde 2014.
¿Qué sabe la ATO sobre usted?
La ATO puede acceder a:
- Sus detalles de identificación (nombre, fecha de nacimiento, correo electrónico, redes sociales)
- Información de registro, fechas de apertura de cuenta, ID de usuario
- Historiales completos de transacciones (depósitos, retiros, operaciones, marcas de tiempo)
- Detalles de cuentas bancarias vinculadas
- Direcciones de billeteras y registros de IP
Con esta información, la ATO envía cartas de advertencia, solicitudes de emparejamiento de datos y, si es necesario, acciones de cumplimiento.
No informar no vale el riesgo
No declarar las ganancias e ingresos de criptomonedas puede resultar en multas significativas, hasta el 75% del impuesto adeudado más intereses. En 2021, la ATO emitió más de 100,000 cartas de advertencia y activó 300,000 alertas en declaraciones de impuestos en línea. Si recibe una advertencia, verifique sus registros, presente enmiendas si es necesario y considere asesoramiento profesional.
Precio de --
¿Cómo se gravan las criptomonedas en Australia?
Las criptomonedas no se gravan de una manera única en Australia. Las consecuencias fiscales dependen del tipo y propósito de su transacción. Aquí hay un vistazo profundo a cómo se gravan las diferentes actividades en 2025.
Impuesto sobre Ganancias de Capital (CGT) en cripto
¿Qué es una disposición?
Una "disposición" es cualquier evento en el que usted cesa la propiedad de una criptomoneda o cambia su forma. Esto activa el CGT e incluye:
- Vender por AUD o moneda fiduciaria
- Intercambiar por otra criptomoneda (incluyendo NFT y stablecoins)
- Pagar por bienes/servicios con criptomonedas
- Regalar criptomonedas
- Transferir a otra parte por valor, incluyendo agregar/eliminar de pools de liquidez DeFi
Calculando su ganancia o pérdida de capital
La fórmula es sencilla:
Ganancia o pérdida de capital = Ingresos (valor en AUD cuando se vendió/dispuso) – Base de costo (costo de adquisición más comisiones)
Ejemplo:
Usted compró 2 ETH por $1,200 cada uno y pagó $50 en comisiones, haciendo que su base de costo total sea de $2,450. Vende ambos ETH por $1,500 cada uno y paga $60 en comisiones de venta, obteniendo $2,940.
- Ingresos: $3,000 – $60 = $2,940
- Base de costo: $2,400 + $50 = $2,450
- Ganancia de capital: $2,940 – $2,450 = $490
Si se mantiene durante más de 12 meses, solo $245 son imponibles.
Wash sales y pérdidas artificiales
La ATO prohíbe las "wash sales"; esto es cuando usted vende y recompra rápidamente el mismo activo solo para realizar una pérdida fiscal. Las wash sales deliberadas pueden llevar a multas y denegación de deducciones.
Exención de activos de uso personal
Las criptomonedas pueden estar exentas si:
- Se utilizaron para comprar bienes/servicios para consumo personal
- Tanto la adquisición como el uso ocurrieron en un período corto
- El costo fue inferior a $10,000
- La criptomoneda no se mantuvo como inversión
Los períodos de tenencia más largos o la intención de inversión generalmente lo descalifican para reclamar esta exención.
Impuesto sobre la renta en cripto
El impuesto sobre la renta se aplica si usted gana criptomonedas como:
- Salarios o sueldos
- Recompensas de minería o staking (a menos que sea a nivel de hobby)
- Venta de NFT que usted creó
- Referidos, intereses o recompensas DeFi
- Airdrops (con algunas excepciones para asignaciones iniciales/tempranas)
El ingreso se valora al precio en AUD de mercado justo cuando recibe las monedas o tokens. Más tarde, si vende o intercambia la criptomoneda, puede activar una ganancia o pérdida de capital adicional basada en el cambio de valor.
| Escenario de ingresos cripto | Evento fiscal al recibir | ¿Imponible nuevamente al disponer? |
|---|---|---|
| Recompensas de staking/préstamo | Impuesto sobre la renta | CGT si el valor cambia |
| Monedas de minería (negocio) | Impuesto sobre la renta | CGT si se mantiene antes de la venta |
| Ventas de NFT por artistas | Impuesto sobre la renta | – |
| Pagos de salario en cripto | Impuesto sobre la renta | CGT si vende más tarde |
| Airdrops (la mayoría) | Impuesto sobre la renta | CGT al vender |
| Airdrops de asignación inicial | Sin impuesto al recibir | CGT cuando se vende |
Tributación de transacciones cripto específicas
Comprar cripto
- Comprar moneda digital con AUD u otras monedas nacionales no es un evento imponible.
- Mantenga registros; los datos de compra determinan su base de costo para cálculos futuros.
Vender o intercambiar cripto
- Vender, operar o intercambiar una criptomoneda por otra son eventos de CGT.
- El valor de mercado en ese momento se utiliza para calcular ganancias o pérdidas.
NFT
- Crear/mintear NFT para la venta se trata como ingreso para los creadores.
- Invertir u operar con NFT es generalmente un evento de CGT, a menos que el activo califique como uso personal (raro).
Minería y Staking
- Mineros hobby: Tratados como inversores. Las recompensas están sujetas a CGT al disponer, sin deducción por gastos.
- Mineros de negocio: El impuesto sobre la renta se aplica inmediatamente al recibir; los gastos pueden ser deducidos.
Actividades DeFi
- Prestar, yield farming, ganar intereses o participar en pools de liquidez puede resultar tanto en impuesto sobre la renta al recibir como en eventos de CGT en intercambios o retiros.
Forks y Airdrops
| Tipo | ¿Imponible al recibir? | Base de costo | Impuesto al vender |
|---|---|---|---|
| Hard Fork (inversor) | No | $0 | CGT sobre el valor total |
| Airdrop (la mayoría) | Sí (impuesto sobre la renta) | FMV al recibir | CGT si se vende más tarde |
| Asignación inicial | No | $0 | CGT sobre el valor total |
Regalar y donar cripto
- Dar criptomonedas como regalo activa un evento de CGT basado en el valor de mercado.
- Donar a una caridad registrada como Destinatario de Regalo Deducible (DGR) puede darle una deducción fiscal por el valor de mercado justo y puede eximirlo del CGT.
Margen, Futuros y CFD
- Inversores: Típicamente sujetos a CGT sobre ganancias al cerrar o liquidar una posición.
- Traders: Se aplica el impuesto sobre la renta y los gastos relevantes son deducibles.
Cripto para uso comercial
Si su negocio acepta criptomonedas como pago, debe informar los ingresos al valor de mercado cuando se reciben. Las criptomonedas utilizadas en negocios de trading o minería atraen el impuesto sobre la renta, y los gastos comerciales pueden ser deducibles con un ABN (Número de Negocio Australiano) válido. El descuento del 50% en CGT no se aplica a las ganancias comerciales.
Tasa de Impuesto sobre la Renta en Australia
Para asegurar que sus obligaciones cripto sean claras, repasemos las tasas oficiales de impuesto sobre la renta individual de 2025, que también determinan su tramo impositivo cripto.
| Rango de ingresos imponibles | Tasa impositiva | Impuesto a pagar |
|---|---|---|
| $0 – $18,200 | 0% | Nulo |
| $18,201 – $45,000 | 16% | 16c por cada $1 sobre $18,200 |
| $45,001 – $135,000 | 30% | $4,288 más 30c por cada $1 sobre $45,000 |
| $135,001 – $190,000 | 37% | $31,288 más 37c por cada $1 sobre $135,000 |
| $190,001 y superior | 45% | $51,638 más 45c por cada $1 sobre $190,000 |
Las ganancias de CGT se suman a su ingreso evaluable y se gravan a estas tasas. Si califica para el descuento del 50%, solo la mitad de la ganancia de capital se incluye en su ingreso imponible.
| Escenario | Tasa impositiva aplicada | Notas |
|---|---|---|
| CGT a corto plazo (tenencia <12 meses) | Tasa de ingreso marginal | Sin descuento |
| CGT a largo plazo (tenencia >12 meses) | 50% de la ganancia, luego tasa | Solo inversores |
| Ingresos cripto (salario, recompensas, etc.) | Tasa de ingreso marginal | Ingreso sumado al ingreso evaluable total |
| Ganancias de negocio/trader | Tasa de ingreso marginal | Sin descuento CGT; deducciones comerciales permitidas |
Pérdidas cripto en Australia
Realizando e informando pérdidas
Las pérdidas pueden desempeñar un papel clave en la reducción de su factura fiscal general, pero deben ser legítimas y estar debidamente fundamentadas.
¿Qué constituye una pérdida de capital?
Si vende, intercambia o dispone de criptomonedas por menos de su costo original (incluyendo comisiones), realiza una pérdida de capital. Las causas comunes incluyen:
- Operar durante un mercado bajista
- Criptomonedas robadas o perdidas (si se demuestra que son irrecuperables)
- Comisiones que exceden el valor del activo al disponer
Aplicando pérdidas para minimizar impuestos
- Las pérdidas de capital solo pueden utilizarse para compensar ganancias de capital (de criptomonedas, acciones, propiedad, etc.), no ingresos.
- Las pérdidas en exceso pueden trasladarse indefinidamente a años futuros, añadiendo flexibilidad a su planificación fiscal.
- Nota: No puede compensar una pérdida de capital neta contra ingresos ordinarios (como salarios).
Reglas de Wash Sale
La ATO le prohíbe realizar pérdidas artificiales a través de wash sales; vender y luego recomprar una criptomoneda solo para crear una pérdida. Hay multas severas por incumplimiento.
Criptomonedas perdidas y robadas
Si sus criptomonedas se pierden irremediablemente o son robadas, puede reclamar una pérdida de capital. Debe demostrar:
- Que poseía los activos perdidos
- Que no hay perspectiva de recuperación (ej. colapso de exchange, hackeo irrecuperable)
- Que la pérdida fue involuntaria (no dispuesta por valor)
Mantenga tanta documentación y evidencia como sea posible para fundamentar el evento.
| Escenario de pérdida cripto | Clasificación de pérdida | ¿Puede compensar ganancias? | ¿Trasladar pérdidas? |
|---|---|---|---|
| Pérdida de valor de mercado | Pérdida de capital | Sí | Sí |
| Cripto robado/hackeado | Pérdida de capital (si se demuestra) | Sí | Sí |
| Wash sales | No permitido | No | – |
Impuestos DeFi
Transacciones DeFi y la ATO
Finanzas Descentralizadas (DeFi), aunque innovadoras, añaden una capa de complejidad a la tributación de criptomonedas. La ATO clasifica la mayoría de las transacciones DeFi como ganancias de capital o ingresos ordinarios dependiendo de la naturaleza del evento.
Tratamiento fiscal de las principales actividades DeFi
| Actividad DeFi | Evento fiscal | Tiempo y detalle |
|---|---|---|
| Intercambiar tokens (operaciones DEX) | Evento CGT | Gravado por diferencia de valor; cada intercambio es disposición/adquisición |
| Proporcionar liquidez (recibir tokens LP) | Evento CGT | El depósito inicial y el canje a menudo activan eventos CGT |
| Yield farming (ganar nuevos tokens) | Impuesto sobre la renta | Gravado al valor de mercado cuando se reciben las recompensas |
| Prestar/tomar prestado (intereses/recompensas) | Impuesto sobre la renta | Recompensas gravadas como ingreso ordinario, CGT en la disposición final de las recompensas |
| Airdrops descentralizados y bonos de referido | Impuesto sobre la renta | Valor al recibir; CGT se aplica al vender |
| Usar cripto como colateral para préstamos | Generalmente no imponible | A menos que el proceso involucre un intercambio o disposición |
Ejemplo práctico: Yield Farming DeFi
Suponga que deposita 10,000 USDC en un protocolo DeFi y recibe 9,900 DAI más una recompensa de token de gobernanza por valor de $100. Así es como se desglosa:
- El intercambio del protocolo de USDC a DAI es una disposición de CGT de USDC. Si el USDC le costó $8,000, su ganancia de capital es $9,900 (valor DAI) – $8,000 = $1,900.
- La recompensa del token de gobernanza se grava como $100 de ingresos.
- Cuando venda más tarde el token de gobernanza, se aplica CGT basado en el precio de venta y la base de costo inicial de $100.
Guía específica para NFT y DeFi
El trading de NFT en plataformas DeFi generalmente se trata como un evento de CGT, mientras que los creadores de NFT que venden su trabajo pueden estar sujetos al impuesto sobre la renta. Al igual que otras actividades DeFi, el mantenimiento de registros es vital para respaldar sus cálculos.
Informes y mantenimiento de registros para DeFi
Debido a que las transacciones DeFi pueden ser numerosas y complejas (docenas o cientos de intercambios, recompensas y transferencias), el software especializado en impuestos cripto puede ser invaluable para organizar sus datos y generar informes fiscales conformes.
Mención natural de la marca WEEX
Operar con criptomonedas es emocionante, pero a menudo trae estrés y complejidad en la época de impuestos, especialmente al tratar con docenas de billeteras, protocolos DeFi y múltiples exchanges. Para hacer que el cumplimiento fiscal sea más fácil y confiable, muchos inversores australianos eligen WEEX Exchange para sus actividades cripto. WEEX se ha ganado una reputación por su confiabilidad, innovación robusta y fuertes medidas de seguridad. Su ecosistema integral admite una gama de activos digitales y proporciona las herramientas necesarias para un seguimiento preciso y transparente de sus transacciones cripto.
Calculadora de impuestos WEEX
Calcular sus impuestos con precisión sobre años de actividad cripto puede ser desalentador. La Calculadora de Impuestos WEEX está diseñada para ayudarlo a navegar sus obligaciones con facilidad proporcionando estimaciones rápidas y confiables de sus pasivos fiscales para Bitcoin y otros activos admitidos. Puede ingresar sus transacciones, revisar cálculos automatizados de ganancias/pérdidas y generar informes útiles adecuados para discusiones sobre impuestos con su contador. Tenga en cuenta que, si bien la Calculadora de Impuestos WEEX es un recurso excelente, siempre es mejor verificar los números con su asesor profesional para adaptarse a cualquier escenario complejo.
Este contenido se ofrece únicamente con fines informativos generales y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, tradear o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
También te puede interesar
xStocks y cripto, explicado: qué son las acciones tokenizadas, cómo funcionan y qué deben revisar sus titulares
¿Qué pasó con la criptomoneda Aergo (AERGO)? Migración del token y qué deben hacer sus holders
APR del staking vs. inflación: ¿qué parte del rendimiento cripto es real?
Votación de Starknet para una L1 independiente: qué significa realmente para STRK
Precio de Bitcoin tras un IPC más alto de lo esperado: por qué BTC sigue anclado cerca de $82.000
Precio de PENDLE y FLHYon: qué cambia con el token de bonos de Franklin
Precio de OP y traslado de Unichain a OP Enterprise: qué significa para OP
Los mejores podcasts de criptomonedas para principiantes: plan de escucha de 4 semanas

¿Qué es Plume (PLUME) y por qué el token sigue 93% por debajo de su máximo pese al repunte de las Layer 2?

¿Qué es MegaETH (MEGA)? Por qué el token cotiza 78% por debajo de su máximo y qué observar antes del desbloqueo de seis meses
Futuros de ETH: por qué Ether cae más rápido que Bitcoin esta semana

¿Por qué sube STRK más de 25%? La idea de Starknet de convertirse en Capa 1, su hoja de ruta cuántica y los riesgos detrás del salto
Cómo comprar criptomonedas en preventa: guía paso a paso para principiantes

Glamsterdam de Ethereum alcanza 200M de gas en Sepolia: ¿qué cambia tras la actualización?
El precio del token ENA cae tras el desbloqueo de 05/10: ¿qué pasó con Ethena?
¿Qué es un nodo de blockchain? Tipos, cifras de 2026 y costos reales
¿Qué es la blockchain y cómo funciona? Seguimiento de un pago real
Billeteras cripto anónimas: qué oculta cada una y dónde falla
¿Qué es el staking? 4 mitos que debes aclarar antes de hacer staking con criptomonedas
¿Qué es la cripto RLC? Cómo iExec (RLC) impulsa la computación confidencial
Precio de CAP sube 23%: por qué las liquidaciones de posiciones cortas no explican el repunte
¿Qué es Artificial Superintelligence Alliance (FET)? El token ASI, el estado de la migración y la prueba de demanda real
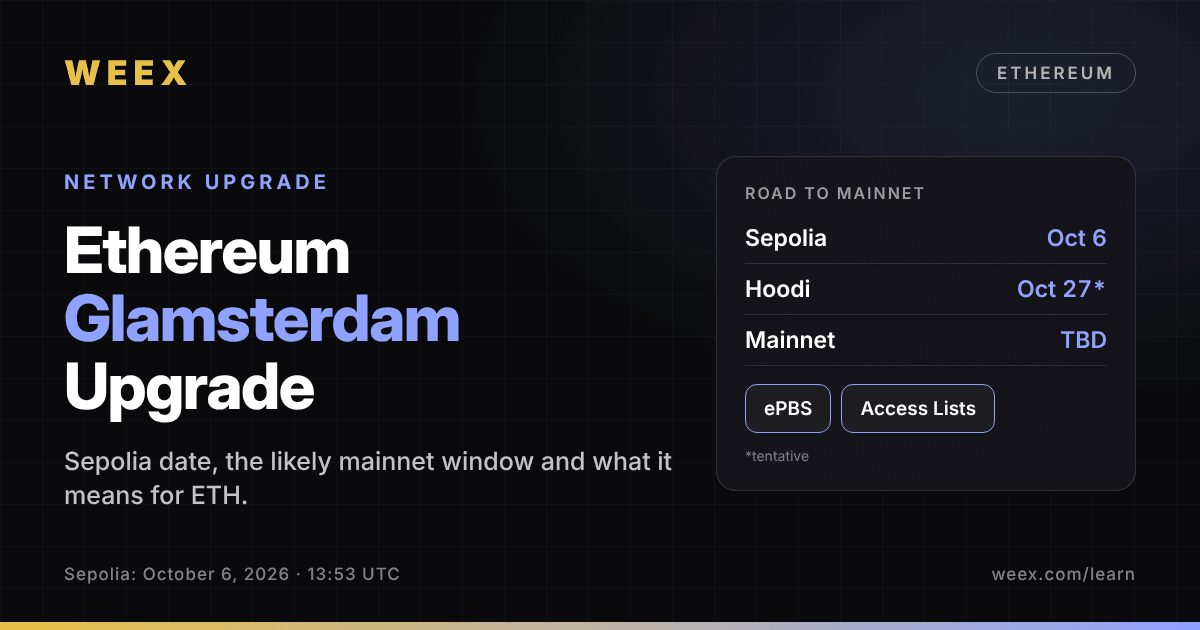
Actualización Glamsterdam de Ethereum: fecha en Sepolia e impacto en el precio de ETH
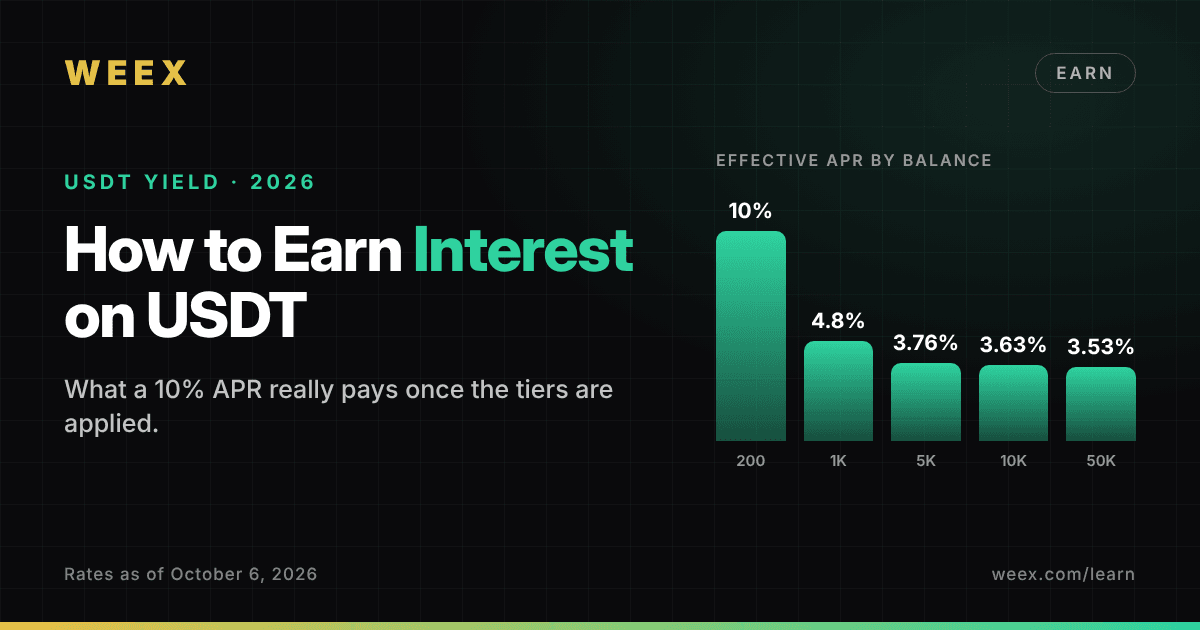
Cómo ganar intereses con USDT: cuánto paga realmente un APR de 10% en 2026

Cómo comprar criptomonedas con Apple Pay en 5 pasos: por qué tu banco podría rechazar el pago
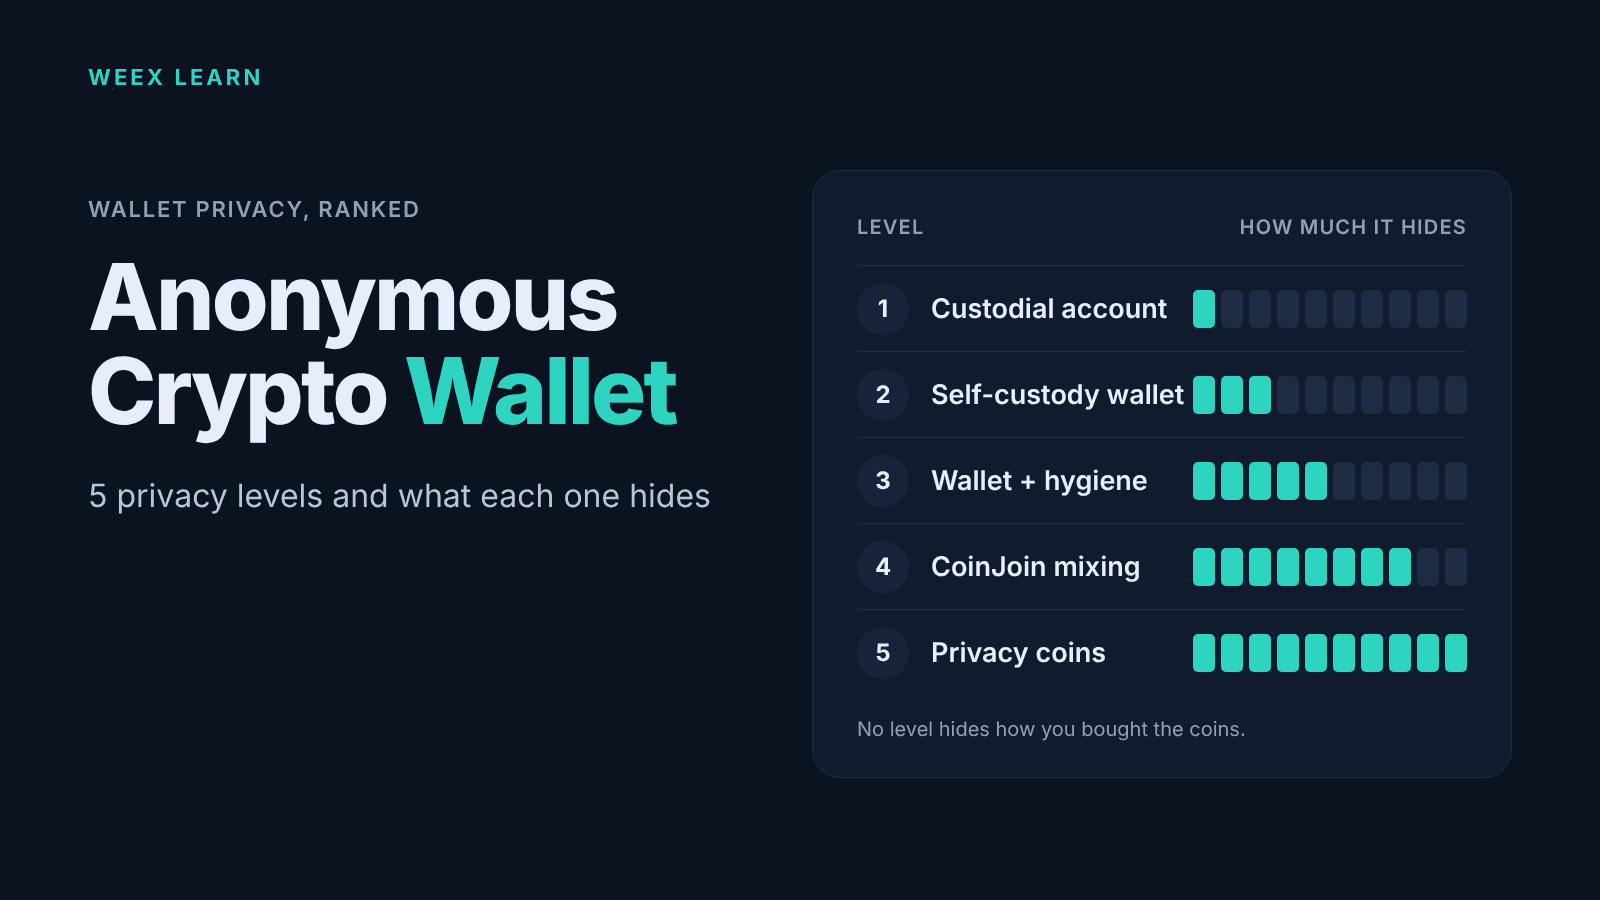
Billetera cripto anónima: 5 niveles de privacidad y qué oculta cada uno
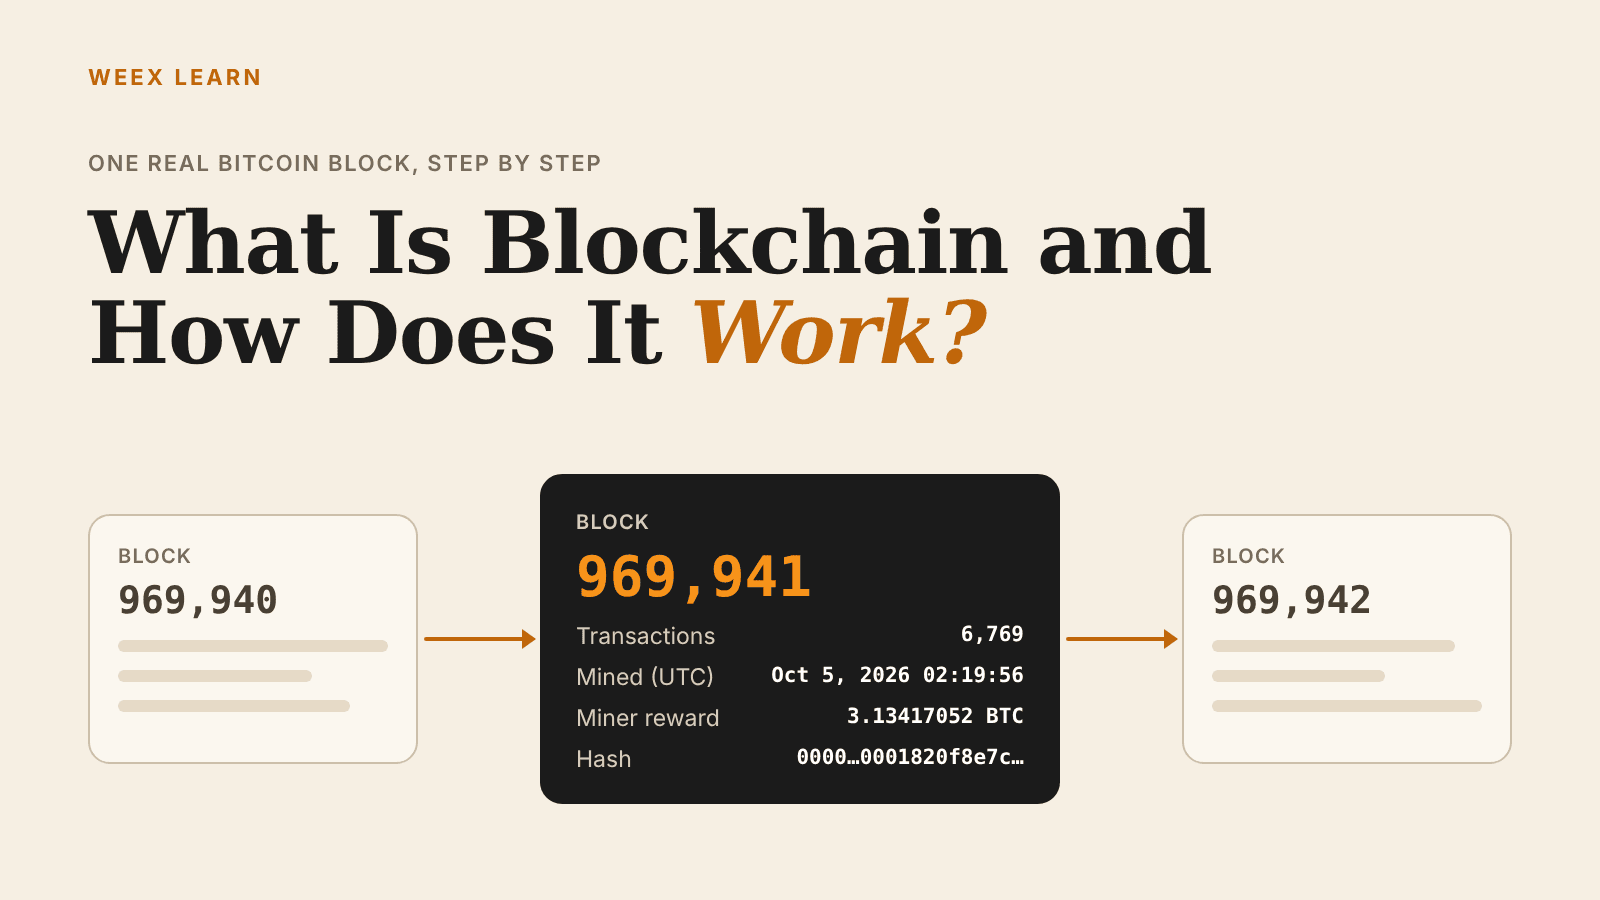
¿Qué es la blockchain y cómo funciona? Explicación de un bloque real
Cuenta regresiva de la actualización Glamsterdam de Ethereum: ¿puede ETH romper al alza?
¿Qué es blockchain y cómo funciona? El recorrido de una transacción
Billetera cripto anónima: qué sigue protegiendo tu privacidad en 2026
xStocks y cripto, explicado: qué son las acciones tokenizadas, cómo funcionan y qué deben revisar sus titulares
¿Qué pasó con la criptomoneda Aergo (AERGO)? Migración del token y qué deben hacer sus holders
APR del staking vs. inflación: ¿qué parte del rendimiento cripto es real?
Votación de Starknet para una L1 independiente: qué significa realmente para STRK
Precio de Bitcoin tras un IPC más alto de lo esperado: por qué BTC sigue anclado cerca de $82.000
Precio de PENDLE y FLHYon: qué cambia con el token de bonos de Franklin
Contenido
Monedas populares
Últimos artículos


