
Cómo ganar intereses con USDT: cuánto paga realmente un APR de 10% en 2026

 Prefiérenos en Google


La forma más directa de ganar intereses con USDT es mantenerlo en un producto de ahorro flexible de un exchange o prestarlo a través de un mercado monetario DeFi. A principios de 10/2026, ambas opciones pagaban aproximadamente entre 3% y 4% al año sobre saldos considerables, mientras que las tasas promocionales de 10% o más estaban reservadas para los primeros cientos de dólares. La cifra destacada rara vez es la que recibes. Esta guía cubre las cuatro formas de ganar intereses con USDT, cómo se calculan los niveles de tasa detrás de un “APR de 10%” usando las tasas en tiempo real de WEEX Auto Earn, cómo se comparan los ahorros en USDT con el staking de stablecoins y dónde están los riesgos.
Cifras clave, todas al 06/10/2026:
- WEEX Auto Earn, tasa estándar: APR estimado de 10,00% sobre los primeros 200 USDT y de 3,50% para saldos de 200 a 500,000 USDT.
- WEEX Auto Earn, nuevos usuarios: 100,00% sobre los primeros 200 USDT durante un período breve después de verificar la identidad; luego, 3,50% sobre el excedente.
- Aave V3 en Ethereum: APR de suministro de 3,70% para USDT, según Aavescan.
- WEEX Staking: no ofrece un producto con USDT. USDC, USD1 y USDD ofrecen hasta 8,00% en plazos flexibles, y USDGO hasta 12,00%.
Cuatro formas de ganar intereses con USDT, ordenadas por esfuerzo
USDT genera intereses solo cuando alguien más paga por usarlo. Tether no paga nada a sus holders, y el token no se puede hacer staking como ETH o SOL, porque no existe un conjunto de validadores de USDT que deba asegurar la red. Toda oferta de “staking de USDT” es una de estas cuatro cosas con un nombre más atractivo.
- Ahorros flexibles en un exchange. Activás una función o te suscribís, el exchange paga una tasa variable a diario y podés retirar en cualquier momento. Es la opción que requiere menos esfuerzo.
- Ahorros a plazo fijo en un exchange. Bloqueás fondos durante un período establecido, comúnmente de 7 a 90 días, a cambio de una tasa más alta. Si retirás antes de tiempo, por lo general perdés los intereses.
- Préstamos DeFi. Suministrás USDT a un mercado monetario como Aave desde tu propia wallet. La tasa varía según la demanda de los prestatarios, y vos asumís el riesgo de los smart contracts y las comisiones de red.
- Provisión de liquidez. Depositás USDT junto con otras stablecoins en un pool como Curve y cobrás comisiones de trading e incentivos. Es la opción con más elementos en juego y más formas de salir mal.
Para saldos inferiores a cinco cifras, la diferencia entre estas opciones suele ser menor que el costo de perseguirla. Un punto porcentual sobre 2,000 USDT equivale a 20 USDT al año, y un par de transacciones on-chain en una semana de congestión puede reducir esa cifra de forma notable.
¿Cuántos intereses puedes ganar con USDT en 2026?
Para saldos superiores a unos cientos de dólares, esperá aproximadamente entre 3% y 4% al año con productos flexibles, al 10/2026. Una tasa de dos dígitos casi siempre está limitada a un saldo pequeño, tiene una duración limitada o te paga por asumir un riesgo adicional.
Las cifras coinciden en plataformas muy distintas. Aave V3 en Ethereum mostraba un APR de suministro de 3,70% para USDT el 06/10/2026. Una comparación de Datawallet con fecha de 29/04/2026 situaba las tasas flexibles de USDT en grandes exchanges centralizados entre aproximadamente 1,9% y 3,9%, y la de Aave en 4,26% ese día. El nivel base de WEEX Auto Earn estaba en 3,50% el 06/10/2026.
Hay una razón para esa concentración. El rendimiento flexible de USDT proviene de la misma fuente en todas partes: traders y creadores de mercado que piden dólares prestados para financiar el apalancamiento. Cuando la financiación de futuros es alta y la demanda de préstamos es fuerte, las tasas suben al mismo tiempo en distintas plataformas. En un mercado tranquilo, bajan al mismo tiempo. Según DefiLlama, con cerca de $184.000 M de USDT en circulación al 06/10/2026, hay mucha oferta compitiendo por esos prestatarios.
El cálculo por niveles detrás de un APR de USDT de 10%
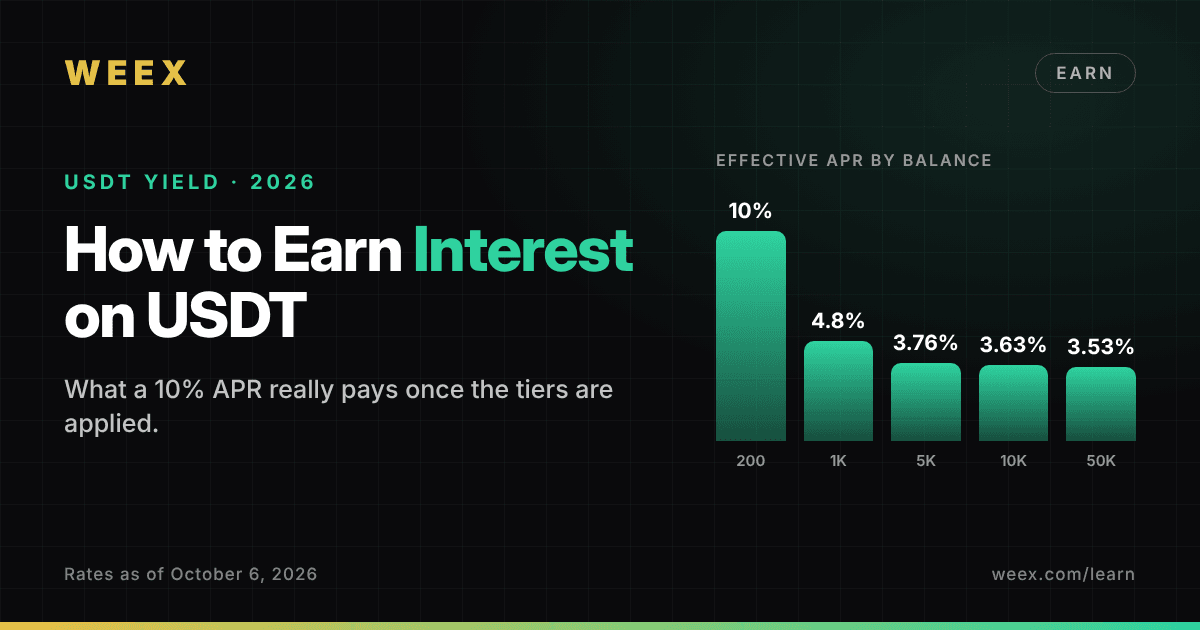
Una tasa por niveles se aplica a cada tramo únicamente sobre la parte de tu saldo que cae dentro de ese tramo, por lo que la tasa efectiva disminuye a medida que crece el saldo. WEEX Auto Earn mostraba dos niveles estándar al 06/10/2026: 10,00% sobre los primeros 200 USDT y 3,50% para saldos de 200 a 500,000 USDT. Al combinar las tasas, el cálculo queda así.
- 200 USDT generan 20 USDT al año, un APR efectivo de 10,00%, o alrededor de 0.055 USDT al día.
- 1,000 USDT generan 48 USDT al año, un APR efectivo de 4,80%, o alrededor de 0.13 USDT al día.
- 5,000 USDT generan 188 USDT al año, un APR efectivo de 3,76%, o alrededor de 0.52 USDT al día.
- 10,000 USDT generan 363 USDT al año, un APR efectivo de 3,63%, o alrededor de 0.99 USDT al día.
- 50,000 USDT generan 1,763 USDT al año, un APR efectivo de 3,53%, o alrededor de 4.83 USDT al día.
De esto se desprenden dos cosas. El nivel de 10% representa un extra fijo de 13 USDT al año sobre la tasa base, sin importar cuánto tengas, porque se aplica a 200 USDT y nada más. Y con más o menos 5,000 USDT, ganás 3,5%, así que compará los productos según la tasa base e ignorá el anuncio.
La tasa de 100% para nuevos usuarios merece el mismo análisis. Se aplica a los primeros 200 USDT, y las reglas de Auto Earn de WEEX la vinculan a un período que comienza el día en que se aprueba la verificación de identidad; las reglas publicadas establecen siete días. Con un APR de 100%, 200 USDT generan alrededor de 0.55 USDT al día, así que el período completo vale aproximadamente 3.84 USDT. No cuesta nada aprovecharla y es más un bono de bienvenida que un rendimiento. WEEX también señala que el bono no está disponible en todas las jurisdicciones.
Hay un detalle que te favorece. Los pagos se depositan en la cuenta de fondos, que también cuenta para el saldo elegible, así que los intereses que dejás ahí se capitalizan a diario. Con un APR de 3,50%, eso equivale a un APY de aproximadamente 3,56%.
Qué saldos cuentan, incluido el margen de futuros inactivo
La mayoría de los productos de ahorro requieren transferir el dinero a una wallet de rendimiento separada, por lo que pocas guías sobre USDT explican dónde debe estar el saldo. Auto Earn cuenta los USDT donde ya están:
- Saldos de la cuenta spot, tanto disponibles como congelados
- Saldos de la cuenta de fondos, tanto disponibles como congelados
- El saldo disponible de una cuenta de futuros
- No se cuentan: fondos de prueba ni cupones
Si mantenés un colchón de margen en una cuenta de futuros, ese saldo genera la misma tasa sin que tengas que suscribirte a ningún producto, y WEEX indica que esto no afecta el margen de futuros.
La regla a tener en cuenta es la instantánea del saldo. WEEX registra tu saldo elegible en momentos aleatorios del día y paga según el valor más bajo. Si retirás 5,000 USDT durante una hora o los usás como margen para una posición nueva, los intereses de ese día se calculan sobre lo que haya quedado en el punto más bajo. Solo cuenta el saldo disponible en futuros, así que el margen comprometido en posiciones abiertas queda fuera del cálculo. Las recompensas se calculan por hora, y el total del día anterior llega a la cuenta de fondos a las 12:00 (UTC+0).
Precio de --
Ahorros en USDT o staking de stablecoins: ¿qué paga más?
El staking en WEEX muestra tasas destacadas más altas que la tasa base de 3,50% de Auto Earn, pero no para USDT. Al 06/10/2026, la lista de WEEX Staking no incluía ningún producto con USDT, así que usarla implica cambiarlo por otro activo y eso cambia lo que tenés.
Esto es lo que mostraba la página de staking ese día; “máximo” es la tasa más alta posible, no una cotización:
- Stablecoins respaldadas por dólares, plazos flexibles: USDC hasta 8,00%, USD1 hasta 8,00%, USDD hasta 8,00% y USDGO hasta 12,00%.
- BTC: hasta 8,00%, con plazos flexibles y de 3 o 30 días.
- ETH y SOL: hasta 8,00%, con plazos flexibles y de 7, 14 o 30 días.
- WXT: hasta 1,00%, con plazos flexibles y de 60 días.
Las recompensas de staking se acumulan a diario en la misma moneda que ponés en staking y se pagan en la cuenta de fondos. Podés suscribirte desde una cuenta spot o de fondos. Los productos flexibles se pueden retirar en cualquier momento. Los productos a plazo fijo permiten el retiro anticipado, pero se descuentan todas las ganancias acumuladas, incluidas las recompensas ya distribuidas.
En cuanto a la liquidez, Auto Earn gana claramente. Los USDT nunca salen de tu saldo de trading y no hay nada que retirar del producto. Los fondos en staking se suscriben desde ese saldo, y un plazo fijo penaliza cualquier cambio de opinión.
En cuanto a la tasa, el staking de stablecoins puede pagar más, con dos condiciones. Pagás un diferencial al cambiar de moneda y volver a cambiarla, y ahora tenés un token de otro emisor. USDD y USDGO no son USDT, y cada uno tiene su propio riesgo de perder la paridad.
En BTC, ETH o SOL, un rendimiento de 8% pagado en la moneda es un error de redondeo frente a las variaciones del precio. Una caída de 5% en una semana borra más de medio año de recompensas.
La mejor interpretación es que Auto Earn es la opción predeterminada para los dólares que podrías necesitar mañana, mientras que el staking conviene para activos que ya pensabas conservar. WEEX tiene una comparación más detallada de Auto Earn y staking si estás decidiendo entre ambas opciones.
¿Es seguro ganar intereses con USDT?
Ningún producto de rendimiento con USDT garantiza el capital, y la página de staking de WEEX lo aclara respecto de sus propios productos. El riesgo es manejable si sabés qué tipo estás asumiendo. En el orden en que suelen costarles dinero a las personas:
- Riesgo de la plataforma. Tener USDT en un exchange significa tener un derecho de cobro frente a ese exchange. Celsius congeló los retiros en 06/2022 y BlockFi hizo lo mismo en noviembre de ese año; los depositantes tuvieron que esperar durante los procedimientos de bancarrota para recuperar sus fondos. Verificá qué respalda la plataforma. WEEX mantiene un Fondo de Protección de 1,000 BTC para pérdidas que no sean culpa del usuario, pero no cubre pérdidas de trading.
- Riesgo de tasa. El “APR estimado” es variable y los niveles se revisan. La documentación de ayuda de WEEX de la época del lanzamiento mostraba una tasa estándar máxima de Auto Earn de 13%, que era de 10% al 06/10/2026. Hacé tus cálculos con la tasa base.
- Riesgo de bloqueo. Un plazo fijo convierte dólares líquidos en fondos ilíquidos. Si retirás antes de tiempo, perdés los intereses.
- Riesgo de perder la paridad. Durante el colapso de Terra, el 12/05/2022, USDT llegó a cotizar brevemente cerca de $0,95 en algunas plataformas. Se recuperó en unos días, pero un rendimiento anual de 3,5% no compensa una brecha de 5% el día que necesitás vender.
- Riesgo específico de DeFi. Errores en smart contracts y utilización del pool. Cuando casi todo el pool está prestado, quienes suministraron fondos pueden tener que esperar para retirar.
El error más común es perseguir los últimos dos puntos porcentuales con dinero que debería haberse mantenido líquido.
Cómo empezar a ganar intereses con USDT en WEEX
La configuración lleva unos minutos, y el orden importa porque el período para nuevos usuarios empieza con la verificación.
- Completá primero la verificación de identidad. La tasa para nuevos usuarios se cuenta desde la fecha de aprobación, así que verificarte y esperar una semana hace que la pierdas.
- Depositá o comprá USDT y dejalos en tu cuenta spot, de fondos o de futuros. No hay que transferirlos a una wallet de rendimiento separada y no existe un depósito mínimo.
- En la app de WEEX, abrí Activos y luego Auto Earn, y activalo. La guía de WEEX sobre cómo activar Auto Earn muestra cada pantalla.
- Revisá la cuenta de fondos después de las 12:00 (UTC+0) del día siguiente. Los pagos llegan en USDT y los registros diarios aparecen en la página de Activos.
- Si también tenés USDC, BTC, ETH o SOL que pensás conservar, suscribite en la página de Staking desde tu cuenta spot o de fondos, y elegí la opción flexible salvo que estés seguro del plazo.
En resumen, para ganar intereses con USDT en 2026: calculá alrededor de 3,5% para saldos considerables, considerá las tasas de dos dígitos como un bono fijo para saldos pequeños, tené presente la regla del saldo mínimo registrado en los días que muevas fondos y no bloquees dólares que podrías necesitar. WEEX Auto Earn se ajusta a esas condiciones porque los USDT permanecen en tus cuentas de trading mientras generan intereses. Podés activarlo desde la página de Auto Earn y ver el primer pago al día siguiente.
Preguntas frecuentes
1. ¿Cuál es la diferencia entre APR y APY en USDT?
El APR es la tasa anual simple, sin capitalización. El APY incluye el efecto de reinvertir los intereses. Un APR de 3,50% pagado a diario y dejado para que se capitalice equivale a un APY de aproximadamente 3,56%. Los exchanges suelen indicar el APR, mientras que los paneles de DeFi a menudo muestran el APY, así que convertí las tasas antes de compararlas.
2. ¿Puedo retirar USDT en cualquier momento mientras genera intereses?
En los productos flexibles, sí. WEEX Auto Earn no tiene período de bloqueo, y los fondos siguen disponibles para hacer trading o retirarlos. Los productos a plazo fijo son distintos: en WEEX Staking, retirar un producto a plazo fijo antes de tiempo te devuelve el capital, pero se descuentan todas las ganancias acumuladas, incluidas las recompensas ya pagadas.
3. ¿Cada cuánto se pagan los intereses de USDT?
La mayoría de los productos flexibles paga a diario. WEEX Auto Earn calcula las recompensas cada hora y deposita el total del día anterior en la cuenta de fondos a las 12:00 (UTC+0). En los préstamos DeFi, los intereses se acumulan continuamente dentro del protocolo y se hacen efectivos cuando retirás.
4. ¿Cuál es la cantidad mínima de USDT necesaria para ganar intereses?
WEEX Auto Earn no exige un depósito mínimo, según su página de reglas al 06/10/2026. Los saldos pequeños también generan intereses, pero el monto también es pequeño: 10 USDT con un APR de 10% pagan alrededor de 0.003 USDT al día. Las opciones DeFi tampoco tienen un mínimo formal, aunque las comisiones de red hacen que los depósitos muy pequeños no sean rentables.
Este contenido se ofrece únicamente con fines informativos generales y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, tradear o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
También te puede interesar

Mercado bajista 2026: Cómo sobrevivir y prosperar cuando los precios de las criptomonedas caen
¿Qué es la moneda Falcon Finance (FF)? Una guía completa
¿Qué es la moneda Dolomite (DOLO)? Una guía completa

¿Qué es el yield farming con apalancamiento? Riesgos, recompensas y estrategias principales
FTR Coin tras el furor por el Roadster: por qué cayó Flying Tesla Roadster y qué revisar antes de operar
¿Es segura tu billetera de criptomonedas? Cómo verificar alertas de seguridad y detectar el phishing
Resultados del 3T de SpaceX: crecimiento de 161%, conversaciones sobre una fusión con Tesla y acciones SPCX
Cómo convertir BTC a USDT: guía paso a paso de WEEX

¿Staking flexible o a plazo fijo en WEEX? Las probabilidades que deciden
xStocks y cripto, explicado: qué son las acciones tokenizadas, cómo funcionan y qué deben revisar sus titulares
Tasa de financiamiento e interés abierto de BTC: qué mide cada uno y cómo interpretarlos en conjunto
¿Qué es la criptomoneda Pearl (PRL) y cómo funciona su minería?
¿Qué pasó con la criptomoneda Aergo (AERGO)? Migración del token y qué deben hacer sus holders
¿Qué es la criptomoneda HeyElsa (ELSA) y cómo funciona?
¿Hacer staking de ETH o mantener USDT en WEEX? El movimiento del precio que lo decide

¿Qué tan transparente es un exchange de criptomonedas? Verificación de la prueba de reservas y los fondos de protección
Cómo usar el Centro de Confianza de WEEX: consulta las reservas, el fondo de protección y los contactos oficiales
Cómo usar el Centro de confianza de WEEX: consulta las reservas, el Fondo de Protección y los contactos oficiales
¿Qué tan transparente es un exchange de criptomonedas? Verificación de prueba de reservas y fondos de protección

¿Qué es el trading con apalancamiento en criptomonedas? Guía para principiantes con ejemplos sencillos
¿Qué es el trading con margen de criptomonedas? Cómo funciona, en qué se diferencia de los futuros y qué puede salir mal
Trading con apalancamiento en criptomonedas: cómo funcionan los futuros perpetuos, el margen y la liquidación
Mejor plataforma de trading de criptomonedas con apalancamiento: qué comparar antes de elegir un exchange
Acciones de Nvidia esta semana: por qué NVDA cayó y luego repuntó, y qué implican las preocupaciones por el financiamiento de la IA para las acciones de chips

Staking de WXT cuando se reduce la oferta: qué aportan las quemas a tu rendimiento
¿Están respaldadas las acciones tokenizadas por acciones reales? Qué poseen sus titulares
Tasa de financiación de ETH hoy: 0,0087% cada 8 h mientras las posiciones largas en ether vuelven a apalancarse
Trading con margen de Bitcoin: cálculo de liquidación de BTC con apalancamiento de 3x, 10x y 25x
Plataforma de trading de criptomonedas con apalancamiento: 6 verificaciones antes de depositar
¿Qué es el trading con margen? Ejemplo con $1.000 y apalancamiento de 3x y 10x
Mercado bajista 2026: Cómo sobrevivir y prosperar cuando los precios de las criptomonedas caen
¿Qué es la moneda Falcon Finance (FF)? Una guía completa
¿Qué es la moneda Dolomite (DOLO)? Una guía completa
¿Qué es el yield farming con apalancamiento? Riesgos, recompensas y estrategias principales
FTR Coin tras el furor por el Roadster: por qué cayó Flying Tesla Roadster y qué revisar antes de operar
¿Es segura tu billetera de criptomonedas? Cómo verificar alertas de seguridad y detectar el phishing
Contenido
Monedas populares
Últimos artículos


